

Tamaño y participación en el mercado de reactores modulares pequeños (SMR)
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Volumen de mercado (2025) | 312.5 megavatios |
| Volumen de mercado (2030) | 912.5 megavatios |
| Tasa de crecimiento (2025 - 2030) | 23.90% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de reactores modulares pequeños (SMR) por Mordor Intelligence
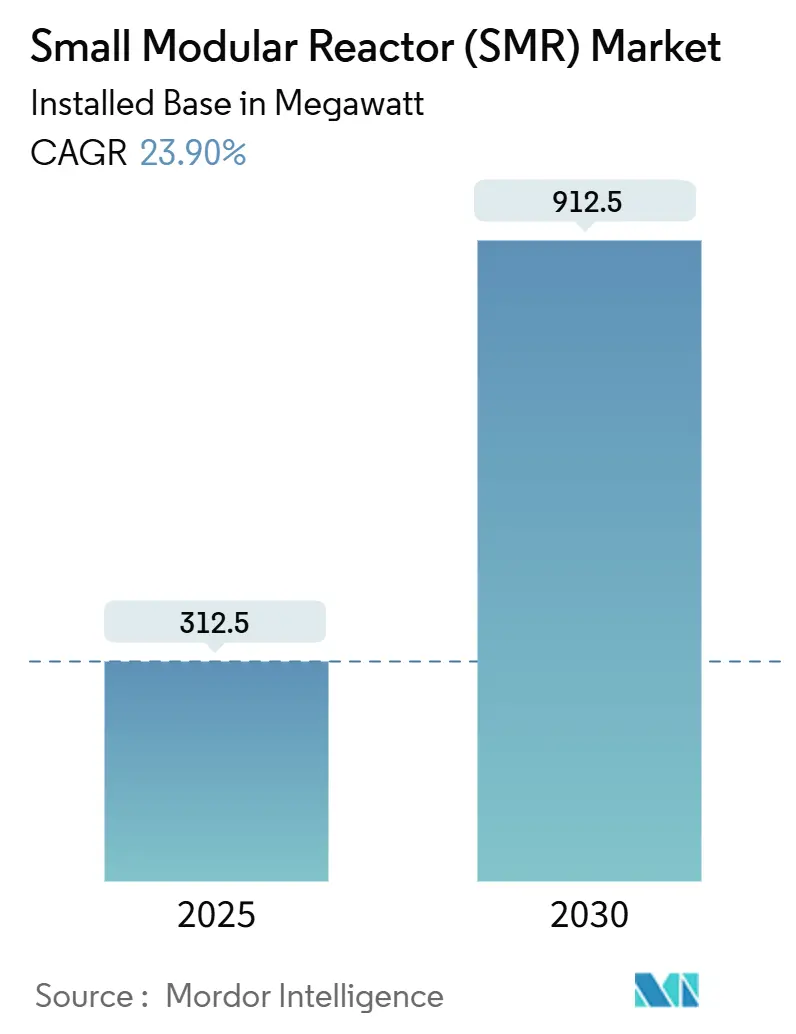
Se espera que el tamaño del mercado de reactores modulares pequeños en términos de base instalada crezca de 312.5 megavatios en 2025 a 912.5 megavatios en 2030, a una CAGR del 23.90 % durante el período de pronóstico (2025-2030).
Las ampliaciones de capacidad muestran una clara tendencia hacia los reactores prefabricados, que acortan los plazos de construcción y reducen las inversiones iniciales. La aceleración de los plazos de descarbonización, la intensificación de la legislación sobre seguridad energética y la creciente confianza en la fabricación modular convergen para impulsar una nueva ola de inversión nuclear. Los gobiernos consideran los reactores modulares pequeños (SMR) como una carga base flexible y baja en carbono que complementa las energías renovables intermitentes, mientras que los compradores industriales los ven como una ruta única para la descarbonización profunda del calor de proceso. Los proveedores que pueden obtener permisos multijurisdiccionales y establecer cadenas de suministro repetibles se benefician primero. Sin embargo, el mercado de reactores modulares pequeños (SMR) seguirá absorbiendo los riesgos de ejecución asociados a los sobrecostes de los reactores únicos en su tipo (FOAK), los retrasos en la obtención de licencias y los cuellos de botella en la fabricación de grado nuclear.
Conclusiones clave del informe
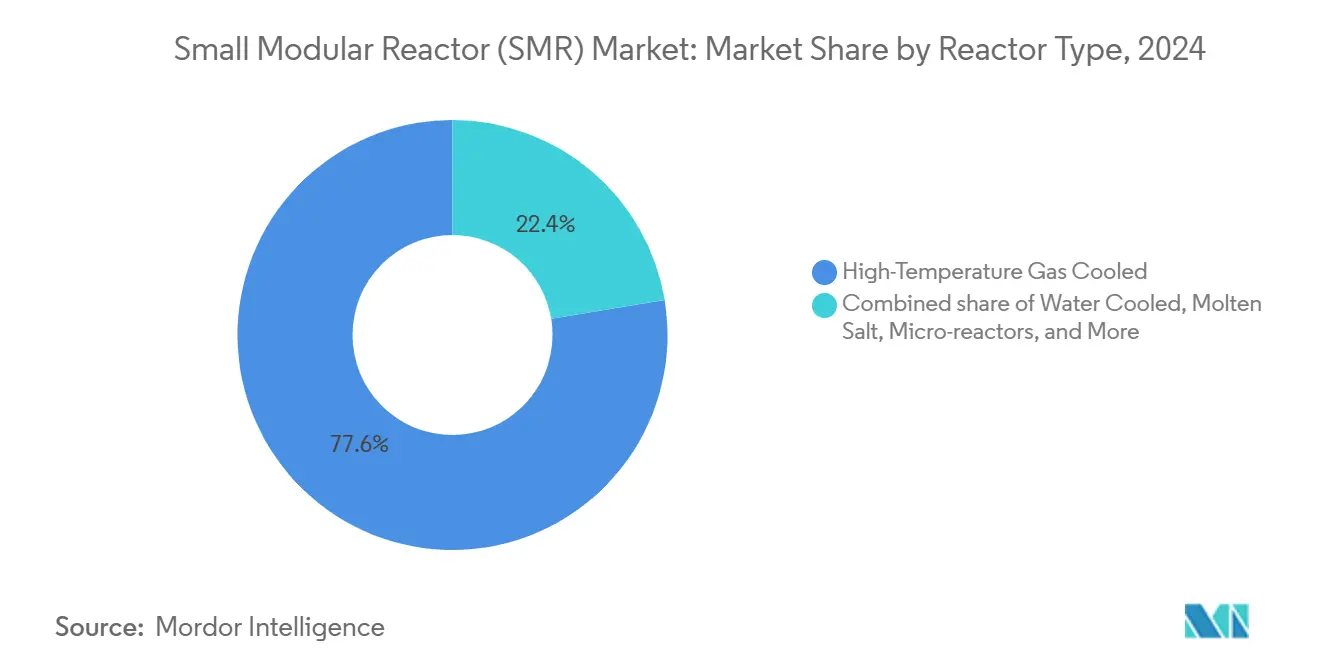
- Por tipo de reactor, los diseños refrigerados por gas de alta temperatura lideraron el mercado de reactores modulares pequeños con el 77.6 % de la participación de mercado en 2024; se proyecta que los diseños refrigerados por agua se expandirán a una CAGR del 26.3 % hasta 2030.
- Por aplicación, la energía conectada a la red representó el 76.8% del tamaño del mercado de reactores modulares pequeños en 2024, mientras que se proyecta que el calor y el vapor de los procesos industriales avancen a una CAGR del 50.5% hasta 2030.
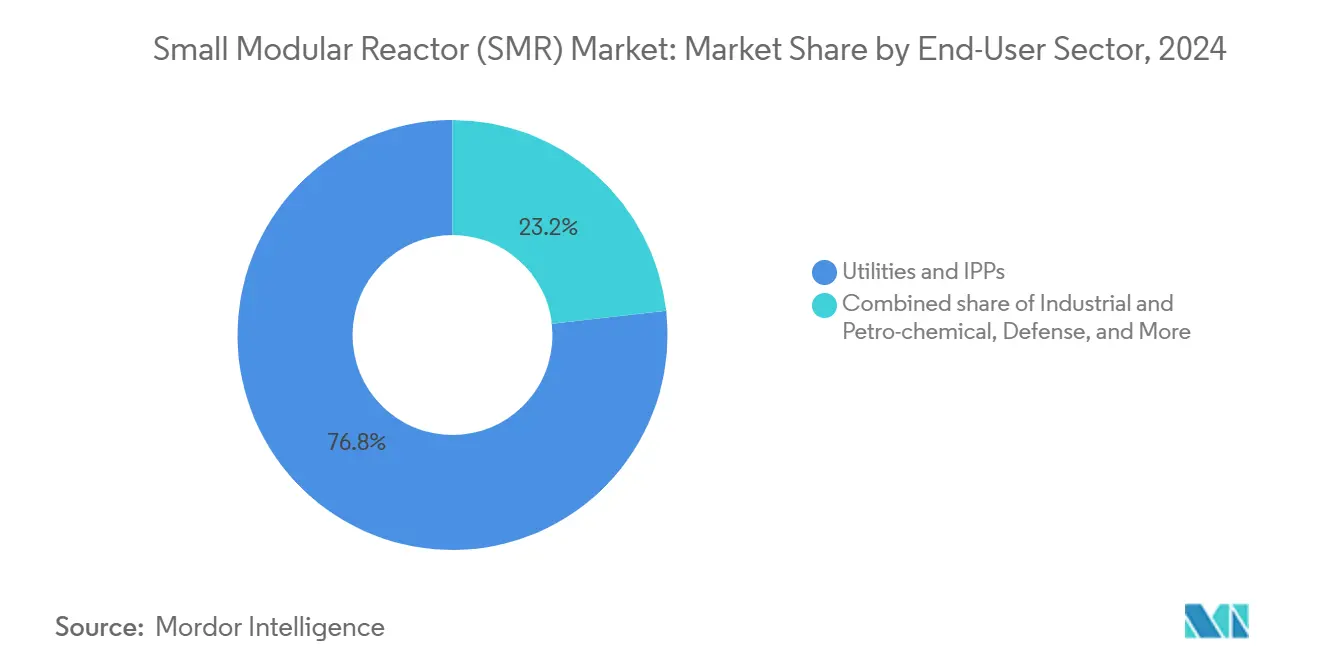
- Por usuario final, las empresas de servicios públicos y los productores independientes de energía tuvieron una participación en los ingresos del 76.8 % en el mercado de reactores modulares pequeños en 2024; se proyecta que las empresas industriales y petroquímicas registren la CAGR más alta del 42.6 % entre 2024 y 2030.
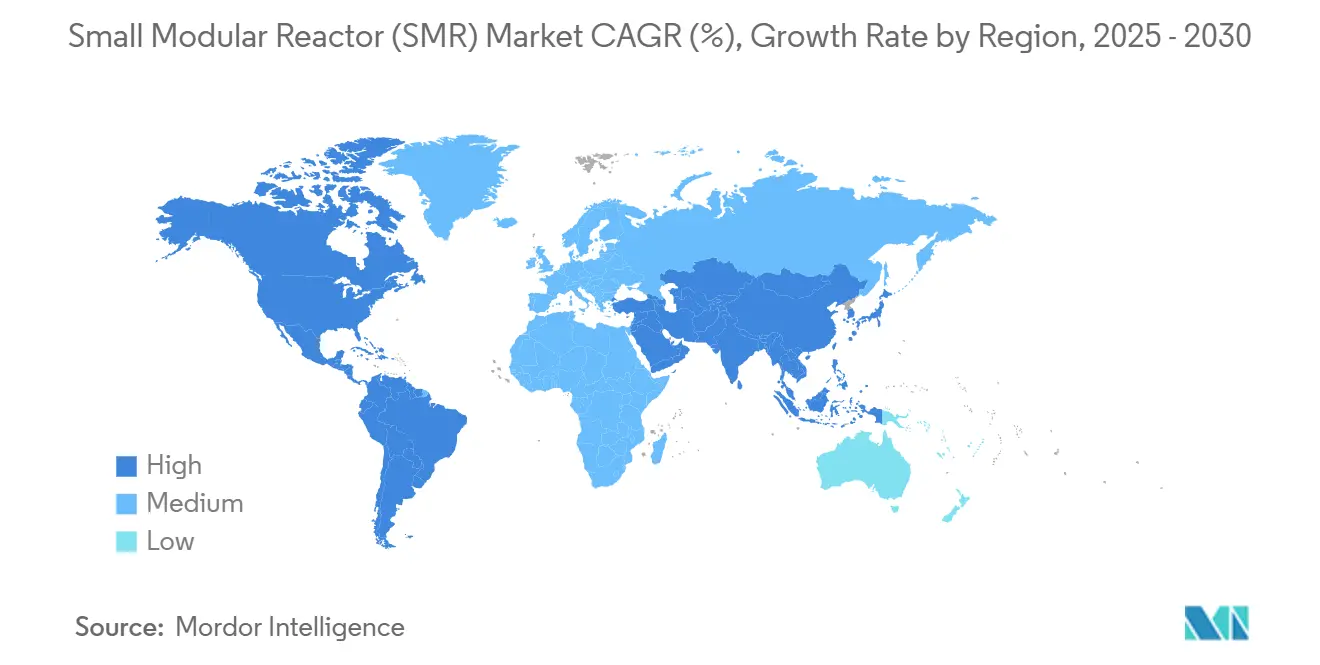
- Por geografía, Asia-Pacífico controló el 77.6% de la capacidad de 2024 en el mercado de reactores modulares pequeños, mientras que Europa está en camino de lograr una CAGR del 39.5% durante el período de perspectiva.
Tendencias y perspectivas del mercado global de reactores modulares pequeños (SMR)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de descarbonización rápida | + 4.2% | Global (UE, América del Norte a la cabeza) | Mediano plazo (2–4 años) |
| Políticas de seguridad energética posteriores a 2025 | + 3.8% | Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| La fabricación de fábricas modulares reduce el CAPEX | + 3.1% | Centros de operaciones de la UE en América del Norte | Largo plazo (≥ 4 años) |
| Creciente demanda de calor industrial fuera de la red | + 2.9% | Regiones mineras globales | Mediano plazo (2–4 años) |
| Localización del ciclo del combustible HALEU de uranio | + 2.4% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas nacionales de crédito a la exportación de SMR | + 1.8% | Estados Unidos, Canadá, Reino Unido | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos de descarbonización rápida
Los objetivos corporativos de cero emisiones netas aceleran la adquisición de carga base nuclear dedicada a medida que maduran las carteras de energía limpia. El compromiso de la COP28 de triplicar la capacidad nuclear mundial para 2050 ya está generando contratos firmes en el mercado de reactores modulares pequeños. La demanda del sector tecnológico es evidente en un acuerdo de 500 MW entre Google y Kairos Power, que ilustra un modelo directo proveedor-cliente que evita la adquisición tradicional de servicios públicos. [1] GE Vernova, “Google firma una colaboración nuclear avanzada de 500 MW”, gevernova.com Los grupos industriales valoran la funcionalidad de cogeneración, utilizando SMR para descarbonizar procesos de vapor y de alta temperatura que las energías renovables no pueden cubrir simultáneamente. A medida que se acercan los hitos climáticos intermedios de 2030, los compradores prefieren reactores que se pueden fabricar en entornos de fábrica controlados y entregar en plazos reducidos, impulsando el impulso en el mercado de reactores modulares pequeños.
Políticas de seguridad energética posteriores a 2025
Las interrupciones geopolíticas del suministro reposicionan la energía como una prioridad de seguridad nacional. El programa REPowerEU de la Unión Europea consagra los SMR en su conjunto de herramientas de soberanía, mientras que el Banco de Exportación e Importación de EE. UU. aprobó un crédito de 275 millones de dólares para el despliegue de NuScale en Rumania, lo que subraya cómo las naciones utilizan agencias de crédito para impulsar las exportaciones nacionales de reactores [2] Banco de Exportación e Importación de los Estados Unidos, “El Consejo aprueba la financiación para el SMR rumano”, exim.gov . Los controles de exportación canalizan cada vez más los contratos hacia la tecnología aliada, privilegiando a los proveedores de la OTAN y socios clave del Indo-Pacífico. La competitividad de costos pasa temporalmente a un segundo plano frente a la seguridad del suministro, ampliando así la demanda potencial para el mercado de reactores modulares pequeños en regiones que antes se mostraban reacias a adoptar soluciones nucleares.
La fabricación de fábricas modulares reduce el CAPEX
Trasladar la actividad de construcción de la obra a la planta de producción soluciona los sobrecostos que plagaban las construcciones a escala de gigavatios. La expansión de BWXT en Ontario y la inversión de 600 millones de dólares de GE Vernova en líneas de producción dedicadas a SMR demuestran cómo los proveedores buscan economías de escala basadas en el volumen. La fabricación paralela y las obras civiles en obra reducen los plazos de entrega y el interés durante la construcción, lo que mejora el coste nivelado de la energía (LCOE) general del proyecto. Los proveedores que envían submódulos a través de las fronteras se enfrentan a tensiones entre el arbitraje de costes global y las normas de contenido nacional impulsadas por agendas de seguridad; sin embargo, la lógica industrial subyacente sigue siendo un factor clave para el mercado de reactores modulares pequeños.
Creciente demanda de calor industrial fuera de la red
Las industrias de procesos que abordan las emisiones de Alcance 1 tienden a optar por reactores capaces de generar vapor y electricidad a 950 °C desde una sola instalación. La evaluación de Dow Chemical sobre la integración de reactores modulares pequeños (SMR) en complejos petroquímicos ejemplifica esta tendencia. Las operaciones mineras en regiones remotas también priorizan el calor y la energía nuclear transportables para reemplazar la generación diésel . Los contratos de calor premium ofrecen margen de beneficio que compensa a los proveedores por los mayores costos específicos de la energía nuclear, ampliando así la diversificación de ingresos en el mercado de reactores modulares pequeños.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Licencias multijurisdiccionales prolongadas | -3.6% | Global (agudo en los nuevos países con armas nucleares) | Largo plazo (≥ 4 años) |
| Sobrecostos elevados, únicos en su tipo | -2.8% | Norteamérica, Europa | Mediano plazo (2–4 años) |
| Brecha en la fabricación de productos nucleares cualificados | -2.1% | Centros de fabricación globales | Mediano plazo (2–4 años) |
| Presiones de exclusión de fondos públicos ESG | -1.4% | Europa, america del norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Licencias multijurisdiccionales prolongadas
Las revisiones de diseño abarcan de 5 a 7 años incluso para los SMR de agua ligera, y la Evaluación Genérica de Diseño del Reino Unido ilustra cómo la regulación integral prolonga las vías de comercialización [3] Oficina de Regulación Nuclear, “Guía de Evaluación Genérica de Diseño”, onr.gov.uk. Los esfuerzos del Foro de Reguladores de SMR del OIEA para agilizar el progreso de la aceptación mutua han sido lentos porque la supervisión nuclear sigue siendo una expresión de soberanía nacional. Los proveedores que obtienen aprobaciones tempranas aseguran ventajas competitivas duraderas dentro del mercado de reactores modulares pequeños, pero los diversos conceptos tecnológicos aún requieren expedientes discretos, lo que amplifica la carga burocrática para los innovadores.
Altos sobrecostos por primera vez en su tipo
Las implementaciones iniciales a menudo superan las estimaciones iniciales de capital debido a la limitada madurez de la cadena de suministro y a las amplias contingencias específicas del proyecto. El clúster de reactores modulares pequeños (SMR) de Darlington en Ontario tiene un presupuesto de 20 900 millones de dólares canadienses (15 000 millones de dólares estadounidenses), lo que refleja las primas de riesgo inherentes a un cuarteto de reactores de 300 MW. La menor escala de las plantas limita las economías de escala naturales, por lo que el rendimiento financiero depende de la producción en serie tras la finalización del FOAK. Los sobrecostos persistentes podrían minar la confianza de los inversores y amenazar el impulso de las políticas, lo que presionaría a los proveedores para que cumplieran con rigor en los costos en todo el mercado de reactores modulares pequeños.
Análisis de segmento
Por tipo de reactor: la velocidad de implementación favorece los diseños refrigerados por agua
Los reactores de alta temperatura refrigerados por gas captaron el 77.6 % de la capacidad en 2024, lo que equivale a la mayor cuota de mercado de los reactores modulares pequeños. El atractivo de este segmento reside en su seguridad intrínseca y en sus temperaturas de salida de hasta 950 °C para calor industrial intenso. Sin embargo, los reactores refrigerados por agua superarán a todos sus competidores, registrando una tasa de crecimiento anual compuesta (TCAC) del 26.3 % hasta 2030. Los reguladores se muestran satisfechos con las plataformas de agua presurizada y de ebullición adaptadas de la tradición de los gigavatios, lo que reduce los ciclos de certificación y facilita las ventas a corto plazo. En consecuencia, las tecnologías refrigeradas por agua representan la vanguardia de las líneas de construcción en Canadá, Estados Unidos y algunos estados de la UE. Por lo tanto, se prevé que el tamaño del mercado de reactores modulares pequeños atribuible a las variantes refrigeradas por agua se expanda mucho más rápido que la base instalada de HTGR, que sigue siendo duradera, pero de menor crecimiento. Durante el período de pronóstico, los proveedores posicionados con ambas clases de reactores se cubren de las incertidumbres del mercado y captan flujos de ingresos que se refuerzan mutuamente.
Si bien los conceptos de sales fundidas y de espectro rápido se encuentran en fase de demostración, abordan deficiencias estratégicas en el uso de combustible y la minimización de residuos. Los microrreactores de menos de 50 MW abren una vía para la defensa, la minería y las comunidades árticas, donde la transportabilidad y la rápida puesta en servicio priman sobre la eficiencia. Si bien su contribución absoluta al mercado de reactores modulares pequeños es modesta, su crecimiento de dos dígitos introduce una diversidad tecnológica que mantiene la presión competitiva sobre los principales proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el calor industrial reconfigura la demanda de SMR
El uso conectado a la red dominó en 2024, representando el 76.8 % de la capacidad instalada, lo que refleja la familiaridad de las empresas de servicios públicos y la facilidad de acceso al mercado. No obstante, se prevé que el calor para procesos industriales se expanda a una tasa anual del 50.5 % a medida que los fabricantes descarbonicen las plantas de craqueo de vapor, el procesamiento de minerales y la síntesis de amoníaco. El rápido ascenso de este segmento indica que las métricas centradas en la electricidad subestiman los ingresos totales potenciales en el mercado de reactores modulares pequeños. La minería fuera de la red y las microrredes aisladas valoran la carga base continua y la independencia de las volátiles cadenas de suministro de diésel. Los proyectos piloto de desalinización y calefacción urbana en Oriente Medio y el norte de Europa amplían aún más la aplicabilidad de los SMR, aunque todavía se encuentran en las primeras fases de pruebas comerciales. Los contratos de defensa, como el Proyecto Pele del Departamento de Defensa de EE. UU., aumentan la demanda de microrreactores y demuestran el interés de las fuerzas armadas por una energía resiliente. A medida que se amplía el abanico de aplicaciones, los proveedores deben adaptar sus estrategias de licenciamiento y modelos de negocio para que coincidan con las particularidades técnicas y financieras de los diferentes sectores de clientes en la industria de reactores modulares pequeños.
Por sector de usuario final: la industria gana participación
Las empresas de servicios públicos y los productores independientes de energía poseían el 76.8 % de la capacidad para 2024; sin embargo, se proyecta que los compradores industriales y petroquímicos registren una tasa de crecimiento anual compuesta (TCAC) del 42.6 % hasta 2030. La adquisición directa por parte de operadores de centros de datos, empresas de productos químicos especializados y productores de metales comprime los ciclos de negociación y reduce el riesgo de financiación mediante contratos de compra fijos. Los grupos mineros están evaluando la integración de reactores modulares pequeños (SMR) para reducir la dependencia del diésel en minas remotas, lo que podría generar nuevos ingresos por servicios a largo plazo para los proveedores de reactores. Las entidades gubernamentales y de defensa ocupan un nicho más pequeño, pero estable, dentro del mercado de reactores modulares pequeños (SMD), aprovechando los presupuestos soberanos y los procesos de aprobación simplificados. La diversificación de usuarios finales suaviza la exposición a las fluctuaciones políticas en cualquier sector, aunque aumenta la complejidad comercial y acentúa la necesidad de paquetes configurables de servicios para reactores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de reactores modulares pequeños (SMR) en la región Asia-Pacífico
Asia-Pacífico consolidó el 77.6% de su capacidad para 2024 después de que China conectara su reactor ACP100 en Changjiang y Corea del Sur destinara 1.8 millones de dólares hasta 2034 a reactores modulares pequeños (SMR) marítimos y terrestres. La simplificación de los marcos de permisos, la financiación dirigida por el Estado y la integración de las políticas industriales sustentan la enorme contribución de la región al mercado de reactores modulares pequeños (SMD). Los acuerdos de consorcio entre Japón y proveedores estadounidenses buscan revitalizar las cadenas de suministro nucleares nacionales y fortalecer las alianzas estratégicas.
Mercado europeo de reactores modulares pequeños (SMR).
Europa emerge como el escenario de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 39.5 % hasta 2030, respaldada por la Alianza SMR de la Comisión Europea de febrero de 2024. La cooperación franco-italiana y las aportaciones de capital checas a los SMR de Rolls-Royce ilustran una arquitectura colaborativa que unifica la capacidad de ingeniería y distribuye el riesgo financiero dentro del mercado de reactores modulares pequeños.[4] Polonia, Estonia y Finlandia se han inclinado por el BWRX-300, lo que indica una convergencia tecnológica que podría agilizar la tramitación de permisos en múltiples jurisdicciones.
El mercado de reactores modulares pequeños (SMR) en América y Oriente Medio y África
Norteamérica mantiene un perfil de crecimiento estable, aunque más lento. La NRC estadounidense dio luz verde al diseño mejorado de 77 MWe de NuScale, mientras que Ontario otorgó la primera licencia de construcción dentro de una economía del G7. Sin embargo, los mayores costos laborales y las complejas superposiciones regulatorias federales y estatales frenan el avance general del mercado de reactores modulares pequeños. Sudamérica, Oriente Medio y África siguen siendo incipientes, y requieren financiación externa y apoyo para el desarrollo de capacidades antes de que se materialicen despliegues significativos.
Panorama competitivo
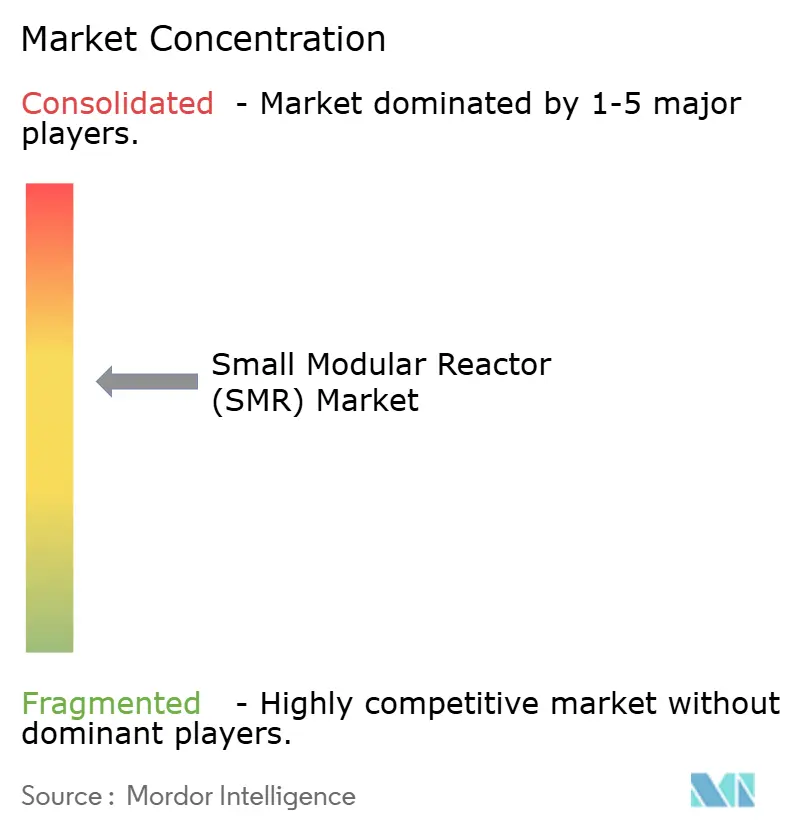
El mercado de reactores modulares pequeños muestra una concentración moderada, ya que los conglomerados nucleares tradicionales aprovechan su amplia experiencia regulatoria, mientras que las startups respaldadas por capital de riesgo introducen física de reactores disruptiva y digitalizan la fabricación. GE Hitachi, Westinghouse y Rolls-Royce lideran los primeros contratos de servicios públicos a través de plataformas evolutivas de agua ligera. Paralelamente, X-Energy, Kairos Power y TerraPower impulsan innovaciones de alta temperatura, sales fundidas y espectro rápido. El Organismo Internacional de Energía Atómica (OIEA) realiza un seguimiento de 98 conceptos de SMR activos, pero solo un subconjunto ha superado los hitos de licenciamiento formales. [5] Organismo Internacional de Energía Atómica, “Estado del desarrollo de SMR”, iaea.org Las líneas de batalla estratégicas se forman cada vez más en torno a la localización de la cadena de suministro, la producción en serie de fábricas y los acuerdos de compra exclusivos con pesos pesados de la industria. Las alianzas de proveedores con especialistas en ingeniería, adquisiciones y construcción —ejemplificadas por el consorcio Clinch River de la Autoridad del Valle de Tennessee— fortalecen la credibilidad de la ejecución. En general, las certificaciones de pionero y la capacidad de fabricación siguen siendo los filtros competitivos decisivos que configuran el posicionamiento a largo plazo en el mercado de reactores modulares pequeños.
Líderes de la industria de reactores modulares pequeños (SMR)
NuScale Power
Rosatom (OKBM)
Corporación Nuclear Nacional de China.
Rolls-Royce SMR
TerraPoder
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Ontario Power Generation obtuvo una licencia de construcción para una unidad BWRX-300 en Darlington, inaugurando así la primera construcción de un SMR en una nación del G7.
- Marzo de 2025: X-Energy presentó una solicitud de permiso de construcción para una planta Xe-100 en Texas, lo que marca un paso significativo en la comercialización en EE. UU. de tecnología refrigerada por gas de alta temperatura.
- Marzo de 2025: Canadá comprometió 304 millones de dólares canadienses a AtkinsRéalis para la ingeniería de reactores CANDU de próxima generación, fortaleciendo así la resiliencia del suministro nuclear nacional.
- Enero de 2025: la Autoridad del Valle de Tennessee designó a Bechtel, Sargent & Lundy y GE Hitachi como contratistas principales para el SMR del río Clinch, respaldado por USD 800 millones en fondos del DOE.
Alcance del informe de mercado global de reactores modulares pequeños (SMR)
| Refrigerado por agua (terrestre y marino) |
| Refrigerado por gas de alta temperatura |
| Sal fundida |
| Espectro de neutrones rápidos |
| Microrreactores |
| Energía conectada a la red |
| Electrificación remota/fuera de la red |
| Calor y vapor de procesos industriales |
| Desalinización y calefacción urbana |
| Bases militares y de defensa |
| Servicios públicos y productores independientes de energía |
| Industrial y petroquímica |
| Minería y operaciones remotas |
| Gobierno / defensa |
| Instituciones de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Europa | Reino Unido |
| Francia | |
| Italia | |
| Suecia | |
| Dinamarca | |
| Suiza | |
| Polonia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Argentina |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de reactor | Refrigerado por agua (terrestre y marino) | |
| Refrigerado por gas de alta temperatura | ||
| Sal fundida | ||
| Espectro de neutrones rápidos | ||
| Microrreactores | ||
| por Aplicación | Energía conectada a la red | |
| Electrificación remota/fuera de la red | ||
| Calor y vapor de procesos industriales | ||
| Desalinización y calefacción urbana | ||
| Bases militares y de defensa | ||
| Por sector de usuario final | Servicios públicos y productores independientes de energía | |
| Industrial y petroquímica | ||
| Minería y operaciones remotas | ||
| Gobierno / defensa | ||
| Instituciones de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Europa | Reino Unido | |
| Francia | ||
| Italia | ||
| Suecia | ||
| Dinamarca | ||
| Suiza | ||
| Polonia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Argentina | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué aumentos de capacidad se proyectan para el mercado de reactores modulares pequeños hasta 2030?
Se espera que la capacidad instalada total aumente de 312.5 MW en 2025 a 912.5 MW en 2030, respaldada por una CAGR del 23.9%.
¿Qué región está creciendo más rápido en la implementación del mercado de reactores modulares pequeños?
Europa muestra la trayectoria de crecimiento más alta, con una CAGR del 39.5 % impulsada por las iniciativas coordinadas de la SMR Alliance de la Comisión Europea.
¿Qué tipo de reactor captará la mayor demanda incremental hasta 2030 en el mercado de reactores modulares pequeños?
Se pronostica que los SMR refrigerados por agua, como los diseños BWRX-300 y NuScale, se expandirán a una CAGR del 26.3 % debido a la familiaridad regulatoria y las líneas de construcción a corto plazo.
¿Por qué las empresas industriales invierten directamente en el mercado de reactores modulares pequeños?
Los compradores industriales buscan electricidad de carga base dedicada y vapor de alta temperatura para descarbonizar las operaciones, y los cronogramas del proyecto se alinean con los hitos netos cero de 2030.
¿Cómo mejoran los módulos construidos en fábrica la economía del proyecto para el mercado de reactores modulares pequeños?
La fabricación modular traslada el trabajo crítico a entornos controlados, lo que mejora la calidad, comprime los cronogramas y reduce el interés durante la construcción, todo lo cual reduce los costos nivelados a lo largo del ciclo de vida de la planta.


