

Tamaño y participación en el mercado de END de infraestructura para ciudades inteligentes
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
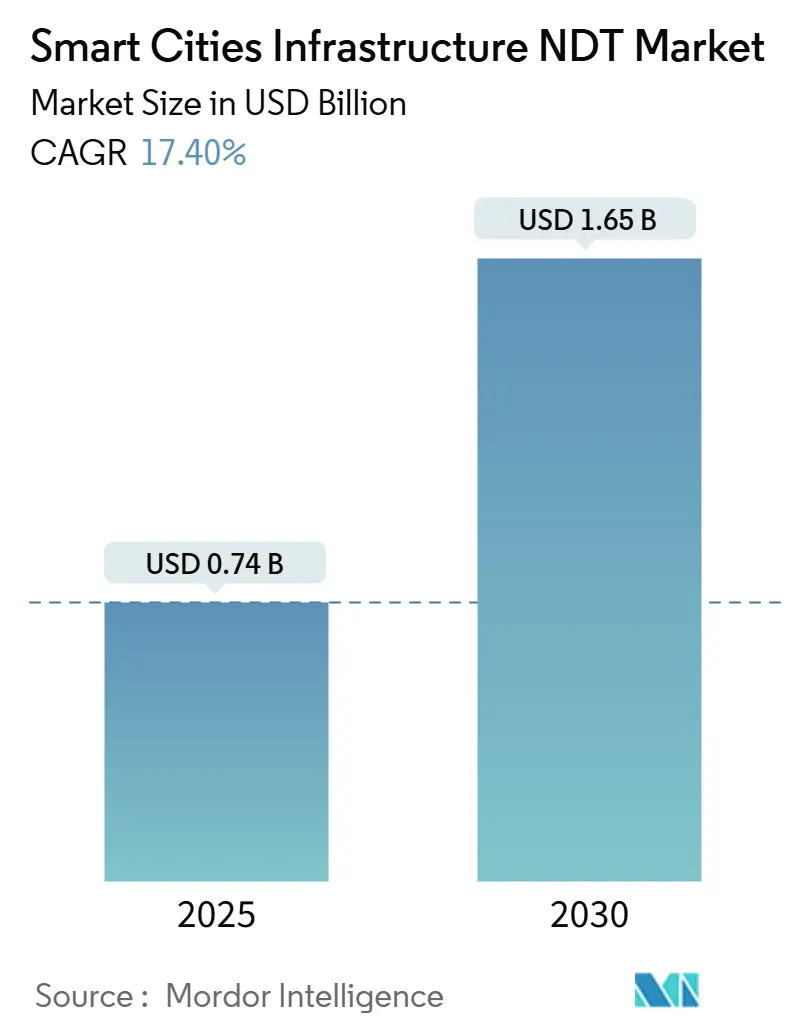
| Tamaño del mercado (2025) | USD 0.74 mil millones |
| Tamaño del mercado (2030) | USD 1.65 mil millones |
| Tasa de crecimiento (2025 - 2030) | 17.40% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de END para infraestructura de ciudades inteligentes por Mordor Intelligence
Se estima que el tamaño del mercado de END para infraestructuras de ciudades inteligentes alcanzará los 0.74 millones de dólares en 2025 y se proyecta que alcance los 1.65 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 17.4 %. Este aumento refleja la urgencia municipal por asegurar los activos obsoletos, aprovechar los estímulos pospandémicos e integrar la monitorización digital en las redes urbanas habilitadas para 5G. La rápida implementación de redes de sensores, las normativas de seguridad más estrictas y la analítica basada en IA intensifican la demanda de verificación continua del estado estructural. Al mismo tiempo, la transición de las inspecciones periódicas a la monitorización predictiva y continua impulsa los contratos de servicio a largo plazo, lo que impulsa el crecimiento sostenido del mercado de END para infraestructuras de ciudades inteligentes. Las ventajas competitivas ahora dependen de la integración de flujos de datos en tiempo real con la analítica en la nube, la facilitación de las adquisiciones mediante modelos de colaboración público-privada y la automatización para abordar la escasez de personal.
Conclusiones clave del informe
- Por usuario final, los gobiernos municipales lideraron con una participación en los ingresos del 40.4 % en 2024, mientras que las empresas de gestión de instalaciones registraron la CAGR más rápida del 18.9 % hasta 2030.
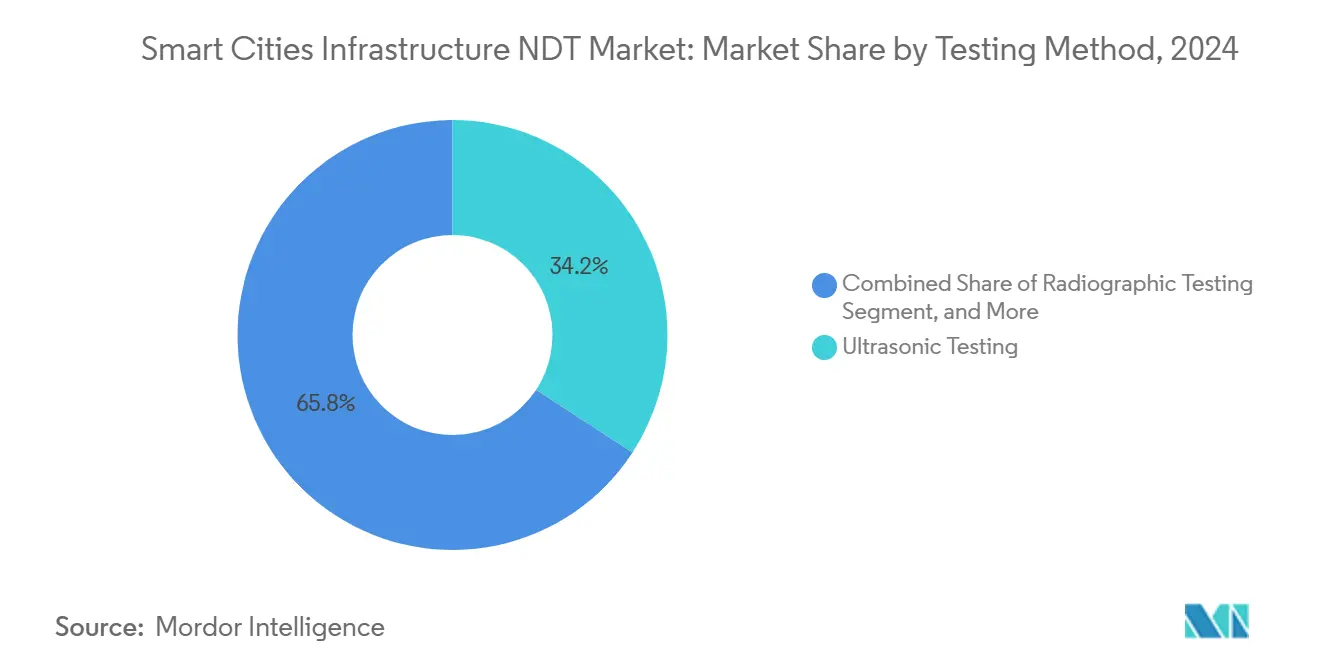
- Por método de prueba, las pruebas ultrasónicas representaron el 34.2% de la participación de mercado de END de infraestructura de ciudades inteligentes en 2024; se proyecta que la inspección visual basada en drones se expanda a una CAGR del 19.2% hasta 2030.
- Por tipo de activo de infraestructura, las carreteras y los puentes representaron una participación del 28.5% del tamaño del mercado de NDT de infraestructura de ciudades inteligentes en 2024, mientras que se proyecta que las telecomunicaciones y los centros de datos avancen a una CAGR del 19.4% hasta 2030.
- Geográficamente, América del Norte dominó el mercado de END en infraestructura para ciudades inteligentes, con una participación del 36.7 % en 2024. Por el contrario, se prevé que la región Asia-Pacífico registre una CAGR del 19.1 % entre 2024 y 2030.
Tendencias y perspectivas del mercado global de END en infraestructura de ciudades inteligentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación rápida de redes de sensores para ciudades inteligentes habilitadas para 5G | + 3.2% | Global, con despliegue temprano en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| El envejecimiento de las infraestructuras críticas en las ciudades de la OCDE exige pruebas para prolongar su vida útil | + 4.1% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Financiamiento de estímulo pospandémico destinado a activos urbanos resilientes | + 2.8% | Global, concentrado en las economías desarrolladas | Corto plazo (≤ 2 años) |
| Los mandatos de auditorías de modernización neutrales en carbono están impulsando los volúmenes de inspección | + 2.3% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Análisis de defectos en tiempo real habilitados por IA que mejoran el ROI de las implementaciones de END | + 3.5% | Global, liderado por mercados con tecnología avanzada | Largo plazo (≥ 4 años) |
| Los crecientes modelos de asociación público-privada están reduciendo las barreras de contratación | + 1.9% | Global, particularmente fuerte en los mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación rápida de redes de sensores para ciudades inteligentes habilitadas para 5G
Las ciudades que se apresuran a desplegar redes 5G deben proteger las densas redes de torres, conductos de fibra y nodos de borde que conforman la columna vertebral de la coordinación de vehículos autónomos, la respuesta a emergencias y los servicios de alto ancho de banda para los ciudadanos. Las directrices actualizadas de ETSI publicadas en 2024 exigen pruebas no destructivas periódicas de las estructuras de telecomunicaciones, lo que impulsa a los municipios a adoptar soluciones de monitoreo integradas con flujos de datos en tiempo real. [1] Instituto Europeo de Normas de Telecomunicaciones, “Estándares para la integración de la infraestructura 5G”, etsi.org Los proveedores de END que combinan sensores ultrasónicos, acústicos y de vibración con paneles en la nube están obteniendo contratos plurianuales, ya que las alertas de defectos en tiempo real previenen interrupciones de la red y mejoran la seguridad pública. Por lo tanto, el mercado de END de infraestructura de ciudades inteligentes experimenta aumentos inmediatos en las ventas de hardware y las suscripciones recurrentes de análisis. América del Norte y la región de Asia-Pacífico son las primeras en mostrar implementaciones iniciales, estableciendo puntos de referencia que posteriormente influyen en las implementaciones en Europa, América Latina y Oriente Medio.
El envejecimiento de las infraestructuras críticas en las ciudades de la OCDE exige pruebas para prolongar su vida útil
Más del 60 % de los puentes, túneles y tuberías de agua en América del Norte y Europa ahora superan su vida útil de diseño original, creando una brecha de inversión de USD 3.7 billones hasta 2030. [2] OCDE, “OECD Infrastructure Outlook 2024”, oecd.org En lugar de reemplazo total, los ingenieros municipales implementan NDT continuo para extender décadas más de activos existentes. Sensores permanentes incrustados en carcasas de vigas de hormigón o acero recolectan emisiones ultrasónicas y acústicas las 24 horas, alimentando modelos de IA que predicen la fatiga con precisión diaria. Este cambio convierte el NDT de un elemento de costo periódico a una estrategia esencial del ciclo de vida, asegurando ingresos estables para proveedores de servicios calificados. Los contratos de concesión a largo plazo, algunos de más de 10 años, son cada vez más comunes a medida que los ayuntamientos buscan previsibilidad presupuestaria al tiempo que cumplen con la nueva legislación de seguridad.
Financiamiento de estímulo pospandémico destinado a activos urbanos resilientes
Los paquetes de estímulo gubernamentales, como la Ley de Inversión en Infraestructura y Empleos de los Estados Unidos y el Mecanismo de Recuperación y Resiliencia de Europa, destinan miles de millones a puentes, carreteras y redes de servicios públicos inteligentes. La inspección y el monitoreo ahora son gastos elegibles para subvenciones, lo que permite a los municipios integrar sensores NDT y plataformas en la nube en proyectos de capital. [3] Departamento de Transporte de los Estados Unidos, “Implementación de la Ley de Inversión en Infraestructura y Empleos”, transportation.gov Los proveedores que ayudan a las ciudades a elaborar la documentación de cumplimiento obtienen el estatus de proveedor preferido, lo que acelera los volúmenes de contratos en el mercado NDT de infraestructura de ciudades inteligentes. Debido a que los desembolsos de estímulo se concentran en el período 2025-2027, los proveedores que pueden movilizar rápidamente equipos y técnicos tienen una ventaja crucial en cuanto a plazos.
Análisis de defectos en tiempo real con IA que mejora el retorno de la inversión (ROI) en las implementaciones de END
Los modelos de aprendizaje automático aumentan la precisión de la detección de fallas hasta en un 40 % y reducen drásticamente los falsos positivos, según una revisión del IEEE de 2024. Proveedores como Waygate Technologies integran IA de borde en las sondas ultrasónicas, lo que proporciona calificaciones de gravedad instantáneas y plazos de reparación recomendados. Esta información permite a los propietarios de activos programar el mantenimiento solo cuando los umbrales lo justifican, lo que genera ahorros mensurables que validan las inversiones en END. Esta capacidad también alivia la escasez de mano de obra al complementar la experiencia de los técnicos. A medida que circulan las pruebas de valor, disminuyen las objeciones de compra, lo que impulsa un ciclo virtuoso de adopción que sustenta el mercado de END de infraestructuras para ciudades inteligentes a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de técnicos certificados de nivel III para proyectos de gran escala | -2.4% | Global, particularmente agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Los ciclos fragmentados de adquisiciones municipales están retrasando la adjudicación de contratos | -1.8% | Global, más pronunciado en las economías en desarrollo | Corto plazo (≤ 2 años) |
| Alto gasto inicial de capital para robótica avanzada y sistemas basados en drones | -2.1% | Global, afectando a los proveedores de servicios más pequeños | Corto plazo (≤ 2 años) |
| Preocupaciones de ciberseguridad sobre los dispositivos NDT conectados en las redes inteligentes | -1.5% | Global, intensificado en mercados sensibles a la seguridad | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de técnicos certificados de nivel III para proyectos de gran escala
La Sociedad Americana de Ensayos No Destructivos (American Society for Nondestructive Testing) informa que existen 15,000 puestos de nivel III vacantes en todo el mundo, una brecha que prolonga los plazos de los proyectos e infla los costos laborales. Las auditorías de infraestructura urbana suelen requerir el despliegue simultáneo de numerosos especialistas sénior, pero los procesos de certificación tienen una duración de entre 5 y 7 años. Los empleadores responden subvencionando cursos acelerados e integrando coaching virtual en el software de inspección; no obstante, se prevé que las limitaciones de oferta persistan al menos hasta 2027. Los mercados con los mayores desarrollos de ciudades inteligentes, como India y partes del Sudeste Asiático, sufren la presión con mayor intensidad, lo que podría retrasar la finalización de los proyectos y moderar el crecimiento a corto plazo del mercado de END para infraestructuras de ciudades inteligentes.
Preocupaciones sobre la ciberseguridad de los dispositivos NDT conectados a las redes inteligentes
Según encuestas del NIST, el 40% de los líderes de TI municipales mencionan la seguridad de los dispositivos IoT como una barrera importante para la adopción de herramientas de monitoreo en red. [4] Instituto Nacional de Estándares y Tecnología, “Marco de Ciberseguridad para la Infraestructura de Ciudades Inteligentes”, nist.gov Las intrusiones podrían falsificar lecturas de defectos o crear vías para un sabotaje más amplio de la infraestructura crítica. La Ley de Resiliencia Cibernética de la Unión Europea, vigente desde 2024, exige la implementación de cifrado básico y registro de intrusiones para los dispositivos utilizados en servicios esenciales. El cumplimiento aumenta los costos de los equipos y extiende los ciclos de adquisición, especialmente en ubicaciones sensibles a la defensa. Sin embargo, con el tiempo, los marcos de seguridad estandarizados tienden a favorecer a los proveedores establecidos que pueden demostrar protección de extremo a extremo, lo que podría consolidar el mercado de NDT de infraestructura de ciudades inteligentes en torno a proveedores con madurez cibernética.
Análisis de segmento
Por método de prueba: el ultrasonido retiene el plomo, la inspección con drones acelera
Las pruebas ultrasónicas representaron una cuota de mercado del 34.2 % en el mercado de END en infraestructuras de ciudades inteligentes en 2024, valoradas por su capacidad para detectar defectos internos sin preparación de la superficie y por su amplia aceptación regulatoria. Las autoridades municipales de puentes y las empresas de suministro de agua especifican barridos ultrasónicos en sus códigos de rutina, lo que genera una demanda constante de transductores portátiles e integrados permanentemente. Se proyecta que el tamaño del mercado de END en infraestructuras de ciudades inteligentes para soluciones ultrasónicas alcance los 0.55 millones de dólares estadounidenses para 2030, a medida que los nuevos dispositivos de matriz en fase reducen los tiempos de escaneo e integran bibliotecas de defectos basadas en IA.
La inspección visual mediante drones, que crece a una tasa de crecimiento anual compuesta (TCAC) del 19.2%, debe su impulso a la evolución de las normas de seguridad de vuelo, que ahora permiten misiones fuera de la línea de visión sobre corredores urbanos. Los drones de enjambre, equipados con óptica de alta resolución y LiDAR, capturan datos de fachadas, antenas de telecomunicaciones y paneles solares mucho más rápido que el acceso manual con cuerdas. A medida que las plataformas de análisis integran imágenes en gemelos digitales a escala urbana, la localización de defectos se automatiza, lo que impulsa su adopción por parte de los administradores de instalaciones, que priorizan los costes y la seguridad de los trabajadores. Si bien los métodos radiográficos, electromagnéticos, termográficos y acústicos ocupan nichos específicos, la actualización de 2024 de la norma ISO 9712 estandariza la cualificación del personal, mejorando la calidad entre métodos y abriendo la posibilidad de adjudicar contratos multidisciplinarios a proveedores individuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de activo de infraestructura: carreteras y puentes impulsan el gasto, las telecomunicaciones aumentan
Las carreteras y puentes generaron el 28.5 % de los ingresos de 2024 gracias a los ciclos de inspección reglamentarios y a la gran cantidad de kilómetros lineales bajo gestión municipal. Solo en Estados Unidos, se destinan 40 000 millones de dólares anuales a la rehabilitación de puentes, gran parte de los cuales se destinan a pruebas ultrasónicas, acústicas y de georradar en tableros de hormigón y vigas de acero. Se prevé que el tamaño del mercado de END para la infraestructura de ciudades inteligentes para estos activos se expanda de forma constante hasta 2030, a medida que las autopistas interestatales y los pasos elevados ferroviarios obsoletos se sometan a modernizaciones para prolongar su vida útil.
Las telecomunicaciones y los centros de datos son los sectores de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 19.4%, a medida que la densificación de celdas pequeñas 5G, la red de retorno de fibra y las instalaciones de borde proliferan en distritos con alto tráfico. La exposición a las interferencias electromagnéticas de alta frecuencia impone una tolerancia más estricta a la integridad estructural, lo que requiere programas de inspección más rigurosos. Los proveedores con autorizaciones de seguridad de nivel de telecomunicaciones y protocolos de prueba compatibles con RF obtienen tarifas premium. Los edificios, las redes eléctricas, las redes de agua y los sistemas ferroviarios siguen generando un gasto constante, especialmente donde los mandatos de eficiencia energética y los programas de movilidad inteligente sustituyen los activos heredados por sustitutos con sensores avanzados.
Por tipo de servicio: los servicios de inspección dominan, el análisis de software avanza
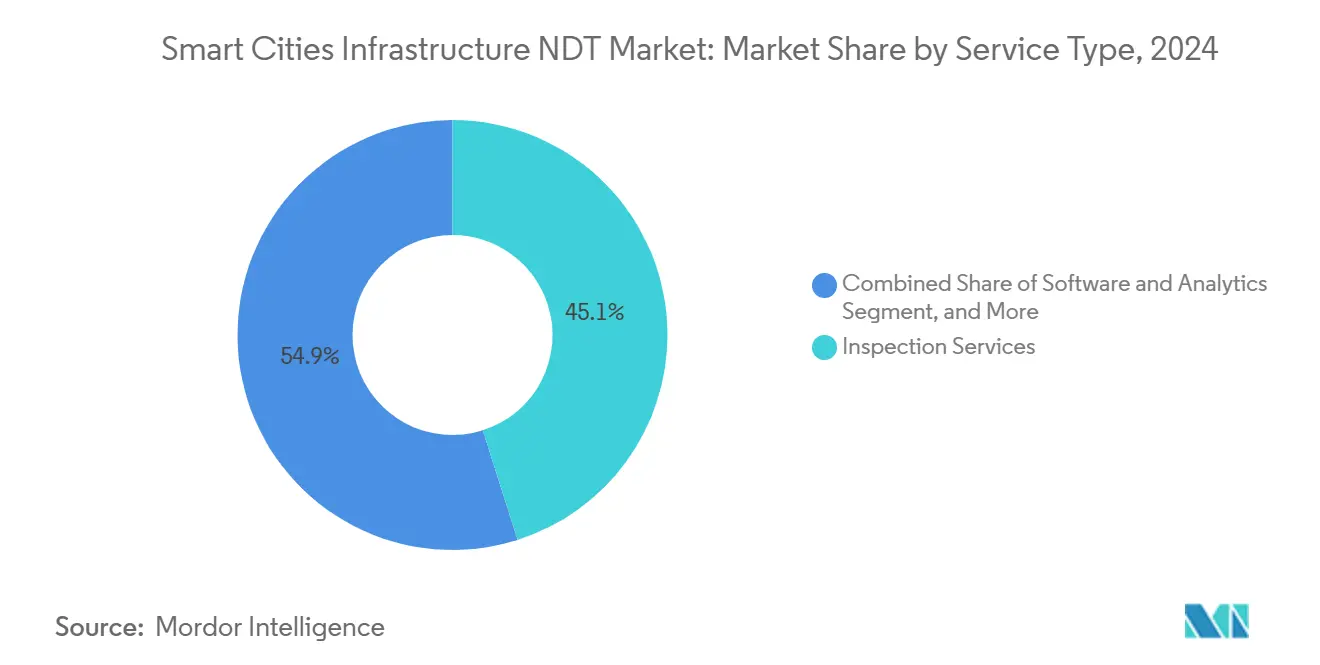
Los servicios de inspección representaron el 45.1 % de los ingresos de 2024, lo que refleja la laboriosa labor del trabajo in situ y las normas de cumplimiento que exigen firmas certificadas. Los contratos marco de servicios plurianuales agrupan inspecciones recurrentes en puentes, túneles y subestaciones, lo que proporciona a los proveedores flujos de caja predecibles. Las ventas de equipos progresan de forma más moderada debido a que los escáneres de alto rendimiento requieren largos ciclos de reemplazo. Las líneas de leasing y alquiler crecen a medida que las empresas regionales más pequeñas optan por modelos con pocos activos.
Cabe destacar que el software y la analítica registran la tasa de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 21.6 %. Los paneles de control en la nube incorporan información de sensores multimodales, superponen IA para la detección de anomalías y emiten órdenes de trabajo de mantenimiento, convirtiendo las lecturas sin procesar en inteligencia para la toma de decisiones. Varias ciudades exigen ahora que los licitadores proporcionen la transferencia de datos mediante API abiertas, lo que posiciona la analítica como el nexo que alinea los END con ecosistemas de gemelos digitales más amplios. Los servicios de capacitación y certificación también se expanden, a medida que los proveedores monetizan cursos propietarios para acelerar la capacitación de los técnicos y paliar parcialmente la escasez de Nivel III que obstaculiza el mercado de END en infraestructuras de ciudades inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: los municipios gastan más, los administradores de instalaciones crecen rápidamente
Los gobiernos municipales representaron el 40.4 % del gasto de 2024, ya que las leyes de seguridad les exigen documentar las inspecciones, y la rendición de cuentas política se intensifica tras derrumbes de gran repercusión. Con frecuencia, elaboran marcos plurianuales que agrupan las carteras de carreteras, energía y construcción, favoreciendo a los proveedores con una amplia cobertura de modalidades.
Las empresas de gestión de instalaciones son las líderes en crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 18.9 %. A medida que las torres de oficinas y los complejos de uso mixto incorporan sistemas de climatización inteligentes, sistemas fotovoltaicos y aparcamiento automatizado, los administradores de propiedades externalizan servicios especializados de END para validar la salud estructural y los objetivos energéticos. Las empresas de servicios públicos y las autoridades de transporte se encargan de una parte sustancial de la modernización de la red y la renovación del sistema de transporte. Los organismos de inspección independientes actúan como verificadores externos para propietarios tanto públicos como privados, especialmente en jurisdicciones donde las leyes de contratación pública exigen una verificación externa.
Análisis geográfico
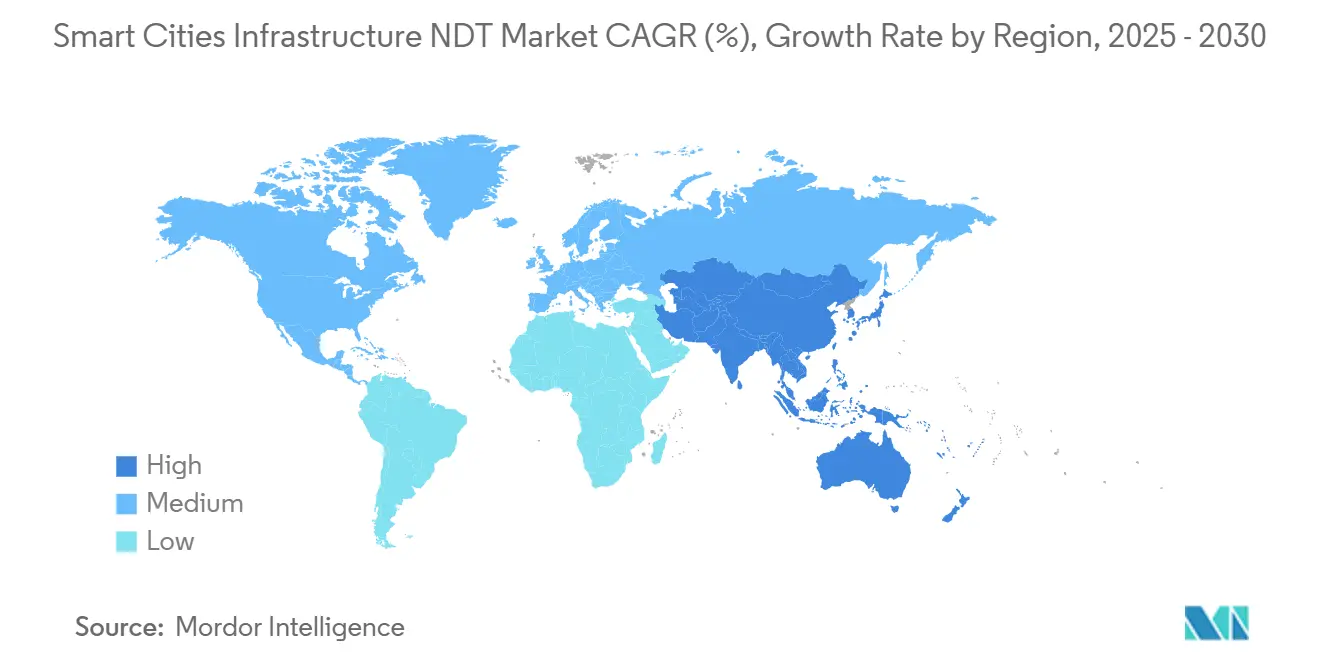
América del Norte generó el 36.7 % de los ingresos de 2024, gracias a la Ley de Inversión en Infraestructura y Empleo, de 1.2 billones de dólares. Las subvenciones federales de contrapartida canalizan fondos hacia la modernización de puentes, la instalación de sensores inteligentes en carreteras y la modernización del transporte público urbano, todo lo cual incluye cláusulas de inspección. Estados Unidos también lidera las exenciones para el vuelo de drones y la orientación ética sobre IA, lo que facilita la comercialización temprana de plataformas de evaluación automatizadas. Canadá impulsa el crecimiento con su Evaluación Nacional de Infraestructura, de 1.8 billones de dólares canadienses (1.35 billones de dólares estadounidenses), que prioriza la monitorización del ciclo de vida para la resiliencia climática.
La región Asia-Pacífico es el foco de aceleración, con una previsión de crecimiento anual compuesto (TCAC) del 19.1 %. El XIV Plan Quinquenal de China destina 14 billones de dólares a infraestructura de ciudades inteligentes, con especial atención al diagnóstico de seguridad basado en IA. La misión de la India, que abarca 100 ciudades, destina 28 1.4 millones de dólares a núcleos urbanos con abundantes TIC que requieren END integrados desde el principio. Los países del Sudeste Asiático, con la ayuda de bancos multilaterales de desarrollo, invierten fuertemente en metros elevados y redes de fibra óptica, lo que impulsa la demanda transfronteriza de capacidad de inspección certificada, que actualmente no satisface las necesidades.
Europa continúa expandiéndose de forma constante gracias al Pacto Verde Europeo. La Ola de Renovación aspira a lograr 35 millones de mejoras en edificios para 2030, cada una de las cuales requerirá comprobaciones de espesor de paredes mediante imágenes térmicas y ultrasonidos. Los Eurocódigos revisados imponen criterios más estrictos de fatiga de puentes, lo que resulta en un aumento de la frecuencia de las inspecciones. Oriente Medio y África, aunque más pequeños en términos absolutos, presentan una sólida cartera de proyectos vinculada a los planes de la Visión del Golfo 2030 y los proyectos piloto de ciudades inteligentes de la Unión Africana. Las estructuras de colaboración público-privada predominan en estas regiones, lo que convierte la capacidad del proveedor para asumir el riesgo de rendimiento en un factor decisivo.
Panorama competitivo
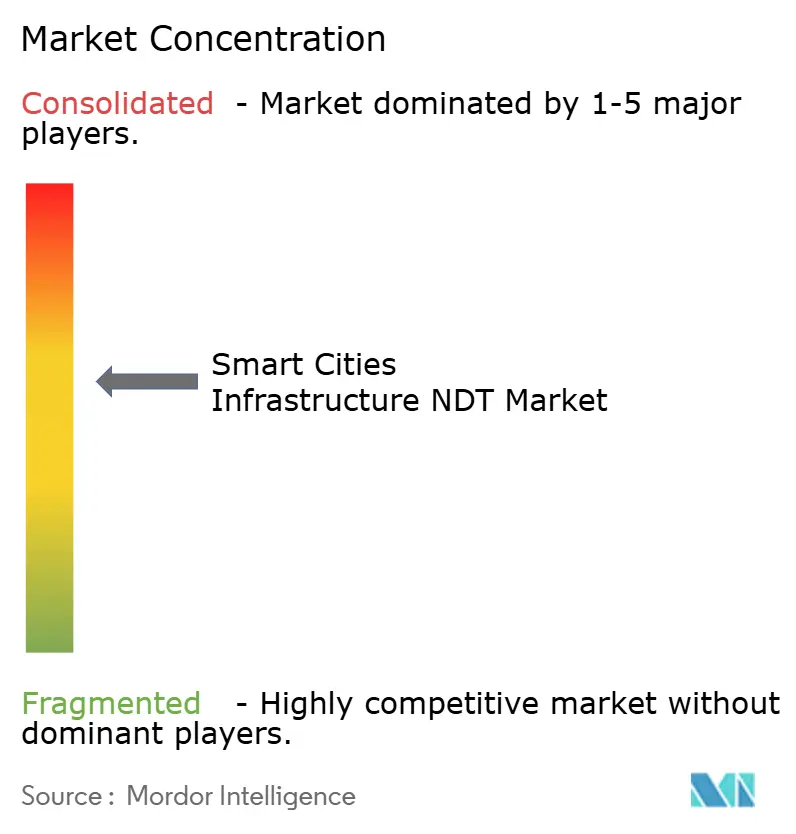
El mercado de END para infraestructuras de ciudades inteligentes está moderadamente fragmentado, y las cinco principales empresas concentran, en conjunto, una parte significativa de los ingresos. SGS, Bureau Veritas e Intertek representan menos del 8 % cada una. Estas empresas consolidadas aprovechan las redes globales de laboratorios, la acreditación ISO consolidada y las conexiones gubernamentales para obtener mandatos de inspección a nivel nacional. Actualmente, están adquiriendo boutiques de IA para mejorar la profundidad analítica, como lo demuestra la adquisición de InspectAI por parte de SGS por 85 millones de dólares en septiembre de 2025.
Los nuevos participantes en tecnología especializada aprovechan la visión artificial, la robótica y la inteligencia artificial de borde patentadas para obtener contratos especializados, en particular para drones para antenas de telecomunicaciones y rastreadores de alcantarillado autónomos. Las solicitudes de patentes en inspección automatizada aumentaron un 45 % durante 2024, lo que subraya el auge de la innovación. Las colaboraciones con gigantes de la nube como Microsoft y Siemens ilustran la convergencia entre las pruebas físicas y los ecosistemas de gemelos digitales, difuminando las fronteras entre las empresas de inspección y los integradores de software.
La escasez de mano de obra define la estrategia: los grandes proveedores son pioneros en centros de inspección remota donde expertos de nivel III supervisan a equipos subalternos in situ mediante gafas de realidad aumentada, lo que impulsa la productividad y difunde la experiencia a nivel mundial. Las credenciales de seguridad también marcan la diferencia: la certificación ISO 27001 de Zetec para dispositivos conectados le permitió obtener contratos para túneles de tráfico municipales en 2025. En general, el poder de fijación de precios se mantiene equilibrado; sin embargo, los propietarios prefieren cada vez más socios integrales que puedan garantizar el tiempo de actividad de los activos, impulsando el mercado hacia una consolidación gradual.
Líderes de la industria de END en infraestructura de ciudades inteligentes
Applus Servicios SA
Eddyfi Technologies Inc.
Zetec Inc.
Corporación Olympus-Evident
Grupo MISTRAS Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: SGS adquirió InspectAI, empresa de inspección impulsada por IA, por USD 85 millones, ampliando así las capacidades de monitoreo de ciudades inteligentes digitales.
- Agosto de 2025: Bureau Veritas se asoció con Microsoft para lanzar una plataforma de monitoreo en la nube que integra fuentes NDT con servicios IoT de Azure.
- Julio de 2025: Intertek anunció 50 millones de dólares para abrir 15 laboratorios de ciudades inteligentes en Asia-Pacífico, con el objetivo de certificar activos 5G.
- Junio de 2025: el Grupo MISTRAS adquirió el especialista en drones SkyTech Solutions por USD 35 millones para mejorar las capacidades de inspección visual de grandes estructuras.
Alcance del informe sobre el mercado global de END en infraestructura de ciudades inteligentes
| Prueba de ultrasonido |
| Pruebas radiográficas |
| Pruebas electromagnéticas |
| Pruebas de termografía |
| Ensayos de emisiones acústicas |
| Pruebas de inspección visual (drones y ROV) |
| Carreteras y puentes |
| Edificios e Instalaciones Inteligentes |
| Redes de transmisión y distribución de energía |
| Redes de agua y alcantarillado |
| Sistemas de transporte público y ferroviario |
| Centros de datos y telecomunicaciones |
| Servicios de inspección |
| Venta de equipos |
| Alquiler y Arrendamiento de Equipos |
| Capacitación y Certificación |
| Software y análisis |
| Gobiernos Municipales |
| Servicios públicos y operadores de energía |
| Autoridades de transporte |
| Empresas de gestión de instalaciones |
| Organismos de inspección independientes |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por método de prueba | Prueba de ultrasonido | ||
| Pruebas radiográficas | |||
| Pruebas electromagnéticas | |||
| Pruebas de termografía | |||
| Ensayos de emisiones acústicas | |||
| Pruebas de inspección visual (drones y ROV) | |||
| Por tipo de activo de infraestructura | Carreteras y puentes | ||
| Edificios e Instalaciones Inteligentes | |||
| Redes de transmisión y distribución de energía | |||
| Redes de agua y alcantarillado | |||
| Sistemas de transporte público y ferroviario | |||
| Centros de datos y telecomunicaciones | |||
| Por tipo de servicio | Servicios de inspección | ||
| Venta de equipos | |||
| Alquiler y Arrendamiento de Equipos | |||
| Capacitación y Certificación | |||
| Software y análisis | |||
| Por usuario final | Gobiernos Municipales | ||
| Servicios públicos y operadores de energía | |||
| Autoridades de transporte | |||
| Empresas de gestión de instalaciones | |||
| Organismos de inspección independientes | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es la valoración en 2025 del mercado de NDT de infraestructura de ciudades inteligentes?
El mercado está valorado en 0.74 millones de dólares en 2025.
¿Cuál es la tasa de crecimiento proyectada del mercado de NDT de infraestructura de ciudades inteligentes?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 17.4% y alcance los 1.65 millones de dólares en 2030.
¿Qué método de prueba representa actualmente la mayor participación en los ingresos?
Las pruebas ultrasónicas lideran con una participación del 34.2% en 2024.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico registre una CAGR del 19.1 % hasta 2030.
¿Cuál es la principal restricción a la que se enfrentan los proveedores de servicios?
La escasez de técnicos certificados de nivel III limita la capacidad de despliegue a gran escala.
¿Qué grupo de usuarios finales se está expandiendo más rápidamente?
Se proyecta que las empresas de gestión de instalaciones avancen a una tasa compuesta anual del 18.9 % hasta 2030.


