

Tamaño y participación en el mercado de etiquetas inteligentes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
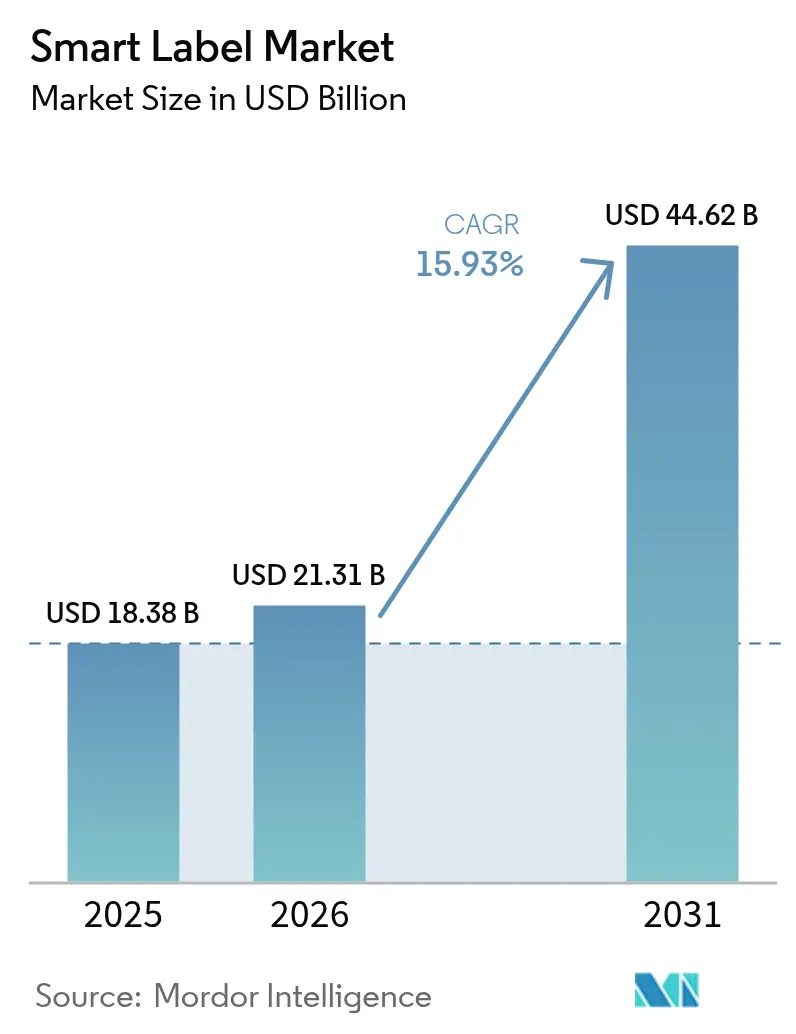
| Tamaño del mercado (2026) | USD 21.31 mil millones |
| Tamaño del mercado (2031) | USD 44.62 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.93% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etiquetas inteligentes por Mordor Intelligence
El tamaño del mercado de etiquetas inteligentes se valoró en 18.38 millones de dólares en 2025 y se estima que crecerá de 21.31 millones de dólares en 2026 a 44.62 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 15.93 % durante el período de pronóstico (2026-2031). La creciente presión regulatoria, el endurecimiento de las normas antifalsificación y las estrategias de venta minorista omnicanal están impulsando a las empresas a cambiar de códigos de barras pasivos a etiquetas conectadas que pueden capturar, almacenar y transmitir datos en tiempo real. Las nuevas normas medioambientales europeas están acelerando los lanzamientos, ya que todos los productos de consumo vendidos en el bloque deben llevar un pasaporte digital de producto para 2028, mientras que los plazos de serialización farmacéutica en EE. UU. han impulsado una carrera para etiquetar cada unidad vendible antes de 2027. La fuerte caída de los precios de las incrustaciones, la llegada de diseños de sensores sin batería y la rápida expansión del middleware basado en la nube han reducido las barreras de adopción, lo que permite a los minoristas de nivel medio y a los proveedores de logística implementar el seguimiento a nivel de artículo sin tener que reestructurar sus sistemas informáticos heredados. Mientras tanto, los avances en la miniaturización de componentes y la recolección de energía están ampliando el alcance de la tecnología más allá de la gestión de inventarios, abarcando la monitorización de la cadena de frío, la fijación dinámica de precios y la interacción con la marca.
Conclusiones clave del informe
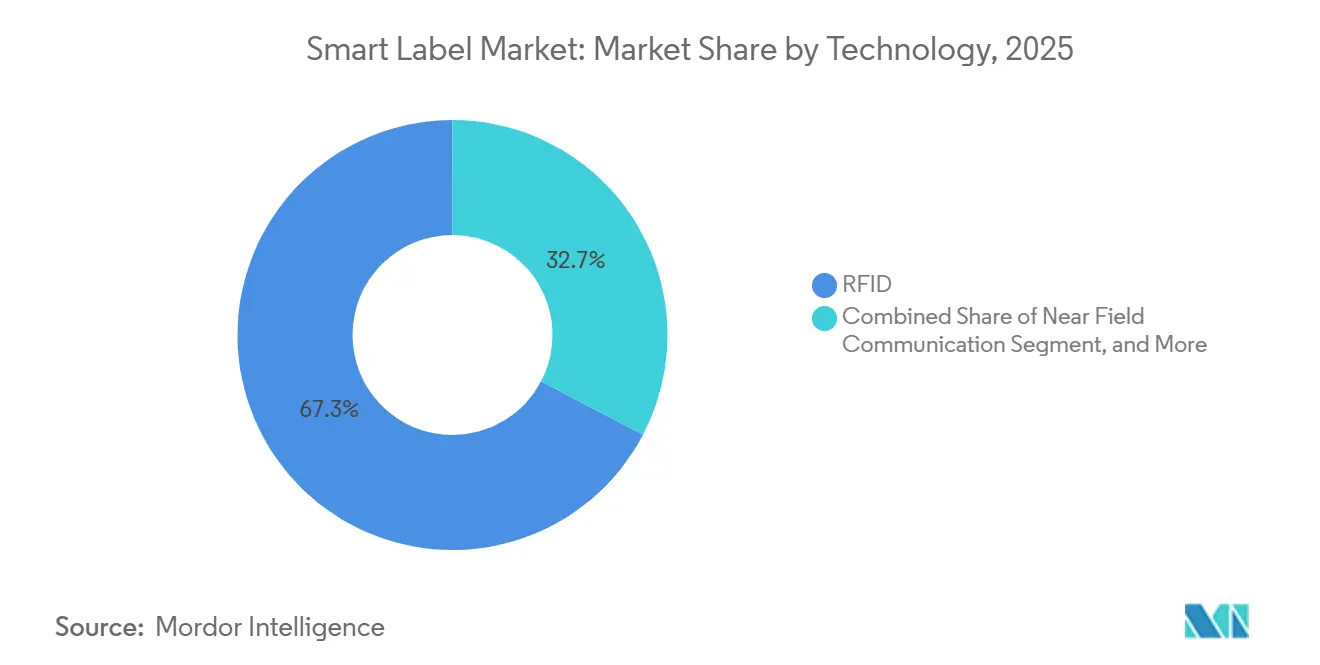
- Por tecnología, la identificación por radiofrecuencia lideró con el 67.33% de la participación de mercado de etiquetas inteligentes en 2025, mientras que se proyecta que la comunicación de campo cercano crecerá a una CAGR del 17.19% hasta 2031.
- Por industria de usuario final, el comercio minorista capturó una participación del 34.83% en 2025, mientras que se prevé que la atención médica y los productos farmacéuticos avancen a una CAGR del 17.14% hasta 2031.
- Por componente, los microcontroladores y circuitos integrados representaron el 28.74% del tamaño del mercado de etiquetas inteligentes en 2025, y se prevé que los sensores se expandan a una CAGR del 17.11% entre 2026 y 2031.
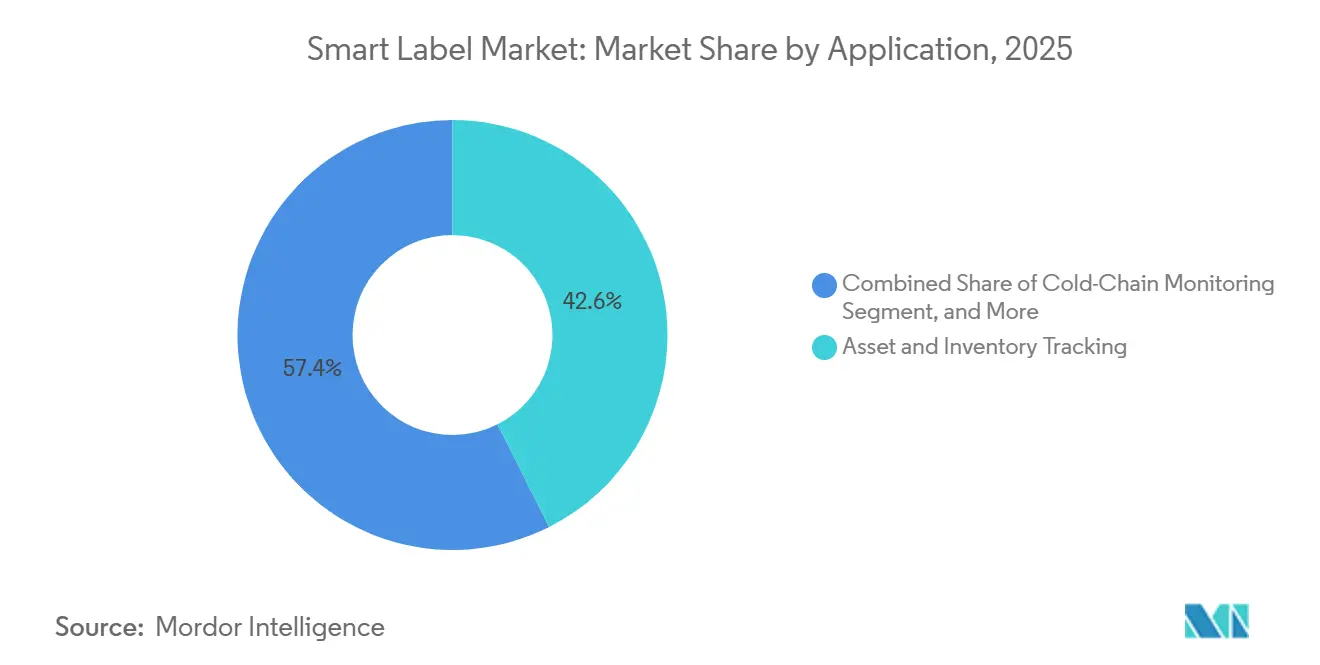
- Por aplicación, el seguimiento de activos e inventario representó el 42.57 % de los ingresos en 2025, mientras que se proyecta que el monitoreo de la cadena de frío registre una CAGR del 17.23 % durante el período de pronóstico.
- Por factor de forma de etiqueta, las etiquetas con incrustaciones húmedas y adhesivas representaron el 47.32 % de participación en los ingresos en 2025, mientras que se espera que las etiquetas con sensores flexibles imprimibles aumenten a una CAGR del 16.94 % hasta 2031.
- Por geografía, Asia-Pacífico representó el 38.29% de los ingresos globales en 2025, y se anticipa que Medio Oriente registrará la CAGR más rápida del 16.91% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de etiquetas inteligentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de RFID para la visibilidad del inventario | + 3.2% | Global, con concentración en centros minoristas de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de medidas antifalsificación en las cadenas de suministro farmacéuticas | + 2.8% | Global, más fuerte en América del Norte y Europa gracias a la aplicación de la FMD por parte de la FDA y la UE | Corto plazo (≤ 2 años) |
| La expansión del comercio minorista omnicanal requiere precios en tiempo real | + 2.5% | América del Norte y Europa, con adopción emergente en los centros urbanos de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Creciente penetración de la logística basada en IoT | + 2.3% | Global, con ganancias tempranas en los corredores logísticos de Medio Oriente y las zonas de fabricación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aparición de etiquetas impresas con sensores sin batería para la integridad de la cadena de frío | + 2.0% | Europa y Asia-Pacífico, impulsadas por la distribución farmacéutica y de alimentos frescos | Largo plazo (≥ 4 años) |
| Mandatos de envases ESG de la UE (PPWR 2026): Aceleración de la integración de etiquetas inteligentes | + 2.7% | Europa, con influencia indirecta sobre marcas multinacionales que operan a nivel mundial | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de RFID para la visibilidad del inventario
La RFID a nivel de artículo eleva la precisión del recuento de existencias de menos del 65 % a aproximadamente el 98 %, reduciendo los eventos de falta de existencias hasta en un 50 %. [1] GS1, “EPC Standards”, gs1.org Walmart amplió su mandato de proveedores en 2025 para cubrir artículos para el hogar y electrónica, impulsando la codificación hacia arriba en los sitios de fabricación y convirtiendo los datos del portal en tiempo real en disparadores de reabastecimiento automatizados. Los envíos de lectores aumentaron drásticamente, con Zebra Technologies informando un crecimiento del 40 % interanual en portales fijos durante la primera mitad de 2025. La última actualización de GS1 EPCIS ahora admite memoria de usuario de 256 bits, lo que permite a las marcas escribir números de lote y certificados de sostenibilidad en una sola incrustación.
Creciente demanda de medidas antifalsificación en las cadenas de suministro farmacéuticas
La serialización obligatoria a nivel de unidad según las leyes de EE. UU. y la UE ha convertido las etiquetas inteligentes a prueba de manipulaciones en un elemento de costo no discrecional para los fabricantes de medicamentos. [2] Administración de Alimentos y Medicamentos de EE. UU., “Ley de Seguridad de la Cadena de Suministro de Medicamentos”, fda.gov Avery Dennison lanzó una etiqueta de holograma, RFID y NFC en 2025 para brindar autenticación de tres factores en los mostradores de farmacia. La OMS ahora acepta los registros de eventos RFID como evidencia primaria en las inspecciones posteriores a la comercialización, lo que da a los fabricantes por contrato otro incentivo para migrar de los registros en papel. El regulador de la India está probando RFID anclado en blockchain para productos biológicos de alto valor, lo que señala un impulso regional más amplio contra los medicamentos oncológicos falsificados.
La expansión del comercio minorista omnicanal requiere precios en tiempo real
Las etiquetas electrónicas para estantes permiten cambios de precio cada 15 minutos, lo que genera ganancias de margen de 2 a 4 puntos porcentuales en comestibles y electrónica de consumo. [3] SES-imagotag, “Informe anual 2025”, ses-imagotag.com Carrefour completó una implementación en 1,200 tiendas en 2025, y SES-imagotag ahora envía más de 300 millones de unidades al año. Las nuevas ESL integran NFC para que los compradores puedan acercar para obtener datos sobre alérgenos y descuentos personalizados, convirtiendo el borde del estante en un punto de contacto de marketing. Pricer presentó un modelo alimentado por energía solar en 2026 que elimina el cambio de baterías bajo iluminación LED, reduciendo el costo total de propiedad en un 35 %.
Creciente penetración de la logística basada en IoT
Los proveedores de logística externos integran RFID en contenedores reutilizables para automatizar la conciliación en la puerta de embarque, lo que reduce el tiempo de permanencia de los remolques hasta en 30 minutos. Honeywell envió más de 500,000 lectores para la automatización de almacenes en 2025, la mayoría a centros logísticos de Asia-Pacífico. Dubái ahora exige el etiquetado RFID para todas las importaciones con control de temperatura, lo que genera una demanda impulsada por el cumplimiento normativo en Oriente Medio. Las etiquetas con sensor sin batería de Roambee captan la energía de radiofrecuencia ambiental, lo que ofrece a los pilotos transfronterizos de DHL una forma sin mantenimiento de rastrear el estado y la ubicación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de hardware e integración para pequeños minoristas | -1.5% | Global, con impacto agudo en América del Sur, África y el sur de Asia. | Mediano plazo (2-4 años) |
| Falta de estándares universales de interoperabilidad | -1.2% | Global, que afecta a las cadenas de suministro multinacionales y a la logística transfronteriza | Largo plazo (≥ 4 años) |
| Las limitaciones en el suministro de semiconductores retrasan la disponibilidad de los circuitos integrados RFID UHF | -1.8% | Global, con cuellos de botella concentrados en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulaciones de privacidad de datos que limitan el análisis de la interacción del consumidor con NFC | -1.0% | Europa y América del Norte, con un escrutinio regulatorio emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de hardware e integración para pequeños minoristas
Un minorista con una sola sede aún enfrenta un precio de entre 50,000 y 150,000 USD por lectores, codificadores y middleware, a pesar de que los costos de inserción se han reducido a 0.05 USD en grandes volúmenes. Los programas de arrendamiento de Honeywell y SATO reducen los costos iniciales a aproximadamente 800 USD al mes; sin embargo, los reducidos márgenes netos, inferiores al 3 %, mantienen a muchos independientes al margen. La mano de obra de codificación añade entre 0.03 y 0.06 USD por unidad, lo que perjudica la rentabilidad frente a los códigos de barras. El SaaS basado en la nube ayuda, pero la banda ancha irregular en los mercados rurales limita su adopción.
Falta de estándares universales de interoperabilidad
GS1 define la estructura de datos, pero los proveedores de middleware añaden extensiones propietarias que impiden la decodificación multiplataforma, obligando a las marcas a mantener inventarios de etiquetas duplicados. La actualización del protocolo ISO de 2024 introdujo la autenticación criptográfica, pero menos del 20 % de los lectores instalados la admiten, lo que fragmenta la base. Apple solo abrió parcialmente el acceso al elemento seguro NFC tras la presión antimonopolio de la UE en 2025, lo que pone de manifiesto la persistencia de silos en el ecosistema móvil. Estas brechas añaden entre 30 y 60 días a los plazos de implementación y elevan los presupuestos de integración hasta en un 25 %.
Análisis de segmento
Por tecnología: RFID mantiene su primacía a medida que NFC se acelera
La identificación por radiofrecuencia (RFID) capturó el 67.33 % del mercado de etiquetas inteligentes en 2025, lo que subraya el papel fundamental de esta tecnología en el seguimiento de inventarios de gran volumen, donde los rangos de lectura de 3 a 10 metros permiten el escaneo automatizado de portales. El lanzamiento de chips pasivos de alcance extendido, como el M800 de Impinj con cobertura de 30 metros, está ampliando los casos de uso del seguimiento de activos en exteriores y consolidando el dominio de la RFID en el mercado de las etiquetas inteligentes.
La comunicación de campo cercano (NFC) avanza a una tasa de crecimiento anual compuesta (TCAC) del 17.19 % hasta 2031, con más de 1.4 millones de smartphones que se envían anualmente con tecnología de lectura táctil, lo que reduce la fricción del hardware para la interacción con el consumidor. Las etiquetas electrónicas para estantes con NFC ahora ofrecen información nutricional y recompensas de fidelidad con un solo toque, transformando la tecnología de una simple autenticación a un canal de marketing, una evolución que está conquistando la porción de mayor crecimiento del mercado de etiquetas inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el crecimiento del sector salud supera el volumen minorista
En 2025, el comercio minorista representó el 34.83 % de los ingresos globales, impulsado por la adopción del etiquetado a nivel de artículo por parte de las cadenas de ropa para reducir las pérdidas, mejorar la precisión del inventario y facilitar la recogida en tienda. Esta adopción no solo mejoró la eficiencia operativa, sino que también mejoró la satisfacción del cliente al permitir un procesamiento de pedidos más rápido y preciso. El mandato de Walmart para proveedores en 2025, que trasladó la codificación a los centros de distribución, consolidó aún más el papel de la RFID en el mercado de las etiquetas inteligentes, estableciendo un referente para otros minoristas.
Se prevé que los sectores de la salud y la industria farmacéutica, que se enfrentan a plazos de serialización según las normas DSCSA de EE. UU. y FMD de la UE para 2027, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 17.14 %, la más rápida de todos los sectores, ya que cada unidad de medicamento exige una identidad digital segura. Este crecimiento se ve reforzado por la creciente necesidad de trazabilidad y transparencia en la cadena de suministro para garantizar la seguridad del paciente y el cumplimiento normativo. Por otro lado, las etiquetas con sensores sin batería, que monitorizan constantemente los datos de temperatura, están mejorando el cumplimiento normativo y ampliando el mercado de etiquetas inteligentes dentro de las cadenas de frío reguladas. Estas etiquetas son especialmente cruciales para mantener la integridad de los productos sensibles a la temperatura, como vacunas y productos biológicos, a lo largo de la cadena de suministro.
Por componente: Sensor Momentum se basa en electrónica impresa
En 2025, los microcontroladores y circuitos integrados representaron el 28.74 % de los ingresos, lo que subraya la dependencia de cada incrustación del silicio para el almacenamiento de datos y la gestión de la energía. Gracias a avances como la unión de chips invertidos y las técnicas de antena encapsulada, los perfiles se han reducido a 0.3 milímetros. Esta innovación permite a los convertidores integrar etiquetas sin problemas en viales farmacéuticos sin interferir con el equipo de llenado y acabado.
Los sensores liderarán la carrera de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 17.11 % hasta 2031. Este auge se debe a los diseños impresos de recolección de energía, que eliminan las baterías de celda de botón y reducen los costos de propiedad a cinco años en aproximadamente un 40 %. Mientras tanto, las plataformas de análisis basadas en la nube están capitalizando estos flujos de datos mejorados, generando ingresos por suscripción. Este aumento en los ingresos por suscripción está expandiendo el tamaño general del mercado de etiquetas inteligentes, incluso cuando los márgenes del hardware se enfrentan a una compresión.
Por aplicación: La integridad de la cadena de frío supera al seguimiento de activos
El seguimiento de activos e inventario representó el 42.57 % de la cuota de mercado de etiquetas inteligentes en 2025, ya que minoristas y almacenes dependen de las lecturas del portal para lograr una precisión de stock del 98 %. En las plantas automotrices, los eventos de etiquetas en tiempo real vinculados a los activadores MES desempeñan un papel crucial en la optimización de las operaciones, reduciendo el stock de reserva hasta en un 25 %. Este proceso no solo mejora la eficiencia, sino que también satisface una demanda significativa, aunque en constante evolución, dentro del sector.
Se prevé que la monitorización de la cadena de frío crezca a una sólida tasa de crecimiento anual compuesta (TCAC) del 17.23 % hasta 2031. Este aumento se produce tras la aprobación por parte de la OMS de los registros electrónicos como prueba de cumplimiento, lo que ha influido significativamente en los estándares operativos de los distribuidores de vacunas y los transportistas de productos biológicos. Como resultado, estos actores clave están adoptando cada vez más etiquetas con sensores para garantizar el cumplimiento normativo y mejorar la eficiencia de la cadena de suministro. Estas implementaciones no solo impulsan un rápido crecimiento en el mercado de las etiquetas inteligentes, sino que también desempeñan un papel fundamental en la mejora de la trazabilidad y la rendición de cuentas. Facilitan las retiradas de productos basadas en datos y las auditorías de procedencia, esenciales para mantener los estándares de calidad y seguridad en las cadenas de suministro alimentarias y farmacéuticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por factor de forma de etiqueta: Las pegatinas con sensores flexibles alteran el statu quo
Las etiquetas adhesivas con incrustación húmeda representaron el 47.32 % de los ingresos en 2025, ya que el adhesivo sensible a la presión es compatible con la mayoría de los envases de cartón y bolsas de polietileno. En la industria textil, las antenas de gran tamaño en las etiquetas colgantes son la norma. Estas etiquetas permiten lecturas de 10 metros, lo cual es crucial para optimizar las operaciones, facilitando tanto el pago por lotes como la prevención de pérdidas en un flujo de trabajo único y eficiente.
Se proyecta que las etiquetas flexibles imprimibles para sensores crecerán a una tasa de crecimiento anual compuesta (TCAC) del 16.94 %, superando a todos los demás formatos, ya que los sustratos de papel integran transistores orgánicos con antenas de captación de energía para cumplir con las normas de reciclabilidad de la UE sin generar residuos de baterías. Las etiquetas en molde también están ganando terreno en las bolsas reutilizables de las cadenas de suministro de la industria automotriz, incorporando identificaciones permanentes que amplían aún más la cuota de mercado de las etiquetas inteligentes en el sector de transporte duradero.
Análisis geográfico
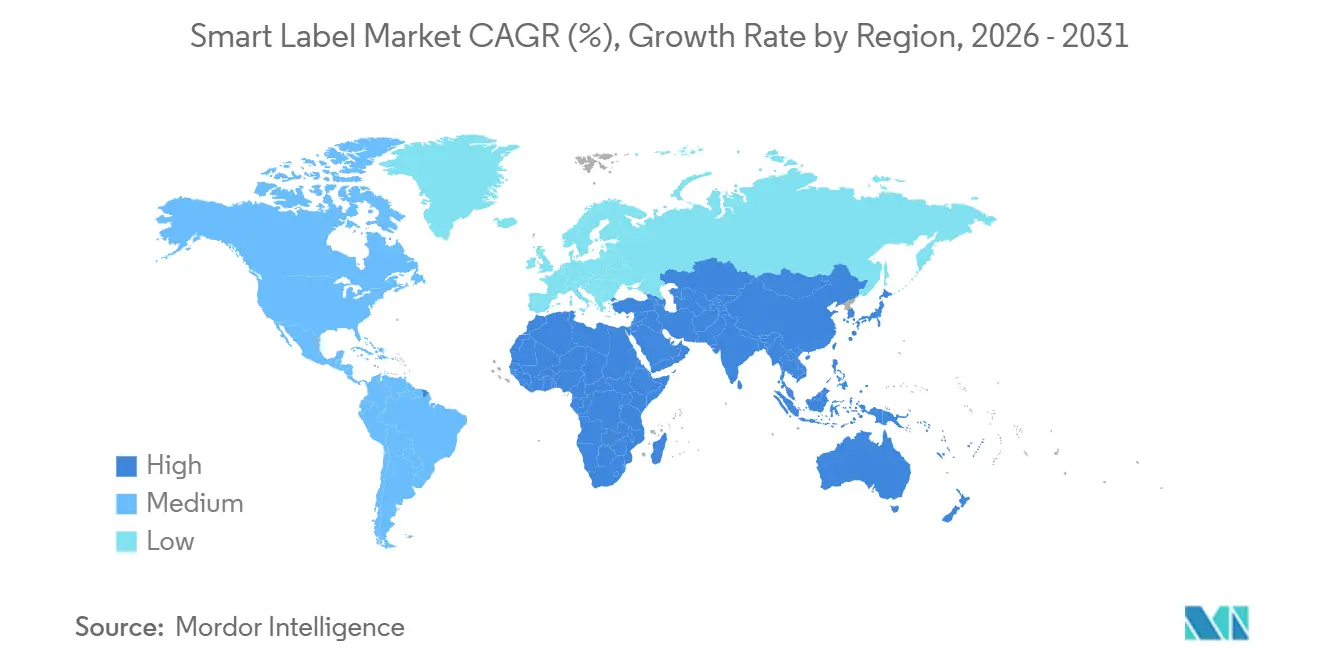
Asia-Pacífico representó el 38.29 % de los ingresos globales en 2025, lo que refleja las exigencias gubernamentales que exigen el etiquetado a nivel de artículo para prendas de vestir y productos electrónicos de alta gama vendidos en ciudades chinas de primer nivel. Las regulaciones chinas impulsan grandes implementaciones que se extienden a las cadenas de suministro nacionales. Las marcas japonesas de tiendas de conveniencia instalaron más de 50 millones de etiquetas electrónicas para estantes en 2025, lo que redujo drásticamente las horas de trabajo dedicadas a la modificación diaria de precios. El organismo regulador de medicamentos de la India inició un programa piloto de serialización RFID para productos oncológicos, lo que impulsó la demanda inicial entre los fabricantes contratados. En Corea del Sur, los minoristas vinculan las etiquetas colgantes NFC a los programas de fidelización, lo que aumenta las tasas de recompra en aproximadamente un 30 %.
El crecimiento de Europa depende del Reglamento sobre Envases y Residuos de Envases, que exige un pasaporte digital de producto para cada bien de consumo vendido a partir de 2028. Los proveedores de automoción en Alemania incorporan RFID en contenedores reutilizables para reducir el tiempo de permanencia en la puerta del muelle hasta en 30 minutos. El Servicio Nacional de Salud del Reino Unido está probando botiquines RFID que han reducido las discrepancias en sustancias controladas en un 40 % en las primeras pruebas. La cadena francesa Carrefour completó la implementación de etiquetas electrónicas en 1,200 tiendas que actualizan los precios cada 15 minutos y respaldan las estrategias de logística omnicanal.
Norteamérica sigue siendo un territorio de alta penetración, pero los plazos de serialización de productos sanitarios bajo la DSCSA mantienen elevados los niveles de inversión. Walmart trasladó la codificación a los centros de distribución en 2025, liberando así al personal de las tiendas para las tareas de interacción con los clientes. El sector canadiense del cannabis utiliza RFID para cumplir con las regulaciones desde la semilla hasta la venta, un marco que ahora adoptan los exportadores de nutracéuticos. Se proyecta que Oriente Medio registre la tasa de crecimiento anual compuesta (TCAC) regional más rápida, del 16.91 %, gracias a los corredores logísticos de Saudi Vision 2030 y a la digitalización de la cadena de frío de los Emiratos Árabes Unidos. Los primeros pilotos en el sector minorista de Brasil y los programas de trazabilidad de la cadena de frío farmacéutica de Argentina señalan la primera ola de adopción en Sudamérica. En conjunto, estas dinámicas regionales expanden el mercado general de etiquetas inteligentes al atraer al ecosistema a nuevos compradores orientados al cumplimiento normativo.
Panorama regulatorio
Las normas de trazabilidad y etiquetado, impulsadas por la normativa, constituyen un factor clave para la adopción de etiquetas inteligentes en los sectores de envases, venta minorista y cadenas de suministro reguladas. En la Unión Europea, el Reglamento (UE) 2025/40 (Reglamento sobre envases y residuos de envases, PPWR) promueve la armonización de la identificación de los envases y la documentación de conformidad, cuya aplicación es obligatoria a partir del 12 de agosto de 2026. La Comisión Europea también publicó la Comunicación C(2026) 3702 en junio de 2026 para aclarar los requisitos de etiquetado y composición de los materiales relacionados con el PPWR, reforzando el papel de los soportes legibles por máquina y los enfoques de etiquetado digital alineados con las iniciativas del Pasaporte Digital de Producto.
En Estados Unidos, las acciones de la FDA que afectan la identificación y el marcado de productos siguen influyendo en las especificaciones de las etiquetas inteligentes en el sector sanitario y otros ámbitos. En marzo de 2026, la FDA publicó una norma definitiva para modernizar el formato del Código Nacional de Medicamentos (NDC) a una estructura uniforme de 12 dígitos y permitir códigos de barras lineales y no lineales en las etiquetas de los medicamentos, manteniendo al mismo tiempo el apoyo a los enfoques alineados con GS1 para la identificación numérica estandarizada en la cadena de suministro de medicamentos bajo la implementación vinculada a la DSCSA. En cuanto al diseño de símbolos y códigos de barras para envases, la ISO publicó la norma ISO 22742:2026 en mayo de 2026, que proporciona requisitos actualizados para códigos de barras lineales y símbolos 2D en los envases de productos que influyen en el diseño, la verificación y la interoperabilidad de las etiquetas en implementaciones globales.
Análisis de la cadena de valor
La cadena de valor de las etiquetas inteligentes abarca la fabricación de semiconductores e incrustaciones (circuitos integrados RFID y NFC, antenas e incrustaciones), la impresión y conversión (materiales para etiquetas, adhesivos, incrustaciones húmedas y construcciones especiales), el ensamblaje de soluciones (integración de sensores, características de seguridad contra manipulaciones y sustratos protectores) y la habilitación posterior (lectores, codificación, middleware y aplicaciones empresariales). Los convertidores de etiquetas y las impresoras de empaques se encuentran en el centro de la ampliación de escala, equilibrando las limitaciones de velocidad de línea en el llenado a alta velocidad con los requisitos de codificación y verificación. Los cuellos de botella operativos suelen aparecer en la puesta en marcha (ajuste del lector y el codificador), la validación de la confiabilidad en entornos logísticos exigentes y la gobernanza de datos a medida que los eventos a nivel de artículo se vinculan con los registros de lote, partida y ubicación.
Los organismos de normalización y las asociaciones industriales influyen cada vez más en cómo se mueven los datos entre los participantes. El trabajo de GS1 en estándares que permiten los Pasaportes Digitales de Producto (DPP) se utiliza para alinear los identificadores y los datos de eventos en implementaciones de QR/Data Matrix, RAIN RFID y NFC, lo que ayuda a las marcas a evitar inventarios de etiquetas paralelos por región. En el lado del ecosistema, AIPIA lanzó la Red Interactiva de Embalaje de Marca (IBPN) en 2025 para respaldar los estándares de medición y los marcos de ROI para el embalaje conectado en marcas, agencias y proveedores de tecnología. Con los plazos de cumplimiento del PPWR (Reglamento (UE) 2025/40) en Europa, estos esfuerzos aumentan la necesidad de programas coordinados que abarquen materiales, conversión e integración de TI en lugar de proyectos piloto aislados.
Panorama competitivo
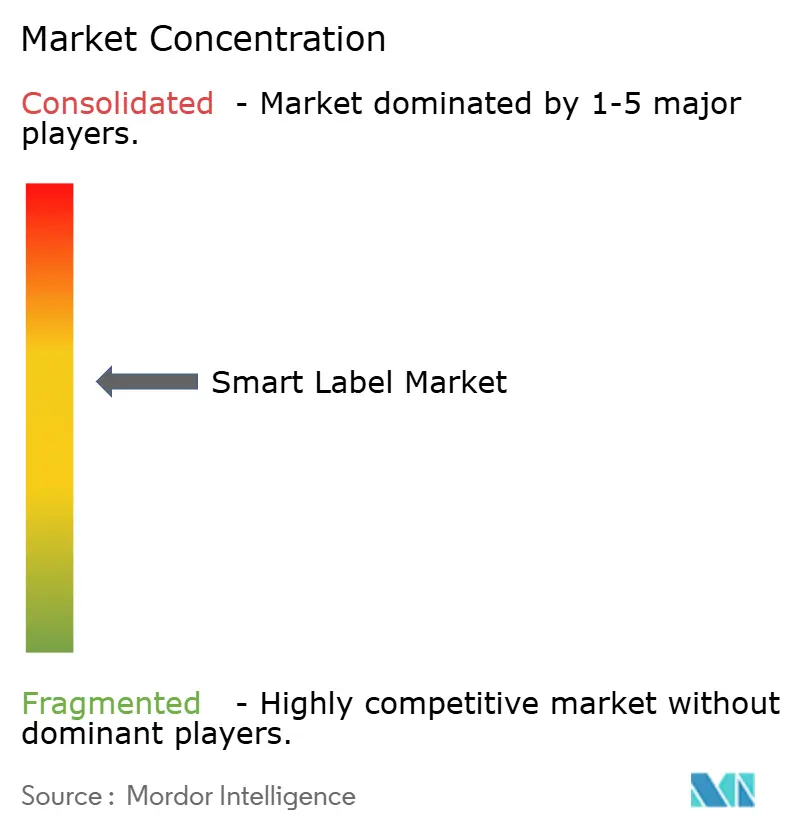
El mercado competitivo está moderadamente fragmentado, con los cinco principales proveedores representando aproximadamente entre el 35% y el 40% de los ingresos, lo que deja espacio para especialistas regionales y startups de electrónica impresa. Avery Dennison y CCL Industries ahora producen incrustaciones RFID internamente, lo que reduce el costo del material y ofrece etiquetas precodificadas que acortan los plazos de entrega para los minoristas que se apresuran a cumplir con las normativas. Stora Enso promueve sustratos de fibra con electrónica integrada para cumplir con los requisitos de reciclabilidad, mientras que los convertidores de etiquetas en China y Vietnam amplían su capacidad, pero aún dependen de chips importados que generan primas percibidas por riesgo de suministro.
Los proveedores de chips ejercen una influencia descomunal, ya que la disponibilidad de silicio dicta las fechas de envío para cada actor del mercado. NXP envió su UCODE 9 número dos mil millones en octubre de 2025 y prioriza los pedidos de automoción e industria durante los picos de asignación, lo que obliga a los convertidores minoristas a asegurar el inventario con meses de antelación. La nueva familia M800 de Impinj ofrece un alcance de lectura pasiva de 30 metros y cifrado AES-128, lo que amplía el seguimiento seguro sin aumentar la carga de la batería. Las solicitudes de patentes en RFID de ultraalta frecuencia aumentaron un 18 % en 2025, principalmente dirigidas a los circuitos de detección de manipulaciones exigidos por la normativa farmacéutica.
SES-imagotag y Pricer, especialistas en etiquetas electrónicas para estanterías, han integrado radios NFC y Bluetooth para convertir las pantallas de precios en nodos de interacción bidireccional. Mientras tanto, la presión sobre los precios de los nuevos participantes chinos impulsa a los proveedores consolidados hacia análisis de software como servicio que justifican las suscripciones premium. Thinfilm y Roambee promueven las etiquetas con sensor sin batería que reducen drásticamente los costes de propiedad a cinco años en aproximadamente un 40%, lo que resulta atractivo para las marcas centradas en métricas de sostenibilidad. Zebra Technologies reforzó su conjunto de herramientas de análisis con la adquisición de una participación minoritaria en una empresa europea de middleware, lo que indica una transición más amplia del margen de hardware a los ingresos recurrentes. Estas medidas aumentan gradualmente las barreras de entrada, pero el mercado aún prioriza la innovación sobre la escala, manteniendo una alta intensidad competitiva.
Líderes de la industria de las etiquetas inteligentes
Avery Dennison Corporation
Industrias CCL Inc.
Zebra Technologies Corp.
Honeywell International Inc.
Tecnología Alien LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Zebra Technologies presentó en Automate 2026 un ecosistema basado en visión artificial que admite flujos de trabajo de impresión y aplicación totalmente automatizados e integrados, con validación de etiquetas y paquetes mediante RFID. Al incorporar la verificación directamente en las líneas de producción, la empresa busca reducir la gestión de incidencias y facilitar la escalabilidad de la identificación a nivel de artículo sin sacrificar la productividad.
- Mayo de 2026: Avery Dennison anunció la certificación de equivalencia OCC (OCC-E) y la precalificación How2Recycle para sus nuevos productos de etiquetas de papel térmico. Este anuncio vincula los programas de etiquetado inteligente con los requisitos de reciclabilidad y recuperación, lo cual cobra mayor relevancia a medida que se endurecen las normas de identificación y documentación de envases en los principales mercados.
- Febrero de 2026: Avery Dennison anunció la integración a gran escala, pionera en el mercado, del FlexIC NFC Connect de Pragmatic Semiconductor en su cartera de incrustaciones NFC. El acceso a NFC flexible basado en circuitos integrados a gran escala amplía la gama de sustratos y formatos viables para etiquetas conectadas, lo que permite una mayor implementación en productos de consumo y programas de embalaje que cumplen con las normativas.
Alcance del informe del mercado global de etiquetas inteligentes
El informe de mercado de etiquetas inteligentes está segmentado por tecnología (RFID, vigilancia electrónica de artículos, comunicación de campo cercano, etiquetas de detección, etiqueta electrónica de estante, otras tecnologías), industria del usuario final (venta minorista, atención médica y productos farmacéuticos, logística y transporte, fabricación e industria, alimentos y bebidas, otras industrias de usuario final), componente (microcontroladores / circuitos integrados, baterías y unidades de energía, antenas y transceptores, sensores, software y middleware, sustrato y materiales de protección), aplicación (seguimiento de activos e inventario, antirrobo y seguridad, monitoreo de la cadena de frío, precios dinámicos y promoción, autenticación de marca y participación del consumidor, gestión de trabajo en proceso), factor de forma de la etiqueta (etiquetas de incrustación húmeda / adhesivas, etiquetas colgantes, etiquetas en molde, etiquetas textiles y de prendas de vestir, etiquetas de sensor flexibles imprimibles) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Medio Oriente y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| RFID |
| Vigilancia electrónica de artículos |
| Near Field Communication |
| Etiquetas de detección |
| Etiqueta de estante electrónica |
| Otras tecnologias |
| Venta al Por Menor |
| Salud y Farmacia |
| Logística y Transporte |
| Fabricación e Industrial |
| Alimentos y Bebidas |
| Otras industrias de usuarios finales |
| Microcontroladores/CI |
| Baterías y unidades de potencia |
| Antenas y transceptores |
| de altura |
| Software y middleware |
| Sustrato y materiales de protección |
| Seguimiento de activos e inventario |
| Antirrobo y seguridad |
| Monitoreo de la cadena de frío |
| Promoción y precios dinámicos |
| Autenticación de marca y compromiso del consumidor |
| Gestión de trabajos en proceso |
| Etiquetas adhesivas o de incrustación húmeda |
| Etiquetas colgantes |
| Etiquetas en molde |
| Etiquetas para textiles y prendas de vestir |
| Etiquetas de sensores flexibles imprimibles |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| por Tecnología | RFID | ||
| Vigilancia electrónica de artículos | |||
| Near Field Communication | |||
| Etiquetas de detección | |||
| Etiqueta de estante electrónica | |||
| Otras tecnologias | |||
| Por industria del usuario final | Venta al Por Menor | ||
| Salud y Farmacia | |||
| Logística y Transporte | |||
| Fabricación e Industrial | |||
| Alimentos y Bebidas | |||
| Otras industrias de usuarios finales | |||
| Por componente | Microcontroladores/CI | ||
| Baterías y unidades de potencia | |||
| Antenas y transceptores | |||
| de altura | |||
| Software y middleware | |||
| Sustrato y materiales de protección | |||
| por Aplicación | Seguimiento de activos e inventario | ||
| Antirrobo y seguridad | |||
| Monitoreo de la cadena de frío | |||
| Promoción y precios dinámicos | |||
| Autenticación de marca y compromiso del consumidor | |||
| Gestión de trabajos en proceso | |||
| Por factor de forma de etiqueta | Etiquetas adhesivas o de incrustación húmeda | ||
| Etiquetas colgantes | |||
| Etiquetas en molde | |||
| Etiquetas para textiles y prendas de vestir | |||
| Etiquetas de sensores flexibles imprimibles | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿A qué velocidad se espera que se expanda el mercado de etiquetas inteligentes entre 2026 y 2031?
Se proyecta que crecerá a una tasa compuesta anual del 15.93%, pasando de USD 21.31 millones en 2026 a USD 44.62 millones en 2031.
¿Qué tecnología experimentará el crecimiento más rápido en adopción?
Se pronostica que la comunicación de campo cercano avanzará a una CAGR del 17.19 % a medida que los minoristas aprovechan las funciones de autenticación con un toque en 1.4 millones de teléfonos inteligentes habilitados para NFC.
¿Por qué la atención sanitaria está surgiendo como el segmento de usuarios finales de más rápido crecimiento?
Los plazos de serialización a nivel de unidad según la DSCSA de EE. UU. y la FMD de la UE requieren que cada paquete farmacéutico lleve un identificador digital seguro, lo que impulsa una CAGR del 17.14 % en la adopción de la atención médica.
¿Cuál es la principal barrera de costos para los pequeños minoristas?
Los costos iniciales de hardware e integración de USD 50,000 a USD 150,000 por tienda, incluso después de que los precios de venta hayan bajado, siguen siendo prohibitivos para los independientes que operan con márgenes estrechos.
¿Qué región es probable que registre el mayor crecimiento hasta 2031?
Se proyecta que Oriente Medio, con el apoyo de los programas logísticos Saudi Vision 2030 y la digitalización de la cadena de frío de los Emiratos Árabes Unidos, alcance una CAGR del 16.91 %.
¿Cómo están cambiando las etiquetas de sensores impresas y sin batería el monitoreo de la cadena de frío?
Al recolectar energía de radiofrecuencia ambiental, eliminan los reemplazos de celdas de moneda y reducen los costos de propiedad a cinco años en alrededor del 40%, lo que hace que el registro continuo de temperatura sea viable a escala.


