

Tamaño y participación en el mercado de la minería inteligente
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 18.77 mil millones |
| Tamaño del mercado (2031) | USD 31.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.16% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de minería inteligente por Mordor Intelligence
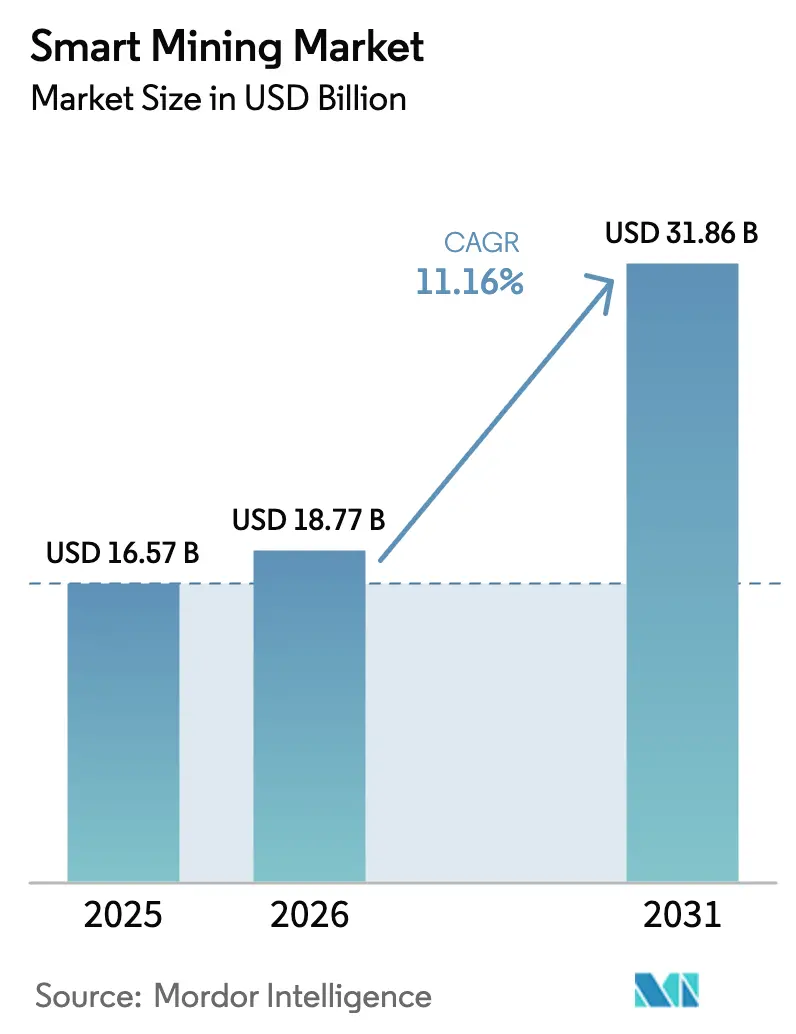
Se proyecta que el tamaño del mercado de la minería inteligente será de USD 16.57 millones en 2025, USD 18.77 millones en 2026 y alcanzará los USD 31.86 millones para 2031, con un crecimiento anual compuesto (CAGR) del 11.16 % entre 2026 y 2031. Esta tendencia alcista se ve impulsada por la aceleración de las implementaciones de transporte autónomo, la analítica en tiempo real para el mantenimiento predictivo y la implementación de la tecnología 5G privada, que conecta miles de sensores con una latencia inferior a 10 milisegundos. La demanda de litio, cobalto y tierras raras de grado de batería impulsa a los inversores hacia la extracción digital que reduce el consumo de energía y la intensidad del agua, a la vez que cumple con los límites de emisiones más estrictos. Los fabricantes de equipos originales (OEM) expanden los gemelos digitales y el software de gestión de flotas para captar los ingresos por servicios posventa, mientras que los proveedores de analítica especializada se centran en la predicción de la ley del mineral y la optimización energética. La complejidad de la integración, la exposición a la ciberseguridad y la escasez de habilidades aún limitan a los operadores de nivel medio, que no siempre pueden justificar ciclos de recuperación de cuatro años.
Conclusiones clave del informe
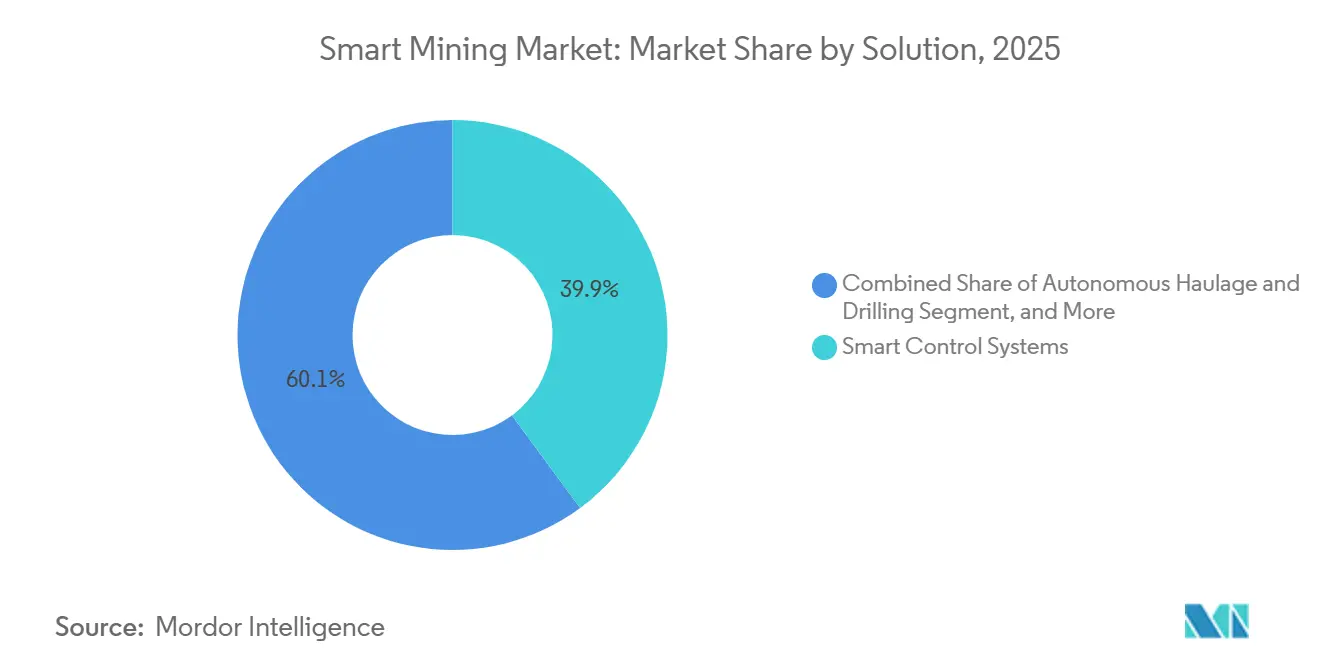
- Por solución, los sistemas de control representaron el 39.87% de la cuota de mercado de la minería inteligente en 2025, mientras que se prevé que el transporte y la perforación autónomos se expandan a una CAGR del 12.57% hasta 2031.
- Por tipo de servicio, la integración de sistemas capturó el 47.63% de la participación de mercado de minería inteligente en 2025, mientras que se prevé que los servicios gestionados crezcan a una CAGR del 11.93% hasta 2031.
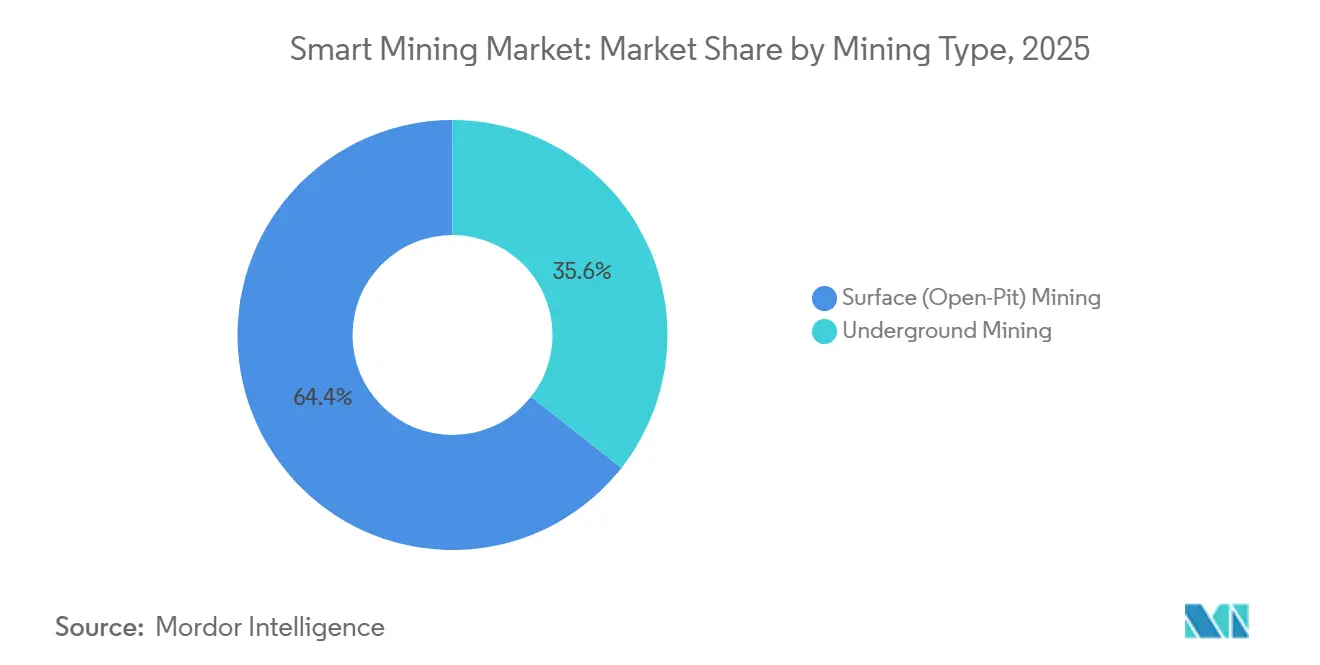
- Por tipo de minería, las operaciones de superficie representaron el 64.39% de la participación del mercado de minería inteligente en 2025, pero la automatización subterránea está avanzando a una CAGR del 11.54% hasta 2031.
- Por tecnología, las plataformas de IoT obtuvieron una participación del 42.91 % en 2025, aunque la IA y el análisis son el segmento de más rápido crecimiento, con una CAGR del 12.14 % hasta 2031.
- Por geografía, Asia Pacífico lideró con el 35.24 % de los ingresos de 2025, mientras que Oriente Medio está en camino de lograr una CAGR del 12.19 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de minería inteligente
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción del transporte autónomo | + 2.3% | Australia, Canadá, Chile y otros centros mundiales de minería a cielo abierto | Mediano plazo (2-4 años) |
| Mantenimiento predictivo IoT-IA | + 1.8% | América del Norte y Europa son los primeros en adoptar la tecnología y tienen escalabilidad global. | Corto plazo (≤ 2 años) |
| Demanda de monitoreo impulsada por la seguridad | + 1.2% | América del Norte, China, Sudáfrica | Corto plazo (≤ 2 años) |
| Despliegues privados de 5G | + 1.6% | Australia, India, España y otros mercados piloto | Mediano plazo (2-4 años) |
| Incentivos de financiación vinculados a la sostenibilidad | + 1.4% | Europa y América del Norte como núcleo, Asia Pacífico como emergente | Largo plazo (≥ 4 años) |
| Aumento de la demanda de minerales críticos | + 2.9% | Australia, Chile, República Democrática del Congo, China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción del transporte autónomo
Los camiones sin conductor a escala de flota eliminan el tiempo de inactividad por cambio de turno y alimentan la telemetría geoespacial a los algoritmos de planificación minera que refinan la estrategia de la mina en tiempo real. Rio Tinto operó más de 360 camiones de transporte autónomos en Pilbara durante 2025 y levantó toneladas-kilómetro por litro de diésel en un 15 % en comparación con las flotas tripuladas. [1] Rio Tinto, “Autonomous Haulage Systems”, riotinto.com La plataforma FrontRunner de Komatsu ahora administra flotas mixtas en Nevada Gold Mines, apuntando a tasas de utilización las 24 horas que las operaciones manuales no pueden sostener. La modernización de un camión de 400 toneladas cuesta USD 500 000-800 000, por lo que los mineros en jurisdicciones de bajo costo laboral posponen las compras hasta que los precios de las materias primas se estabilicen. Los procesos de aprobación fragmentados en América Latina y África extienden la puesta en marcha hasta 12 meses, pero los operadores que se adelantan aseguran ganancias de producción de dos dígitos sobre sus pares.
Mantenimiento predictivo IoT-IA
Las redes de sensores y los motores de análisis de borde convierten el tiempo de inactividad no planificado en ventanas de trabajo programadas, protegiendo el rendimiento y los presupuestos de repuestos. La plataforma Ability de ABB en 47 minas redujo el gasto de mantenimiento en un 12 % y aumentó la efectividad general del equipo en un 9 % a través del monitoreo de vibraciones y calidad del aceite que predice fallas de rodamientos semanas antes. [2] ABB Ltd., “ABB Ability for Mining”, abb.com SAP vinculó su Asset Intelligence Network con modelos de Deloitte para reducir las reparaciones de cintas transportadoras de emergencia en un 18 % en un sitio de cobre chileno. Los precios de los acelerómetros industriales cayeron de USD 120 en 2020 a USD 35 en 2025, ampliando las flotas direccionables. Los sistemas heredados de control de supervisión y adquisición de datos todavía se resisten a los sensores plug-and-play, y la capacidad de ciencia de datos sigue siendo escasa fuera de las empresas de primer nivel.
Despliegues privados de 5G
5G independiente ofrece latencia determinista y ancho de banda garantizado para controlar perforadoras autónomas, mantenimiento basado en RA y vídeo de alta definición para inspección remota. El proyecto de Vodafone España de 2024 logró una latencia inferior a 10 milisegundos mientras transmitía vídeo desde 40 cascos y excavadoras teleoperadas simultáneamente. [3] Vodafone, “5G independiente en minería”, vodafone.com Nokia y Boldyn construyeron una red de ondas milimétricas en una mina de mineral de hierro australiana que mantiene 1.2 Gbps en pozos de 12 km². Los sistemas subterráneos de nueva construcción cuestan entre 8 y 15 millones de dólares, pero los operadores amortizan el gasto en múltiples casos de uso de minería inteligente. La concesión de licencias de espectro es sencilla en Australia, Canadá y Alemania, pero sigue siendo ad hoc en muchos mercados emergentes, lo que extiende los plazos entre 18 y 24 meses.
Aumento de la demanda de minerales críticos
La Agencia Internacional de Energía proyecta que la demanda de litio se sextuplicará y la de cobalto se triplicará entre 2020 y 2040, lo que impulsa a las mineras a aumentar la producción sin aumentar la huella de carbono ni la hídrica. La optimización de voladuras impulsada por IA y la clasificación de minerales en tiempo real han incrementado la producción entre un 10 % y un 15 % en las operaciones de salmuera de litio de Chile y de espodumena de Australia, a la vez que han reducido la roca estéril hasta en un 12 %. Los desarrolladores de tierras raras de EE. UU. y Canadá utilizan gemelos digitales para simular diagramas de flujo antes de la construcción, lo que reduce el tiempo de primera producción hasta en 9 meses. Las inquietudes geopolíticas aceleran aún más la adopción a medida que los gobiernos actualizan las listas de minerales críticos e incentivan el suministro nacional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta incertidumbre en términos de CAPEX y ROI | -1.7% | África, Sudamérica, Sudeste Asiático y otras regiones sensibles a los precios | Corto plazo (≤ 2 años) |
| Brechas de integración de sistemas heredados | -0.9% | Instalaciones en América del Norte y Europa con infraestructura envejecida | Mediano plazo (2-4 años) |
| Vulnerabilidades de ciberseguridad | -1.1% | Todas las operaciones conectadas, máxima exposición en redes globales de múltiples sitios | Corto plazo (≤ 2 años) |
| Escasez de talento digital cualificado | -0.8% | Regiones remotas de Australia, Canadá y Rusia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta incertidumbre en el CAPEX y el ROI
Los grandes proyectos de minería inteligente suelen superar los 50 millones de dólares, y la volatilidad de los ciclos de las materias primas extiende los plazos de recuperación a más de cuatro años para los productores de cobre, oro y mineral de hierro. La encuesta de McKinsey de 2024 reveló que el 38 % de los ejecutivos están retrasando proyectos debido a la incertidumbre sobre la rentabilidad, especialmente cuando las monedas locales se deprecian frente a la financiación de equipos vinculada al dólar estadounidense. Las pequeñas mineras africanas y del sudeste asiático tienen dificultades para obtener crédito bancario para activos intangibles, recurriendo en su lugar al arrendamiento financiero con proveedores, que conlleva tipos de interés más elevados. La incertidumbre regulatoria en torno a los sistemas de fijación de precios del carbono enturbia las valoraciones internas, ya que las mineras aún no pueden monetizar las reducciones de emisiones logradas mediante el transporte autónomo y la optimización energética.
Vulnerabilidades de ciberseguridad
La convergencia entre operaciones y tecnología amplía las superficies de ataque en camiones conectados, PLC de cintas transportadoras y paneles de control en la nube. La mina Las Bambas de MMG perdió 36 horas de producción debido a un ciberincidente ocurrido en 2024 que costó 4.2 millones de dólares. Las aseguradoras ahora aumentan las primas hasta en un 40%, imponiendo auditorías más estrictas que sobrecargan los presupuestos de las empresas de nivel medio. CISA señaló los PLC heredados sin parches como un riesgo crítico en un aviso de 2024, instando a la adopción de arquitecturas de confianza cero y redes aisladas, que añaden entre 2 y 5 millones de dólares al gasto anual en TI. El elevado panorama de amenazas obliga a algunos operadores a retrasar una mayor conectividad hasta que se implementen defensas robustas.
Análisis de segmento
Por solución: Los sistemas de control consolidan los ingresos, el transporte autónomo se acelera
Los sistemas de control captaron el 39.87 % de los ingresos de 2025, lo que refleja su función como capa de comando central que orquesta la ventilación, la distribución de energía y los bucles de proceso en yacimientos a cielo abierto y subterráneos. El tamaño del mercado de la minería inteligente atribuido a los sistemas de control superó los 7 000 millones de dólares en 2025, lo que confirma la consolidación del segmento. Los operadores valoran la visibilidad en tiempo real de la carga energética, el rendimiento de las cintas transportadoras y los niveles de gas, todo ello proporcionado mediante marcos SCADA que ahora integran gemelos digitales. El auge de las arquitecturas de plataforma abierta permite a los mineros integrar módulos de análisis y visualización sin necesidad de actualizaciones complejas, lo que preserva el capital y facilita una modernización gradual.
El transporte y la perforación autónomos son la categoría de soluciones de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.57 % hasta 2031. Las ganancias de productividad del 15 % al 20 % por tonelada transportada, junto con un menor desgaste de los neumáticos y un menor consumo de combustible, respaldan el argumento económico. Rio Tinto, BHP y Fortescue Metals Group desplegaron más de 90 camiones autónomos cada uno en 2025, impulsando el mercado de la minería inteligente hacia flotas totalmente autónomas. Los sistemas de seguridad, en particular los sistemas de prevención de colisiones basados en LiDAR, experimentaron un aumento repentino de la demanda después de que la Administración de Seguridad y Salud Minera de Estados Unidos (USMSA) endureciera los requisitos de detección de proximidad en 2024. El software de gestión de datos completa la oferta al convertir petabytes de telemetría de camiones, perforadoras y trituradoras en información práctica que mejora las relaciones de desmonte y optimiza la configuración del estrangulador de la trituradora.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: la integración domina, los servicios gestionados aumentan
La integración de sistemas representó el 47.63 % de los ingresos por servicios en 2025, ya que los mineros dependen de especialistas que comprenden los protocolos de equipos propietarios y la analítica nativa de la nube. La cuota de mercado de la minería inteligente para estos integradores se mantiene alta gracias a que agrupan hardware, software y gestión de cambios en contratos plurianuales. Sin embargo, los servicios gestionados están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 11.93 %, impulsados por los mineros que delegan la supervisión 24/7 y la responsabilidad de la ciberseguridad a proveedores con centros de control certificados. Accenture aumentó su plantilla de servicios gestionados de minería en un 22 % en 2024 para satisfacer esta demanda.
La consultoría mantiene una posición clave para proyectos nuevos que requieren diseñar redes a prueba de futuro. Sin embargo, los modelos como servicio trasladan los ingresos de la ingeniería puntual al soporte recurrente. Los servicios de mantenimiento adoptan modelos predictivos derivados de la telemetría de la flota, alejándose de las programaciones basadas en calendarios. En conjunto, estos servicios transforman el mercado de la minería inteligente al reducir las barreras de entrada para operadores de nivel medio que carecen de equipos digitales internos.
Por tipo de minería: las operaciones de superficie lideran, la automatización subterránea cobra impulso
La minería a cielo abierto representó el 64.39 % del mercado de minería inteligente en 2025, gracias a una conectividad GPS más sencilla y a grandes flotas que amortizan los costes de automatización. Las perforadoras autónomas guiadas por GNSS y radar ahora alcanzan una precisión centimétrica, lo que reduce el gasto en explosivos y mejora la fragmentación. Los operadores de minas a cielo abierto también se benefician del LTE privado, que cubre grandes minas con menos estaciones base que el wifi.
La automatización subterránea está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 11.54 % hasta 2031, gracias a que los cargadores remotos, la ventilación a demanda y los sensores de metano mitigan los riesgos de seguridad. La plataforma AutoMine de Sandvik redujo la exposición de los trabajadores al polvo y la caída de rocas en un 40 % en 15 minas de roca dura para 2024. El pozo Tanami de Newmont, de 1.5 kilómetros de profundidad, implementó camiones de transporte autónomos, lo que redujo los costos de transporte subterráneo en un 18 % en 2025. El mercado de la minería inteligente para soluciones subterráneas está a punto de crecer de forma constante, ya que los yacimientos de mineral más profundos y los códigos de seguridad más estrictos obligan a los operadores a automatizar sus operaciones.
Por tecnología: las plataformas IoT prevalecen, el análisis de IA asciende
Las plataformas IoT representaron una participación del 42.91 % en 2025, actuando como el tejido conectivo que transmite los datos de los sensores desde camiones, cintas transportadoras y subestaciones a las puertas de enlace de borde. Los protocolos MQTT y OPC UA de código abierto fomentan la interoperabilidad entre múltiples proveedores, reduciendo la dependencia de estos. El análisis de inteligencia artificial es la tecnología de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.14 %, impulsada por chips de inferencia de borde que clasifican señales sísmicas, espectrales y de vídeo en milisegundos. IBM vinculó Watson a los flujos de trabajo de planificación minera de Rio Tinto en 2024, prediciendo fallos de equipos con 21 días de antelación y eliminando el 14 % de las paradas no planificadas.
La robótica y la automatización abarcan perforadoras autónomas, muestreadores robóticos y cargadores eléctricos de batería, adecuados para trabajos subterráneos con ventilación limitada. La conectividad abarca 5G privado, LTE y Wi-Fi 6E, mientras que la computación en la nube y en el borde convergen, ya que los mineros trasladan las tareas sensibles a la latencia a servidores robustos in situ y reservan el análisis a largo plazo para la nube a gran escala. Trimble procesó 2.3 petabytes de telemetría de camiones de transporte en 2024 para optimizar la selección de rutas en 140 emplazamientos.
Análisis geográfico
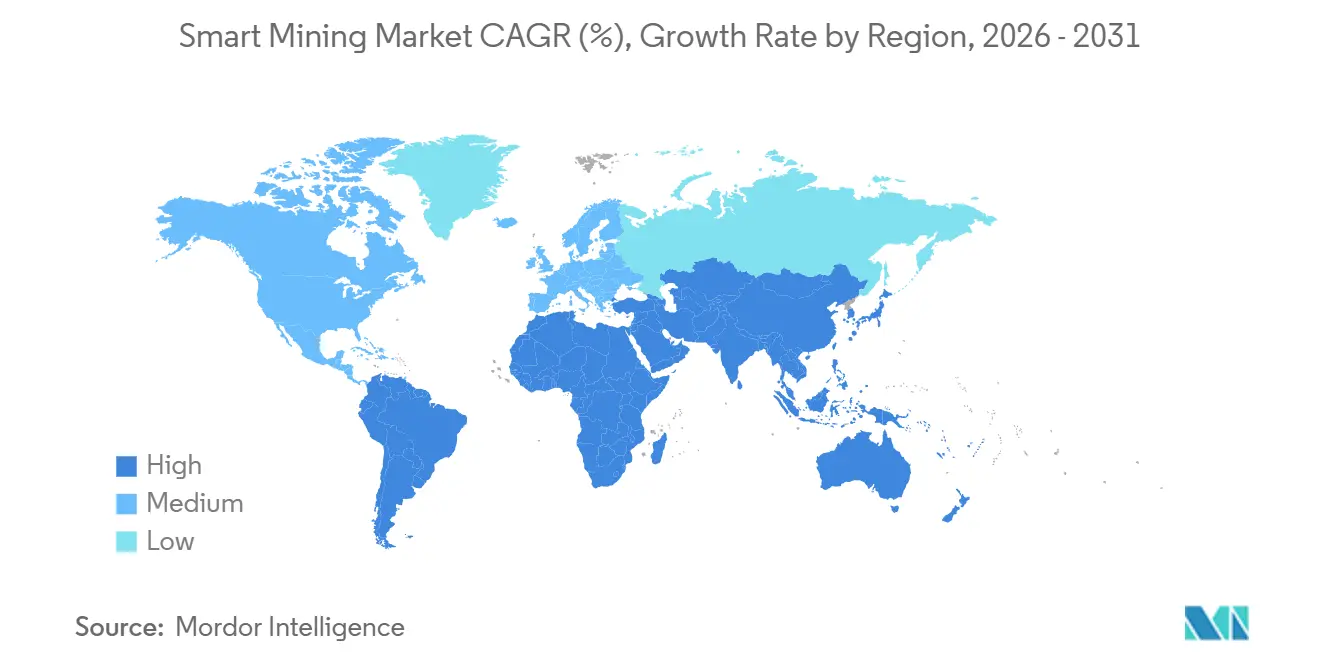
Asia Pacífico representó el 35.24 % de los ingresos de 2025, impulsado por la exigencia de China de que las minas de carbón con una capacidad anual superior a 1.2 millones de toneladas instalen sistemas de minería inteligente para finales de 2024. El clúster de mineral de hierro de Pilbara, en Australia, sigue siendo un laboratorio viviente, con una cofinanciación estatal de 8.3 millones de dólares que impulsa proyectos piloto de transporte autónomo en operaciones de nivel medio. La región también se beneficia de la concentración de yacimientos de litio y tierras raras que atraen una importante inversión digital para asegurar el suministro a las gigafábricas de baterías.
Norteamérica sigue con sólidas normas de espectro privado que permiten a las mineras implementar LTE y 5G sin riesgo de interferencias. La planta de Peñasquito de Newmont integró LTE privado en 2024, dando soporte a 120 dispositivos conectados que permitieron la resolución remota de problemas de perforadoras y palas. El capital de riesgo está fluyendo hacia startups que desarrollan chips de IA de vanguardia y paneles de control de emisiones, ampliando así la cadena de suministro de tecnología.
El crecimiento de Europa es más lento debido al declive del carbón y a la resistencia social en la concesión de permisos para minas nuevas. Sin embargo, los operadores escandinavos son pioneros en el desarrollo de camiones autónomos eléctricos de batería para alcanzar los objetivos de neutralidad de carbono, lo que indica un papel de liderazgo tecnológico de nicho. Sudamérica alberga franjas de cobre y litio de alta ley; Codelco instaló transporte autónomo en el subsuelo de Chuquicamata en 2024 para reducir el consumo de diésel en un 12 %. Mercados selectos de Oriente Medio y África maduran rápidamente. Ma'aden, de Arabia Saudí, adjudicó a Siemens un contrato de automatización por 47 millones de dólares en 2024 para optimizar cintas transportadoras y trituradoras, con el fin de lograr un aumento del 15 % en la eficiencia energética. Oriente Medio es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.19 % hasta 2031, impulsada por la financiación soberana y centros de operaciones remotos que gestionan emplazamientos a cientos de kilómetros de distancia. África sigue teniendo dificultades con la fiabilidad de la red y la limitada financiación de proyectos; sin embargo, las minas de platino sudafricanas están instalando sistemas de ventilación a demanda para cumplir con las leyes de seguridad revisadas.
Panorama regulatorio
Las implementaciones de minería inteligente están cada vez más condicionadas por los marcos de minerales críticos y los mandatos de digitalización de la seguridad, que convierten la conectividad, la trazabilidad y el monitoreo en tiempo real en requisitos de cumplimiento. En la Unión Europea, el Reglamento (UE) 2024/1252 (Ley de Materias Primas Críticas) entró en vigor en abril de 2024, reforzando la transparencia de la cadena de suministro y las necesidades de datos de sostenibilidad que impulsan la demanda de paneles de control ESG, gestión de datos y flujos de trabajo auditables desde el sensor hasta el informe en todas las operaciones mineras.
En materia de seguridad y política de suministro interno, los programas nacionales y los proyectos de ley influyen en el ritmo y la arquitectura de la implementación de minas inteligentes. China ha impulsado la estandarización nacional de IoT para la seguridad minera mediante un enfoque de monitoreo unificado vinculado a protocolos estandarizados (según se informó en abril de 2026), lo que obliga a operadores y proveedores a alinear la telemetría de los equipos y las interfaces con las redes nacionales de seguridad. En Estados Unidos, también han surgido propuestas legislativas para 2026 relacionadas con la certificación de la producción minera nacional (por ejemplo, S.4251). Australia y Canadá han formalizado la colaboración en materia de minerales críticos mediante una Declaración Conjunta de Intenciones que enfatiza la alineación en torno a las prácticas ESG y de trazabilidad, reforzando la demanda de sistemas digitales interoperables de permisos e informes.
Análisis de la cadena de valor
La cadena de valor de la minería inteligente comienza con sensores, instrumentación, redes industriales (LTE/5G privadas, Wi-Fi) y computación perimetral que capturan datos operativos de flotas móviles y activos fijos. Esto alimenta los sistemas de control y automatización a nivel de mina (DCS/SCADA, gestión de flotas, automatización de perforación), seguidos de software de nivel superior para análisis, gemelos digitales e informes (optimización de la producción, predicción del mantenimiento, seguimiento de energía y emisiones).
Los fabricantes de equipos originales (OEM) y las principales empresas de automatización basan sus plataformas en flotas instaladas, mientras que los proveedores de software a gran escala (hiperscales) y los proveedores de software empresarial aportan herramientas de nube, datos e IA que se integran cada vez más en los flujos de trabajo mineros. Los integradores de sistemas y las empresas de ingeniería especializadas conectan protocolos heterogéneos y sistemas de supervisión heredados, y luego operan soluciones a través de servicios gestionados, centros de operaciones remotas y monitoreo de ciberseguridad, lo que refleja la naturaleza altamente integrada de las implementaciones en todo el sitio. Las asociaciones recientes ilustran cómo se captura valor a través del codesarrollo y la interoperabilidad: en marzo de 2026, Codelco firmó un memorando de entendimiento de 18 meses con Microsoft centrado en IA, análisis y operaciones autónomas, y en junio de 2026, Sandvik y Rio Tinto iniciaron un programa de desarrollo conjunto para integrar las plataformas de perforación de superficie Sandvik i-series con el sistema de perforación autónoma de Rio Tinto para la operación remota de múltiples plataformas a través del Centro de Operaciones de Perth. Los nodos académicos y de validación de campo también se están integrando en la cadena, como lo demuestra la asociación de Mineros SA en abril de 2026 con el IIT Kharagpur para establecer un laboratorio vivo para soluciones mineras habilitadas por IA y ayudar a reducir los riesgos en la implementación, desde el prototipo hasta la producción.
Panorama competitivo
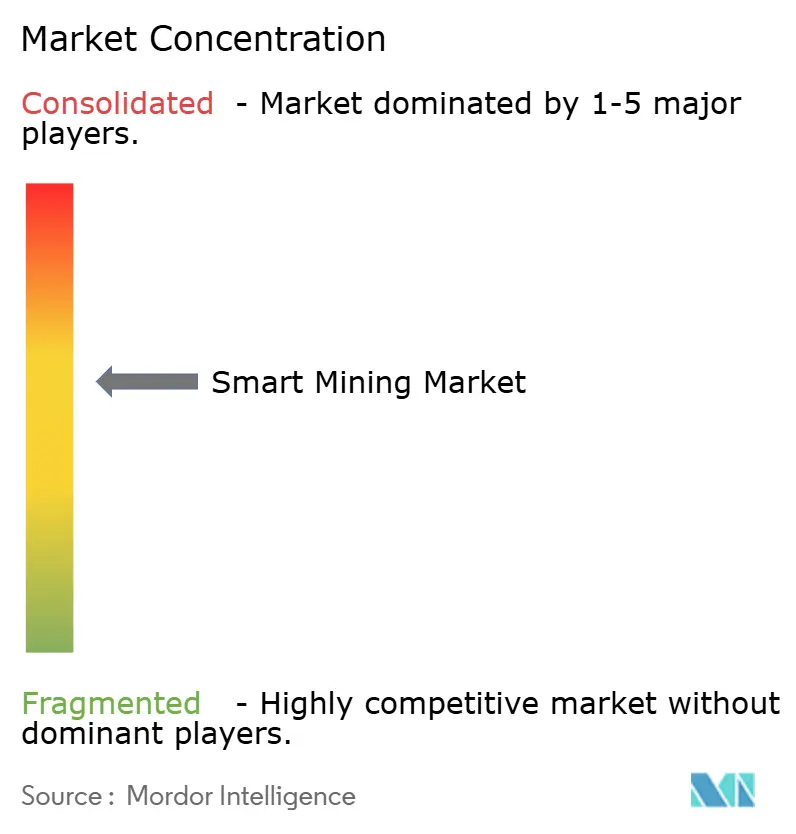
El sector de la minería inteligente está moderadamente concentrado, con fabricantes de equipos pesados que consolidan ecosistemas digitales en torno a sus grandes bases instaladas. Caterpillar, Komatsu, Sandvik y Epiroc venden camiones, perforadoras y cargadoras con capacidad autónoma. Sus equipos ejecutan conjuntos de control propietarios vinculados a software de suscripción. MineStar de Caterpillar integra la prevención de colisiones, el seguimiento de la carga útil y el despacho autónomo en una sola interfaz para flotas mixtas. FrontRunner de Komatsu aplica el mismo modelo, incorporando actualizaciones en la nube y operaciones remotas a las entregas de camiones de transporte. Estas plataformas aumentan los costos de cambio, lo que otorga a las empresas establecidas poder de negociación cuando se requiere un reemplazo de flota.
La actividad reciente de acuerdos muestra que los operadores actuales están ampliando su presencia de software para asegurar los flujos de datos desde la voladura hasta el molino. Hexagon adquirió MineSense por 78 millones de dólares en 2025. El acuerdo añadió sensores de clasificación de mineral en tiempo real que desvían la roca estéril y mejoran el ciclo MinePlan. Caterpillar abrió un Centro de Soluciones Autónomas de 45 millones de dólares en Tucson a mediados de 2025. El sitio reúne a equipos de transporte, excavadoras e inteligencia artificial para acelerar los algoritmos de coordinación de múltiples vehículos. Komatsu implementó 30 camiones autónomos más en la mina Jimblebar de BHP en 2025. La medida elevó la flota sin conductor a 95 unidades y encamina el sitio hacia turnos sin tripulación en 2026. Cisco se alió con Newmont en 2025 para instalar 5G privado en tres minas de oro de Norteamérica. La red promete conectividad determinista para la autonomía y el mantenimiento con realidad aumentada.
Las empresas de análisis más pequeñas utilizan API abiertas para añadir más modelado, optimización energética y paneles de control ESG a los sistemas de control existentes, lo que resulta atractivo para los mineros que temen quedar atrapados en un sistema. Los fabricantes de chips de IA de borde ahora integran motores de inferencia en camiones de transporte y perforadoras, lo que reduce las necesidades de ancho de banda y supone un desafío para los proveedores de análisis centralizados. Las solicitudes de patentes sobre coordinación de enjambres autónomos aumentaron un 34 % en 2024, lo que indica una intensa rivalidad en I+D en torno a la planificación de rutas multiagente. Los cinco principales proveedores representan aproximadamente el 65 % de los ingresos, lo que otorga al sector una puntuación de concentración de 6 y deja espacio para los disruptores.
Líderes de la industria de la minería inteligente
ABB Ltd
Cisco Systems Inc.
Rockwell Automation Inc.
SAP SE
IBM Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: ABB lanzó Grinding Connect, un conjunto de servicios digitales en la nube para sistemas de accionamiento de molinos sin engranajes que combina análisis con soporte virtual habilitado por IA. Este lanzamiento amplía los servicios digitales recurrentes relacionados con activos críticos de trituración, fortaleciendo los vínculos entre los programas de confiabilidad de los molinos y las plataformas de automatización utilizadas en grandes operaciones de cobre, oro y mineral de hierro.
- Mayo de 2026: ABB se asoció con POINT.LAZ para integrar el escáner 3D Lazaruss en la solución ABB Ability Smart Hoisting 4.0 para los flujos de trabajo de inspección y mantenimiento de pozos. Esta iniciativa refuerza las capacidades de monitoreo de condiciones e inspección digital en minas subterráneas, donde el tiempo de actividad de los sistemas de izaje y el cumplimiento de las normas de seguridad son fundamentales para la continuidad de la producción.
- Octubre de 2024: BHP reforzó su alianza con ABB para impulsar la colaboración tecnológica en todas sus operaciones. El acuerdo respalda una mayor implementación de soluciones de electrificación, automatización y digitales, reforzando los modelos de codesarrollo entre proveedores y mineros que aceleran la adopción en flotas y plantas con múltiples ubicaciones.
Alcance y metodología
La minería inteligente utiliza información, autonomía y tecnología para mejorar la seguridad de la mina, reducir los costos operativos y aumentar la productividad. Las empresas mineras dan prioridad al aumento de la productividad al ofrecer soluciones de software de vanguardia. También incluye equipos robóticos controlados a distancia para la extracción de minerales y metales, conocidos como minería telerrobótica, que reduce el riesgo para los mineros.
El tamaño del mercado para la minería inteligente se evaluó mediante el análisis de las soluciones individuales ofrecidas en el estudio. El estudio también rastrea el posicionamiento en el mercado y los ingresos de los proveedores mediante el análisis del tamaño total del mercado. El estudio rastrea los parámetros clave del mercado, los factores de influencia del crecimiento subyacentes y los principales proveedores de la industria, que respaldan las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza más a fondo el impacto general de COVID-19 en el ecosistema. El alcance del informe abarca el tamaño del mercado y el pronóstico para la segmentación por solución, tipo de servicio, tipo de minería y geografía. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (miles de millones de USD) para todos los segmentos anteriores.
| Sistemas de Control Inteligente |
| Gestión inteligente de activos |
| Sistemas de Seguridad y Vigilancia |
| Software de gestión y análisis de datos |
| Monitoreo y Visualización |
| Transporte y perforación autónomos |
| Otras soluciones |
| Integración de sistema |
| Servicios de Consultoría |
| Ingeniería y mantenimiento |
| Managed Services |
| Minería subterránea |
| Minería a cielo abierto |
| Internet de los objetos (IO) |
| Inteligencia artificial y analítica |
| Robótica y Automatización |
| Conectividad (5G/LTE) |
| Computación en la nube y en el borde |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por solución | Sistemas de Control Inteligente | ||
| Gestión inteligente de activos | |||
| Sistemas de Seguridad y Vigilancia | |||
| Software de gestión y análisis de datos | |||
| Monitoreo y Visualización | |||
| Transporte y perforación autónomos | |||
| Otras soluciones | |||
| Por tipo de servicio | Integración de sistema | ||
| Servicios de Consultoría | |||
| Ingeniería y mantenimiento | |||
| Managed Services | |||
| Por tipo de minería | Minería subterránea | ||
| Minería a cielo abierto | |||
| por Tecnología | Internet de los objetos (IO) | ||
| Inteligencia artificial y analítica | |||
| Robótica y Automatización | |||
| Conectividad (5G/LTE) | |||
| Computación en la nube y en el borde | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de minería inteligente para 2031?
Se espera que alcance los USD 31.86 millones, creciendo a una tasa compuesta anual del 11.16 % entre 2026 y 2031.
¿Qué región lidera actualmente la adopción de tecnologías de minería inteligente?
Asia Pacífico representa el 35.24% de los ingresos de 2025, impulsado por los estándares de China y el clúster de automatización de Pilbara en Australia.
¿Qué segmento de soluciones se está expandiendo más rápidamente?
El transporte y la perforación autónomos están avanzando a una tasa compuesta anual del 12.57 % hasta 2031.
¿Por qué son importantes las redes privadas 5G para las minas?
Proporcionan una latencia inferior a 10 milisegundos que admite el control en tiempo real de vehículos autónomos y transmisiones de vídeo de gran ancho de banda.
¿Cuál es la principal barrera para la inversión en minería inteligente?
Alto capital inicial con retorno de la inversión incierto, especialmente cuando los precios de las materias primas son volátiles y el financiamiento es costoso.
¿Qué tan concentrada está la competencia entre los proveedores de tecnología?
Los cinco principales proveedores poseen aproximadamente el 65% de la participación, lo que le otorga al sector una puntuación de concentración de mercado de 6.


