

Tamaño y participación del mercado de envases inteligentes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
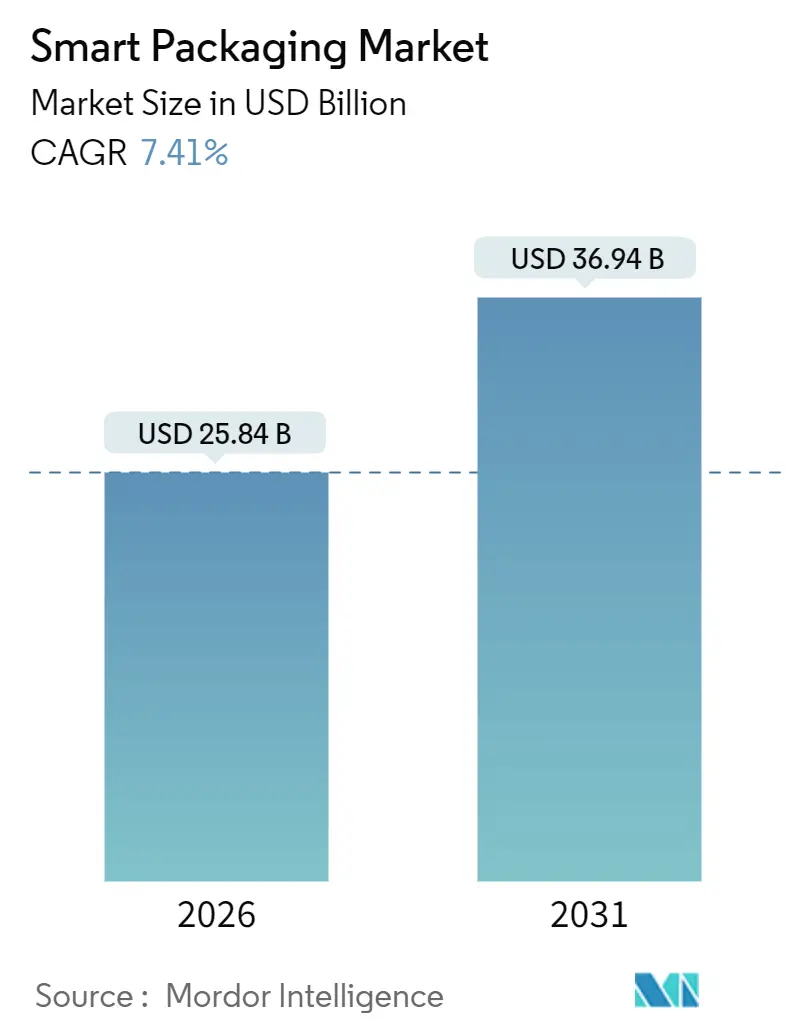
| Tamaño del mercado (2026) | USD 25.84 mil millones |
| Tamaño del mercado (2031) | USD 36.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.41% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
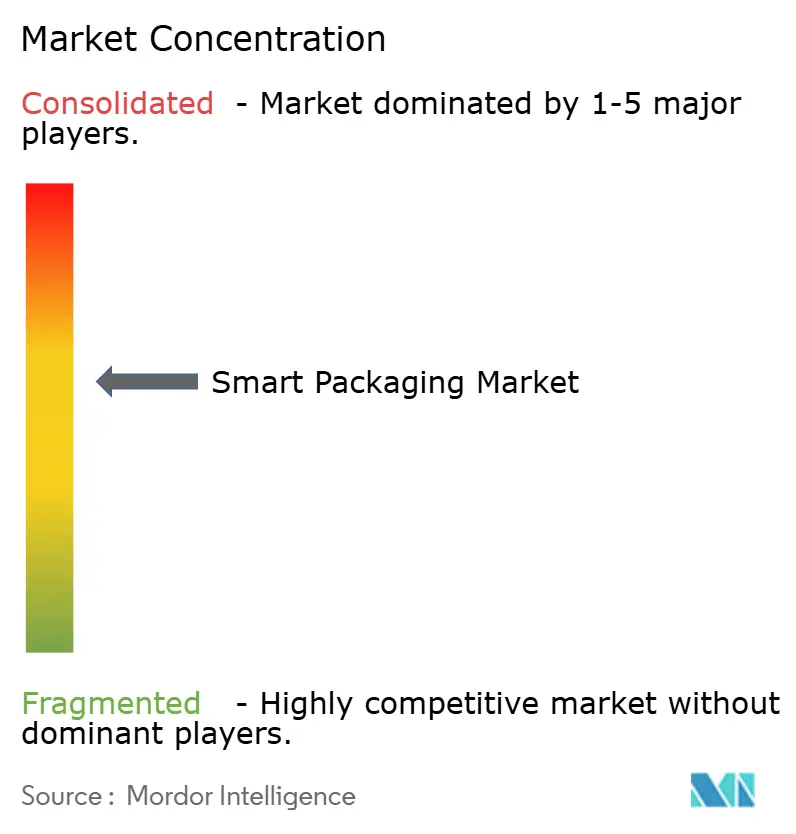
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases inteligentes por Mordor Intelligence
El tamaño del mercado de envases inteligentes se situó en 25.84 millones de dólares en 2026 y se proyecta que alcance los 36.94 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 7.41 % durante el período de pronóstico. El tamaño actual del mercado de envases inteligentes demuestra cómo la electrónica impresa, los recubrimientos antimicrobianos y la conectividad del IoT están redefiniendo los envases como puntos de datos activos en las cadenas de suministro digitalizadas. La demanda constante de películas para prolongar la vida útil en los supermercados en línea, la caída de los costes de las etiquetas RFID y los mandatos de serialización en los productos farmacéuticos refuerzan conjuntamente el impulso de crecimiento. Paralelamente, las normas europeas de economía circular, la modernización de la cadena de frío en China y las estrategias de inventario a nivel de artículo en el comercio minorista norteamericano están ampliando la base direccionable para los proveedores de tecnología. Las marcas también ven los envases conectados como una puerta de entrada a información de primera mano sobre el consumidor, una ventaja que cobra importancia a medida que desaparecen las cookies del navegador.
Conclusiones clave del informe
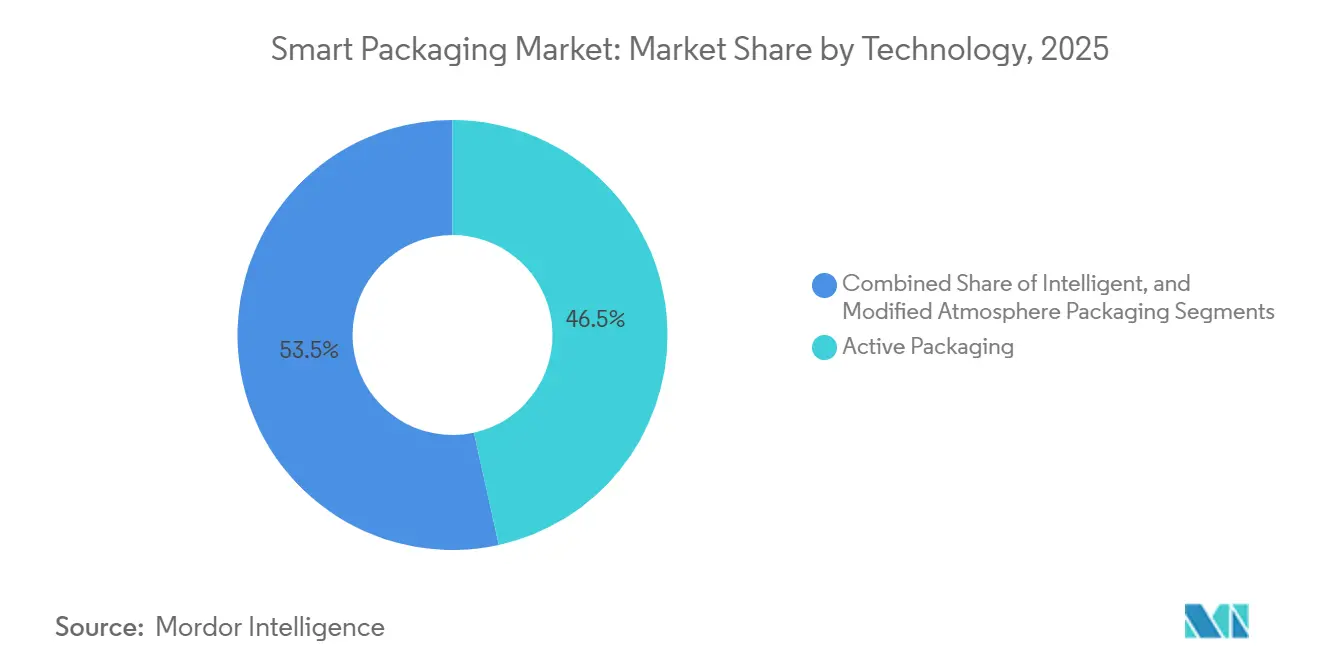
- Por tecnología, los formatos activos lideraron con una participación de mercado del 46.54 % en el mercado de envases inteligentes en 2025, mientras que los formatos inteligentes están en camino de lograr la CAGR más rápida del 9.23 % hasta 2031.
- Por material, los plásticos representaron el 42.43 % del tamaño del mercado de envases inteligentes en 2025; se prevé que los polímeros biodegradables registren la CAGR más fuerte del 8.43 % entre 2026 y 2031.
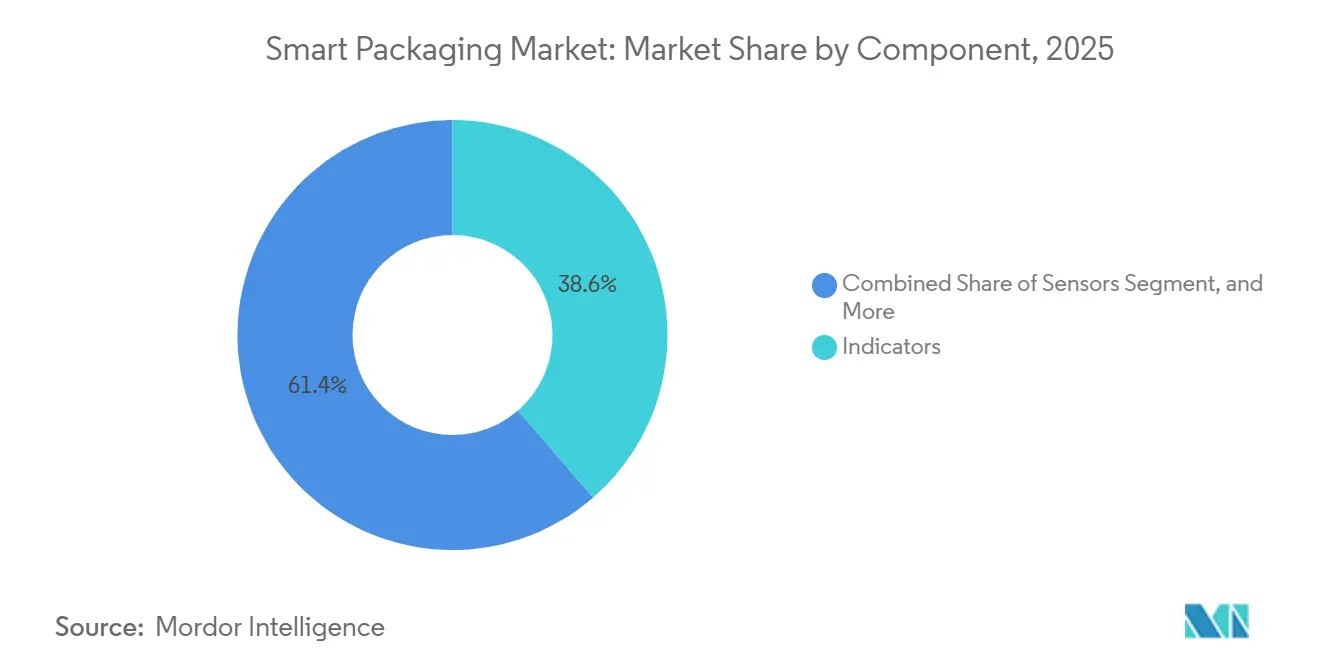
- Por componente, los indicadores contribuyeron con el 38.64% de los ingresos en 2025 y los sensores están rastreando una CAGR del 8.83% hasta 2031.
- Por usuario final, los alimentos representaron el 28.76% de la demanda en 2025, mientras que se prevé que los productos farmacéuticos se expandan a una CAGR del 8.76% hasta 2031.
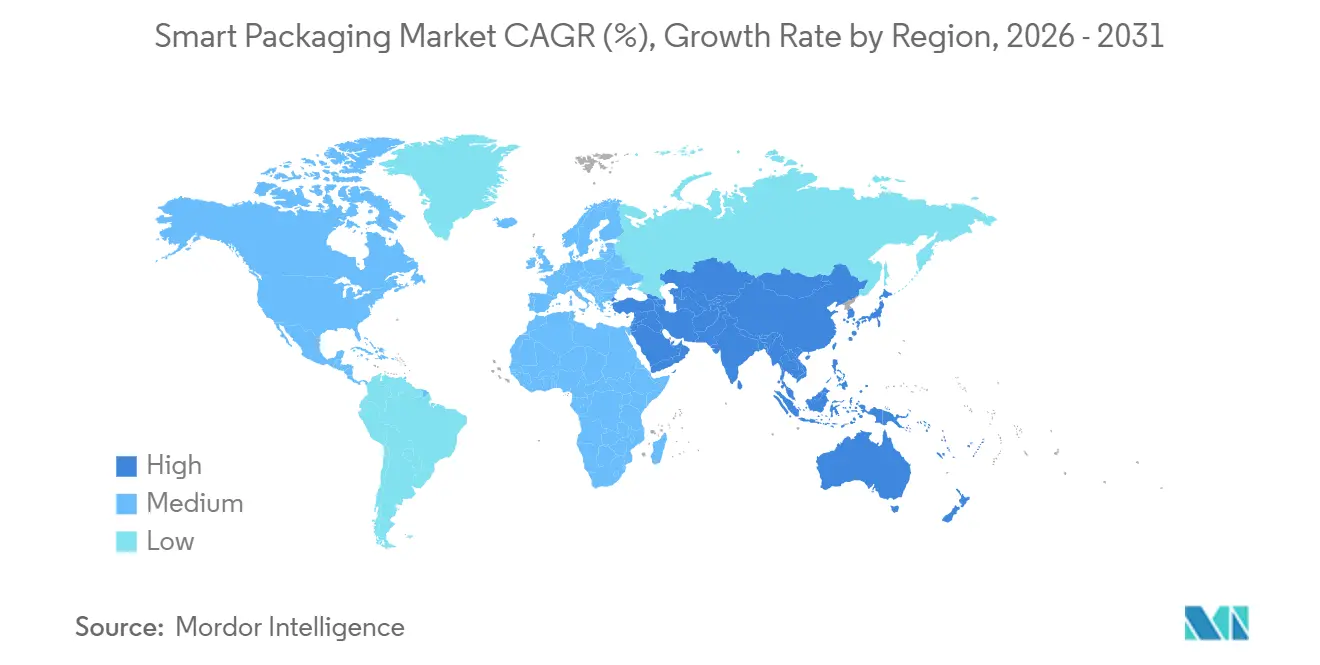
- Por geografía, América del Norte siguió siendo el mayor contribuyente regional con una participación en los ingresos del 39.74 % en 2025; Asia-Pacífico está preparada para la CAGR más rápida del 9.76 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases inteligentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Avances en la electrónica impresa que permiten etiquetas RFID y NFC rentables | + 1.2% | Global, con adopción temprana en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de monitoreo de la calidad de los alimentos en tiempo real en las cadenas de frío del comercio electrónico | + 1.5% | América del Norte, Europa y la región urbana de Asia-Pacífico | Corto plazo (≤2 años) |
| Regulaciones estrictas contra la falsificación en las cadenas de suministro farmacéuticas | + 1.3% | América del Norte, Europa, con repercusión en América del Sur y Oriente Medio | Largo plazo (≥4 años) |
| Preferencia del consumidor por envases sostenibles con indicadores de frescura integrados | + 0.9% | Europa, América del Norte y Australia | Mediano plazo (2-4 años) |
| Adopción de envases con IoT por parte de marcas de CPG para la interacción directa con el consumidor | + 1.0% | América del Norte, Europa Occidental y Japón | Mediano plazo (2-4 años) |
| El rápido crecimiento de los estantes minoristas inteligentes requiere embalajes inteligentes integrados | + 0.8% | América del Norte, Europa y determinadas áreas metropolitanas de Asia y el Pacífico | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Avances en la electrónica impresa que permiten etiquetas RFID y NFC rentables
La impresión rollo a rollo de tintas conductoras sobre plástico flexible ha reducido el costo por etiqueta en aproximadamente un 60 % desde 2024, lo que ha llevado a la RFID pasiva por debajo del umbral de USD 0.05 que los minoristas consideran viable para el seguimiento a nivel de artículo y apoya el crecimiento del mercado de empaques inteligentes. [1] Pragmatic Semiconductor, “FlexIC Platform”, pragmaticsemi.com La economía resultante permite que la ropa, los cosméticos e incluso los productos de alta rotación de precio medio lleven identificadores únicos que alimentan los paneles de inventario en tiempo real. Los circuitos impresos ahora soportan las temperaturas flexográficas estándar, por lo que los convertidores agregan antenas durante la misma pasada de prensa que aplica los gráficos, eliminando una etapa de ensamblaje secundaria. Las etiquetas NFC, que obtienen energía de los teléfonos inteligentes, se están integrando en los envases tipo blíster de productos farmacéuticos para autenticar el origen y activar aplicaciones de recordatorio de dosis, un enfoque que se extenderá a varios mercados de la UE en 2025. [2] Avery Dennison Corporation, “Soluciones de etiquetas inteligentes”, averydennison.com Los productores de bebidas espirituosas de lujo también incorporan datos de lotes cifrados en chips NFC, lo que proporciona a los consumidores una ruta de verificación directa que disuade el desvío y mejora la interacción con la marca.
Creciente demanda de monitoreo de la calidad de los alimentos en tiempo real en las cadenas de frío del comercio electrónico
La entrega de comestibles a domicilio reveló deficiencias en el control de temperatura de última milla. Un estudio de 2025 mostró que el 12 % de los envíos refrigerados superaron los 4 °C durante más de 30 minutos, acelerando los riesgos de deterioro. [3] Departamento de Agricultura de EE. UU., “Seguridad alimentaria y cadena de frío”, usda.gov Las etiquetas de cambio de color con información de tiempo y temperatura ahora permiten a los compradores rechazar artículos comprometidos, lo que reduce la responsabilidad de los minoristas y disminuye el desperdicio, al tiempo que apoya el crecimiento del mercado de envases inteligentes. Una solución incorpora sensores de CO₂ en bandejas de atmósfera modificada y transmite alertas a los sistemas de almacén, lo que permite a los operadores redirigir el inventario en riesgo a tiendas cercanas. Los proveedores de la cadena de frío respaldan cada vez más estos sensores con registros de blockchain, creando registros de temperatura inmutables que ayudan a los reguladores y aseguradoras. El enfoque, probado en la distribución de productos biológicos, se está extendiendo a proteínas de alto margen y productos orgánicos.
Regulaciones estrictas contra la falsificación en las cadenas de suministro farmacéuticas
La aplicación completa de la Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. exige que cada paquete de medicamentos recetados lleve un código serializado único verificado en cada entrega. La Directiva sobre Medicamentos Falsificados de Europa estableció un marco paralelo, y más de 9 mil millones de paquetes habían sido autenticados a través de un centro centralizado para finales de 2025. [4] Agencia Europea de Medicamentos, “Directiva sobre Medicamentos Falsificados”, ema.europa.eu India modificó sus Reglas sobre Medicamentos y Cosméticos para exigir el seguimiento y la trazabilidad de los medicamentos de la Lista H, impulsando a los fabricantes locales hacia los cartones habilitados con RFID. Las exigencias de cumplimiento fomentan una demanda constante de convertidores que pueden imprimir códigos de barras 2D, incorporar RFID y agregar cierres a prueba de manipulaciones en la misma línea, lo que respalda el mercado de envases inteligentes. Los proveedores de tecnología que suministran lectores y plataformas en la nube informan de un aumento de los ingresos de los clientes de ciencias de la vida.
Preferencia del consumidor por envases sostenibles con indicadores de frescura integrados
Una encuesta de 2025 reveló que los consumidores europeos están dispuestos a pagar un 7 % más por envases que combinen la biodegradabilidad con indicadores visuales de deterioro. Entre las soluciones se incluyen películas de ácido poliláctico con tintes sensibles al pH y bandejas de cartón con tintas de frescura a base de agua que cumplen con la norma de compostabilidad EN 13432. Al eliminar los laminados multimateriales, estos envases se procesan fácilmente en las líneas de compostaje industrial sin necesidad de separación manual, impulsando así los objetivos de la economía circular. Las marcas están incorporando códigos QR que enlazan con paneles de control de la huella de carbono, una función de transparencia que se puso a prueba en productos de helado en 2025. El próximo Reglamento de la UE sobre envases y residuos de envases, cuya adopción está prevista para 2026, hará obligatoria la reciclabilidad o la compostabilidad para 2030, reforzando así la inversión en etiquetas inteligentes de un solo sustrato y apoyando el mercado de envases inteligentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta inversión inicial de capital para líneas de producción de envases inteligentes | -0.7% | Global, con un impacto agudo en las regiones emergentes de Asia-Pacífico y América del Sur | Corto plazo (≤2 años) |
| Infraestructura de reciclaje limitada para envases activos de múltiples materiales | -0.5% | Global, particularmente agudo en América del Norte y Asia en desarrollo | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de los datos de los consumidores recopilados a través de los envases conectados | -0.3% | Europa, América del Norte y Australia | Mediano plazo (2-4 años) |
| Ausencia de estándares globales de interoperabilidad para envases basados en sensores | -0.4% | Global | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta inversión inicial de capital para líneas de producción de envases inteligentes
La modernización de las líneas de extrusión con estaciones de deposición de sensores y colocación de chips suele superar los 15 millones de dólares por planta, un coste que deja fuera a las pequeñas y medianas empresas convertidoras. Los plazos de amortización se alargan cuando el volumen de pedidos fluctúa estacionalmente, lo que prolonga el punto de equilibrio más allá de los seis años en algunos mercados emergentes. La rápida innovación también genera riesgo de obsolescencia tecnológica; los equipos instalados en 2024 podrían sufrir pérdidas antes de su depreciación total si predominan los circuitos flexibles de nueva generación. Los contratos de equipos como servicio (EaaS) de los fabricantes de maquinaria reducen las necesidades iniciales de capital; sin embargo, su adopción sigue siendo limitada en entornos con pocos recursos para préstamos comerciales y alta volatilidad cambiaria.
Infraestructura de reciclaje limitada para envases activos de múltiples materiales
Las construcciones híbridas que unen películas de barrera, capas de sensores y papel suelen confundir a los clasificadores ópticos y terminan en los flujos de residuos, lo que agrava las tasas de responsabilidad extendida del productor en Francia y Alemania. Los proyectos piloto de delaminación enzimática son prometedores; un proceso disolvió capas adhesivas en películas de PET con etiquetas RFID, pero su implementación comercial se retrasa fuera de unas pocas ciudades, a la espera de colaboraciones entre municipios e industrias. La región de Asia-Pacífico enfrenta una brecha de infraestructura más profunda, con redes informales de recolectores incapaces de separar las capas inteligentes, lo que provoca fugas en vertederos. Algunas marcas ahora adoptan bolsas de polietileno monomaterial con sensores impresos, sacrificando la capacidad de barrera por la reciclabilidad.
Análisis de segmento
Por tecnología: los formatos activos lideran, el impulso inteligente se construye
Los formatos activos representaron el 46.54 % de la cuota de mercado de envases inteligentes en 2025, gracias a los captadores de oxígeno y las películas antimicrobianas que reducen el deterioro en los canales de carne y panadería. Se espera que las soluciones inteligentes registren una tasa de crecimiento anual compuesta (TCAC) del 9.23 %, impulsadas por el RFID de bajo coste y la demanda de información del inventario en tiempo real. El envasado en atmósfera modificada conecta las categorías, ofreciendo mejoras en la vida útil sin necesidad de captura de datos, y sigue siendo popular entre los procesadores de gama media que dudan en renovar sus equipos. Las películas de doble función lanzadas en 2025, que combinan la captación de oxígeno con indicadores de madurez que cambian de color, ilustran una convergencia que permite a los convertidores ofrecer capacidades adicionales por capas.
La combinación de tecnologías refleja las prioridades del usuario final. Los transportistas farmacéuticos prefieren desecantes y etiquetas de temperatura que documenten el cumplimiento, mientras que los fabricantes de bienes de consumo buscan etiquetas NFC que faciliten recetas o programas de fidelización. Los obstáculos regulatorios difieren: los agentes antimicrobianos requieren la autorización de la FDA de EE. UU. para contacto con alimentos, lo que añade de seis a doce meses a los ciclos de lanzamiento, mientras que la RFID no está sujeta a dicha revisión. Como resultado, la adopción de RFID supera la implementación de antimicrobianos en categorías no reguladas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: el predominio del plástico se enfrenta al aumento de los biopolímeros
El plástico representó el 42.43 % de los ingresos por materiales en 2025 gracias a la flexibilidad de las ventanas de procesamiento y la compatibilidad con la laminación de sensores. Se prevé que los biopolímeros se expandan a una tasa de crecimiento anual compuesta (TCAC) del 8.43 %, impulsados por las normas europeas de un solo uso que orientan a los convertidores hacia sustratos de ácido poliláctico y polihidroxialcanoato. Estas resinas ahora son comparables al polietileno en cuanto a barrera contra la humedad; sin embargo, su mayor índice de fusión obliga a modernizar las líneas de extrusión, con un coste de entre 2 y 4 millones de dólares por unidad. El papel sigue dominando los envases de productos secos, gracias a unos ciclos de reciclaje consolidados; una empresa líder en fibra informó de una tasa de recuperación del 87 % para sus formatos de cartón ondulado en 2025.
El vidrio y el metal siguen siendo nichos de mercado, pero ilustran posibilidades: una lata piloto de aluminio con tinta termocrómica indica la temperatura ideal para beber sin comprometer la valorización de la chatarra. La estrategia de materiales también se alinea con la resiliencia de la cadena de suministro. Las disrupciones en el sector de las resinas en 2024 impulsaron a los convertidores a diversificar sus materias primas e invertir en polímeros derivados de la fermentación, a pesar de un sobrecosto del 20-30%.
Por componente: El liderazgo del indicador se encuentra con el aumento del sensor
Los indicadores generaron un 38.64 % de ingresos en 2025 gracias a que las etiquetas de tiempo y temperatura se integran en las líneas de impresión existentes a un coste mínimo. Se prevé una tasa de crecimiento anual compuesta (TCAC) del 8.83 % para los sensores, a medida que los detectores de gas miniaturizados y las sondas de pH alcanzan umbrales de coste aceptables para su implementación a nivel de unidad. Los soportes de datos como RFID y NFC se benefician de las leyes de serialización y los modelos de inventario omnicanal, lo que genera un crecimiento constante de dos dígitos en los envíos a los proveedores de tecnología. Los agentes antimicrobianos siguen siendo importantes para las frutas y verduras y las comidas preparadas, pero se enfrentan a límites de migración de nanoplata que ralentizan las nuevas aprobaciones dentro de la Unión Europea.
Las preferencias regionales varían. Norteamérica se apoya fuertemente en la tecnología RFID para la visibilidad de la cadena de suministro, Europa favorece los indicadores compostables alineados con los objetivos circulares, y Asia-Pacífico valora las películas antimicrobianas para combatir el deterioro en climas cálidos. La falta de estándares de calibración armonizados aún dificulta la implementación global de sensores, un problema que el Comité Técnico 122 de ISO está abordando.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la alimentación lidera, la farmacéutica gana impulso
Los alimentos representaron el 28.76 % de la demanda en 2025, impulsados por las bandejas de atmósfera modificada que duplican la vida útil de los productos cárnicos y de panadería. Se prevé que los productos farmacéuticos registren una tasa de crecimiento anual compuesta (TCAC) del 8.76 % hasta 2031, impulsada por las normas de serialización, cadena de frío y seguridad contra manipulaciones. Las marcas de bebidas adoptan tintas termocrómicas en aluminio y vidrio para indicar los puntos de enfriamiento, lo que mejora el impacto en el lineal. Los cosméticos utilizan botellas con tecnología NFC para combinar la lucha contra la falsificación con tutoriales interactivos, como se demostró en el lanzamiento de una fundación en 2025 que envió consejos personalizados sobre el color a los teléfonos de los usuarios.
Además de estos puntos de anclaje, los envases de productos electrónicos incorporan RFID a chips de alto valor para el seguimiento de la garantía, mientras que los productos orgánicos de lotes pequeños prueban indicadores de frescura en SKU premium. La adopción se correlaciona con la estructura de márgenes: los productos farmacéuticos y cosméticos absorben entre 0.10 y 0.20 USD de costes unitarios, mientras que las marcas de alimentos sensibles al precio implementan capas inteligentes solo en líneas premium.
Análisis geográfico
Mercado de envases inteligentes de Norteamérica
Norteamérica representó el 39.74% de los ingresos en 2025, gracias a la temprana implementación de los requisitos de RFID por parte de las grandes superficies y a la plena aplicación de la DSCSA, que serializó cada paquete de recetas. El Reglamento de Seguridad Alimentaria para los Canadienses de Canadá impulsó aún más la adopción del seguimiento de tiempo y temperatura al exigir la trazabilidad de los productos frescos. El papel de México como centro de deslocalización aceleró la capacidad local de etiquetado, ya que las empresas multinacionales de bienes de consumo de alta rotación (FMCG) instalaron líneas de etiquetado inteligente para atender las rutas de distribución en Estados Unidos.
Mercado de envases inteligentes en la región Asia-Pacífico
Se proyecta que Asia-Pacífico presente la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.76 %, hasta 2031. El XIV Plan Quinquenal de China destinó 500 14 millones de yuanes a la logística refrigerada y exigió el monitoreo de la temperatura en tiempo real de las vacunas. El sector farmacéutico indio, responsable del 40 % de la producción mundial de genéricos, utiliza ahora RFID y códigos 2D en los envases de exportación para cumplir con las nuevas regulaciones nacionales. Japón implementa un programa piloto de paquetes de cumplimiento con tecnología NFC que alertan a los profesionales sanitarios sobre dosis omitidas, mientras que Corea del Sur amplía el seguimiento y la trazabilidad a los suplementos dietéticos. Australia y Nueva Zelanda priorizan la reciclabilidad, favoreciendo las etiquetas inteligentes monosustrato que se separan de forma limpia durante la clasificación.
Mercado de envases inteligentes de EMEA
Europa combina los mandatos de sostenibilidad con rigurosas medidas antifalsificación. El próximo Reglamento sobre Envases y Residuos de Envases aspira a la reciclabilidad universal o compostabilidad para 2030, fomentando el uso de etiquetas RFID en papel con adhesivos hidrosolubles. La norma alemana VerpackG clasifica las tasas de licencia según la complejidad del material, impulsando a las marcas hacia formatos de sustrato único. El impuesto a los envases de plástico del Reino Unido penaliza el contenido con menos del 30 % de resina reciclada, lo que acelera la demanda de películas recicladas mecánicamente con sensores impresos. Oriente Medio y África siguen siendo pequeños, pero prometedores; los proyectos piloto de ciudades inteligentes de los Emiratos Árabes Unidos y el plan de diversificación Visión 2030 de Arabia Saudí incluyen envases inteligentes con cadena de frío para productos biológicos importados. Sudáfrica exige ahora la serialización de los antirretrovirales, lo que crea una ventaja competitiva para las etiquetas inteligentes.
Panorama regulatorio
La trazabilidad impulsada por la normativa y el cumplimiento de la economía circular siguen influyendo en las decisiones de diseño y la selección de componentes para envases inteligentes. En la Unión Europea, el Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor en febrero de 2025 y se aplica desde el 12 de agosto de 2026, endureciendo los requisitos en materia de diseño y etiquetado de envases, incluyendo un impulso hacia etiquetas armonizadas con disposiciones que permitan el etiquetado digital. La Comisión Europea también publicó una guía de aplicación en marzo de 2026 para aclarar aspectos prácticos como la gestión de existencias con consideraciones relacionadas con las sustancias PFAS, lo que afecta a la selección de materiales y recubrimientos para formatos activos e inteligentes vendidos en la UE.
En Estados Unidos, la FSMA 204 (Regla de Trazabilidad de Alimentos, 21 CFR Parte 1 Subparte S) establece las expectativas de registro de los alimentos incluidos en la Lista de Trazabilidad de Alimentos, lo que refuerza la demanda de soportes de datos y flujos de trabajo de empaque conectados en los eventos clave de seguimiento. La FDA publicó un borrador de guía de preguntas y respuestas en febrero de 2026 para ayudar a la industria a interpretar los requisitos de registro de trazabilidad. La legislación federal sobre asignaciones para el año fiscal 2026 restringió el uso de fondos para administrar o hacer cumplir la regla antes del 20 de julio de 2028, lo que amplía el plazo de planificación para los convertidores de empaques y los propietarios de marcas que implementan sensores, indicadores y sistemas de etiquetado listos para la serialización.
Panorama competitivo
Las diez principales empresas representaron casi el 45% de los ingresos en 2025, lo que indica una concentración moderada. Empresas de conversión a gran escala como Amcor y Sealed Air sincronizan su experiencia en la captación de oxígeno con la presencia global de sus plantas, obteniendo contratos plurianuales con marcas de alimentos y productos farmacéuticos.
Especialistas en tecnología como Pragmatic Semiconductor y Thin Film Electronics reducen los costos de los circuitos integrados impresos por debajo de los 0.05 USD, lo que facilita el etiquetado a nivel de artículo para el comercio minorista masivo. Los datos de patentes apuntan a áreas prioritarias, incluyendo la solicitud de Avery Dennison para una banda NFC con precinto de seguridad que se autodestruye al despegarse, enfocada en la seguridad de los medicamentos, mientras que un importante proveedor de productos químicos patentó una película de doble función que absorbe oxígeno y señaliza cambios de pH.
Los envases inteligentes biodegradables constituyen un nicho muy disputado. Stora Enso y Huhtamaki están probando sustratos de cartón con circuitos integrados que cumplen con la normativa de compostaje EN 13432. La interoperabilidad sigue siendo un obstáculo mientras la ISO trabaja en protocolos de calibración unificados; sin embargo, la divergencia regional en las prioridades de privacidad de datos y gestión de residuos frena el consenso. Persisten las lagunas en los canales de alimentación artesanal y medicamentos de mercados emergentes, donde las tiradas son cortas y el capital es limitado, lo que genera oportunidades para los proveedores de equipos modulares basados en arrendamiento.
Líderes de la industria del embalaje inteligente
Sealed Air Corporation
PLC Amcor
Ball Corporation
BASF SE
Huhtamaki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Polytag se asoció con Multi-Color Corporation (MCC) para integrar la tecnología de etiquetas UV invisibles en envases con etiquetado integrado en molde (IML), comenzando con aplicaciones como alimentos congelados y lácteos. Esta colaboración combina la decoración de envases con la trazabilidad legible por máquina, lo que permite flujos de trabajo de clasificación y reciclaje más precisos donde la identificación a nivel de etiqueta representa un obstáculo.
- Marzo de 2026: Identiv firmó un acuerdo exclusivo con IFCO para desarrollar y suministrar etiquetas inteligentes BLE para su implementación en la red global de IFCO, que cuenta con más de 400 millones de envases reutilizables. Este acuerdo vincula la capacidad de las etiquetas inteligentes activas con una red de activos retornables a gran escala y amplía la demanda potencial más allá de los envases individuales, abarcando sistemas logísticos compartidos que requieren identificadores estandarizados y duraderos.
- Octubre de 2024: Crane NXT adquirió los activos de empaques inteligentes de TruTag Technologies, incorporando capacidades de marcado seguro y autenticación mediante teléfonos inteligentes a su cartera de productos de seguridad OpSec. Esta transacción intensifica la competencia en la lucha contra la falsificación y la autenticación conectada, dos áreas clave que impulsan la adopción de empaques inteligentes en los sectores farmacéutico, de bebidas alcohólicas y de productos de consumo de alta gama.
Alcance y metodología
Los envases inteligentes se refieren a sistemas con tecnología de sensores incorporados que se utilizan con alimentos, productos farmacéuticos y muchos otros productos.
El informe de mercado de envases inteligentes está segmentado por tecnología (envases activos, envases inteligentes y envases en atmósfera modificada), material (papel y cartón, plástico, vidrio, metal y polímeros biodegradables), componente (sensores, indicadores, soportes de datos y agentes antimicrobianos), sector de consumo final (alimentos, bebidas, productos farmacéuticos, cosméticos y cuidado personal, electrónica y otros sectores de consumo final) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Embalaje Activo |
| Embalaje inteligente |
| Embalaje de atmósfera modificada |
| Papel y carton |
| Plástico |
| Vidrio |
| Metal |
| Polímeros biodegradables |
| de altura |
| indicadores |
| Portadores de datos |
| Agentes antimicrobianos |
| Comida |
| Bebidas |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Electrónica |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| por Tecnología | Embalaje Activo | ||
| Embalaje inteligente | |||
| Embalaje de atmósfera modificada | |||
| Por material | Papel y carton | ||
| Plástico | |||
| Vidrio | |||
| Metal | |||
| Polímeros biodegradables | |||
| Por componente | de altura | ||
| indicadores | |||
| Portadores de datos | |||
| Agentes antimicrobianos | |||
| Por industria del usuario final | Comida | ||
| Bebidas | |||
| Farmacéuticos | |||
| Cosmética y Cuidado Personal | |||
| Electrónica | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases inteligentes en 2026 y qué crecimiento se espera?
El tamaño del mercado de envases inteligentes alcanzó los 25.84 millones de dólares en 2026 y se prevé que alcance los 36.94 millones de dólares en 2031, con una CAGR del 7.41 %.
¿Qué segmento tecnológico se está expandiendo más rápidamente?
Se prevé que los formatos inteligentes, impulsados por la RFID de bajo coste y las necesidades de datos en tiempo real, crezcan a una CAGR del 9.23 % hasta 2031.
¿Qué está impulsando la demanda de envases inteligentes en el sector farmacéutico?
Los mandatos de serialización a nivel de unidad en Estados Unidos, la Unión Europea y la India impulsan a los convertidores a incorporar códigos RFID o 2D e indicadores de temperatura, lo que respalda una CAGR del 8.76 % hasta 2031 para aplicaciones farmacéuticas.
¿Por qué están ganando terreno los envases inteligentes biodegradables?
Las regulaciones de la UE exigen que todos los envases sean reciclables o compostables para 2030, lo que impulsa a las marcas a cambiar a sustratos de ácido poliláctico y cartón que integran indicadores de frescura compostables.
¿Qué región crecerá más rápido?
Se proyecta que Asia-Pacífico registre la CAGR regional más alta, del 9.76 %, gracias a las inversiones de China en la cadena de frío y al impulso de la serialización de la India.
¿Cuál es la principal barrera para los nuevos participantes?
Los elevados gastos de capital, que a menudo superan los 15 millones de dólares por línea para la integración de sensores y la colocación de chips, amplían los períodos de recuperación y limitan la participación de convertidores más pequeños.


