

Tamaño y participación en el mercado de postes inteligentes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 28.86 mil millones |
| Tamaño del mercado (2031) | USD 71.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 19.95% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de postes inteligentes por Mordor Intelligence
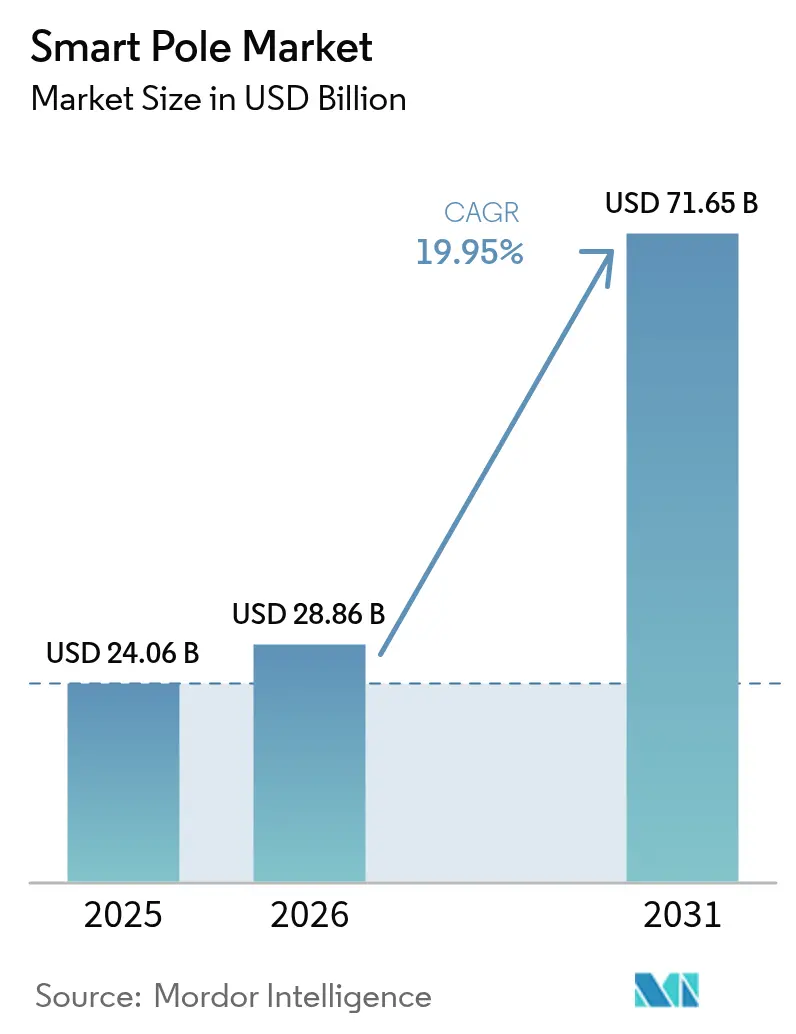
Se espera que el tamaño del mercado de postes inteligentes crezca de USD 24.06 mil millones en 2025 a USD 28.86 mil millones en 2026 y se pronostica que alcance los USD 71.65 mil millones para 2031 con una CAGR del 19.95 % durante 2026-2031.
Este aumento sostenido refleja cómo los requisitos de densificación 5G, los mandatos de modernización de LED y los programas nacionales de ciudades inteligentes han convertido el mobiliario urbano conectado en una infraestructura digital esencial. Las ciudades ahora consideran los postes inteligentes como activos que generan ingresos. Las 500 farolas inteligentes de San Diego ayudaron en 229 casos penales y 166 arrestos en 2024, lo que subraya un claro retorno socioeconómico. Respaldado por la presión política, el Ministerio de Vivienda de China emitió normas para 2024 que exigen la implementación de postes interoperables, mientras que la UE e India canalizan capital específico a través de Horizonte 2020 y la Misión de Ciudades Inteligentes para acelerar la adopción. La coubicación celular impulsa el 46% de las implementaciones porque los operadores pueden instalar celdas pequeñas 5G en postes existentes, lo que reduce los obstáculos de tiempo y zonificación. El hardware sigue siendo la línea de gasto más grande, pero las plataformas de software están escalando rápidamente a medida que los municipios monetizan los datos generados por los postes.
Conclusiones clave del informe
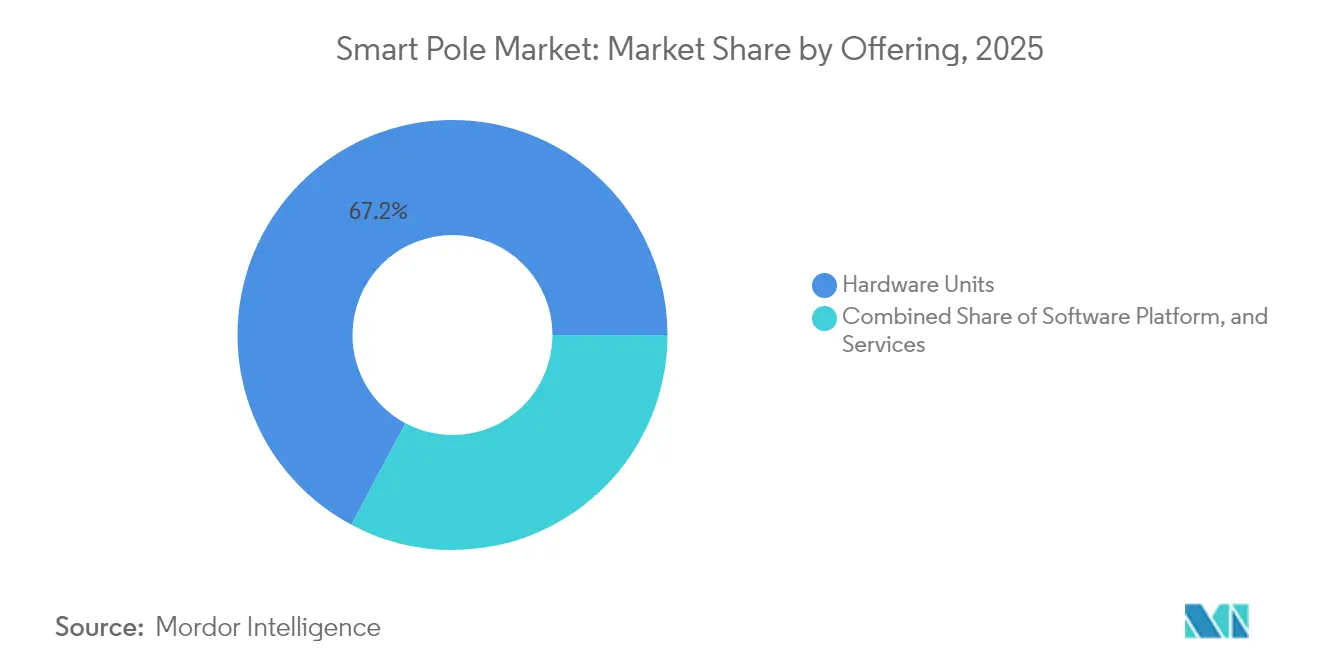
- En términos de oferta, el hardware poseía el 67.20% de la participación de mercado de postes inteligentes en 2025, mientras que se proyecta que el software registre una CAGR del 21.8% hasta 2031.
- Por tipo de instalación, las nuevas implementaciones dominaron con un 56.30 % de ingresos en 2025; se prevé que las instalaciones de modernización alcancen una CAGR del 20.1 % hasta 2031.
- Por tecnología de conectividad, las redes celulares representaron el 45.60% del tamaño del mercado de postes inteligentes en 2025 y se prevé que se expandan a una CAGR del 23.4%.
- Por aplicación, las autopistas y carreteras capturaron el 51.30% del tamaño del mercado de postes inteligentes en 2025; los estacionamientos y los campus representan el nicho de más rápido crecimiento con una CAGR del 22.7%.
- Por material, las estructuras de acero y aluminio lideraron con un 48.60% de los ingresos en 2025, mientras que los postes compuestos están en camino de lograr una CAGR del 20.6% gracias a los diseños livianos y resistentes a la corrosión.
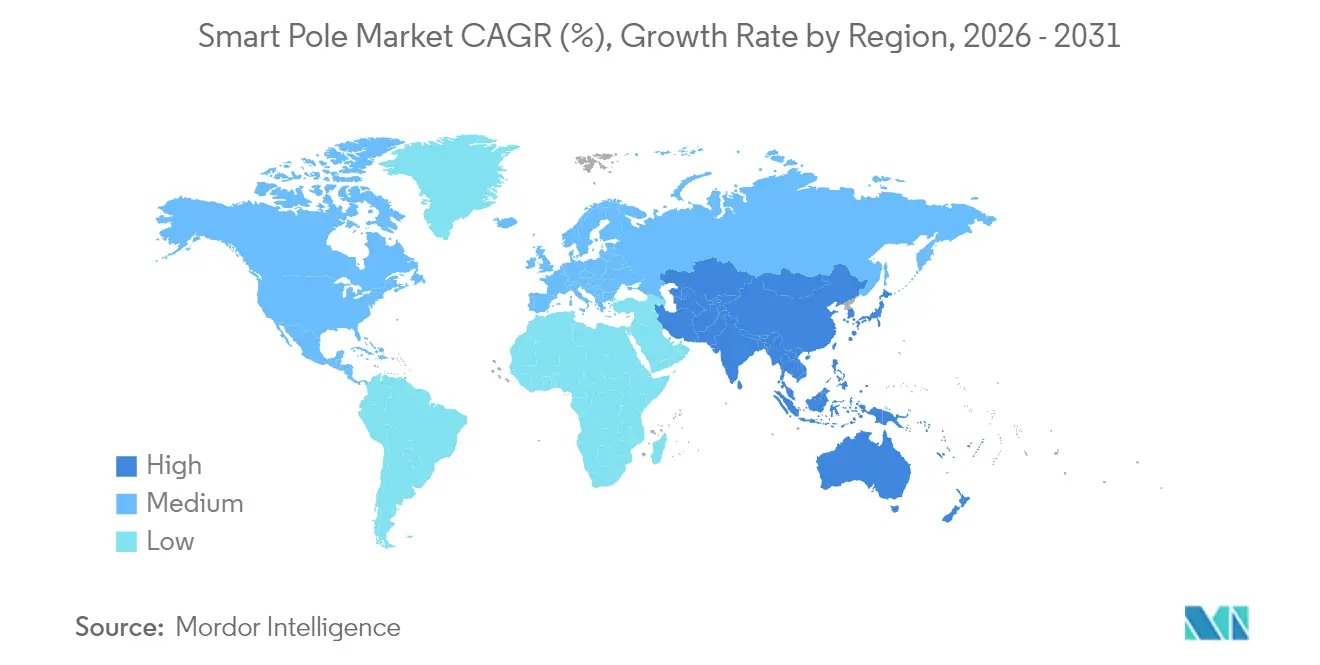
- Por geografía, América del Norte controló el 35.10% del mercado de postes inteligentes en 2025; Asia Pacífico está avanzando a una CAGR del 23.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de postes inteligentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos gubernamentales de ciudades inteligentes | + 6.2% | Global, con concentración en China, UE e India | Mediano plazo (2-4 años) |
| Impulso al ahorro energético mediante la modernización de LED | + 4.8% | América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de coubicación de 5G y células pequeñas | + 5.1% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Disminución de los costes de los sensores IoT | + 2.9% | Global | Corto plazo (≤ 2 años) |
| PPP de ingresos publicitarios y monetización de datos | + 1.8% | Mercados piloto de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Financiación de bonos municipales vinculados a criterios ESG | + 2.3% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos gubernamentales de ciudades inteligentes
Los programas nacionales consolidan el mercado de los postes inteligentes, ya que los municipios deben modernizar las redes de alumbrado público para cumplir con los objetivos de neutralidad climática, seguridad y gobernanza de datos. La Misión de Ciudades de la Comisión Europea exige 100 ciudades climáticamente neutras para 2030 y prescribe una infraestructura digital integrada, que incluye postes multiservicio. En China, las directrices de mayo de 2024 de la Comisión Nacional de Desarrollo y Reforma obligan a los urbanistas a integrar los postes inteligentes en plataformas de datos unificadas, acelerando así la estandarización de las adquisiciones. El programa de alumbrado inteligente de Chicago reporta un ahorro energético anual de 10 millones de dólares, a la vez que mejora la vigilancia de la delincuencia mediante sensores instalados en postes. Estas directivas promueven ciclos de adquisición predecibles que permiten la fabricación en masa y menores costos unitarios.
Impulso al ahorro energético con LED-Retrofit
Las renovaciones LED ofrecen un ahorro energético del 50-60% en comparación con las lámparas de sodio de alta presión, lo que ofrece a las ciudades un incentivo fiscal inmediato para adoptar postes inteligentes. La implementación de LED de Parramatta, con un presupuesto de 5.55 millones de dólares, sustituyó 4,500 luminarias, lo que redujo las facturas de energía e incorporó la atenuación adaptativa. El Departamento de Energía de EE. UU. señala que la financiación de las empresas de servicios públicos y los contratos de servicios energéticos pueden cubrir los costes iniciales, lo que facilita la adopción en municipios con presupuestos ajustados. Las renovaciones graduales también evitan la realización de obras viales a gran escala, lo que permite la integración gradual de sensores y módulos de conectividad en los activos existentes. A medida que las jurisdicciones publican las métricas de reducción de costes, generan presión social que mantiene el mercado de postes inteligentes en una rápida curva de adopción.
Demanda de coubicación de células pequeñas 5G
Los operadores móviles necesitan emplazamientos densos y de baja altura para cumplir los objetivos de cobertura y capacidad 5G, y los postes inteligentes ofrecen energía, backhaul y derecho de paso aprobado en un solo paquete. Las pruebas de Virgin Media O2 en el Reino Unido demostraron que los postes con celdas pequeñas 4G/5G integradas se pueden instalar sin permiso de planificación adicional, reduciendo a la mitad el tiempo de despliegue [1] Virgin Media O2, “Smart Poles Boost Mobile Coverage”, virginmediao2.com . La alianza de Cornerstone con Signify extiende el modelo a nivel nacional, permitiendo hosts neutrales multioperador que aligeran las cargas de capital para los operadores individuales. Esta oportunidad de reparto de ingresos convierte el alumbrado público de un coste municipal en una fuente de ingresos, acelerando la inversión privada e impulsando el mercado de postes inteligentes.
Disminución de los costes de los sensores del IoT
Con módulos IoT celulares que registran una tasa de crecimiento anual compuesta (TCAC) del 16 % hasta 2027, los sensores ambientales, de tráfico y de seguridad alcanzan precios de dos dígitos. Plataformas como Interact City aprovechan datos en tiempo real para reducir el consumo energético de iluminación hasta en un 80 % mediante algoritmos adaptativos. Los procesadores de borde integrados en los postes realizan análisis localmente, lo que reduce drásticamente los costos de backhaul y de la nube, a la vez que mejora la latencia de respuesta ante emergencias. A medida que se reduce la lista de materiales, incluso los municipios medianos consideran que los conjuntos completos de sensores son financieramente viables, lo que amplía el mercado de postes inteligentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto riesgo de inversión inicial y de retorno de la inversión | -3.4% | Global, agudo en los mercados en desarrollo | Corto plazo (≤ 2 años) |
| Brechas de interoperabilidad en los protocolos | -2.1% | Global | Mediano plazo (2-4 años) |
| Límites de zonificación estético-urbana | -1.6% | Mercados desarrollados, distritos históricos | Largo plazo (≥ 4 años) |
| Primas de seguros ciberfísicos | -1.9% | Global, concentrado en infraestructura crítica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto riesgo de inversión inicial de capital y de retorno de la inversión
Los presupuestos municipales rara vez alcanzan para mejoras de iluminación multimillonarias sin un claro retorno de la inversión. En el norte del estado de Nueva York, las empresas de servicios públicos requieren una cobertura de responsabilidad civil de USD 5 millones para los proyectos piloto de alumbrado público inteligente, lo que aumenta el costo total del proyecto [2] GovTech, “Utility Liability Requirements for Smart Lighting”, govtech.com . El estudio de caso del estacionamiento de Wal-Mart muestra un retorno de la inversión de 7.5 años al reemplazar accesorios de halogenuros metálicos de 1,000 W con LED, mucho más largo que la mayoría de los ciclos presupuestarios de las ciudades. Las asociaciones público-privadas como la financiación de captura de valor, ejemplificada por Golden Mile de Vijayawada, redistribuyen el riesgo a los concesionarios, pero las ciudades más pequeñas a menudo carecen de la capacidad legal para estructurar acuerdos similares, lo que reduce la demanda a corto plazo.
Brechas de interoperabilidad en los protocolos
Los postes inteligentes abarcan sistemas de alumbrado, telecomunicaciones, transporte y seguridad pública; sin embargo, los protocolos de los proveedores siguen estando aislados. Estándares IEEE como P2413 y 2030.5 describen arquitecturas comunes, pero su adopción es irregular, lo que obliga a los integradores a admitir múltiples stacks. El modelo abierto OCPP en la carga de vehículos eléctricos ilustra una vía viable para la unificación, pero replicarlo en los postes inteligentes requiere una contratación municipal coordinada y el compromiso de los proveedores. Los pequeños proveedores tienen dificultades para mantener un firmware multiestándar, lo que incrementa los costes de integración y prolonga los plazos de los proyectos, lo que ralentiza la implantación de postes inteligentes en el mercado a medio plazo.
Análisis de segmento
Al ofrecer: los gastos de hardware lideran, el valor del software aumenta
Las compras de hardware representaron el 67.20% del mercado de postes inteligentes en 2025, ya que postes, luminarias, sensores y equipos de comunicación requieren una inversión inicial considerable. El software, aunque actualmente representa una partida menor, presenta una tasa de interés compuesta del 21.8% anual, lo que indica una transición de la entrega de activos a los servicios de datos. Signify convierte el 93% de sus ventas de iluminación, valoradas en 6.1 millones de euros, en unidades LED, lo que demuestra cómo las economías de escala reducen los costes de capital para los municipios.
Las empresas ahora posicionan los paneles de control en la nube, las puertas de enlace API y los análisis basados en IA como flujos de valor clave. La gestión de dispositivos de área extensa reduce las visitas de técnicos, mientras que el mantenimiento predictivo extiende la vida útil de los activos, mejorando la rentabilidad total. En consecuencia, las tarifas recurrentes de licencia y soporte están empezando a rivalizar con los márgenes de beneficio del hardware, una evolución que sustenta el crecimiento a largo plazo del mercado de postes inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de instalación: las nuevas construcciones predominan, pero las renovaciones se aceleran
Las nuevas instalaciones representaron el 56.30% de los ingresos de 2025, ya que los distritos de ciudades inteligentes en zonas verdes prefieren postes diseñados a medida con radios integradas, circuito cerrado de televisión (CCTV) y cargadores para vehículos eléctricos. Sin embargo, se espera que los programas de modernización registren una tasa de crecimiento anual compuesta (TCAC) del 20.1% hasta 2031, superando a las nuevas construcciones, a medida que las ciudades cambian las lámparas de sodio por cabezales LED y módulos de sensores enchufables. Chicago actualizó 270,000 luminarias a LED, a la vez que añadió nodos de control remoto, redujo el consumo de energía y facilitó el análisis de la delincuencia.
Las renovaciones aprovechan las fuentes de alimentación y los cimientos existentes, lo que reduce los costos de obra civil hasta en un 30 %. El plazo de amortización puede reducirse a 4-5 años, lo que se adapta a los ciclos presupuestarios municipales y facilita la implementación distribuida. Este modelo amplía el acceso geográfico, lo que refuerza la diversidad de la demanda en el mercado de postes inteligentes.
Por Tecnología de Conectividad: La telefonía celular toma la delantera
Los enlaces celulares 4G, 5G y NB-IoT representaron el 45.60% de los ingresos de 2025, con una tasa de crecimiento anual compuesta (TCAC) del 23.4%, a medida que los operadores impulsan la densificación de la red sin construir nuevas torres. El parque global de 220,000 emplazamientos de American Tower permite a los operadores aprovechar los postes de las calles en núcleos urbanos congestionados. La robusta fiabilidad del espectro con licencia también es ideal para aplicaciones de gestión del tráfico y respuesta a emergencias críticas para la seguridad.
Wi-Fi, Zigbee y Bluetooth abordan tareas localizadas con bajo consumo de datos, mientras que los enlaces de fibra óptica o línea eléctrica ofrecen videovigilancia de alto ancho de banda. Por lo tanto, las arquitecturas híbridas son comunes, pero la tecnología celular sigue siendo la columna vertebral, consolidando su liderazgo en el mercado de postes inteligentes.
Por aplicación: las autopistas siguen siendo el ancla del volumen
Las autopistas absorbieron el 51.30 % del mercado de postes inteligentes en 2025, ya que los corredores kilométricos requieren iluminación uniforme y detección de tráfico. La I-80 de Wyoming registró una reducción del 42 % en las colisiones tras la incorporación de alertas conectadas, lo que valida el beneficio de la seguridad. Los estacionamientos y los campus universitarios muestran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 22.7 %, ya que los propietarios de activos buscan un retorno de la inversión preciso. La prueba de LED de Walmart redujo el consumo de energía para la iluminación en un 63 %, a la vez que mejoró la seguridad percibida.
Las plazas públicas, las estaciones ferroviarias y los puertos añaden volumen de tráfico, especialmente donde los postes inteligentes funcionan también como señalización, puntos de acceso wifi y puntos de carga. La diversificación de los casos de uso impulsa la contribución constante de múltiples subsectores, manteniendo la demanda resiliente en todos los ciclos de la industria de los postes inteligentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: predomina el acero y emergen los compuestos
El acero y el aluminio aún representan el 48.60 % de los envíos de 2025 gracias a la madurez de las cadenas de suministro y a una relación precio-rendimiento favorable. Sin embargo, el acero se cotizó a 1.60 USD por libra en 2024, lo que despertó el interés en compuestos más ligeros que prometen un ahorro del 42 % en costos durante una vida útil de 20 años gracias a su resistencia a la corrosión. Las resinas de policarbonato de Covestro integran conductos para cables y canales térmicos, lo que permite perfiles más delgados y una instalación más sencilla de la radio 5G.
Se prevé que los materiales compuestos registren una tasa de crecimiento anual compuesta (TCAC) del 20.6 %, ya que los compradores priorizan la rentabilidad del ciclo de vida y la simplificación de la logística de transporte. El cambio resultante en la combinación de materiales reduce el peso de los postes, amplía la libertad de diseño y amplía los emplazamientos direccionables, lo que refuerza el potencial de crecimiento a largo plazo en el mercado de postes inteligentes.
Análisis geográfico
Mercado de postes inteligentes de Norteamérica
Norteamérica representó el 35.10 % de los ingresos de 2025, impulsados por la modernización de LED a gran escala y la financiación de las empresas de servicios públicos. El plan de la Autoridad de Energía de Nueva York (NYPA) para conectar 500,000 5 farolas con la plataforma Interact de Signify destaca la escalabilidad y la replicabilidad del proyecto. Los sólidos mercados de bonos municipales facilitan el acceso al capital, mientras que los operadores de banda ancha utilizan postes inteligentes para cubrir la falta de XNUMXG en las zonas suburbanas, manteniendo estable la cartera de pedidos.
Mercado de postes inteligentes de APAC
Asia Pacífico es el área de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 23.6 % hasta 2031. China emitió directrices nacionales que instan a la integración de vehículos, carreteras y nubes, y exige unidades sensorizadas en las cunetas que se integran con postes multiusos. La Misión de Ciudades Inteligentes de la India presupuestó 11.21 billones de INR (1.35 millones de USD) para 2025-26, de los cuales el 90 % de 8,000 proyectos se completaron a mediados de 2024, creando canales de demanda predefinidos.
Mercado europeo de postes inteligentes
Europa mantiene una expansión constante gracias a los fondos Europa Digital y Horizonte 2020 de la UE. El bloque destinó 1.4 millones de euros a proyectos piloto de infraestructura inteligente en 134 ciudades, lo que generó fondos de capital con menor riesgo. La colaboración de Cornerstone con Signify para instalar radios 5G de host neutral en el alumbrado público demuestra cómo compartir infraestructura reduce los gastos operativos de los operadores, manteniendo un flujo de operaciones sólido a pesar de las dificultades macroeconómicas.
Panorama regulatorio
El despliegue de postes inteligentes se rige cada vez más por normas formales y reglas de seguridad de nivel empresarial que abarcan el diseño estructural, la interconexión eléctrica y la interoperabilidad digital. China implementó la norma GB/T 44408-2024 en 2024 para definir los requisitos funcionales de los sistemas de postes multifuncionales inteligentes en entornos urbanos como carreteras, parques y comunidades. En marzo de 2026, la Administración Estatal para la Regulación del Mercado registró un proyecto de estandarización nacional (20260939-T-469) centrado en la construcción y gestión de postes multifuncionales inteligentes, lo que indica una continua codificación de las expectativas de diseño y operación.
Fuera de China, los organismos reguladores y de normalización están reforzando los marcos de cumplimiento que afectan a la contratación pública y la concesión de permisos. En abril de 2026, la Oficina de Energía de Puerto Rico publicó un borrador de reglamento para la participación municipal en el alumbrado público conectado a la red, que abarca explícitamente los sistemas inteligentes de alumbrado público y hace referencia al cumplimiento de las normas eléctricas y de seguridad establecidas (NEC, NESC, IEEE, ANSI). Australia añadió directrices de contratación pública a través de la norma SA TS 5386:2024 y la Guía de buenas prácticas para postes multifuncionales de la Asociación Australiana de Gobiernos Locales (agosto de 2025), mientras que las normas municipales, como las Directrices para postes de alumbrado público de gran tamaño de la ciudad de Calgary (actualizadas en abril de 2024), añaden puntos de referencia en los procesos, incluida la notificación previa y la reconfirmación de la carga eléctrica antes de la construcción.
Análisis de la cadena de valor
La cadena de valor de los postes inteligentes comienza con las materias primas y la fabricación estructural (acero/aluminio o materiales compuestos), seguida de la ingeniería del poste, el galvanizado/recubrimientos y la integración de cabezales de luminarias, gabinetes e interfaces de montaje diseñadas para cumplir con las normas de seguridad vial y de carga de viento. La siguiente capa es la electrónica y la conectividad, que abarca radios (celdas pequeñas 4G/5G donde esté permitido), pasarelas, computación perimetral, sensores (CCTV, ambientales, de tráfico) y componentes de distribución de energía que gestionan múltiples cargas en un solo activo. Las normas y códigos influyen cada vez más en las especificaciones iniciales, incluidos los requisitos funcionales de la norma china GB/T 44408-2024 y normas de grupo como la T/CASMES 344-2024 para prácticas de construcción de carreteras urbanas.
En la fase posterior, los integradores de sistemas y los socios de telecomunicaciones o de infraestructura neutral coordinan los permisos, la interconexión con la red eléctrica y la puesta en marcha, para luego transferir el control a los equipos de operaciones que gestionan el software de gestión de red, seguridad y control de iluminación. El valor recurrente se concentra en las plataformas de software (gestión centralizada, monitorización del estado de los dispositivos, análisis) y los servicios de campo (mantenimiento, actualizaciones, refuerzo de la ciberseguridad), mientras que los municipios y los propietarios de infraestructuras estructuran modelos comerciales en torno a la coubicación y el uso por parte de múltiples usuarios. En Estados Unidos, los procesos de conexión de celdas pequeñas y derechos de paso influyen en el flujo de despliegue; por ejemplo, la FCC emitió la Orden 25-38 en 2025 para agilizar los procedimientos y plazos de conexión a postes, lo que afecta a la rapidez con la que las radios montadas en postes inteligentes y el trabajo de preparación asociado pueden pasar del diseño a la instalación.
Panorama competitivo
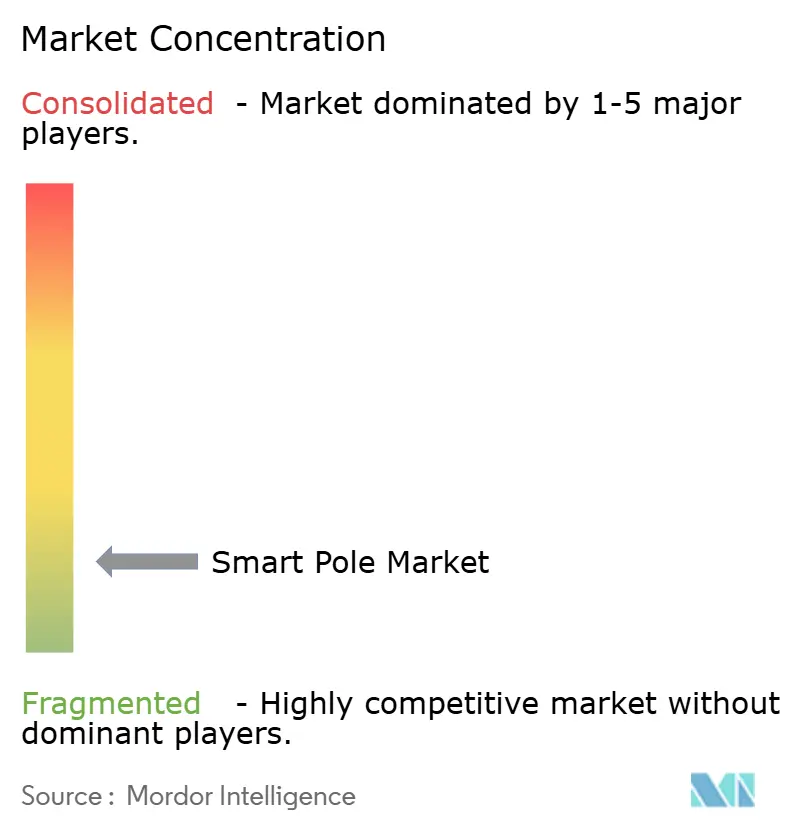
La base de proveedores está moderadamente fragmentada; ningún proveedor individual alcanza una cuota de mercado global de dos dígitos. Grandes empresas de iluminación como Signify combinan hardware, software en la nube y servicios de ciclo de vida para ofrecer propuestas integrales que simplifican las contrataciones municipales. La empresa superó los 153 millones de puntos de luz conectados en el primer trimestre de 1, frente a los 2025 millones del año anterior, lo que indica una sólida adhesión a la plataforma.
Gigantes de torres de telecomunicaciones como American Tower se diversifican en activos a nivel de calle, combinando experiencia inmobiliaria con soporte para la integración de celdas pequeñas. Su enfoque en mercados desarrollados se sincroniza con puntos críticos de densificación de postes, reforzando la resiliencia de los ingresos. Especialistas en infraestructura como Valmont suministran postes de ingeniería más servicios de construcción; la compañía registró ventas de infraestructura por USD 3 mil millones en 2024 y apunta a USD 4.2 mil millones en 2025 [4] Valmont Industries, “Resultados del año fiscal 2024”, valmont.com.
La migración de valor se está orientando hacia el análisis de datos, atrayendo a empresas nativas de software que licencian módulos de optimización basados en IA en flotas de múltiples proveedores. La promoción de estándares abiertos por parte del IEEE y las alianzas industriales busca reducir la dependencia, una tendencia que probablemente intensificará la competencia en servicios, en lugar de la economía de la lista de materiales físicos. Se prevé una consolidación mediante fusiones y adquisiciones y alianzas estratégicas a medida que los proveedores compiten por ofrecer soluciones integrales para el creciente mercado de postes inteligentes.
Líderes de la industria de postes inteligentes
Iram Technologies SA Limitado.
Signify Holding BV
Efftronics Systems Pvt. Ltd.
Ingeniería electrónica Co., Ltd. de Shanghai Sansi
Luca Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Signify presentó nuevas incorporaciones a su portafolio Interact, incluyendo EasyConnect, un sistema híbrido o celular para la gestión de alumbrado exterior; un sistema de gestión centralizada para redes de alumbrado exterior; y capacidades de iluminación adaptativa al tráfico y a las condiciones climáticas. Estos lanzamientos refuerzan la transición de los postes inteligentes, que antes se basaban principalmente en instalaciones de hardware, a sistemas basados en software que estandarizan las operaciones en grandes espacios exteriores. Para los municipios e integradores, las funciones ampliadas de gestión remota y control adaptativo fortalecen la justificación comercial para escalar redes de postes multiservicio con menores costos de mantenimiento en campo.
- Diciembre de 2025: Efftronics Systems celebró su 40.º aniversario con una mayor visibilidad de su extensa infraestructura digital, incluyendo el despliegue de sistemas de señalización con registradores de datos en más de 7,000 estaciones de ferrocarril. La magnitud de los activos de monitorización y control instalados subraya la capacidad de la empresa, que puede aprovecharse para los requisitos de mando y control de ciudades inteligentes y postes inteligentes. Asimismo, apunta al potencial de integración entre dominios, donde los operadores de infraestructura pública buscan una gestión unificada del estado de los dispositivos y la telemetría.
- Diciembre de 2024: Valmont presentó en el Reino Unido postes 5G de instalación rápida con cimentaciones de pilotes atornillados, diseñadas para minimizar las molestias en obra en comparación con las obras civiles tradicionales. Estos métodos de cimentación más rápidos reducen los plazos de instalación, lo que facilita la adaptación del despliegue de postes inteligentes a las restricciones de permisos de obra urbana y medioambientales. Esta iniciativa fomenta una mayor adopción de mobiliario urbano preparado para celdas pequeñas, donde la rapidez de instalación y la mínima intervención en la construcción son criterios clave de contratación.
Alcance del informe del mercado global de postes inteligentes
Los postes inteligentes son fuentes de luz conectadas que se pueden administrar de forma remota. La tecnología de poste inteligente ofrece funciones e instalaciones de servicios múltiples para ciudadanos, visitantes y empresas. Los postes inteligentes se utilizan en aplicaciones, como autopistas, carreteras y lugares públicos. Smart pole cuenta con tecnología para mejorar el rendimiento de la red móvil en toda la ciudad y brindar varios beneficios, como conectividad a Internet, altavoces para anuncios públicos y puntos de carga, para ayudar a los ciudadanos en lugares públicos.
El estudio rastrea los parámetros clave del mercado, los factores de influencia subyacentes en el crecimiento y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El alcance del informe abarca el dimensionamiento del mercado y la previsión de segmentación por geografía. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para los segmentos anteriores. El estudio analiza más a fondo el impacto de COVID-19 en el ecosistema.
| Unidades de hardware |
| Plataforma de Software |
| Servicios |
| Nueva instalación |
| reequipamiento |
| Cableado (PLC, fibra) |
| Inalámbrico (Wi-Fi, BLE, Zigbee) |
| Celular (4G/LTE, 5G, NB-IoT) |
| Autopistas y Carreteras |
| Lugares públicos y plazas |
| Ferrocarriles y puertos |
| Estacionamientos y campus |
| Acero / Aluminio |
| Compuestos y CFRP |
| Concreto |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Argentina |
| Brazil | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Ofreciendo | Unidades de hardware | |
| Plataforma de Software | ||
| Servicios | ||
| Por tipo de instalación | Nueva instalación | |
| reequipamiento | ||
| Por tecnología de conectividad | Cableado (PLC, fibra) | |
| Inalámbrico (Wi-Fi, BLE, Zigbee) | ||
| Celular (4G/LTE, 5G, NB-IoT) | ||
| por Aplicación | Autopistas y Carreteras | |
| Lugares públicos y plazas | ||
| Ferrocarriles y puertos | ||
| Estacionamientos y campus | ||
| Por material | Acero / Aluminio | |
| Compuestos y CFRP | ||
| Concreto | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Argentina | |
| Brazil | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de postes inteligentes?
El mercado de postes inteligentes está valorado en 28.86 millones de dólares en 2026 y se proyecta que alcance los 71.65 millones de dólares en 2031.
¿Qué segmento está creciendo más rápido?
Las plataformas de software muestran el mayor impulso con una CAGR del 21.8 % hasta 2031, a medida que las ciudades monetizan los datos de los postes conectados.
¿Por qué las redes celulares son fundamentales para la adopción de postes inteligentes?
La conectividad celular permite la ubicación conjunta de células pequeñas 5G, lo que proporciona a los operadores una densificación rápida y rentable y, al mismo tiempo, ofrece a los municipios un flujo de ingresos adicional.
¿Qué región se expandirá más rápidamente en 2031?
Se pronostica que Asia Pacífico registrará una CAGR del 23.6%, impulsada por los mandatos de infraestructura digital nacional de China y la Misión de Ciudades Inteligentes de la India.
¿Cuál es el principal obstáculo para la implementación?
Los elevados gastos iniciales de capital y los largos períodos de recuperación disuaden a los municipios con limitaciones presupuestarias, en particular en los mercados en desarrollo.
¿Cómo ayudan los postes inteligentes a la seguridad pública?
Las cámaras y sensores integrados envían datos en tiempo real a los sistemas policiales; en 229, San Diego informó 2024 casos penales respaldados por su red de iluminación inteligente.


