

Tamaño y participación en el mercado de polímeros inteligentes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
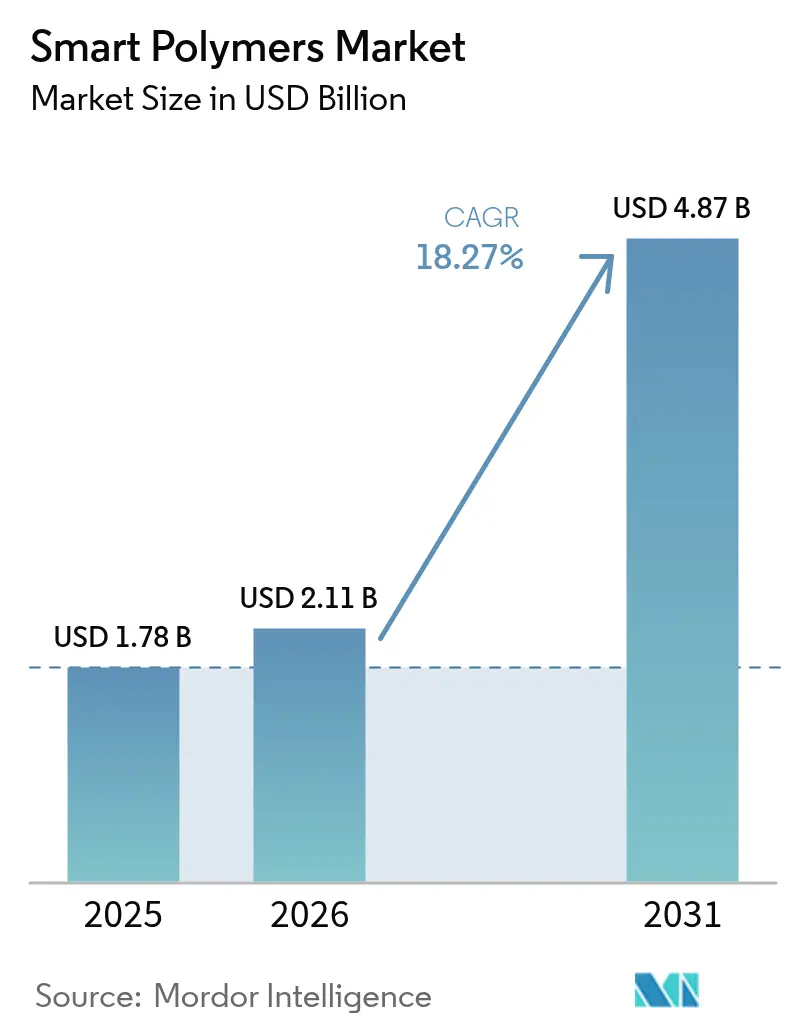
| Tamaño del mercado (2026) | USD 2.11 mil millones |
| Tamaño del mercado (2031) | USD 4.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.27% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polímeros inteligentes por Mordor Intelligence
Se espera que el tamaño del mercado de polímeros inteligentes crezca de 1.78 millones de dólares en 2025 a 2.11 millones de dólares en 2026, y se prevé que alcance los 4.87 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 18.27 % entre 2026 y 2031. Este impulso se debe a los rápidos avances en la química de materiales, la creciente demanda de soluciones sanitarias mínimamente invasivas y la acelerada sustitución de plásticos pasivos por polímeros reactivos en electrónica de consumo, textiles y movilidad. La sólida base manufacturera de Asia-Pacífico y la inversión en investigación y desarrollo respaldada por los gobiernos de China, Japón y Corea del Sur posicionan a la región como el principal centro de producción y consumo. Los proveedores están diversificando sus carteras de productos, desde sistemas de un solo disparador hasta sistemas de múltiples disparadores, para satisfacer las demandas de la industria en cuanto a rigidez ajustable, recuperación autónoma y conductividad integrada. Al mismo tiempo, las tecnologías de ampliación que requieren un uso eficiente del capital (reactores de flujo continuo, extrusión de precisión y formulación guiada por IA) están reduciendo la brecha de costos con los plásticos de ingeniería convencionales, lo que amplía las perspectivas de adopción en sectores que valoran el valor, como los envases y las prendas de vestir.
Conclusiones clave del informe
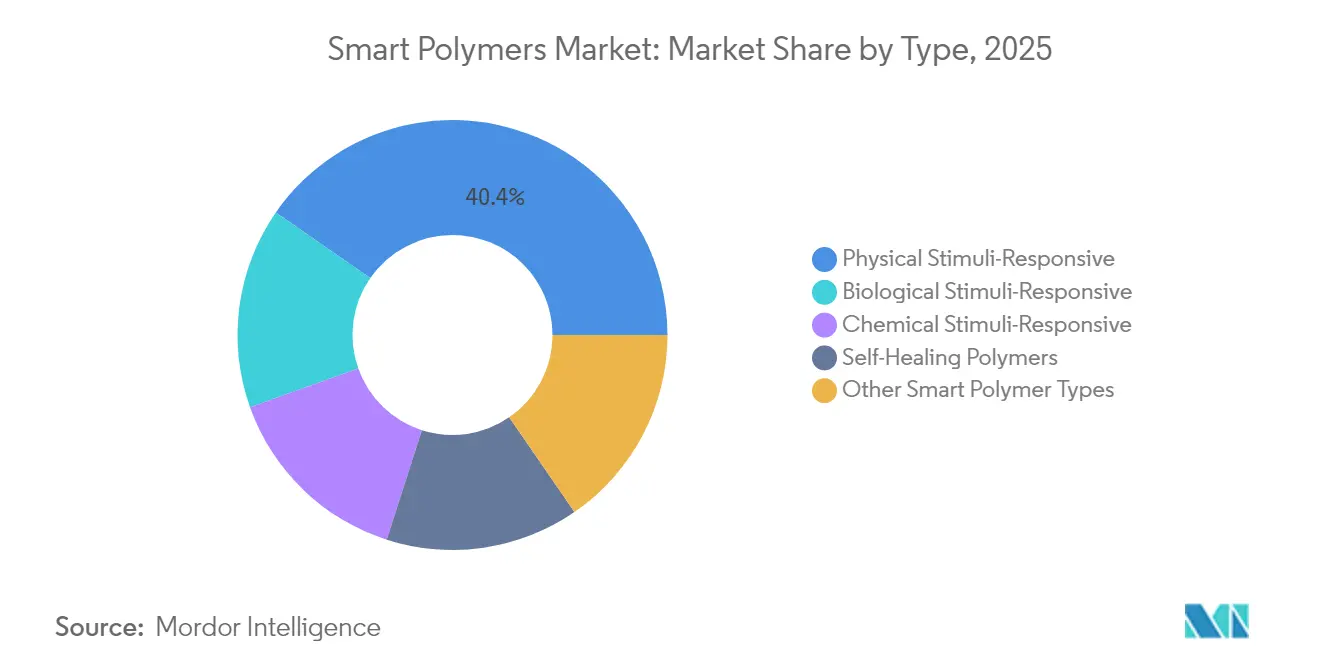
- Por tipo, los polímeros sensibles a estímulos físicos representaron el 40.35 % de la participación de mercado de polímeros inteligentes en 2025, mientras que se proyecta que los polímeros sensibles a estímulos biológicos crecerán a una CAGR del 21.55 % hasta 2031.
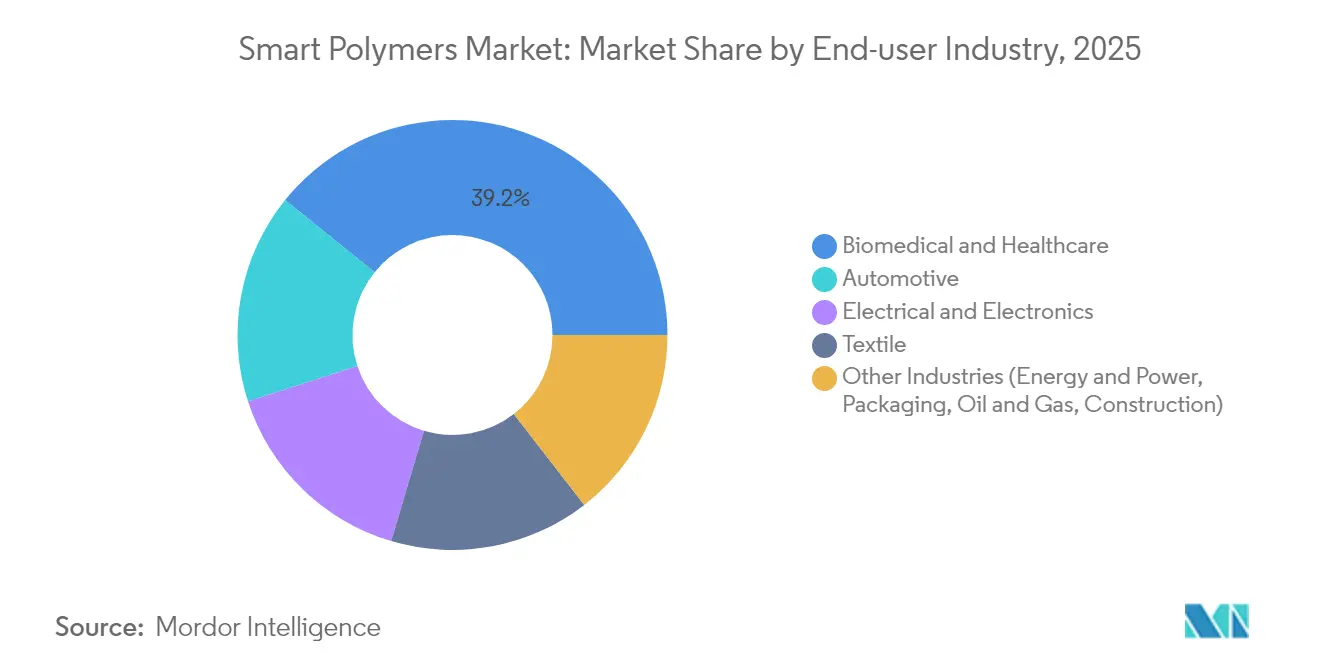
- Por industria de usuario final, la biomedicina y la atención médica representaron el 39.20% del tamaño del mercado de polímeros inteligentes en 2025 y están avanzando a una CAGR del 20.35% hasta 2031.
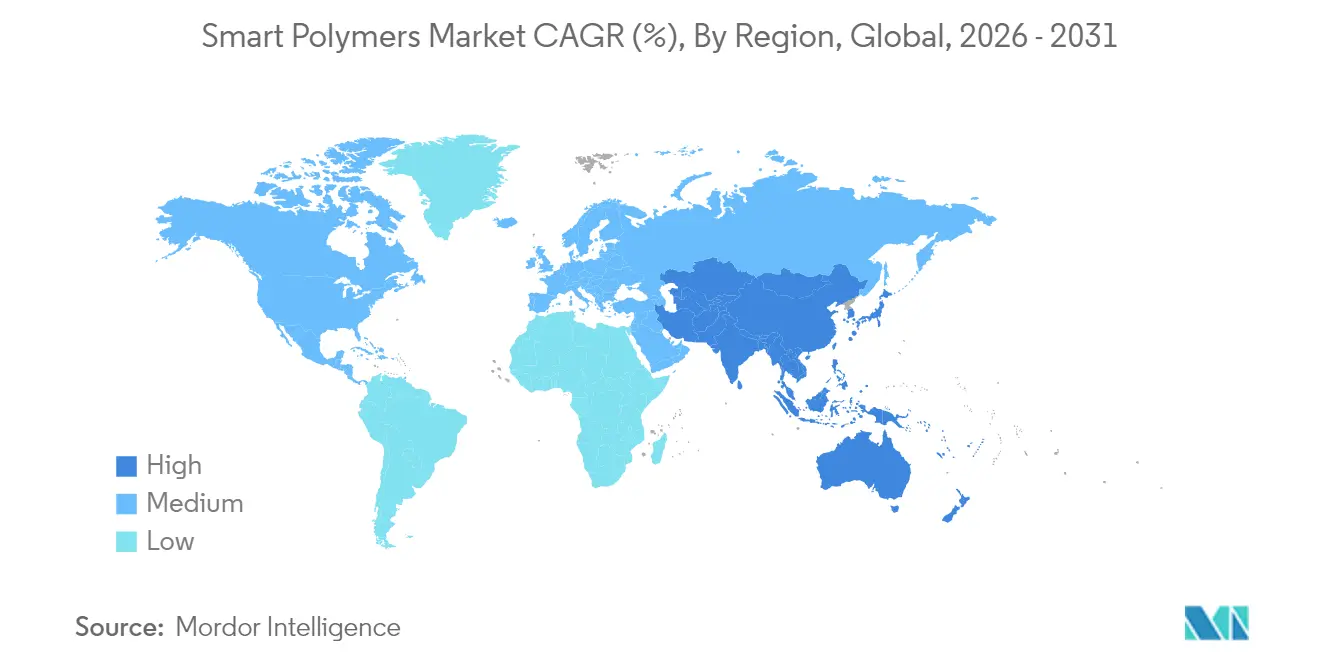
- Por geografía, Asia-Pacífico controló el 35.30% de la participación en los ingresos del mercado de polímeros inteligentes en 2025 y se prevé que registre la CAGR regional más rápida, del 19.05%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de polímeros inteligentes
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Polímeros con memoria de forma en textiles | + 2.1% | Asia-Pacífico, América del Norte | Mediano plazo (2–4 años) |
| Demanda de recubrimientos autocurativos | + 3.4% | Norteamérica, Europa | Mediano plazo (2–4 años) |
| Auge de la electrónica portátil | + 4.2% | Asia-Pacífico | Corto plazo (≤2 años) |
| Mandatos de la UE sobre materiales compuestos ligeros | + 2.8% | Europa | Mediano plazo (2–4 años) |
| Impresión 4D en la industria aeroespacial | + 1.9% | Norteamérica, Europa | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la aplicación de polímeros con memoria de forma en la industria textil
Los fabricantes textiles están incorporando polímeros con memoria de forma (SMP) en fibras que regulan activamente la comodidad contrayéndose o relajándose con los cambios de temperatura. Las marcas de ropa deportiva ahora especifican hilos con mezcla de SMP que absorben la humedad en condiciones de calor intenso y tensan la densidad del tejido cuando baja la temperatura ambiente, manteniendo un microclima estable alrededor del usuario. SRTX Labs demostró SMP de grado balístico rediseñados para tejidos de punto 10 veces más resistentes que el acero y más ligeros que el agua, integrando funcionalidad antimicrobiana sin recubrimientos tópicos. Las universidades están combinando sustratos de SMP con hilos sensores flexibles; un equipo de la Universidad de Columbia Británica imprimió matrices piezorresistivas de bajo costo que capturan la dinámica de la marcha y los signos vitales, convirtiendo sudaderas con capucha y mangas de compresión en dispositivos médicos.
Demanda de recubrimientos autocurativos
Los fabricantes de equipos originales (OEM) de electrónica, automoción e industria están pasando del repintado manual y la sobreingeniería a recubrimientos que reparan de forma autónoma arañazos, microfisuras y poros. Un estudio pionero de Cicoira produjo películas de PEDOT:PSS dopadas con etilenglicol y ácido tánico que recuperan la integridad eléctrica después de una deformación por tracción del 90 %, manteniendo una conductividad cercana a 17 S cm-1 incluso después de cortes repetidos [1] Cicoira et al., “Self-Healable, Conductive Polymer Films,” rsc.org . La formulación se adhiere a metales, poliolefinas y poliuretanos termoplásticos, abriendo caminos en sensores conformables, baterías flexibles y paneles arquitectónicos resistentes a la corrosión.
El auge de la electrónica portátil en Asia
En 2025, el mercado de polímeros inteligentes se beneficiará del auge de wearables centrados en la salud en Asia-Pacífico, desde parches para el control de la glucosa hasta fundas exoesqueléticas. La plataforma de computación en sensores de la Universidad de Hong Kong utiliza transistores electroquímicos orgánicos integrados en sustratos elásticos, que procesan datos fisiológicos a bordo y se adaptan a la suavidad de la piel. Las marcas regionales de electrónica de consumo integran estos polímeros inteligentes conductores en auriculares y relojes inteligentes de nueva generación para eliminar las placas de circuitos rígidos, creando formatos más ligeros y análisis siempre activos.
Mandatos de la UE sobre materiales compuestos ligeros en la automoción
Los límites de emisiones promedio de la flota de la UE, más estrictos, han acelerado la sustitución del acero por estructuras de polímero reforzado con fibra de carbono (PRFC) por parte de los fabricantes de equipos originales (OEM) que incorporan resinas amortiguadoras de vibraciones y juntas epóxicas con memoria de forma. El chasis de PRFC de CarbonTT para el Fiat Ducato redujo 185 kg, lo que incrementó la carga útil un 36 % sin comprometer la rigidez torsional. Los fabricantes de interiores de automóviles Tier-1 están aplicando revestimientos de poliuretano termoplástico (TPU) que autorreparan las rozaduras de los asientos a temperaturas de la cabina, lo que reduce las reclamaciones de garantía.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de producción y complejidad de ampliación | −3.5% | Global | Corto plazo (≤2 años) |
| Incertidumbre regulatoria para las aprobaciones clínicas | −2.7% | Norteamérica, Europa | Mediano plazo (2–4 años) |
| Falta de vías de reciclaje | −1.8% | Europa | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de producción y complejidad de ampliación
Los lotes de laboratorio dependen de catalizadores de precisión, alimentaciones criogénicas y purificación multietapa. Al escalarse a reactores de una tonelada, los cambios de viscosidad y las reacciones secundarias dificultan la reproducibilidad, lo que eleva los costos unitarios más allá de los polímeros de ingeniería. Las líneas de síntesis de flujo continuo y extrusión reactiva prometen una reducción de costos; sin embargo, la intensidad de capital sigue siendo alta para las pymes, lo que frena la entrada en los mercados de empaquetado y calzado de bajo margen.
Incertidumbre regulatoria para las aprobaciones clínicas
Los polímeros inteligentes médicos se enfrentan a vías divergentes según las normas de productos combinados de la FDA y el Reglamento de Dispositivos Médicos de la UE. Los desarrolladores deben validar los lixiviables, los subproductos de degradación y los algoritmos de dosificación asistidos por IA, lo que amplía los plazos y aumenta el gasto en cumplimiento normativo. Las pruebas de biocompatibilidad según la norma ISO 10993 exigen paneles de citotoxicidad, genotoxicidad y toxicidad sistémica para cualquier ajuste de la formulación, lo que impide una iteración rápida.
Análisis de segmento
Por Tipo
Aunque sus ingresos actuales son menores, la categoría de polímeros sensibles a estímulos biológicos está experimentando un crecimiento acelerado con una tasa de crecimiento anual compuesta (TCAC) del 21.55 %, gracias a que los especialistas en administración de fármacos aprovechan los desencadenantes enzimáticos, de glucosa y de antígenos para una liberación dirigida. Los polímeros sensibles a estímulos físicos aún dominan el 40.35 % del mercado de polímeros inteligentes, con el respaldo de las aleaciones con memoria de forma y los recubrimientos termocrómicos, utilizados en carenados aeroespaciales y ventanas inteligentes.
Los investigadores están fusionando la sensibilidad al pH y a la oxidación-reducción en una única estructura polimérica, lo que permite la liberación localizada de quimioterapia únicamente en el microambiente tumoral, reduciendo así la toxicidad sistémica. Las plataformas híbridas emplean sitios de reconocimiento impresos que emulan anticuerpos y, al mismo tiempo, resisten los ciclos de esterilización. Esta capacidad de personalización está atrayendo a empresas de diagnóstico que integran estos polímeros en biosensores para el punto de atención.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la atención médica amplía su liderazgo
Las aplicaciones biomédicas y sanitarias representan actualmente el 39.20 % del mercado de polímeros inteligentes y mantienen una tasa de crecimiento anual compuesta (TCAC) del 20.35 % gracias a la proliferación de terapias mínimamente invasivas. Los hidrogeles nanocompuestos inyectables ahora orquestan el comportamiento de los macrófagos, estimulando la regeneración ósea vascularizada en fracturas complejas. Al mismo tiempo, las compañías farmacéuticas están reformulando las inyecciones de depósito con portadores termorresponsivos que gelifican a temperatura corporal, lo que permite la administración mensual para enfermedades crónicas.
La salud del consumidor y las compras militares se entrelazan en las computadoras de fibra tejidas en prendas de capa base que registran la temperatura corporal, la frecuencia cardíaca y los indicadores de deshidratación durante misiones en entornos extremos. Los fabricantes de equipos originales (OEM) de automoción y los proveedores de primer nivel conforman la próxima ola de demanda, moldeando parachoques autorreparables y rejillas adaptativas que modifican el flujo de aire para vehículos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de polímeros inteligentes de APAC
Asia-Pacífico lidera con el 35.30% de los ingresos del mercado de polímeros inteligentes y presenta el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 19.05%. El programa chino "Hecho en China 2025" considera los materiales adaptables un pilar estratégico, otorgando devoluciones fiscales a las líneas de producción nacionales. Los conglomerados japoneses desarrollan a gran escala mezclas de SEBS basadas en ionómeros para actuadores de retroalimentación háptica en consolas de videojuegos, mientras que gigantes surcoreanos de la electrónica codesarrollan tintas de circuitos extensibles para pantallas plegables.
Mercado de polímeros inteligentes de Norteamérica
Norteamérica cuenta con el respaldo de subvenciones de los NIH y DARPA, que financian stents bioabsorbibles y suturas inteligentes. Grupos de colaboración en Boston y el área de la Bahía de San Francisco conectan a empresas emergentes de dispositivos médicos con organizaciones de fabricación por contrato especializadas en la extrusión de polímeros inteligentes con certificación GMP.
Mercado europeo de polímeros inteligentes
Europa aplica estrictas directivas de sostenibilidad, lo que impulsa la demanda de grados reciclables y biodegradables. Los proyectos de Horizonte Europa patrocinan elastómeros termoplásticos de origen biológico diseñados para la recuperación en circuito cerrado, en consonancia con los objetivos de descarbonización de los fabricantes de equipos originales (OEM) de automoción.
Mercado de polímeros inteligentes en Sudamérica y Oriente Medio y África
Los mercados de Sudamérica y Oriente Medio y África aún son incipientes, pero los fabricantes de implantes ortopédicos de Brasil y las iniciativas de ciudades inteligentes de los Emiratos Árabes Unidos son los primeros en adoptar selladores sensibles a la humedad y paneles de fachada moduladores de temperatura.
Panorama regulatorio
La regulación que afecta a los polímeros inteligentes se está volviendo más estricta tanto en lo que respecta al cumplimiento químico como a la aprobación de productos posteriores, especialmente para aplicaciones médicas y dispositivos portátiles. En la Unión Europea, los controles REACH sobre micropartículas de polímeros sintéticos se aclararon mediante el Reglamento (UE) 2026/1168 de la Comisión (publicado en junio de 2026), que modifica el Anexo XVII de REACH (Entrada 78) y establece obligaciones de presentación de informes para el año natural 2026, con las primeras presentaciones previstas para el 31 de mayo de 2027 a través de IUCLID/REACH-IT. Estos requisitos aumentan la necesidad de documentación para los proveedores y formuladores de polímeros que utilizan formas particuladas y aditivos que puedan estar comprendidos en la definición de micropartícula de polímero sintético.
Para los polímeros inteligentes orientados al sector sanitario, los desarrolladores también deben alinear el cumplimiento de los materiales con las expectativas clínicas y de calidad del producto. En la práctica, las expectativas de productos combinados según la FDA de EE. UU. y el Reglamento de Dispositivos Médicos de la UE aumentan la carga en torno a la biocompatibilidad y el control de cambios, y las pruebas ISO 10993 suelen ser necesarias cuando cambian las formulaciones. Las expectativas de Calidad por Diseño, basadas en las directrices ICH Q8 (R2), Q9 y Q10, también guían la forma en que se gestionan las interacciones con la EMA y la FDA, y la estandarización internacional a través de ISO/TC 61 sigue siendo relevante para las definiciones de materiales y los métodos de prueba que respaldan la comparabilidad entre jurisdicciones de los datos de rendimiento y seguridad de los polímeros.
Análisis de la cadena de valor
La cadena de valor de los polímeros inteligentes comienza con monómeros especiales, aditivos funcionales (rellenos conductores, colorantes, catalizadores, reticulantes) y disolventes de alta pureza. Continúa con la síntesis de polímeros (a menudo controlada o en múltiples etapas), la formulación y la transformación en películas, recubrimientos, fibras/hilos, tintas o piezas moldeadas. Posteriormente, la cadena se integra en dispositivos (dispositivos portátiles, sensores, componentes médicos, piezas de automoción) y finaliza con la distribución a través del suministro directo a fabricantes de equipos originales (OEM) y distribuidores especializados. La capacidad de escalado y conversión es un factor diferenciador, ya que muchos sistemas de polímeros inteligentes requieren un control preciso de la distribución del peso molecular, la sensibilidad de activación y la calidad de la dispersión, lo que a su vez centra la atención en la ingeniería de aplicaciones, la caracterización analítica y la fabricación por contrato cualificada.
Las colaboraciones recientes muestran dónde se está generando valor a lo largo de la cadena. En enero de 2026, Mativ realizó una inversión de capital en Miru Smart Technologies para profundizar una asociación centrada en la comercialización de ventanas electrocrómicas, conectando el suministro de materiales con la calificación automotriz posterior. En marzo de 2026, Z-Polymers anunció una inversión estratégica de Kureha y un acuerdo de desarrollo conjunto para acelerar la comercialización de su plataforma de polímeros de cristal líquido Tullomer, combinando la innovación en resinas especiales con el conocimiento de procesos de una gran empresa. En abril de 2026, Teknor Apex anunció una empresa conjunta con Shriram Polytech (DCM Shriram) en India (PolyTek) para desarrollar compuestos poliméricos avanzados, lo que refleja un impulso hacia la formulación localizada y los servicios técnicos orientados al cliente en centros de fabricación de alto crecimiento.
Panorama competitivo
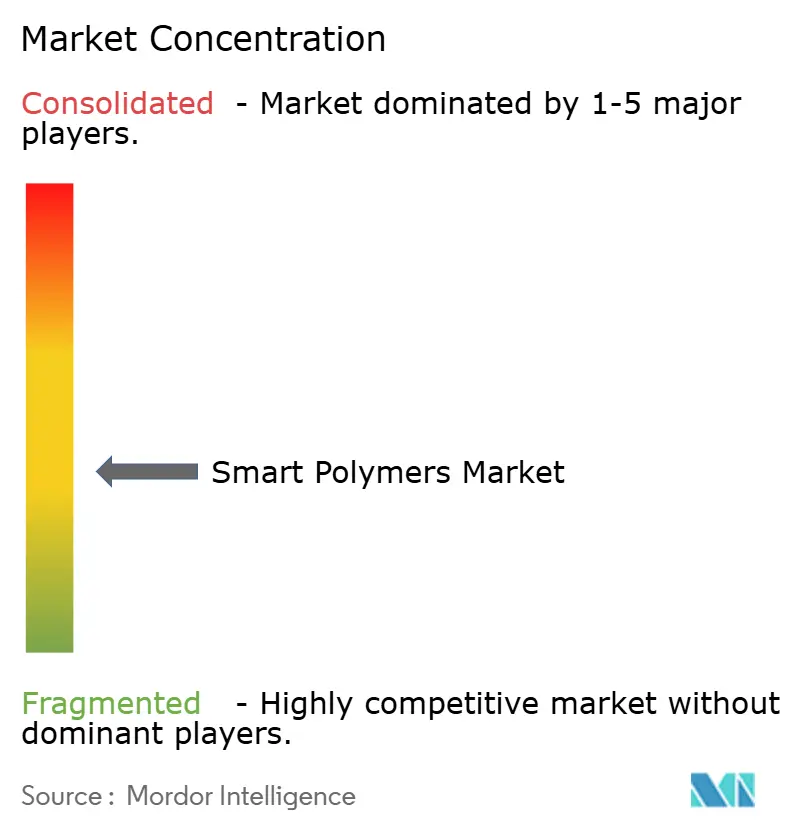
El mercado de polímeros inteligentes presenta una fragmentación moderada. BASF, Covestro AG y Evonik Industries, AG encabezan la lista de actores de primer nivel, aprovechando plantas piloto multipropósito y la distribución global. Las empresas de nivel medio se diferencian mediante productos químicos específicos para cada aplicación. Las startups se centran en nichos de sostenibilidad. Las empresas que impulsan polímeros inteligentes basados en polihidroxialcanoatos se centran en los envases compostables.
Líderes de la industria de polímeros inteligentes
Covestro AG
BASF
Industrias Evonik, AG
Huntsman Internacional LLC
DuPont
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Tissium obtuvo 60 millones de euros en financiación mediante capital y deuda para ampliar la comercialización de su plataforma de polímeros fotoactivados, utilizada en la reparación de tejidos, incluyendo aplicaciones en nervios periféricos. Esta financiación respalda la fabricación y un mayor desarrollo clínico y de mercado, reforzando la demanda de polímeros especializados sensibles a estímulos para aplicaciones médicas avanzadas.
- Junio de 2025: Courbis anunció una alianza con Covestro centrada en soluciones de polímeros inteligentes, que vincula el desarrollo de materiales con el procesamiento industrial y el soporte de aplicaciones. Esta colaboración pone de manifiesto cómo los productores y procesadores de polímeros se están alineando para acortar los ciclos de cualificación de materiales con capacidad de respuesta en componentes de uso final.
- Octubre de 2024: Covestro y Linxens se asociaron para desarrollar parches electrónicos médicos para la piel, abordando la selección de materiales, el diseño del proceso de fabricación y el cumplimiento normativo para dispositivos portátiles de monitorización continua de la salud. El proyecto vincula directamente el trabajo de formulación de polímeros inteligentes con los requisitos de producción de dispositivos a gran escala, reforzando así la atención médica y la electrónica portátil como canales de comercialización prioritarios.
Alcance y metodología
Los polímeros inteligentes son adaptables y responden a señales como la temperatura, la fuerza iónica y muchos otros campos de aplicación. Se utilizan en sensores y actuadores de músculos artificiales, procesamiento de hidrogeles, envases biodegradables e ingeniería biomédica.
El mercado de polímeros inteligentes está segmentado por tipo, industria del usuario final y geografía. Por tipo, el mercado está segmentado en polímeros que responden a estímulos físicos, que responden a estímulos químicos, que responden a estímulos biológicos, polímeros autorreparables y otros tipos (que responden térmicamente, etc.). Por industria del usuario final, el mercado está segmentado en biomedicina y atención médica, electricidad y electrónica, textiles, automoción y otras industrias de usuarios finales (agricultura, etc.). El informe también cubre el tamaño del mercado y las previsiones para el mercado en 15 países de todo el mundo (Asia-Pacífico, América del Norte, Europa, América del Sur y Oriente Medio y África).
Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (USD).
| Respuesta a estímulos físicos |
| Sensible a los estímulos químicos |
| Sensible a estímulos biológicos |
| Polímeros autorregenerables |
| Otros tipos de polímeros inteligentes |
| Biomedicina y Salud |
| Eléctrica y electrónica |
| Textil |
| Motorium |
| Otras industrias (Energía y electricidad, embalaje, petróleo y gas, construcción) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo | Respuesta a estímulos físicos | |
| Sensible a los estímulos químicos | ||
| Sensible a estímulos biológicos | ||
| Polímeros autorregenerables | ||
| Otros tipos de polímeros inteligentes | ||
| Por industria del usuario final | Biomedicina y Salud | |
| Eléctrica y electrónica | ||
| Textil | ||
| Motorium | ||
| Otras industrias (Energía y electricidad, embalaje, petróleo y gas, construcción) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de polímeros inteligentes?
El tamaño del mercado de polímeros inteligentes será de USD 2.11 millones en 2026, y las previsiones apuntan a USD 4.87 millones para 2031.
¿Qué segmento está creciendo más rápido?
Los polímeros sensibles a estímulos biológicos se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 21.55 %, superando a otras categorías gracias a la creciente demanda de administración dirigida de medicamentos.
¿Por qué Asia-Pacífico es el mercado regional más grande?
La región se beneficia de cadenas de suministro integradas de productos electrónicos y textiles, financiación gubernamental para investigación y desarrollo y una gran base de consumidores que adopta dispositivos portátiles para el control de la salud.
¿Cómo se utilizan los recubrimientos poliméricos autorreparables en la industria?
Reparan de forma autónoma arañazos y microgrietas, alargando la vida útil de los productos en paneles de carrocería de automóviles, carcasas de productos electrónicos de consumo y revestimientos de infraestructura.
¿Cuáles son las principales barreras para la comercialización?
Los altos costos de producción durante la ampliación y la complejidad regulatoria, especialmente para aplicaciones médicas, representan las principales restricciones que afectan la adopción en el mercado.


