

Tamaño y participación en el mercado de anillos inteligentes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
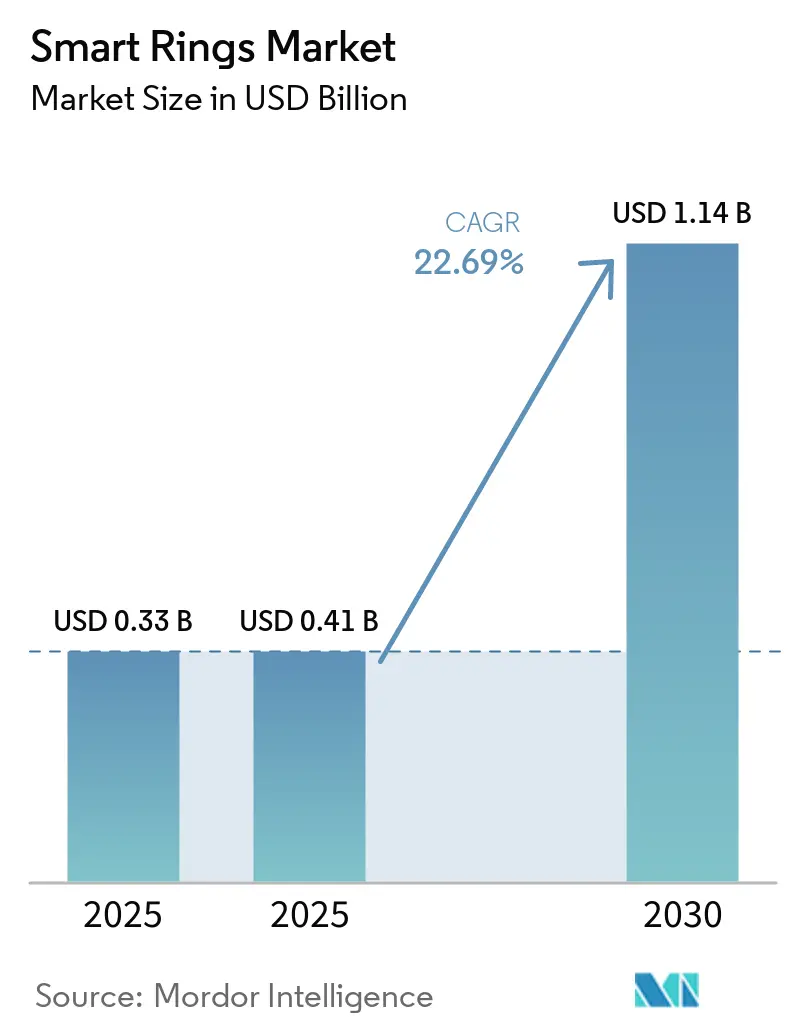
| Tamaño del mercado (2025) | USD 0.41 mil millones |
| Tamaño del mercado (2030) | USD 1.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 22.69% CAGR |
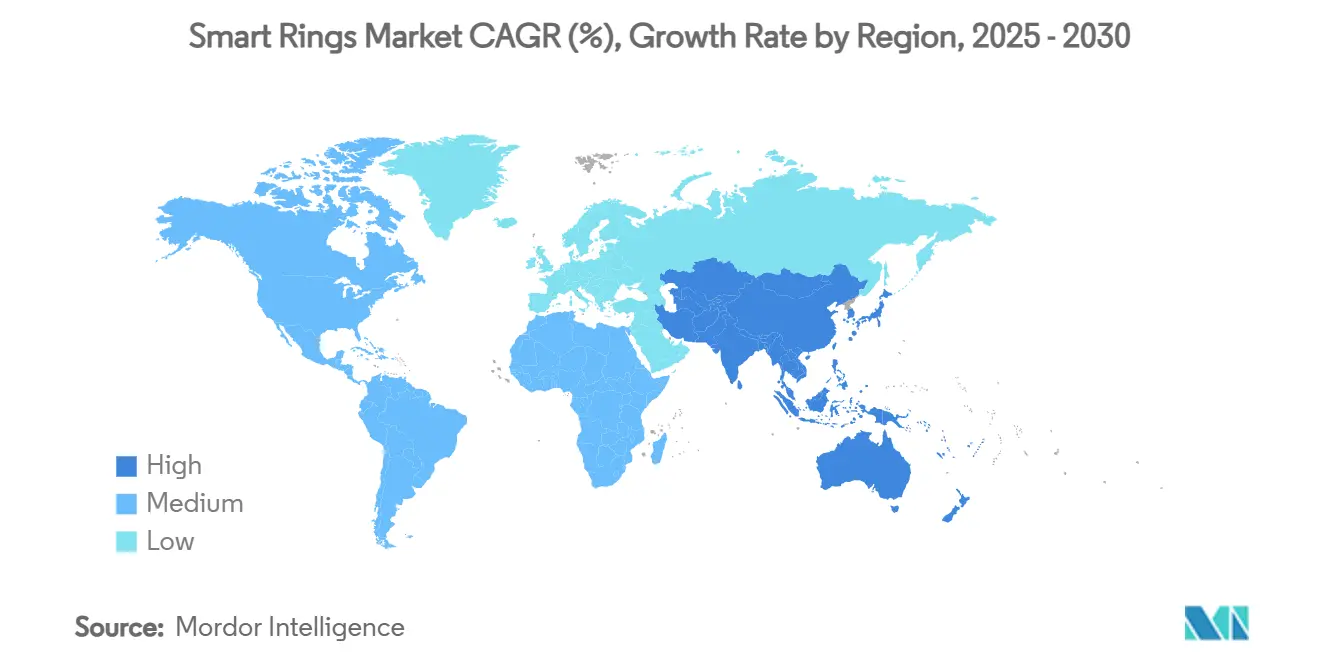
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
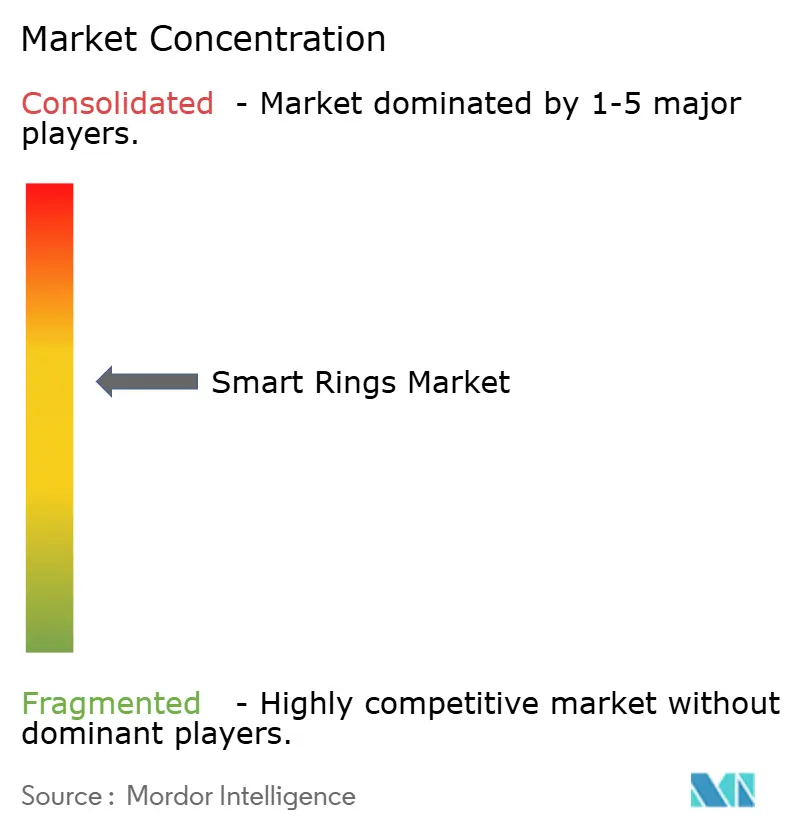
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de anillos inteligentes por Mordor Intelligence
Se prevé que el tamaño del mercado de anillos inteligentes aumente de 0.33 millones de dólares en 2025 a 0.41 millones de dólares en 2025 y alcance los 1.14 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (CAGR) del 22.69% durante el período 2025-2030.
La demanda se ve impulsada por la convergencia de sensores miniaturizados, el creciente interés de los consumidores en el seguimiento continuo del bienestar y la preferencia por wearables tipo joyería que no llamen la atención en entornos sociales o profesionales. Las arquitecturas de anillos enlazados dominan actualmente porque descargan la computación a los smartphones, lo que permite análisis más completos sin comprometer la duración de la batería. Los programas institucionales de salud que distribuyen dispositivos gratuitos a los pacientes están ampliando la base de clientes, mientras que los lanzamientos premium, como las variantes de oro de 18 quilates, demuestran una escala de valor en expansión. La intensidad competitiva se mantendrá alta a medida que los conglomerados tecnológicos combinen ecosistemas propietarios con defensas agresivas de la propiedad intelectual, obligando a las empresas más pequeñas a diferenciarse en aplicaciones especializadas o precios.
Conclusiones clave del informe
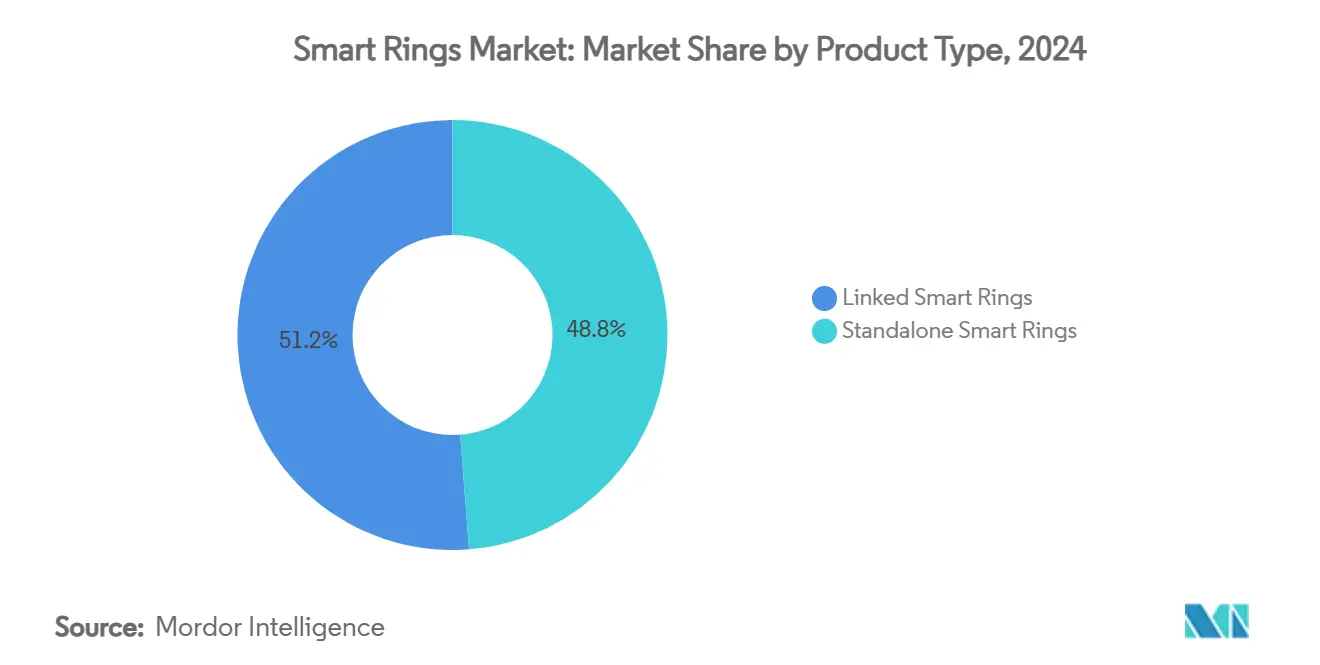
- Por tipo de producto, los anillos inteligentes vinculados representaron el 51.23 % de la participación de mercado de anillos inteligentes en 2024; se proyecta que los anillos inteligentes independientes se expandirán a una tasa compuesta anual del 25.36 % hasta 2030.
- Por aplicación, el monitoreo del sueño capturó el 35.07 % de la participación en los ingresos del mercado de anillos inteligentes en 2024; se prevé que el seguimiento de la salud femenina se acelere a una CAGR del 28.51 % hasta 2030.
- En cuanto a conectividad, Bluetooth Low Energy mantuvo una participación del 58.46 % del mercado de anillos inteligentes en 2024; la banda ultra ancha está avanzando a una CAGR del 30.06 % a medida que maduran los casos de uso de seguimiento de precisión.
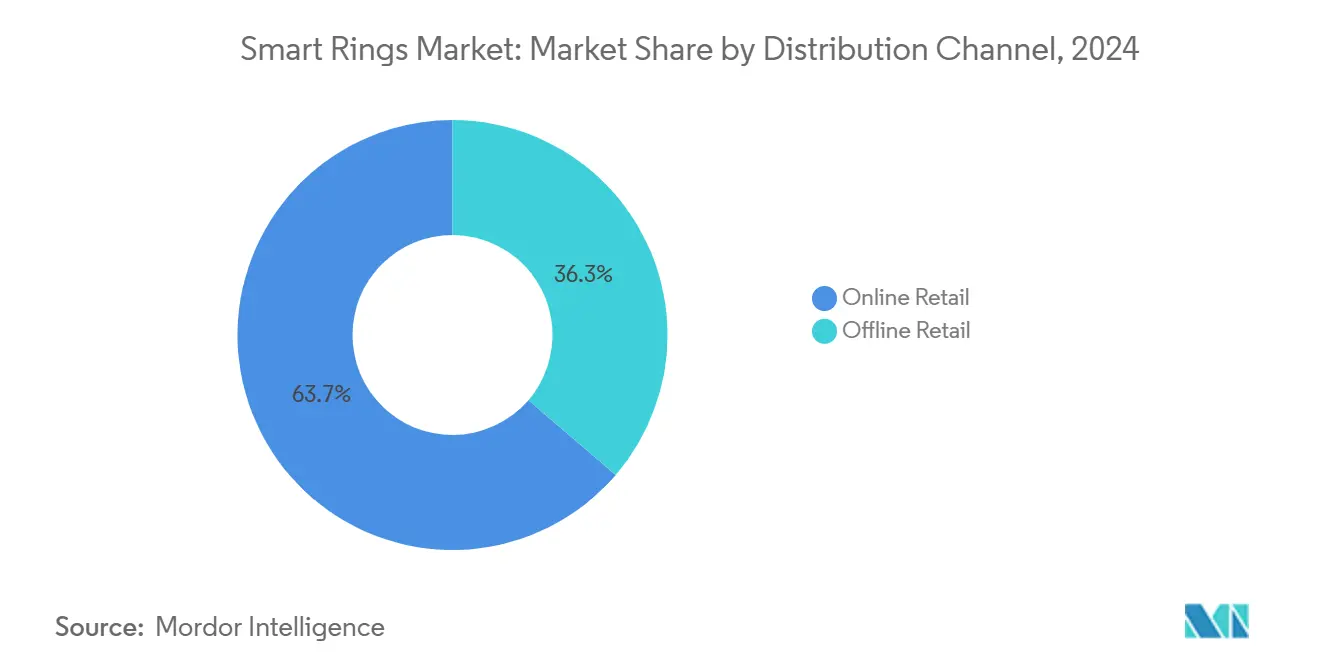
- Por canal de distribución, el comercio minorista en línea representó el 63.71 % del tamaño del mercado de anillos inteligentes en 2024 y seguirá creciendo a una CAGR del 26.29 % hasta 2030.
- Por usuario final, los consumidores individuales generaron el 65.06 % del valor en 2024; los proveedores de atención médica y las clínicas representan el segmento de más rápido crecimiento con una CAGR del 25.84 %.
- Por geografía, América del Norte lideró con una participación en los ingresos del 38.67 % en 2024, y se prevé que Asia-Pacífico experimente una expansión CAGR del 25.21 % hasta 2030.
Tendencias y perspectivas del mercado global de anillos inteligentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Miniaturización rápida de sensores de bajo consumo | + 4.2% | Global, con concentración en los centros de fabricación de Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliación de los programas de bienestar de los seguros de salud | + 3.8% | América del Norte y Europa, emergentes en APAC | Corto plazo (≤ 2 años) |
| Integración con identificaciones digitales y pagos sin contacto | + 3.1% | Europa y Asia-Pacífico a la cabeza, seguidas por América del Norte | Mediano plazo (2-4 años) |
| Aumento de las necesidades de seguimiento de la salud centrada en la mujer (fertilidad, menopausia) | + 2.9% | Global, con mayor adopción en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Creciente preferencia por formatos discretos en lugar de dispositivos portátiles de muñeca | + 2.6% | Global, particularmente en grupos demográficos conscientes de la moda. | Corto plazo (≤ 2 años) |
| Adopción de la biometría en tiempo real en el deporte profesional | + 1.8% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Miniaturización rápida de sensores de bajo consumo
Prototipos de investigación de la Universidad de Waterloo demuestran plataformas de anillos de tres gramos que combinan fotopletismografía, acelerometría y detección de temperatura de la piel —un 60 % más pequeños que los equivalentes de 2022— sin sacrificar la autonomía de la batería de 10 días. [1] Brandon B. et al., “¿Quieres un monitor de salud no invasivo? ¡Hazte con un anillo!”, TechXplore, techxplore.com Estos avances reducen drásticamente los costos de la lista de materiales y favorecen a las empresas con sólidas alianzas en semiconductores, como lo demuestra la colaboración de Samsung con Meiko en la fabricación de placas de circuitos, que refuerza la integración vertical. A medida que se reduce el número de componentes, la economía unitaria permite precios de gama media, ampliando el acceso más allá de los primeros usuarios y elevando el mercado de anillos inteligentes hacia la aceptación generalizada.
Ampliación de los programas de bienestar de los seguros de salud
Essence Healthcare distribuye Oura Rings a los miembros de Medicare Advantage, lo que indica que las aseguradoras ahora consideran que la recopilación continua de datos de comportamiento es actuarialmente beneficiosa. Las implementaciones subsidiadas eliminan las barreras de costos iniciales, integran dispositivos en las rutas de atención y generan flujos de ingresos sólidos para los proveedores a través del análisis de datos. Los organismos gubernamentales siguen el ejemplo; la Fuerza Aérea de los EE. UU. adoptó los anillos para la monitorización del rendimiento de la tripulación, validando así los requisitos de fiabilidad de nivel militar.
Integración con identificaciones digitales y pagos sin contacto
Los chipsets NFC pasivos de Infineon impulsan anillos habilitados para pagos que no necesitan batería, posicionando este formato como sucesor de tarjetas y teléfonos en mercados donde la infraestructura sin contacto es omnipresente. [2] Infineon Technologies, “NFC Payment Ring”, infineon.com Las incrustaciones de anillos con certificación Mastercard de Digiseq acortan los ciclos de lanzamiento para las marcas de consumo, generando una adopción impulsada por el estilo de vida. A medida que los estándares de tokenización se alinean entre los emisores, los efectos de red impulsarán una adopción acumulada, especialmente en sistemas de transporte y lugares para eventos que valoran el acceso sin fricciones.
Aumento de las necesidades de seguimiento de la salud centrada en las mujeres
La captura continua de la temperatura central permite una predicción del ciclo altamente granular, una brecha clínica insatisfecha para los 1.9 millones de mujeres en edad reproductiva. El algoritmo de Oura publica predicciones del inicio del período con una precisión del 95 %, mientras que los prototipos académicos ahora miden los niveles de estradiol a través del sudor, avanzando hacia el análisis hormonal de grado médico. Los proveedores que adapten el contenido y los controles de privacidad a diversos contextos culturales se ganarán la fidelidad de los pioneros y un mayor poder de fijación de precios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Corta duración de la batería y límites en la gestión de energía | -2.8% | Global, afectando particularmente la adopción de anillos independientes | Corto plazo (≤ 2 años) |
| La validación clínica limitada obstaculiza las afirmaciones médicas | -2.1% | América del Norte y Europa con marcos regulatorios estrictos | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de los datos y la ciberseguridad | -1.9% | Europa y América del Norte lideran el escrutinio regulatorio | Mediano plazo (2-4 años) |
| Alto ASP en comparación con las bandas inteligentes | -1.7% | Mercados sensibles a los precios en la región APAC y las economías emergentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Corta duración de la batería y límites en la gestión de energía
Las químicas de iones de litio convencionales limitan las ventanas de funcionamiento a menos de una semana, interrumpiendo los conjuntos de datos longitudinales y frustrando a los usuarios que esperan una permanencia similar a la de una joya. Cada radio o sensor adicional sobrecarga el presupuesto de energía, lo que obliga a los fabricantes de equipos originales a tomar decisiones entre características y durabilidad. [3] Saft, “Providing Reliable Power along the IoT Value Chain”, saftbatteries.com Hasta que las baterías de estado sólido o la recolección de energía de radiofrecuencia maduren, las hojas de ruta de marketing deben moderar las ambiciones de los dispositivos autónomos.
La validación clínica limitada obstaculiza las afirmaciones médicas
En el mercado de anillos inteligentes, los organismos reguladores exigen ensayos prospectivos para las indicaciones de manejo de enfermedades; sin embargo, muchas empresas emergentes dependen de conjuntos de datos retrospectivos o de la precisión de consumo. Las autorizaciones de la FDA para la oximetría de pulso y la fibrilación auricular en 2024 elevaron el estándar, pero el etiquetado diagnóstico completo sigue siendo escaso, lo que ralentiza el reembolso a los pagadores.
Análisis de segmento
Por tipo de producto: El dominio vinculado se enfrenta a un desafío independiente
Los anillos conectados captaron el 51.23 % de la cuota de mercado de anillos inteligentes en 2024, aprovechando la computación de smartphones y el análisis en la nube para una mayor profundidad de funciones. Esta arquitectura minimiza el procesamiento integrado, prolonga la duración de la batería y se ajusta a un precio de gama media. Se prevé que el tamaño del mercado de anillos inteligentes para soluciones conectadas aumente a una tasa de crecimiento anual compuesta (TCAC) del 21.4 % a medida que los ecosistemas de teléfonos móviles en las economías en desarrollo alcancen una penetración del 90 %. Sin embargo, los modelos independientes registran la TCAC más alta, del 25.36 %, al eliminar la dependencia del teléfono, una ventaja decisiva para deportistas, trabajadores de campo y personas mayores. A medida que los chipsets de ultrabajo consumo alcancen la producción en masa, los costos generales de los componentes se reducirán, reduciendo la diferencia de precio y redistribuyendo el poder de mercado.
Los dispositivos vinculados también ofrecen sinergias de venta cruzada; Samsung preinstala su suite Galaxy Health para que los usuarios se queden en su conjunto de smartwatch, smartphone y auriculares, lo que refuerza la fidelidad a la plataforma. Los competidores independientes contraatacan con propuestas sin suscripción y funciones de salud especializadas, como el seguimiento de la ovulación o el ECG en el dedo. Si la densidad de la batería alcanza los 350 Wh/L, los analistas prevén que los envíos de dispositivos independientes superarán a los de unidades vinculadas en Asia-Pacífico para 2029, lo que ampliará las oportunidades para las marcas que no se ven afectadas por las limitaciones de compatibilidad con smartphones.
Por aplicación: Monitoreo del sueño, aumento de la salud femenina
La monitorización del sueño generó el 35.07 % de los ingresos de 2024, gracias a la perfusión superior del dedo, que proporciona señales de pulso nocturnas más nítidas que la muñeca. Se proyecta que el tamaño del mercado de anillos inteligentes dedicado al análisis del sueño alcance los 0.40 millones de dólares para 2030, impulsado por las empresas que subvencionan programas de reducción de la fatiga para trabajadores a turnos. Por otro lado, el seguimiento de la salud femenina registra una tasa de crecimiento anual compuesta (TCAC) del 28.51 %, lo que subraya su transformación de una función "deseable" a un factor de compra independiente. Tanto los millennials centrados en la fertilidad como las cohortes perimenopáusicas consideran la toma continua de temperatura como una alternativa no invasiva al análisis de laboratorio, lo que fomenta los modelos de negocio de pago por análisis.
Los proveedores agrupan cada vez más servicios incrementales (registro nutricional, estimación de glucosa, coaching sobre estrés) en torno a los pilares fundamentales del sueño y la salud femenina para diversificar los ingresos. Quienes adopten primero paneles de control personalizados para obstetras y endocrinólogos pueden conseguir contratos empresariales que les garanticen la repetición de compras, elevando el valor a lo largo del ciclo de vida por encima de las tasas de abandono de la atención directa al consumidor.
Por Connectivity Technology: La innovación UWB desafía el dominio de BLE
Bluetooth Low Energy (BLE) representó el 58.46 % de los envíos de 2024 gracias a la compatibilidad universal con teléfonos, la facilidad de actualización de firmware OTA y un consumo de energía en reposo inferior a 1 mW. Sin embargo, la tasa de crecimiento anual compuesta (CAGR) del 30.06 % de la banda ultraancha (UWB) indica un cambio hacia las interfaces de computación espacial. Los anillos con UWB controlan electrodomésticos inteligentes mediante gestos intuitivos con los dedos y una precisión centimétrica, un caso de uso que BLE no puede replicar. Una vez que los precios de los chipsets bajen de los 3 USD, los analistas prevén que UWB superará a NFC incluso en pagos, ya que los comerciantes valoran el hardware multifuncional que admite tanto transacciones como personalización basada en la presencia.
BLE sigue siendo indispensable para las métricas de salud sensibles a la batería; por lo tanto, las radios híbridas se convertirán en un requisito básico para 2027. La gestión del firmware que activa de forma inteligente las radios diferenciará a los proveedores en términos de autonomía y latencia, especialmente en la telemetría clínica.
Por canal de distribución: el comercio minorista en línea mantiene su dominio
Dos tercios de los ingresos de 2024 en el mercado de anillos inteligentes se generaron a través de sitios web y marketplaces directos, lo que refleja la necesidad de los consumidores de acceder a guías de tallas y contenido enriquecido antes de la compra. Este canal también ofrece a los fabricantes de equipos originales (OEM) mayores márgenes brutos y análisis de la demanda en tiempo real. Sin embargo, los líderes omnicanal están utilizando tiendas temporales y cadenas de electrónica para captar compradores impulsivos; Best Buy lanzó expositores con demostraciones biométricas en vivo para convencer a los compradores escépticos. Para 2030, los analistas prevén una distribución 60/40 entre el mercado online y el offline, a medida que la formación del personal minorista se consolida y los quioscos de ajuste de anillos reducen las tasas de devolución. En general, el canal online tiene la cuota máxima, con un 63.71 %, y la mayor tasa de crecimiento, un 26.29 %.
Por usuario final: los consumidores individuales impulsan la demanda actual
Los consumidores individuales generaron el 65.06 % de las ventas de 2024, buscando visibilidad del bienestar y análisis de rendimiento. Los proveedores de atención médica y las clínicas, aunque hoy en día son más pequeños, registran la trayectoria más rápida de CAGR del 25.84 %, a medida que los códigos de reembolso de telesalud para la monitorización continua de las constantes vitales se expanden en Estados Unidos y Europa. Las flotas de dispositivos suministradas a pacientes de rehabilitación cardíaca o cohortes con síndrome metabólico destacan un embudo B2B2C emergente que suaviza la volatilidad del flujo de caja y reduce las barreras de entrada.
Los programas de bienestar corporativo adquieren anillos al por mayor para reducir las bajas por enfermedad, mientras que los clientes de defensa y deportes de élite validan la solidez en condiciones extremas. Estos segmentos institucionales suelen exigir controles de datos ISO-27001, lo que aumenta los costos de cambio una vez completada la integración.
Análisis geográfico
Mercado de anillos inteligentes en Norteamérica
Norteamérica acaparó el 38.67 % de los ingresos de 2024 en el mercado de anillos inteligentes gracias a los altos precios promedio de venta, la madurez del reembolso de salud digital y los patrocinios deportivos de renombre que amplifican la visibilidad de la marca. Los fabricantes de dispositivos cultivan alianzas con aseguradoras (Essence Healthcare ofrece anillos a los afiliados de Medicare Advantage) para integrar el hardware en las vías de tratamiento de enfermedades crónicas, lo que aumenta la previsibilidad del ciclo de reemplazo. La claridad legislativa sobre las funciones del software de los dispositivos de la FDA refuerza la confianza de los inversores, atrayendo capital de riesgo que financia la rápida iteración del firmware.
Mercado de anillos inteligentes en la región Asia-Pacífico
Asia-Pacífico registra la mayor tasa de crecimiento anual compuesta (TCAC) del 25.21 % en el mercado de anillos inteligentes, con una escala de fabricación en China y Corea del Sur que reduce las listas de materiales y democratiza los precios. El impulso minorista en Japón, donde Bic Camera expandió la distribución de anillos SOXAI a nivel nacional, confirma la creciente popularidad del mercado. Simultáneamente, los fabricantes de equipos originales (OEM) chinos han lanzado SKU de menos de USD 100, lo que obliga a los operadores tradicionales a definir un valor premium o arriesgarse a una caída de precios. El panorama regional mejora aún más, ya que se prevé que las ofertas integradas en el ecosistema de Samsung y Apple multipliquen por diez el número de clientes potenciales.
Mercado europeo de anillos inteligentes
Europa mantiene un crecimiento constante de dos dígitos, respaldado por las estrictas medidas de protección del RGPD que aumentan la confianza de los consumidores en el intercambio de datos biométricos íntimos. El debut exclusivo de Oura en John Lewis marcó un impulso estratégico hacia un posicionamiento de estilo de vida alineado con la sensibilidad de la moda europea. La amplia infraestructura de pago sin contacto facilita el uso de anillos NFC, mientras que las autoridades sanitarias exploran la distribución subvencionada para gestionar la carga del envejecimiento de la población.
Panorama competitivo
Oura Health conserva su liderazgo de marca, pero se enfrenta a la convergencia de amenazas por parte de conglomerados y startups ágiles. Sus 100 patentes concedidas y 270 pendientes sustentan una sólida posición defensiva, como lo demuestra el litigio en curso ante la ITC que busca la prohibición de importación de productos infractores. La demanda preventiva de Samsung evidencia la magnitud de las próximas batallas legales, a medida que los gigantes tecnológicos ejercen su influencia mediante licencias cruzadas.
Los temas estratégicos que configuran el campo competitivo en el mercado de anillos inteligentes incluyen:
Integración del ecosistema: Samsung incluye automatizaciones de SmartThings; se rumorea que Apple vinculará sus anillos al control por gestos de Vision Pro.
En términos de economía de suscripción, el plan mensual de Oura, con un coste de 5.99 USD, compite con el modelo gratuito de Ultrahuman, lo que impulsa la experimentación con análisis por niveles.
Tras la validación clínica, Movano y Happy Health obtuvieron la aprobación de la FDA para la oximetría de pulso y la detección de fibrilación auricular, lo que les permite acceder a los sistemas de reembolso.
En su estrategia de premiumización, la línea "Rare" de Ultrahuman, de 18 quilates, se dirige a nichos de mercado adinerados con un presupuesto de entre 1,830 y 2,196 dólares, lo que indica una convergencia en la categoría de joyería.
En general, los cinco principales proveedores representan aproximadamente el 55% de los ingresos globales, lo que sugiere un panorama moderadamente concentrado que aún permite a los nuevos participantes ágiles encontrar nichos de mercado sin explotar.
Líderes de la industria de anillos inteligentes
Oura Salud Oy
Movano Inc.
Ultrahuman Healthcare Pvt. Ltd.
Circular SAS
McLear Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Ultrahuman presentó su serie de anillos inteligentes «Rare» de 18 quilates, con el objetivo de capturar el gasto discrecional de lujo y diversificar los márgenes más allá del análisis de suscripciones.
- Mayo de 2025: Oura agregó seguimiento de "Comidas" y "Glucosa" impulsado por IA, impulsando una gestión metabólica holística que aumenta la fidelidad del cliente en todos los dominios de la salud.
- Mayo de 2025: Tangem obtuvo una patente estadounidense para un anillo habilitado con blockchain, lo que indica una diversificación del mercado de anillos inteligentes hacia la custodia de activos digitales y nuevos mercados verticales de ingresos.
- Abril de 2025: Oura lanzó un asistente de inteligencia artificial que contextualiza las métricas del usuario, una medida para defender el ARPU a medida que el hardware se convierte en un producto básico.
Alcance del informe del mercado global de anillos inteligentes
| Anillos inteligentes independientes |
| Anillos inteligentes vinculados |
| Monitoreo del sueño |
| Seguimiento de estado físico y bienestar |
| Pagos sin contacto |
| Control de acceso y seguridad |
| Notificación y comunicación |
| Bluetooth de baja energía (BLE) |
| Comunicación de campo cercano (NFC) |
| Banda ultraancha (UWB) |
| Wi-Fi |
| Ventas en línea |
| Venta minorista fuera de línea (tiendas de electrónica de consumo) |
| Consumidores Individuales |
| Programas de bienestar corporativo y empresarial |
| Proveedores de atención médica y clínicas |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Por tipo de producto | Anillos inteligentes independientes | ||
| Anillos inteligentes vinculados | |||
| por Aplicación | Monitoreo del sueño | ||
| Seguimiento de estado físico y bienestar | |||
| Pagos sin contacto | |||
| Control de acceso y seguridad | |||
| Notificación y comunicación | |||
| Por tecnología de conectividad | Bluetooth de baja energía (BLE) | ||
| Comunicación de campo cercano (NFC) | |||
| Banda ultraancha (UWB) | |||
| Wi-Fi | |||
| Por canal de distribución | Ventas en línea | ||
| Venta minorista fuera de línea (tiendas de electrónica de consumo) | |||
| Por usuario final | Consumidores Individuales | ||
| Programas de bienestar corporativo y empresarial | |||
| Proveedores de atención médica y clínicas | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Colombia | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es la valoración del mercado de anillos inteligentes en 2025?
Se prevé que el tamaño del mercado de anillos inteligentes aumente de 0.33 millones de dólares en 2025 a 0.41 millones de dólares en 2025 y alcance los 1.14 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (CAGR) del 22.69% durante el período 2025-2030.
¿Qué segmento se está expandiendo más rápidamente?
Los anillos inteligentes independientes exhiben el mayor crecimiento con una CAGR del 25.36 % hasta 2030.
¿Por qué las aseguradoras distribuyen anillos inteligentes?
Los pagadores ven los datos biométricos continuos como una herramienta rentable para la atención preventiva, reduciendo los gastos de hospitalización.
¿Cuánto duran los anillos inteligentes actuales con una sola carga?
Los modelos de iones de litio tienen una autonomía de 3 a 7 días, y la investigación y el desarrollo se centran en alternativas de estado sólido o de recolección de energía.
¿Qué región muestra las perspectivas de crecimiento más fuertes?
Asia-Pacífico lidera con una CAGR proyectada del 25.21 %, impulsada por la escala de fabricación y la creciente conciencia sobre la salud.
¿Los anillos inteligentes están aprobados médicamente?
Varios modelos han recibido autorizaciones de la FDA para oximetría de pulso o detección de fibrilación auricular, aunque las afirmaciones de diagnóstico completo siguen siendo limitadas.


