

Tamaño y cuota de mercado de los estadios inteligentes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
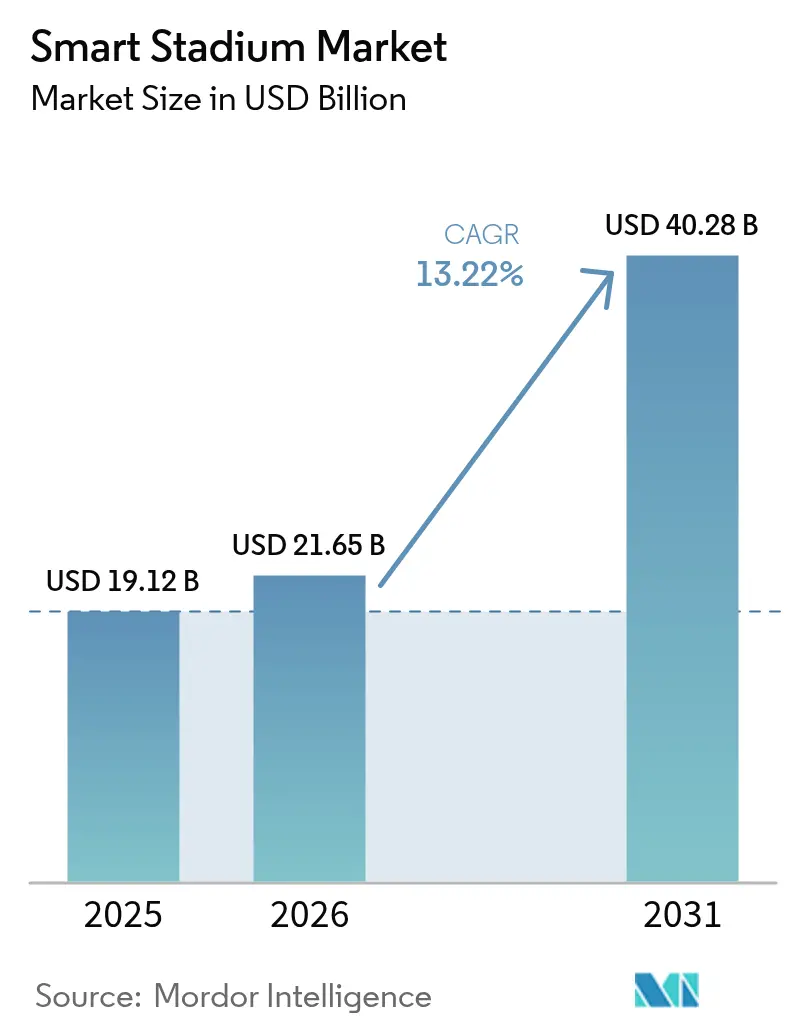
| Tamaño del mercado (2026) | USD 21.65 mil millones |
| Tamaño del mercado (2031) | USD 40.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.22% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis de mercado de estadios inteligentes por Mordor Intelligence
El tamaño del mercado de estadios inteligentes en 2026 se estima en 21.65 millones de dólares, creciendo desde el valor de 2025 de 19.12 millones de dólares, con proyecciones para 2031 de 40.28 millones de dólares, con un crecimiento del 13.22 % CAGR entre 2026 y 2031. Los propietarios de estadios ven la red como un motor de ganancias en lugar de un centro de costos, impulsando la inversión en núcleos 5G privados, nodos de computación en el borde y análisis en la nube que facilitan las apuestas en tiempo real, activos de patrocinio dinámicos y servicios de multitudes basados en datos. Megaeventos como la Copa Mundial de la FIFA 2026 y los Juegos Olímpicos de Los Ángeles 2028 están comprimiendo los ciclos de actualización a ventanas de 24 meses, mientras que los mandatos europeos de confianza cero están elevando los estándares de integración y creando posiciones defendibles para las plataformas certificadas. La legalización de las apuestas móviles en EE. UU. está generando nuevos ingresos por licencias, y las subvenciones para ciudades inteligentes en Asia están subsidiando las implementaciones de IoT en estadios de nivel 2. La intensidad competitiva está aumentando a medida que los proveedores de pila completa integran paquetes de radio, borde y software, lo que obliga a los especialistas más pequeños a centrarse en capas específicas como el análisis de video de IA y los sistemas de antenas distribuidas.
Conclusiones clave del informe
- Por componente, los Servicios lideraron con una participación de ingresos del 51.88 % en 2025, mientras que se proyecta que el Software se expandirá a una CAGR del 15.02 % hasta 2031.
- Por solución de software, el contenido digital y la participación de los fanáticos representaron el 28.10 % de los ingresos en 2025; se prevé que la venta de entradas y el estacionamiento inteligentes crezcan a una tasa compuesta anual del 13.95 % hasta 2031.
- Por modo de implementación, las instalaciones locales representaron el 66.95 % en 2025, mientras que se espera que la nube se acelere a una CAGR del 14.72 % hasta 2031.
- Por tecnología de conectividad, Wi-Fi 6/7 capturó el 44.05% en 2025, y 5G y LTE privado avanzan a una CAGR del 14.05% hasta 2031.
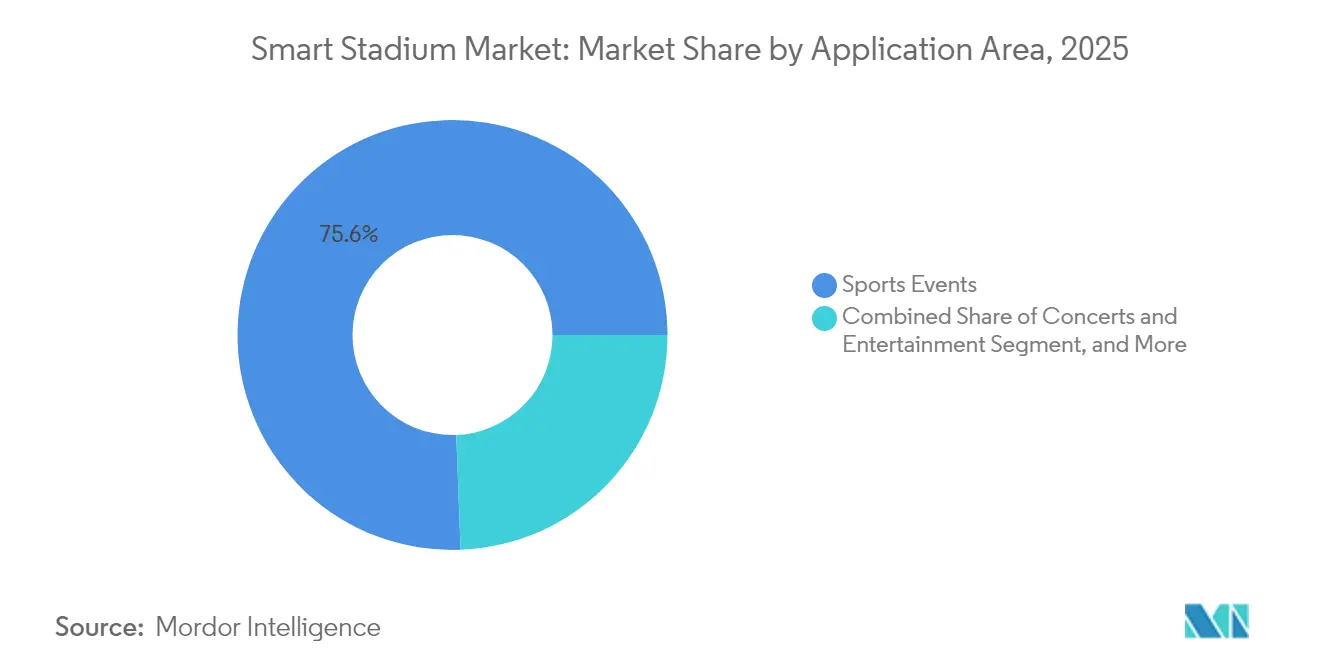
- Por aplicación, los eventos deportivos representaron el 75.60 % de los ingresos de 2025 y se prevé que los torneos de deportes electrónicos alcancen una CAGR del 13.40 % hasta 2031.
- Por flujo de ingresos, la venta de entradas y productos de merchandising representaron el 35.30 % en 2025, mientras que se proyecta que la monetización de datos y las apuestas aumentarán a una tasa compuesta anual del 14.25 % hasta 2031.
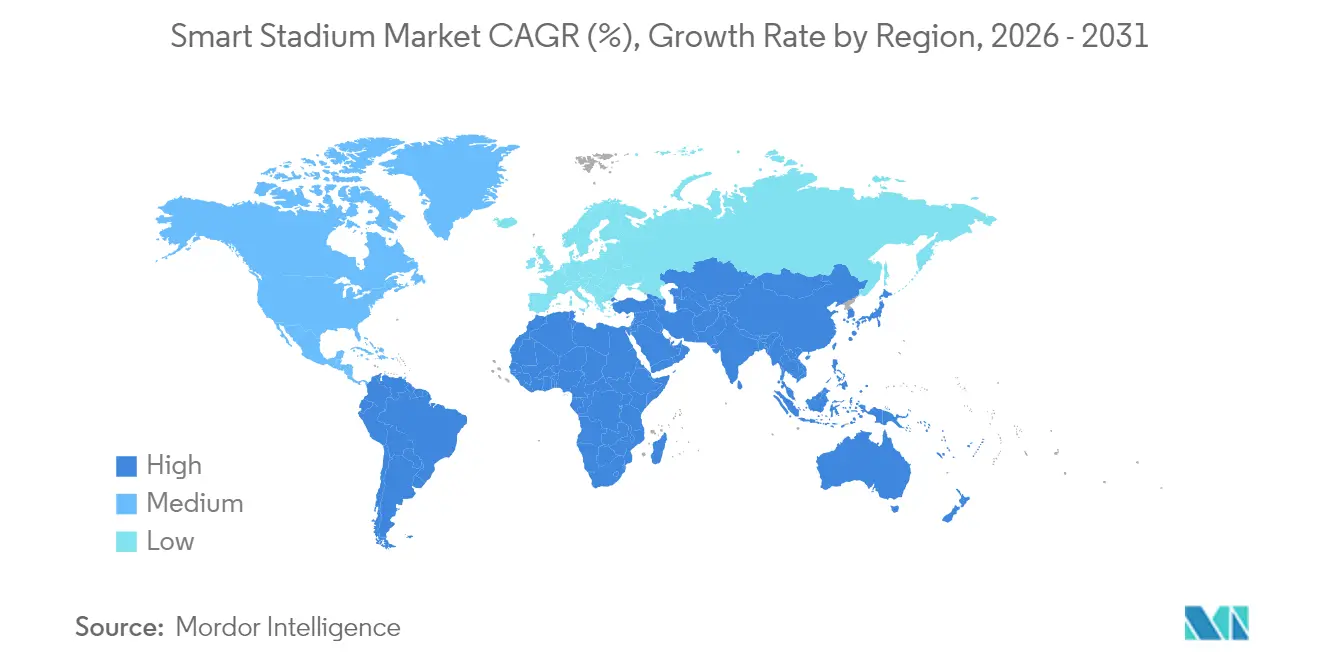
- Por geografía, América del Norte lideró con una participación del 37.10% en 2025; se espera que Medio Oriente registre el crecimiento regional más rápido con una CAGR del 14.45% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de estadios inteligentes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los despliegues de redes 5G catalizan la conectividad de alta densidad | + 2.8% | América del Norte y Europa, primeras metrópolis de Asia-Pacífico | Mediano plazo (2-4 años) |
| La cartera de megaeventos (Copa Mundial de la FIFA 2026, Juegos Olímpicos de Los Ángeles 2028) acelera los presupuestos de digitalización | + 3.1% | Estados Unidos, México, Canadá | Corto plazo (≤ 2 años) |
| Mandatos de seguridad colectiva de la UE (NIS2 y Ley de Ciberresiliencia) que requieren análisis en tiempo real | + 1.9% | Unión Europea, Reino Unido, Suiza | Mediano plazo (2-4 años) |
| Las apuestas deportivas en el estadio y las licencias de datos abren nuevas fuentes de ingresos | + 2.4% | Estados Unidos, expandiéndose a Canadá y LATAM | Mediano plazo (2-4 años) |
| Subvenciones para ciudades inteligentes en APAC (por ejemplo, Khelo India 2.0 de India) que financian actualizaciones de IoT en estadios | + 1.7% | India, China, Sudeste de Asia | Largo plazo (≥ 4 años) |
| Los objetivos del Pacto Verde Europeo son impulsar la automatización de edificios energéticamente eficientes en los ámbitos de la UE | + 1.5% | Unión Europea y países candidatos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los despliegues de redes 5G catalizan la conectividad de alta densidad
La inversión de los operadores en el espectro de ondas milimétricas y banda C está permitiendo que los estadios atiendan a decenas de miles de usuarios simultáneos a velocidades multigigabit, una hazaña que los sistemas de antenas distribuidas tradicionales no podían lograr económicamente. Verizon completó la construcción de redes 5G Ultra Wideband en 28 sedes de la NFL en 2024, lo que permite repeticiones de realidad aumentada y apuestas en el asiento que requieren una latencia inferior a 20 milisegundos. [1] Verizon Communications, “5G Ultra Wideband Deployment Across NFL Stadiums”, verizon.com La superposición Wi-Fi 6E del estadio Notre Dame en 2024 alcanzó un agregado de 26 Gbps durante un solo partido y se está combinando con un núcleo LTE privado para telemetría IoT determinista. Los operadores europeos como Vodafone y Deutsche Telekom están posicionando la densificación de estadios como inquilinos principales para núcleos 5G independientes que también muestran la segmentación a los compradores municipales. Las redes dedicadas de celdas pequeñas reducen las interferencias durante los picos de tráfico, cuando la densidad de dispositivos supera las 1,500 conexiones por punto de acceso. El ancho de banda resultante sustenta los servicios de próxima generación, que incrementan el gasto per cápita y el rendimiento de los patrocinios.
La cartera de megaeventos acelera los presupuestos de digitalización
La Copa Mundial de la FIFA 2026 y los Juegos Olímpicos de Los Ángeles 2028 están reduciendo sus ciclos de renovación de una década a sprints de dos años. El acuerdo global de Lenovo con la FIFA para 2024 suministra servidores edge y dispositivos de IA a 16 sedes en Estados Unidos, México y Canadá. El Estadio Azteca de México inició una renovación de 150 millones de dólares en 2024, instalando conectividad de fibra óptica hasta el asiento para video 4K a la carta. El comité organizador de LA28 está utilizando flujos de trabajo BIM de Autodesk para integrar un mantenimiento predictivo que continuará después de los juegos. Estas construcciones emblemáticas crean un efecto de demostración que impulsa a los mercados secundarios a actualizarse a estándares olímpicos, expandiendo el mercado de estadios inteligentes mucho más allá de las ciudades anfitrionas.
Mandatos de la UE sobre seguridad colectiva que exigen análisis en tiempo real
La Directiva 2 sobre seguridad de redes e información, adoptada en 2024, clasifica los grandes recintos como entidades esenciales y les obliga a implementar la detección de anomalías en tiempo real para sistemas que atienden a más de 10 000 asistentes. La Ley de Resiliencia Cibernética de 2024 extiende la responsabilidad a los proveedores de hardware y software, incentivando a los operadores a adquirir plataformas integradas y certificadas. [2] Parlamento Europeo, “Directiva 2 sobre seguridad de redes e información”, europarl.europa.eu El código de seguridad de la UEFA de 2024 ahora exige análisis de densidad de público mediante IA para estadios de Categoría 4. Como resultado, los clubes están consolidando sus listas de proveedores, favoreciendo las soluciones de Cisco, Schneider Electric y Siemens que llegan precertificadas y reducen el alcance de la auditoría. El cumplimiento aumenta los costos iniciales, pero crea barreras de entrada a largo plazo, consolidando la ventaja del operador dominante en el mercado de estadios inteligentes.
Las apuestas deportivas en el estadio y las licencias de datos abren nuevas fuentes de ingresos
La legalización de las apuestas móviles en EE. UU. está convirtiendo a los estadios en generadores de datos en tiempo real. El motor de cuotas en vivo de Sportradar procesó más de 1.2 millones de eventos de apuestas al día durante la temporada 2024 de la NFL, con la ayuda de la geolocalización de los estadios, que permite ofrecer cuotas mejoradas a los aficionados. Genius Sports posee los derechos exclusivos para distribuir las estadísticas de seguimiento de jugadores de la NFL hasta 2030, y los estadios suelen percibir comisiones anuales multimillonarias por el acceso a sus datos. Los quioscos de apuestas y las recargas móviles amplían el tiempo de permanencia en las concesiones, lo que impulsa el gasto secundario en comida y productos. Los ingresos adicionales compensan los costes de capital de los sensores y la computación en el borde, lo que hace que la economía del mercado de estadios inteligentes sea más atractiva para los operadores privados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La fragmentación de los sistemas heredados eleva los costos de integración de las actualizaciones | -1.6% | Europa, recintos construidos < 2010 | Mediano plazo (2-4 años) |
| La creciente responsabilidad cibernética bajo el RGPD y la CCPA ralentiza las plataformas de datos de fans | -1.3% | Unión Europea y California | Mediano plazo (2-4 años) |
| Las aprobaciones prolongadas de arrendamientos municipales retrasan el despliegue de capital | -1.2% | Sudamérica | Mediano plazo (2-4 años) |
| Las tasas de subutilización por debajo de los 40 días de evento reducen el ROI | -1.0% | Lugares privados en Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La fragmentación de los sistemas heredados eleva los costos de modernización
Los estadios europeos construidos entre 1990 y 2010 suelen utilizar plataformas propietarias de climatización, control de acceso y vigilancia con protocolos dispares como BACnet, Modbus y ONVIF. La convergencia de estos silos exige middleware personalizado y una larga puesta en servicio in situ, que puede duplicar el coste por asiento de una construcción desde cero. Una encuesta de la Cumbre Empresarial de Estadios de 2024 reveló que el 63 % de los operadores identificaron la complejidad de la integración como su principal obstáculo para la adopción, con plazos de modernización que alcanzan los 18 meses en recintos de gran tamaño. En ocasiones, los operadores deben mantener sistemas paralelos durante la migración, lo que reduce el retorno de la inversión (ROI). Si bien la Directiva sobre el Rendimiento Energético de los Edificios de la UE acelera el desmantelamiento de equipos obsoletos, las limitaciones de capital y las restricciones municipales en materia de arrendamientos ralentizan la sustitución a gran escala, lo que lastra el crecimiento del mercado de estadios inteligentes.
Aumento de la responsabilidad cibernética bajo el RGPD y la CCPA
El RGPD permite multas de hasta el 4% de la facturación global de una empresa por violaciones de datos personales, y la Ley de Privacidad del Consumidor de California extiende los derechos de eliminación a los registros biométricos y de ubicación. Una resolución reguladora irlandesa de 2024 multó a un club de fútbol con 2.8 millones de euros (3.28 millones de dólares) por consentimiento inadecuado en la aplicación móvil, lo que llevó a los recintos similares a pausar los pilotos de interacción con los aficionados. El cumplimiento ahora requiere evaluaciones de impacto de la protección de datos, cifrado en reposo y la designación de responsables de protección de datos, lo que añade entre un 15% y un 25% a los costes operativos de la plataforma. La aplicación de las normas de geolocalización en California en 2024 complica aún más las implementaciones de señalización y análisis de multitudes. Estas responsabilidades incitan a los operadores a adoptar el procesamiento de borde anónimo, que limita la salida a la nube; sin embargo, la complejidad añadida puede ralentizar los despliegues y moderar la expansión a corto plazo del mercado de estadios inteligentes.
Análisis de segmento
Por componente: El impulso del software se basa en los cimientos del servicio
Los servicios representaron el 51.88 % de los ingresos de 2025, ya que los integradores de sistemas integraron los activos eléctricos, mecánicos y de TI heredados en una única estructura de IoT. Sin embargo, se prevé que el software crezca a una tasa de crecimiento anual compuesta (TCAC) del 15.02 %, lo que lo convierte en el impulsor más rápido del crecimiento del mercado de estadios inteligentes. Los operadores prefieren licencias de suscripción para módulos de automatización de edificios y análisis de multitudes que evitan actualizaciones costosas. El paquete 5G privado 2024 de Cisco ilustra este cambio, combinando radios, software básico y servicios profesionales en un único SKU. A medida que los servidores x86 básicos reemplazan a los dispositivos propietarios, los recintos reducen el coste total de propiedad y aceleran la implementación de funciones. La industria de los estadios inteligentes considera cada vez más el software como la principal palanca para nuevas fuentes de ingresos, con actualizaciones de hardware programadas para coincidir con las hojas de ruta 5G de los operadores y los cambios generacionales de Wi-Fi.
El hardware ocupa un punto intermedio esencial. Las puertas de enlace de borde, los puntos de acceso y los conjuntos de sensores aún deben cumplir con los umbrales de latencia de calidad de transmisión, especialmente para las integraciones de apuestas en tiempo real. Los ciclos de reemplazo se alinean con la adopción de Wi-Fi 7 y la introducción del espectro de 6 GHz en los principales mercados. Los proveedores que integran actualizaciones de firmware y capacidades de inferencia de IA en los dispositivos existentes están mejor posicionados para captar la demanda de reemplazo. La evolución de la combinación de componentes subraya cómo el mercado de estadios inteligentes está migrando de las construcciones con alto consumo de capital a modelos de servicios con ingresos recurrentes.
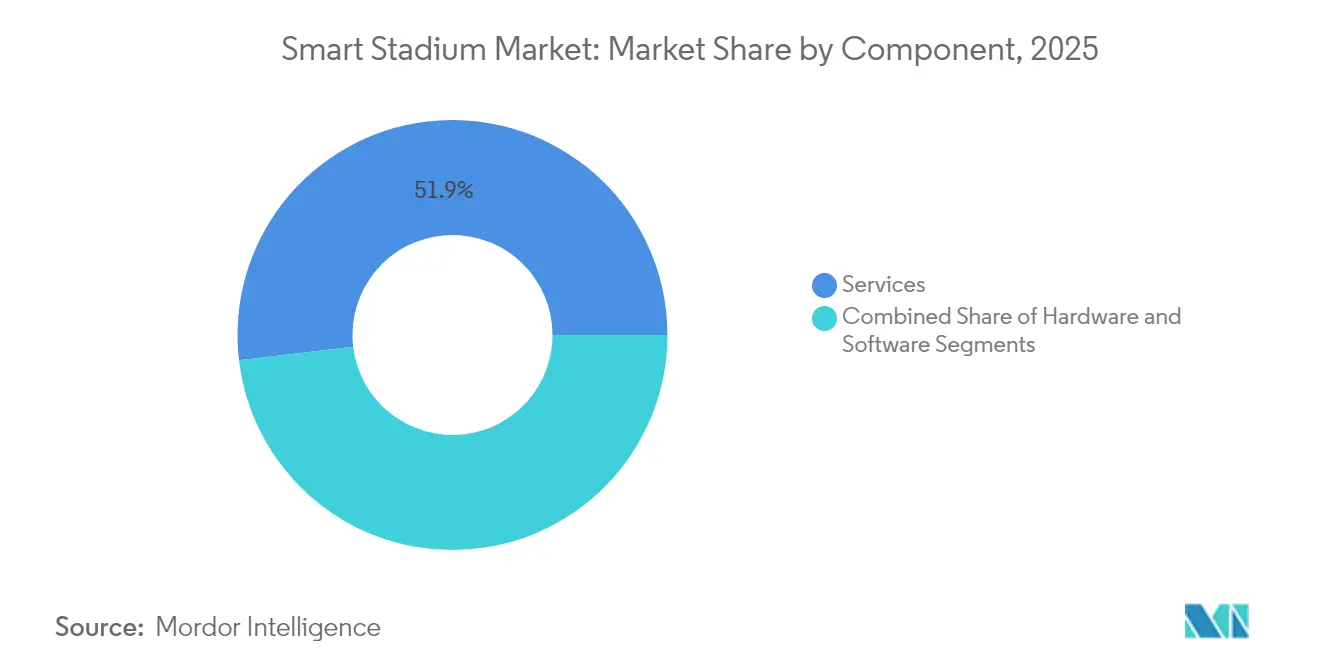
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por solución de software: la interacción genera clientes potenciales y la emisión de tickets se acelera
El software de Contenido Digital y Participación de los Aficionados representó el 28.10 % de los ingresos por soluciones en 2025, lo que refleja la demanda de aplicaciones móviles, pedidos desde la butaca y superposiciones de realidad aumentada que incrementan el gasto per cápita. El sistema de Ticketing y Aparcamiento Inteligente, con una tasa de crecimiento anual compuesta (TCAC) del 13.95 %, se perfila como el gran avance. La implementación de la tecnología NFC del Liverpool FC redujo el tiempo promedio de entrada de 12 a 7 minutos y generó datos de movilidad con marca de tiempo para los anunciantes. La solución de aparcamiento en la nube de SKIDATA para 2024, ya operativa en Alemania y Austria, se integra con los sistemas de tráfico urbano para permitir la tarificación dinámica.
La automatización de edificios y la gestión energética convergen en torno a los mandatos de sostenibilidad; la plataforma EcoStruxure de Schneider Electric afirma un ahorro energético del 20-30 %, una métrica convincente para los operadores de la UE que se enfrentan a objetivos de consumo energético cercano a cero. El software de seguridad sigue estando orientado al cumplimiento normativo, a medida que la UEFA y la FIFA incorporan el análisis de multitudes mediante IA en la concesión de licencias a los recintos. En todas las categorías, el diseño modular y nativo de la nube está ampliando el mercado potencial de los estadios inteligentes.
Por modo de implementación: las arquitecturas híbridas dominan las hojas de ruta
La infraestructura local representó el 66.95 % de las instalaciones en 2025, un factor crucial donde la soberanía de los datos y una latencia inferior a 10 milisegundos son innegociables. Sin embargo, se prevé que las implementaciones en la nube se expandan a una tasa de crecimiento anual compuesta (TCAC) del 14.72 %, ya que Amazon Web Services, Microsoft Azure y Google Cloud ofrecen modelos híbridos que mantienen los datos confidenciales localmente mientras escalan los análisis en la nube.
El "Proyecto Stryker" de Riot Games demuestra un modelo donde los flujos de trabajo SMPTE 2110 locales alimentan los centros de producción globales de AWS, ofreciendo eventos de esports con una conmutación inferior a 5 milisegundos. La Ley de Datos de 2024 de Europa, que exige la portabilidad de datos del IoT, está reduciendo aún más el temor a quedar atrapado. La norma emergente es una pila dividida donde las aplicaciones deterministas residen en el borde y las cargas de trabajo elásticas se expanden a la nube, expandiendo el tamaño del mercado de estadios inteligentes sin comprometer el cumplimiento normativo.
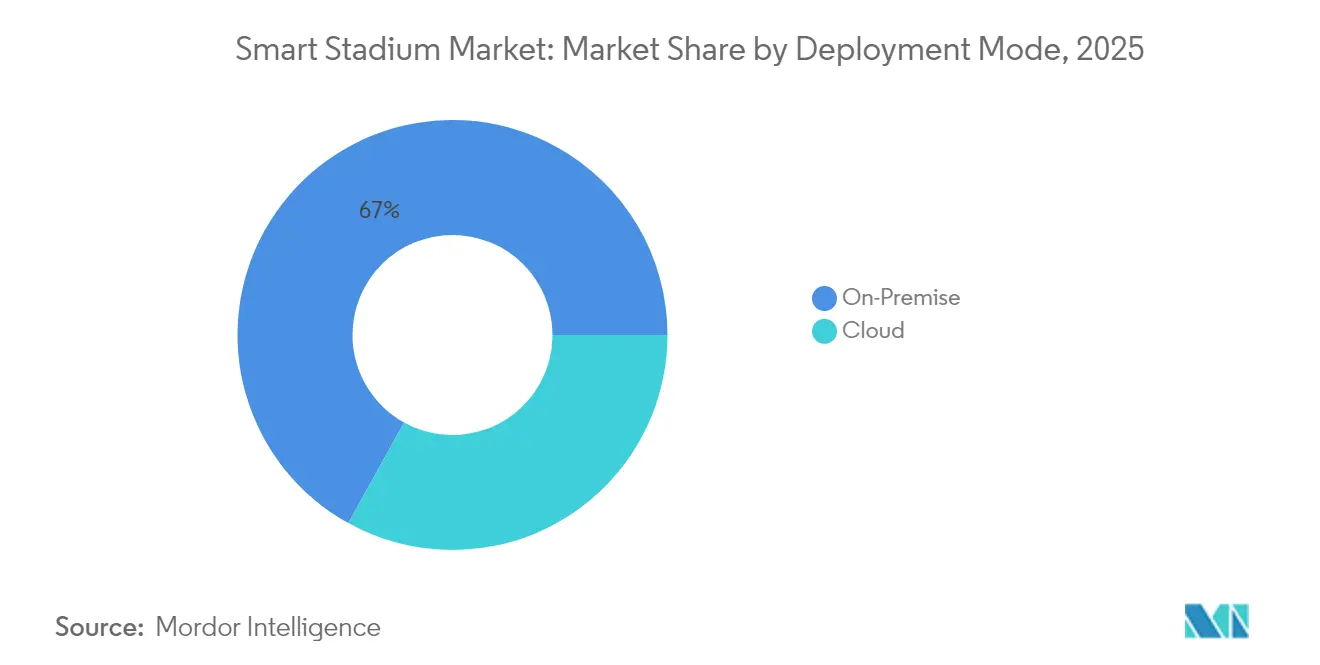
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Connectivity Technology: Wi-Fi se mantiene como el núcleo, 5G gana impulso
Wi-Fi 6/7 protegió el 44.05 % de las implementaciones de 2025, aprovechando las huellas de los puntos de acceso actuales y la latencia determinista de IEEE 802.11be. 5G y LTE privado, con una tasa de crecimiento anual compuesta (CAGR) del 14.05 %, brindan confiabilidad de espectro autorizado para funciones críticas de seguridad, como alertas automáticas y señalización dinámica.
JMA Wireless envió sistemas de antenas distribuidas a 15 estadios de la NFL en 2024, lo que facilita la agregación de portadoras y el backhaul de ondas milimétricas. Las balizas Bluetooth de bajo consumo (BBE) permiten un marketing de proximidad económico y funcionan hasta cinco años con baterías de celda de botón. Las redes troncales de fibra y los servidores de borde en contenedores anclan todas las capas inalámbricas, creando una estructura convergente donde la operación multienlace de Wi-Fi 7 y la segmentación de la red 5G asignan dinámicamente el ancho de banda según la prioridad de la aplicación. La interacción entre el espectro con y sin licencia es una característica definitoria del mercado de estadios inteligentes.
Por área de aplicación: los eventos deportivos prevalecen, los deportes electrónicos suben
Los eventos deportivos dominaron los ingresos de 2025 con el 75.60%, gracias a las ligas profesionales y al atletismo universitario, que exigen una alta fiabilidad y monetizan las localidades premium. Sin embargo, se prevé que los estadios de esports tengan una tasa de crecimiento anual compuesta (TCAC) del 13.40% hasta 2031, ya que el público de los videojuegos exige una latencia inferior a 5 milisegundos y flujos de trabajo de vídeo SMPTE 2110. Riot Games creó su propia red de transmisión para cumplir estos requisitos y luego monetizó la propiedad intelectual mediante la cesión de licencias a recintos de terceros.
Las reservas de conciertos y espectáculos generan altos ingresos por evento, pero enfrentan restricciones de ruta y montaje que limitan el número de fechas disponibles. Los eventos corporativos llenan los calendarios fuera de temporada, pero generan un menor gasto per cápita. Los formatos híbridos, que combinan la asistencia presencial y virtual, están expandiendo aún más el mercado de los estadios inteligentes al monetizar el mismo contenido dos veces: una en taquilla y otra en la transmisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por flujo de ingresos: Los anclajes tradicionales se unen al potencial de los datos
La venta de entradas y productos de merchandising generó el 35.30 % de los ingresos de los recintos en 2025 y sigue siendo el pilar económico. Sin embargo, se proyecta que la monetización de datos y las apuestas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.25 %, a medida que los operadores licencian transmisiones jugada a jugada y telemetría biométrica a las casas de apuestas y a los socios de medios. La cartera de derechos de Sportradar superó los 750 000 eventos en 2024, lo que subraya la importante demanda de datos en tiempo real.
Las concesiones se benefician de los pedidos móviles, lo que aumenta el gasto promedio entre un 15 y un 20 %. La señalización digital dinámica transforma la publicidad de los paneles estáticos en precios por impresión basados en datos demográficos en tiempo real. Las billeteras digitales unificadas que integran la venta de entradas, las concesiones y las apuestas en una sola cuenta simplifican la liquidación y abren oportunidades de venta cruzada, lo que incrementa significativamente los ingresos del mercado de estadios inteligentes.
Análisis geográfico
Mercado de estadios inteligentes de Norteamérica
Norteamérica lideró el mercado de estadios inteligentes con una participación del 37.10 % en 2025, impulsada por regulaciones consolidadas para las apuestas y la agresiva densificación del 5G. Las redes de celdas pequeñas dedicadas de Verizon y los nodos de computación en el borde de 28 estadios de la NFL permiten repeticiones de realidad aumentada y apuestas en tiempo real. Canadá y México están realizando renovaciones antes del Mundial de 2026, y la modernización de fibra óptica del Estadio Azteca, con un costo de USD 150 millones, establece un hito regional. Sin embargo, las normas de privacidad de California obligan a los estadios a anonimizar los datos de ubicación en el borde, lo que ralentiza la implementación de la biometría.
Mercado de estadios inteligentes de Oriente Medio
Se proyecta que Oriente Medio registre la tasa de crecimiento anual compuesta (TCAC) regional más rápida, del 14.45 %, gracias a los megasitios financiados con fondos soberanos, alineados con la Visión 2030. El Estadio Rey Salmán de Riad busca el consumo energético neto cero mediante paneles solares integrados y análisis de multitudes con IA, mientras que el Dubai Arena opera concesiones sin efectivo y aparcamiento dinámico. La subutilización por debajo de los 40 días de eventos al año amenaza el retorno de la inversión (ROI). Sin embargo, las medidas de respaldo gubernamental están mitigando el riesgo de refinanciación para garantizar que los proyectos emblemáticos se construyan a tiempo, una dinámica que amplía el alcance del mercado de los estadios inteligentes.
Mercado de estadios inteligentes en Asia-Pacífico y Europa
Asia Pacífico y Europa siguen diversas curvas de adopción, moldeadas por programas de financiación pública y regulaciones. Khelo India 2.0 de la India destinó 30 000 millones de INR (360 millones de USD) en 2024-2025 para actualizaciones de IoT en estadios de nivel 2. El 14.º Plan Quinquenal de China agrupa el IoT en estadios en paquetes de bonos municipales, acelerando la implementación en Guangdong y Zhejiang. Las directivas de confianza cero y energía de Europa elevan los costos base, pero protegen a los operadores que pueden certificar la seguridad de la cadena de suministro. Japón y Corea del Sur aprovechan la penetración del 5G para pagos sin efectivo y experiencias de aficionados con RA, pero las modernizaciones del código sísmico aumentan las necesidades de capital. En todas las regiones, los impulsores de las políticas y los calendarios de megaeventos dictan el tiempo, pero la demanda subyacente de experiencias conectadas para los aficionados mantiene el mercado de estadios inteligentes en una senda de crecimiento constante.
Panorama regulatorio
Las implementaciones de estadios inteligentes operan cada vez más dentro de los regímenes de telecomunicaciones, ciberseguridad y gobernanza de datos, y no solo dentro de las normas de construcción y del recinto. En la Unión Europea, la Directiva (UE) 2018/1972 (Código Europeo de Comunicaciones Electrónicas, consolidado hasta octubre de 2024) respalda las obligaciones de permisos y acceso para la conectividad de alta capacidad, mientras que el Reglamento (UE) 2024/1309 tiene como objetivo acelerar el despliegue de redes de muy alta capacidad, lo que determina cómo los recintos adquieren redes troncales de fibra óptica, redes inalámbricas internas e infraestructura equivalente a 5G.
Las normas también influyen en los requisitos de adquisición para IoT, gemelos digitales e interoperabilidad. La Resolución 98 de la WTSA-24 (Nueva Delhi, 2024) formaliza los flujos de trabajo de estandarización de la UIT en torno a IoT y ciudades inteligentes y sostenibles, y las recomendaciones de la UIT-T, como la Y.4600, proporcionan arquitecturas de referencia para sistemas de gemelos digitales de ciudades inteligentes que pueden extenderse a grandes recintos. En combinación con los pilares de gobernanza de datos a los que se hace referencia en los marcos de la industria (por ejemplo, la serie IEEE P7000 y la norma ISO/IEC TR 24030 para IA y gobernanza de datos), estos puntos de contacto aumentan las expectativas de integración entre proveedores, auditabilidad e implementaciones seguras desde el diseño en recintos conectados.
Análisis de la cadena de valor
La cadena de valor de los estadios inteligentes comienza con los semiconductores y los dispositivos (chipsets, cámaras, sensores, puntos de acceso, conmutación) y continúa a través de capas de conectividad (Wi-Fi 6/7, DAS, LTE/5G privado), computación perimetral y plataformas en la nube, antes de pasar al software de aplicación para seguridad, gestión de multitudes, venta de entradas/estacionamiento, contenido digital y operaciones del recinto. Los integradores de sistemas y los socios de servicios gestionados traducen los requisitos del recinto en diseños multidominio, mapeando los sistemas heredados del edificio y las operaciones de seguridad pública en una red y un plano de datos unificados, mientras que los proveedores empaquetan cada vez más radios, software central, dispositivos perimetrales y servicios profesionales en ofertas combinadas para reducir el tiempo de integración y las transferencias operativas.
La comercialización y la prestación de servicios se basan en acuerdos plurianuales con recintos deportivos y programas a nivel de liga que estandarizan las implementaciones a gran escala. Algunos ejemplos son: NWN, nombrada socio oficial de infraestructura tecnológica del Grupo Kraft (que abarca el Gillette Stadium y las instalaciones adyacentes); Cisco, asociada con Monumental Sports and Entertainment para la construcción de un nuevo estadio de alta tecnología; HPE, convertida en socio exclusivo de infraestructura de red y nube híbrida para Miami Freedom Park e Inter Miami CF; y Extreme Networks, que extiende su asociación con la NFL hasta 2028. Estos acuerdos impulsan la demanda en la puesta en marcha, las operaciones de ciberseguridad y los servicios de ciclo de vida, y refuerzan las necesidades de interoperabilidad en los flujos de trabajo de venta de entradas, pagos, identidad y vídeo.
Panorama competitivo
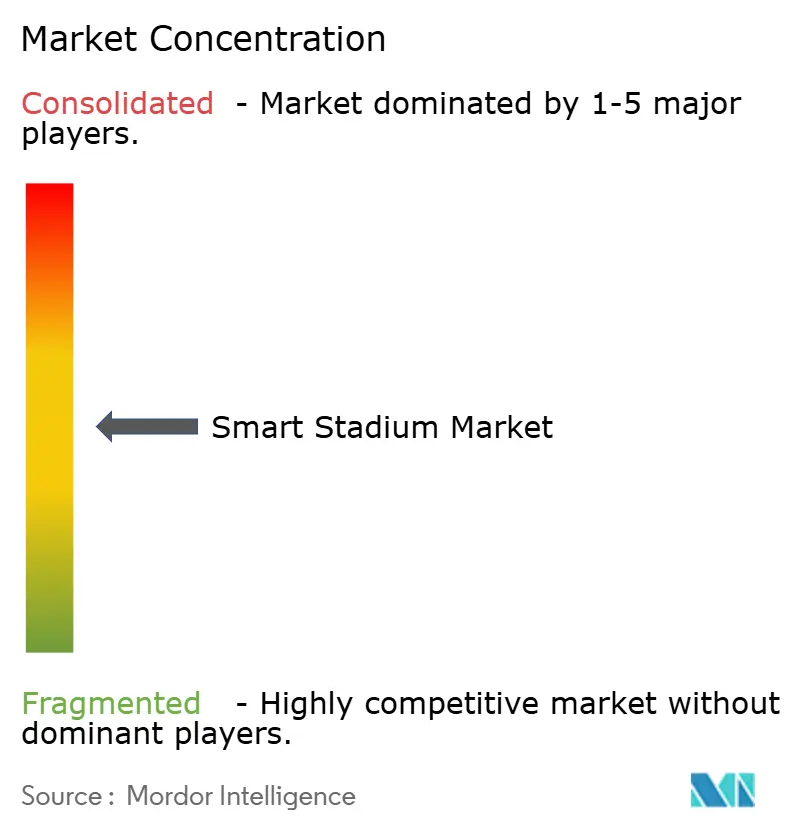
El mercado de estadios inteligentes está moderadamente fragmentado. Integradores globales como Cisco, IBM, Huawei y Johnson Controls compiten en carteras llave en mano que integran radio, computación en el borde y analítica, con contratos de cinco a siete años. La actualización 2025 Private 5G de Cisco integra dispositivos de análisis de video en el borde en un único SKU, reduciendo a la mitad los plazos de implementación para recintos de tamaño mediano. Los hiperescaladores se asocian con los titulares de derechos. El Proyecto Stryker de Riot Games canaliza las transmisiones en vivo de esports a través de AWS para asegurar cargas de trabajo de alto margen y profundizar la integración con las pilas de datos de los recintos.
Las empresas de nicho prosperan cubriendo las carencias que los gigantes pasan por alto. JMA Wireless se centra en sistemas de antenas distribuidas que agregan espectro de portadoras, mientras que AllGoVision ofrece análisis de multitudes con tecnología de IA optimizado para el cumplimiento de las normas de seguridad. SKIDATA se especializa en soluciones de emisión de tickets y aparcamiento basadas en la nube que se integran con las plataformas de gestión del tráfico urbano. Su participación en los grupos de trabajo sobre vídeo IP IEEE 802.11be y SMPTE demuestra la credibilidad de una hoja de ruta a largo plazo, un atributo que los operadores valoran al invertir capital en activos a veinte años.
La regulación está transformando silenciosamente la dinámica competitiva. El requisito de la marca CE de la Ley de Resiliencia Cibernética de la UE está expulsando a los dispositivos no certificados de las listas de licitaciones y consolidando la cuota de mercado entre los proveedores con cadenas de suministro auditadas. [4] Comisión Europea, «Ley de Resiliencia Cibernética», digital-strategy.ec.europa.eu Los proveedores que ofrecen carteras integrales están mejor posicionados para asumir la responsabilidad y brindar garantías de cobertura total. Mientras tanto, persisten oportunidades sin explotar en recintos con capacidad para entre 10 000 y 30 000 personas que no pueden permitirse construcciones a medida, lo que genera demanda de modelos de servicios gestionados y mantiene la puerta abierta para disruptores ágiles en el mercado de estadios inteligentes.
Líderes de la industria de estadios inteligentes
-
Cisco Systems Inc.
-
IBM Corporation
-
Huawei Technologies Co. Ltd.
-
Johnson Controls Internacional plc
-
Corporación Intel
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Cisco fue nombrada Socio Fundador para la conectividad y la ciberseguridad del Nou Mestalla del Valencia CF, abarcando la infraestructura de red, la tecnología Wi-Fi y las capacidades de seguridad. Este acuerdo posiciona a Cisco con mayor profundidad en proyectos de estadios de nueva construcción, donde la red, la seguridad y las herramientas operativas se diseñan conjuntamente desde el principio.
- Mayo de 2026: Cisco y la Asociación de Golf de Estados Unidos (USGA) renovaron su alianza tecnológica por cinco años, ampliando la colaboración en iniciativas tecnológicas para recintos y eventos. Esta renovación refuerza los contratos plurianuales en grandes recintos públicos, lo que permite desarrollar planes de desarrollo a largo plazo para redes, sistemas de observación y operaciones con inteligencia artificial.
- Noviembre de 2024: Riot Games y Cisco lanzaron el Proyecto Stryker, que combina flujos de trabajo SMPTE 2110 locales con producción remota en AWS para transmisiones de esports con una latencia inferior a 5 milisegundos. Esta arquitectura demuestra cómo las pilas de medios híbridas de borde a nube se están convirtiendo en un modelo de referencia para eventos sensibles a la latencia que se celebran en arenas y estadios.
Alcance del informe sobre el mercado global de estadios inteligentes
El Mercado de Estadios Inteligentes se refiere al ecosistema de estadios conectados y equipados con tecnología que aprovecha hardware avanzado, soluciones de software e infraestructura de red para mejorar la eficiencia operativa, la participación de los aficionados y la generación de ingresos. Integra componentes como la automatización de edificios, la gestión de multitudes, plataformas de contenido digital y sistemas de gestión energética, junto con modos de implementación como locales y en la nube. Las tecnologías de conectividad, como Wi-Fi 6/7, 5G y edge computing, permiten el análisis de datos en tiempo real, la conectividad de alta densidad y experiencias interactivas para los espectadores. El mercado presta servicios a múltiples aplicaciones, como eventos deportivos, conciertos, esports y eventos corporativos, con flujos de ingresos que abarcan la venta de entradas, las concesiones, la publicidad, el alquiler de recintos y la monetización de datos.
El informe de mercado de estadios inteligentes está segmentado por componente (hardware, software, servicios), solución de software (gestión de automatización de edificios, estadio y seguridad pública, gestión de eventos y multitudes, contenido digital y participación de los aficionados, gestión de redes, gestión de energía, venta de entradas y estacionamiento inteligentes), modo de implementación (local, nube), tecnología de conectividad (wifi 6/7, 5G y LTE privado, sistemas de antenas distribuidas, balizas Bluetooth de baja energía/BLE, infraestructura de fibra y computación de borde), área de aplicación (eventos deportivos, conciertos y entretenimiento, torneos de deportes electrónicos, eventos corporativos y otros eventos), flujo de ingresos (venta de entradas y productos, concesiones y hospitalidad, publicidad y patrocinio, alquiler de recintos y eventos no deportivos, monetización de datos y apuestas) y geografía (América del Norte, América del Sur, Asia Pacífico, Europa, Oriente Medio, África). Los pronósticos de mercado se proporcionan en términos de valor (USD).
| Componentes metálicos |
| Software |
| Servicios |
| Gestión de automatización de edificios |
| Estadio y Seguridad Pública |
| Gestión de eventos y multitudes |
| Contenido digital y participación de los fans |
| Gestión de Red |
| Gestión de la Energía |
| Billetes y aparcamiento inteligentes |
| En la premisa |
| Cloud |
| Wifi 6/7 |
| 5G y LTE privado |
| Sistemas de Antenas Distribuidas (DAS) |
| Balizas Bluetooth de bajo consumo / BLE |
| Infraestructura de computación de fibra y de borde |
| Eventos deportivos |
| Conciertos y entretenimiento |
| Torneos de eSports |
| Eventos corporativos y otros |
| Venta de entradas y merchandising |
| Concesiones y hospitalidad |
| Publicidad y patrocinio |
| Alquiler de espacios y eventos no deportivos |
| Monetización de datos y apuestas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia y el Pacífico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| Por solución de software | Gestión de automatización de edificios | |
| Estadio y Seguridad Pública | ||
| Gestión de eventos y multitudes | ||
| Contenido digital y participación de los fans | ||
| Gestión de Red | ||
| Gestión de la Energía | ||
| Billetes y aparcamiento inteligentes | ||
| Por modo de implementación | En la premisa | |
| Cloud | ||
| Por tecnología de conectividad | Wifi 6/7 | |
| 5G y LTE privado | ||
| Sistemas de Antenas Distribuidas (DAS) | ||
| Balizas Bluetooth de bajo consumo / BLE | ||
| Infraestructura de computación de fibra y de borde | ||
| Por área de aplicación | Eventos deportivos | |
| Conciertos y entretenimiento | ||
| Torneos de eSports | ||
| Eventos corporativos y otros | ||
| Por flujo de ingresos | Venta de entradas y merchandising | |
| Concesiones y hospitalidad | ||
| Publicidad y patrocinio | ||
| Alquiler de espacios y eventos no deportivos | ||
| Monetización de datos y apuestas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de estadios inteligentes en 2026?
El tamaño del mercado de estadios inteligentes alcanzó los 21.65 millones de dólares en 2026 y se proyecta que aumente a 40.28 millones de dólares en 2031.
¿Qué CAGR se prevé para las inversiones en estadios inteligentes hasta 2031?
Se prevé que el gasto agregado aumente a una tasa anual compuesta (CAGR) del 13.22 % durante el período 2026-2031.
¿Qué región lidera la adopción de tecnología de espacios conectados?
América del Norte tuvo una participación del 37.10% en 2025, respaldada por la densificación del 5G y la legislación sobre apuestas deportivas.
¿Cuál es la fuente de ingresos de más rápido crecimiento dentro de los espacios conectados?
Se proyecta que la monetización de datos y las apuestas se expandirán a una tasa compuesta anual del 14.25 % a medida que las ligas otorguen licencias de transmisiones en tiempo real a las casas de apuestas y a los socios de medios.
¿Qué tecnologías de conectividad dominan las construcciones de nuevos estadios?
Wi-Fi 6/7 sigue siendo la capa de acceso principal, pero el 5G privado está avanzando rápidamente, especialmente para aplicaciones sensibles a la latencia y de misión crítica.
¿Cómo influyen los megaeventos en los ciclos de actualización?
La Copa Mundial de la FIFA 2026 y los Juegos Olímpicos de Los Ángeles 2028 están comprimiendo los plazos de actualización en sprints de dos años, lo que obliga a los operadores a adoptar arquitecturas de computación de borde y de red privada antes de lo planeado.


