

Tamaño y participación en el mercado del almacenamiento inteligente
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
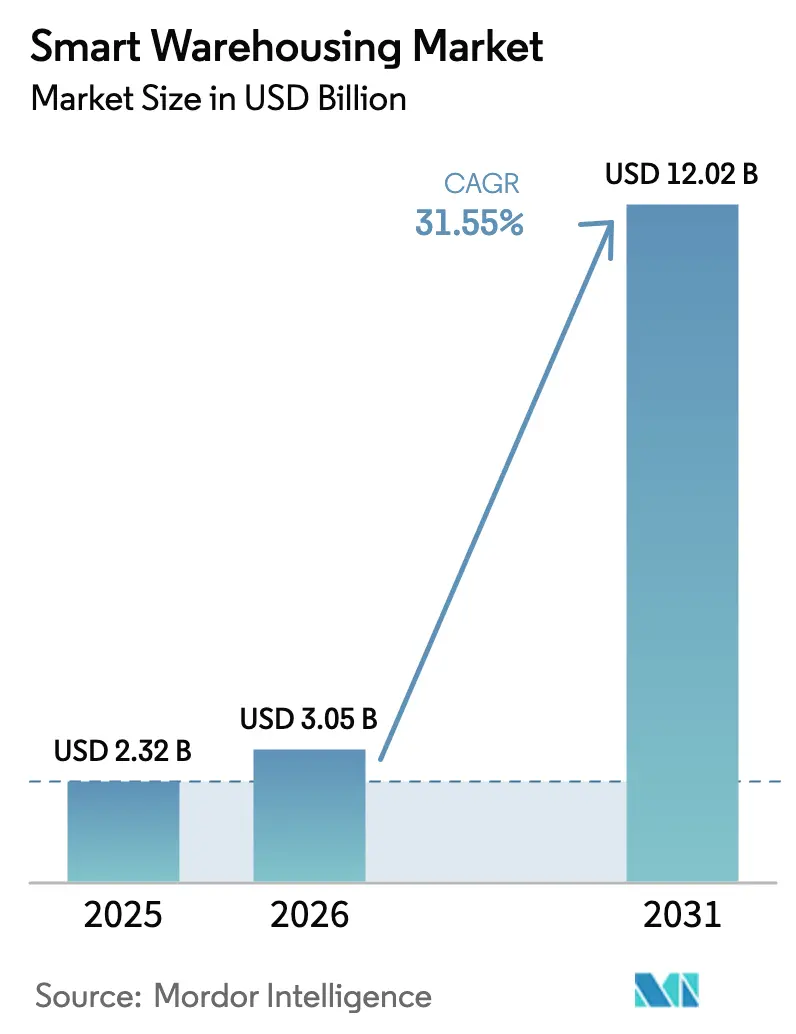
| Tamaño del mercado (2026) | USD 3.05 mil millones |
| Tamaño del mercado (2031) | USD 12.02 mil millones |
| Tasa de crecimiento (2026 - 2031) | 31.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
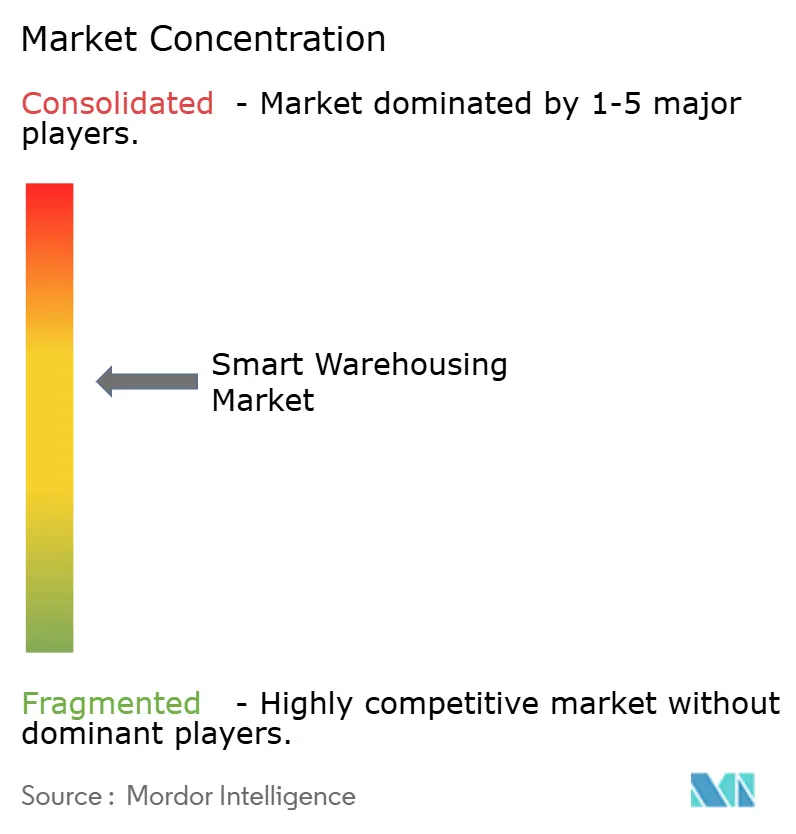
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de almacenamiento inteligente por Mordor Intelligence
Se espera que el mercado de almacenes inteligentes crezca de 2320 millones de dólares en 2025 a 3050 millones de dólares en 2026, y se prevé que alcance los 12 020 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 31.55 % entre 2026 y 2031. La rápida expansión del comercio electrónico, la escasez de mano de obra y la búsqueda de visibilidad en tiempo real están transformando las operaciones de cumplimiento en todos los principales centros logísticos. La continua presión sobre los precios del espacio de almacenamiento y el aumento de los costes energéticos impulsan aún más a los operadores hacia la automatización, que maximiza la utilización del espacio cúbico y reduce el coste total del servicio. Los sistemas de gestión de almacenes (WMS) nativos de la nube, los robots móviles autónomos (AMR) y las redes de Internet de las Cosas (IoT) con gran cantidad de sensores convergen ahora en plataformas cohesionadas que ofrecen una precisión de inventario casi perfecta, al tiempo que reducen el tiempo de desplazamiento dentro de las instalaciones en porcentajes de dos dígitos. La inversión de capital riesgo y las adquisiciones estratégicas indican que las soluciones de automatización integradas, en lugar de las herramientas puntuales, capturarán la mayor parte del valor en el mercado de almacenes inteligentes.
Conclusiones clave del informe
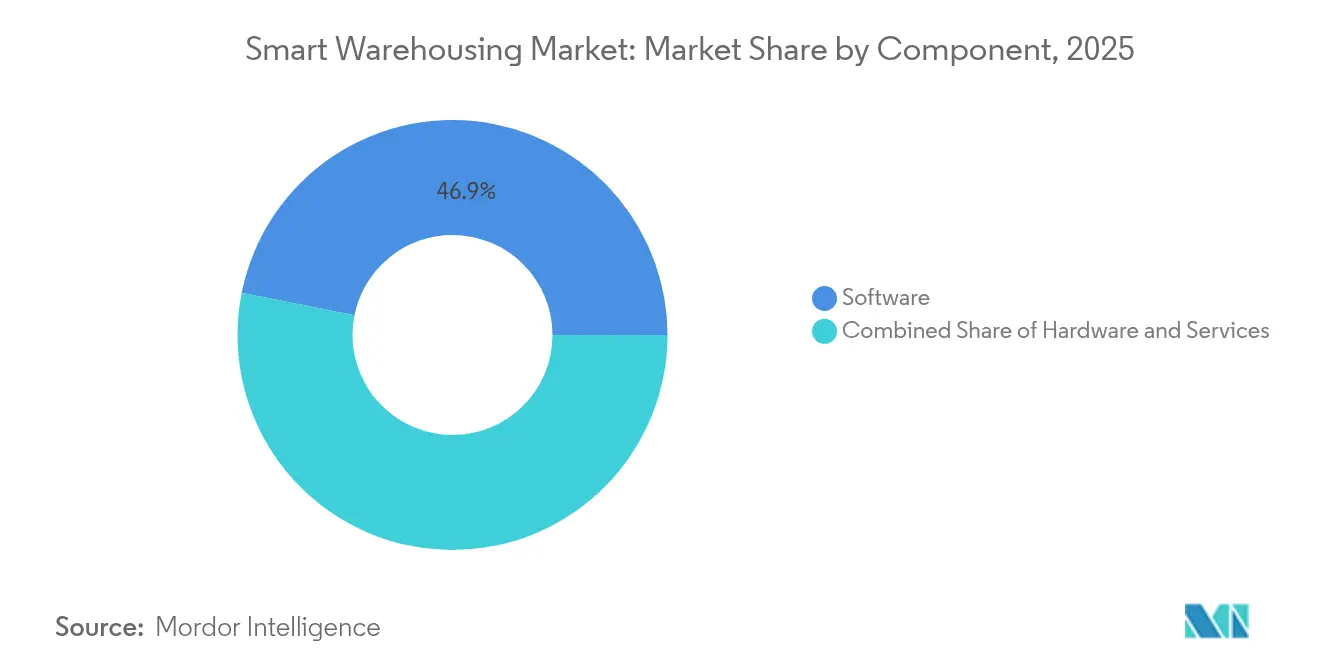
- Por componente, el software lideró con una participación de ingresos del 46.85 % en 2025, mientras que se proyecta que los servicios crecerán a una CAGR del 17.9 % hasta 2031.
- Por implementación, las plataformas en la nube representaron el 60.35% de la participación de mercado de almacenamiento inteligente en 2025 y se espera que registren una CAGR del 18.75% hasta 2031.
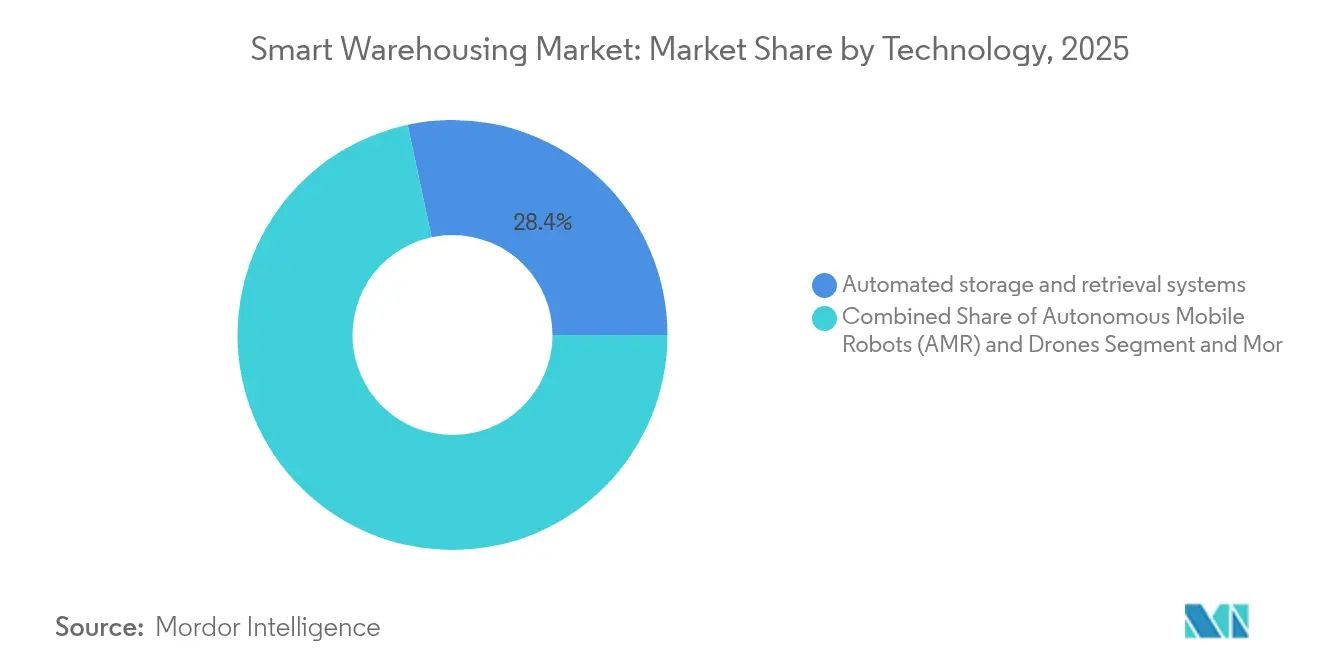
- Por tecnología, los sistemas automatizados de almacenamiento y recuperación capturaron el 28.35% del tamaño del mercado de almacenamiento inteligente en 2025; se pronostica que los robots móviles autónomos y los drones se expandirán a una CAGR del 23.4% entre 2026 y 2031.
- Por usuario final, el comercio minorista y el comercio electrónico representaron el 38.10 % de la participación de mercado del almacenamiento inteligente en 2025, mientras que se prevé que la atención médica y los productos farmacéuticos avancen a una CAGR del 20.7 % hasta 2031.
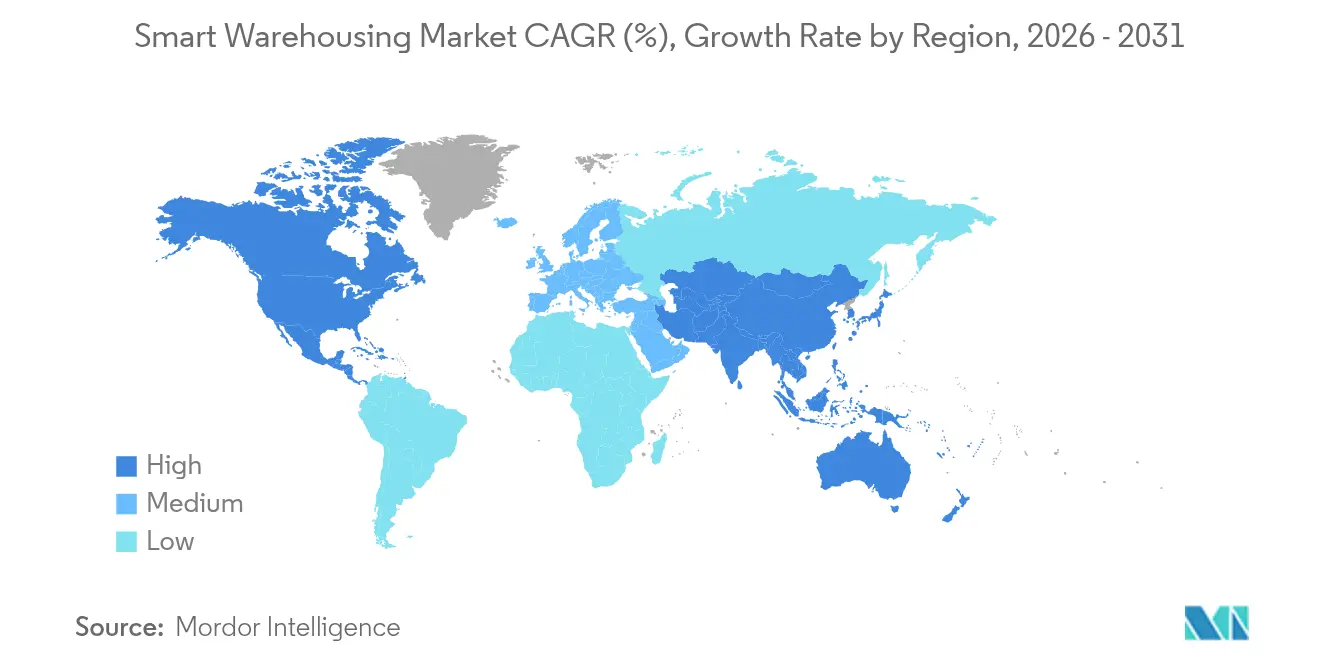
- Por geografía, América del Norte lideró con una participación en los ingresos del 33.40 % en 2025; se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 16.6 % durante el mismo período.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de almacenamiento inteligente
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de los ecosistemas de comercio electrónico | + 8.2% | Global; fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de automatización y robótica de almacenes | + 7.5% | Global; liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción rápida de plataformas WMS nativas de la nube | + 6.1% | Global; temprano en América del Norte | Corto plazo (≤ 2 años) |
| Visibilidad de inventario en tiempo real habilitada para IoT | + 4.8% | Global; fuerte adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para actualizaciones de tecnología logística | + 3.2% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Redes privadas 5G que impulsan el IoT en almacenes a gran escala | + 2.9% | América del Norte, Europa, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de los ecosistemas de comercio electrónico
Los perfiles de pedidos de comercio electrónico cambian la velocidad de SKU de palés a recogidas de unidades individuales, lo que obliga a los operadores a adoptar una automatización flexible que procesa miles de líneas discretas por hora. Material Bank escaló su flota robótica de 10 a 45 unidades en siete meses para manejar más de 300 000 unidades mensuales, triplicando los ingresos sin expandir el espacio físico [1] Material Bank, “Automated Fulfillment Case Study”, locusrobotics.com . Las promesas de entrega en el mismo día amplifican la necesidad de nodos de cumplimiento urbanos densos, donde los sistemas de almacenamiento inteligentes reducen los tiempos de ciclo al enrutar flotas AMR a través de rutas optimizadas por algoritmos. Los minoristas también citan el ahorro de energía y la reducción de las necesidades de iluminación como ganancias secundarias cuando los sistemas de mercancía a persona reducen las distancias de viaje. En conjunto, estos factores hacen que el microcumplimiento automatizado sea un elemento de la hoja de ruta predeterminada para los líderes omnicanal en el mercado de almacenamiento inteligente.
Creciente demanda de automatización y robótica de almacenes
La escasez proyectada de 85 millones de trabajadores logísticos para 2030 eleva la automatización de una mejora opcional a una salvaguarda operativa. Dorman Products registró una reducción del 16 % en la distancia de recorrido de los recolectores después de la implementación de AMR, liberando empleados para el manejo de excepciones y el empaquetado de valor agregado [2] Dorman Products, “Resultados de implementación de AMR”, zebra.com . La adopción de la robótica reduce las tasas de incidentes; las instalaciones reportan hasta un 60 % menos de eventos de seguridad debido a la reducción del tráfico de montacargas. Los salarios por hora más altos desde 2024 comprimen los períodos de recuperación de la inversión a 18-24 meses, fortaleciendo los casos de inversión para la robótica de extremo a extremo dentro del mercado de almacenamiento inteligente.
Adopción rápida de plataformas WMS nativas de la nube
Los sistemas de gestión de almacenes (WMS) basados en microservicios eliminan la dependencia de versiones y permiten la incorporación continua de funciones que se adaptan a los perfiles de pedidos cambiantes. La plataforma de Manhattan Associates permite cambios de reglas sin interrupciones, lo que permite a un distribuidor nacional estandarizar la lógica de preparación de pedidos en 110 plantas. El precio de suscripción convierte un software que antes requería un alto costo de capital en un gasto operativo, ampliando el acceso para almacenes de nivel medio. La escalabilidad en temporada alta (capacidad automática de servidores que soporta los picos de pedidos del Black Friday) es una ventaja decisiva que impulsa la preferencia por la nube en el mercado del almacenamiento inteligente.
Visibilidad de inventario en tiempo real habilitada para IoT
Las etiquetas de sensores ofrecen recuentos de existencias continuos que elevan la precisión del inventario del 95 % al 98 %, reduciendo las roturas de stock y las necesidades de capital circulante. Los sensores de temperatura y humedad protegen las cadenas farmacéuticas, con alertas que activan reubicaciones robóticas a zonas seguras en minutos. El análisis predictivo aprovecha estos datos para recomendar puntos de reorden y anticipar cuellos de botella en la asignación de stock, lo que profundiza la extracción de valor del IoT en el mercado del almacenamiento inteligente.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital inicial | -4.1% | Global; carga para las PYMES | Corto plazo (≤ 2 años) |
| Complejidad de la integración de sistemas heredados | -3.8% | Global; agudo en mercados maduros | Mediano plazo (2-4 años) |
| Brecha de talento en ciberseguridad en tecnología operativa | -2.3% | Global; agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Estándares globales de seguridad robótica fragmentados | -1.9% | Variación global y regional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital inicial
Las carretillas elevadoras autónomas en Japón tienen un precio cercano a los 15 millones de yenes (100,000 USD), frente a los 2 millones de yenes (13,300 USD) de las unidades manuales, y las actualizaciones de la red aumentan la factura. Los modelos de robótica como servicio (ROS) optimizan los presupuestos, pero los sistemas mecánicos con un alto volumen de activos aún exigen líneas de crédito que muchas pymes no pueden costear. El aumento de los precios del acero y la energía infla los almacenes de nueva construcción, lo que obliga a los operadores a sopesar las renovaciones de instalaciones antiguas frente a la automatización pura de nuevas instalaciones. Si bien el retorno de la inversión (ROI) se reduce, el impacto de los precios continúa moderando el ritmo de adopción en el mercado del almacenamiento inteligente.
Complejidad de la integración de sistemas heredados
Las plataformas WMS y ERP basadas en bases de código monolíticas resisten las interfaces de bajo código que ofrecen los proveedores de automatización moderna. Los servicios de integración pueden representar hasta el 40 % del gasto del proyecto, especialmente donde convergen varias marcas de robótica. Las interrupciones durante las transiciones pueden provocar retrasos en los envíos, por lo que los operadores programan implementaciones graduales que prolongan los plazos e inflan los costes. Los esfuerzos de estandarización de API cobran impulso, pero los modelos de datos fragmentados aún ralentizan la orquestación fluida en el mercado del almacenamiento inteligente.
Análisis de segmento
Por componente: el dominio del software impulsa la integración de la plataforma
El software controló el 46.85 % de los ingresos en 2025, lo que refleja su posición como la capa de orquestación de cada implementación del mercado de almacenamiento inteligente. Los sistemas WMS y las plataformas de ejecución nativos en la nube permiten la asignación dinámica de espacios, la asignación algorítmica de tareas y la programación de mantenimiento predictivo, lo que eleva la eficiencia general de los equipos. Los servicios, con un crecimiento previsto del 17.9 % CAGR, abordan la complejidad de la integración y las demandas de optimización continua a medida que los operadores integran la robótica, el IoT y la analítica en los edificios existentes. El crecimiento del hardware se mantiene estable a medida que la reducción de los costes de sensores y servomotores amplía la base de datos de automatización.
El éxito del almacenamiento definido por software muestra cómo el valor se traslada de la maquinaria física a las torres de control con gran capacidad de datos. Manhattan Associates utiliza el aprendizaje automático para recalibrar las rutas de selección cada hora, lo que genera incrementos de dos dígitos en el rendimiento sin necesidad de nuevas cintas transportadoras. Los proveedores de servicios monetizan los mandatos de mejora continua mediante contratos de automatización gestionada, lo que refuerza los flujos de ingresos por anualidades en el mercado del almacenamiento inteligente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por implementación: las plataformas en la nube aceleran la transformación del mercado
Las instalaciones en la nube cubrieron el 60.35 % de los sitios en 2025 y superarán a las soluciones locales con una tasa de crecimiento anual compuesta (TCAC) del 18.75 %. Los recursos informáticos elásticos ayudan a los almacenes a aumentar su capacidad durante los picos vacacionales, mientras que las actualizaciones gestionadas por el proveedor reducen la carga de trabajo de TI. Las industrias con alta vulnerabilidad a la seguridad, como la logística de defensa, aún conservan sistemas locales para proteger el tráfico tras firewalls; sin embargo, incluso estas instalaciones prueban modelos híbridos que conectan el control local con el análisis en la nube.
La migración de Sysco a un WMS multiusuario en 110 centros de distribución demuestra la capacidad de la nube para unificar los procedimientos operativos estándar sin picos de capital. El precio de las suscripciones desplaza el gasto de capital a operativo, lo que permite a los pequeños operadores entrar en el mercado del almacenamiento inteligente antes de lo que permitían los modelos tradicionales.
Por tecnología: La innovación en AMR revoluciona la automatización tradicional
Los sistemas automatizados de almacenamiento y recuperación representaron el 28.35 % del tamaño del mercado de almacenamiento inteligente en 2025. Estas torres de alta densidad siguen siendo dominantes en entornos de carga unitaria donde el rendimiento es predecible. Sin embargo, se prevé que los AMR y los drones alcancen una tasa de crecimiento anual compuesta (TCAC) del 23.4 %, ya que su naturaleza "plug-and-play" evita la pesada infraestructura de acero y vías férreas. Las redes de sensores del IoT proporcionan información de estado en tiempo real, mientras que el software de ejecución sincroniza las señales de las tareas entre robots, cintas transportadoras y personas.
CJ Logistics logró un aumento del 20% en su productividad tras implementar flotas de AMR en redes 5G privadas, lo que demuestra que una conectividad fiable multiplica la producción robótica. La convergencia de la navegación con IA, la visión artificial y las redes 5G marca el futuro de la innovación en el mercado del almacenamiento inteligente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La transformación de la atención médica impulsa el crecimiento
El comercio minorista y el comercio electrónico generaron el 38.10 % de los ingresos en 2025, aprovechando la automatización para procesar pedidos de artículos individuales con precisión milimétrica. Los sectores de la salud y la industria farmacéutica crecerán a una tasa de crecimiento anual compuesta (TCAC) del 20.7 %, impulsados por el almacenamiento a temperatura controlada y las leyes de serialización que exigen el seguimiento de cada artículo. Los fabricantes siguen integrando almacenes en los ciclos de producción de la Industria 4.0, mientras que los proveedores de logística externos posicionan la automatización como un factor diferenciador de primer nivel.
Cardinal Health duplicó su efectividad general tras la implementación de flotas de AMR, lo que redujo drásticamente los tiempos de ciclo y mejoró la satisfacción de los trabajadores. Estos resultados refuerzan los compromisos de automatización en los sectores regulados del mercado del almacenamiento inteligente.
Análisis geográfico
Mercado de almacenamiento inteligente en Norteamérica
Norteamérica mantuvo una participación en los ingresos del 33.40 % en 2025 gracias a la adopción temprana de tecnología, una sólida financiación de capital riesgo y programas como las Subvenciones SMART de 160 millones de dólares, que subsidian las actualizaciones de tecnología logística. Los gigantes del comercio minorista han destinado más de 520 millones de dólares a colaboraciones en robótica de almacenes, acelerando la maduración del ecosistema. El Programa de Carga Ecológica de Canadá añade un fondo de incentivos de 200 millones de dólares que compensa el capital e impulsa las renovaciones energéticamente eficientes.
Mercado de almacenamiento inteligente en la región Asia-Pacífico
Se proyecta que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 16.6 % hasta 2031, lo que reducirá la brecha de liderazgo. Proveedores chinos como Hai Robotics obtuvieron 100 millones de dólares en financiación Serie D+ para ampliar las exportaciones de manejo autónomo de cajas. En Japón, la grave escasez de mano de obra justifica la adquisición de carretillas elevadoras autónomas de 15 millones de yenes a pesar de los altos costos iniciales. Las implementaciones privadas de 5G respaldan las redes troncales del IoT en almacenes, con implementaciones tempranas que demuestran un ahorro de capital del 15 % en comparación con las alternativas cableadas.
Mercado de almacenes inteligentes de EMEA y Sudamérica
Europa mantiene un crecimiento constante, impulsada por préstamos del Banco Europeo de Inversiones, como la línea de 8 millones de euros otorgada a Nomagic para I+D en sistemas de picking con IA. Proveedores como Exotec superaron los 1 millones de dólares en ventas de sistemas y ahora apuntan a los mercados de Europa Central y Oriental. Las regiones emergentes de Oriente Medio, África y Sudamérica siguen siendo incipientes, pero la creciente penetración del comercio electrónico y la inversión en infraestructura indican un impulso a medio plazo para el mercado del almacenamiento inteligente.

Panorama competitivo
El mercado del almacenamiento inteligente presenta una fragmentación moderada. Las empresas de software empresarial tradicionales, como Manhattan Associates, Oracle y SAP, amplían las capas de orquestación que integran la robótica de proveedores especializados. Líderes en robótica como Locus Robotics, Hai Robotics y Symbotic amplían los límites del hardware y la IA, mientras que los integradores de automatización agrupan carteras de múltiples proveedores en implementaciones llave en mano.
La reciente consolidación subraya la competencia por las plataformas integradas. Symbotic adquirió la unidad de sistemas avanzados de Walmart por 200 millones de dólares, incorporando soluciones probadas y un compromiso de 400 establecimientos a su cartera de pedidos. Zebra Technologies adquirió Photoneo para integrar la visión 3D con su línea de escaneo, ampliando así el atractivo de las celdas de pick and place. Alianzas estratégicas, como el acuerdo de Manhattan Associates con Shopify, integran los datos comerciales del front-end con la gestión del inventario del back-end, lo que resalta los imperativos de la omnicanalidad.
La diferenciación competitiva ahora se basa en la amplitud del ecosistema, el tiempo de obtención de valor y la fijación de precios basada en resultados. Los modelos como servicio permiten a los operadores medianos postergar la salida de capital, eliminando barreras que históricamente favorecían a los gigantes. La actividad de patentes en torno al mantenimiento predictivo, la colaboración entre humanos y robots y la navegación con IA indica las futuras líneas de batalla en el mercado del almacenamiento inteligente.
Líderes de la industria del almacenamiento inteligente
Asociados de Manhattan, Inc.
Korber AG
Oracle Corporation
SAP SE
tecsys inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2025: Symbotic completó una adquisición de USD 200 millones del negocio de Sistemas Avanzados y Robótica de Walmart, asegurando compromisos para 400 sitios de automatización de Symbotic.
- Enero de 2025: Shopify y Manhattan Associates lanzaron una alianza omnicanal; Nautica se convirtió en el cliente inaugural de Manhattan.
- Diciembre de 2024: Zebra Technologies adquirió Photoneo para fortalecer las carteras de robótica de visión artificial Robótica 24/7.
- Diciembre de 2024: Exotec superó los mil millones de dólares en sistemas vendidos, lo que marca un hito en la adopción de la robótica Exotec.


Alcance y metodología
El almacenamiento inteligente se refiere a la integración de tecnologías avanzadas y sistemas innovadores en la gestión del almacén para mejorar la eficiencia operativa, la precisión y la capacidad de respuesta.
El mercado de almacenamiento inteligente está segmentado por componente (hardware, software, servicios), por implementación (nube, local), por usuario final (venta minorista y comercio electrónico, fabricación, atención médica, energía y servicios públicos, automoción, otros usuarios finales), por geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Oriente Medio y África). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Componentes metálicos |
| Software |
| Servicios |
| Cloud |
| En el local |
| Sistemas automatizados de almacenamiento y recuperación (AS/RS) |
| Robots móviles autónomos (AMR) y drones |
| Sensores y conectividad de IoT |
| Software de gestión y ejecución de almacenes |
| Minorista y comercio electrónico |
| Manufactura |
| Salud y Farmacia |
| Motorium |
| Energía y servicios Públicos |
| Proveedores de logística de terceros (3PL) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Nórdicos | |
| El resto de Europa | |
| Oriente Medio y África | GCC |
| Israel | |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico |
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| Por implementación | Cloud | |
| En el local | ||
| por Tecnología | Sistemas automatizados de almacenamiento y recuperación (AS/RS) | |
| Robots móviles autónomos (AMR) y drones | ||
| Sensores y conectividad de IoT | ||
| Software de gestión y ejecución de almacenes | ||
| Por usuario final | Minorista y comercio electrónico | |
| Manufactura | ||
| Salud y Farmacia | ||
| Motorium | ||
| Energía y servicios Públicos | ||
| Proveedores de logística de terceros (3PL) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Nórdicos | ||
| El resto de Europa | ||
| Oriente Medio y África | GCC | |
| Israel | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de almacenamiento inteligente?
El mercado de almacenamiento inteligente estará valorado en 3.05 millones de dólares en 2026.
¿Qué tan rápido está creciendo el mercado del almacenamiento inteligente?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 31.55% y alcance los 12.02 millones de dólares en 2031.
¿Qué región lidera el mercado de almacenamiento inteligente?
América del Norte tiene la mayor participación en los ingresos con un 33.40% debido a la adopción temprana de la automatización y a programas de financiación de apoyo.
¿Qué segmento tecnológico está creciendo más rápido?
Se proyecta que los robots móviles autónomos y los drones crecerán a una tasa compuesta anual del 23.4 % entre 2026 y 2031.
¿Por qué el sector sanitario es el sector con mayor crecimiento de usuarios finales?
Los estrictos mandatos regulatorios, las necesidades de almacenamiento con temperatura controlada y los requisitos de trazabilidad impulsan una CAGR del 20.7 % en los almacenes de productos farmacéuticos y de atención médica.
¿Cuál es la principal barrera para que las empresas pequeñas adopten el almacenamiento inteligente?
La elevada inversión inicial de capital sigue siendo el principal obstáculo, especialmente para las pequeñas y medianas empresas, aunque los modelos de robótica como servicio están aliviando esa carga.
Última actualización de la página:



