

Tamaño y participación del mercado de materiales magnéticos blandos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
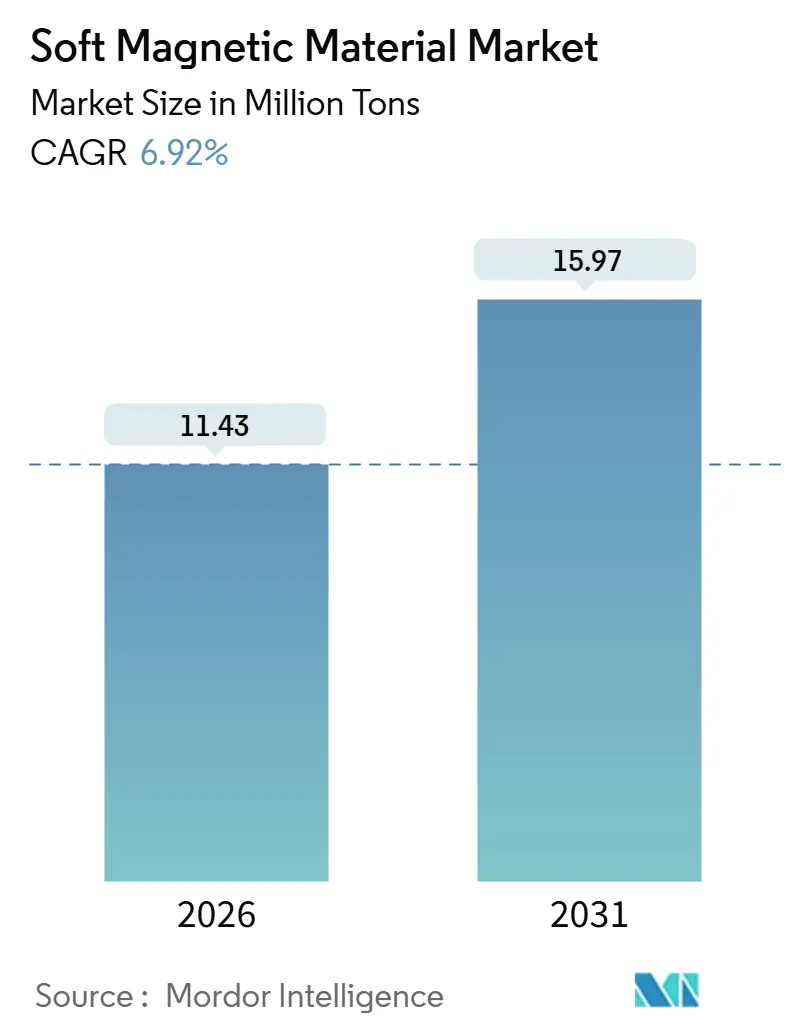
| Volumen de mercado (2026) | 11.43 millones de toneladas |
| Volumen de mercado (2031) | 15.97 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.92% CAGR |
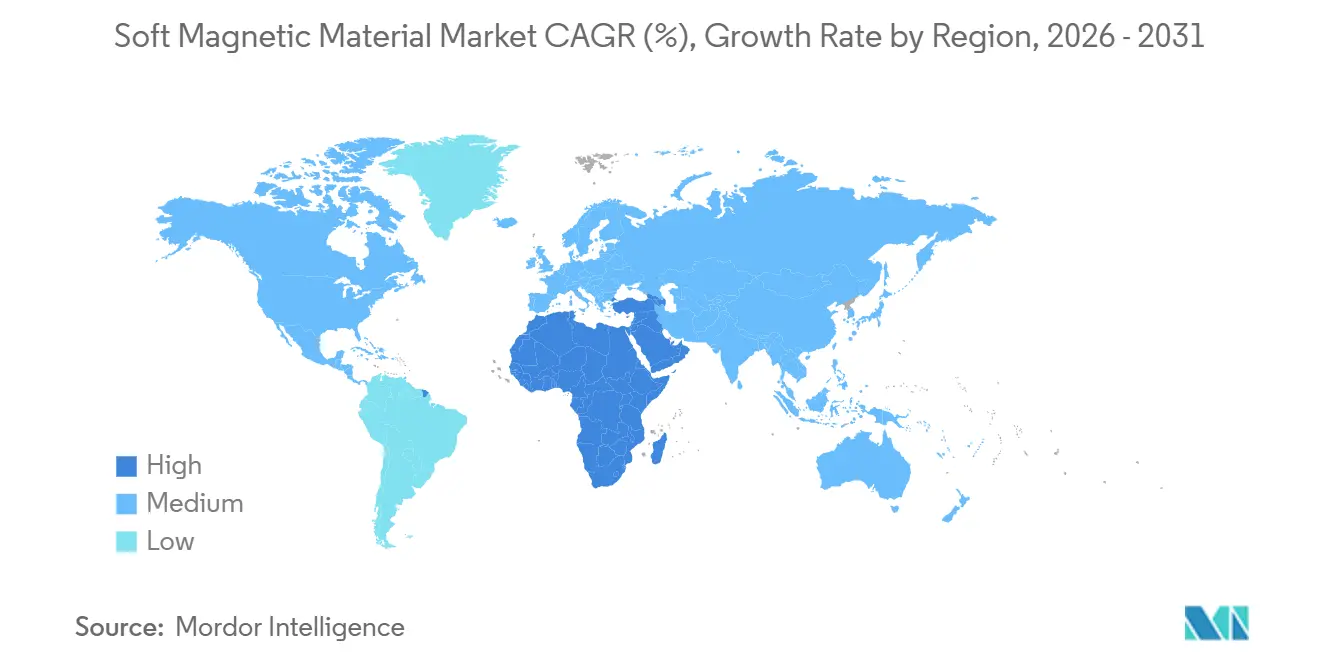
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales magnéticos blandos por Mordor Intelligence
El tamaño del mercado de materiales magnéticos blandos se estima en 11.43 millones de toneladas en 2026 y se espera que alcance los 15.97 millones de toneladas para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.92 % durante el período de pronóstico (2026-2031). La rápida electrificación de los sistemas de propulsión de los vehículos, las estrictas normas de eficiencia energética para transformadores y motores, y la migración de las etapas de potencia de la electrónica de consumo hacia frecuencias de conmutación superiores a 100 kHz son los principales catalizadores del crecimiento. El acero eléctrico conserva un volumen crítico gracias a su ventaja en el coste por kilovatio; sin embargo, la demanda de compuestos magnéticos blandos y cintas nanocristalinas se está acelerando a medida que los diseñadores buscan núcleos más ligeros, silenciosos y de mayor frecuencia. Asia-Pacífico domina el mercado de materiales magnéticos blandos gracias al ecosistema siderúrgico integrado de China y al desarrollo de transformadores de la India, mientras que Oriente Medio y África se perfilan como la región de mayor crecimiento gracias a los proyectos de modernización de la red eléctrica. La dinámica competitiva está cambiando a medida que los especialistas en metalurgia de polvos y las empresas emergentes de fabricación aditiva ganan participación de mercado frente a los fabricantes de acero tradicionales a través de geometrías personalizadas y trayectorias de flujo tridimensionales.
Conclusiones clave del informe
- Por tipo de material, el acero eléctrico lideró con el 52.46% de la participación de mercado de materiales magnéticos blandos en 2025, mientras que los compuestos magnéticos blandos y las ferritas avanzadas avanzan a una CAGR del 7.34% hasta 2031.
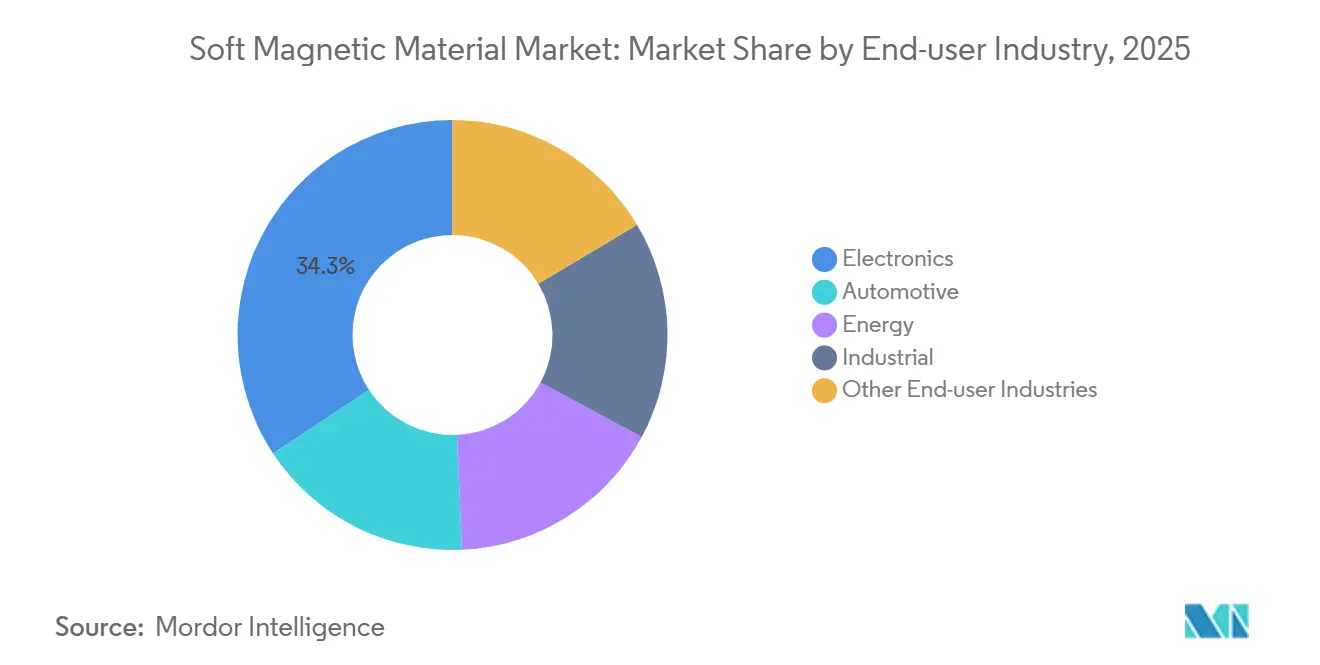
- Por industria de usuario final, la electrónica contribuyó con el 34.28% del volumen de 2025, pero se prevé que la industria automotriz se expanda a una CAGR del 7.27% hasta 2031 gracias a la rápida adopción de vehículos eléctricos y híbridos eléctricos.
- Por geografía, Asia-Pacífico tenía el 49.37% de la participación de mercado en 2025. Mientras que se prevé que Oriente Medio y África se expandan a una CAGR del 7.22% hasta 2031, el ritmo regional más rápido.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de materiales magnéticos blandos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de miniaturización de la electrónica | + 1.2% | Núcleo de Asia-Pacífico, propagación a América del Norte | Mediano plazo (2-4 años) |
| Electrificación de transformadores y motores | + 1.5% | La UE y China se expanden a la India y la ASEAN | Largo plazo (≥ 4 años) |
| Adopción rápida de sistemas de propulsión EV/HEV | + 1.8% | Núcleo de APAC, América del Norte, Europa Occidental | Mediano plazo (2-4 años) |
| Fabricación aditiva de núcleos personalizados | + 0.6% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Núcleos nanocristalinos y amorfos para electrónica de potencia de SiC/GaN | + 1.1% | Investigación y desarrollo global liderados por Japón, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de miniaturización de la electrónica
A medida que aumenta la demanda de inductores ultracompactos en teléfonos inteligentes, dispositivos portátiles y servidores de IA de borde, los diseñadores se inclinan cada vez más hacia frecuencias de conmutación superiores a 1 MHz [1] Apple Inc., “Informe anual de Apple 2025”, apple.com . A estas frecuencias, el acero al silicio laminado enfrenta pérdidas significativas por corrientes parásitas. En el ámbito de los convertidores CC-CC de menos de 100 W, las perlas de ferrita, los núcleos de polvo y los compuestos magnéticos blandos han tomado la delantera. Dentro de las redes de suministro de energía a nivel de rack, los convertidores de punto de carga ahora buscan componentes magnéticos de menos de 5 mm³. Esta preferencia ha llevado a un aumento en los núcleos de polvo de espacio distribuido, conocidos por mantener la inductancia incluso bajo polarización de CC. Los proveedores están innovando mediante la cocción conjunta de ferrita de níquel-zinc con sustratos cerámicos cocidos a baja temperatura. Esta integración permite la incrustación de condensadores y componentes magnéticos dentro de módulos de solo 1 mm de espesor, lo que marca un cambio decisivo con respecto a los núcleos laminados convencionales. ¿El resultado? Un rendimiento mejorado, caracterizado por una mayor densidad de potencia y una menor interferencia electromagnética (EMI), consolida la posición de las ferritas y los compuestos avanzados en el mercado de materiales magnéticos blandos.
Electrificación de transformadores y motores
Los reguladores se han centrado agresivamente en la reducción de pérdidas para transformadores y motores industriales. Según la norma IEC 60034-30-1, las clases IE4 e IE5 son obligatorias, logrando reducciones significativas en las pérdidas en vacío [2] Comisión Electrotécnica Internacional, “IEC 60034-30-1”, iec.ch. Para cumplir, se necesita acero eléctrico de grano orientado, que cuenta con una alta densidad de flujo a 50 Hz. Además, los grados no orientados deben optimizarse para motores de tracción de alta frecuencia. La extensión del Ecodiseño de la UE ahora abarca motores de menos de 0.75 kW. Este cambio está canalizando volúmenes adicionales hacia accionamientos de potencia fraccionaria, que tradicionalmente dependían de acero laminado en frío de menor grado. Por otro lado, se está experimentando con estatores de metal amorfo. Estos tienen el potencial de una notable reducción en las pérdidas del núcleo, aunque su fragilidad plantea un desafío en la fabricación. Como resultado de estos impulsos regulatorios, existe una demanda base sostenida de acero eléctrico. Simultáneamente, estos avances están creando nichos de mercado para alternativas amorfas y nanocristalinas en el mercado de materiales magnéticos blandos.
Adopción rápida de sistemas de propulsión EV/HEV
Los vehículos eléctricos de batería y los híbridos enchufables consumieron material magnético blando en 2025, destinándose una parte significativa a motores de tracción. Cada motor síncrono de imanes permanentes requiere acero eléctrico no orientado, y la migración a arquitecturas de 800 V está incrementando la necesidad de bobinas de choque nanocristalinas de modo común. Los motores síncronos de reluctancia asistidos por ferrita, comercializados por los principales fabricantes de automóviles europeos entre 2024 y 2025, prescinden de los imanes de tierras raras, pero aumentan el contenido magnético blando por vehículo. La producción china de vehículos de nueva energía aumentó en 2025 y se espera que siga creciendo para 2028, lo que implica una demanda acumulada durante el horizonte de pronóstico. Esto convierte al sector automotriz en la oportunidad de mayor crecimiento dentro del mercado de materiales magnéticos blandos.
Fabricación aditiva de núcleos personalizados
La fusión láser de lecho de polvo y la inyección de aglutinante han permitido la creación de núcleos toroidales y con topología optimizada, una hazaña previamente inalcanzable mediante el estampado o el bobinado de cinta. Un núcleo de transformador nanocristalino impreso en 3D logró una reducción de las pérdidas en vacío y una mayor densidad de potencia. Actualmente, persisten los desafíos, con la baja velocidad de construcción y los altos costos del polvo. Sin embargo, los fabricantes de equipos originales (OEM) de la industria aeroespacial y médica se han posicionado como pioneros, atraídos por la eliminación de herramientas y las ventajas de las características de refrigeración conformal. La fabricación aditiva podría captar la demanda en programas caracterizados por un bajo volumen y una alta mezcla. A medida que continúan los avances en el rendimiento y el reciclaje de polvo, la fabricación aditiva se perfila para convertirse en un diferenciador clave para los proveedores en el competitivo mercado de materiales magnéticos blandos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas (Fe, Ni, Co) | -0.8% | Global, con un impacto agudo en los productores de permalloy y supermalloy en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Competencia sustitutiva (aleaciones laminadas, núcleos de polvo) | -0.4% | Global, concentrado en aplicaciones de frecuencia media (10-100 kHz) en los segmentos automotriz e industrial | Mediano plazo (2-4 años) |
| Aumento de los costos de cumplimiento de seguridad y EMC | -0.3% | Global, más grave en la UE y América del Norte debido a la estricta aplicación de la serie IEC 61000 | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas (Fe, Ni, Co)
Los precios del níquel fluctuaron durante 2024-2025, mientras que el cobalto también experimentó fluctuaciones significativas, lo que redujo los márgenes de los productores de permalloy de níquel. Los recargos por silicio metálico para el acero eléctrico se dispararon a principios de 2025 tras las políticas de restricción energética en las provincias de Yunnan y Sichuan, lo que desestabiliza aún más las estructuras de costos. Varias plantas occidentales paralizaron su capacidad o reformularon su producción hacia aleaciones de hierro y cobalto, lo que generó incertidumbre en el suministro que incentivó a los fabricantes de equipos originales (OEM) a recurrir a fuentes duales o a la integración regresiva. Si bien el mineral de hierro se mantuvo relativamente estable, la volatilidad del níquel y el cobalto lastró la tasa de crecimiento anual compuesta (TCAC) del mercado de materiales magnéticos blandos.
Competencia sustitutiva y aumento de costos de cumplimiento de EMC
Los núcleos de polvo y las ferritas de separación distribuida están erosionando la cuota de mercado del acero al silicio por debajo de 100 kHz al ofrecer menores pérdidas por corrientes parásitas y formas complejas a pesar del mayor coste de la materia prima. La norma IEC 61000-4-8 exige ahora pruebas de inmunidad al campo magnético, añadiendo blindaje o rediseño del núcleo por inversor y ampliando los ciclos de vida del producto. Las tasas de certificación suponen una carga para los pequeños fabricantes y consolidan la demanda con empresas integradas verticalmente. El gasto combinado reduce el crecimiento de la CAGR prevista en el mercado de materiales magnéticos blandos.
Análisis de segmento
Por tipo de material: Volumen anclado en acero eléctrico, innovación liderada por materiales compuestos
El acero eléctrico capturó el 52.46 % del volumen de 2025, impulsado por los grados de grano orientado que alcanzan una alta densidad de flujo y bajas pérdidas en el núcleo. Para satisfacer la creciente demanda de motores de tracción, los fabricantes reforzaron su capacidad de laminación en frío durante 2024 y 2025. Las aleaciones de cobalto, apreciadas en la industria aeroespacial, mantienen puntos de Curie superiores a 900 °C. Si bien los núcleos de polvo a base de hierro se utilizan en inductores de frecuencia media, su permeabilidad está limitada a valores inferiores a 200. Por otro lado, los compuestos magnéticos blandos y las ferritas avanzadas avanzan a una tasa de crecimiento anual compuesta (TCAC) del 7.34 % hasta 2031. Las ferritas de níquel-zinc y manganeso-zinc, que dominan la supresión de EMC, experimentaron una adopción generalizada. Este panorama posiciona al acero eléctrico como la piedra angular del volumen, mientras que los compuestos y las aleaciones nanocristalinas presentan márgenes premium, lo que pone de relieve un panorama estratégico de inversión en el mercado de materiales magnéticos blandos entre 2026 y 2031.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la electrónica lidera la participación, la automoción impulsa el crecimiento
La electrónica representó el 34.28 % de la demanda en 2025, lo que refleja el gran número de inductores y filtros en fuentes de alimentación, racks de centros de datos y dispositivos móviles. El crecimiento unitario es modesto, pero la miniaturización orienta la mezcla hacia las ferritas de alto valor. Las aplicaciones automotrices se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.27 %, y los vehículos eléctricos de batería incorporan ahora más componentes magnéticos que los de combustión interna.
En 2025, el consumo de infraestructura energética se vio impulsado por las líneas de ultra alto voltaje (UHV) en China e India, que requieren acero de grano orientado de alta calidad. Los motores industriales y la automatización experimentaron un aumento de la demanda, y las actualizaciones a IE4/IE5 incrementaron la necesidad de acero no orientado. Si bien las aplicaciones de nicho en imágenes médicas y telecomunicaciones representan una proporción menor del volumen, sus precios son elevados debido a sus estrictos requisitos de rendimiento. Este perfil de consumo diverso pone de relieve la necesidad de carteras multimaterial en el mercado de materiales magnéticos blandos para lograr un equilibrio entre escala y rentabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de materiales magnéticos blandos en la región Asia-Pacífico
Asia-Pacífico representó el 49.37 % del volumen global en 2025, lo que representa una parte significativa del volumen total. La producción china de acero eléctrico y la experiencia japonesa en cintas nanocristalinas fueron cruciales. India, con su consumo de acero de grano orientado para transformadores, está incrementando la capacidad de sus plantas de fabricación locales para reducir las importaciones. Durante el período 2024-2025, los países de la ASEAN atrajeron una importante inversión extranjera directa para la fabricación de materiales magnéticos, a medida que los productores se acercaban a los centros de ensamblaje de automóviles.
Mercado de materiales magnéticos blandos en Norteamérica y Europa
Norteamérica, que captó una parte considerable de la demanda de 2025, se vio impulsada por sectores como los sistemas de propulsión para vehículos eléctricos, la expansión de centros de datos y la electrificación aeroespacial. Gracias a la Ley de Reducción de la Inflación, están surgiendo nuevas líneas de acero eléctrico, como lo demuestra la incorporación de capacidad de Arnold Magnetic Technologies en 2025. Europa, con su consumo de acero eléctrico, se enfrenta a estrictas regulaciones de ecodiseño, especialmente porque muchos de sus motores industriales están programados para actualizarse a IE4 para 2027.
Mercado de materiales magnéticos blandos de Oriente Medio, África y Sudamérica
Oriente Medio y África se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 7.22 %, impulsada por proyectos de redes renovables en Arabia Saudí, Emiratos Árabes Unidos y Sudáfrica, países con una necesidad apremiante de núcleos de transformadores de bajas pérdidas. En Sudamérica, el mercado es predominantemente brasileño, donde la producción de automóviles y electrodomésticos impulsa la demanda de acero no orientado. Si bien Gerdau y Aperam abastecen a los fabricantes locales de automóviles, los grados de grano orientado aún se importan. Esta dispersión geográfica, tanto en la demanda como en la capacidad, pone de relieve la crucial necesidad de cadenas de suministro regionalizadas en el mercado de materiales magnéticos blandos.
Panorama regulatorio
La normativa sobre materiales magnéticos blandos se rige por normas de eficiencia energética que se traducen en límites de pérdidas para transformadores y motores, junto con requisitos de conformidad química que rigen las formulaciones de los materiales y la documentación de suministro. Los requisitos de eficiencia de los motores industriales, a los que se hace referencia en la norma IEC 60034-30-1 (clases IE4/IE5), elevan el listón para el acero eléctrico no orientado y los materiales alternativos para núcleos utilizados en accionamientos electrificados, mientras que la conformidad electromagnética se endurece mediante la aplicación de los requisitos de las pruebas de inmunidad de la serie IEC 61000, que pueden dar lugar a rediseños de núcleos y pasos de cualificación adicionales.
El acceso al mercado también depende de las normas y el seguimiento del cumplimiento de las sustancias. China publicó la norma GB/T 21220-2024 (materiales metálicos magnéticos blandos) el 29 de septiembre de 2024, y lanzó las normas GB/T 44654-2024 (alambre de aleación magnética blanda amorfa) y GB/T 44655-2024 (polvo de aleación magnética blanda amorfa) el 29 de septiembre de 2024, con implementación a partir del 1 de abril de 2025, lo que indica un control de especificaciones más estricto para las formas amorfas y en polvo utilizadas en aplicaciones de alta frecuencia e inductores moldeados. La UE continúa basando los requisitos químicos en el Reglamento REACH (CE) n.º 1907/2006, con actualizaciones continuas de la lista SVHC hasta 2026. Esto impulsa a los productores y fabricantes de componentes posteriores a mantener la documentación de cumplimiento y la trazabilidad de los materiales para los núcleos, aglutinantes y recubrimientos utilizados en equipos electrónicos, automotrices y de redes eléctricas.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas (mineral de hierro y chatarra, níquel y cobalto para aleaciones especiales, y silicio metálico para acero eléctrico). Luego pasa por la fusión y aleación, fundición y laminación para acero eléctrico, o rutas de solidificación rápida para cintas amorfas y nanocristalinas, junto con la producción de polvo a partir de polvos de hierro y aleación atomizados o molidos. Los convertidores y fabricantes de componentes intermedios realizan recocido, recubrimiento o aislamiento, corte, estampado o troquelado y apilamiento (laminaciones), bobinado de cinta (toroides y núcleos cortados), y compactación de polvo con tratamiento térmico para compuestos magnéticos blandos. La demanda final se concentra en la electrónica (inductores, filtros, bobinas de choque para conversión de potencia de alta frecuencia), la automoción (motores de tracción y supresión de EMI en arquitecturas de 400 V a 800 V) y la infraestructura energética e industrial (núcleos de transformadores y motores de alta eficiencia).
La estructura de la industria está evolucionando hacia una mayor integración entre los productores de aleaciones y la capacidad de fabricación de núcleos terminados, donde la sensibilidad a la tensión y el control del recocido influyen en las pérdidas tanto para el acero eléctrico como para los productos nanocristalinos. La adquisición de Magnetec Group por parte de Aperam en abril de 2026 es un ejemplo concreto, que incorpora la fabricación de cintas y núcleos nanocristalinos en instalaciones de Hungría, Moldavia, Vietnam y China, al tiempo que vincula el suministro de aleaciones con la producción de componentes posteriores. Los modelos de servicio también se están expandiendo más allá del suministro de materia prima, abarcando el procesamiento personalizado y los componentes terminados para reducir los ciclos de cualificación del cliente y la complejidad logística. Organizaciones del sector como la Asociación Internacional de Magnetismo (IMA), perteneciente a la Asociación de Transformadores, apoyan la evaluación comparativa y la estandarización de los materiales magnéticos utilizados en las cadenas de suministro de transformadores y electrónica de potencia.
Panorama competitivo
El mercado de materiales magnéticos blandos está fragmentado. Los gigantes del acero integrado han reducido drásticamente los costos de conversión mediante la operación de líneas de recocido continuo. Los líderes en pulvimetalurgia están superando a sus competidores al ofrecer compuestos magnéticos blandos que no solo reducen la mano de obra de ensamblaje, sino que también permiten formas intrincadas. Los proveedores de materiales nanocristalinos dominan nichos de alto margen, con sus cintas alcanzando precios elevados y con márgenes brutos significativos. En cuanto a las maniobras estratégicas, las expansiones y adquisiciones han sido notables, junto con empresas conjuntas centradas en el acero eléctrico de alta densidad de flujo. El panorama de la diferenciación tecnológica está evolucionando, con énfasis en la fabricación aditiva, los núcleos de índice de gradiente y las aleaciones adaptadas a aplicaciones específicas, lo que eleva las barreras de entrada para los recién llegados al sector de los materiales magnéticos blandos.
Líderes de la industria de materiales magnéticos blandos
PROTERIAL, Ltd.
Corporación TDK
Corporación de acero JFE
VACUUMSCHMELZE GmbH & Co. KG
Daido Steel Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Aperam adquirió Magnetec Group, incorporando capacidades de fabricación de cintas y núcleos magnéticos blandos nanocristalinos en sus plantas de Europa y Asia. Esta operación profundiza la integración vertical dentro de las actividades de Aleaciones y Especialidades de Aperam y fortalece su posición en componentes magnéticos blandos de mayor margen utilizados en electrónica de potencia y electrificación.
- Julio de 2025: Advanced Technology and Materials Co., Ltd. anunció el inicio de nuevos proyectos en 2025 en toda su cartera de materiales, incluyendo materiales amorfos y nanocristalinos. Esta iniciativa refleja un mayor desarrollo y un enfoque en la capacidad potencial de materiales magnéticos blandos avanzados, cuya demanda está ligada a transformadores de alta eficiencia y conversión de energía de alta frecuencia.
- Marzo de 2024: Cyclic Materials se asoció con VACUUMSCHMELZE (VAC) para reciclar subproductos de imanes permanentes. Esta colaboración impulsa cadenas de suministro circulares para los mercados finales de electrificación y fortalece la disponibilidad de flujos de materiales procesados que pueden reducir los residuos y mejorar la sostenibilidad en la fabricación de materiales magnéticos.
Alcance del informe sobre el mercado mundial de materiales magnéticos blandos
Un material que se magnetiza y desmagnetiza fácilmente se denomina material magnético blando. Estos materiales presentan baja coercitividad y alta permeabilidad.
El mercado de materiales magnéticos blandos está segmentado por tipo de material, industria del usuario final y geografía. Por tipo de material, el mercado se divide en acero eléctrico, cobalto, hierro, níquel y otros tipos de materiales (compuestos magnéticos blandos [SMC], ferrita blanda, ferrita de silicio, permalloy, supermalloy, etc.). Por industria del usuario final, el mercado se segmenta en electrónica, automoción, energía, industria y otras industrias de usuarios finales (telecomunicaciones, medicina, transformadores industriales, etc.). El informe también abarca el tamaño del mercado y las previsiones para el mercado de materiales magnéticos blandos en 17 países principales. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en términos de volumen (toneladas).
| Acero Eléctrico |
| Cobalto |
| Hierro |
| Níquel |
| Otros tipos de materiales (compuestos magnéticos blandos (SMC), ferrita blanda, ferrita de silicio, permalloy, supermalloy, etc.) |
| Electrónica |
| Motorium |
| Energía |
| Industrial |
| Otras industrias de usuarios finales (telecomunicaciones, medicina, transformadores industriales, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Acero Eléctrico | |
| Cobalto | ||
| Hierro | ||
| Níquel | ||
| Otros tipos de materiales (compuestos magnéticos blandos (SMC), ferrita blanda, ferrita de silicio, permalloy, supermalloy, etc.) | ||
| Por industria del usuario final | Electrónica | |
| Motorium | ||
| Energía | ||
| Industrial | ||
| Otras industrias de usuarios finales (telecomunicaciones, medicina, transformadores industriales, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la demanda mundial actual de materiales magnéticos blandos y su crecimiento esperado para 2031?
El consumo mundial será de 11.43 millones de toneladas en 2026 y se proyecta que alcance los 15.97 millones de toneladas en 2031, lo que refleja una CAGR del 6.92%.
¿Cómo están cambiando los vehículos eléctricos el consumo de materiales magnéticos blandos?
Cada vehículo eléctrico a batería utiliza núcleos magnéticos, y la creciente producción de vehículos eléctricos está sumando una demanda incremental entre 2026 y 2031.
¿Qué segmento de materiales se está expandiendo más rápidamente dentro de los materiales magnéticos blandos?
Los compuestos magnéticos blandos y las ferritas avanzadas están creciendo a una tasa compuesta anual del 7.34 % hasta 2031, superando al acero eléctrico tradicional.
¿Por qué Asia-Pacífico es el centro de producción dominante de materiales magnéticos blandos?
Las acerías integradas de China, el desarrollo de transformadores de la India y las plantas de la ASEAN con costos competitivos aportan a la región casi la mitad del volumen mundial.
¿Cómo afectan las oscilaciones de los precios de las materias primas a los proveedores de materiales magnéticos blandos?
La volatilidad de los precios del níquel y el cobalto ha afectado los márgenes del permalloy, lo que ha obligado a algunos productores a inactivar su capacidad o reformular sus aleaciones.


