

Tamaño y cuota de mercado de la reparación de tejidos blandos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
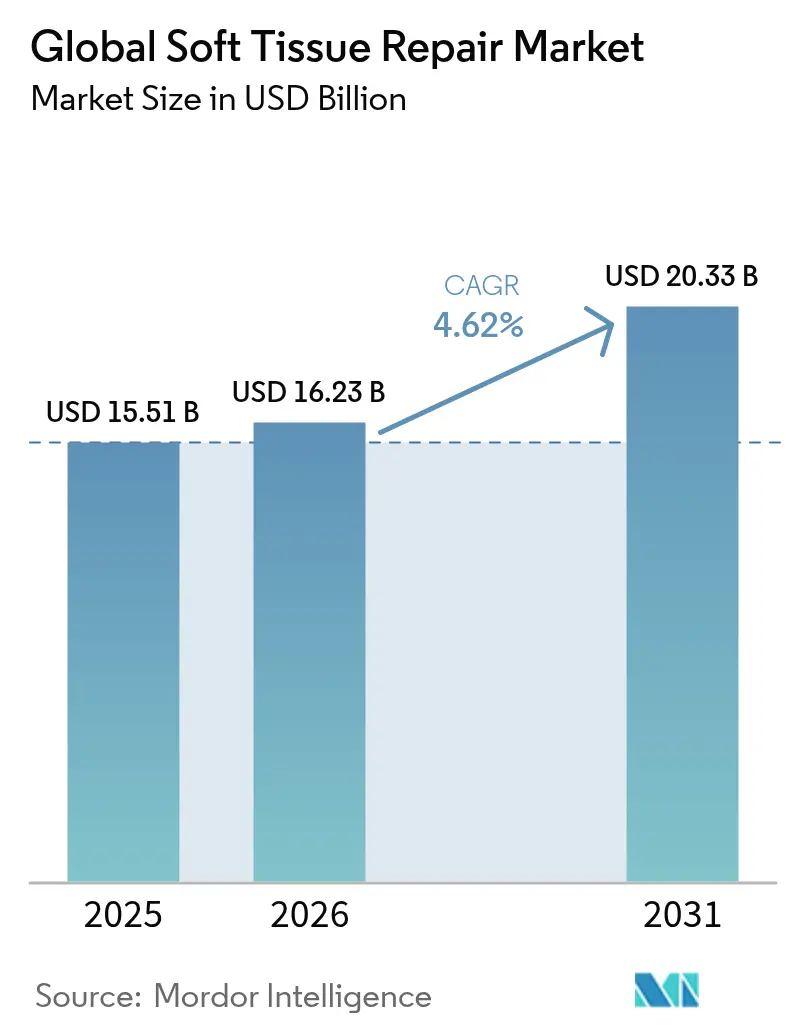
| Tamaño del mercado (2026) | USD 16.23 mil millones |
| Tamaño del mercado (2031) | USD 20.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
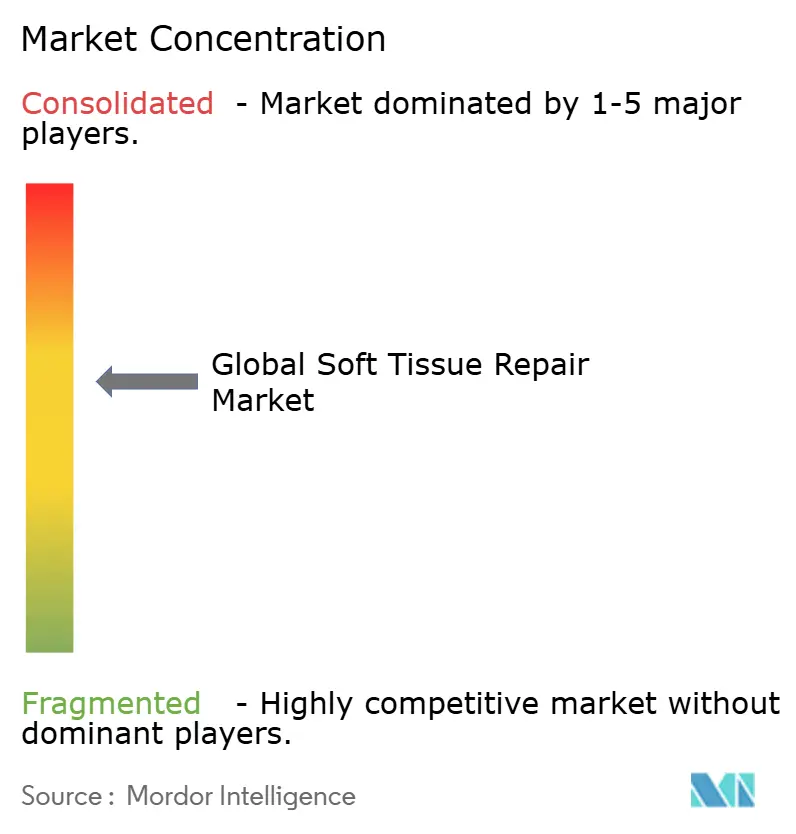
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de reparación de tejidos blandos realizado por Mordor Intelligence
El mercado global de reparación de tejidos blandos alcanzó un valor de 15.51 millones de dólares en 2025 y se estima que crecerá de 16.23 millones de dólares en 2026 a 20.33 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.62% durante el período de pronóstico (2026-2031). La demanda se ve impulsada por el envejecimiento de la población, el aumento constante de las lesiones deportivas y la creciente tendencia a trasladar los procedimientos a centros quirúrgicos ambulatorios (CQA). La rápida innovación de productos, que abarca mallas bioingenierizadas, andamios impresos en 3D y sistemas de fijación sin suturas, continúa renovando el panorama competitivo. El escrutinio regulatorio cada vez mayor de las mallas sintéticas tradicionales está orientando a los cirujanos hacia alternativas biológicas e híbridas que prometen una mejor biocompatibilidad. Al mismo tiempo, las políticas de contención de costos de las aseguradoras están incrementando la necesidad de dispositivos optimizados para entornos ambulatorios sin sacrificar los resultados clínicos.
Conclusiones clave del informe
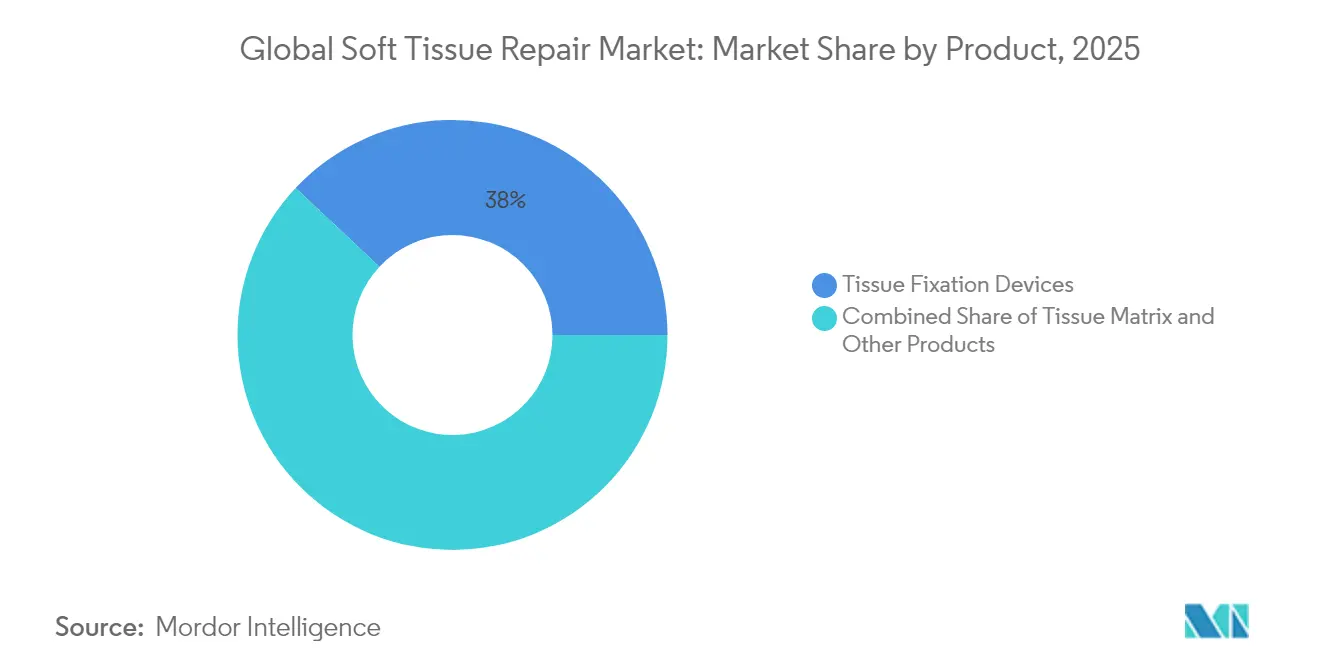
- Por producto, los dispositivos de fijación de tejidos lideraron con una participación en los ingresos del mercado de reparación de tejidos blandos en 38.02; se prevé que las matrices de tejidos se expandan a una CAGR del 2025 % hasta 5.15.
- Por aplicación, la reparación de hernias representó el 28.05 % de la cuota de mercado de reparación de tejidos blandos en 2025, mientras que se proyecta que la ortopedia y la medicina deportiva crecerán a una CAGR del 5.55 % entre 2026 y 2031.
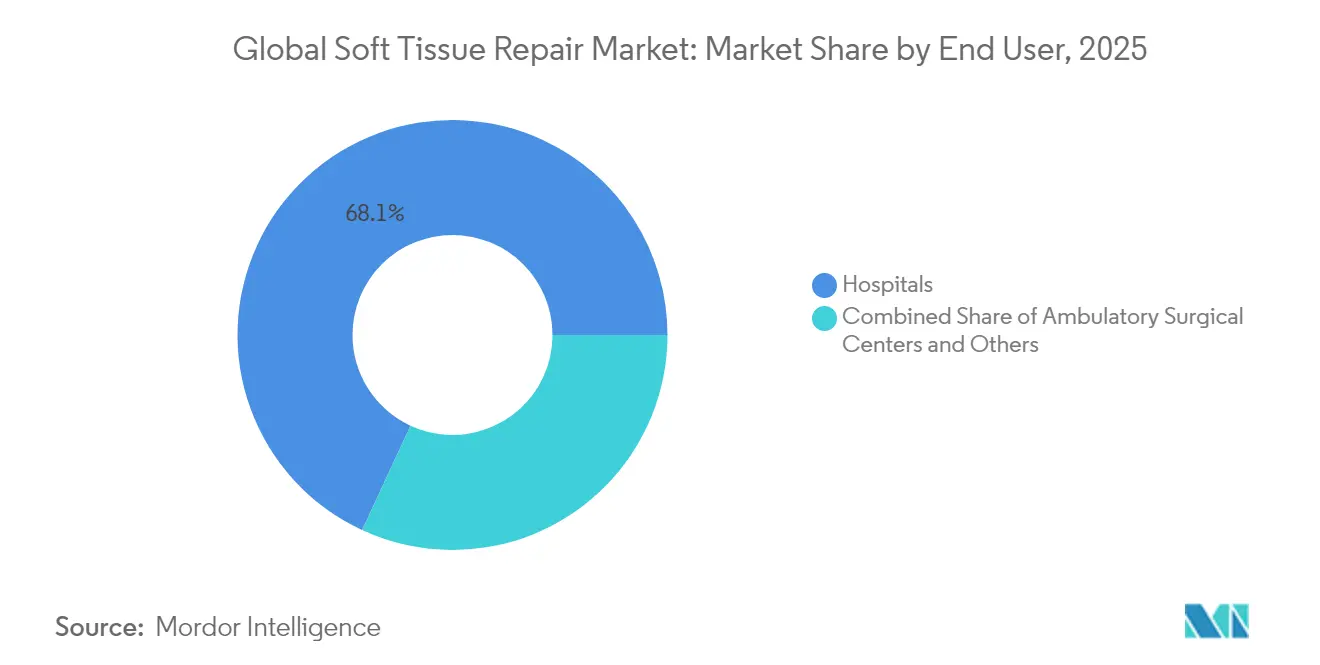
- Por usuario final, los hospitales conservaron el 68.10 % del mercado de reparación de tejidos blandos en 2025; se espera que los centros de cirugía ambulatoria registren el crecimiento más rápido con una CAGR del 5.65 % durante el período de pronóstico.
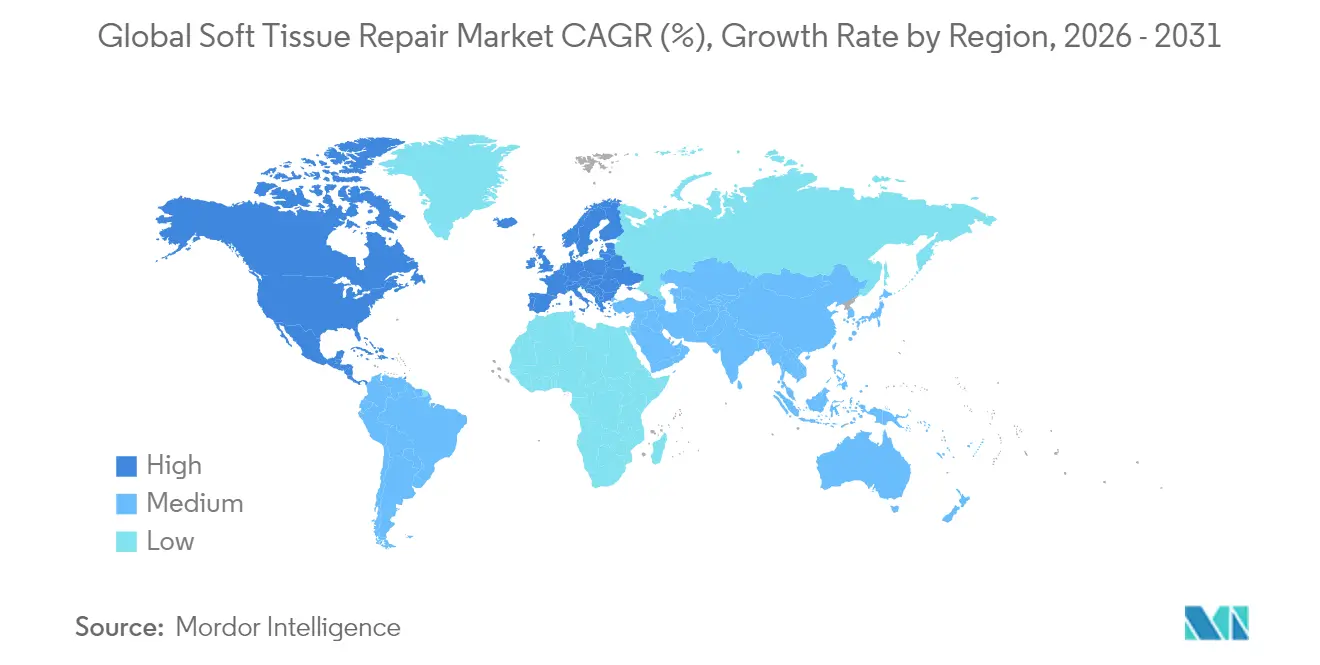
- Por geografía, América del Norte controló el 42.55% del mercado de reparación de tejidos blandos en 2025; se prevé que Asia-Pacífico registre la CAGR regional más alta, del 5.90%, durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de reparación de tejidos blandos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las lesiones relacionadas con el deporte | + 0.8% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Aumento de casos de traumatismos y accidentes de tráfico | + 0.6% | Global, el más alto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Creciente población geriátrica | + 1.2% | Global, amplificado en las economías desarrolladas | Largo plazo (≥ 4 años) |
| Avances tecnológicos en mallas y dispositivos de fijación de bioingeniería | + 0.9% | América del Norte y Europa; su adopción se está extendiendo por todo el mundo | Mediano plazo (2-4 años) |
| Expansión de ASC para pacientes ambulatorios | + 1.1% | América del Norte, avanzando hacia Europa | Corto plazo (≤ 2 años) |
| Andamios impresos en 3D específicos para cada paciente | + 0.7% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las lesiones relacionadas con el deporte
El constante aumento de la participación deportiva en todos los grupos de edad mantiene el mercado de reparación de tejidos blandos en una trayectoria de crecimiento. La incidencia de lesiones de isquiotibiales tratadas quirúrgicamente se triplicó en Suecia entre 2001 y 2023. Se observan tendencias similares en los traumatismos de las extremidades superiores, donde los casos de lesiones de mano aumentaron un 2 % anual entre 2007 y 2022. Los atletas recreativos de mayor edad suelen presentar una menor calidad tisular, lo que impulsa la demanda de injertos biológicos avanzados y sistemas de fijación con distribución de carga que acortan los tiempos de rehabilitación y favorecen el crecimiento del mercado de reparación de tejidos blandos. Los fabricantes de dispositivos que puedan documentar una recuperación funcional más rápida en este grupo obtienen una clara ventaja competitiva.
Aumento de casos de traumatismos y accidentes de tráfico
Los accidentes de tráfico siguen representando una importante carga para la salud mundial, especialmente en las economías emergentes. Las lesiones complejas en las extremidades suelen afectar a múltiples capas de tejido blando, lo que impulsa a los cirujanos a preferir plataformas de reparación integradas que combinan fijación, andamiaje y funciones hemostáticas. Las disparidades regionales en los patrones de trauma obligan a los fabricantes a adaptar los modelos de formación e inventario a las necesidades locales. A medida que los gobiernos de Asia y Latinoamérica implementan mejoras en los sistemas de trauma, se espera que el volumen de procedimientos impulse aún más el mercado de reparación de tejidos blandos.
Creciente población geriátrica
Se prevé que casi la mitad de las mujeres posmenopáusicas sufrirán trastornos musculoesqueléticos para 2045. La prevalencia de hernias relacionadas con la edad también está en aumento, con 6.75 millones de casos en adultos registrados en 2021. Los pacientes mayores presentan una cicatrización más lenta y un mayor riesgo de recurrencia, lo que incrementa el interés en los implantes bioinductivos y a base de colágeno que favorecen la regeneración tisular en el mercado de la reparación de tejidos blandos. Los proveedores con datos clínicos a largo plazo en cohortes geriátricas están en una posición ventajosa para captar una mayor cuota de mercado.
Avances tecnológicos en mallas y dispositivos de fijación de bioingeniería
Los recubrimientos de hidrogel de matriz extracelular (MEC) reducen significativamente la inflamación crónica alrededor de la malla de polipropileno. Los polímeros fotoactivados eliminan las suturas en la reparación de nervios periféricos, lo que refuerza el impulso hacia técnicas menos invasivas y que ahorran tiempo. Las mejoras continuas de los productos ayudan a los fabricantes a afrontar el doble reto de las limitaciones de costes de los centros de cirugía ambulatoria (ASC) y las métricas de rendimiento hospitalario, fortaleciendo así el mercado general de la reparación de tejidos blandos.
La expansión de los centros de atención ambulatoria (ASC) impulsa el volumen de procedimientos
Los ASC realizaron el 72 % de todas las cirugías en EE. UU. en 2024 y están en camino de un crecimiento de volumen del 21 % para 2034 [1] Mukerji S., “High Growth in ASC Volume”, ascfocus.org . Los protocolos de alta el mismo día obligan a los fabricantes de dispositivos a demostrar tiempos de preparación y operación más cortos. Las empresas que pueden combinar implantes con instrumentos desechables adaptados para ASC pueden aumentar sus flujos de ingresos incluso cuando los precios por unidad enfrentan presión a la baja.
Andamios impresos en 3D específicos para cada paciente
La fabricación aditiva genera parches y conductos anatómicamente adaptados que se adaptan a defectos complejos con un recorte mínimo. Estudios preliminares sobre injertos inspirados en coral muestran una integración completa en un plazo de 6 a 12 meses, en comparación con los plazos más largos para los aloinjertos convencionales. A medida que el acceso a las impresoras se amplía más allá de los centros académicos, se espera que las construcciones específicas para cada paciente constituyan un segmento de ingresos significativo en el mercado de la reparación de tejidos blandos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos elevados de procedimientos y dispositivos | -0.9% | Impacto global más agudo en las economías emergentes | Mediano plazo (2-4 años) |
| Litigios sobre infecciones y estrictas regulaciones sobre mallas | -1.2% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Rechazo al reembolso de las nuevas mallas biológicas | -0.8% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Formación limitada de cirujanos en mercados emergentes | -0.6% | Asia-Pacífico, América Latina, MEA | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos elevados de procedimientos y dispositivos
Las matrices biológicas premium pueden costar varias veces más que la malla de polipropileno estándar. Los pagadores estadounidenses ahora limitan el número de aplicaciones para ciertos sustitutos de piel y exigen evidencia comparativa de superioridad [2] Centros de Servicios de Medicare y Medicaid, “Injertos de sustitutos de piel LCD”, cms.gov . Un escrutinio similar por parte de las aseguradoras privadas ha catalogado muchos injertos novedosos como en fase de investigación. Sin datos de resultados sostenidos, la adopción en entornos sensibles al costo se estanca, lo que ralentiza el ritmo al que el mercado de reparación de tejidos blandos se convierte a materiales más nuevos.
Litigios sobre infecciones y estrictas regulaciones sobre mallas
Los litigios relacionados con las mallas quirúrgicas han superado los mil millones de dólares en acuerdos extrajudiciales para un solo fabricante. La reclasificación de la malla transvaginal a Clase III por parte de la FDA elevó los requisitos de aprobación previa a la comercialización, y sus revisiones continuas de mallas para hernias afectan la confianza de los cirujanos. La aversión al riesgo resultante puede reducir los primeros implantes y disminuir la demanda de reemplazos.
Rechazo al reembolso de nuevas mallas biológicas
Las aseguradoras estadounidenses etiquetan cada vez más las matrices dérmicas de alto precio como experimentales cuando los datos aleatorios son escasos. Las agencias europeas muestran una cautela similar, instando a la adquisición basada en el valor. Estas medidas obligan a los proveedores a embarcarse en ensayos clínicos más largos y costosos, lo que frena la expansión de los ingresos a corto plazo en el mercado de reparación de tejidos blandos.
Formación limitada de cirujanos en mercados emergentes
En Asia-Pacífico y Latinoamérica, las deficiencias en la formación avanzada en laparoscopia y artroscopia ralentizan la adopción de implantes de última generación . Los esfuerzos gubernamentales por hacer cumplir los códigos de comercialización y las leyes sobre dispositivos médicos, a la vez que mejoran la seguridad, prolongan los plazos de aprobación. Los proveedores deben invertir en programas de tutoría y evidencia local para aprovechar el potencial de crecimiento.
Análisis de segmento
Por producto: Los dispositivos de fijación siguen siendo la piedra angular, las matrices aceleran
Los dispositivos de fijación representaron el 38.02 % del mercado de reparación de tejidos blandos en 2025, gracias a la familiaridad de los cirujanos con los anclajes de sutura, los tornillos de interferencia y los adhesivos médicos. La aprobación de la FDA para las indicaciones ampliadas de BioBrace de CONMED en 2025 añade más de 50 procedimientos ortopédicos a su etiqueta. El adhesivo líquido de TELA Bio, lanzado en 2024, ofrece una opción sin suturas para el cierre de hernias. La innovación continua garantiza los ingresos de este segmento y respalda la demanda constante en los procedimientos de reparación de tejidos blandos ortopédicos.
Se prevé que las matrices tisulares superen a todas las demás categorías con una tasa de crecimiento anual compuesta (TCAC) del 5.15 %. Los híbridos de colágeno-elastina y las mallas de polipropileno recubiertas de matriz extracelular (ECM) están demostrando una menor recurrencia y perfiles inflamatorios más bajos en modelos preclínicos. A medida que los aseguradores se familiarizan con el ahorro de costos a largo plazo que supone una menor cantidad de reintervenciones, este segmento de rápido crecimiento está a punto de ampliar su cuota de mercado en la reparación de tejidos blandos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la reparación de hernias domina, la ortopedia y la medicina deportiva cobran impulso
La reparación de hernias representó el 28.05 % del tamaño del mercado de reparación de tejidos blandos en 2025, impulsado por más de 1.2 millones de procedimientos anuales solo en Estados Unidos. La codificación estandarizada permite la previsibilidad de los reembolsos, lo que permite mantener altos volúmenes.
Se proyecta que la ortopedia y la medicina deportiva se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 5.55 %, la más rápida entre las aplicaciones. La autorización de la FDA para el primer implante regenerativo de menisco en 2024 abrió una nueva frontera terapéutica. Los parches bioinductivos para el hombro han logrado reducciones de hasta el 86 % en las tasas de re-rotura del manguito rotador en ensayos multicéntricos. Estos éxitos están aumentando la confianza de los cirujanos y canalizando la inversión en I+D.
Por el usuario final: los hospitales dominan, los centros ambulatorios ambulatorios cobran impulso
Los hospitales generaron el 68.10 % de sus ingresos en 2025 gracias a una infraestructura adaptada a casos complejos y de alta agudeza. Sin embargo, la marcada migración a centros ambulatorios está empezando a influir en la casuística. Medicare reportó 3.4 millones de procedimientos en centros de cirugía ambulatoria (CSA) para sus beneficiarios en 2023, lo que refleja un aumento interanual del 5.7 %. Se proyecta que los CSA, que se benefician de costos entre un 45 % y un 60 % más bajos y tiempos de espera más cortos, crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.65 %, lo que los convierte en un campo de batalla crucial en el mercado de la reparación de tejidos blandos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de reparación de tejidos blandos
Norteamérica controlaba el 42.55 % del mercado de reparación de tejidos blandos en 2025 y se prevé que mantenga su liderazgo hasta 2031. Una red consolidada de centros de cirugía ambulatoria (ASC) realiza actualmente el 72 % de las cirugías en EE. UU., lo que mejora la productividad y a la vez reduce los costos. La FDA continúa autorizando dispositivos innovadores como el vaso acelular de Humacyte para la reparación de traumatismos, lo que refuerza el ecosistema de innovación de la región.
Mercado europeo de reparación de tejidos blandos
Europa mantiene una sólida posición gracias a los sistemas de salud universales y la armonización del marcado CE. Sin embargo, las presiones fiscales están impulsando evaluaciones de tecnologías sanitarias más estrictas, lo que ralentiza el reembolso de matrices biológicas de alta calidad. Las inversiones continuas en robótica y fabricación aditiva mantienen la competitividad de los proveedores locales, lo que refuerza el papel de la región en el desarrollo de soluciones de última generación para el mercado de la reparación de tejidos blandos.
Mercado de reparación de tejidos blandos en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una previsión de una tasa de crecimiento anual compuesta (TCAC) del 5.90 %. La modernización regulatoria en China e India está clarificando los procesos de aprobación, mientras que el envejecimiento de la población amplía el grupo de candidatos para procedimientos de hernia y manguito rotador. La adopción de implantes bioinductivos en Japón subraya el interés de la región por tecnologías avanzadas y clínicamente validadas.
Panorama regulatorio
Los productos para la reparación de tejidos blandos generalmente se rigen por las normativas de dispositivos médicos. Las combinaciones de fármacos y dispositivos, así como ciertas estructuras regenerativas, requieren una coordinación adicional conforme a las normas para productos combinados. En Estados Unidos, la Oficina de Productos Combinados de la FDA tramita las solicitudes según su principal mecanismo de acción. En junio de 2025, la FDA publicó un borrador de guía sobre los requisitos del Identificador Único de Dispositivo (UDI, por sus siglas en inglés) para productos combinados, lo que endurece las expectativas en cuanto al etiquetado y la presentación de datos en bases de datos para el componente del dispositivo.
En Europa, la implementación del Reglamento (UE) 2017/745 sobre productos sanitarios sigue elevando las expectativas en cuanto a la evidencia clínica y las exigencias de evaluación de la conformidad para implantes de mayor riesgo, como mallas y sistemas de fijación. La EMA apoya la armonización de los productos que combinan un medicamento con un dispositivo a través de su Grupo Operativo de Productos Combinados (COMBO) y mantiene una guía de preguntas y respuestas centrada en el MDR (actualizada hasta diciembre de 2025), que afecta a la forma en que los fabricantes estructuran la documentación técnica y coordinan las revisiones de los organismos notificados para las combinaciones de fármacos y dispositivos relevantes para la reparación de tejidos blandos.
Análisis de la cadena de valor
La cadena de valor abarca la producción de materia prima (polímeros de grado médico como polipropileno, PTFE y materiales absorbibles como PLA/PGA/PLGA, además de colágeno y otros insumos de ECM), la conversión y esterilización (extrusión/tejido de malla, mecanizado o moldeo de anclajes y tornillos, fabricación de andamios, descelularización y purificación para matrices biológicas) y el ensamblaje posterior para su administración específica en procedimientos ortopédicos, de hernias y reconstrucción. Las matrices biológicas y las mallas híbridas dependen de un abastecimiento y procesamiento estrictamente controlados, con flujos de trabajo de tejido descelularizado a menudo basados en infraestructura de bancos de tejidos acreditados por la AATB. La economía de las materias primas sintéticas sigue ligada a los insumos petroquímicos.
La dinámica del canal refleja cada vez más la consolidación de las compras y la migración de procedimientos a entornos ambulatorios, con una mayor participación directa de los fabricantes junto con los grupos de compra de los centros quirúrgicos ambulatorios, en lugar de los modelos clásicos de distribuidores exclusivos en los principales mercados de EE. UU. Entre los principales obstáculos se incluyen la capacidad de los bancos de tejidos certificados para la malla biológica y los controles de riesgo relacionados con los insumos de origen animal. Esto aumenta el valor operativo del procesamiento validado, la trazabilidad y las pruebas de biocompatibilidad estandarizadas (incluida la alineación con la norma ISO 10993-1:2025 actualizada para la evaluación biológica).
Panorama competitivo
La concentración del mercado se mantiene moderada. Johnson & Johnson lidera con una cuota de ingresos del 13 % a través de las carteras de Ethicon y DePuy Synthes, respaldadas por importantes presupuestos de I+D. Stryker reforzó su línea de fijaciones con la adquisición de Artelon en 2024 y cerró un acuerdo de 4.9 millones de dólares con Inari Medical en 2025 para entrar en el sector de los traumatismos vasculares.
Smith+Nephew, activa en ortopedia y cuidado de heridas, lanzó 16 nuevos productos en 2024 y está aprovechando su plataforma REGENETEN para profundizar los lazos con los cirujanos de medicina deportiva.
Las líneas de innovación se centran en tres áreas: mallas biológicas o híbridas que reducen el riesgo de reintervención, andamios personalizados impresos en 3D para defectos complejos y sistemas de fijación líquidos o activados por luz que acortan el tiempo operatorio, clave para las unidades de cirugía ambulatoria (ASC) con alta rotación. Se espera que las empresas que demuestren una recuperación más rápida y menores tasas de complicaciones consoliden su posición en el mercado de la reparación de tejidos blandos.
Líderes de la industria de reparación de tejidos blandos
arthrex, inc.
Boston Scientific Corporation
Stryker
Medtronic
Baxter International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Boston Scientific recibió la aprobación de la FDA para el sistema de gestión de fluidos Asurys. Si bien se centra en la gestión de fluidos, esta aprobación amplía la presencia de Boston Scientific en el ámbito de la asistencia quirúrgica, facilitando el flujo de trabajo en quirófano y el paso de dispositivos quirúrgicos adyacentes en entornos de alto volumen de pacientes.
- Diciembre de 2024: Arthrex compartió hallazgos que indican que su técnica InternalBrace para la reconstrucción del ligamento cruzado anterior (LCA) redujo las rerroturas del injerto hasta en un 80 % en atletas jóvenes. Estos datos refuerzan la demanda de enfoques de aumento y fijación que busquen reducir las relesiones, lo que influye en la preferencia de los cirujanos y la selección de productos en la reparación de tejidos blandos en medicina deportiva.
- Junio de 2024: Stryker anunció un acuerdo definitivo para adquirir Artelon, incorporando así soluciones sintéticas de fijación de tejidos blandos para medicina deportiva y procedimientos de pie y tobillo. Esta adquisición amplió la cartera de productos de reparación de tejidos blandos de Stryker en cuanto a materiales e indicaciones, fortaleciendo su capacidad para ofrecer soluciones integrales de implantes e instrumental para reparaciones ortopédicas de gran volumen.
Alcance y metodología
Según el alcance del informe, la reparación de tejidos blandos se refiere a una serie de procesos mediante la regeneración y reconstrucción de los tejidos blandos mediante el uso de diversos dispositivos médicos. Una lesión de tejidos blandos se caracteriza por daño a músculos, ligamentos o tendones en todo el cuerpo. Suele ocurrir durante la práctica deportiva y el ejercicio, pero en ocasiones, actividades cotidianas sencillas también pueden causar lesiones de tejidos blandos. El mercado de reparación de tejidos blandos está segmentado por producto (dispositivos de fijación de tejidos [anclajes de sutura, suturas, tornillos de interferencia y otros dispositivos]), matriz tisular (malla sintética y malla biológica), aplicación (ortopedia, reparación dental, reparación de hernias, reconstrucción mamaria, reparación de la piel, reparación de prolapso pélvico y vaginal, entre otros) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica). El informe de mercado también abarca el tamaño y las tendencias estimadas del mercado para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) de los segmentos mencionados.
| Dispositivos de fijación de tejidos | Anclajes de sutura |
| Suturas y grapas | |
| Tornillos de interferencia | |
| Pegamentos de cianoacrilato y fibrina | |
| Matriz de tejido | Malla sintética |
| Malla biológica/híbrida | |
| Otros Productos |
| Ortopedia y medicina deportiva |
| Reparaciones Dentales |
| Reparación de hernia |
| Reconstrucción mamaria |
| Reparación de piel y quemaduras |
| Otras aplicaciones |
| Hospitales |
| Centros de cirugía ambulatoria (ASC) |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Dispositivos de fijación de tejidos | Anclajes de sutura |
| Suturas y grapas | ||
| Tornillos de interferencia | ||
| Pegamentos de cianoacrilato y fibrina | ||
| Matriz de tejido | Malla sintética | |
| Malla biológica/híbrida | ||
| Otros Productos | ||
| por Aplicación | Ortopedia y medicina deportiva | |
| Reparaciones Dentales | ||
| Reparación de hernia | ||
| Reconstrucción mamaria | ||
| Reparación de piel y quemaduras | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales | |
| Centros de cirugía ambulatoria (ASC) | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado global Reparación de tejidos blandos?
Se espera que el tamaño del mercado mundial de reparación de tejidos blandos alcance los 16.23 mil millones de dólares en 2026 y crezca a una tasa compuesta anual del 4.62% hasta alcanzar los 20.33 mil millones de dólares en 2031.
¿Qué segmento de productos se está expandiendo más rápidamente?
Se proyecta que las matrices de tejidos, que abarcan mallas biológicas e híbridas, crecerán a una CAGR del 5.15 % hasta 2031.
¿Quiénes son los jugadores clave que operan en el mercado global Reparación de tejidos blandos?
Arthrex, Inc., Boston Scientific Corporation, Stryker, Medtronic y Baxter International Inc. son las principales empresas que operan en el mercado mundial de reparación de tejidos blandos.
¿Por qué son importantes los ASC para el crecimiento del mercado?
En la actualidad, los centros de cirugía ambulatoria realizan la mayoría de las cirugías en Estados Unidos y ofrecen costos más bajos y tiempos de respuesta más rápidos, lo que impulsa la adopción de dispositivos optimizados para uso ambulatorio.
¿Qué región tiene la mayor participación en el mercado global Reparación de tejidos blandos?
En 2025, América del Norte representa la mayor cuota de mercado en el mercado global de reparación de tejidos blandos.


