

Tamaño y participación del mercado de acondicionadores de suelo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
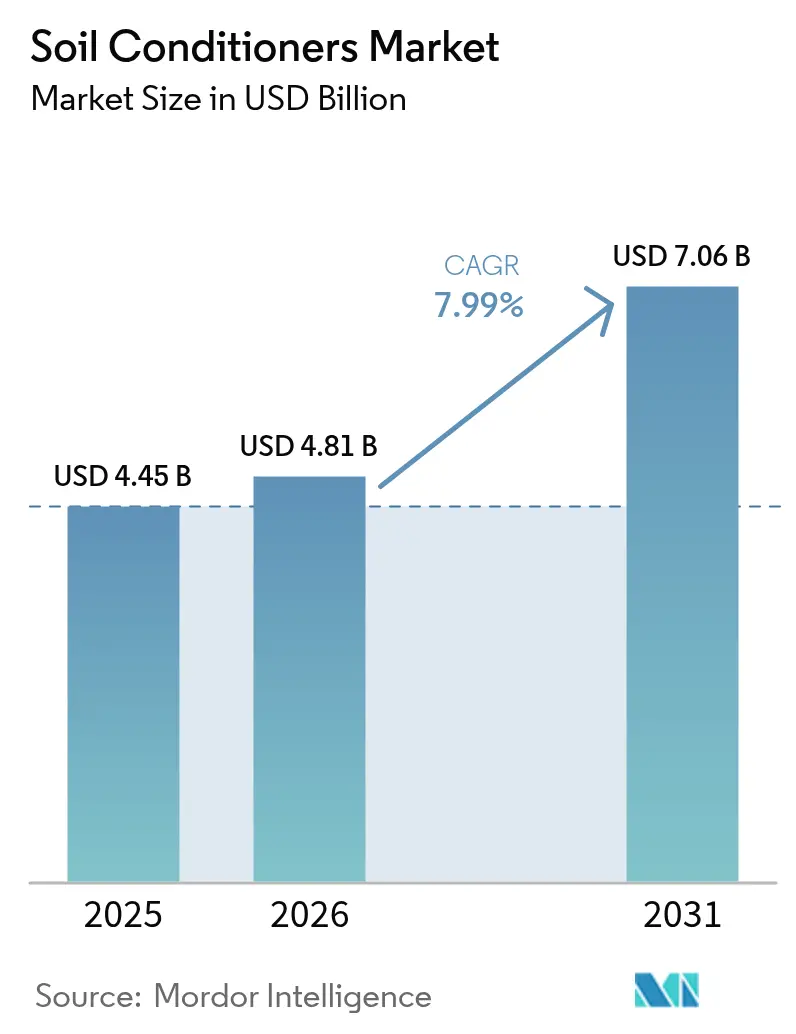
| Tamaño del mercado (2026) | USD 4.81 mil millones |
| Tamaño del mercado (2031) | USD 7.06 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.99% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
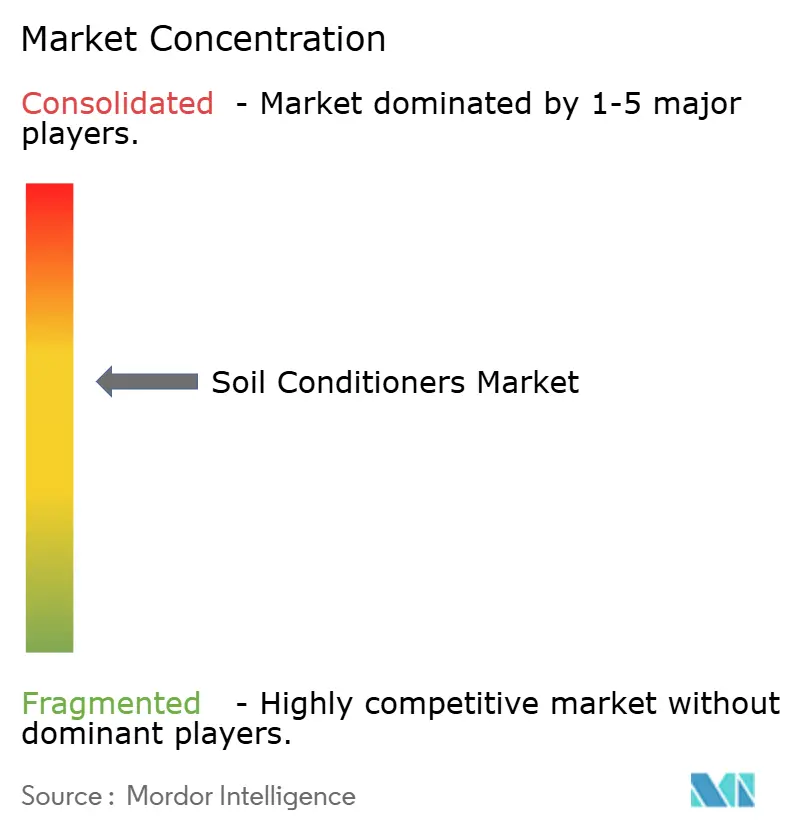
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acondicionadores de suelo por Mordor Intelligence
Se espera que el mercado de acondicionadores de suelo crezca de 4.45 millones de dólares en 2025 a 4.81 millones de dólares en 2026, y se prevé que alcance los 7.06 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.99 % entre 2026 y 2031. Las formulaciones orgánicas ya dominan la mayor parte del mercado, y los productos líquidos están ganando terreno rápidamente gracias a la expansión de la agricultura protegida y vertical. Las herramientas digitales de mapeo de suelos están mejorando la precisión de la aplicación, mientras que los principales proveedores están combinando productos biológicos con servicios de asesoramiento basados en datos para diferenciarse en un mercado de concentración media. Asia-Pacífico sigue siendo la región con mayor contribución, pero Europa, Oriente Medio y África están registrando los mayores avances gracias a las estrictas normativas sobre la salud del suelo.
Conclusiones clave del informe
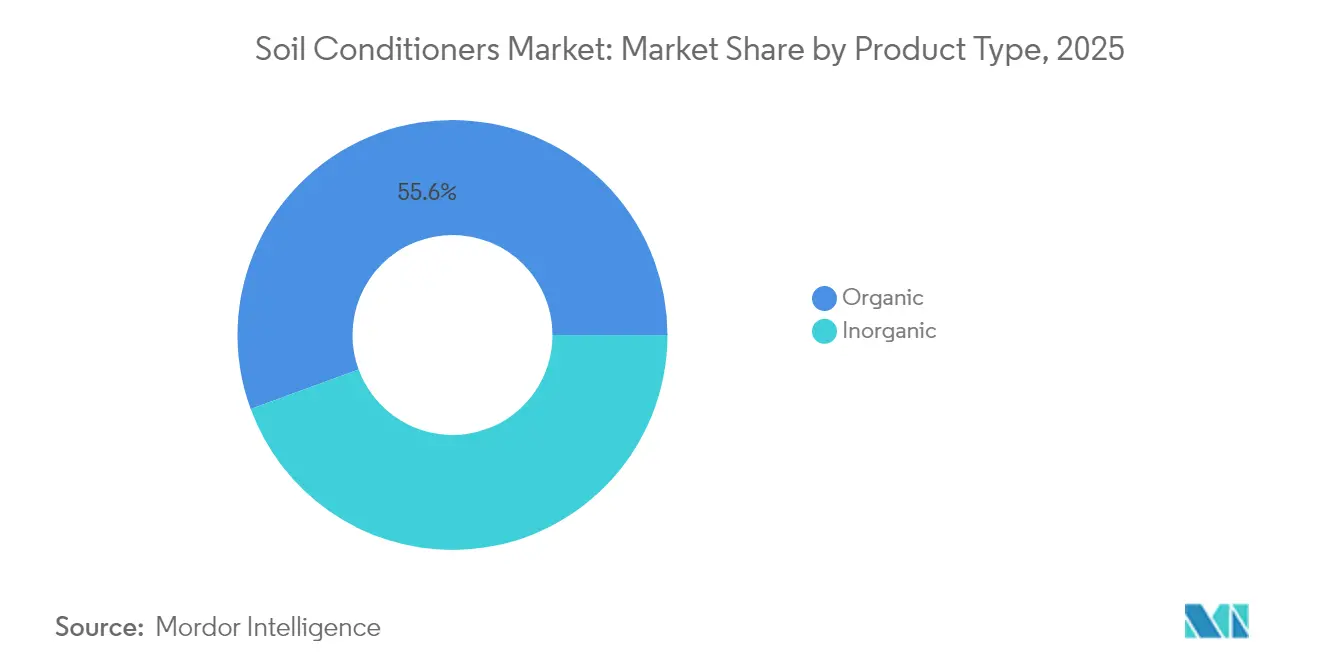
- Por tipo de producto, los insumos orgánicos representaron una participación de mercado del 55.60% del mercado de acondicionadores de suelo en 2025, mientras que se prevé que las variantes mejoradas con enzimas crezcan a una CAGR del 8.54% hasta 2031.
- Por tipo de cultivo, los cereales y granos capturaron el 33.60% del tamaño del mercado de acondicionadores de suelo en 2025. Se proyecta que las frutas y verduras se expandirán a una CAGR del 9.21% entre 2026 y 2031.
- Por formulación, los productos secos lideraron con una participación de ingresos del 43.20% del tamaño del mercado de acondicionadores de suelo en 2025, mientras que las soluciones líquidas avanzan a una CAGR del 9.65% entre 2026 y 2031.
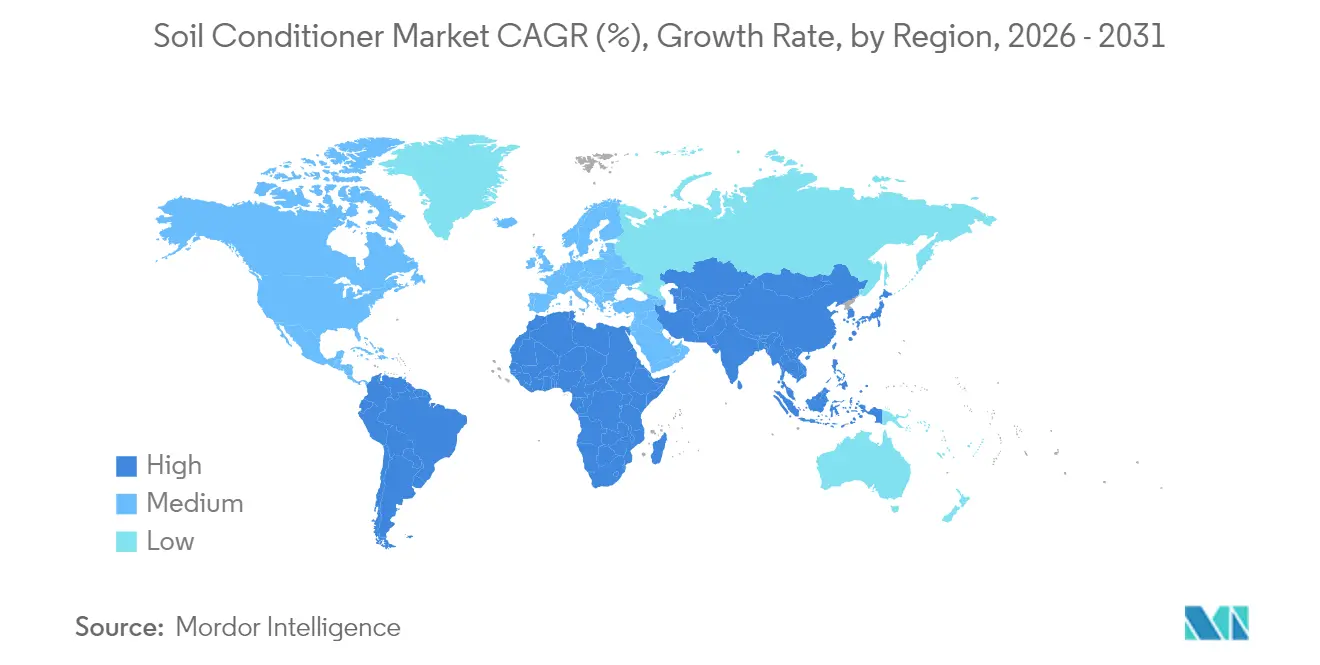
- Por geografía, la región Asia-Pacífico representó el 37.90% de la participación de mercado del mercado de acondicionadores de suelo en 2025. América del Sur es la región de más rápido crecimiento, con una CAGR del 8.15%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de acondicionadores de suelo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de la agricultura orgánica y regenerativa | + 1.2% | América del Norte, Europa, expansión global | Mediano plazo (2-4 años) |
| Aumento de la degradación y erosión de la salud del suelo | + 1.8% | Asia-Pacífico, África, global | Largo plazo (≥ 4 años) |
| Crecimiento rápido de la superficie cultivada vertical y protegida | + 0.8% | Europa, América del Norte, centros urbanos | Mediano plazo (2-4 años) |
| Monetización de créditos de carbono para insumos relacionados con la salud del suelo | + 1.0% | América del Norte, Europa, Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Bioacondicionadores activados por enzimas que aumentan la eficiencia del uso de nutrientes | + 1.1% | Mercados agrícolas desarrollados | Corto plazo (≤ 2 años) |
| Las iniciativas gubernamentales "4 por 1000" y otras similares relacionadas con el carbono del suelo están vinculando los subsidios a la adopción de acondicionadores. | + 0.7% | Europa, con cobertura en expansión hacia Asia-Pacífico y Sudamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de la agricultura orgánica y regenerativa
Un giro global hacia prácticas regenerativas está elevando el mercado de acondicionadores de suelo. Las ventas minoristas de frutas y verduras orgánicas alcanzaron los USD 60 mil millones en 2022, lo que subraya la disposición del consumidor a pagar por productos cultivados de manera sostenible [1] Fuente: Michel Cavigelli, “The Economics of Regenerative Agriculture”, USDA Agricultural Research Service, ars.usda.gov . Los ensayos de Agrology de 2024 revelaron que los cultivos de cobertura de centeno Merced impulsaron la actividad microbiana y la retención de agua del suelo en huertos propensos a la sequía. A medida que los agricultores buscan insumos compatibles con la salud del suelo y los estándares de certificación, la demanda de acondicionadores orgánicos se acelera.
Aumento de la degradación y erosión de la salud del suelo
Aproximadamente el 40% de las tierras agrícolas están actualmente clasificadas como degradadas, lo que pone en riesgo la seguridad alimentaria, con los efectos más graves en Asia-Pacífico y África. Las aplicaciones de biocarbón han demostrado mejoras en la retención de agua de hasta un 154% y un crecimiento vegetal de casi un 70% en ensayos de rehabilitación. Por lo tanto, el mercado de acondicionadores de suelo se considera una herramienta estratégica para restaurar la productividad y mitigar el lastre económico asociado con la degradación de la tierra.
Crecimiento rápido de la superficie destinada a agricultura protegida y vertical
La agricultura en ambiente controlado es un sistema de producción de alta densidad y alto valor que requiere una gestión precisa del sustrato. Las soluciones de humato líquido, como LIQHUMUS Liquid 18, han demostrado una absorción de nutrientes y un desarrollo radicular superiores en ensayos hidropónicos de tomate, lo que posiciona a los acondicionadores líquidos como el formato predilecto en las granjas verticales. Dado que los resultados de rendimiento son más predecibles en interior, atributos del producto como la activación enzimática y la rápida solubilidad generan precios superiores, lo que refuerza las perspectivas de crecimiento de las formulaciones especializadas.
Monetización de créditos de carbono para insumos que contribuyen a la salud del suelo
Los mercados de carbono están convirtiendo la mejora del suelo en una fuente de ingresos. Los proyectos de biocarbón verificados alcanzan entre USD 171.2 (EUR 150) y USD 627.8 (EUR 550)/tonelada métrica de CO₂ en las bolsas europeas [2] Fuente: Alessandro Pinzuti, “Biochar: Analysis and Economic Potential with a Focus on European Producers,” Politecnico di Torino, webthesis.biblio.polito.it . Los datos de campo del sur medio de Estados Unidos muestran que los ingresos por créditos de carbono compensan las caídas de rendimiento durante la transición a sistemas regenerativos. Este ciclo de incentivos acelera la adopción de acondicionadores que secuestran carbono y elevan la fertilidad del suelo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios premium de acondicionadores de suelo avanzados | −1.1% | Regiones en desarrollo en todo el mundo | Mediano plazo (2-4 años) |
| Brechas fragmentadas en el asesoramiento y la concientización en las explotaciones agrícolas | −0.9% | Sur de Asia, África | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria sobre las clasificaciones emergentes de bioestimulantes | -0.6% | Global, con especial impacto en Europa y América del Norte | Mediano plazo (2-4 años) |
| Riesgo en la cadena de suministro de materias primas especiales | -0.8% | Global, con cadenas de suministro concentradas en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Precios premium de acondicionadores de suelo avanzados
Los acondicionadores microbianos y activados por enzimas pueden alcanzar precios más altos, lo que refleja su alta intensidad de I+D. Si bien los primeros en adoptarlos justifican el costo con mayores rendimientos y créditos de carbono, los pequeños agricultores en los mercados en desarrollo siguen siendo sensibles a los precios. Los productores también están experimentando con líneas de productos diferenciadas para adaptarse a la diversidad de poder adquisitivo, lo que atenúa el impacto negativo en el mercado de acondicionadores de suelo.
Brechas fragmentadas de asesoramiento y concientización en las granjas
El uso óptimo de acondicionadores depende de cada lugar; sin embargo, los servicios de extensión en el sur de Asia y África suelen carecer de recursos suficientes. Un estudio de campo realizado en Kenia reveló que la falta de información y el predominio de los canales de fertilizantes inorgánicos limitan la preferencia de los agricultores por los insumos orgánicos. La colaboración con intermediarios agrícolas minoristas y el despliegue de apoyo agronómico móvil pueden subsanar estas deficiencias, reactivando el crecimiento en regiones actualmente poco explotadas.
Análisis de segmento
Por tipo de producto: Dominio orgánico, aceleración mejorada por enzimas
Los insumos orgánicos representaron el 55.60% del mercado de acondicionadores de suelo en 2025, mientras que se prevé que las variantes enzimáticas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.54% hasta 2031, impulsadas por la creciente demanda de productos sin residuos y el apoyo regulatorio a los insumos biológicos. Los acondicionadores orgánicos también se alinean con los marcos de créditos de carbono, lo que refuerza su adopción. En este sector, están surgiendo variantes orgánicas enzimáticas que ofrecen un ciclo de nutrientes más rápido y la formación de microagregados.
El segmento inorgánico, aunque más pequeño, continúa abordando desequilibrios de pH y problemas estructurales en suelos pesados, donde el yeso líquido cobra cada vez mayor importancia en los programas de cumplimiento de la nueva Ley de Agricultura del Reino Unido. El mercado de acondicionadores de suelos está experimentando un aumento en la I+D de microgránulos a base de polímeros que combinan beneficios estructurales para el suelo con una mejor retención de humedad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de cultivo: Los cereales retienen la escala, las frutas y verduras escalan
Los cereales representaron el 33.60% del mercado de acondicionadores de suelo en 2025, ya que los productores buscan estabilidad en el rendimiento en extensas superficies. Las enmiendas orgánicas pueden aumentar la materia orgánica del suelo en un 69% y la biomasa microbiana en un 11% en los sistemas de cereales. Esto revitaliza los suelos propensos a la fatiga del monocultivo y la degradación de nutrientes. Mientras tanto, se prevé que el segmento de frutas y verduras de alto valor crezca a una tasa anual del 9.21% hasta 2031, impulsado por las primas de calidad asociadas con el sabor, la vida útil y la apariencia.
Los ensayos en el cultivo de tomate muestran que los acondicionadores de estiércol de vaca producen hasta 103 toneladas métricas/ha en regímenes óptimos. Innovaciones como los pellets a base de relaves de carbón aumentaron el rendimiento del tomate en un 11.1 %, lo que demuestra el potencial de las enmiendas de la economía circular. A medida que los sistemas de ambiente controlado se expandan, las frutas y hortalizas impulsarán aún más el crecimiento del mercado de acondicionadores de suelo.
Por formulación: los formatos secos lideran, los líquidos cobran impulso
Los productos secos representaron el 43.20% del mercado de acondicionadores de suelo en 2025, gracias a su facilidad logística y compatibilidad con equipos de difusión. El biocarbón granulado, el compost peletizado y los humatos en polvo ofrecen una liberación controlada de nutrientes, ideal para explotaciones a gran escala. Los gránulos recientes fortificados con enzimas mejoran la colonización microbiana y la mineralización de nutrientes, lo que amplía el atractivo de los formatos secos.
Sin embargo, se proyecta que los acondicionadores líquidos aumenten a una tasa de crecimiento anual compuesta (TCAC) del 9.65 % hasta 2031, impulsada por la demanda de asimilación rápida en sistemas de fertirrigación e hidroponía. Los humatos de potasio líquidos, como LIQHUMUS Liquid 18, han demostrado una mayor elongación radicular y resistencia al estrés en hortalizas de hoja verde. Los acidificantes de pH ultrabajo, como Absolute Acid 1-0-0, equilibran el agua de riego alcalina en zonas áridas, ampliando el alcance del mercado de acondicionadores de suelo a zonas con salinidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de acondicionadores de suelos en Asia-Pacífico y Sudamérica
Asia-Pacífico representó el 37.90 % de la cuota de mercado de acondicionadores de suelo en 2025, y Sudamérica es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.15 %. Una extensa base agrícola y los graves desafíos relacionados con la erosión del suelo impulsan el mercado de acondicionadores de suelo. Los programas gubernamentales en China e India subsidian los insumos orgánicos, y el cultivo protegido se está expandiendo en Japón y Australia. Los acondicionadores de cenizas de biomasa aumentaron el pH del suelo hasta en un 13.6 % y el rendimiento de los cultivos en un 25.3 % en las pruebas de campo de Guizhou, demostrando notables mejoras en el rendimiento.
Mercado de acondicionadores de suelos en EMEA
Europa, Oriente Medio y África registran el crecimiento de mercado más rápido a medida que los cambios en las políticas incorporan la salud del suelo en la legislación agrícola. Los objetivos de la Unión Europea para la agricultura ecológica exigen una gestión de la fertilidad basada en la biología. La adopción del biocarbón está en auge en Alemania y los países nórdicos, mientras que las iniciativas africanas de reciclaje proponen que los flujos de fertilizantes orgánicos y biofertilizantes podrían cubrir entre el 20 % y el 40 % de la demanda de nutrientes de los cultivos.
Mercado de acondicionadores de suelos en Norteamérica
Norteamérica mantiene una posición tecnológicamente avanzada en el mercado de acondicionadores de suelo. Los ingresos por créditos de carbono compensan las caídas iniciales de rendimiento asociadas con la agricultura de conservación, lo que impulsa las inversiones en mejoradores de suelo. Las plataformas de agricultura de precisión integran las recomendaciones de acondicionadores de suelo con aplicadores de tasa variable montados en equipos, lo que refuerza su liderazgo regional.
Panorama regulatorio
La regulación se está volviendo más estricta en lo que respecta a los resultados de salud del suelo y las características de los materiales de los productos, elevando el nivel de exigencia para la documentación y las declaraciones de rendimiento en acondicionadores de suelo orgánicos e inorgánicos. En la Unión Europea, el Reglamento (UE) 2024/2770 estableció criterios de biodegradabilidad para los agentes de recubrimiento y los polímeros de retención de agua utilizados en los fertilizantes, incluyendo un requisito de degradación del 90 % en 48 meses. Este requisito afecta directamente a los acondicionadores a base de polímeros y a las formulaciones recubiertas. Por otra parte, la Directiva (UE) 2025/2360, relativa a la vigilancia del suelo, entró en vigor el 16 de diciembre de 2025, aumentando el enfoque institucional en la vigilancia del suelo y la comparabilidad de los indicadores de salud del suelo, lo que respalda los programas de acondicionadores basados en datos.
Fuera de la UE, los marcos para productos biológicos y categorías de insumos relacionados se están estandarizando, pero la implementación sigue siendo desigual entre los mercados. En India, el Ministerio de Agricultura y Bienestar de los Agricultores notificó la Cuarta Enmienda a la Orden de Control de Fertilizantes de 2026 (marzo de 2026), ampliando las regulaciones sobre bioestimulantes con composiciones y protocolos de uso definidos. Esto aumenta la importancia del etiquetado conforme y la eficacia comprobada para los productos biológicos adyacentes a los acondicionadores. En el Reino Unido, Defra está impulsando el Reglamento de Productos Fertilizantes del Reino Unido (UK FPR) para reemplazar la legislación existente con un enfoque armonizado y basado en la conformidad. En Estados Unidos, la EPA emitió un borrador de Aviso de Registro de Plaguicidas (PRN) en enero de 2026 con el objetivo de simplificar ciertas modificaciones menores de formulación y etiquetado, ayudando a los proveedores a gestionar los cambios iterativos para los productos cubiertos por los requisitos de registro de plaguicidas.
Panorama competitivo
El mercado de acondicionadores de suelo presenta un nivel de concentración medio, con empresas agroquímicas consolidadas y especialistas en biología de nicho compitiendo por cuota de mercado. BASF, UPL, Syngenta e ICL orientan su I+D hacia acondicionadores microbianos y activados por enzimas, aprovechando sólidas redes de distribución. Monty's Plant Food Company se diferencia gracias a su tecnología patentada de activación húmica que mejora la consistencia en diversos tipos de suelo.
El impulso de las fusiones y adquisiciones está transformando la dinámica competitiva. Huma adquirió Gro-Power para ampliar su cartera de productos biológicos. Lesaffre adquirió Altar para impulsar la innovación en fermentación, e ICL adquirió Nitro 1000 para su expansión en Sudamérica, lo que indica un impulso para integrar tecnología y obtener acceso regional. Las empresas también están formando alianzas de datos. Interra Scan de Syngenta genera mapas de suelo que informan sobre la dosificación de acondicionadores, creando propuestas de servicios integrales atractivas para los agricultores más progresistas.
Las oportunidades de desarrollo incluyen acondicionadores diseñados para granjas verticales y sistemas regenerativos. Es probable que los proveedores que integren agronomía digital, calculadoras de huella de carbono y modelos de suscripción obtengan una ventaja competitiva duradera. La búsqueda de productos multifuncionales como NIMAXXA de UPL, que combina propiedades bionematicidas y bioestimulantes, intensifica aún más la competencia por el desarrollo de productos.
Líderes de la industria de acondicionadores de suelo
UPL limitada
BASF SE
Grupo Syngenta
Coromandel Internacional Ltda.
FMC Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Jain Irrigation Systems Ltd. puso en marcha una planta de biocarbón con una capacidad de 20 000 toneladas anuales en Jalgaon, Maharashtra, para convertir residuos agrícolas en biocarbón que mejora la calidad del suelo. Este proyecto amplía el suministro regional de un mejorador rico en carbono que se utiliza para optimizar la estructura del suelo y la retención de humedad. Asimismo, evidencia la creciente capacidad a escala industrial para la producción de insumos para el suelo en el marco de la economía circular en la región de Asia-Pacífico.
- Mayo de 2026: UPL obtuvo el registro en la India para su bioestimulante Bioclassic bajo la Orden de Control de Fertilizantes (FCO), lo que le permite comercializarlo a nivel nacional. Esta aprobación reduce una barrera clave para la entrada al mercado de productos biológicos que se utilizan junto con programas de acondicionamiento del suelo. Además, mejora la capacidad de UPL para expandir su cartera de productos biológicos en un mercado de alto volumen donde el cumplimiento normativo impulsa la adopción.
- Diciembre de 2025: UPL lanzó un nuevo bioestimulante a base de algas marinas diseñado para combatir el estrés abiótico y mejorar la absorción de nitrógeno. Este lanzamiento amplía la oferta de productos biológicos de la compañía, que suele comercializarse junto con paquetes agronómicos centrados en la salud del suelo y el acondicionamiento del mismo. Refleja el continuo interés de los proveedores en los principios activos biológicos que complementan los resultados del acondicionamiento del suelo en cultivos de alto valor.
Alcance y metodología
Los acondicionadores de suelo son productos que se añaden al suelo para mejorar sus propiedades físicas, en particular su fertilidad y sus características estructurales. El mercado de acondicionadores de suelo está segmentado por tipo de producto (orgánico (compost, estiércol verde y de corral, turba y otros) e inorgánico (polímeros y yeso) y por geografía (América del Norte, Europa, América del Sur, Asia Pacífico y África). El informe ofrece el tamaño del mercado y las previsiones en valor en USD y volumen en toneladas métricas para todos los segmentos anteriores.
| Organic | Compost |
| Estiércol verde y de corral | |
| Turba | |
| Otros tipos orgánicos | |
| Inorgánico | polímeros |
| Yeso |
| Cereales y Granos |
| Frutas y vegetales |
| Semillas oleaginosas y legumbres |
| Otros cultivos |
| Secar |
| Liquid |
| Granular |
| Pellets y otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| España | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Resto de Africa |
| Por tipo de producto | Organic | Compost |
| Estiércol verde y de corral | ||
| Turba | ||
| Otros tipos orgánicos | ||
| Inorgánico | polímeros | |
| Yeso | ||
| Por tipo de cultivo | Cereales y Granos | |
| Frutas y vegetales | ||
| Semillas oleaginosas y legumbres | ||
| Otros cultivos | ||
| Por Formulación | Secar | |
| Liquid | ||
| Granular | ||
| Pellets y otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| España | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual y previsto del mercado de Acondicionadores de suelo?
El mercado ascenderá a USD 4.81 mil millones en 2026 y se proyecta que alcance los USD 7.06 mil millones para 2031 con una CAGR del 7.99%.
¿Qué tipo de producto tiene la mayor participación?
Los insumos orgánicos representan el 55.60% de los ingresos del mercado debido a la demanda de prácticas agrícolas sostenibles.
¿Por qué los acondicionadores de suelo líquidos crecen más rápido que los formatos secos?
Los líquidos se integran rápidamente en los sustratos, son adecuados para sistemas de fertirrigación e hidropónicos y brindan disponibilidad inmediata de nutrientes, lo que genera una CAGR del 9.65 %.
¿Cómo influyen los créditos de carbono en la adopción de acondicionadores de suelo?
El biocarbón y otras enmiendas generan ingresos de USD 171.2 (EUR 150) y USD 627.8 (EUR 550) por tonelada métrica de CO₂ en los mercados de carbono, lo que compensa los costos y acelera su adopción.
¿Qué región se está expandiendo más rápidamente?
América del Sur lidera el crecimiento, impulsada por estrictas regulaciones sobre la salud del suelo y objetivos crecientes de agricultura orgánica.
¿Qué tendencia tecnológica está transformando la competencia?
La integración del mapeo digital del suelo con acondicionadores biológicos permite una aplicación precisa y un retorno de la inversión medible para los productores.


