

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.08 mil millones |
| Tamaño del mercado (2031) | USD 1.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
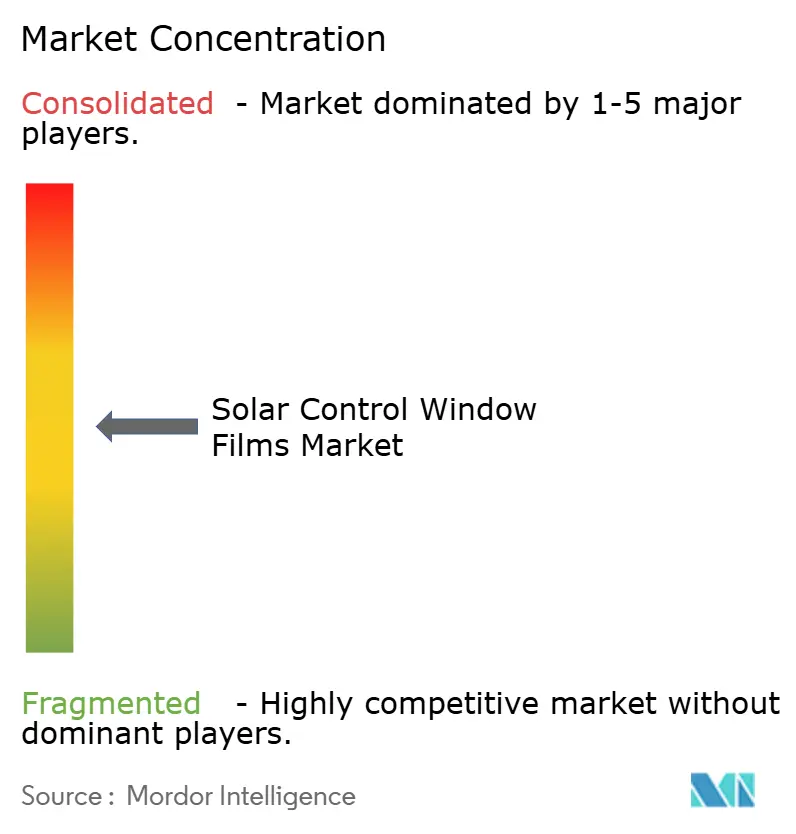
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
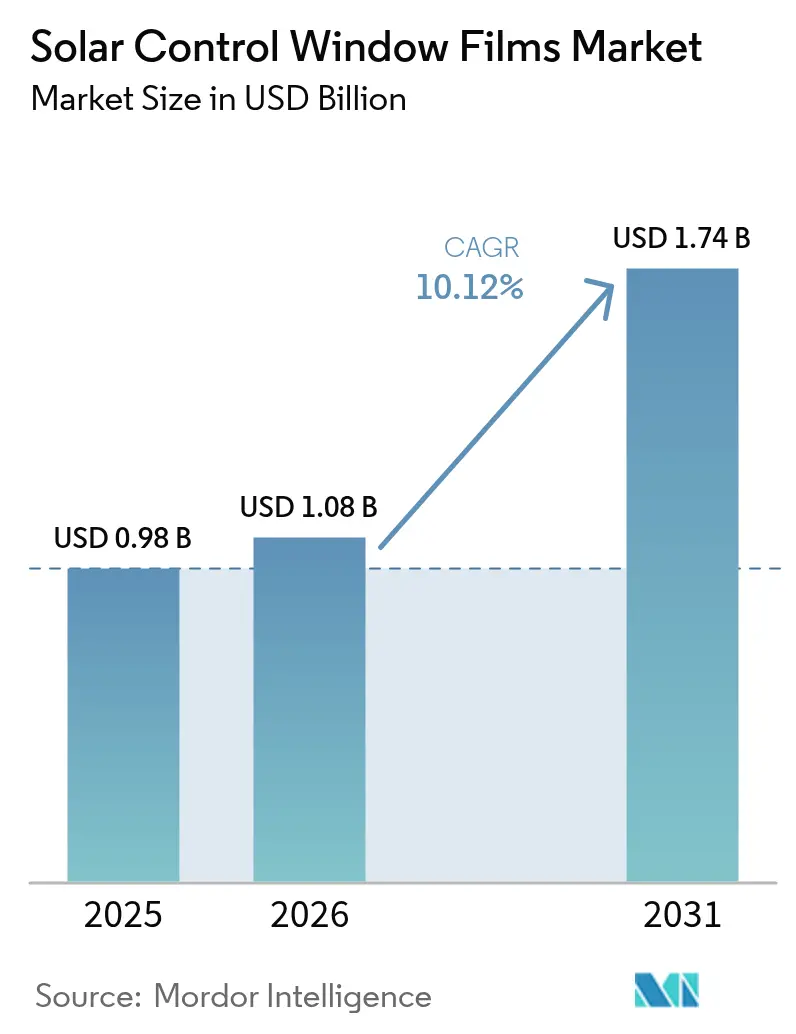
Análisis del mercado de películas para ventanas con control solar por Mordor Intelligence
El mercado de láminas para ventanas de control solar alcanzó un valor de 0.98 mil millones de dólares en 2025 y se estima que crecerá de 1.08 mil millones de dólares en 2026 a 1.74 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 10.12% durante el período de pronóstico (2026-2031). Las normas internacionales de descarbonización, el aumento de los costos de los servicios públicos y los períodos de recuperación de la inversión inferiores a tres años mantienen la demanda sólida. Los productos reflectantes con recubrimiento al vacío dominan las especificaciones actuales porque combinan un alto rechazo de infrarrojos con una estética neutra, mientras que los híbridos cerámico-metálicos impulsan los umbrales de rendimiento en climas con fluctuaciones extremas de temperatura. El auge de la construcción en Asia Pacífico, los mandatos de cero emisiones netas de la UE y los incentivos fiscales de EE. UU. convergen para mantener los volúmenes en expansión incluso cuando los costos de las materias primas fluctúan. Estas fuerzas, en conjunto, refuerzan el mercado de láminas para ventanas de control solar como una palanca fundamental en el valor general de la eficiencia energética.
Conclusiones clave del informe
- Por tipo de película, las variantes reflectantes revestidas al vacío representaron el 42.35 % de la participación de mercado de películas para ventanas con control solar en 2025, y la categoría está avanzando a una CAGR del 10.44 % hasta 2031.
- Por tipo de absorbedor, la tecnología cerámica lideró con una participación de ingresos del 45.60 % en 2025; los absorbedores metálicos registran el ritmo más rápido con una CAGR del 10.42 % hasta 2031.
- En la etapa de instalación, los proyectos de nueva construcción representaron el 84.20 % del tamaño del mercado de películas para ventanas con control solar en 2025 y continúan con una CAGR del 10.41 %.
- Por industria de usuario final, la construcción representó el 54.10% de los ingresos de 2025, mientras que se pronostica que las aplicaciones automotrices se expandirán a una CAGR del 11.03% hasta 2031.
- Por geografía, Asia Pacífico dominó con el 44.40% de los ingresos de 2025 y sigue siendo la región de más rápido crecimiento con una CAGR del 10.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de películas para ventanas con control solar
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente énfasis en la reducción de la huella de carbono | + 2.8% | Global, con mayor impacto en la UE y América del Norte | Mediano plazo (2-4 años) |
| Los códigos de construcción de cero emisiones en Europa impulsan la adopción de películas de baja emisividad | + 2.1% | Núcleo europeo, propagación a Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Auge de la industria de la construcción en Asia-Pacífico | + 3.2% | Núcleo de APAC, con efectos secundarios en MEA | Corto plazo (≤ 2 años) |
| Conciencia sobre la protección UV y preocupaciones de salud | + 1.5% | Global, con una concentración de mercado premium en las economías desarrolladas | Mediano plazo (2-4 años) |
| Construcción rápida de almacenes de comercio electrónico que requieren control de la iluminación natural en Asia-Pacífico | + 1.8% | Núcleo APAC, emergente en América Latina | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente énfasis en la reducción de la huella de carbono
Los compromisos corporativos con el clima impulsan el mercado de las películas para ventanas con control solar, ya que reducen entre un 5 % y un 15 % las cargas de refrigeración y cumplen los objetivos de emisiones con base científica. La reducción de la demanda máxima se alinea perfectamente con los objetivos de resiliencia de la red en regiones cálidas. Los fideicomisos de inversión inmobiliaria también consideran las mejoras de acristalamiento como un factor que aumenta el valor de los activos, en lugar de considerarlas un mantenimiento diferido. A medida que se acelera la penetración de las energías renovables, las soluciones orientadas a la demanda, como las películas, ganan prestigio por estabilizar los perfiles de carga. Este posicionamiento consolida los presupuestos de compras incluso durante las desaceleraciones de la inversión en capital.
Los códigos de construcción de cero emisiones en Europa impulsan la adopción de películas de baja emisividad
- La Directiva de Eficiencia Energética de los Edificios (REEF) de la UE, revisada, obliga a los Estados miembros a renovar anualmente el 3 % de la superficie construida del sector público y a cumplir con las normas de cero emisiones para 2050. Los objetivos retrospectivos mejoran las películas para ventanas al optimizar el rendimiento térmico sin necesidad de una costosa sustitución de marcos. Las multinacionales replican ahora los mismos estándares de envolvente en Asia y Norteamérica, exportando los estándares europeos a todo el mundo. Las cláusulas de carbono durante el ciclo de vida también favorecen la modernización de películas delgadas frente a la sustitución de acristalamientos con alto contenido de carbono incorporado. En consecuencia, los proveedores obtienen una mayor visibilidad de los pedidos en las licitaciones públicas.
Auge de la industria de la construcción en Asia-Pacífico
- Las trayectorias de urbanización en China, India y el Sudeste Asiático aceleran la finalización de las obras en corredores metropolitanos de Nivel 2, donde los grados-día de refrigeración aumentan con mayor rapidez. Los códigos nacionales que hacen referencia a análogos de ASHRAE 90.1 ahora exigen límites de ganancia de calor solar, lo que garantiza que las especificaciones incluyan acristalamientos de alto rendimiento. Los promotores valoran las construcciones con revestimiento al vacío porque cumplen los requisitos de rendimiento con un coste adicional moderado. El resultado es un ciclo de retroalimentación: la expansión del stock aumenta la demanda base, mientras que los códigos más estrictos aumentan la intensidad de la película por edificio.
Conciencia sobre la protección UV y preocupaciones de salud
- Los inquilinos corporativos vinculan la calidad del ambiente interior con el aumento de la retención y la productividad, por lo que especifican películas que bloquean el 99 % de los rayos UV y conservan la luz natural. Los marcos WELL y LEED otorgan créditos cuando la transmisión UV se mantiene por debajo del 2 %, lo que permite a los propietarios monetizar los beneficios de salud. Las rentas premium en los centros de conocimiento justifican un aumento de la inversión en capital, ya que los empleadores compiten por el talento. Las aseguradoras también ofrecen descuentos en las primas a los edificios que demuestran una menor degradación interior inducida por los rayos UV, lo que subraya un argumento de retorno de la inversión (ROI) con múltiples ventajas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de sustitución del acristalamiento inteligente dinámico en torres comerciales premium | -1.8% | Global, concentrado en segmentos comerciales premium | Largo plazo (≥ 4 años) |
| Responsabilidad vinculada a la garantía por delaminación en climas cálidos y húmedos | -1.2% | Regiones tropicales de APAC y MEA, estados del Golfo | Mediano plazo (2-4 años) |
| Precios de materias primas volátiles de poliéster y nanocerámica | -2.1% | Global, con concentración de la cadena de suministro en Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo de sustitución del acristalamiento inteligente dinámico en torres comerciales premium
- Las unidades electrocrómicas y termocrómicas tiñen dinámicamente el vidrio, proporcionando una mitigación del deslumbramiento que las películas estáticas no pueden igualar. A medida que disminuyen los costos de fabricación, los consultores de fachadas especifican cada vez más estos sistemas para muros cortina de doble piel o modulares en proyectos de prestigio. Si bien los sobreprecios siguen siendo de 3 a 5 veces superiores a los de las instalaciones de películas, las simulaciones energéticas a largo plazo suelen favorecer los controles dinámicos. Los proveedores de películas responden mejorando sus ofertas para el mercado medio y ampliando los canales de renovación, donde la amortización del vidrio inteligente se extiende más allá de los 12 años.
Responsabilidad vinculada a la garantía por delaminación en climas cálidos y húmedos
- La alta presión de vapor y la intensa radiación UV en latitudes tropicales erosionan los adhesivos, provocando levantamiento de bordes y opacidad óptica. Las fallas en grandes superficies generan reclamaciones de múltiples inquilinos que pueden reducir considerablemente los ingresos del producto, lo que dificulta el interés de las aseguradoras. Las composiciones químicas de adhesivos premium amplían la cobertura de la garantía en las carteras de rascacielos de Asia Pacífico; sin embargo, los propietarios sensibles al precio aún optan por películas económicas con garantías limitadas. Por lo tanto, el riesgo de responsabilidad civil limita la penetración en las ciudades costeras ecuatoriales hasta que mejoren la capacitación de los instaladores y la diligencia en las especificaciones.
Análisis de segmento
Por tipo de película: El predominio del recubrimiento al vacío impulsa el rendimiento superior
Los productos reflectantes con recubrimiento al vacío captaron el 42.35 % de los ingresos en 2025, y su tasa de crecimiento anual compuesta (TCAC) del 10.44 % mantiene el tamaño del mercado de películas para ventanas de control solar en este segmento muy por delante de las alternativas teñidas y transparentes. Los arquitectos valoran la pila metálica microfina que refleja selectivamente el infrarrojo cercano y permite el paso de la luz visible.
Los fabricantes de películas ahora implementan cámaras de pulverización catódica con aleaciones de plata, indio y níquel que alcanzan una emisividad inferior a 0.20. En la modernización de viviendas en masa, las películas de poliéster teñido siguen siendo atractivas por su asequibilidad inicial, pero el endurecimiento de las normativas energéticas está redirigiendo cada vez más el volumen hacia construcciones reflectantes.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de absorbedor: el liderazgo cerámico enfrenta el desafío del metal
Los absorbentes cerámicos representaron el 45.60% de los ingresos de 2025, lo que refleja su estabilidad de color, su alto punto de fusión y su mínima interferencia de radiofrecuencia. Los fabricantes de equipos originales (OEM) de automóviles prefieren las capas nanocerámicas porque evitan la atenuación de la señal de las antenas telemáticas. Sin embargo, la ventaja en el mercado de las películas para ventanas con control solar podría reducirse, ya que las dispersiones de nanopartículas metálicas refinadas reducen los costos de fabricación y restauran las ventajas de conductividad de las rejillas antivaho.
Las películas exclusivamente metálicas presentan una tasa de crecimiento anual compuesta (TCAC) del 10.42 %, impulsadas por mejoras en las pilas de pulverización catódica que reducen la iridiscencia. Las arquitecturas híbridas ahora depositan alúmina o sílice sobre capas de plata, creando pilas ópticas compuestas que combinan baja reflectancia con un marcado rechazo infrarrojo. Este progreso difumina las fronteras históricas e impulsa la categoría hacia formulaciones con funciones específicas, supresión del deslumbramiento, antigrafiti o recubrimiento fotovoltaico.
Por etapa de instalación: la concentración de nuevas construcciones crea oportunidades de modernización
La integración de obra nueva representó el 84.20% de los ingresos de 2025 y creció a la par con los paquetes de acristalamiento in situ. Sin embargo, la demanda de modernización sigue representando una oportunidad de un billón de pies cuadrados. A los gerentes de obra les gusta especificar las películas durante la fabricación del muro cortina, ya que las condiciones de la fábrica garantizan la adhesión, la transparencia óptica y la trazabilidad del control de calidad.
El canal de renovación también se beneficia de los estímulos fiscales gubernamentales. Los municipios asiáticos otorgan coeficientes de superficie adicionales a los propietarios que realizan reformas ecológicas, lo que permite monetizar eficazmente los ahorros energéticos mediante bonificaciones por espacio alquilable. Estas ventajas redefinen rápidamente el cálculo de la inversión a favor de las películas de posventa.
Por industria de usuario final: estabilidad de la construcción frente a aceleración automotriz
El sector de la construcción obtuvo el 54.10% del volumen de 2025, lo que le otorga al mercado general de películas para ventanas con control solar una sólida demanda base. Torres de oficinas, hospitales y escuelas especifican películas para cumplir con las normas de carbono operativas, mientras que las nuevas viviendas suburbanas optan por el tintado para mayor privacidad y control del deslumbramiento.
Sin embargo, el acristalamiento automotriz está en la vía rápida, con una tasa de crecimiento anual compuesta (TCAC) del 11.03 % hasta 2031, ya que las plataformas eléctricas de batería exponen la resiliencia térmica de la cabina como un factor determinante de la autonomía. Los grupos de ingeniería de fabricantes de equipos originales (OEM) ahora modelan el impacto de una reducción de 3 °C en la cabina en el consumo de kWh e integran películas de baja emisividad en los techos corredizos y las ventanas laterales en consecuencia. La demanda complementaria surge en almacenes de distribución, centros de datos y estadios deportivos, cada uno con necesidades ópticas y térmicas únicas. Los operadores de almacenes en el sudeste asiático instalan películas para equilibrar la luz natural con los umbrales de carga térmica, protegiendo así las zonas de temperatura controlada de los picos de refrigeración.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia Pacífico representó el 44.40% de los ingresos de 2025 y se expande a una tasa de crecimiento anual compuesta (TCAC) del 10.55%, lo que la convierte en el centro neurálgico del mercado de películas para ventanas con control solar. La Norma de Evaluación de Edificios Ecológicos GB/T 50378 de China y la Eco-Niwas de India exigen coeficientes de ganancia de calor solar que aceleran la adopción de películas de alta selectividad.
Los incentivos para la modernización son un pilar fundamental en Norteamérica. La deducción fiscal mejorada de la Ley de Reducción de la Inflación acelera las mejoras de la envolvente en las carteras federales y privadas, y las revisiones del Título 24 de California elevan los umbrales del coeficiente de sombra exterior que las películas delgadas cumplen sin alterar la apariencia de la fachada.
Europa mantiene una penetración madura pero disfruta de una segunda ola de demanda vinculada al paquete climático “Fit-for-2030” de 55.


Análisis de la cadena de valor
La cadena de valor comienza con insumos petroquímicos y materiales especiales, incluyendo películas base de PET, adhesivos sensibles a la presión o de curado, revestimientos de liberación y capas de alto rendimiento para pulverización catódica al vacío. Estas capas de alto rendimiento pueden usar tintes, absorbentes de UV y objetivos metálicos o cerámicos, según el rendimiento óptico e infrarrojo requerido. Los pasos básicos de fabricación generalmente incluyen la conversión de la película de PET, el recubrimiento o teñido, la metalización al vacío o la pulverización catódica para pilas reflectantes, la laminación de estructuras multicapa y, finalmente, el corte y rebobinado en rollos maestros o terminados. Los fabricantes de marcas reconocidas como 3M, Eastman y Saint-Gobain suelen gestionar formulaciones patentadas y pruebas de rendimiento antes de suministrar rollos maestros a redes regionales de conversión, distribución y distribuidores autorizados.
En la fase final, la ejecución del canal, incluyendo la preparación de la superficie, la técnica de aplicación, el sellado de los bordes y las condiciones de curado, influye directamente en la calidad óptica y la durabilidad. Esto convierte a las redes de instaladores profesionales en un eslabón clave para la obtención de garantías, especialmente en climas cálidos y húmedos donde el riesgo de deslaminación es mayor. La distribución suele ser una combinación de ventas directas a proyectos para la construcción comercial y una base fragmentada de instaladores y distribuidores para los canales de reacondicionamiento y automoción, lo que también puede limitar la uniformidad del rendimiento conforme a las especificaciones. A medida que los compradores públicos y comerciales aumentan los requisitos de documentación, los informes ambientales respaldados por la EPD y los datos de rendimiento certificados se incorporan a los procesos de adquisición, lo que refuerza la coordinación entre fabricantes, transformadores y socios de instalación.
Panorama competitivo
La competencia sigue estando moderadamente fragmentada. Las estrategias se centran en la sostenibilidad, la marca y el diseño circular. La serie PICASUS de Toray se extiende a los parabrisas para movilidad avanzada con capas de nanopartículas de menos de una micra de espesor, dirigidos al creciente segmento de vidrio para vehículos eléctricos. Estas estrategias diferenciadas defienden los márgenes mientras los nuevos fabricantes de productos básicos rebajan los precios en las licitaciones de modernización masiva.
Líderes de la industria de películas para ventanas con control solar
3M
Avery Dennison Corporation
Eastman Chemical Company
Saint-Gobain
Películas de alta tecnología Garware
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Avery Dennison Graphics Solutions presentó la nueva y mejorada línea de láminas para ventanas de control solar XTRM PRO, que incorpora una capa protectora anti-decoloración y un recubrimiento más resistente a los rayos UV para aplicaciones exteriores. Esta actualización refuerza la capacidad de la empresa para cumplir con condiciones de exposición más adversas, donde el rendimiento de la garantía y la durabilidad son factores clave en las decisiones de especificación.
- Junio de 2026: Avery Dennison lanzó en India la serie de láminas para ventanas Clima Architectural Window Film, que incluye las variantes Clima Vista, Clima Fusion DR, Clima Sterling DR y Clima Ceramic para edificios comerciales y residenciales. Este lanzamiento, centrado en India, amplía el acceso a opciones segmentadas de control solar y facilita una penetración más rápida en el mercado de la construcción y la renovación, un sector de gran volumen.
- Noviembre de 2024: Eastman anunció una inversión para modernizar y ampliar la capacidad de extrusión de sus líneas de productos de láminas intermedias Saflex PVB en su planta de Gante, Bélgica, con la finalización prevista para 2026. El proyecto aumenta la capacidad regional de láminas intermedias especializadas utilizadas en sistemas de acristalamiento, reforzando la disponibilidad de suministro para cumplir con los requisitos de rendimiento solar y de seguridad en aplicaciones automotrices y arquitectónicas.


Alcance y metodología
El informe de mercado de Películas para ventanas de control solar incluye:
Por tipo de película
| Claro (no reflectante) |
| Teñido (no reflectante) |
| Recubierto al vacío (reflectante) |
| Películas de alto rendimiento |
| Otros tipos de películas |
Por tipo de absorbente
| Organic |
| Inorgánico / Cerámico |
| Metálico |
Por etapa de instalación
| Nueva construcción |
| reequipamiento |
Por industria del usuario final
| Construcción |
| Motorium |
| Marine |
| Diseño |
| Otra industria de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| España | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por tipo de película | Claro (no reflectante) | |
| Teñido (no reflectante) | ||
| Recubierto al vacío (reflectante) | ||
| Películas de alto rendimiento | ||
| Otros tipos de películas | ||
| Por tipo de absorbente | Organic | |
| Inorgánico / Cerámico | ||
| Metálico | ||
| Por etapa de instalación | Nueva construcción | |
| reequipamiento | ||
| Por industria del usuario final | Construcción | |
| Motorium | ||
| Marine | ||
| Diseño | ||
| Otra industria de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| España | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de películas para ventanas con control solar?
El mercado alcanzó los USD 1.08 mil millones en 2026 y se proyecta que alcance los USD 1.74 mil millones para 2031 con una CAGR del 10.12%.
¿Qué región lidera la demanda de películas para ventanas con control solar?
Asia Pacífico representa el 44.40% de los ingresos globales y registra el mayor crecimiento, con una CAGR del 10.55% hasta 2031.
¿Por qué están ganando popularidad las películas reflectantes con revestimiento al vacío?
Ofrecen un alto rechazo de infrarrojos con apariencia neutra, poseen una participación de mercado del 42.35% y se expanden a una CAGR del 10.44%.
¿Cómo influyen los incentivos gubernamentales en la adopción?
Medidas como la deducción de 5.00 dólares por pie cuadrado de la Ley de Reducción de la Inflación de los EE. UU. y los mandatos de cero emisiones netas de la UE aumentan directamente la demanda de reformas y nuevas construcciones.
¿Qué limita una adopción más amplia en climas tropicales?
La humedad elevada acelera la falla del adhesivo, causando delaminación que a su vez genera costosos reclamos de garantía.
Última actualización de la página:



