

Tamaño y participación en el mercado de sistemas para soldados
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
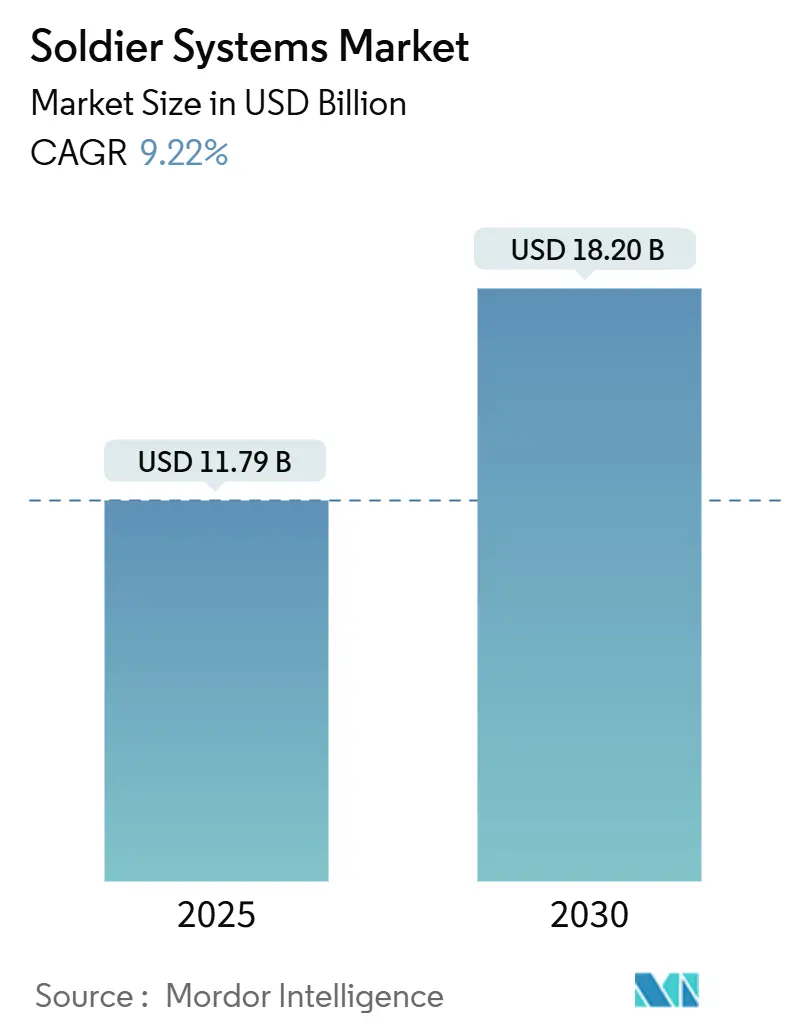
| Tamaño del mercado (2025) | USD 11.79 mil millones |
| Tamaño del mercado (2030) | USD 18.20 mil millones |
| Tasa de crecimiento (2025 - 2030) | 9.22% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de soldados por Mordor Intelligence
Se estima que el tamaño del mercado de sistemas para soldados será de 11.79 millones de dólares en 2025 y se proyecta que alcance los 18.20 millones de dólares en 2030, lo que representa una tasa de crecimiento anual compuesta (TCAC) del 9.22 % durante el período de pronóstico. La creciente adopción de suites de comando y control basadas en inteligencia artificial, los compromisos de financiación plurianuales, como el Sistema Integrado de Aumentación Visual (IVAS) del Ejército de los EE. UU., y los mandatos de digitalización de toda la OTAN, están ampliando los presupuestos direccionables en América del Norte, Europa y la región de Asia-Pacífico. Los ministerios de defensa están priorizando las actualizaciones de energía y potencia para abordar las limitaciones de carga de las baterías, los estándares de arquitectura abierta que facilitan la integración de sensores de terceros y las herramientas de computación de borde que reducen la carga cognitiva de los escuadrones desmontados. El impulso competitivo se está desplazando hacia proveedores que combinan sensores portátiles, baterías híbridas y radios definidas por software en kits cohesivos, mientras que las revisiones posteriores a la acción de Ucrania subrayan la necesidad de formas de onda con agilidad de frecuencia y resistentes a la guerra electrónica. Las oficinas de adquisiciones también están aumentando la demanda de geometrías de armaduras corporales específicas para cada género y exoesqueletos livianos que mejoran la resistencia durante marchas de larga distancia.
Conclusiones clave del informe
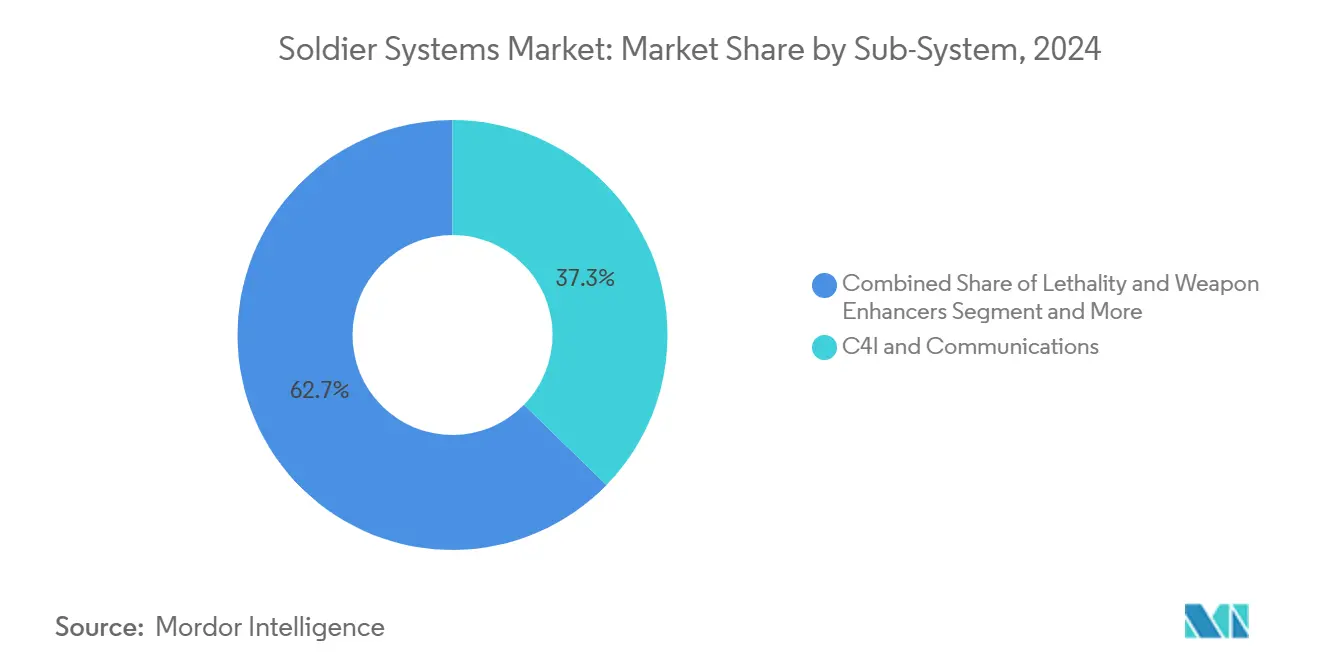
- Por subsistema, C4I y comunicaciones capturaron el 37.30% de los ingresos de 2024, mientras que la gestión de energía y potencia avanza a una CAGR del 11.80% hasta 2030.
- Por tecnología, los sensores portátiles y el monitoreo de la salud lideraron con una participación de ingresos del 32.10 % en 2024; se pronostica que los exoesqueletos y la robótica se expandirán a una CAGR del 18.00 % hasta 2030.
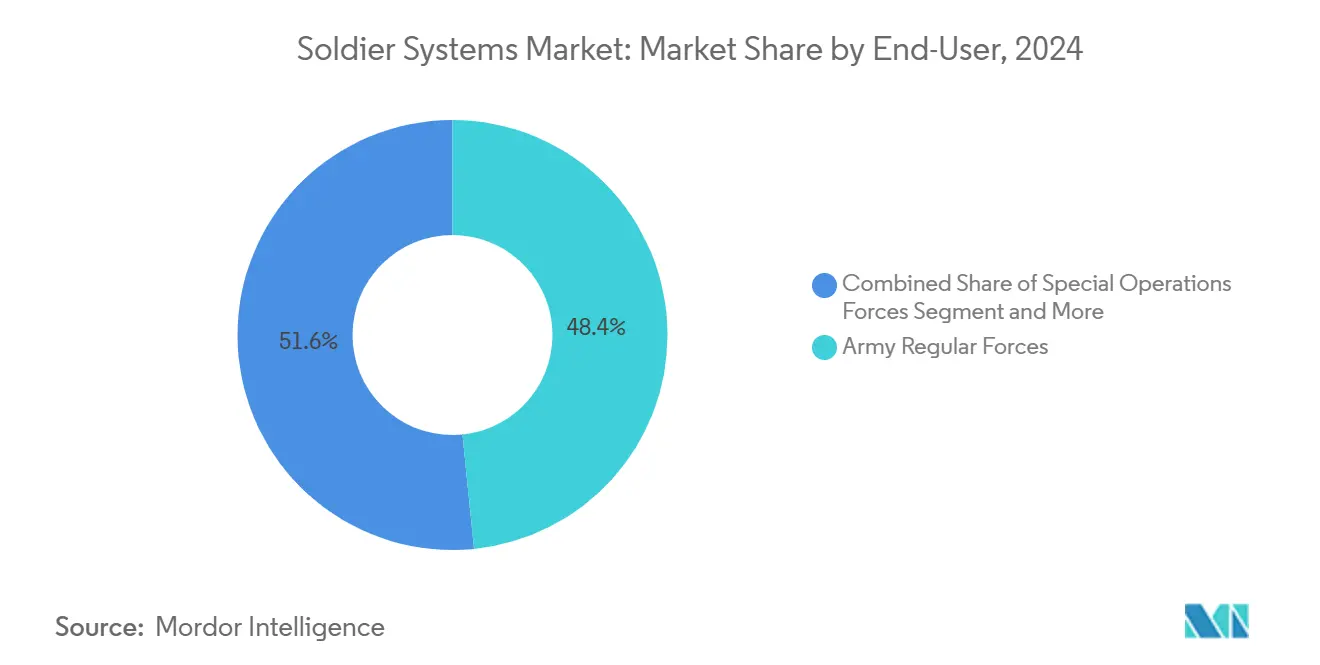
- Por usuario final, las fuerzas regulares del ejército tenían una participación del 48.40 % del tamaño del mercado de sistemas para soldados en 2024, mientras que las fuerzas de operaciones especiales están creciendo a una CAGR del 9.40 % hasta 2030.
- Por plataforma de implementación, los kits de soldados desmontados representaron una participación del 64.50 % del tamaño del mercado de sistemas de soldados en 2024 y las soluciones integradas en vehículos están progresando a una CAGR del 10.20 % hasta 2030.
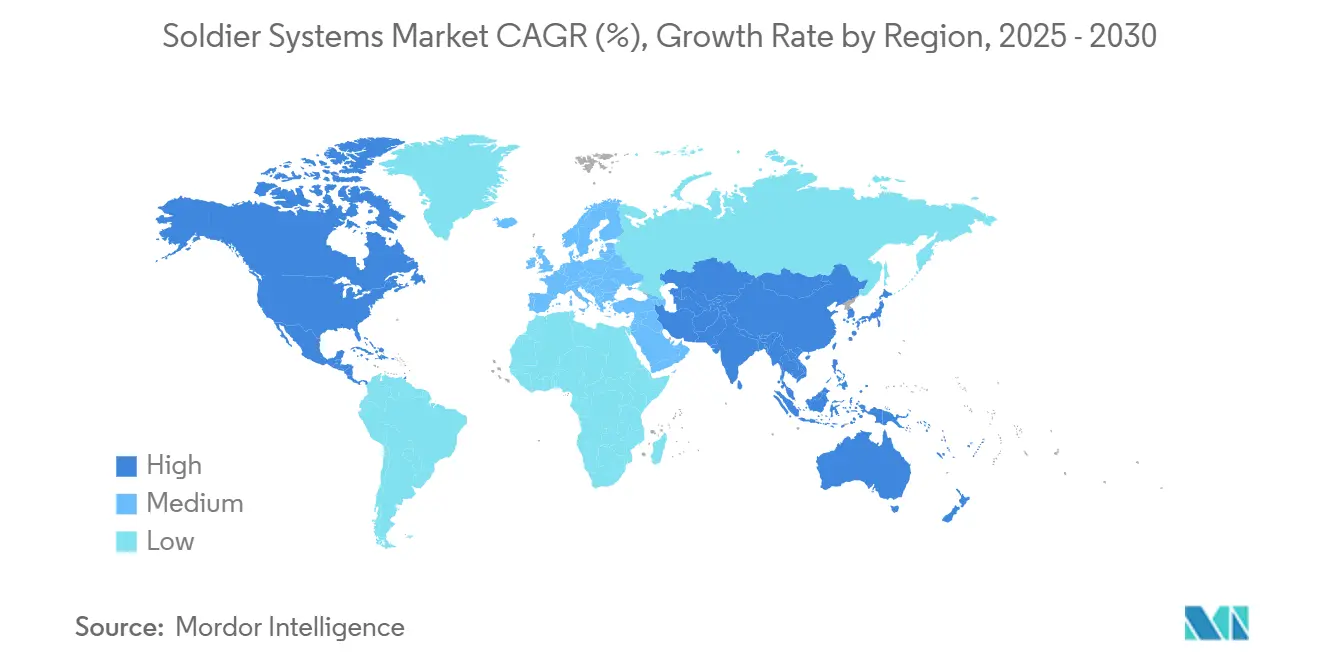
- Por geografía, América del Norte representó el 46.40% de los ingresos en 2024; Asia-Pacífico registra la CAGR proyectada más alta, del 9.90% hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas para soldados
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la financiación plurianual del Departamento de Defensa para los programas IVAS, ENVG-B y NGSW | + 2.1% | América del Norte y socios de Five Eyes | Mediano plazo (2-4 años) |
| Mandatos de digitalización de los soldados de la OTAN | + 1.8% | Europa central y aspirantes de Europa del Este | Largo plazo (≥4 años) |
| Adopción rápida de soluciones energéticas y de potencia ligeras | + 1.5% | Global, tracción temprana en EE. UU., Israel y Corea del Sur | Corto plazo (≤2 años) |
| C4I táctico habilitado con IA y fusión de sensores | + 1.9% | América del Norte, Europa y despliegues piloto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de las compras piloto de exoesqueletos | + 0.7% | Estados Unidos, China, Corea del Sur y ensayos selectivos europeos | Largo plazo (≥4 años) |
| Estándares de armaduras corporales modulares adaptadas a mujeres | + 0.6% | América del Norte y Europa, adopción gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la financiación plurianual del Departamento de Defensa para los programas IVAS, ENVG-B y NGSW
La adquisición plurianual de los sistemas IVAS, ENVG-B y Next Generation Squad Weapon (NGSW) señala un cambio estructural en el presupuesto que favorece las compras en bloque sobre los incrementos anuales. La variante IVAS 1.2 de Microsoft y Anduril combina una pantalla de visualización frontal más ligera con una mayor duración de la batería, abordando las críticas anteriores sobre el campo de visión y el peso planteadas por la 101.ª División Aerotransportada. El contrato de L3Harris de 256 millones de dólares para el ENVG-B fusiona los canales térmicos y de intensificación de imagen, eliminando la necesidad de alternar entre modos durante los enfrentamientos a corta distancia [1] L3Harris Technologies, “ENVG-B Contract Award”, l3harris.com . Los fusiles XM7 y XM250 introducidos bajo el NGSW impulsan una demanda paralela de ópticas de control de fuego en red que se conectan con las radios de escuadrón, creando una demanda de sistemas de sistemas para los integradores. En conjunto, estos programas priorizan la letalidad y el conocimiento de la situación sobre la optimización del costo unitario y obligan a los ministerios aliados a planificar la interoperabilidad.
Mandatos de digitalización de los soldados de la OTAN
Los proyectos FELIN Mk 2 de Francia, Gladius 2.0 de Alemania, Soldato Futuro de Italia y Morpheus del Reino Unido obligan a los regimientos de infantería a migrar de radios analógicas a radios definidas por software para 2026. Estos mandatos reducen los plazos de entrega, obligan a los subcontratistas a preposicionar inventario y requieren estrategias de doble proveedor que protegen contra la dependencia de un solo proveedor. Las cláusulas de arquitectura abierta integradas en el contrato Morpheus de 2.6 millones de libras permiten a los comandantes integrar sensores comerciales sin necesidad de pasarelas propietarias. La adopción se centra menos en hardware novedoso y más en el cambio organizativo (nuevos protocolos de mantenimiento, programas de formación actualizados y una mayor asignación de ancho de banda), todo lo cual fomenta la visibilidad del gasto a largo plazo en toda Europa.
Adopción rápida de soluciones energéticas y de potencia para soldados ligeros
Los dispositivos de usuario final de Nett Warrior, basados en Android, agotan las celdas convencionales de iones de litio en ocho horas, lo que obliga a los escuadrones a llevar múltiples baterías de repuesto. Los paquetes de energía híbridos, que combinan celdas de polímero de litio con materiales que captan energía, aumentan la autonomía diurna en un 30 %, como lo demuestran los prototipos de Revision Military y Honeywell. Las Fuerzas de Defensa de Israel validaron baterías conformadas que se adaptan a los contornos de los chalecos antibalas, logrando una reducción de peso del 20 % con respecto a los formatos rígidos. La Plataforma Warrior de Corea del Sur explora generadores termoeléctricos que convierten el calor corporal en carga de mantenimiento, un enfoque pasivo que aún cumple con las limitaciones de masa. Ante el agotamiento de baterías documentado en las operaciones de Ucrania, los ministerios están convirtiendo la gestión de energía, de una consideración secundaria a una métrica de adquisición principal.
C4I táctico con IA habilitada y fusión de sensores que reducen la carga cognitiva
Las pruebas TRACE de DARPA mostraron una reducción del 40 % en las alertas de falsos positivos tras combinar la información de las cámaras de los cascos, los telémetros y los drones mediante filtros de aprendizaje automático. La infantería en zonas urbanas densas se enfrenta a 12 alertas por hora, un volumen que históricamente generaba fatiga de decisión. BattleWise de Elbit clasifica las amenazas por proximidad y vector de movimiento, mostrando solo los tres elementos más relevantes en el visor del soldado. TopOwl de Thales superpone el seguimiento de fuerzas azules con el análisis predictivo de rutas, eliminando así la consulta de mapas en papel. La estrategia de IA de la OTAN para 2024 exige formatos de datos interoperables para acelerar la fusión de datos de la coalición.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de suministro de minerales críticos para sensores y baterías de visión nocturna | -1.2% | Global, agudo en América del Norte y Europa | Corto plazo (≤2 años) |
| Predominio de la contratación con un solo proveedor | -0.9% | América del Norte y Europa, impacto limitado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Compromiso entre tamaño, peso y potencia en las pantallas portátiles | -0.7% | Global, más agudo para la infantería desmontada | Largo plazo (≥4 años) |
| Vulnerabilidad de las radios de los soldados ante la ciberguerra | -0.8% | Zonas en disputa de Europa del Este y el Indopacífico | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo de suministro crítico de minerales para sensores de visión nocturna y baterías
Los controles de exportación de China sobre el galio, el germanio y el antimonio se endurecieron en diciembre de 2024, lo que puso en peligro el suministro de tubos de intensificación de imagen y sensores infrarrojos. Los precios spot del galio subieron un 35% en los primeros nueve meses de 2024, lo que llevó a empresas de primera línea como L3Harris y Elbit a precomprar 18 meses de inventario. Las celdas de iones de litio dependen del cobalto y el carbonato de litio, ambos expuestos a las fluctuaciones de la demanda de vehículos eléctricos que incrementan los costos de adquisición de defensa. La Evaluación de la Base Industrial del Departamento de Defensa de EE. UU. enumeró 37 minerales críticos con cuellos de botella de una sola fuente y recomendó el acaparamiento como medida provisional. Dado que las nuevas minas tardan hasta una década en alcanzar la producción, se espera que la volatilidad de los precios se prolongue hasta finales de la década de 2020.
Dominio de la contratación con un solo proveedor
El programa IVAS depende de un único proveedor principal, a pesar de la colaboración de Microsoft con Anduril, lo que concentra el riesgo técnico y limita la influencia del ejército en plazos y precios. De igual manera, el premio Morpheus del Reino Unido se otorgó exclusivamente a BAE Systems, sin posibilidad de respaldo si se retrasan los hitos. La integración entre soldado y sistema requiere conocimiento de red clasificado y claves criptográficas, lo que crea barreras de entrada para innovadores más pequeños. El impulso de la OTAN hacia una arquitectura abierta busca frenar estas dinámicas monopolísticas, pero su aplicación sigue siendo desigual.
Análisis de segmento
Por subsistema: la gestión de energía se acelera a medida que C4I madura
C4I y las comunicaciones generaron el 37.30 % de los ingresos de 2024, lo que refleja la implementación a gran escala de radios definidas por software y dispositivos de usuario final basados en Android. El crecimiento se está estancando a medida que los sistemas de primera generación se acercan a la saturación, lo que genera margen presupuestario para la gestión de energía y potencia, que registra la mayor tasa de crecimiento anual compuesta (TCAC) del 11.80 % hasta 2030. Se espera que el tamaño del mercado de sistemas para soldados, atribuido a soluciones energéticas, aumente de forma constante a medida que los ministerios de defensa financian baterías conformadas, paneles solares y condensadores híbridos que prolongan la autonomía de las misiones. Los informes posteriores a la acción de Ucrania confirmaron que las unidades que volvían a usar mapas en papel habían perdido la energía de las baterías, lo que elevó la gestión de energía de un elemento secundario a un elemento principal para la misión. Programas integrados como el Gladius 2.0 de Alemania estipulan un único bus de datos y potencia para todos los subsistemas, lo que reduce el volumen del cable y simplifica el mantenimiento. Los potenciadores de armas vinculados a la familia NGSW están incorporando ópticas de control de fuego en red, mientras que el equipo de protección se beneficia de la exigencia de blindaje adaptado a las mujeres. Las ayudas de entrenamiento y simulación, aunque de menor valor, aprovechan las superposiciones de realidad mixta para reducir el gasto de munición y mejorar la repetición de escenarios de alto riesgo. El efecto combinado supone una transición de las actualizaciones aisladas a kits integrales para soldados, donde los parámetros de energía, datos y protección se optimizan como un circuito cerrado.
Las interacciones de segundo orden refuerzan este impulso. Unas mejores baterías permiten una mayor autonomía para los procesadores de IA en el borde, lo que a su vez reduce las interferencias de radio al fusionar las entradas de los sensores localmente, reduciendo así la congestión del espectro en las redes de las brigadas. Los estándares de arquitectura abierta integrados en los programas de la OTAN reducen el coste de la integración de concentradores de energía o placas de protección de terceros, lo que fomenta una base de proveedores más competitiva. Mientras tanto, el acaparamiento de minerales críticos funciona como cobertura contra la escasez de galio o cobalto, pero añade requisitos de capital circulante que los proveedores más pequeños tienen dificultades para financiar. En consecuencia, los contratistas principales capaces de comprar materias primas a futuro están ganando poder de negociación, especialmente cuando se combinan con credenciales de integración probadas en múltiples subsistemas dentro del mercado de sistemas para soldados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: Los exoesqueletos pasan del prototipo al uso práctico
Los sensores portátiles y la monitorización de la salud representaron el 32.10 % de los ingresos del segmento tecnológico en 2024, impulsados por la exigencia de seguimiento fisiológico que previene el estrés térmico y la deshidratación. Se proyecta que los exoesqueletos y la robótica crecerán a una tasa de crecimiento anual compuesta (TCAC) del 18.00 %, a medida que los primeros resultados piloto se traduzcan en demanda operativa. El exoesqueleto ONYX para la parte inferior del cuerpo de Lockheed Martin, cuya adquisición de 500 unidades ya está autorizada, demostró beneficios cuantificables en la reducción de la fatiga y la prevención de lesiones, lo cual es muy apreciado por las unidades logísticas que transportan munición y equipo. El Guardian XO de Sarcos se centra en tareas de carga pesada, pero enfrenta barreras de costo unitario y duración de la batería. Los exoesqueletos pasivos que está evaluando el Ejército Popular de Liberación (EPL) cambian la asistencia motorizada por una mecánica más sencilla, lo que indica un mercado estratificado donde el costo, la resistencia y la masa determinan los niveles de adopción.
Las pantallas aumentadas evolucionan en paralelo. El IVAS 1.2 de Microsoft integra seguimiento ocular que reduce en dos segundos la designación del objetivo, lo que se traduce en mejoras tangibles en la supervivencia en combates a corta distancia. Estos sensores se sustentan en baterías avanzadas con celdas de polímero de litio de 250 Wh/kg sin añadir masa, lo que reduce el ciclo de diseño entre potencia y rendimiento. Los algoritmos de IA integrados en el borde priorizan las alertas, reduciendo la atención humana necesaria para procesar los datos entrantes. Por lo tanto, el mercado de sistemas para soldados recompensa cada vez más a los proveedores capaces de combinar la fidelidad de los sensores, la densidad de potencia y el diseño ergonómico, una convergencia que probablemente se acelerará a medida que continúe la miniaturización de los componentes.
Por el usuario final: Las operaciones especiales absorben los costos premium por sobreajuste
Las fuerzas regulares del Ejército representaron el 48.40 % del gasto en 2024, lo que refleja compras por volumen que priorizan la asequibilidad y la simplicidad logística. Las fuerzas de operaciones especiales, con un crecimiento anual compuesto (CAGR) del 9.40 %, están dispuestas a pagar primas del 30 % al 50 % por kits más ligeros que incorporan fusión de IA, sensores de baja luminosidad y fuentes de energía híbridas. La lista de prioridades del USSOCOM para el año fiscal 2025 destaca las arquitecturas modulares que permiten cargas específicas para cada misión, un requisito incompatible con el equipo de infantería universal.
La infantería de marina y naval exige electrónica resistente a la corrosión y baterías impermeables aptas para entornos litorales, lo que aumenta entre un 10 % y un 15 % la lista de materiales. Las fuerzas del orden federales de Francia e Italia compran sistemas derivados para soldados principalmente para misiones antiterroristas, priorizando la interoperabilidad con cámaras corporales y capacidades no letales sobre la durabilidad en el campo de batalla. Por lo tanto, los enfoques de adquisición por niveles segmentan el mercado de sistemas para soldados entre programas de gran volumen sensibles al coste y nichos premium donde el rendimiento prima sobre el precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por plataforma de implementación: la integración de vehículos cobra impulso
Los kits de soldados desmontados representaron el 64.50 % de los ingresos por despliegue en 2024, pero las soluciones integradas en vehículos se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 10.20 % a medida que los ejércitos modernizan sus vehículos blindados de transporte de personal con la fusión de sensores que vincula las perspectivas de la tripulación con las de los escuadrones desmontados. El vehículo de combate de infantería Puma de Alemania equipa al comandante con una pantalla montada en el casco que envía señales ópticas de largo alcance directamente a la infantería fuera del vehículo, ampliando la detección de amenazas más allá de la línea de visión.
Las suites de protección para bases de operaciones avanzadas, aunque representan una pequeña porción del mercado de sistemas para soldados, integran sensores terrestres, aeróstatos y efectores antidrones en una interfaz unificada que reduce las necesidades de personal. La urbanización intensifica la demanda de una transferencia fluida entre elementos montados y desmontados, lo que obliga a los fabricantes de radio a ofrecer formas de onda comunes que mantengan la integridad de los datos en todas las plataformas.
Análisis geográfico
Mercado de sistemas para soldados en Norteamérica
Norteamérica generó el 46.40 % de los ingresos de 2024, impulsados por 256 millones de dólares estadounidenses para ENVG-B y el compromiso plurianual de IVAS por un total de 21 900 millones de dólares estadounidenses. El Proyecto del Sistema Integrado del Soldado de Canadá contrató a Rheinmetall y Elbit para modernizar 10 000 kits de infantería con blindaje modular y radios definidas por software, consolidando así la interoperabilidad con las formaciones estadounidenses. La Guardia Nacional de México adquiere chalecos antibalas de producción local bajo normas de mandato de contenido, lo que fomenta un subsegmento centrado en el costo. Estados Unidos impulsa la maduración tecnológica mediante prototipos de IA de borde y ensayos de potencia híbrida, acelerando el aprendizaje de los proveedores, lo que beneficia a los usuarios aliados.
Mercado de sistemas para soldados en la región Asia-Pacífico
Se proyecta que Asia-Pacífico registre un CAGR del 9.90% hasta 2030. El F-INSAS de la India tiene como objetivo equipar a 465,000 soldados con pantallas montadas en casco, armadura modular y SDR para 2027, aprovechando compensaciones de producción nacional para fomentar cadenas de suministro locales [2] Ministerio de Defensa de la India, “F-INSAS Program Brief 2024”, mod.gov.in. La Plataforma Guerrero de Corea del Sur incorpora bancos de prueba de exoesqueletos y generadores termoeléctricos en una doctrina diseñada para contrarrestar la ventaja numérica de Corea del Norte [3] Ministerio de Defensa Nacional de Corea del Sur, “Warrior Platform Update”, mnd.go.kr. Japón, limitado por los límites constitucionales en la postura ofensiva, enfatiza el equipo de protección y los sensores antidrones. La adquisición opaca pero considerable de China de exoesqueletos nacionales y sistemas de puntería habilitados por IA presiona a los proveedores globales para acelerar la innovación. Australia y Singapur destinan fondos a mejoras en la gestión de energía para ampliar el alcance operativo en vastos dominios marítimos, lo que aumenta aún más la demanda regional de sistemas modulares y energéticamente eficientes para los soldados.
Mercado de sistemas para soldados en EMEA y Sudamérica
Los programas europeos de digitalización a gran escala facilitan los ciclos de reemplazo a medida que los kits analógicos llegan al final de su vida útil. El FELIN Mk 2 de Francia y el Gladius 2.0 de Alemania impulsan el volumen de producción de Thales, Rheinmetall y Leonardo, mientras que el programa británico Morpheus, de arquitectura abierta, posiciona a BAE Systems para capturar el trabajo de integración de sensores posterior. Los estándares de datos abiertos alientan a las pequeñas y medianas empresas europeas a suministrar subsistemas especializados, como concentradores de baterías o auriculares ligeros, sin enfrentarse a las barreras de interfaz propietarias. Oriente Medio prioriza la producción localizada bajo doctrinas de capacidad soberana: Elbit firmó acuerdos de coproducción para pantallas y radios de cascos en los Emiratos Árabes Unidos, y Arabia Saudí financia la fabricación nacional de blindados bajo el programa Visión 2030. África y Sudamérica siguen siendo mercados emergentes; el Grupo Paramount de Sudáfrica y la brasileña Taurus Armas venden equipo básico de infantería, pero los presupuestos limitados frenan la adopción a gran escala de tecnologías basadas en IA o de alto consumo energético.
Panorama competitivo
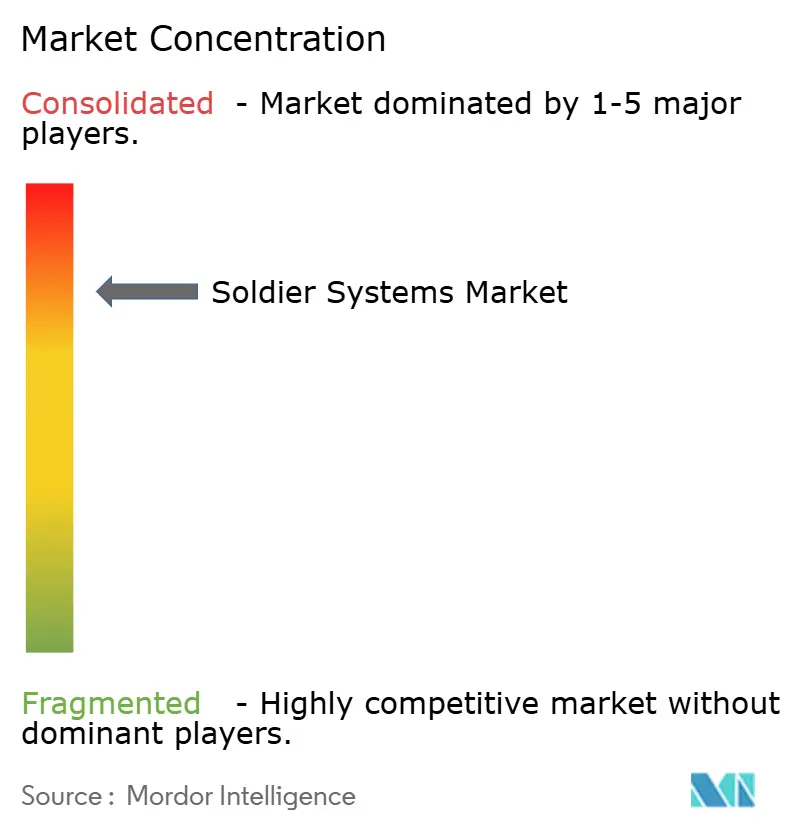
El mercado de sistemas para soldados está altamente concentrado: los cinco principales contratistas —BAE Systems, Elbit Systems, L3Harris, Thales y Leonardo— capturaron el 65% del valor de los contratos de 2024 en Estados Unidos y Reino Unido [4] BAE Systems plc, “Morpheus Capability Delivery”, baesystems.com . Los líderes integrados verticalmente agrupan radios, sensores, baterías y blindaje en kits llave en mano, aprovechando la escala y las autorizaciones de seguridad para ganar contratos plurianuales. Las empresas especializadas como Revision Military (gafas) y Savox Communications (auriculares) dominan nichos de alto margen pero carecen de la amplitud para liderar programas completos. Persisten oportunidades en el sector de la gestión de energía, donde ningún contratista dominante supera el 20% de cuota de mercado, y en los exoesqueletos, donde Lockheed Martin y Sarcos compiten para establecer normas de precio-rendimiento.
La diferenciación tecnológica define la competencia. La red troncal en la nube Azure de Microsoft en IVAS permite actualizaciones de software inalámbricas, lo que acorta los ciclos de parches y mantiene actualizados los dispositivos implementados. Honeywell lidera la tramitación de patentes para arquitecturas de baterías híbridas que combinan celdas de polímero de litio con supercondensadores para cargas de potencia de ráfaga. Rockwell Collins, ahora bajo el control de Thales, comercializa actualizaciones modulares de forma de onda que prolongan la vida útil de las radios antiguas sin necesidad de cambiar el hardware, lo que perjudica a sus rivales que ofrecen reemplazos completos. La geopolítica fragmenta aún más el panorama: los controles a la exportación de visión nocturna y cifrado impiden que los principales países occidentales vendan equipos de alta gama a países no alineados, lo que permite a Hanwha (de Corea del Sur) y Aselsan (de Turquía) cubrir las carencias de capacidad con ofertas de gama media.
Entre las estrategias para 2024-2025 se incluye la inversión minoritaria de Northrop Grumman en una startup de baterías de estado sólido, lo que indica una integración vertical en subsistemas de energía. General Dynamics obtuvo una adjudicación de 85 millones de dólares para conectar radios desmontadas con sensores de vehículos en las brigadas Stryker, lo que demuestra el valor de la fusión de datos multiplataforma. Leonardo se asoció con el Ministerio de Defensa italiano para desarrollar sensores fisiológicos portátiles, apostando a que las capacidades de monitorización de la salud se convertirán en la base de las adquisiciones. A medida que aumenta la intensidad de la competencia, los principales competidores compiten por asegurar la propiedad intelectual de motores de fusión de IA, baterías híbridas y blindaje ergonómico, todo ello cumpliendo con las directivas de estándares abiertos que, en teoría, nivelan el terreno de juego.
Líderes de la industria de sistemas para soldados
L3 Harris Technologies Inc.
Grupo Thales
Elbit Systems Ltd.
BAE Systems plc
Leonardo SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Elbit Systems obtuvo un contrato de 150 millones de dólares de una nación de Asia y el Pacífico para suministrar pantallas montadas en cascos y radios tácticas.
- Diciembre de 2024: BAE Systems completó la primera fase de entrega del programa Morpheus del Reino Unido, equipando a 5,000 soldados con chalecos antibalas modulares y SDR.
- Noviembre de 2024: Lockheed Martin confirmó la adquisición por parte del Ejército de EE. UU. de 500 exoesqueletos ONYX para unidades logísticas.
- Octubre de 2024: Rheinmetall Canada y Elbit Systems of America obtuvieron 200 millones de dólares canadienses para modernizar 10,000 kits de infantería canadienses.
Alcance del informe de mercado de sistemas de soldados globales
El mercado de sistemas de soldados está segmentado por subsistema (C4I y comunicaciones, potenciadores de letalidad y armas, equipos de protección y supervivencia, y más), tecnología (sensores portátiles y monitoreo de salud, y más), usuario final (fuerzas regulares del ejército, fuerzas de operaciones especiales, y más), plataforma de implementación (soldado desmontado, y más) y geografía (América del Norte, Europa, Asia-Pacífico, y más).
| C4I y las comunicaciones |
| Letalidad y potenciadores de armas |
| Equipo de protección y supervivencia |
| Gestión de la energía y la potencia |
| Ayudas para la formación y simulación |
| Sensores portátiles y monitorización de la salud |
| Pantallas aumentadas/head-up |
| Exoesqueletos y robótica |
| Baterías avanzadas y paquetes de energía híbridos |
| Fuerzas regulares del ejército |
| Fuerzas de operaciones especiales |
| Infantería de Marina / Naval |
| Fuerzas Federales de Seguridad y Gendarmería |
| Soldado desmontado |
| Kits integrados en vehículos |
| Conjuntos de protección de bases de operaciones avanzadas (FOB) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de asia | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por subsistema | C4I y las comunicaciones | |
| Letalidad y potenciadores de armas | ||
| Equipo de protección y supervivencia | ||
| Gestión de la energía y la potencia | ||
| Ayudas para la formación y simulación | ||
| por Tecnología | Sensores portátiles y monitorización de la salud | |
| Pantallas aumentadas/head-up | ||
| Exoesqueletos y robótica | ||
| Baterías avanzadas y paquetes de energía híbridos | ||
| Por usuario final | Fuerzas regulares del ejército | |
| Fuerzas de operaciones especiales | ||
| Infantería de Marina / Naval | ||
| Fuerzas Federales de Seguridad y Gendarmería | ||
| Por plataforma de implementación | Soldado desmontado | |
| Kits integrados en vehículos | ||
| Conjuntos de protección de bases de operaciones avanzadas (FOB) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de asia | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sistemas de soldados?
El tamaño del mercado de sistemas militares será de 11.79 millones de dólares en 2025.
¿A qué velocidad se espera que crezca la demanda mundial de sistemas para soldados?
Se pronostica que la demanda agregada se expandirá a una CAGR del 9.22 % entre 2025 y 2030.
¿Qué subsistema muestra las tendencias de crecimiento más rápidas?
La gestión de energía y potencia es líder, registrando una tasa compuesta anual del 11.80 % hasta 2030.
¿Por qué los exoesqueletos están ganando terreno entre los compradores del sector de defensa?
Las pruebas de campo demuestran una reducción en la fatiga de los soldados y el riesgo de lesiones, lo que aumenta la demanda del exoesqueleto a una CAGR del 18.00 %.
¿Qué región registra el mayor crecimiento proyectado?
Se espera que Asia-Pacífico registre una CAGR del 9.90% a medida que India, Corea del Sur y China amplían sus programas de modernización de soldados.


