

Tamaño y cuota de mercado de la gestión de residuos sólidos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.44 billones |
| Tamaño del mercado (2031) | USD 1.93 billones |
| Tasa de crecimiento (2026 - 2031) | 6.13% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de residuos sólidos realizado por Mordor Intelligence
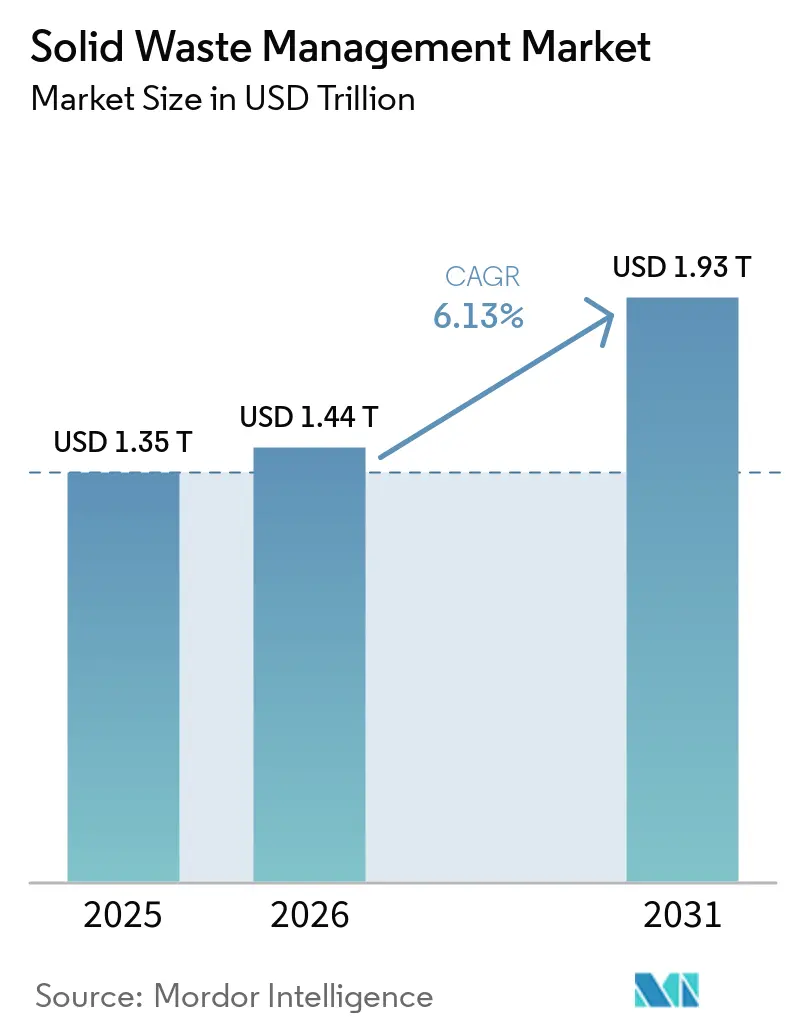
Se espera que el tamaño del mercado de gestión de residuos sólidos crezca de 1.35 billones de dólares en 2025 a 1.44 billones de dólares en 2026, y se prevé que alcance los 1.93 billones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.13 % durante el período 2026-2031.
Las normas de responsabilidad ampliada del productor están transfiriendo parte de la carga financiera de la recogida y el reciclaje de envases de los presupuestos municipales a los productores, lo que contribuye a unos ingresos más predecibles para los operadores. El Reglamento de la Unión Europea sobre envases y residuos de envases exige sistemas financiados por los productores en todos sus Estados miembros y vincula las contribuciones financieras al diseño de los envases, lo que aumenta la demanda de capacidad de clasificación y recuperación. Los grandes operadores están destinando capital a la automatización del reciclaje, el gas natural renovable y los activos para residuos especiales, mientras que las bajas tasas de segregación, las fluctuaciones de los precios de las materias primas, la escasez de terrenos y la oposición a la ubicación de las instalaciones limitan la rentabilidad en varias regiones. Por consiguiente, el mercado de la gestión de residuos sólidos favorece a los operadores que combinan redes de recogida, activos de procesamiento, capacidad de cumplimiento normativo y contratos a largo plazo.
Conclusiones clave del informe
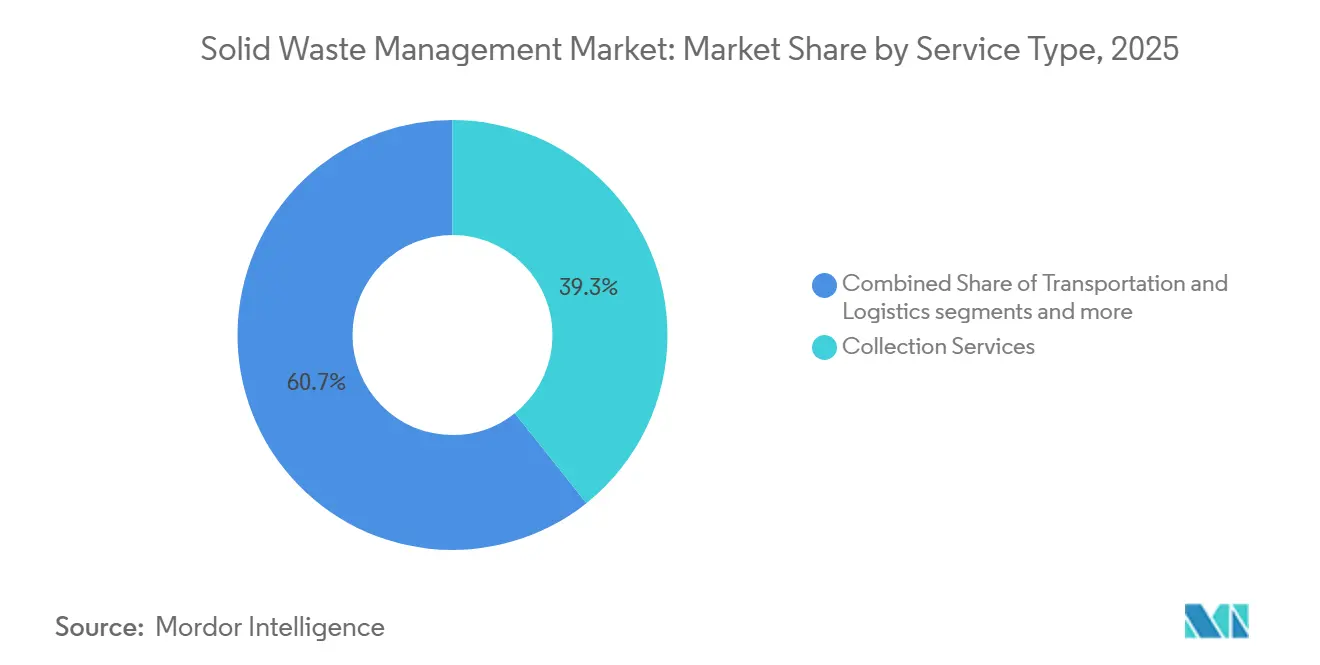
- Por tipo de servicio, los servicios de recogida representaron el 39.3% de la cuota de mercado de la gestión de residuos sólidos en 2025, mientras que se prevé que la valorización energética de residuos crezca a una tasa de crecimiento anual compuesta (CAGR) del 11.3% hasta 2031.
- Por tipo de residuo, los residuos sólidos urbanos representaron el 49.6% del tamaño del mercado de gestión de residuos sólidos en 2025, mientras que los residuos médicos registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 7.5% hasta 2031.
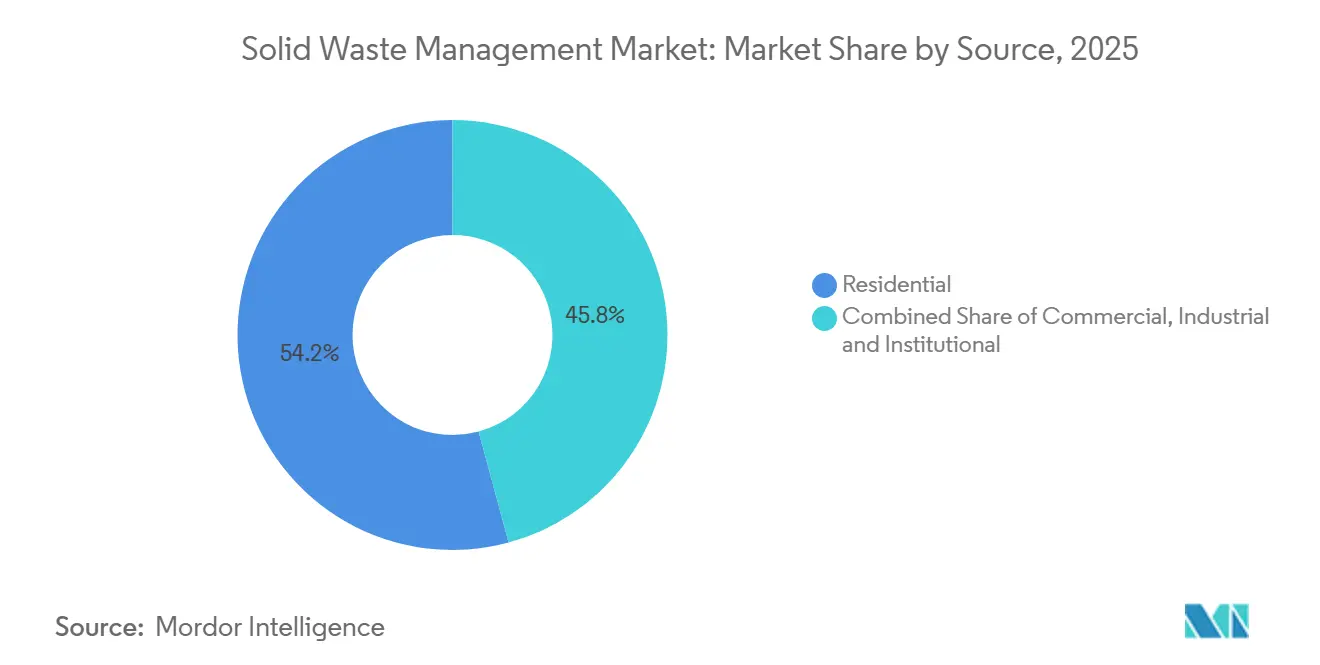
- Por origen, los residuos residenciales representaron el 54.2% de la cuota de mercado de la gestión de residuos sólidos en 2025, mientras que se prevé que los residuos industriales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.0% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gestión de residuos sólidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de marcos de Responsabilidad Extendida del Productor (REP) | + 1.2% | Global, con avances iniciales en Europa, Norteamérica y Australia. | Mediano plazo (2-4 años) |
| Inversiones en tecnologías de conversión de residuos en energía (WtE). | + 1.0% | Asia-Pacífico, con repercusiones en Oriente Medio, África y Europa. | Largo plazo (≥ 4 años) |
| Compromisos ESG corporativos | + 0.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Iniciativas de economía circular | + 0.7% | Europa, China, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Inteligencia artificial, sensores ópticos y sistemas inteligentes de gestión de residuos. | + 0.6% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Asociaciones público-privadas para la infraestructura de residuos | + 0.5% | Asia-Pacífico, Oriente Medio, África y Sudamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de marcos de responsabilidad extendida del productor
Los marcos de Responsabilidad Extendida del Productor (REP) están transformando la estructura de financiación del mercado de gestión de residuos sólidos al transferir la responsabilidad de la recogida, clasificación, reciclaje y gestión al final de la vida útil de las autoridades municipales a los productores y propietarios de marcas. Esta transición reduce la carga financiera de los gobiernos locales al tiempo que crea un mecanismo de financiación estable y a largo plazo para la infraestructura de recogida y reciclaje de residuos. El Reglamento (UE) 2025/40 de la Unión Europea exige sistemas de REP de envases financiados por los productores en los 27 Estados miembros e introduce grados de rendimiento de reciclabilidad, lo que permite tarifas ecomoduladas basadas en la sostenibilidad y la reciclabilidad de los materiales de embalaje. [1] Unión Europea, «Reglamento sobre envases y residuos de envases», EUR-Lex, eur-lex.europa.eu Como resultado, los fabricantes están adoptando cada vez más diseños de envases circulares e invirtiendo en materiales reciclables. Estas regulaciones están acelerando las inversiones en tecnologías avanzadas de clasificación, instalaciones de recuperación de materiales (IRM) y plantas de reciclaje para cumplir con objetivos de recuperación más elevados. Un impulso similar ha surgido en Norteamérica, donde Oregón lanzó su programa de Responsabilidad Extendida del Productor (REP) para envases en julio de 2025, y Maryland abrió el registro de productores en mayo de 2026, lo que indica una mayor adopción de modelos de gestión de residuos financiados por los productores. [2] Departamento de Medio Ambiente de Maryland, “Guía de Cumplimiento de la REP del Programa de Participación en las Ganancias (PPP) para COMAR 26.04.14”, Departamento de Medio Ambiente de Maryland, mde.maryland.gov
Inversiones en tecnologías de conversión de residuos en energía
La inversión en valorización energética de residuos (WtE) se integra cada vez más en la planificación de infraestructuras energéticas más amplias, posicionando los residuos sólidos urbanos como un recurso valioso para la generación de electricidad y calor, al tiempo que reduce la dependencia de los vertederos. En Europa, las estrictas normativas sobre la desviación de residuos de vertederos y los objetivos de economía circular siguen impulsando la inversión en plantas de recuperación térmica de residuos, mientras que varios países del sudeste asiático están ampliando los programas de contratación pública y las asociaciones público-privadas para desarrollar infraestructuras modernas de WtE. Muchas instalaciones nuevas también incorporan tecnologías de captura, utilización y almacenamiento de carbono (CCUS) para reducir las emisiones y mejorar el acceso a la financiación verde cuando existen marcos normativos favorables. Estos proyectos suelen beneficiarse de múltiples fuentes de ingresos, como tasas municipales, venta de electricidad y calor, incentivos para energías renovables y, en algunos mercados, ingresos relacionados con el carbono. Este modelo de ingresos diversificado fortalece la viabilidad económica de los proyectos, mejora la resiliencia financiera y aumenta la confianza de los inversores.
Compromisos ESG corporativos
Los compromisos de sostenibilidad corporativa están aumentando la demanda de servicios verificados de desvío, cero vertederos y flujos de materiales trazables en el mercado de gestión de residuos sólidos. Los requisitos de informes corporativos hacen que los registros de generación, tratamiento y desvío de residuos sean más importantes en la contratación. Por lo tanto, los contratos de recolección y certificación pueden respaldar los requisitos de informes y las necesidades operativas de un cliente. La iniciativa Science Based Targets había inscrito a más de 9,000 empresas para 2025 e incluye requisitos de emisiones de la cadena de valor que incorporan las prácticas de residuos de los proveedores en las decisiones de contratación. [3] Science Based Targets Initiative, “Corporate Resources”, Science Based Targets Initiative, sciencebasedtargets.org Los clientes industriales y comerciales necesitan cada vez más documentación que verifique el tratamiento y el desvío. Como resultado, los operadores con sólidos registros de cumplimiento y sistemas de informes confiables obtienen una ventaja competitiva para obtener contratos.
Iniciativas de economía circular
Las políticas de economía circular están transformando el papel de los materiales desechados en el mercado de la gestión de residuos sólidos, convirtiéndolos de pasivos de eliminación en valiosos insumos para la fabricación. El Plan de Acción y el Reglamento (UE) 2025/40 de la Unión Europea sobre Economía Circular refuerzan los requisitos de contenido reciclado, circularidad de los envases, reutilización y mejora de la gestión de materiales en todos los sectores. Estas medidas están impulsando la inversión en instalaciones avanzadas de recuperación de materiales (MRF), tecnologías de clasificación con inteligencia artificial, plantas de reciclaje químico y sistemas de reciclaje de circuito cerrado para optimizar la eficiencia de los recursos. Al mismo tiempo, los fabricantes incorporan cada vez más materias primas recicladas a la producción para cumplir con las obligaciones normativas y los objetivos de sostenibilidad, generando una demanda estable de materiales recuperados. Corea del Sur y Japón han logrado tasas de desvío de residuos municipales de vertederos superiores al 95 % gracias a décadas de inversión en la separación en origen, sistemas de recogida de alta eficiencia, infraestructura de clasificación avanzada, integración de residuos en energía y mercados de materiales secundarios bien desarrollados, respaldados por programas de responsabilidad ampliada del productor (RAP). Su experiencia demuestra que las políticas de economía circular tienen el mayor impacto cuando se desarrollan simultáneamente la infraestructura de recogida, clasificación y reciclaje, así como los mercados de uso final para los materiales recuperados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Bajos índices de separación de residuos | -0.6% | Asia-Pacífico, Oriente Medio, África, Sudamérica y algunos países europeos de bajos ingresos. | Mediano plazo (2-4 años) |
| Competencia en el sector informal de residuos | -0.5% | Asia-Pacífico, Oriente Medio, África y Sudamérica, especialmente los centros urbanos. | Largo plazo (≥ 4 años) |
| Volatilidad en los precios del reciclaje | -0.4% | Global | Corto plazo (≤ 2 años) |
| Escasez de tierras y oposición pública | -0.3% | Corredores urbanos de Norteamérica, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Bajos índices de separación de residuos
Los bajos niveles de separación de residuos en origen siguen mermando la eficiencia y la rentabilidad del mercado de gestión de residuos sólidos al reducir la calidad y la recuperabilidad de los materiales reciclables. Según el Programa de las Naciones Unidas para el Medio Ambiente (PNUMA), solo entre el 61 % y el 62 % de los residuos municipales a nivel mundial se gestionan mediante sistemas formales y controlados de gestión de residuos, mientras que el resto se elimina a menudo mediante vertidos incontrolados, quema al aire libre o recogida mixta sin una clasificación adecuada. Incluso en regiones desarrolladas con marcos regulatorios establecidos, persisten los problemas de separación. Eurostat informa que las tasas de reciclaje se mantienen por debajo del 20 % en Rumania, Chipre y Bulgaria, lo que pone de manifiesto que las normativas por sí solas son insuficientes para lograr un alto rendimiento en el reciclaje. Una mala separación en origen provoca la contaminación de los materiales reciclables con residuos alimentarios y otros desechos mixtos, lo que aumenta los costes de clasificación y procesamiento, a la vez que reduce la calidad, el valor de mercado y la reciclabilidad de los materiales recuperados. Si bien se espera que el Reglamento (UE) 2025/40 mejore el diseño de los envases, las normas de reciclabilidad y la responsabilidad del productor, la eficacia de estas medidas depende en última instancia de la participación de los hogares, la concienciación pública y la disponibilidad de sistemas eficientes de recogida y separación de residuos a nivel local. Por lo tanto, la inversión continua en programas de separación en origen, campañas de educación pública e infraestructuras de recolección modernas seguirá siendo esencial para mejorar las tasas de reciclaje, reducir los costos de procesamiento y fortalecer la economía general del mercado de gestión de residuos sólidos.
Competencia en el sector informal de residuos
La presencia generalizada de la recolección informal de residuos sigue siendo un desafío importante para el crecimiento y la sostenibilidad financiera del mercado formal de gestión de residuos sólidos, particularmente en Asia, África y América Latina. Según el Foro Económico Mundial, los recolectores informales recuperan aproximadamente 88 millones de toneladas de materiales reciclables anualmente, desempeñando un papel vital en la recuperación de recursos y la reducción del volumen de residuos enviados a vertederos. Además, WIEGO (Mujeres en el Empleo Informal: Globalización y Organización) estima que los recolectores informales ayudan a evitar entre 0.17 y 0.39 mil millones de toneladas de emisiones de dióxido de carbono equivalente (CO₂e) cada año al desviar materiales reciclables de los vertederos. A pesar de estas importantes contribuciones ambientales, los trabajadores informales suelen recolectar materiales reciclables de alto valor, como plásticos, metales, papel y cartón, antes de que lleguen los servicios municipales o privados de recolección de residuos. Esto reduce la disponibilidad de materiales reciclables valiosos de los que dependen los operadores formales para compensar los altos costos de la recolección y el procesamiento de residuos mixtos de bajo valor, debilitando así la viabilidad económica de los sistemas formales de recolección. Si bien países como Brasil e India han demostrado los beneficios de integrar las cooperativas de recolectores de residuos en la gestión municipal de residuos mediante el reconocimiento formal, los contratos de servicios y los programas de inclusión social, estos modelos siguen dependiendo del apoyo sostenido del gobierno, la financiación adecuada y la coordinación eficaz con las autoridades locales.
Análisis de segmento
Por tipo de servicio: La recolección concentra la mayor base, mientras que la conversión de residuos en energía se expande más rápidamente.
Los servicios de recogida representaron el 39.3 % de los ingresos globales en 2025. Este segmento sigue siendo esencial, ya que la recuperación de materiales, el tratamiento y la recuperación de energía requieren materia prima fiable procedente de las redes de recogida. Los contratos municipales plurianuales pueden proporcionar a los operadores visibilidad de los ingresos y respaldar la financiación de la infraestructura. La valorización energética de residuos es el tipo de servicio de mayor crecimiento, y se prevé que el mercado de gestión de residuos sólidos para esta actividad crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.3 % entre 2026 y 2031. Las normativas europeas de desvío de vertederos y los programas de contratación pública en el sudeste asiático están impulsando la inversión hacia la recuperación térmica. Paprec Group obtuvo en noviembre de 2025 una concesión de servicios públicos por 26 años para construir y operar una planta de valorización energética de residuos en Seine-et-Marne, Francia, con un valor contractual de 1.3 millones de euros (1.5 millones de dólares).
El reciclaje y la recuperación de materiales pueden mejorar los márgenes cuando los operadores implementan automatización e integran puntos de venta para los materiales recuperados. WM informó que su negocio de reciclaje generó un crecimiento del EBITDA operativo superior al 22 % en 2025 a pesar de la caída de los precios de las materias primas, gracias a los proyectos de automatización. Este resultado indica que la inversión en equipos puede reducir la exposición a las fluctuaciones de los precios de las materias primas que afectan a las operaciones con mayor intensidad de mano de obra. La automatización también puede mejorar la consistencia cuando las instalaciones reciben flujos de materiales mixtos. Los servicios de transporte y logística siguen expuestos a los costos del combustible y la eficiencia de las rutas. Los contenedores inteligentes y los sistemas de recolección conectados pueden reducir los viajes innecesarios y mejorar el uso de los activos. Los servicios de tratamiento y eliminación siguen estando respaldados por las necesidades de cumplimiento, especialmente para los residuos peligrosos y clínicos. Estos servicios conservan su importancia porque muchos flujos regulados no pueden ingresar a los sistemas de procesamiento municipales estándar. Otros servicios, como la mejora del biogás y las ofertas relacionadas con el carbono, están adquiriendo mayor relevancia a medida que los operadores buscan ingresos más allá de la recolección y eliminación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de residuo: Los residuos municipales aportan volumen, mientras que los residuos médicos crecen más rápidamente.
Los residuos sólidos urbanos representaron el 49.6 % del mercado de gestión de residuos sólidos en 2025. Los residuos domésticos y comerciales urbanos constituyen la base de volumen para la mayoría de los operadores. Los residuos urbanos son también el objetivo principal de los sistemas de Responsabilidad Extendida del Productor (REP) para envases en Europa, Norteamérica y Australia. Estas normativas pueden mejorar el valor de recuperación de materiales que antes se consideraban únicamente como costes de eliminación. Los residuos industriales y los residuos de construcción y demolición también generan volúmenes operativos significativos. Los residuos de construcción y demolición siguen siendo idóneos para modelos integrados que combinan la recogida, la recuperación y la eliminación.
Se prevé que los residuos médicos crezcan a una tasa compuesta anual del 7.5 % entre 2026 y 2031. La aplicación de la normativa en el sudeste asiático, el sur de Asia y América Latina está integrando los residuos biomédicos en sistemas de tratamiento formales. Esto modifica los requisitos de gestión para flujos que antes se combinaban con los residuos municipales generales. Veolia completó la adquisición de Clean Earth, duplicando su capacidad de gestión de residuos peligrosos en Estados Unidos. Los residuos agrícolas representan una menor cantidad en términos de servicios formales, pero los residuos orgánicos pueden sustentar la digestión anaeróbica y la producción de biometano. El crecimiento del tratamiento especializado refleja las tarifas elevadas y los requisitos de cumplimiento asociados a los flujos de residuos regulados. Estas características favorecen a los proveedores con instalaciones autorizadas, personal capacitado y procedimientos de gestión documentados.
Por fuente: Los residuos residenciales constituyen el lastre de los volúmenes, mientras que los residuos industriales impulsan el crecimiento.
Los residuos residenciales representaron el 54.2 % de los ingresos en 2025. El consumo doméstico y la recolección municipal obligatoria generan volúmenes constantes a lo largo de los ciclos económicos. La recolección residencial también proporciona a los operadores una red de rutas que puede respaldar los programas de reciclaje y recuperación de materia orgánica. Se prevé que los residuos industriales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.0 % entre 2026 y 2031. La actividad manufacturera en Norteamérica y el aumento de la capacidad en los sectores farmacéutico, de semiconductores y de procesamiento de alimentos del sudeste asiático impulsan esta demanda. Estas instalaciones producen residuos no domésticos regulados que a menudo requieren servicios especializados.
Los clientes comerciales e institucionales buscan mejores registros de desvío de residuos y una mayor trazabilidad. La guía de la iniciativa Science-Based Targets sobre emisiones en la cadena de valor está generando un creciente interés en los proveedores de servicios que pueden documentar los resultados de la gestión de residuos. Esta documentación puede ayudar a reducir el cambio de proveedor cuando los estándares de adquisición son estrictos. Además, visibiliza mejor la calidad del servicio que en los contratos basados únicamente en la frecuencia de recogida. La norma ISO 14001 está reconocida en más de 170 países y se utiliza ampliamente en sistemas de gestión ambiental. Puede funcionar como requisito de entrada para contratos institucionales y públicos. Los operadores que combinan la documentación de cumplimiento con capacidades de recogida y procesamiento están mejor posicionados para atender a estas fuentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
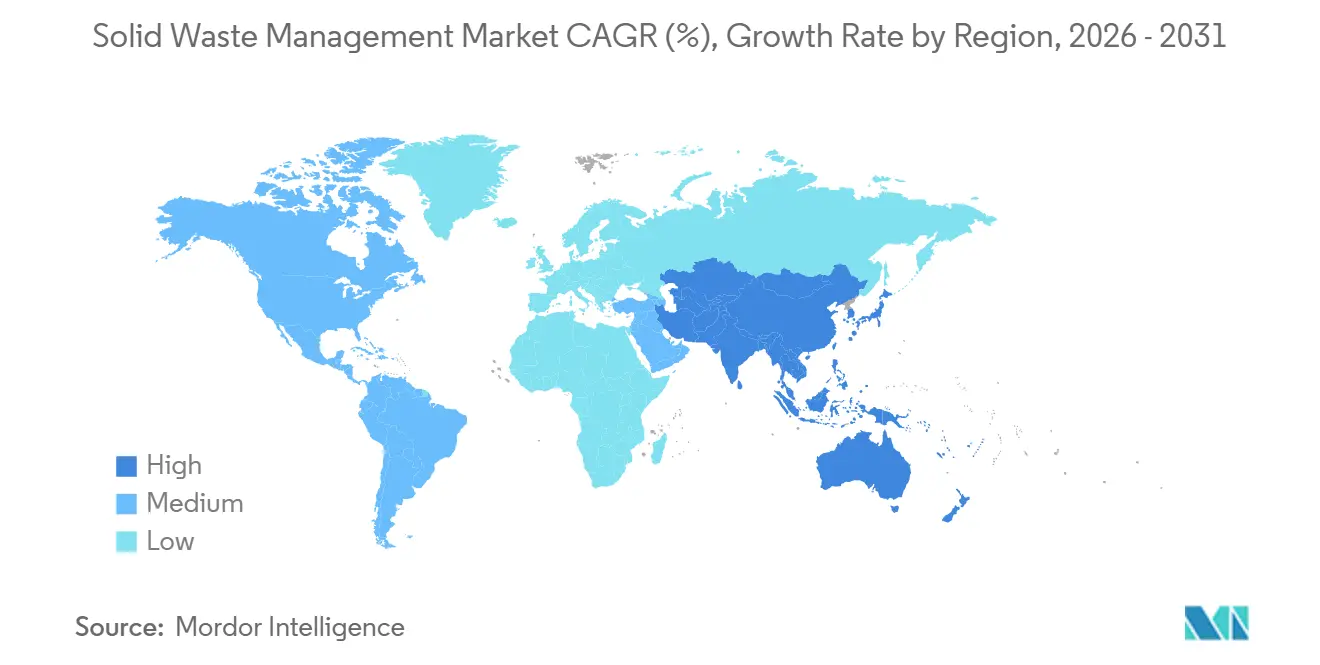
La región de Asia-Pacífico representó el 42 % de los ingresos mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.4 % hasta 2031. La urbanización en China, India, Indonesia, Vietnam y Filipinas está incrementando el volumen de residuos municipales a medida que aumentan los ingresos familiares. Los planes nacionales de gestión de residuos, las compras públicas y las políticas energéticas están impulsando la inversión privada en infraestructura en toda la región. La planificación de residuos de Corea del Sur y la Misión Swachh Bharat 2.0 de India respaldan esta inversión. El Banco Mundial prevé que la generación de residuos en el sur de Asia casi se duplique con respecto a los niveles de 2022 para 2050. La región combina un rápido crecimiento de la demanda con una capacidad desigual para la recolección, separación y tratamiento de residuos. Por lo tanto, su oportunidad es mayor allí donde las autoridades públicas combinan los objetivos de gestión de residuos con financiación práctica y marcos operativos fiables.
América del Norte y Europa son mercados maduros para la gestión de residuos sólidos, donde las actualizaciones regulatorias, los avances tecnológicos y la consolidación impulsan la demanda. WM se comprometió a invertir 3 mil millones de dólares en infraestructura de reciclaje y gas natural renovable entre 2022 y 2026. Republic Services declaró en febrero de 2026 que planeaba invertir 1 mil millones de dólares en adquisiciones durante ese año. Las normas europeas sobre vertederos y los requisitos de embalaje están orientando la inversión hacia la clasificación, el reciclaje y la recuperación de energía. La Unión Europea registró una tasa de reciclaje de residuos municipales del 43.3 % en 2023, pero los resultados nacionales siguieron siendo desiguales. Las bajas tasas de reciclaje en Rumania, Chipre y Bulgaria indican la necesidad de infraestructura para la recolección y el procesamiento.
Sudamérica, Oriente Medio y África se encuentran en etapas iniciales del desarrollo de servicios formales. Las redes informales de recolección y los presupuestos municipales limitados restringen el uso de sistemas de tratamiento avanzados. Brasil está incrementando la actividad del sector privado en vertederos, biometano y recuperación de materiales. Los países del Consejo de Cooperación del Golfo están utilizando la Visión 2030 y los programas de cero emisiones netas para apoyar la adquisición de tecnologías de conversión de residuos en energía y reciclaje avanzado. Estos programas pueden generar oportunidades para operadores multinacionales y socios locales de infraestructura. La formalización requiere sistemas de recolección que puedan llegar a zonas urbanas densamente pobladas y comunidades desatendidas. También requiere instalaciones de tratamiento viables para los materiales recolectados. Según el Banco Mundial, alrededor de 2 mil millones de personas aún carecen de servicios adecuados de recolección de residuos, principalmente en África subsahariana y el sur de Asia. Esta brecha en los servicios respalda la demanda a largo plazo de capacidad de recolección y tratamiento. Los proyectos deben tener en cuenta la asequibilidad local, la cobertura de recolección y el papel de las redes de servicios informales existentes. El mercado de gestión de residuos sólidos puede crecer en estas regiones cuando los planes de infraestructura incluyan tanto el acceso al servicio como modelos de pago viables.
Panorama competitivo
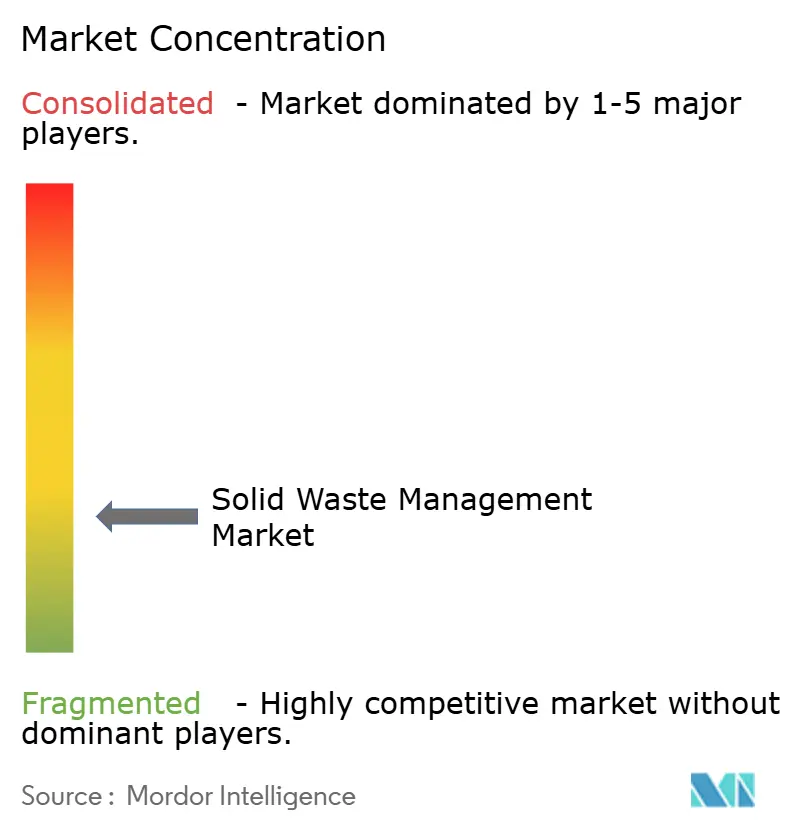
El mercado global de gestión de residuos sólidos presenta una baja concentración. WM y Republic Services son operadores líderes en Norteamérica, mientras que Veolia y REMONDIS tienen una amplia presencia en Europa, y Cleanaway es un actor destacado en Australia. Sus ventajas competitivas incluyen un amplio acceso a vertederos, infraestructura de reciclaje y recuperación de energía, así como contratos municipales e industriales a largo plazo. El crecimiento del EBITDA de reciclaje de WM, superior al 22 % en 2025, a pesar de la bajada de los precios del material reciclado, demuestra el valor de la automatización a gran escala. Republic Services está ampliando sus centros de procesamiento de polímeros para fortalecer su participación en las cadenas de valor de los plásticos reciclados.
Las adquisiciones estratégicas están transformando el panorama competitivo antes de que entren en vigor las nuevas normativas sobre residuos. En abril de 2026, GFL Environmental completó la adquisición de SECURE Waste Infrastructure por 6.4 millones de dólares canadienses (4.6 millones de dólares estadounidenses), ampliando así su red de tratamiento y procesamiento en el oeste de Canadá. Veolia, por su parte, completó la adquisición de Clean Earth por 3 millones de dólares estadounidenses, duplicando su capacidad de tratamiento de residuos peligrosos en Estados Unidos. Estas transacciones ponen de manifiesto la creciente importancia de la gestión de residuos especializados y la expansión de las redes regionales. Se prevé que la formalización de la gestión de residuos médicos en Asia y Latinoamérica genere nuevas oportunidades de crecimiento para los operadores ya establecidos.
Las tecnologías digitales están mejorando la optimización de rutas, el monitoreo operativo y la presentación de informes de cumplimiento, al tiempo que ayudan a los operadores a identificar deficiencias en el servicio, contaminación e ineficiencias en la recolección. Sin embargo, los clientes municipales e industriales siguen prefiriendo a los proveedores con capacidades operativas comprobadas y certificaciones ambientales como la ISO 14001. La conversión de residuos en energía, la automatización del reciclaje, el gas natural renovable y las instalaciones de tratamiento especializado permiten a las empresas líderes recuperar mayor valor de los residuos recolectados y mejorar la eficiencia operativa.
Los proveedores regionales y especializados siguen siendo competitivos en la recogida local y los servicios especializados, pero la infraestructura a gran escala, las aprobaciones regulatorias y los requisitos financieros crean importantes barreras de entrada. En consecuencia, las empresas más pequeñas suelen depender de operadores más grandes para la eliminación de residuos o para instalaciones de tratamiento avanzado y reciclaje. Los contratos a largo plazo y las relaciones consolidadas con los clientes fortalecen aún más la posición de las empresas ya establecidas, lo que favorece la consolidación continua a medida que amplían su cobertura geográfica y sus capacidades especializadas en gestión de residuos, al tiempo que mejoran su resiliencia ante las fluctuaciones de los precios de los materiales y las normativas medioambientales.
Líderes de la industria de gestión de residuos sólidos
gestión de residuos, inc.
servicios de la república, inc.
Veolia Medio Ambiente S.A.
Conexiones de residuos, Inc.
Renewi plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: GFL Environmental ha completado la adquisición de SECURE Waste Infrastructure Corp. por 6.4 millones de dólares canadienses (4.6 millones de dólares estadounidenses), ampliando así su red de recolección, tratamiento y procesamiento de residuos en el oeste de Canadá. Esta adquisición ha ampliado la cartera de infraestructura de residuos industriales y energía de GFL, ha aumentado la densidad de rutas y ha integrado verticalmente la recolección de residuos con los activos de tratamiento y eliminación en todo el oeste de Canadá.
- Junio de 2026: Veolia ha completado la adquisición de Clean Earth por 3 millones de dólares, duplicando así su capacidad de tratamiento de residuos peligrosos en Estados Unidos. Esta transacción ha fortalecido significativamente la posición de Veolia en el mercado norteamericano de residuos peligrosos y ha mejorado su capacidad para atender a clientes de los sectores industrial, sanitario y de remediación ambiental a través de una red de tratamiento ampliada a nivel nacional.
- Enero de 2026: WM ha informado de la finalización de 7 plantas de gas natural renovable (GNR) y 9 proyectos de automatización del reciclaje en 2025, con proyectos adicionales previstos para 2026. Se espera que estas inversiones respalden la estrategia de WM para aumentar la producción de energía renovable, mejorar la eficiencia de la recuperación de materiales mediante la automatización y generar ingresos con mayor margen a partir de infraestructuras centradas en la sostenibilidad.
- Noviembre de 2025: Paprec Group obtuvo una concesión de servicio público por valor de 1.3 millones de euros (1.5 millones de dólares) para construir y operar una planta de valorización energética de residuos en Seine-et-Marne, Francia, durante 26 años. Se espera que esta concesión a largo plazo genere ingresos estables y recurrentes, a la vez que refuerza la expansión de Paprec en la recuperación de energía, apoya los objetivos de Francia en materia de reducción de residuos en vertederos y economía circular, e impulsa el crecimiento de Paprec.
Alcance del informe del mercado global de gestión de residuos sólidos
El mercado de gestión de residuos sólidos se segmenta por tipo de servicio (recogida, transporte y logística, entre otros), por tipo de residuo (residuos sólidos municipales, residuos industriales, entre otros), por origen (residencial, comercial, industrial e institucional) y por región geográfica (Norteamérica, Sudamérica, Europa, Asia Pacífico y Oriente Medio y África). Las previsiones del mercado se presentan en dólares estadounidenses (USD).
| Servicios de cobranza |
| Transporte y logística |
| Reciclaje y recuperación de materiales |
| Tratamiento y Eliminación |
| Energia de los residuos |
| Otros |
| Residuos sólidos urbanos |
| Residuos industriales |
| Residuos peligrosos |
| Residuos de construcción y demolición |
| Residuos agrícolas |
| Desechos médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste asiático (Indonesia, Vietnam, Tailandia, Malasia, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Servicios de cobranza | |
| Transporte y logística | ||
| Reciclaje y recuperación de materiales | ||
| Tratamiento y Eliminación | ||
| Energia de los residuos | ||
| Otros | ||
| Por Tipo de Residuos | Residuos sólidos urbanos | |
| Residuos industriales | ||
| Residuos peligrosos | ||
| Residuos de construcción y demolición | ||
| Residuos agrícolas | ||
| Desechos médicos | ||
| Otros | ||
| Por fuente | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste asiático (Indonesia, Vietnam, Tailandia, Malasia, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de gestión de residuos sólidos para el año 2031?
Se prevé que el mercado de gestión de residuos sólidos alcance los 1.9 billones de dólares estadounidenses en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.13 % a partir de 2026. Esta previsión refleja el aumento del volumen de residuos y la continua inversión en la capacidad formal de recogida, recuperación y tratamiento.
¿Qué tipo de servicio está creciendo más rápidamente en la gestión de residuos sólidos?
La valorización energética de residuos es el tipo de servicio de mayor crecimiento, con una tasa de crecimiento anual compuesta prevista del 11.30 % hasta 2031. Las políticas de desvío de residuos de vertederos y la necesidad de capacidad de tratamiento a largo plazo impulsan su crecimiento.
¿Qué tipo de residuo genera la mayor parte de los ingresos?
Los residuos sólidos urbanos representaron el 49.60 % de los ingresos en 2025, lo que los convierte en el tipo de residuo más importante. Los residuos domésticos y comerciales urbanos constituyen la base de los servicios de recolección, recuperación y eliminación.
¿Por qué los residuos médicos se están generando más rápidamente que otros tipos de residuos?
Se prevé que los residuos médicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.45%, a medida que más países implementen la recolección y el tratamiento formal de residuos biomédicos. Los requisitos regulados de manejo y tratamiento impulsan la demanda de servicios especializados.
¿Qué región lidera los ingresos mundiales por gestión de residuos sólidos?
La región de Asia-Pacífico representó el 42 % de los ingresos mundiales en 2025 y es el segmento regional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.4 %. La urbanización y las deficiencias en la infraestructura formal impulsan la demanda en varias de las principales economías.
¿Cuáles son los principales obstáculos para la expansión de los servicios formales de gestión de residuos?
La escasa separación de materiales en origen y la recolección informal pueden reducir la calidad de los mismos y limitar los ingresos disponibles para los operadores formales. La disponibilidad de terrenos, los permisos locales y la aceptación pública también pueden ralentizar los nuevos proyectos de infraestructura.


