

Tamaño y participación del mercado de análogos de la somatostatina
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.53 mil millones |
| Tamaño del mercado (2031) | USD 10.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.00% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análogos de la somatostatina por Mordor Intelligence
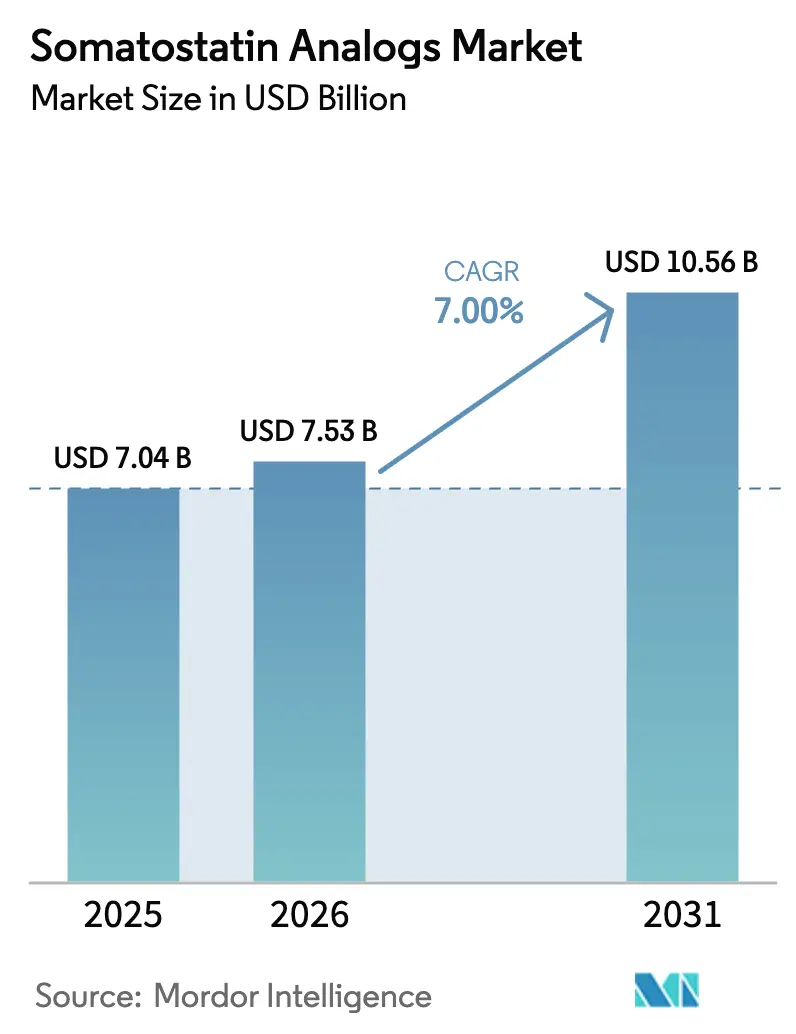
El tamaño del mercado de análogos de la somatostatina en 2026 se estima en 7.53 millones de dólares, creciendo desde los 7.04 millones de dólares de 2025, con proyecciones para 2031 de 10.56 millones de dólares, con un crecimiento del 7.00 % CAGR entre 2026 y 2031. La creciente prevalencia de tumores neuroendocrinos (TNE), el creciente número de diagnósticos de acromegalia y la rápida innovación en plataformas de administración de fármacos mantienen estable la curva de crecimiento. Las aprobaciones de formulaciones orales, la integración de teranósticos radiomarcados y la I+D selectiva de subtipos de SSTR eliminan conjuntamente las brechas de tratamiento de larga data. Los sistemas de reembolso consolidados en Norteamérica contrastan con la ampliación de los programas de acceso para pacientes en Asia Pacífico, lo que genera un impulso específico para la región en el mercado de análogos de la somatostatina. Las tecnologías de depósito, los canales de farmacia digitales y las ampliaciones de capacidad en la fabricación de principios activos farmacéuticos (API) peptídicos redefinen la dinámica competitiva, a la vez que protegen el crecimiento de la presión de los precios de los genéricos. En general, el mercado de análogos de la somatostatina mantiene una trayectoria de un solo dígito medio que se alinea con el cambio más amplio hacia la endocrinología de precisión.
Conclusiones clave del informe
- Por tipo de fármaco, el octreótido lideró con el 46.52% de la cuota de mercado de análogos de la somatostatina en 2025, mientras que se prevé que el pasireotido se expanda a una CAGR del 9.80% hasta 2031.
- Por formulación, los productos de depósito de acción prolongada capturaron el 54.28 % de participación en los ingresos en 2025; la categoría “Otros” (oral, transdérmico, implantable) avanza a una CAGR del 8.95 % hasta 2031.
- Por vía de administración, las inyecciones intramusculares representaron el 58.40% del tamaño del mercado de análogos de la somatostatina en 2025; las vías orales proyectan una CAGR del 9.97% entre 2026 y 2031.
- Por aplicación, los NET gastroenteropancreáticos representaron una participación del 58.05 % del tamaño del mercado de análogos de la somatostatina en 2025, mientras que las aplicaciones para la enfermedad de Cushing crecen a una CAGR del 10.24 %.
- Por canal de distribución, las farmacias hospitalarias dominaron con una participación del 60.52% en 2025; las farmacias en línea registran la CAGR más fuerte con un 11.11% hasta 2031.
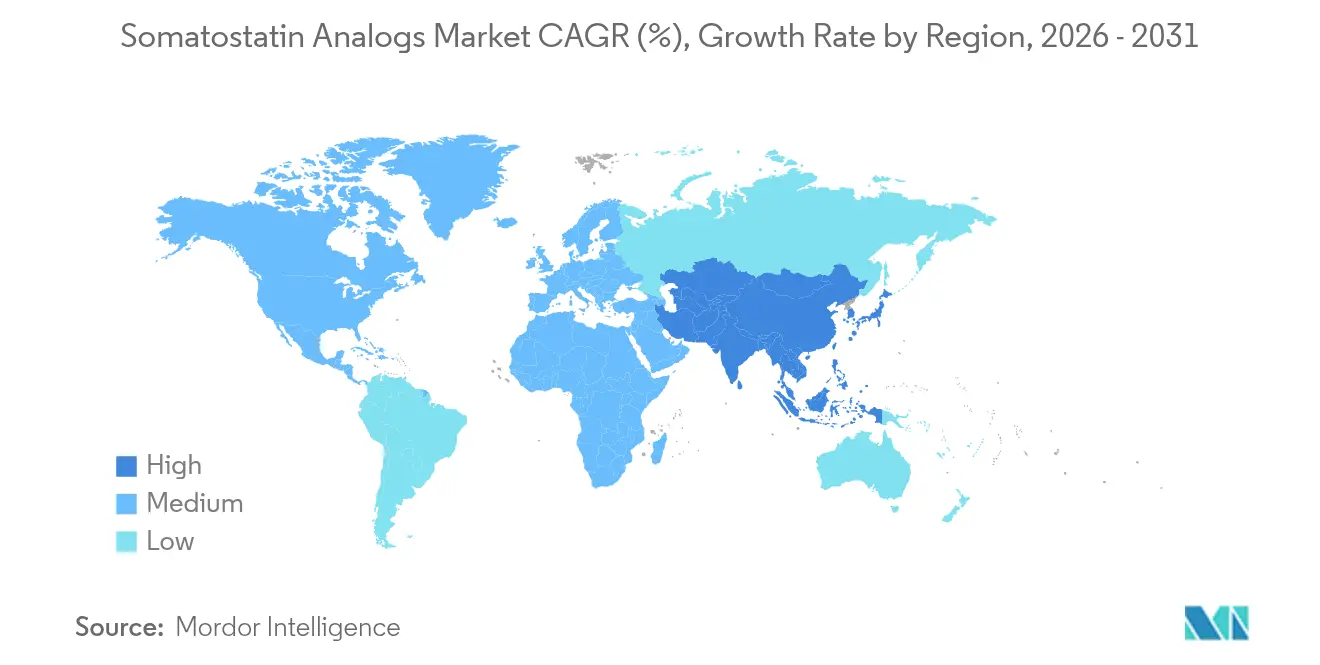
- Por geografía, América del Norte controló el 38.28% del mercado de análogos de somatostatina en 2025, mientras que Asia Pacífico registra la CAGR regional más rápida con un 9.59% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de análogos de somatostatina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta prevalencia de acromegalia y NET | + 1.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de formulaciones de depósito de acción prolongada | + 1.2% | América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Ampliación de las indicaciones de la etiqueta (síndrome de Cushing) | + 0.9% | EE. UU., UE, Global | Mediano plazo (2-4 años) |
| Aumento de la demanda de teranósticos SSA radiomarcados | + 0.7% | América del Norte, UE, APAC | Largo plazo (≥ 4 años) |
| La aprobación del octreotida oral amplía el acceso | + 0.6% | EE. UU., UE, Global | Corto plazo (≤ 2 años) |
| Momento de canalización selectivo del subtipo SSTR | + 0.5% | EE. UU., UE, Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta prevalencia de acromegalia y NET
Los NET representaron el 58.79 % de la cuota de aplicación en 2024, y los diagnósticos mejorados siguen descubriendo casos previamente ocultos, especialmente en los sistemas de salud modernizados de Asia Pacífico. [1] Hongzhang Yang, “La expresión del receptor de somatostatina 2 (SSTR2) se asocia con un mejor resultado clínico y pronóstico en tumores neuroendocrinos rectales”, Scientific Reports, nature.com La aprobación de Lutathera por la FDA para pacientes pediátricos en abril de 2024 amplía la elegibilidad del tratamiento y aumenta el grupo de pacientes. La expresión robusta de SSTR2, observada en el 66.9 % de las biopsias de NET rectales, se correlaciona con una supervivencia a cinco años del 98.5 %, lo que respalda una fuerte demanda clínica. En conjunto, la ampliación del cribado, la detección temprana y las indicaciones pediátricas crean una base creciente para el mercado de análogos de somatostatina. Las tasas de diagnóstico estables se traducen en duraciones de tratamiento más largas, lo que mantiene la visibilidad de los ingresos más allá del período de pronóstico.
Adopción de formulaciones de depósito de acción prolongada
Los depósitos de acción prolongada ya alcanzan el 55.12% de la cuota de mercado, y la opinión positiva del CHMP para CAM2029 demuestra la confianza de los reguladores en los geles y microesferas de nueva generación. La autoadministración subcutánea reduce las visitas al consultorio y fomenta la adherencia, un beneficio que resuena en regiones con capacidad clínica limitada. La fabricación de depósitos se basa en conocimientos especializados sobre microesferas, lo que ofrece a los innovadores precios justificables a pesar de los próximos lanzamientos del genérico LAR de octreotida. En los mercados emergentes, la reducción de las visitas a los consultorios se traduce en ahorros de costes mensurables, lo que acelera la adopción de los depósitos incluso más que en los países desarrollados. A medida que los pagadores reducen los formularios, las mejoras demostradas en el cumplimiento refuerzan la justificación económica, manteniendo las soluciones de depósito como un elemento central en el mercado de análogos de la somatostatina.
Expansión de las indicaciones de la etiqueta (síndrome de Cushing)
La enfermedad de Cushing presenta la tasa de crecimiento anual compuesta (TCAC) de indicación más rápida, del 10.67 %, impulsada por la eficacia demostrada de la pasireotida y la inminente llegada de la paltusotina oral. La aprobación por la FDA de la solicitud de comercialización de paltusotina en diciembre de 2024 posiciona a este comprimido selectivo para SSTR2 como una alternativa de administración única diaria que complementa el control bioquímico, evitando las inyecciones de depósito. Si bien el riesgo de hiperglucemia de la pasireotida sigue siendo una limitación, los endocrinólogos suelen priorizar la supresión de la enfermedad, especialmente en tumores con ACTH graves. La diversificación de ingresos en el tratamiento de Cushing reduce la dependencia excesiva de las líneas para la acromegalia y los tumores neuroendocrinos (TNE), lo que abre un nuevo margen de mejora en los precios en grupos de pacientes pequeños pero de alto valor. En conjunto, la expansión de la indicación sustenta un sólido pilar de crecimiento para el mercado de análogos de la somatostatina.
Aumento de la demanda de teranósticos SSA radiomarcados
La teranóstica combina la imagenología y la terapia, lo que permite a los médicos seleccionar únicamente tumores SSTR-positivos para el tratamiento con radioligandos. Los datos de NETTER-2 revelaron una reducción del 72 % en el riesgo de mortalidad en comparación con la atención estándar, lo que refuerza la disposición de los pagadores a reembolsar radiofármacos de alto costo. La reclasificación de radiofármacos como medicamentos por parte de los CMS en 2025 mejora el reembolso, acelerando su adopción en EE. UU. La complejidad de la producción requiere instalaciones de celdas calientes y una logística rigurosa, lo que crea barreras naturales para los competidores que los siguen rápidamente. A medida que aumenta el uso pediátrico, se expanden los volúmenes totales direccionables de productos radiomarcados, lo que fortalece el segmento premium dentro del mercado de análogos de la somatostatina.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de la terapia y obstáculos para el reembolso | -1.1% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Interrupción del tratamiento debido a eventos adversos (hiperglucemia) | -0.8% | Global, centrado en pasireotida | Corto plazo (≤ 2 años) |
| Competencia entre antagonistas de GH y combinaciones de PRRT | -0.6% | América del Norte, UE | Mediano plazo (2-4 años) |
| Capacidad limitada de fabricación global de péptidos-API | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de la terapia y obstáculos para el reembolso
Los tratamientos con radiofármacos suelen superar los 300,000 USD, lo que limita su adopción en mercados sensibles a los costes, incluso cuando la eficacia es superior. Los análisis económicos muestran que el octreotida LAR se mantiene 37,323 USD más barato que la lanreotida durante cinco años, lo que influye en la preferencia de los pagadores. El octreotida genérico de Teva entró en EE. UU. en octubre de 2024, lo que ejerció presión sobre los precios, pero redujo los márgenes brutos de las marcas originales. Las aseguradoras de los mercados emergentes suelen limitar el gasto en medicamentos especializados, lo que obliga a los pacientes a recurrir a programas de beneficencia limitados. En conjunto, los altos precios moderan el crecimiento del volumen en el mercado de análogos de la somatostatina.
Discontinuación por eventos adversos (hiperglucemia)
Pasireotida eleva la HbA1c y puede provocar cambios en la terapia a menos que se introduzca un control proactivo de la glucosa. [2] Kaibin Niu, “Eventos adversos en diferentes vías de administración de semaglutida: un estudio de farmacovigilancia basado en el sistema de notificación de eventos adversos de la FDA”, Frontiers in Pharmacology, frontiersin.org La coadministración de análogos de GLP-1 mitiga el riesgo pero aumenta la complejidad y el costo del régimen. La hiperglucemia es especialmente problemática en la enfermedad de Cushing, donde ya existe una desregulación basal de la glucosa. Las elevadas tasas de interrupción acortan la duración del tratamiento y comprimen los ingresos de por vida. En consecuencia, la tolerabilidad sigue siendo un factor limitante en el mercado de análogos de somatostatina hasta que maduren las terapias selectivas de subtipo.
Análisis de segmento
Por tipo de fármaco: El predominio de la octreotida se enfrenta a un desafío de precisión
La octreótida mantuvo una participación del 46.52 % en el mercado de análogos de la somatostatina en 2025 gracias a su amplia familiaridad con los médicos y a las aprobaciones para múltiples indicaciones. Sin embargo, la pasireotida aumentará a una tasa de crecimiento anual compuesta (TCAC) del 9.80 % para 2031 gracias a la eficacia en la enfermedad de Cushing y la receptividad de los endocrinólogos que buscan enfoques específicos. La lanreotida se mantiene estable en el uso de NET gastroenteropancreáticos, mientras que análogos de nicho como la vapreotida persisten en entornos especializados. El panorama competitivo evoluciona a medida que la paltusotina de Crinetics se acerca a su aprobación, prometiendo ser la primera opción oral que podría erosionar la fidelidad a los medicamentos de depósito. Los agentes en desarrollo que se centran en los subtipos de SSTR pronostican una mayor segmentación de la industria de análogos de la somatostatina, lo que podría desplazar a las moléculas de amplio espectro a largo plazo.
Los actores de segunda línea se diferencian por la innovación en la administración, más que por la farmacodinámica. La octreotida oral, las moléculas pequeñas selectivas de subtipo y los geles de depósito muestran un claro posicionamiento frente a las inyecciones de depósito más antiguas. Los nuevos participantes aprovechan las carencias, como la dosificación pediátrica o los subtipos tumorales raros, convirtiendo el mercado, antes homogéneo, de los análogos de la somatostatina en un mercado competitivo multisegmentado. Si bien las directrices consolidadas de la octreotida garantizan ingresos a corto plazo, la pérdida de participación parece inevitable a medida que los financiadores adoptan formulaciones clínicamente equivalentes, pero más convenientes.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formulación: la tecnología de depósito impulsa la innovación
Los depósitos de acción prolongada representan el 54.28 % de los ingresos, lo que refleja décadas de avances en la administración gradual y beneficios en el cumplimiento del paciente. La fabricación de microesferas y las tecnologías de gel inyectable refuerzan el poder de fijación de precios al aumentar las barreras de entrada para los fabricantes de genéricos. Mientras tanto, las formulaciones "Otros" (orales, transdérmicas e implantables) avanzan a una tasa de crecimiento anual compuesta (TCAC) del 8.95 %, impulsadas por la comodidad de la autoadministración. Las inyecciones de liberación inmediata disminuyen en términos relativos a medida que el manejo de enfermedades crónicas se traslada fuera de las instalaciones clínicas. El diseño autoinyectable de CAM2029 reduce aún más los plazos de seguimiento, lo que promete ahorros para los pagadores y una mayor preferencia de los pacientes. En consecuencia, la innovación en formulaciones sigue siendo fundamental para mantener el valor en el mercado de análogos de la somatostatina.
A medida que más candidatos orales completan su desarrollo, las cápsulas diarias podrían interrumpir las fuentes de ingresos centradas en el depósito. Sin embargo, las cadenas de suministro de depósito siguen siendo indispensables para los pacientes resistentes a la variabilidad de la absorción oral. Las empresas que equilibran ambas modalidades pueden cubrir los riesgos de canibalización, fortaleciendo así su posición en el panorama general de la industria de análogos de la somatostatina.
Por vía de administración: la revolución oral transforma el acceso
Las inyecciones intramusculares aún representan el 58.40 % del mercado de análogos de la somatostatina, ya que las directrices históricas exigen el uso de dosis de depósito para una farmacocinética consistente. La administración oral se acelera a una tasa de crecimiento anual compuesta (TCAC) del 9.97 % a medida que las tecnologías de mejora de la permeabilidad convierten más péptidos en cápsulas. Las vías subcutáneas cubren un nicho para los geles semanales autoadministrados, mientras que las opciones intranasales siguen siendo una prueba de concepto. El exitoso lanzamiento de Mycapssa ilustra cómo la administración oral reduce la dependencia del centro de infusión, reduce los costos de viaje y mejora la calidad de vida. La integración de la teleendocrinología refuerza la adopción de la administración oral en entornos rurales, impulsando el cumplimiento. Con el tiempo, la difusión de las vías orales en los mercados emergentes podría reorganizar la composición de ingresos regionales dentro del mercado de análogos de la somatostatina.
Por aplicación: el liderazgo de NET se enfrenta a la disrupción de Cushing
Los TNE gastroenteropancreáticos generaron el 58.05 % de las ventas en 2025, gracias a la alta expresión de SSTR y al beneficio demostrado en la supervivencia en ensayos como NETTER-2. La enfermedad de Cushing, aunque de menor magnitud en términos absolutos, avanza a la tasa de crecimiento anual compuesta (TCAC) más alta, del 10.24 %, lo que redefine el enfoque estratégico. El crecimiento de la acromegalia se mantiene estable gracias al diagnóstico precoz y a las directrices de cribado de la sociedad endocrina. El control de los síntomas del síndrome carcinoide sigue siendo un nicho, pero clínicamente crítico.
La llegada de las indicaciones pediátricas para NET amplía la base de NET, mientras que la pasireotida y la paltusotina impulsan el síndrome de Cushing. Esta combinación en evolución diversifica las fuentes de ingresos en el mercado de análogos de la somatostatina y reduce la dependencia de las indicaciones históricamente dominantes.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la transformación digital se acelera
Las farmacias hospitalarias aún mueven el 60.52 % del volumen de productos, ya que las inyecciones de depósito exigen un manejo en cadena de frío y personal capacitado (ashp.org). Sin embargo, las farmacias en línea registran una tasa de crecimiento anual compuesta (TCAC) del 11.11 %, a medida que los depósitos de medicamentos orales y autoinyectables migran a plataformas de venta directa al paciente. Las farmacias especializadas actúan como centros de adherencia al tratamiento, combinando la asesoría virtual con la dispensación.
La escasez de medicamentos, como la del acetato de lanreotida en 2025, pone de manifiesto las vulnerabilidades de los canales tradicionales, lo que impulsa a los fabricantes a diversificar la distribución. Las plataformas digitales integran recordatorios de resurtido, seguimiento de la glucemia y consultas de telesalud, lo que refuerza la fidelización. A medida que los contratos con los pagadores adoptan la gestión de pedidos por correo, los canales en línea deberían influir en el futuro del mercado de análogos de la somatostatina.
Análisis geográfico
Norteamérica controlaba el 38.28 % del mercado de análogos de la somatostatina en 2025, gracias a una cobertura de seguro integral, la adopción temprana de octreotida oral y el uso generalizado de teranósticos. Las aprobaciones de la FDA se incorporan rápidamente a la práctica clínica, gracias a los portales electrónicos de autorización previa que acortan el tiempo hasta la terapia. Las sólidas cadenas de suministro, ahora impulsadas por la expansión de la plataforma de péptidos de CordenPharma por USD 975 millones, minimizan el riesgo de pedidos pendientes y mantienen altos niveles de servicio.
Asia Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.59 %, hasta 2031, gracias a la adopción de pruebas de imagen y endocrinología avanzadas por parte de los hospitales. China acelera el diagnóstico de NET mediante programas gubernamentales de detección del cáncer, mientras que el envejecimiento de la población japonesa aumenta la prevalencia de la acromegalia. India aprovecha la fabricación nacional para ofrecer genéricos rentables, mejorando la asequibilidad y ampliando el acceso. Los ministerios de salud regionales reembolsan cada vez más las terapias con radioligandos, lo que impulsa un rápido crecimiento del volumen en el mercado de análogos de la somatostatina.
Europa mantiene una expansión equilibrada, respaldada por las aprobaciones centralizadas de la EMA y los marcos nacionales de reembolso de larga data. Alemania, Francia y el Reino Unido lideran la adopción de innovaciones de depósito, mientras que el sur de Europa se beneficia de los fondos de cohesión de la UE destinados a la infraestructura de atención oncológica. Las plantas de depósito en Suiza y Francia garantizan la resiliencia del suministro. Las limitaciones presupuestarias incentivan las revisiones farmacoeconómicas, pero los beneficios demostrados de supervivencia de los análogos radiomarcados garantizan la financiación. En conjunto, la diversificación geográfica protege el mercado global de análogos de la somatostatina de la sobreexposición al riesgo de una sola región.
Panorama competitivo
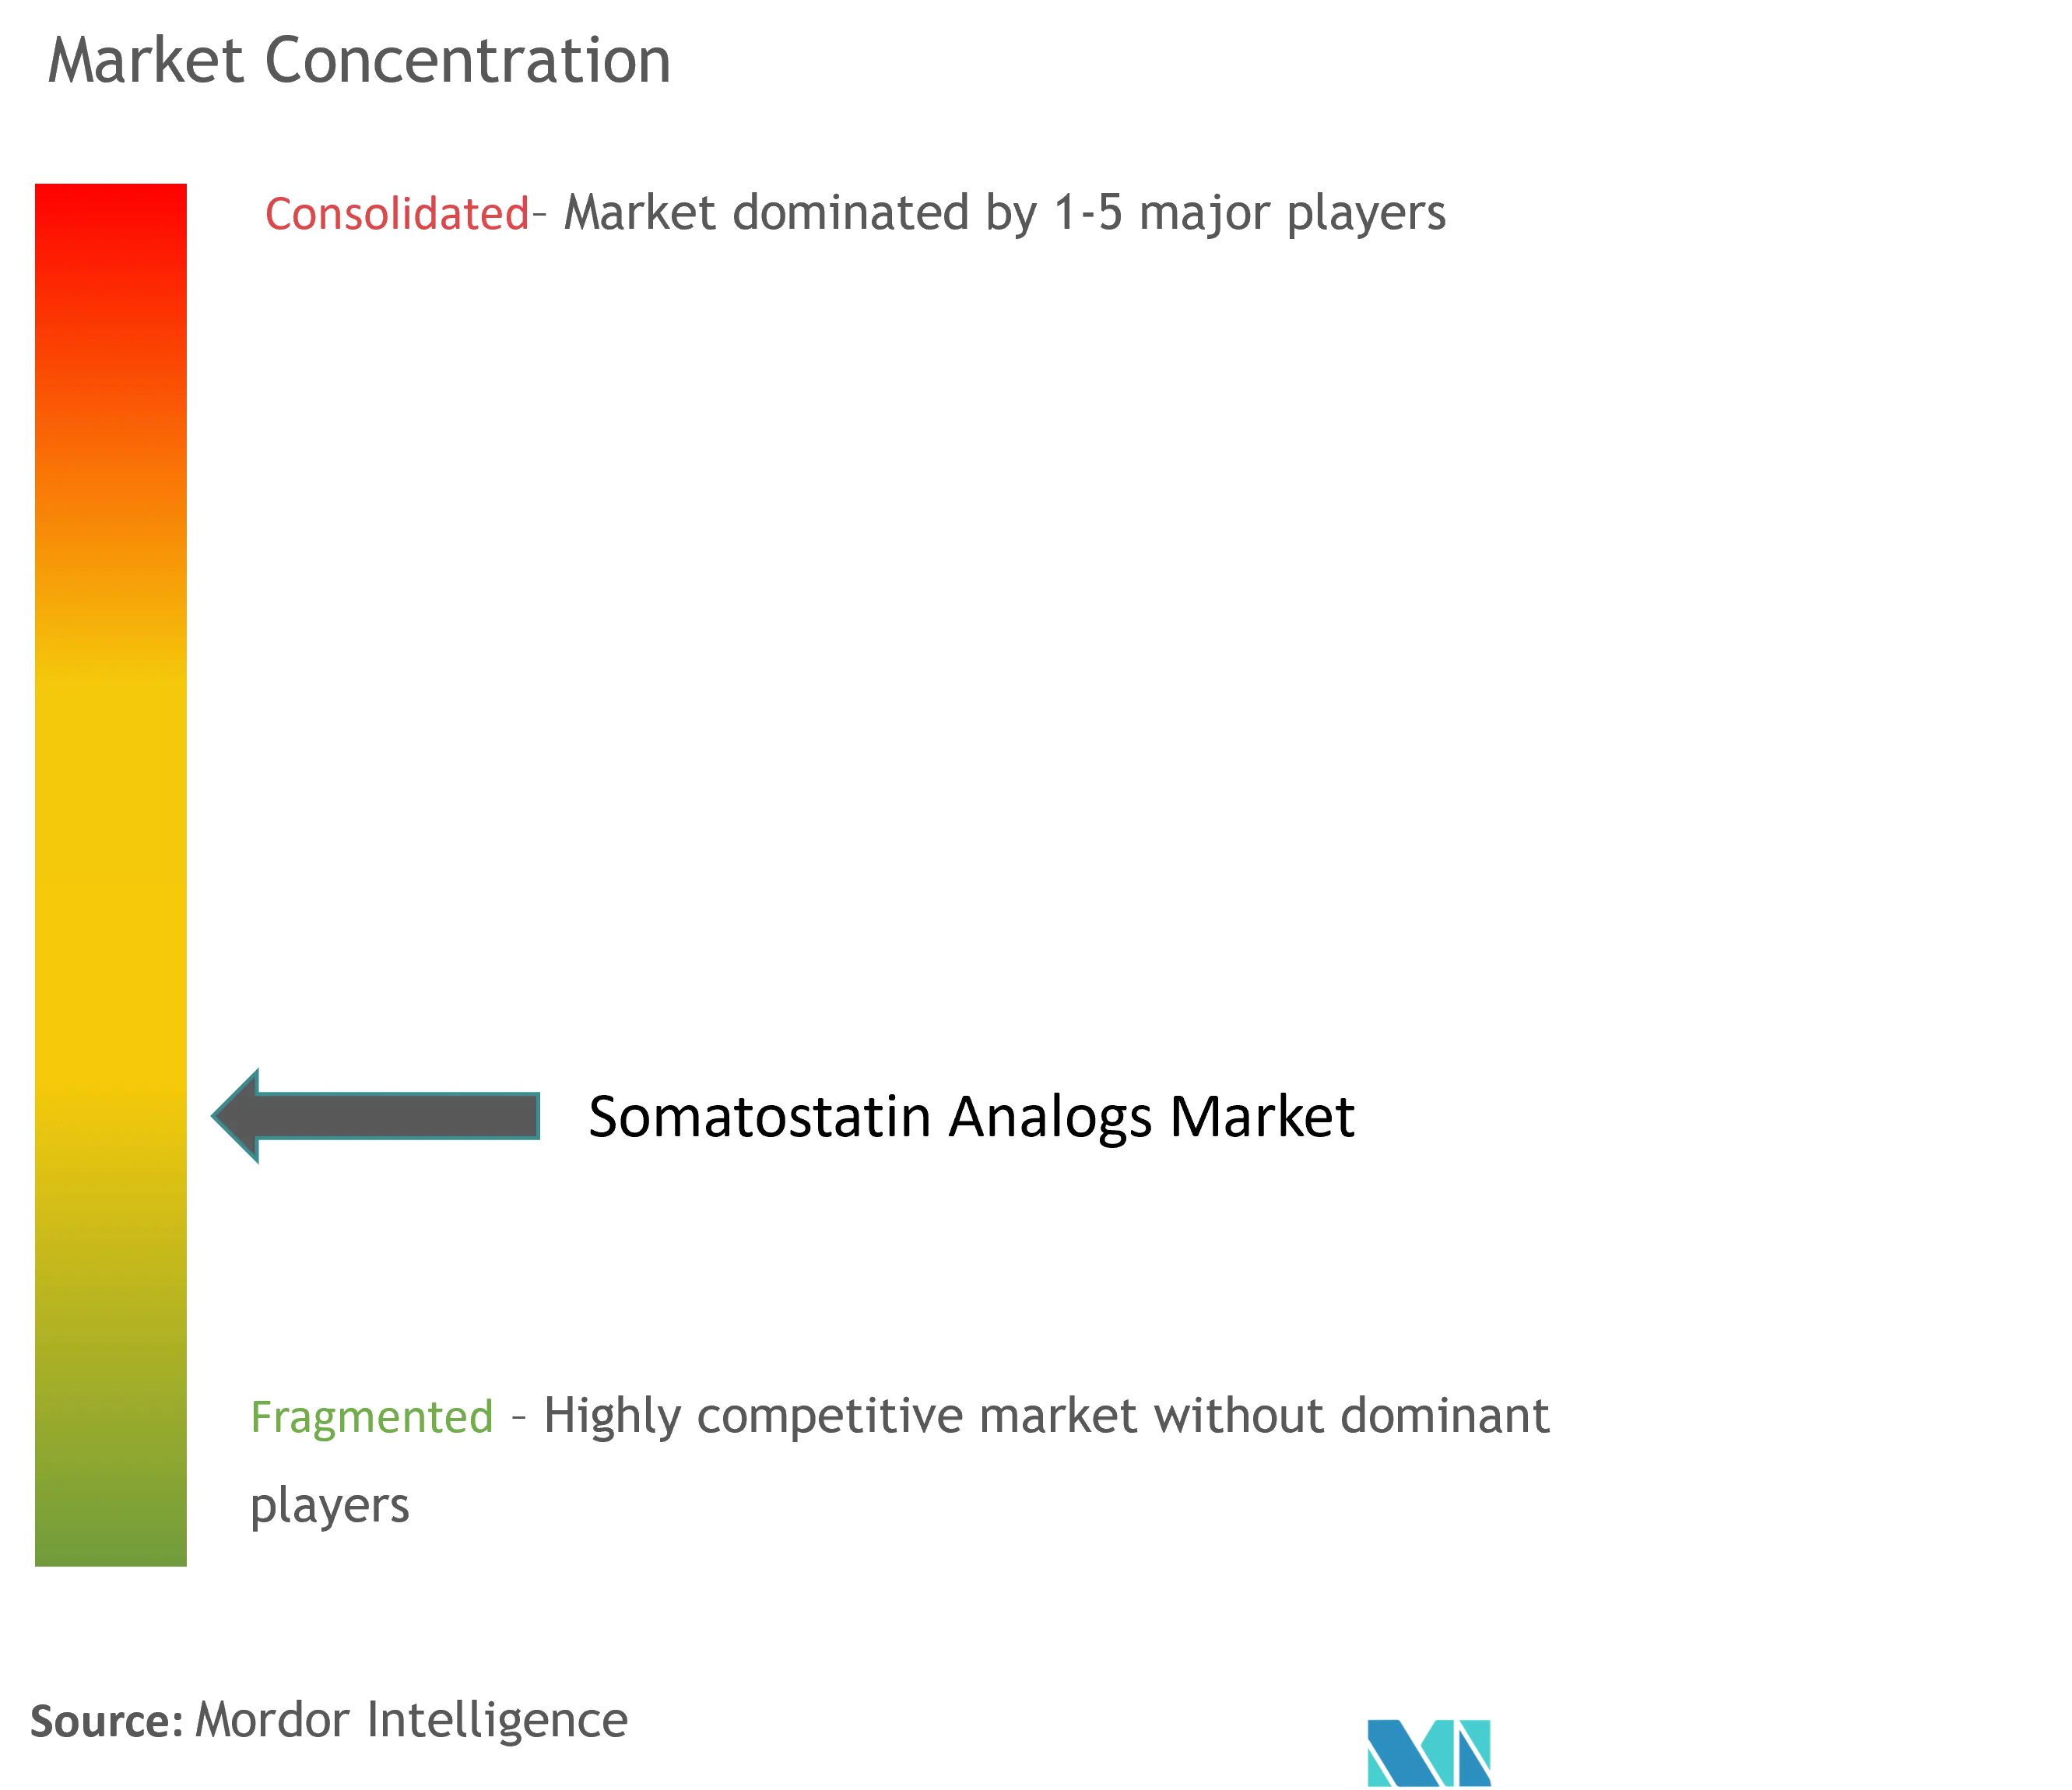
El mercado de análogos de la somatostatina muestra una consolidación moderada, con las principales empresas con una participación combinada del 68% en 2024. Novartis aprovecha sus franquicias Sandostatin y Lutathera, combinando péptidos inyectables con radioligandos para crear sinergias en el ciclo de vida. El medicamento de depósito Somatuline de Ipsen se fortalece gracias al uso crónico de NET, así como a la expansión de su marca en acromegalia pediátrica. La entrada del genérico octreótido LAR de Teva a finales de 2024 sienta un precedente para las oleadas de biosimilares previstas para finales de la década, lo que presionará a la baja los precios base, pero ampliará la población total tratada.
Los nuevos participantes se centran en modalidades diferenciadas. Crinetics diseña agonistas orales de moléculas pequeñas como la paltusotina, mientras que Camurus diseña geles autoinyectables con perfiles de liberación prolongada. Ambos abordan las carencias en comodidad terapéutica que a los fabricantes tradicionales les cuesta cubrir rápidamente. Las empresas emergentes de radiofármacos invierten en alianzas para la producción de isótopos para asegurar el suministro antes de los picos de demanda previstos.
Estratégicamente, los fabricantes diversifican sus indicaciones para compensar la caída de precios. La investigación selectiva de SSTR busca reducir la interrupción del tratamiento por eventos adversos y extender los intervalos de dosificación, lo que podría aumentar los ingresos netos. Los acuerdos de copromoción con empresas de salud digital incorporan análisis de adherencia, consolidando así su posicionamiento en el mercado a largo plazo. A medida que se intensifica la diferenciación de productos, la ventaja competitiva se desplaza hacia las empresas que dominan la tecnología de administración, la agilidad de la cadena de suministro y la documentación de resultados reales en el mercado de análogos de la somatostatina.
Líderes de la industria de análogos de somatostatina
Novartis ag
Industrias Farmacéuticas Sun Ltd
Farmacia Ipsen
Teva Pharmaceuticals Ltd.
Pfizer Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Camurus recibió la opinión positiva del CHMP para la autorización de comercialización de Oczyesa (CAM2029) en la UE y se planea su lanzamiento en el segundo semestre de 2.
- Diciembre de 2024: Crinetics Pharmaceuticals anunció la aceptación por parte de la FDA de la NDA de paltusotina para la terapia de mantenimiento de la acromegalia en adultos.
- Octubre de 2024: Teva lanzó el primer Sandostatin LAR genérico de EE. UU., lo que marca un hito en la genericación de análogos de la somatostatina.
Alcance del informe del mercado global de análogos de la somatostatina
Según el alcance del informe, los análogos de la somatostatina son compuestos sintéticos que imitan las acciones de la hormona natural somatostatina. Estos análogos se unen a los receptores de somatostatina en varios tejidos y órganos, ejerciendo efectos reguladores sobre la secreción hormonal, el crecimiento celular y la neurotransmisión.
El mercado de análogos de la somatostatina está segmentado por tipo (octreótido, lanreótido, pasireotido y otros tipos), aplicación (acromegalia, tumores neuroendocrinos (NET) y otras aplicaciones) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para todos los segmentos anteriores.
| Octreotida |
| Lanreotida |
| Pasireotida |
| Otros análogos (por ejemplo, Vapreotide, Somatoprim) |
| Depósito de acción prolongada (LAR, Autogel) |
| Inyección de liberación inmediata |
| Otros (oral, transdérmico, implantable) |
| Subcutáneo |
| intramuscular |
| Oral |
| Intranasal y otros |
| Acromegalia |
| TNE gastroenteropancreáticos |
| Enfermedad de Cushing |
| Control de los síntomas del síndrome carcinoide |
| Otros usos endocrinos y oncológicos |
| Farmacias Hospitalarias |
| Farmacias minoristas y especializadas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de droga | Octreotida | |
| Lanreotida | ||
| Pasireotida | ||
| Otros análogos (por ejemplo, Vapreotide, Somatoprim) | ||
| Por Formulación | Depósito de acción prolongada (LAR, Autogel) | |
| Inyección de liberación inmediata | ||
| Otros (oral, transdérmico, implantable) | ||
| Por vía de administración | Subcutáneo | |
| intramuscular | ||
| Oral | ||
| Intranasal y otros | ||
| por Aplicación | Acromegalia | |
| TNE gastroenteropancreáticos | ||
| Enfermedad de Cushing | ||
| Control de los síntomas del síndrome carcinoide | ||
| Otros usos endocrinos y oncológicos | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas y especializadas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué está impulsando el crecimiento actual del mercado de análogos de la somatostatina?
La demanda está aumentando porque los diagnósticos de tumores neuroendocrinos y acromegalia siguen en aumento, mientras que las formulaciones orales, los teranósticos radiomarcados y los activos selectivos del subtipo SSTR eliminan brechas de tratamiento de larga data.
¿Qué tamaño tendrá el mercado de análogos de la somatostatina en 2026?
El mercado está valorado en USD 7.53 mil millones en 2026 y se prevé que alcance los USD 10.56 mil millones para 2031, lo que refleja una CAGR del 7.00 % durante 2026-2031.
¿Qué región geográfica se está expandiendo más rápido?
Asia Pacífico es la región de más rápido crecimiento, avanzando a una CAGR del 9.59 % hasta 2031 a medida que mejora la infraestructura de diagnóstico y el acceso a los reembolsos.
¿Por qué siguen siendo dominantes las formulaciones de depósito de acción prolongada?
Los depósitos brindan beneficios comprobados de adherencia y reducen las visitas a la clínica, representando una participación en los ingresos del 54.28 % en 2025, incluso cuando las opciones orales ganan impulso.
¿Qué área terapéutica ofrece el mayor potencial positivo más allá de los NET?
La enfermedad de Cushing muestra la CAGR prevista más alta (10.24%) gracias a la captación de pasireotida y al lanzamiento pendiente de paltusotina oral.


