

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
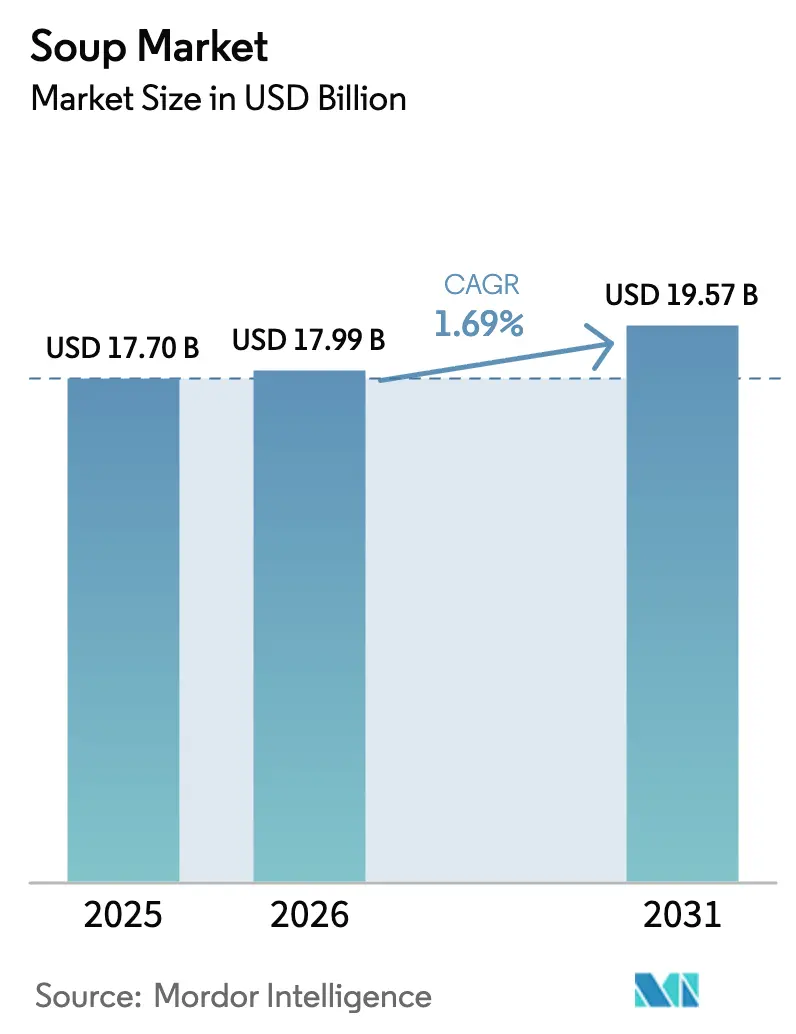
| Tamaño del mercado (2026) | USD 17.99 mil millones |
| Tamaño del mercado (2031) | USD 19.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.69% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
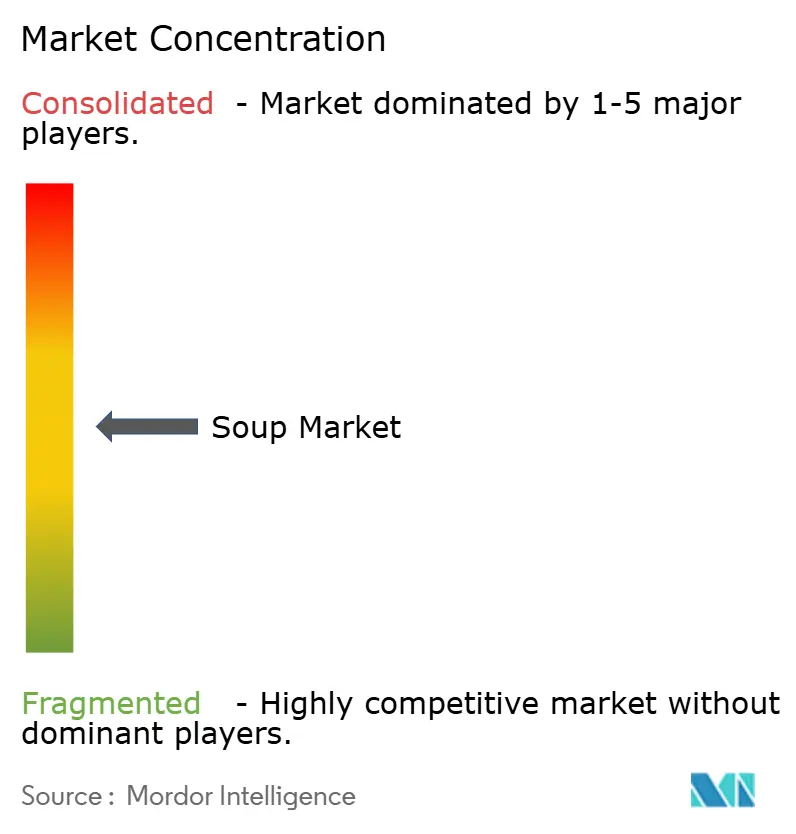
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sopas por Mordor Intelligence
El tamaño del mercado de sopas se valoró en USD 17.70 mil millones en 2025 y se estima que crecerá de USD 17.99 mil millones en 2026 a USD 19.57 mil millones para 2031, con una CAGR del 1.69% durante el período de pronóstico (2026 a 2031). Las líneas de productos no perecederos aún dominan las despensas de los hogares, pero los productos refrigerados están sumando nuevos usuarios a través de un sabor cercano a lo fresco y listas de ingredientes más cortas. El comercio minorista en línea está convirtiendo la navegación en pedidos repetidos a medida que los operadores de kits de comida y las marcas directas al consumidor facilitan la entrega. La reformulación para cumplir con la afirmación "saludable" de la FDA de EE. UU., junto con el auge de las recetas basadas en plantas, está transformando la percepción del consumidor de un producto básico de despensa de emergencia a una opción de bienestar diario. La intensidad competitiva se mantiene moderada, lo que permite a los especialistas regionales escalar a través de historias de abastecimiento local, innovaciones de etiqueta limpia e innovaciones de sabores étnicos.
Conclusiones clave del informe
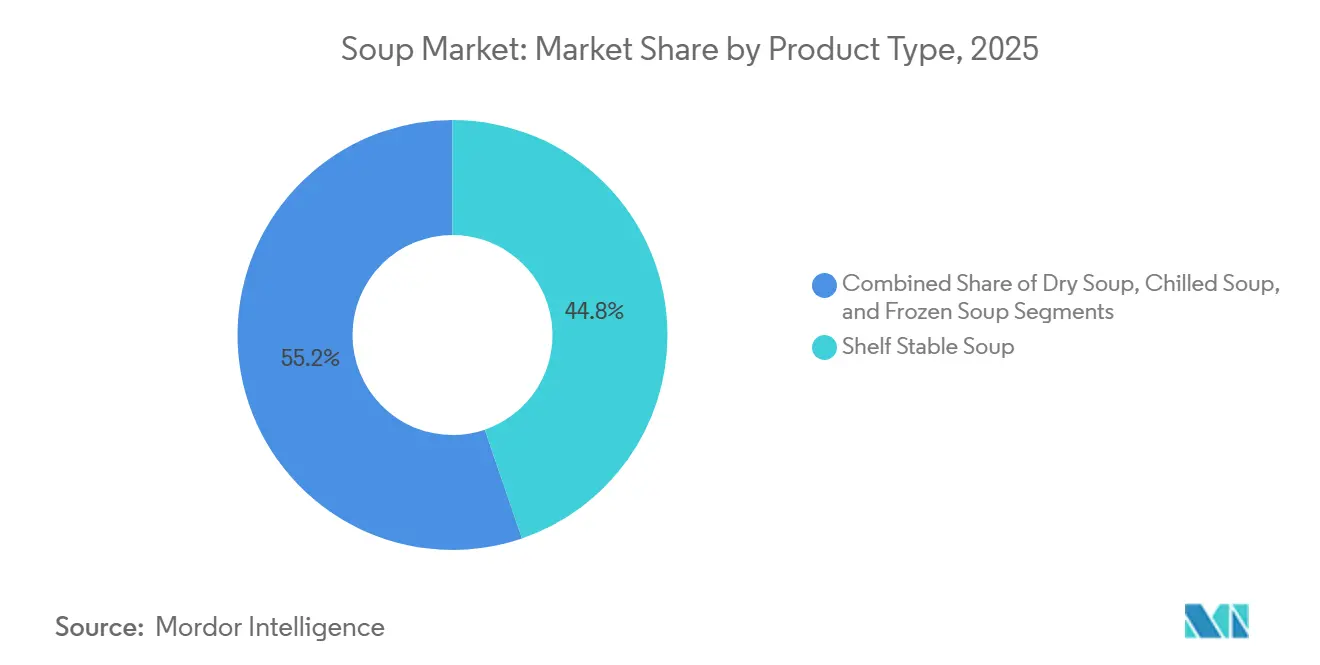
- Por tipo de producto, la sopa estable representó el 44.76% de la participación de mercado de sopas en 2025, mientras que se espera que la sopa refrigerada avance a una CAGR del 1.88% hasta 2031.
- Por categoría, las ofertas vegetarianas representaron el 53.59% del tamaño del mercado de sopas en 2025 y se proyecta que se expandirán a una CAGR del 2.06% hasta 2031.
- Por formato de envasado, las bolsas representaron el 48.51% de la cuota de mercado de sopas en 2025, mientras que se espera que las latas registren la tasa de crecimiento más rápida del 2.62% entre 2026 y 2031.
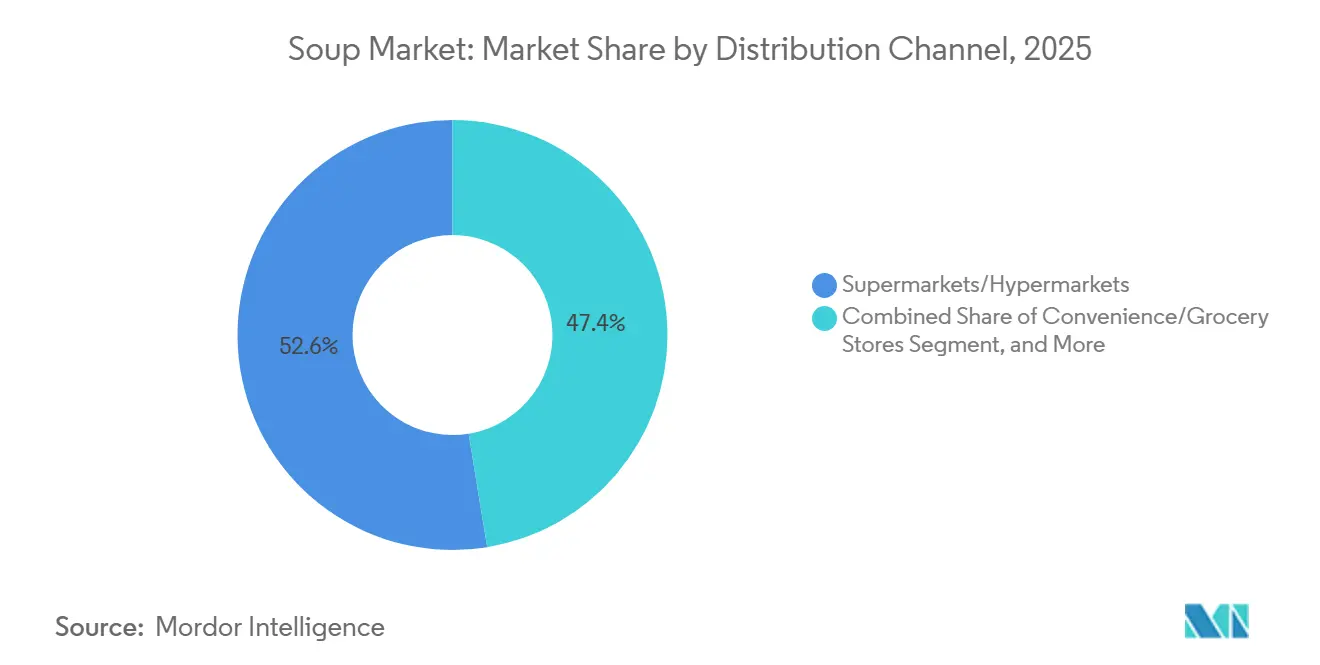
- Por canal de distribución, los supermercados e hipermercados lideraron con una participación de ingresos del 52.58 % en 2025; se proyecta que las tiendas minoristas en línea registren la CAGR más alta del 2.89 % hasta 2031.
- Por geografía, Europa representó el 36.42% del valor de 2025, mientras que la región Asia-Pacífico es la de más rápido crecimiento, con una CAGR del 3.14% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de sopas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente popularidad de las sopas veganas y de origen vegetal | + 0.4% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Innovación y variedad de productos | + 0.3% | Global, liderado por los mercados desarrollados | Largo plazo (≥ 4 años) |
| Embalaje sostenible y ecológico | + 0.2% | Europa y América del Norte principalmente, expandiéndose a Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Variaciones estacionales de la demanda | + 0.2% | Global, con efectos pronunciados en las regiones templadas | Corto plazo (≤ 2 años) |
| Influencia de las redes sociales y los influencers | + 0.1% | Global, más fuerte en mercados urbanos con alta penetración digital | Mediano plazo (2-4 años) |
| Demanda de soluciones de comidas rápidas y fáciles | + 0.3% | Global, acelerado en los centros urbanos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente popularidad de las sopas veganas y de origen vegetal
Las sopas de origen vegetal están ganando popularidad a medida que las dietas flexitarianas se extienden más allá de las áreas metropolitanas costeras hacia los pasillos de los supermercados convencionales. Según el Good Food Institute, las ventas minoristas de alimentos de origen vegetal en EE. UU. alcanzaron los 8.1 millones de dólares en 2024, con las sopas y caldos emergiendo como una subcategoría de rápido crecimiento impulsada por bases de guisantes, lentejas y garbanzos que proporcionan perfiles completos de aminoácidos sin insumos de origen animal [1] Fuente: Good Food Institute, “Plant-Based Market Research”, gfi.org . Esta tendencia refleja no solo cambios en las preferencias dietéticas, sino también pragmatismo en la cadena de suministro, ya que los cultivos de legumbres requieren menos agua y fertilizantes que la ganadería, lo que ayuda a los fabricantes a mitigar la volatilidad de las materias primas. En 2024, la guía de la FDA aclaró el etiquetado de origen vegetal, reduciendo el riesgo de litigios y permitiendo una comunicación más clara en los estantes. Los minoristas europeos están apoyando la adopción de productos veganos a través de exhibidores dedicados en las cabeceras de los pasillos durante Veganuary y otras campañas, convirtiendo las pruebas en compras repetidas. Estratégicamente, las marcas que priorizan la optimización sensorial, mejorando la profundidad del umami y la sensación en boca, están mejor posicionadas para superar a aquellas que se basan únicamente en afirmaciones sobre la salud, ya que el sabor sigue siendo la principal barrera para la aceptación generalizada.
Innovación y variedad de productos
La diversificación de sabores y la experimentación con formatos están transformando los factores de compra, con perfiles étnicos como el tom yum tailandés, el dal indio y el pozole mexicano migrando del sector de la restauración a los estantes de las tiendas. La marca Knorr de Unilever lanzó la línea "Sabores Globales" en 2025, con recetas regionales desarrolladas en colaboración con institutos culinarios de Bangkok, Bombay y Ciudad de México, dirigidas a hogares multiculturales y comensales aventureros. Esta innovación va más allá del sabor, abarcando la textura y la comodidad de preparación; las bolsas individuales para microondas y los formatos para beber en frío están ganando terreno entre quienes viajan diariamente al trabajo y los oficinistas que no tienen acceso a estufas. La línea "¡Sí, claro!" de Campbell Soup, que prioriza los vegetales visibles y la ausencia de ingredientes artificiales, registró un crecimiento de dos dígitos en 2024, lo que demuestra que la transparencia y la integridad de los ingredientes pueden generar precios premium. La dinámica subyacente es una bifurcación: los actores del mercado masivo defienden el volumen a través de paquetes económicos y precios promocionales, mientras que los participantes premium capturan márgenes mediante lanzamientos de ediciones limitadas y colaboraciones de chefs que generan revuelo en las redes sociales e impulsan las pruebas.
Embalaje sostenible y ecológico
La sostenibilidad del envasado en el mercado europeo de sopas de origen vegetal está evolucionando de una narrativa de marketing a una necesidad operativa, impulsada por las regulaciones de la UE que exigen un contenido mínimo reciclado en los plásticos en contacto con alimentos y los esquemas de responsabilidad extendida del productor que asignan los costos al final de la vida útil a los fabricantes. La aprobación por parte de la FDA en 2024 del tereftalato de polietileno reciclado posconsumo (rPET) para contacto directo con alimentos, sujeto a pruebas de migración estrictas, abrió oportunidades en la cadena de suministro para los productores de sopa que buscan reducir su uso de resina virgen. El compromiso de Bonduelle para 2025 de convertir el 75 % de sus envases de sopa a materiales reciclables o compostables para 2027 demuestra la alineación con el cumplimiento normativo y la demanda del consumidor [2] Fuente: Bonduelle, “Bonduelle Accelerates Sustainable Packaging Transition,” bonduelle.com . El desafío estratégico es mantener el rendimiento de barrera para la vida útil y la seguridad alimentaria al tiempo que se mejora la reciclabilidad, ya que los laminados multicapa son difíciles de separar en los sistemas de reciclaje municipales. Es probable que las marcas que invierten en envases monomateriales o latas de aluminio con alto contenido reciclado consigan una ubicación preferencial en los estantes de los minoristas centrados en la sostenibilidad, mientras que las que se queden atrás corren el riesgo de ser excluidas de la lista o de sufrir una reducción de sus márgenes debido a las sanciones regulatorias.
Variaciones estacionales de la demanda
La estacionalidad invernal continúa dominando los mercados templados, donde las ventas de noviembre a febrero representan entre el 40 % y el 50 % del volumen anual en Norteamérica y el norte de Europa, lo que genera riesgos de inventario y una capacidad de producción infrautilizada durante los meses más cálidos. La presentación de resultados del ejercicio fiscal 2025 de Campbell Soup destacó iniciativas para suavizar la demanda mediante gazpacho frío y caldos de hueso fríos para beber, dirigidos al consumo estival, reduciendo la dependencia de los descuentos promocionales fuera de temporada. La perspectiva estratégica radica en que los fabricantes con líneas de producción flexibles capaces de realizar cambios rápidos de formato pueden obtener márgenes incrementales al evitar la dilución causada por grandes descuentos. La volatilidad climática comprime aún más las ventanas estacionales tradicionales: los inviernos más suaves en el Medio Oeste y el Noreste de EE. UU. redujeron la demanda de calefacción y refrigeración a principios de 2025, lo que impulsó a los minoristas a liquidar inventario a precios reducidos, según el USDA ERS. Las marcas que establecen un posicionamiento durante todo el año, como las sopas con alto contenido proteico para la recuperación post-entrenamiento o como sustitutos de comidas, pueden mitigar la volatilidad estacional de las ganancias y mejorar la utilización general de los activos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La preferencia del consumidor por alternativas frescas y caseras | -0.5% | Global, más fuerte en los mercados desarrollados | Mediano plazo (2-4 años) |
| Percepciones negativas respecto a la salubridad | -0.3% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Desafíos de eficiencia de producción | -0.2% | Global, afectando especialmente a los fabricantes más pequeños | Largo plazo (≥ 4 años) |
| Interrupciones de la cadena de suministro | -0.3% | Global, con variaciones regionales en la gravedad | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La preferencia del consumidor por alternativas frescas y caseras
Durante períodos de incertidumbre económica, los consumidores prefieren cada vez más los alimentos frescos, percibiendo las comidas caseras como más saludables y económicas en comparación con las opciones procesadas. Este cambio en las preferencias de los consumidores desafía a los fabricantes de sopas a redefinir sus propuestas de valor más allá de la conveniencia. Para mantenerse competitivos, los fabricantes deben innovar mejorando la densidad nutricional y garantizando la transparencia de los ingredientes para alinearse con las expectativas del consumidor. Las investigaciones sobre el comportamiento del consumidor destacan que la familiaridad con los métodos de cocina tradicionales a menudo genera motivaciones más matizadas para la preparación de alimentos, como la nostalgia y los beneficios percibidos para la salud, que las sopas procesadas tienen dificultades para replicar. Para abordar estos desafíos, las empresas deben invertir en estrategias de marketing que enfaticen la equivalencia nutricional de sus productos con las alternativas frescas. Al mismo tiempo, deben mantener las ventajas de costo para atraer a los consumidores conscientes del presupuesto, especialmente durante las recesiones económicas. Al equilibrar estos factores, los fabricantes pueden posicionarse mejor en un mercado cada vez más inclinado hacia las preferencias de alimentos frescos.
Percepciones negativas respecto a la salubridad
La transparencia regulatoria está intensificando los desafíos para la percepción de la salud, ya que somete a escrutinio el contenido de sodio y conservantes en los productos alimenticios, lo que genera inquietudes en los consumidores sobre el bienestar a largo plazo. Los objetivos voluntarios de reducción de sodio de la FDA, dirigidos a categorías específicas de sopas con niveles de referencia y objetivos de reducción definidos, resaltan estas preocupaciones de salud, a la vez que generan importantes presiones de cumplimiento para los fabricantes. Además, la incertidumbre regulatoria en torno a los objetivos de reducción de sodio, en particular los estándares actuales de concentración de sodio "envasado" de la FDA para mezclas de sopas secas, representa un desafío para los fabricantes. La falta de parámetros de referencia estandarizados de sodio "envasado" en diversos formatos (seco, enlatado, caldo) puede generar comparaciones injustas y limitar la innovación, mientras que las discusiones en curso sobre la reclasificación de los caldos como categorías no objetivo aumentan la ambigüedad.[ 3 ]Fuente: Asociación de la Industria Alimentaria, "fmi-comments-on-phase-ii-sodium-reduction-draft-guidance", www.fmi.orgAdemás, los requisitos de etiquetado frontal, que exigen la exhibición destacada de nutrientes que se recomienda a los consumidores limitar, podrían afectar negativamente las compras impulsivas, un factor clave en la venta de sopas históricamente. Las organizaciones de salud pública enfatizan además que una parte sustancial del consumo de sodio proviene de alimentos procesados comercialmente, incluidas las sopas, lo que aumenta la demanda de objetivos de reducción de sodio más agresivos para abordar eficazmente estos problemas de salud.
Análisis de segmento
Por tipo de producto: Los formatos refrigerados capturan la prima fresca adyacente
Las sopas no perecederas representaron el 44.76 % del mercado en 2025, gracias a su larga vida útil, su eficiente distribución a temperatura ambiente y los arraigados hábitos de consumo. Sin embargo, las sopas refrigeradas son el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 1.88 % hasta 2031, a medida que los minoristas amplían sus catálogos refrigerados y los consumidores buscan cada vez más la comodidad de los productos frescos. Los formatos refrigerados ofrecen ventajas sensoriales, colores vegetales más brillantes, texturas más crujientes y sabores menos afectados por la esterilización en autoclave, lo que permite precios entre un 20 % y un 30 % superiores a los de sus equivalentes no perecederos. La gama de sopas refrigeradas de Tideford Organic en los supermercados del Reino Unido registró un crecimiento interanual del 25 % en 2024, gracias a sus listas de ingredientes reducidas y a su énfasis en la frescura. Las sopas congeladas, aunque de menor volumen, se adaptan a los envases a granel de servicios de alimentación y a las aplicaciones de kits de comida, ofreciendo una larga vida útil sin degradación de nutrientes. Por el contrario, las mezclas de sopas secas, históricamente dominantes en los mercados emergentes, enfrentan presión a medida que el aumento de los ingresos disponibles impulsa un cambio hacia formatos listos para comer.
La implicación estratégica es que los fabricantes con capacidad de cadena de frío y presencia regional de producción pueden ampliar sus márgenes mediante la innovación en refrigeración, mientras que quienes dependen de la producción centralizada de productos no perecederos corren el riesgo de reducir su volumen. El lanzamiento en 2025 de la línea refrigerada "Fresh Starts" de Campbell Soup en el noreste de EE. UU., con verduras de origen local y una vida útil de 14 días, ejemplifica este cambio hacia un posicionamiento cercano a los productos frescos. El cumplimiento normativo también afecta la selección del formato: las directrices de seguridad alimentaria refrigerada de la FDA exigen un monitoreo continuo de la temperatura, lo que plantea barreras para las marcas más pequeñas, pero crea oportunidades para los especialistas regionales con cadenas de suministro sólidas y confiables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: La alimentación basada en plantas impulsa el predominio vegetariano
Las sopas vegetarianas representaron el 53.59 % del mercado en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 2.06 % hasta 2031, superando las ofertas no vegetarianas a medida que las dietas flexitarianas se generalizan y la alimentación a base de plantas se expande más allá de los nichos de mercado. Este crecimiento refleja múltiples factores convergentes: la conciencia ambiental, la preocupación por el bienestar animal, la optimización de la salud y los avances en la tecnología de proteínas vegetales que ahora ofrecen un sabor y una textura comparables a los caldos de carne. Las sopas no vegetarianas, incluidas las de pollo, ternera y mariscos, mantienen una base de seguidores fieles, especialmente entre los consumidores de mayor edad y en climas más fríos, donde las comidas sustanciosas y ricas en proteínas se ajustan a las normas culturales. Sin embargo, se enfrentan a los desafíos del aumento de los costos de las aves de corral y la ternera, así como al creciente escrutinio de las prácticas de cría industrial. La línea de sopas vegetarianas orgánicas de Amy's Kitchen, libre de todos los productos animales y certificada como orgánica por el USDA, amplió su presencia en las estanterías de Whole Foods y Sprouts en 2024, lo que demuestra que el posicionamiento vegetariano de etiqueta limpia puede generar precios premium.
El reto estratégico para las marcas de sopas no vegetarianas reside en la diferenciación mediante fuentes de proteínas premium, como carne de res alimentada con pasto, pollo de corral o mariscos de origen sostenible, para justificar precios más altos y atraer a los carnívoros conscientes. El caldo de huesos de Kettle & Fire, comercializado como un producto de bienestar rico en colágeno en lugar de una sopa tradicional, logró un crecimiento de ingresos del 40% en 2024 al dirigirse a los consumidores keto y paleo, priorizando la densidad proteica y la salud intestinal. La dinámica general de la categoría muestra una creciente difuminación entre segmentos: las sopas vegetarianas se comercializan por sus beneficios funcionales, como la fibra, los antioxidantes y la saciedad, en lugar de simplemente como opciones sin carne, mientras que las sopas no vegetarianas priorizan la procedencia y la densidad nutricional para resistir la mercantilización.
Por canal de distribución: el comercio minorista tradicional mantiene ventajas de escala
Los supermercados e hipermercados representaron el 52.58% de la cuota de distribución en 2025, lo que refleja los arraigados hábitos de compra, la intensidad de las promociones y la tranquilidad que ofrece la experiencia de explorar en tienda. Sin embargo, las tiendas online son el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 2.89% hasta 2031, a medida que los modelos de suscripción, las marcas directas al consumidor y la integración de kits de comida transforman las vías de compra. El informe "El Futuro de los Alimentos" de Deloitte para 2025 reveló que el 38% de los consumidores estadounidenses compra ahora alimentos envasados online al menos una vez al mes, frente al 22% en 2020, impulsado por el ahorro de tiempo, la comodidad de la entrega a domicilio y la personalización basada en algoritmos que da a conocer marcas de nicho. Otros canales de distribución, como los servicios de alimentación, las máquinas expendedoras y las suscripciones directas al consumidor, captan un volumen incremental, pero se enfrentan a mayores costes logísticos unitarios que reducen los márgenes.
La conclusión clave es que mantener una presencia omnicanal se ha vuelto esencial. Las marcas que equilibran con éxito la visibilidad tanto en tiendas físicas como en plataformas digitales están preparadas para superar a aquellas que dependen de una única ruta de comercialización. Las colaboraciones de Campbell Soup en 2024 con Instacart y Amazon Fresh, que ofrecen entrega en el mismo día y líneas de productos exclusivas online, ilustran este enfoque adaptativo de doble canal. Dicho esto, el comercio online presenta nuevos desafíos: menores barreras para cambiar de canal, comparaciones de precios en tiempo real y algoritmos que recompensan a las marcas con excelentes reseñas de los consumidores. Empresas emergentes como Kettle & Fire y Tideford Organic están aprovechando los canales directos al consumidor para eludir los costes de posicionamiento tradicionales y recopilar datos valiosos de los consumidores para un marketing personalizado. Mientras tanto, las marcas consolidadas se enfrentan a la doble presión de proteger su presencia en los lineales de las marcas blancas y gestionar las presiones sobre los márgenes generadas por las fuertes promociones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por formato de embalaje: las bolsas dominan gracias a su comodidad y sostenibilidad
Las bolsas acapararon el 48.51 % de la cuota de mercado en 2025, gracias a su menor peso, menores costes de material, mayor atractivo en los lineales y una percepción de modernidad por parte del consumidor en comparación con las latas tradicionales. Las bolsas verticales con cierre resellable permiten controlar las porciones y conservarlas refrigeradas tras su apertura, lo que las hace ideales para hogares unipersonales y ocasiones especiales donde las latas no pueden servir sin transferir el contenido. La sopa enlatada, a pesar de la percepción tradicional de alto contenido en sodio y procesamiento industrial, registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 2.62 % hasta 2031, a medida que los fabricantes reformulan las recetas para cumplir con los requisitos de la FDA para las afirmaciones de "saludable" e introducen variantes orgánicas con bajo contenido de sodio que rehabilitan la reputación del formato. El rediseño de Campbell Soup en 2024 de sus icónicas latas rojas y blancas, con ventanas transparentes que muestran el contenido de la sopa, representa un esfuerzo estratégico para combatir las percepciones negativas y destacar la calidad de sus ingredientes.
Otros formatos de envase, como los frascos de vidrio, los envases Tetra Pak y los recipientes aptos para microondas, se utilizan en aplicaciones específicas, como regalos premium, porciones individuales para servicios de alimentación y consumo para llevar. La implicación estratégica es que la elección del envase funciona cada vez más como una señal de marca: las bolsas connotan innovación y conveniencia, las latas sugieren valor y tradición, y los frascos de vidrio comunican calidad premium y facilidad de regalo. Las marcas que alinean el formato del envase con el público objetivo y las ocasiones de consumo optimizarán la velocidad de venta, mientras que aquellas que mantienen portafolios de formatos rígidos corren el riesgo de perder relevancia a medida que se fragmentan las preferencias de los consumidores. Las consideraciones de sostenibilidad también se están intensificando; las latas de aluminio presumen de un alto contenido reciclado y una reciclabilidad infinita, mientras que las bolsas multicapa se enfrentan a desafíos al final de su vida útil que podrían generar restricciones regulatorias en Europa y California, según la Comisión Europea.
Análisis geográfico
Mercado europeo de la sopa
Europa representó el 36.42 % del mercado mundial de sopas en 2025, manteniéndose como el segmento regional más grande gracias a la arraigada tradición de consumo de sopas en Alemania, Reino Unido, Francia e Italia, donde las sopas suelen formar parte de las comidas diarias en lugar de ser opciones ocasionales de conveniencia. Alemania prefiere las variedades sustanciosas de lentejas y patata, el Reino Unido prefiere las sopas de tomate y pollo, y Francia prioriza las bisques y los consomés, creando perfiles de sabor diversos que fomentan una fuerte fidelidad a las marcas regionales. Sin embargo, el crecimiento en estos mercados maduros se está moderando, a medida que se intensifica la penetración de las marcas blancas; cadenas de descuento como Aldi y Lidl captaron el 45 % de las ventas de sopas alemanas en 2024, lo que redujo los márgenes de las marcas e impulsó la innovación hacia formatos premium, orgánicos y refrigerados. Las regulaciones de seguridad alimentaria de la UE, incluidas las directrices de la EFSA sobre aditivos y etiquetado de alérgenos, aumentan los costos de cumplimiento, pero también actúan como barreras de entrada, protegiendo a las marcas establecidas de las importaciones de bajo costo.
Mercado de sopas de APAC
La región Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.14 % hasta 2031, impulsada por la urbanización, el aumento de la renta disponible y la creciente adopción de soluciones de comida envasada en mercados tradicionalmente dominados por caldos caseros. En China, los consumidores más jóvenes de las ciudades de primer y segundo nivel priorizan la comodidad sobre la preparación tradicional, lo que permite a marcas como Tingyi y Uni-President captar cuota de mercado con sabores picantes y adormecedores. El mercado de sopas de la India está emergiendo rápidamente, con Nestlé Maggi expandiéndose a las mezclas para sopas en 2024, aprovechando su valor de marca y su red de distribución. El envejecimiento de la población japonesa impulsa la demanda de formatos ricos en nutrientes y fáciles de consumir, como las sopas a base de miso y colágeno, mientras que los consumidores multiculturales de Australia prefieren los sabores étnicos y los productos orgánicos de primera calidad.
El mercado de sopas de América y Oriente Medio y África
América del Norte, América del Sur, Oriente Medio y África, en conjunto, poseen la cuota de mercado restante. América del Norte crece de forma constante gracias a las innovaciones en productos refrigerados y caldos de hueso, mientras que América del Sur y Oriente Medio y África siguen siendo sensibles a los precios, favoreciendo las mezclas secas y los formatos económicos de larga duración. Los centros urbanos de Sudáfrica y Nigeria presentan oportunidades a medida que se desarrollan la cadena de frío y la infraestructura minorista, aunque la penetración rural sigue limitada por la asequibilidad y los hábitos de consumo tradicionales.
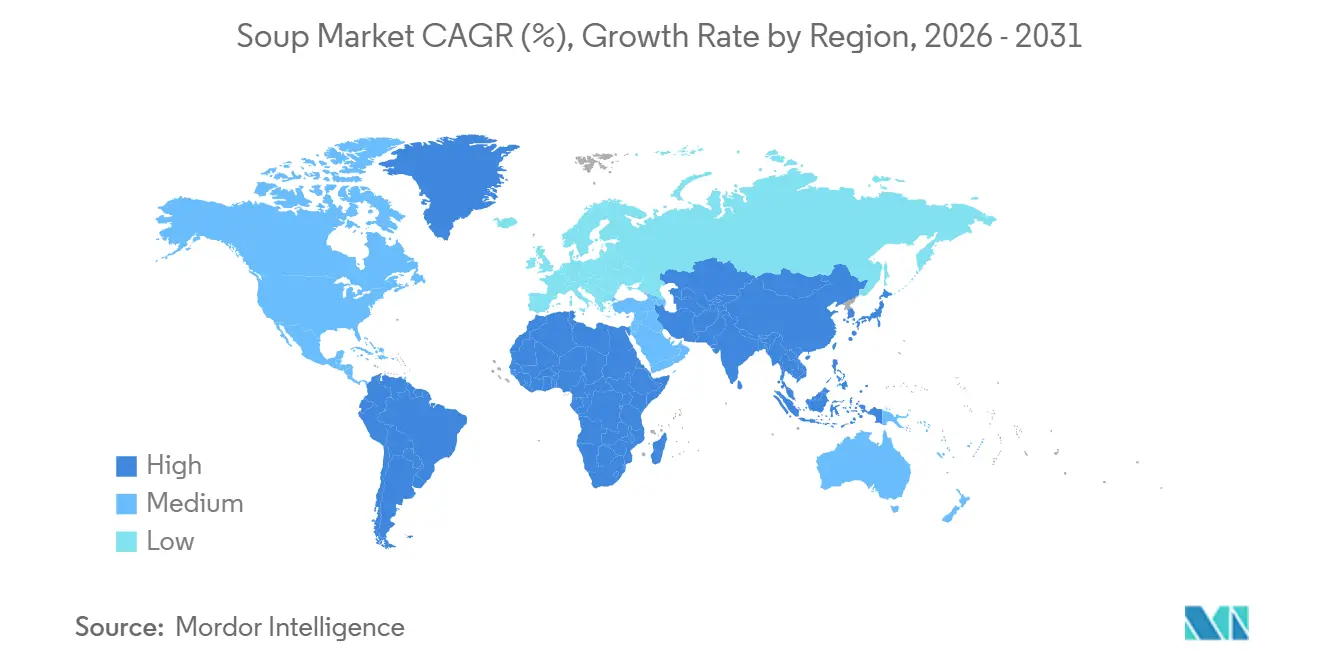
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El mercado de las sopas se rige por un conjunto heterogéneo de normativas de seguridad alimentaria y etiquetado, lideradas por organismos reguladores nacionales (por ejemplo, la FDA de EE. UU. y las autoridades de la UE que implementan normas alineadas con la EFSA), con la influencia adicional de las normas de referencia internacionales del Codex Alimentarius de la FAO/OMS. En julio de 2026, la Comisión del Codex Alimentarius (49.ª sesión, Ginebra) adoptó nuevas directrices sobre el etiquetado preventivo de alérgenos (PAL) como anexo a la Norma General para el Etiquetado de Alimentos Preenvasados (CXS 1-1985). Esto añade un nuevo elemento de armonización para el diseño global de etiquetas y la comunicación de riesgos en formatos estables a temperatura ambiente, refrigerados y secos.
Los costos de acceso al mercado y cumplimiento también están condicionados por la evolución de las medidas nacionales y los requisitos administrativos que pueden surgir en los debates técnicos de la OMC, en particular en lo que respecta al etiquetado y el registro de productores extranjeros. En China, las autoridades publicaron 37 borradores de normas nacionales de seguridad alimentaria para comentarios públicos en abril de 2026 (el plazo para presentar comentarios finaliza en junio de 2026), que los exportadores de sopas, caldos y preparados deben seguir. En Europa, la atención política incluye esfuerzos para simplificar aspectos de la supervisión de alimentos y piensos en múltiples actos jurídicos (documento del Consejo sobre el paquete de simplificación de la UE, 2026), manteniendo al mismo tiempo el marco de controles oficiales y obligaciones de etiquetado para aditivos, alérgenos y declaraciones de productos.
Análisis de la cadena de valor
La cadena de valor de las sopas comienza con insumos agrícolas, incluyendo verduras, legumbres, hierbas y especias, además de proteínas animales para recetas no vegetarianas, y se extiende a auxiliares de procesamiento y materiales de envasado como latas, bolsas, cartones y cierres. La fabricación abarca la deshidratación y mezcla para mezclas secas, el procesamiento en autoclave y aséptico para sopas de larga duración, y la producción en cadena de frío de corto plazo para sopas refrigeradas, seguido del envasado, el almacenamiento y la distribución a supermercados/hipermercados y al comercio electrónico. Los propietarios de marcas suelen depender de co-envasadores, proveedores de ingredientes y convertidores de envases, mientras que los minoristas configuran el surtido a través de la economía del espacio en los estantes, programas de marca propia y expectativas de cumplimiento en torno al etiquetado nutricional, alérgenos y declaraciones de sostenibilidad.
La evidencia reciente también apunta a los insumos químicos y la logística como limitaciones importantes, incluso cuando los ingredientes alimentarios básicos se obtienen localmente. En 2026, las interrupciones relacionadas con el Estrecho de Ormuz aumentaron la exposición a la volatilidad del flete, con informes de miles de barcos atrapados durante cierres relacionados con conflictos e interrupciones en la cadena de suministro que afectaron insumos como fertilizantes y productos químicos industriales utilizados en la producción de alimentos. La presión sobre los costos del transporte también se intensificó, con Food Industry Executive informando que el Índice de Costo de Insumos de FIE alcanzó 148 en julio de 2026 y los precios de referencia del flete de contenedores aumentaron drásticamente semana tras semana, lo que incentivó a los fabricantes a diversificar las rutas de suministro, regionalizar la producción (especialmente para las líneas refrigeradas) y rediseñar los envases hacia formatos más ligeros para reducir la sensibilidad al costo de entrega.
Panorama competitivo
El mercado europeo y mundial de sopas muestra una concentración moderada, con los cinco principales actores, General Mills, Kraft Heinz, Campbell Soup, Nestlé y Unilever, que poseen participaciones significativas pero no monopolísticas. Esta estructura deja espacio para que especialistas regionales, marcas orgánicas y disruptores directos al consumidor capturen segmentos de nicho. La actividad estratégica revela una bifurcación: los establecidos defienden el volumen a través de paquetes de valor, promociones y eficiencia de larga duración, mientras que simultáneamente invierten en carteras premium, más saludables que obtienen mayores márgenes y atraen a consumidores más jóvenes y preocupados por la salud. La adquisición de Sovos Brands por parte de Campbell Soup por USD 2.33 mil millones en 2024, que incluyó la adición de las salsas para pasta premium Rao's y los platos precocinados congelados Michael Angelo's, ilustra este giro hacia la calidad sobre la cantidad y reconoce los obstáculos estructurales que enfrentan las sopas condensadas tradicionales [4] Fuente: Campbell Soup Company, “Campbell Completes Acquisition of Sovos Brands,” campbellsoupcompany.com.
Existen oportunidades de desarrollo en sopas funcionales enfocadas en la salud intestinal, el sistema inmunitario o la recuperación post-entrenamiento, así como en perfiles de sabores étnicos para hogares multiculturales desatendidos por las ofertas convencionales. Las empresas emergentes disruptivas están aprovechando el comercio electrónico, las fórmulas de etiqueta limpia y los modelos de suscripción para eludir los canales de distribución tradicionales y establecer relaciones directas con los clientes. Por ejemplo, el caldo de huesos de Kettle & Fire, posicionado como un producto de bienestar rico en colágeno en lugar de una sopa tradicional, superó los 100 millones de dólares en ingresos anuales en 2024 a través de Amazon, suscripciones directas al consumidor y alianzas con Whole Foods y Target.
La adopción de tecnología se está acelerando en todo el sector: la implementación por parte de Unilever de la previsión de la demanda basada en IA y la fijación de precios dinámicos en 2025 redujo los incidentes de falta de existencias en un 18 % y mejoró el retorno de la inversión (ROI) en promociones, lo que pone de manifiesto cómo las capacidades digitales se están convirtiendo en factores diferenciadores competitivos más allá de la formulación de productos. El cumplimiento normativo también funciona como una ventaja competitiva; las directrices actualizadas de la FDA sobre las afirmaciones de "salud" y el etiquetado frontal del envase favorecen a las marcas con sólidos equipos de I+D y de regulación, mientras que las empresas más pequeñas se enfrentan a mayores costes de cumplimiento por unidad que limitan la expansión de sus márgenes.
Líderes de la industria de la sopa
-
General Mills Inc.
-
La empresa Kraft Heinz
-
La empresa de sopa Campbell
-
Nestlé SA
-
Unilever plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: The Campbell Company lanzó una importante línea de sopas con alto contenido proteico en mercados clave, con 20 gramos de proteína por lata. Este lanzamiento amplía el portafolio de la marca enfocado en el bienestar y busca ofrecer comidas saciantes en el mercado minorista tradicional. Esta iniciativa demuestra el compromiso continuo de Campbell con los formatos de sopas y categorías afines con mayor contenido proteico.
- Junio de 2026: The Campbell Company se asoció con Banza para lanzar su primera sopa de fideos de pollo condensada sin gluten, elaborada con pasta de garbanzos. Esta colaboración amplía el concepto de sopa condensada para satisfacer necesidades dietéticas especiales, aprovechando la reputación de Banza en productos sin gluten y con proteínas de legumbres. El acuerdo amplía las opciones de empaque y recetas para ofrecer mayor valor a los consumidores de ambas marcas.
- Mayo de 2026: The Campbell Company completó la adquisición del 49 % de las acciones de La Regina, fabricante de salsas para pasta con operaciones en Italia y en Alma, Georgia. Esta operación fortalece la oferta de comidas principales de Campbell, centrada en sopas y otros ingredientes, impulsando así la escala de producción y las alianzas de distribución.
Alcance y metodología
En general, la sopa es un alimento líquido, generalmente servido tibio o caliente, hecho de carne molida, verduras y líquidos como agua, caldo o leche. Sopa se refiere a las sopas disponibles comercialmente, incluidas las sopas instantáneas disponibles en el mercado minorista. El mercado de Sopa está segmentado en categoría, tipo de producto, tipo de empaque, canal de distribución y geografía. Según la variedad, el mercado está segmentado en sopas vegetarianas y no vegetarianas. El mercado está segmentado por tipo de producto: enlatados/en conserva, refrigerados, deshidratados, congelados, instantáneos y UHT. Por empaque, el mercado está segmentado en enlatados, embolsados y otros empaques. El mercado está segmentado en canales de distribución: supermercados/hipermercados, tiendas de conveniencia, en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, América del Sur, Asia-Pacífico y Medio Oriente y África. El informe también ofrece el tamaño del mercado y los pronósticos para los productos de sopa en cuatro regiones principales. Para cada segmento, el tamaño del mercado y las previsiones se han proporcionado en función del valor en millones de USD.
Por tipo de producto
| sopa seca |
| Sopa estable |
| Sopa fría |
| sopa congelada |
Por categoría
| Sopa vegetariana |
| Sopa no vegetariana |
Por Formato de Empaque
| Enlatado |
| Bolsas con cremallera |
| Otros formatos de embalaje |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | sopa seca | |
| Sopa estable | ||
| Sopa fría | ||
| sopa congelada | ||
| Por categoría | Sopa vegetariana | |
| Sopa no vegetariana | ||
| Por Formato de Empaque | Enlatado | |
| Bolsas con cremallera | ||
| Otros formatos de embalaje | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de sopas en 2026?
El tamaño del mercado de sopas será de USD 17.99 mil millones en 2026 y se prevé que crezca de manera constante hasta 2031.
¿Qué formato de producto está creciendo más rápido?
La sopa fría registra la CAGR más alta, 1.88 %, porque combina un sabor fresco con la comodidad de poder tomarla para llevar.
¿Por qué las bolsas están sustituyendo a las latas?
Las bolsas pesan menos, se vuelven a sellar fácilmente y son una señal de modernidad, mientras que los avances en películas monomateriales abordan las preocupaciones sobre el reciclaje.
¿Qué región agrega la mayor demanda incremental?
Asia-Pacífico lidera el crecimiento con una CAGR del 3.14 % a medida que los consumidores urbanos adoptan soluciones listas para comer que se adaptan a horarios ajustados.
¿Qué tendencia de salud influye en el lanzamiento de nuevos productos?
Las recetas basadas en plantas con menor contenido de sodio y de etiqueta limpia dominan la reformulación para cumplir con los criterios “saludables” de la FDA y el escrutinio de los consumidores.


