

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 5.7 mil millones |
| Tamaño del mercado (2031) | USD 7.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.25% CAGR |
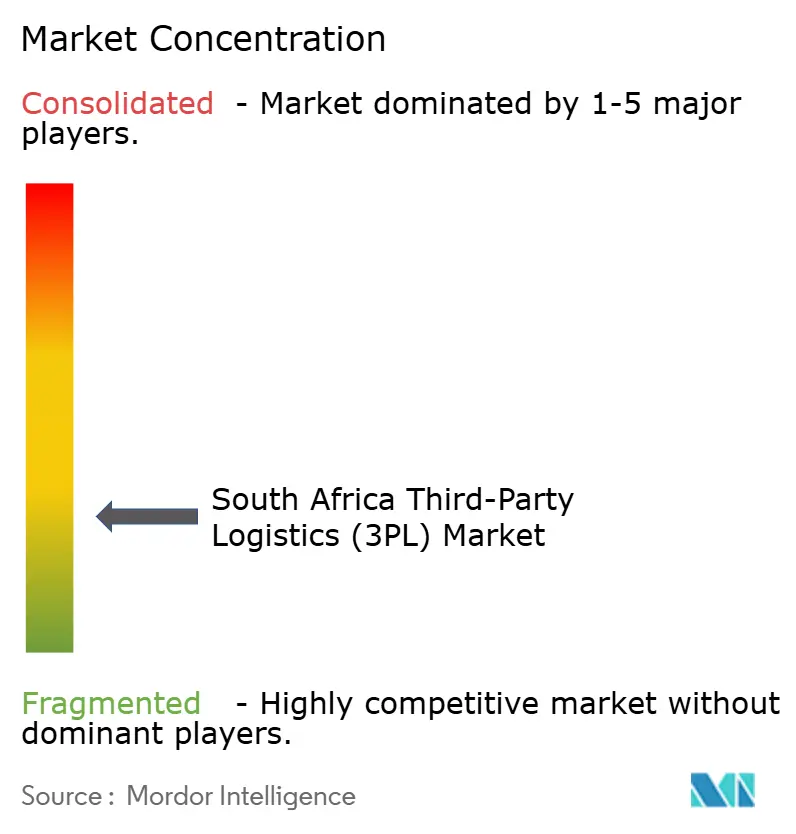
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de terceros (3PL) de Sudáfrica realizado por Mordor Intelligence
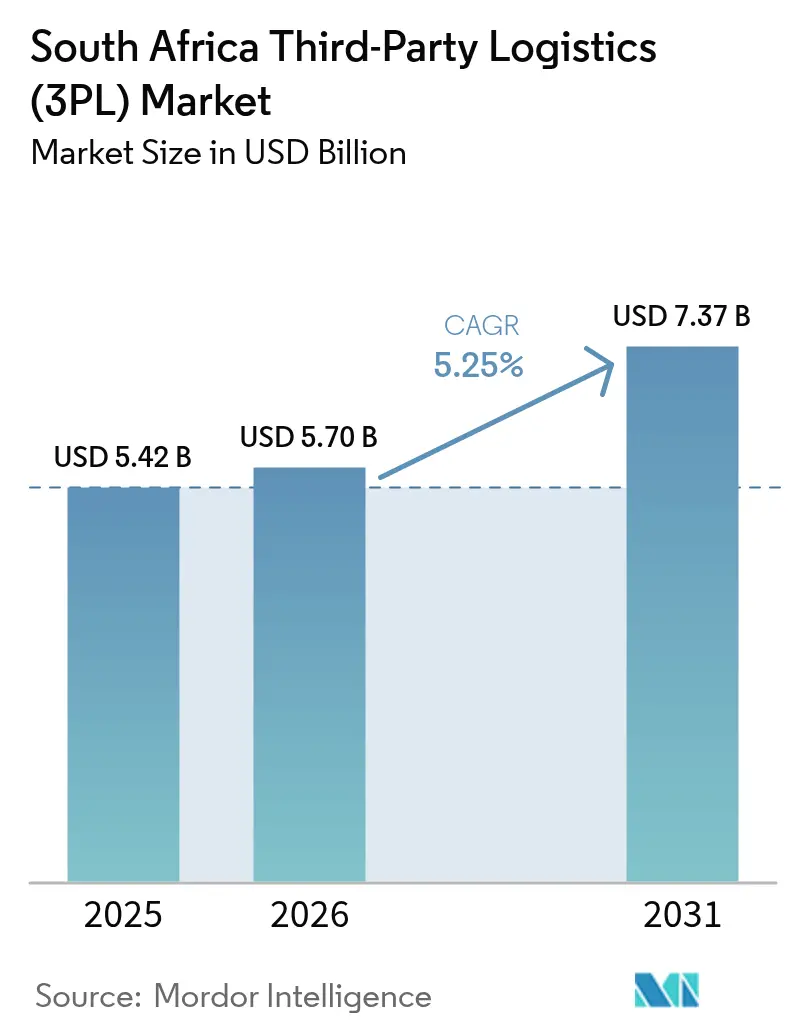
Se estima que el tamaño del mercado de logística de terceros de Sudáfrica en 2026 será de USD 5.70 mil millones, creciendo desde el valor de 2025 de USD 5.42 mil millones, con proyecciones para 2031 que muestran USD 7.37 mil millones, creciendo a una CAGR del 5.25 % durante 2026-2031.
El gasto en logística aún supera el 11% del PIB nacional; sin embargo, la transición del transporte de mercancías exclusivamente por carretera hacia soluciones multimodales está reduciendo progresivamente los costes totales de importación y ampliando la oferta de servicios. La logística del comercio electrónico, las exportaciones de automóviles y las mejoras de infraestructura a lo largo del corredor Durban-Gauteng están reconfigurando las carteras de servicios, mientras que las inversiones en tecnología, como la telemática y la inteligencia artificial, están mejorando la utilización de los activos y la seguridad. Si bien los modelos con pocos activos siguen predominando, las flotas híbridas están ganando terreno a medida que los operadores buscan un equilibrio entre la eficiencia del capital y el control de la capacidad. El aumento de la demanda transfronteriza en el marco del Área de Libre Comercio Continental Africana (AfCFTA) refuerza la posición de Sudáfrica como puerta de entrada para el crecimiento del comercio regional.
Conclusiones clave del informe
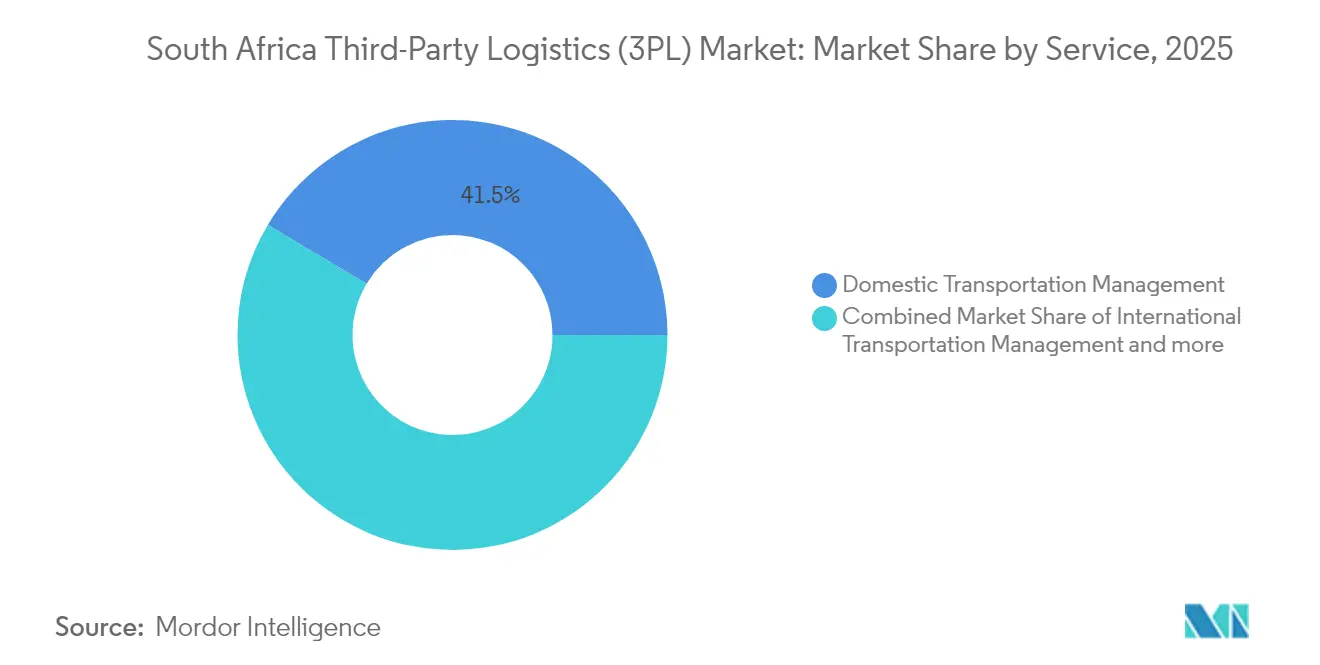
- Domestic Transportation Management tenía el 41.45% de la participación en el mercado de logística de terceros de Sudáfrica en 2025.
- Se proyecta que el almacenamiento y la distribución de valor agregado registrarán el crecimiento del segmento más rápido, con una CAGR del 7.29 % hasta 2031.
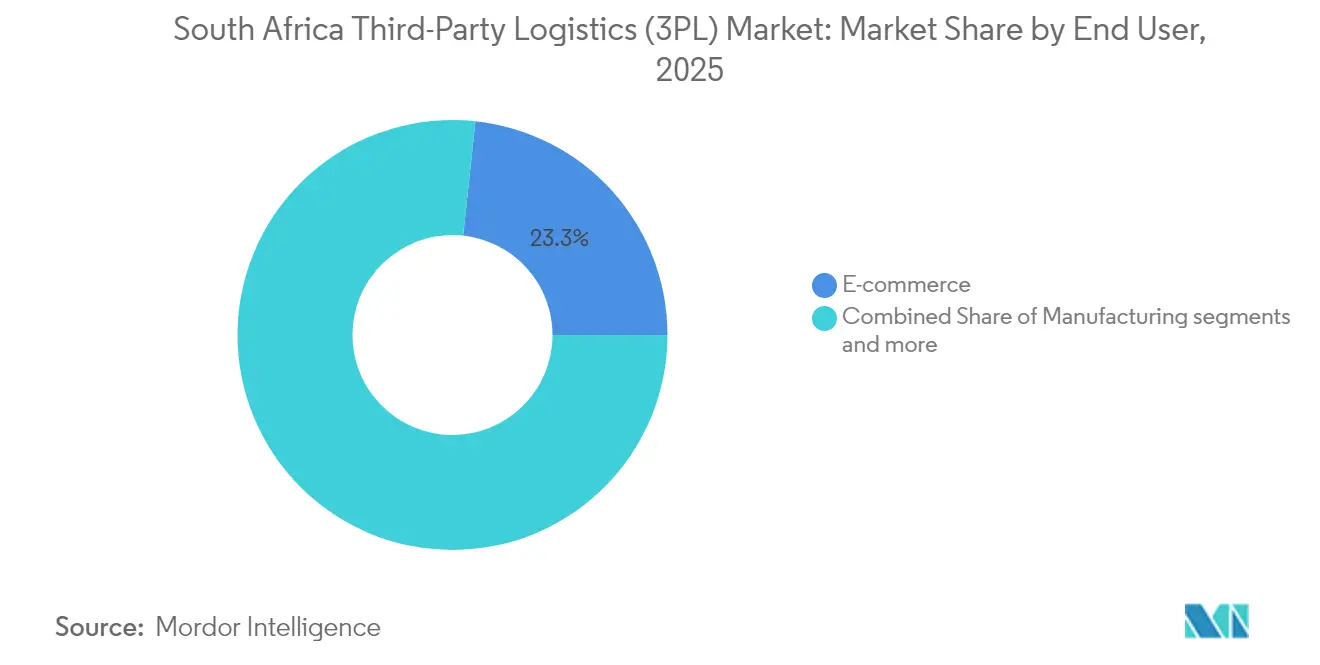
- El comercio electrónico representó el 23.30% del tamaño del mercado de logística de terceros de Sudáfrica en 2025, mientras que se prevé que las ciencias biológicas y la atención sanitaria se expandan a una CAGR del 8.08% durante el mismo horizonte.
- Los proveedores de activos livianos controlaron una participación del 51.35% del mercado de logística de terceros de Sudáfrica en 2025; se espera que los modelos híbridos crezcan a una CAGR del 6.61% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de logística de terceros (3PL) en Sudáfrica
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del comercio electrónico y demanda de última milla | + 1.2% | Nacional, concentrado en Gauteng, Cabo Occidental, KZN | Corto plazo (≤ 2 años) |
| Crecimiento logístico impulsado por las exportaciones automotrices | + 0.8% | Corredores costeros del Cabo Oriental, Gauteng y KZN | Mediano plazo (2-4 años) |
| Mejoras de infraestructura en la N3 y el puerto de Durban | + 0.9% | Corredor KZN-Gauteng, área metropolitana de Durban | Mediano plazo (2-4 años) |
| Flujos comerciales transfronterizos impulsados por el AfCFTA | + 0.7% | Provincias fronterizas, centro de Gauteng, ciudades portuarias | Largo plazo (≥ 4 años) |
| Deslocalización de las cadenas de suministro globales hacia Sudáfrica | + 0.5% | Corredores industriales, Zonas Económicas Especiales | Largo plazo (≥ 4 años) |
| Eficiencia de costos habilitada por la telemática para los 3PL | + 0.6% | Adopción temprana a nivel nacional en centros urbanos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Auge del comercio electrónico y demanda de última milla
La facturación minorista en línea alcanzó los 71 3.9 millones de ZAR (2024 millones de USD) en 29, un aumento interanual del 2.3 %, y se espera que el segmento de última milla supere los 2030 millones de USD para 53. Los compradores de comestibles que realizan pedidos en línea ahora representan el 1,200 % de la base de clientes, lo que acelera la demanda de nodos urbanos de microcumplimiento. Las redes de casilleros se han expandido a aproximadamente 1.9 unidades, lo que reduce los costos puerta a puerta y aumenta la densidad de entrega. Plataformas como Bob Go procesaron 1 millones de envíos durante el primer semestre de 2025, lo que demuestra el interés de las pymes por la externalización del cumplimiento. Las inversiones en almacenes que incluyen vehículos guiados automáticamente y controles de inventario basados en IA, como el centro de 30,000 XNUMX m² de Huawei en Ciudad del Cabo, ilustran la sofisticación necesaria para mantener la velocidad de entrega.
Crecimiento logístico impulsado por las exportaciones automotrices
El sector automotriz contribuye con el 6.2% del PIB y sustenta más de 93,000 empleos en el sector manufacturero, generando volúmenes considerables para la consolidación de componentes y la exportación de vehículos a través de los puertos de Cabo Oriental. Los fabricantes de automóviles chinos incrementaron su cuota de mercado nacional del 12% al 21% entre 2019 y 2024, lo que intensificó la presión competitiva sobre las líneas de montaje locales y la red logística de apoyo. Las plataformas de transporte de vehículos en contenedores, como Kar-Tainer, mitigan los picos de tiempo de entrega ro-ro y protegen las unidades en tránsito. Los incentivos del Programa de Producción y Desarrollo Automotriz respaldan mayores compromisos de volumen de producción de los fabricantes de equipos originales (OEM), lo que abre oportunidades para servicios especializados de entrega justo a tiempo y logística inversa.
Mejoras de infraestructura en la N3 y el puerto de Durban
Transnet asignó R233 millones para rehabilitar 16 carreteras críticas dentro del Puerto de Durban, que maneja el 60% de los volúmenes nacionales de contenedores [1] Khulekani Magubane, “Transnet inicia R233 millones Durban Port Road Rehabilitation”, Agencia de Noticias del Gobierno Sudafricano, sanews.gov.za . La terminal ferroviaria Newlyn PX Bayhead, financiada privadamente con R3.4 mil millones, gestionará 1,400 movimientos diarios de camiones dentro de un recinto multimodal. La ampliación de la N2/N3 de SANRAL, R48 mil millones, duplicará la capacidad de carriles y reducirá la congestión entre Durban y Gauteng [2] Siyabonga Gama, “Hoja informativa sobre las obras viales de la terminal de contenedores de Durban”, Autoridad Portuaria Nacional de Transnet, transnetnationalportsauthority.net . Las mejoras apuntan al aumento del 20% en los tiempos de tránsito transfronterizos que agregaron R170 millones en costos anuales de retraso y brindarán a los 3PL horarios de tránsito más predecibles.
Flujos comerciales transfronterizos impulsados por el AfCFTA
Se prevé que el acceso libre de impuestos a 1.3 millones de consumidores impulse el comercio intraafricano a 192.2 millones de dólares en 2024. La demanda de servicios de corretaje aduanero está en aumento a medida que los operadores gestionan diversos procesos fronterizos; los operadores logísticos sudafricanos están invirtiendo en sistemas digitales de prellegada para agilizar los trámites. El Corredor de Desarrollo de Maputo posiciona a Mpumalanga para las exportaciones minerales y agrícolas, mientras que el Mercado Único Africano de Transporte Aéreo promete menores costos de flete para productos básicos urgentes. El cumplimiento de los controles basados en el riesgo de la Autoridad de Gestión Fronteriza está impulsando la adopción de capacidades avanzadas de seguimiento de carga y documentación electrónica.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en ferrocarriles y puertos | -1.1% | Nacional, concentrado en los puertos de Durban, Richards Bay y Ciudad del Cabo | Corto plazo (≤ 2 años) |
| Precios del diésel altos y volátiles | -0.8% | Nacional, que afecta a las operaciones de transporte por carretera | Corto plazo (≤ 2 años) |
| Brecha de mano de obra cualificada en la automatización de almacenes | -0.6% | Centros urbanos, polos industriales | Mediano plazo (2-4 años) |
| Puntos críticos de robo de carga a lo largo del corredor N3 | -0.4% | Corredor N3, provincia de Gauteng | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en ferrocarriles y puertos
Durban continúa enfrentando congestión en los atraques y escasez de equipos, lo que reduce la productividad de los buques y aumenta los tiempos de espera. Los cierres anuales de Richards Bay para liberar franjas horarias ferroviarias lograron retirar 1,035 camiones diarios de las carreteras, pero subrayaron los déficits de capacidad estructural. La entrada del sector privado a la red ferroviaria Transnet se aprobó formalmente en 2024, con el objetivo de movilizar inversiones y restablecer la fiabilidad de los flujos de graneles y contenedores. Los transportistas desviaron más de una cuarta parte de los volúmenes de larga distancia del ferrocarril a la carretera en los últimos cinco años, lo que incrementó la congestión vial y los costos del flete. La alineación de las partes interesadas con los marcos de acceso abierto es crucial para atraer capital y modernizar el material rodante.
Precios del diésel altos y volátiles
El diésel representa cerca del 50% de los costos diarios de transporte por carretera, y los precios en los surtidores aumentaron hasta ZAR 1.50 por litro durante 2024. Los ciclos de pago a clientes extendidos, que alcanzan los tres meses, aumentan la liquidez de los operadores. Algunas flotas responden implementando software de planificación de carga, una rigurosa capacitación para conductores y acuerdos de adquisición de combustible para limitar la volatilidad del gasto. Las empresas líderes están implementando pilotos de camiones eléctricos; Takealot reportó una reducción del 19% en el costo total de propiedad y 14 toneladas de reducción anual de CO₂ por vehículo. Una electrificación más amplia depende de la densidad de estaciones de carga y de incentivos específicos para compensar los mayores costos iniciales de capital.
Análisis de segmento
Por servicio: la integración multimodal impulsa la eficiencia
La Gestión del Transporte Doméstico lideró la cuota de mercado de logística de terceros en Sudáfrica con el 41.45% en 2025, lo que refleja el predominio del transporte terrestre de mercancías. Se proyecta que el Almacenamiento y la Distribución de Valor Añadido registren una tasa de crecimiento anual compuesta (TCAC) del 7.29%, gracias a instalaciones automatizadas como el centro Cilmor de Shoprite, que cuenta con 133 muelles de carga y sistemas de picking de alta densidad. El tamaño del mercado sudafricano de logística de terceros, vinculado al transporte internacional, se beneficiará del volumen generado por el AfCFTA, pero sigue limitado por la congestión portuaria. Las soluciones multimodales que combinan el transporte por carretera, ferroviario y costero se especifican cada vez más en las grandes licitaciones, lo que indica un cambio estructural respecto a la contratación monomodal.
La inversión en visibilidad de la cadena de suministro está aumentando en todos los servicios. DSV inauguró un campus logístico de 100,000 m² cerca del Aeropuerto Internacional OR Tambo, consolidando las operaciones aéreas, marítimas, terrestres y de cross-docking en una única plataforma tecnológica. Grindrod aprovecha sensores del IoT y análisis en la nube para ofrecer paneles de ubicación de carga en tiempo real, acortando los ciclos de respuesta ante excepciones. Estas capacidades establecen nuevos estándares de rendimiento, reforzando la tendencia del mercado hacia contratos de servicios integrados y con gran cantidad de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: La logística sanitaria acelera el crecimiento
El comercio electrónico representó el 23.30 % del tamaño del mercado sudafricano de logística de terceros en 2025, impulsado por más de mil millones de transacciones en línea anuales. Se prevé que el sector de Ciencias de la Vida y Salud se expanda a una tasa de crecimiento anual compuesta (TCAC) del 8.08 %, impulsado por los requisitos de almacenamiento de vacunas y el aumento de las importaciones de productos biológicos. DHL puso en funcionamiento una instalación especializada en cadena de frío junto al aeropuerto OR Tambo, lo que ilustra la intensidad de capital necesaria para garantizar la integridad farmacéutica. El comercio marítimo refrigerado de cítricos y uvas respalda la demanda de redes de transporte por carretera validadas con control de temperatura, mientras que la supervisión regulatoria en virtud de la Ley de Alimentos, Cosméticos y Desinfectantes refuerza las obligaciones de cumplimiento.
Las exportaciones automotrices estimulan la secuenciación especializada de piezas y los servicios de transporte de mercancías por carretera, pero la volatilidad del suministro de componentes, vinculada a las fluctuaciones del mercado mundial del acero, añade complejidad. Las empresas de bienes de consumo y bienes de consumo de alta rotación se centran en la paletización de cajas mixtas y la cobertura de rutas rurales al mercado; los transportistas de tecnología y electrónica, priorizando la seguridad, exigen operaciones con remolques sellados y protocolos de doble conductor. La cuota de mercado sudafricana de la logística de terceros, asociada a la restauración en cadena de frío, ha aumentado a medida que las cadenas de restaurantes de comida rápida amplían su presencia, lo que impulsa a los 3PL a incorporar vehículos multitemperatura y protocolos de análisis de riesgos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo logístico: los enfoques híbridos ganan terreno
En 51.35, los operadores con pocos activos representaron el 2025 % del mercado sudafricano de logística de terceros, recurriendo a flotas subcontratadas y almacenes arrendados para limitar la exposición al capital. Se proyecta que los modelos híbridos registren una tasa de crecimiento anual compuesta (TCAC) del 6.61 %, combinando activos propios en nodos estratégicos con la capacidad flexible de socios en otros lugares, lo que permite la continuidad del servicio durante los picos de demanda. Imperial Logistics ejemplifica este modelo, integrando operaciones de flota propia con alianzas con terceros en 25 países. Los proveedores con muchos activos siguen siendo relevantes en la logística por contrato, que requiere equipos dedicados de alta especificación; la tecnología de picking dirigido por voz de Vector Logistics aumenta la precisión y la productividad laboral en la distribución con temperatura controlada.
Se prevé que la penetración de la telemática aumente del 47.3 % al 70 % para 2028, ya que el 98 % de los gestores de flotas destinan su presupuesto a herramientas digitales adicionales. El mantenimiento predictivo y el análisis del comportamiento de conducción reducen las paradas no planificadas, lo que contribuye a una mayor puntualidad en las entregas. El sector sudafricano de logística de terceros continúa recalibrando la asignación de capital entre camiones, TI y automatización de almacenes para mantener los márgenes en un entorno de presión sobre los precios de coste más margen.
Análisis geográfico
Gauteng genera el 34% del PIB nacional y es la base del flujo de mercancías del país. La provincia obtuvo R52.3 millones en nuevas inversiones durante 2023/24, incluyendo R21.6 millones de inversores extranjeros, lo que refuerza su papel como centro de consolidación. El corredor R21, que conecta Pretoria con el Aeropuerto OR Tambo, se está convirtiendo en una zona portuaria interior, atrayendo a multinacionales como DSV y Takealot con incentivos de depósito aduanero y rápido acceso a autopistas.
El puerto de Durban, en KwaZulu-Natal, mueve el 60% de sus contenedores, pero lidia con la congestión de los muelles y los tiempos de respuesta variables de los camiones. Las mejoras en la Zona Económica Especial Dube TradeZone proporcionan suministro eléctrico ininterrumpido y oficinas aduaneras dentro del parque, lo que resulta atractivo para los arrendatarios de ensamblaje de productos electrónicos y manufactura de alto valor. Cabo Occidental exporta vino, fruta y alimentos terminados a través de Ciudad del Cabo, lo que requiere contenedores refrigerados y un manejo fitosanitario conforme a las normas de la UE. La limitada conectividad ferroviaria obliga a los operadores intermodales a transportar los contenedores refrigerados por camión hacia el norte, a depósitos interiores, antes de transportarlos por ferrocarril a los puertos.
Cabo Oriental alberga clústeres automotrices en torno a Gqeberha (Puerto Elizabeth), lo que genera demanda de centros de secuenciación y entregas en línea. La Zona Económica Especial de Vaal en Gauteng busca integrar el transporte aéreo, terrestre, ferroviario y fluvial para apoyar las cadenas de suministro mineras. Se están realizando estudios de viabilidad para nuevos ramales ferroviarios a Botsuana y Zimbabue a través de Limpopo, con el objetivo de desviar las exportaciones de minerales de los congestionados puertos costeros. En todas las regiones, la presentación obligatoria de manifiestos con 24 horas de antelación, establecida por el SARS, incentiva la digitalización de la documentación y promueve el predespacho aduanero en las primeras etapas, reduciendo el tiempo de espera en los puntos de entrada.
Panorama regulatorio
El entorno operativo de los operadores logísticos externos (3PL) en Sudáfrica se está transformando gracias a la reforma logística impulsada por el gobierno y la regulación económica multimodal. La Ley de Regulación Económica del Transporte de 2024 creó un Regulador Económico del Transporte y un Consejo Económico del Transporte, extendiendo la supervisión económica formal a los sectores de transporte por carretera, ferrocarril, marítimo y aéreo. Asimismo, refuerza el marco para la gobernanza de tarifas, acceso y niveles de servicio aplicable a los contratos de logística externalizada.
La reforma de la estructura del mercado de carga se fundamenta en la Hoja de Ruta de Logística de Carga (2023), que incluye medidas como la separación vertical entre la propiedad de la infraestructura y las operaciones de las terminales para mejorar la eficiencia y permitir una mayor participación. En julio de 2026, el Departamento de Transporte confirmó la aprobación de las Compañías Operadoras de Trenes para acceder a la red ferroviaria nacional, con operaciones programadas para comenzar en abril de 2027. Este cambio aumenta los requisitos de cumplimiento en torno a las declaraciones de red, las normas operativas y las obligaciones de desempeño para las ofertas de 3PL vinculadas al ferrocarril. La logística terrestre transfronteriza continúa regiéndose a través de la Agencia de Transporte Terrestre Transfronterizo bajo la Ley de Transporte Terrestre Transfronterizo, que apoya los permisos y el cumplimiento para los movimientos del corredor SADC que muchos 3PL sudafricanos gestionan de principio a fin.
Análisis de la cadena de valor
La cadena de valor de los proveedores de logística de terceros (3PL) en Sudáfrica abarca desde los remitentes (comercio electrónico, bienes de consumo de alta rotación, automoción, minería y sanidad) hasta los transitarios y agentes de aduanas, pasando por los operadores de transporte (por carretera y aéreo, con el ferrocarril cada vez más vinculado a las reformas). Los proveedores de logística por contrato ofrecen servicios de almacenamiento, distribución y valor añadido, mientras que soluciones como la telemática, los sistemas de gestión de almacenes (WMS/TMS), la seguridad y la resiliencia energética ayudan a gestionar la prestación del servicio. La demanda se concentra a lo largo del corredor Durban-Gauteng y en los principales nodos industriales de Gauteng y los puertos costeros, donde los 3PL coordinan los flujos de entrada portuarios y aeroportuarios, el transbordo y el almacenamiento, y la distribución de salida a los canales minoristas y de exportación.
El rendimiento operativo está estrechamente ligado a las condiciones del puerto y del corredor, y la congestión y la fiabilidad del ferrocarril interior influyen en las decisiones modales y aumentan la necesidad de una gestión de excepciones al estilo de una torre de control. La actividad en 2026 muestra cómo se está adaptando la cadena. Transnova obtuvo un mandato ampliado de logística de Tiger Brands para gestionar una red que mueve aproximadamente 2 millones de toneladas de productos terminados anualmente, mientras que SMSA Africa Logistics Group inició una expansión de capacidad en Benoni, Gauteng, que incluye un almacén de gran altura de 10,000 m² y una extensión de la zona de transbordo. La participación público-privada en puertos y ferrocarriles también aumenta el número de interfaces para los 3PL, particularmente en lo que respecta a la reserva de franjas horarias, ventanas operativas de terminales y traspasos intermodales, a medida que los operadores de terminales, los desarrolladores de distritos y los financiadores de infraestructura asumen más responsabilidades.
Panorama competitivo
La concentración del mercado está fragmentada, con multinacionales consolidadas y grandes grupos nacionales que ostentan una cuota de mercado significativa, mientras que nuevos operadores especializados se centran en nichos de alto crecimiento. La adquisición de Imperial Logistics por parte de DP World por 883 millones de dólares en marzo de 2025 otorgó al operador portuario una red continental integrada y señaló una intensificación de la competencia por parte de actores globales. Grindrod destinó 8 millones de rands a la expansión de sus infraestructuras de carga a granel, contenedores y ferrocarril en Sudáfrica y Mozambique, lo que subraya la importancia del control de los corredores para el transporte de mercancías en el marco del AfCFTA.
Cinco proveedores de telemática (Cartrack, Tracker, MiX by Powerfleet, Ctrack y Netstar) controlan el 70 % de las unidades de gestión de flotas instaladas, ofreciendo servicios integrales de rutas, gestión de combustible y recuperación de robos. Aún quedan áreas sin explotar en el almacenamiento de valor añadido para carga de ciencias de la vida, el corretaje transfronterizo digital y el arrendamiento de flotas ecológicas. Los operadores que integran la planificación de la demanda basada en IA y el análisis predictivo en sus modelos de torre de control están logrando ventajas en la duración del ciclo y los costes que amplían sus ventajas competitivas.
Líderes de la industria de logística de terceros (3PL) en Sudáfrica
Bidvest Logística Internacional
Kuehne + nagel
DSV
Logística de Barloworld
Onelogix
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: DSV completó una transición energética a gran escala en tres importantes centros de distribución en Durban, Johannesburgo y Ciudad del Cabo, implementando sistemas integrados de energía solar fotovoltaica y almacenamiento de energía en baterías. Esta medida mejora la continuidad operativa de la logística contractual y las operaciones de transbordo ante las limitaciones de la red eléctrica, y brinda soporte a los clientes que requieren mejoras medibles en la sostenibilidad de la logística externalizada.
- Noviembre de 2025: Bidvest International Logistics inauguró una terminal de contenedores para automóviles de 40,000 2 m² construida a medida en Rosslyn, Gauteng, en colaboración con BMW Group South Africa y Maersk. Esta instalación especializada aumenta la capacidad de manipulación de contenedores y vehículos en un centro logístico automotriz y amplía la oferta de servicios logísticos especializados de terceros (3PL) para cadenas de suministro vinculadas a la exportación y de entrega justo a tiempo.
- Octubre de 2024: DSV inauguró un centro logístico centralizado en Durban (DSV Park | Durban), que consolida sus divisiones de Transporte Terrestre, Aéreo y Marítimo, y Soluciones. Esta consolidación mejora la coordinación integral desde un importante puerto estratégico y facilita la ejecución de contratos de servicios integrados que combinan transporte, almacenamiento y distribución nacional.


Alcance del informe del mercado de logística de terceros (3PL) de Sudáfrica
Un análisis integral de antecedentes del mercado de Logística de terceros (3PL) de Sudáfrica, que cubre las tendencias actuales del mercado, restricciones, actualizaciones tecnológicas e información detallada sobre varios segmentos y el panorama competitivo de la industria. El impacto de COVID-19 también se ha incorporado y considerado durante el estudio.
Por servicio
| Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Gestión del Transporte Internacional (ITM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Almacenamiento y distribución de valor añadido (VAWD) |
Por usuario final
| Motorium |
| Energía y servicios públicos |
| Manufactura |
| Ciencias de la vida y salud |
| Tecnología y Electrónica |
| E-commerce |
| Bienes de consumo y bienes de consumo de alta rotación |
| Alimentos & Bebidas |
| Otros |
Por modelo logístico
| Asset-Light (basado en la gestión) |
| Gran cantidad de activos (flota propia y almacenes) |
| Híbrido |
| Por servicio | Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Gestión del Transporte Internacional (ITM) | Las vías de acceso | |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Almacenamiento y distribución de valor añadido (VAWD) | ||
| Por usuario final | Motorium | |
| Energía y servicios públicos | ||
| Manufactura | ||
| Ciencias de la vida y salud | ||
| Tecnología y Electrónica | ||
| E-commerce | ||
| Bienes de consumo y bienes de consumo de alta rotación | ||
| Alimentos & Bebidas | ||
| Otros | ||
| Por modelo logístico | Asset-Light (basado en la gestión) | |
| Gran cantidad de activos (flota propia y almacenes) | ||
| Híbrido | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de logística de terceros de Sudáfrica para 2031?
Se prevé que el mercado alcance los 7.37 millones de dólares en 2031, expandiéndose a una CAGR del 5.25 %.
¿Qué segmento de servicios está creciendo más rápido?
Se espera que el almacenamiento y la distribución de valor agregado registren el mayor crecimiento, con una CAGR del 7.29 %, hasta 2031.
¿Qué tan grande es el segmento del comercio electrónico dentro de la logística?
El comercio electrónico representó el 23.30% de los ingresos del mercado en 2025, respaldado por más de mil millones de transacciones en línea ese año.
¿Por qué están ganando popularidad los modelos logísticos híbridos?
Los modelos híbridos equilibran los activos propios con la capacidad flexible de los socios, lo que permite un crecimiento CAGR del 6.61 % y preserva la flexibilidad del capital.
Última actualización de la página:



