

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 211.21 Million |
| Tamaño del mercado (2031) | USD 393.17 Million |
| Tasa de crecimiento (2026 - 2031) | 13.22% CAGR |
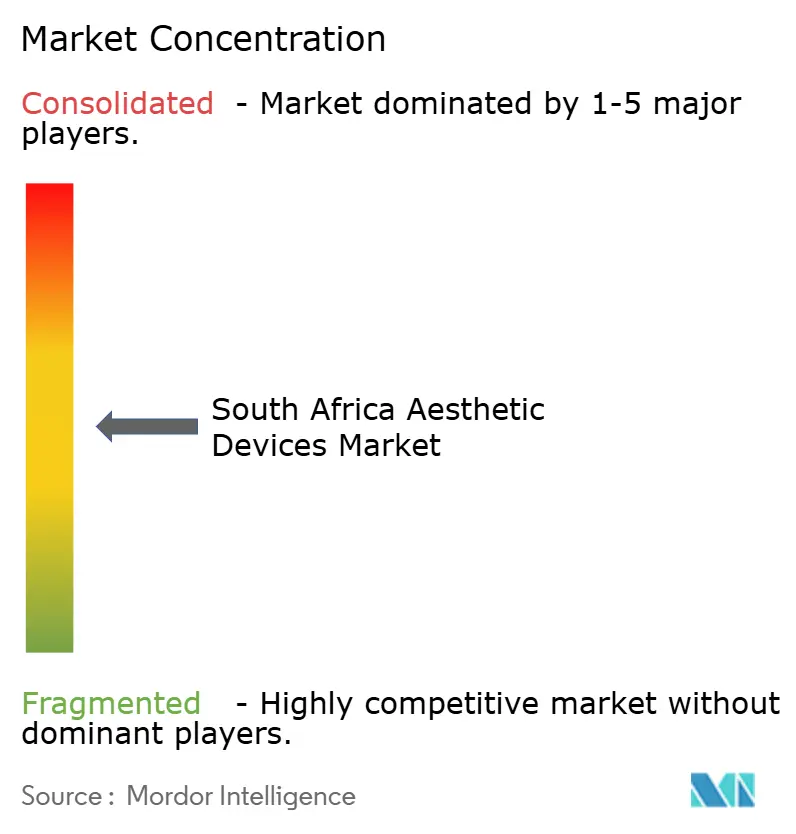
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos estéticos en Sudáfrica por Mordor Intelligence
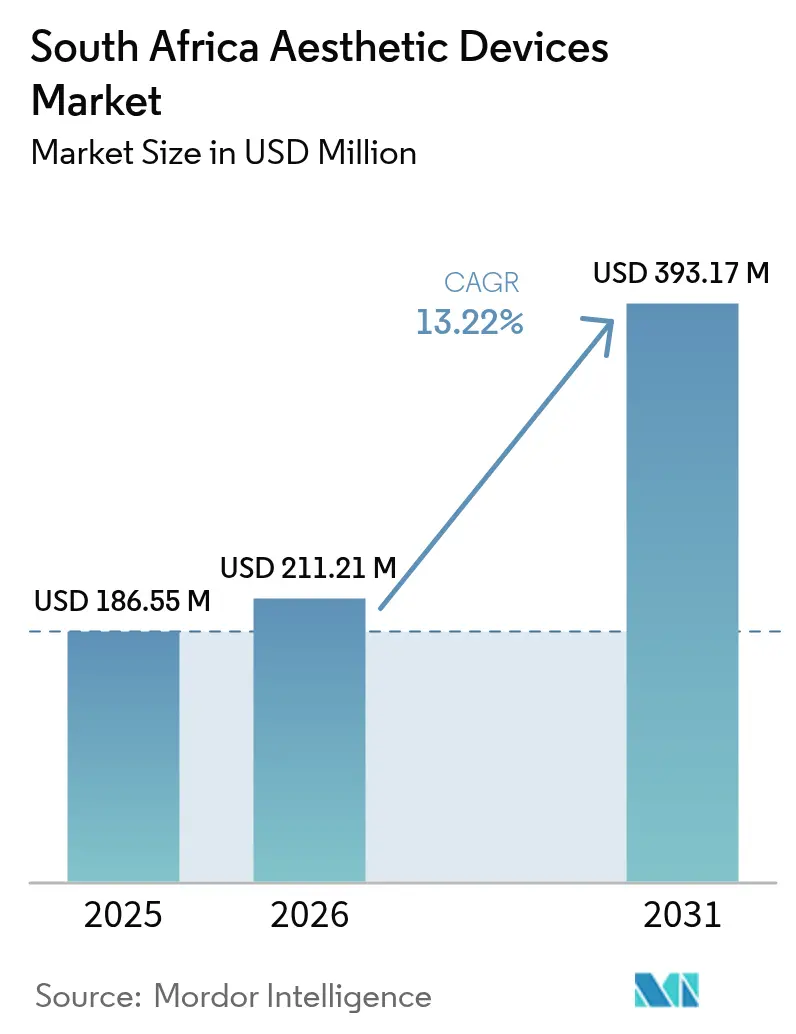
Se espera que el tamaño del mercado de dispositivos estéticos de Sudáfrica crezca de 186.55 millones de dólares en 2025 a 211.21 millones de dólares en 2026, y se prevé que alcance los 393.17 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 13.22 % durante el período 2026-2031.
La demanda sostenida de procedimientos mínimamente invasivos, un creciente número de especialistas cualificados y el papel de Sudáfrica como centro regional de turismo médico impulsan el mercado. Las innovaciones en dispositivos de bajo consumo energético ayudan a los centros a mitigar los riesgos crónicos del suministro eléctrico, mientras que los registros de la Sociedad Internacional de Cirugía Plástica Estética (ISAPS) muestran que los tratamientos no quirúrgicos ya superan en número a las intervenciones quirúrgicas, lo que subraya la orientación del mercado hacia el crecimiento basado en dispositivos. La creciente participación masculina, especialmente entre profesionales negros, amplía aún más la base de pacientes potenciales. Al mismo tiempo, el mercado sudafricano de dispositivos estéticos se enfrenta a obstáculos estructurales que van desde las normas de pago directo hasta los cortes de luz intermitentes que incrementan los costes operativos de los sistemas que consumen energía.
Conclusiones clave del informe
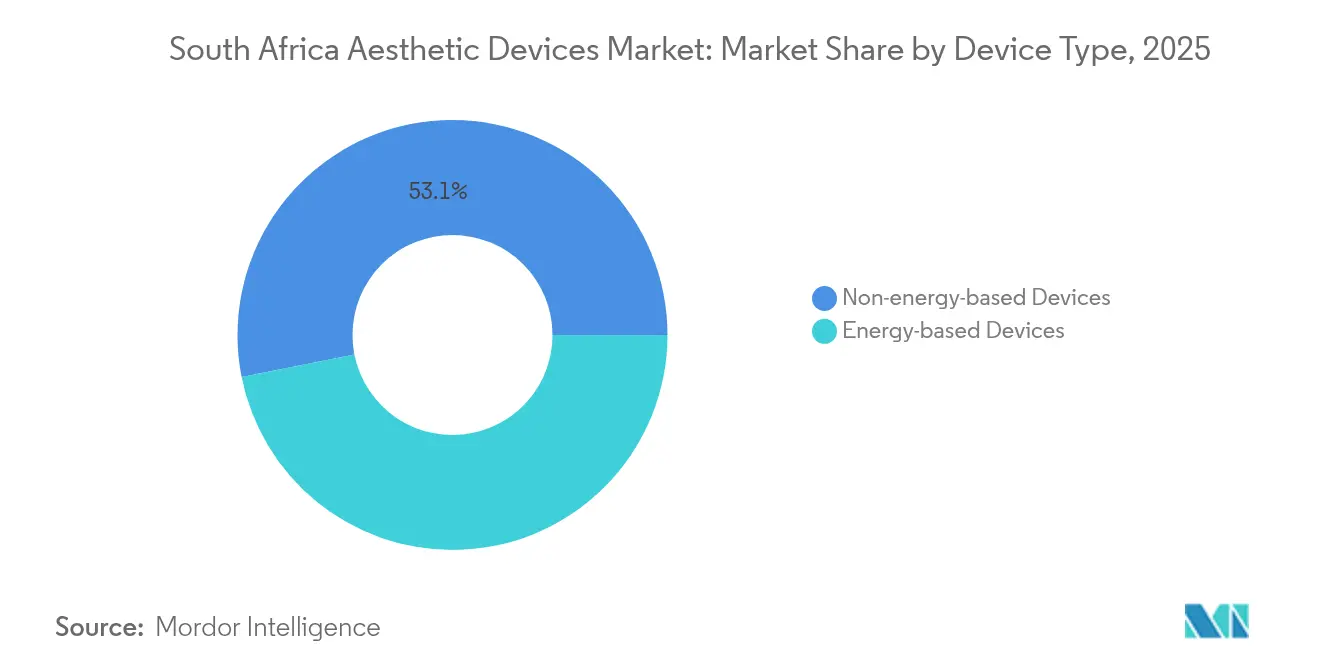
- Por tipo de dispositivo, los dispositivos no basados en energía representaron el 53.12% de los ingresos en 2025; se prevé que los dispositivos basados en radiofrecuencia se expandan a una tasa de crecimiento anual compuesta (TCAC) del 16.58% hasta 2031.
- Por aplicaciones, la depilación lideró con una cuota del 31.20% del mercado de dispositivos estéticos de Sudáfrica en 2025, mientras que se prevé que el modelado corporal y la reducción de la celulitis crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.92% hasta 2031.
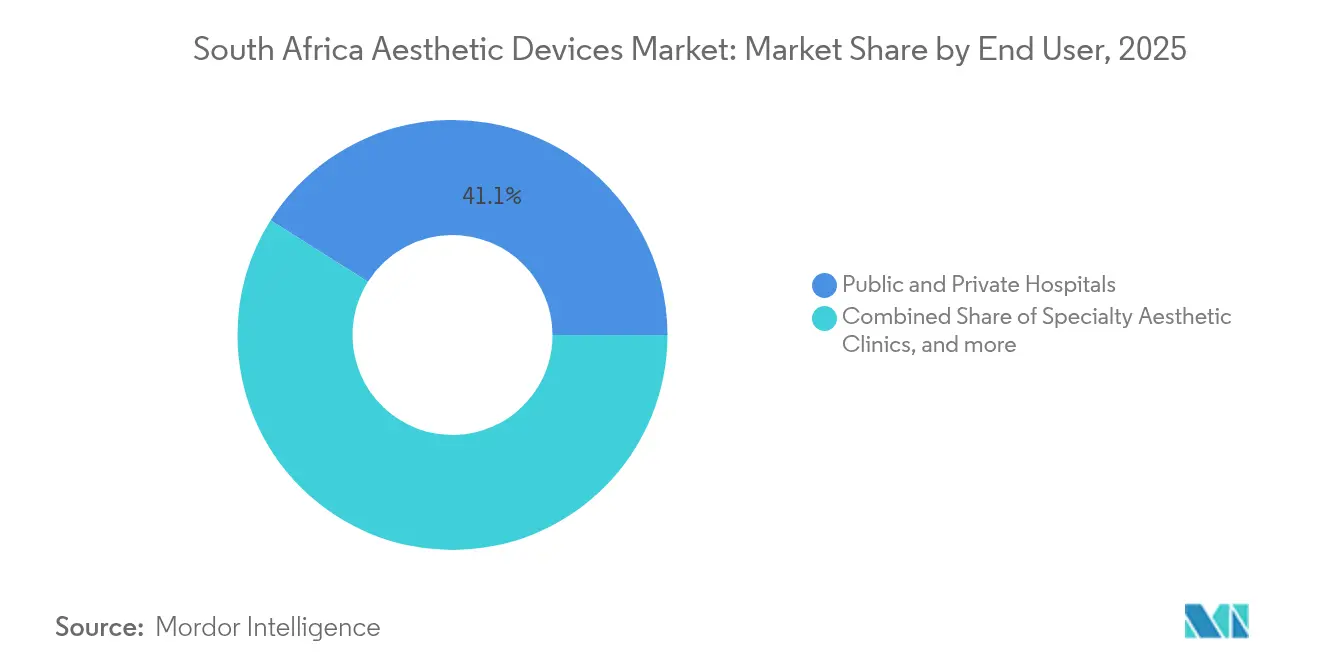
- Por usuario final, los hospitales públicos y privados representaron el 41.05% de la cuota de mercado de dispositivos estéticos de Sudáfrica en 2025, mientras que las clínicas estéticas especializadas están preparadas para el crecimiento anual compuesto (CAGR) más rápido, del 13.85%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos estéticos en Sudáfrica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor conciencia sobre los procedimientos mínimamente invasivos | + 2.8% | Principales metrópolis, incluidas Johannesburgo, Ciudad del Cabo y Durban | Mediano plazo (2–4 años) |
| Aumento de la prevalencia de trastornos de la piel y obesidad | + 1.9% | Nacional, sesgado hacia cohortes emergentes de ingresos medios | Largo plazo (≥ 4 años) |
| afluencia de turismo médico | + 1.2% | Centro regional que atrae a pacientes del África subsahariana | Mediano plazo (2–4 años) |
| Aumentar el ingreso disponible y el gasto aspiracional | + 0.9% | Clase media urbana | Corto plazo (≤ 2 años) |
| Aumento de la demanda masculina tras la pandemia | + 0.8% | Profesionales urbanos, especialmente negros | Corto plazo (≤ 2 años) |
| Plataformas de teleconsulta habilitadas para redes sociales | + 0.6% | Distritos rurales y semiurbanos con acceso móvil | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor conocimiento sobre los procedimientos cosméticos mínimamente invasivos
Las redes sociales normalizan los tratamientos estéticos y difunden rápidamente el conocimiento sobre ellos. Los datos de la ISAPS muestran que los procedimientos no quirúrgicos representaron el 56.5 % de todas las intervenciones estéticas en Sudáfrica en 2023, encabezados por 29,643 inyecciones de toxina botulínica y 12,641 sesiones de relleno de ácido hialurónico. [1] Sociedad Internacional de Cirugía Plástica Estética, «Encuesta Global 2023», isaps.org. El respaldo de celebridades refuerza la percepción de seguridad, y las aplicaciones de teleconsulta amplían el acceso a especialistas para los residentes rurales. La planificación del tratamiento guiada por inteligencia artificial aumenta la predictibilidad de los resultados, abordando las preocupaciones de seguridad. El sistema de registro de dispositivos de SAHPRA garantiza que solo las tecnologías aprobadas lleguen a las clínicas, lo que aumenta aún más la confianza del paciente. [2] Autoridad Reguladora de Productos Sanitarios de Sudáfrica, «Marco Regulatorio de Dispositivos Médicos», sahpra.org.za
Aumento de los trastornos cutáneos y la prevalencia de la obesidad
Los factores ambientales estresantes y las predisposiciones genéticas aumentan la incidencia de hiperpigmentación, queloides y cicatrices postinflamatorias entre la población negra sudafricana, lo que incrementa la demanda de láseres seguros para la pigmentación y sistemas de luz pulsada intensa. Simultáneamente, las tasas nacionales de obesidad impulsan el interés en dispositivos no invasivos para la reducción de grasa y el tensado de la piel. Las nuevas marcas de cuidado personal masculino adaptadas a la piel del hombre negro, como las líneas desarrolladas localmente para tratar la irritación causada por el afeitado, ilustran oportunidades de productos complementarios aún sin explotar. Los planes de seguro médico reconocen cada vez más los beneficios funcionales de las terapias de corrección de cicatrices y ofrecen reembolso parcial para ciertos dispositivos.
Crecimiento del flujo de turismo médico
Los precios competitivos de los procedimientos y la atención en inglés atraen a pacientes de Namibia, Botsuana y otros países. Algunos cirujanos plásticos de Johannesburgo informan que los pacientes de la región representan más del 80 % de sus casos. Villas de recuperación especializadas, paquetes de bienestar con safaris y clínicas con acreditación internacional potencian la propuesta de valor de Sudáfrica. El efecto multiplicador impulsa el sector turístico local, justificando las inversiones en sistemas energéticos avanzados que alcanzan precios elevados.
Expansión del ingreso disponible y el gasto aspiracional
A pesar de las dificultades macroeconómicas generales, la creciente clase media sigue destinando fondos discrecionales a servicios de mejora estética como símbolo de éxito profesional. La investigación académica sobre el consumo ostentoso entre profesionales afroamericanos confirma la motivación de proyectar estatus detrás de las compras de servicios de salud electivos. Los planes de pago flexibles y las opciones de «compre ahora, pague después» hacen que los costosos tratamientos de contorno corporal sean más accesibles, lo que estabiliza el flujo de caja de las clínicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de reembolso; modelo de pago directo | -1.7% | A nivel nacional, afecta más a los grupos de bajos ingresos. | Largo plazo (≥ 4 años) |
| Altos costos de capital y mantenimiento de los dispositivos | -1.2% | Nacional, severo para las pequeñas prácticas | Mediano plazo (2–4 años) |
| interrupciones en el suministro eléctrico | -0.8% | Nacional, agudo en hospitales públicos | Corto plazo (≤ 2 años) |
| Los inyectables falsificados erosionan la confianza | -0.6% | Mercados informales en áreas metropolitanas | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de reembolso; modelo de pago directo
El pago en efectivo limita el acceso a tratamientos avanzados, concentrando la demanda entre los habitantes urbanos de alto poder adquisitivo. Las terapias que requieren varias sesiones, como la criolipólisis, presentan un mayor riesgo de abandono por parte del paciente debido al costo acumulativo. Si bien existen productos de financiación de terceros, las altas tasas de interés siguen disuadiendo a los consumidores de ingresos medios. Las aseguradoras rara vez cubren los procedimientos, incluso cuando los beneficios funcionales —por ejemplo, el tratamiento de la hiperhidrosis— están clínicamente documentados.
Alto coste de capital y mantenimiento de los dispositivos avanzados
Los láseres de última generación y las plataformas basadas en energía a menudo superan los USD 100 000, y los contratos de mantenimiento trimestrales añaden gastos generales recurrentes. La volatilidad cambiaria infla los costos de importación, mientras que el limitado soporte técnico rural prolonga el tiempo de inactividad. La inversión en energía de respaldo se ha vuelto innegociable: las cadenas hospitalarias estiman que el gasto en combustible para generadores aumentó un 35 % solo en 2025. [3] Bonitas Medical Fund, “Apagón y equipos de atención médica”, bonitas.co.za Como resultado, las prácticas más pequeñas se inclinan por modalidades no energéticas de menor costo o sistemas reacondicionados.
Análisis de segmento
Por tipo de dispositivo: La dominancia no energética se enfrenta a la disrupción tecnológica
Los productos no energéticos, liderados por la toxina botulínica y los rellenos dérmicos, representaron el 53.12 % del mercado de dispositivos estéticos en Sudáfrica en 2025 y siguen siendo la opción preferida para los pacientes que buscan precios accesibles. Sin embargo, se prevé que los sistemas de radiofrecuencia (RF), de rápido crecimiento, registren una tasa de crecimiento anual compuesta (TCAC) del 16.58 %, ya que las plataformas monopolares y bipolares ofrecen un tensado visible sin incisiones. La ecografía asistida por IA está mejorando la colocación de la sonda de RF, lo que eleva los perfiles de seguridad. Los láseres de diodo portátiles mantienen su popularidad en clínicas de gama media debido a su versatilidad para la depilación y el tratamiento de lesiones vasculares. Las clínicas de alta gama adoptan unidades híbridas de RF y microagujas que integran cartuchos de agujas con control de profundidad, lo que mejora la remodelación del colágeno y minimiza el tiempo de recuperación. Las nuevas soluciones de criolipólisis y rejuvenecimiento basadas en plasma están ganando popularidad entre los pacientes que buscan opciones de modelado corporal o corrección de cicatrices en una sola sesión. El inminente régimen de registro de dispositivos de SAHPRA podría acelerar la consolidación del mercado al excluir las importaciones que no cumplen con los estándares.
Las consideraciones de eficiencia energética influyen en las decisiones de inversión; los dispositivos con modo de reposo y piezas de mano de baja temperatura son cada vez más populares en zonas con cortes de luz. Los modelos de arrendamiento reducen las barreras de inversión inicial, lo que permite a las clínicas más pequeñas probar láseres de alta gama antes de adquirirlos por completo. A medida que aumenta la competencia, los fabricantes ofrecen programas de formación para la acreditación y software de mantenimiento predictivo, lo que consolida la fidelidad a la marca. Los mercados secundarios de láseres reacondicionados están en auge, lo que ofrece a los proveedores principiantes una vía de acceso al mercado sudafricano de dispositivos estéticos sin una inversión inicial prohibitiva.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El liderazgo en depilación se ve desafiado por la innovación en el modelado corporal.
La depilación se mantuvo como la aplicación de mayor volumen, con una participación del 31.20 % en el mercado sudafricano de dispositivos estéticos en 2025. Los láseres de diodo y alejandrita atendieron eficazmente a los tipos de piel mixtos con clasificación Fitzpatrick. No obstante, las tecnologías de remodelación corporal y reducción de celulitis están preparadas para alcanzar la tasa de crecimiento anual compuesta (TCAC) más rápida, del 14.92 %, impulsadas por plataformas de reafirmación de la piel no invasivas, sin grasa y basadas en radiofrecuencia, ideales para pacientes reacios a la liposucción. Los protocolos combinados que utilizan criolipólisis seguida de terapia con placa vibratoria acortan la recuperación y mejoran el drenaje linfático.
La demanda de rejuvenecimiento cutáneo se basa en una población que, si bien envejece, se mantiene activa profesionalmente y busca una regeneración sutil. Los láseres de CO₂ fraccionados y los dispositivos de plasma pen tratan la hiperpigmentación postinflamatoria, frecuente en pieles oscuras, mientras que los láseres de 1064 nm, seguros para la pigmentación, minimizan el riesgo de hipopigmentación. El tratamiento de las cicatrices del acné emplea un enfoque multimodal que combina radiofrecuencia con microagujas y plasma rico en plaquetas para maximizar la inducción de colágeno. El volumen de tratamientos de eliminación de tatuajes aumenta a medida que se endurecen los estándares de imagen en el ámbito laboral, lo que justifica la inversión en láseres de picosegundos con menor riesgo de aberración.
Por usuario final: Ventaja de la infraestructura hospitalaria frente a la especialización clínica
En 2025, los hospitales públicos y privados mantuvieron el 41.05 % de la cuota de mercado de dispositivos estéticos en Sudáfrica gracias a su amplia infraestructura, mayor capacidad de camas y mejores servicios de emergencia. Sus sistemas de generadores integrados mitigan los cortes de luz, lo que garantiza la durabilidad de los dispositivos. No obstante, se prevé que las clínicas estéticas especializadas experimenten un crecimiento anual compuesto del 13.85 %, a medida que los médicos emprendedores capitalizan estrategias de marca especializadas y modelos de servicio prémium. Estas clínicas priorizan los protocolos de atención en el mismo día, las salas de recuperación privadas y los programas de fidelización basados en membresía.
Otros usuarios finales, como clínicas dermatológicas y spas médicos, se especializan en programas personalizados de salud de la piel que combinan intervenciones estéticas y terapéuticas. Las alianzas público-privadas, enmarcadas en el Plan Nacional de Seguro de Salud, abren nuevas zonas geográficas al dotar a los hospitales regionales de equipos láser de gama media. Las subvenciones para el desarrollo de la fuerza laboral financian la capacitación de enfermeras esteticistas, lo que mejora las tasas de utilización de dispositivos en entornos semiurbanos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Johannesburgo, Ciudad del Cabo y Durban son los pilares del mercado sudafricano de dispositivos estéticos, concentrando la mayor parte de la inversión en láser y radiofrecuencia gracias a los mayores ingresos disponibles y a la densa red de clínicas privadas. Tan solo la provincia de Gauteng alberga a más de la mitad de los cirujanos plásticos certificados del país, lo que genera una sólida red de derivación de pacientes. Ciudad del Cabo atrae a una proporción considerable de pacientes internacionales que viajan para someterse a cirugías estéticas y buscan recuperarse en destinos costeros, lo que refuerza la demanda local de sistemas de alta gama basados en energía. La demografía multicultural de Durban acelera la adopción de láseres hipoalergénicos, diseñados específicamente para pieles con fototipos Fitzpatrick IV a VI.
Las provincias rurales como Limpopo y el Cabo Oriental experimentan una demanda creciente, aunque latente. Estudios sobre la disminución de la demanda con la distancia confirman que la utilización de servicios por parte de los pacientes se reduce drásticamente a más de 15 km de los centros especializados, lo que subraya el papel de la teleconsulta para superar las barreras de acceso. Las subvenciones para la mejora de la infraestructura, financiadas por el Seguro Nacional de Salud, se destinan a la renovación de hospitales de segundo nivel, incluyendo suministro eléctrico estable y banda ancha de alta velocidad, requisitos indispensables para el funcionamiento continuo de los dispositivos y los servicios de calibración remota. No obstante, los persistentes niveles de pobreza y el acceso limitado al crédito restringen la adopción de tratamientos que requieren varias sesiones.
La fiabilidad del suministro eléctrico sigue siendo el factor clave de diferenciación geográfica. Las clínicas ubicadas en las zonas de alto riesgo de cortes de luz de Eskom reportan un gasto de mantenimiento un 20 % mayor para proteger los equipos ópticos sensibles. En contraste, los centros en el Cabo Occidental aprovechan los planes municipales de resiliencia energética, lo que permite horarios de funcionamiento más amplios y una mayor eficiencia en los procedimientos. SAHPRA mantiene estándares regulatorios uniformes en todas las provincias, pero los recursos para su cumplimiento varían, lo que hace que las clínicas rurales sean más vulnerables a los insumos falsificados.
El flujo regional de turismo médico inclina aún más la balanza del mercado hacia los centros urbanos. Los vuelos internacionales directos a los aeropuertos internacionales OR Tambo y Ciudad del Cabo acortan los itinerarios de los pacientes, mientras que las villas de recuperación acreditadas se concentran alrededor de la Montaña de la Mesa y Sandton. Las agencias de marketing provinciales ahora ofrecen paquetes de bienestar estético junto con tours de rutas del vino, lo que añade fuentes de ingresos no clínicas que financian la compra de equipos avanzados.
Panorama regulatorio
Sudáfrica regula los dispositivos estéticos conforme a la Ley de Medicamentos y Sustancias Afines de 1965 (Ley 101 de 1965), con la Autoridad Reguladora de Productos Sanitarios de Sudáfrica (SAHPRA) como organismo regulador central. La obtención de una licencia de establecimiento es un requisito fundamental, ya que los fabricantes, importadores, exportadores, distribuidores y mayoristas de dispositivos médicos deben contar con una licencia válida de la SAHPRA, respaldada por un sistema de gestión de calidad que cumpla con los requisitos de la norma ISO 13485. La SAHPRA también utiliza un marco de clasificación de cuatro niveles basado en el riesgo (de la Clase A a la Clase D), que define las obligaciones de cumplimiento y las expectativas de evidencia para las tecnologías de mayor riesgo.
En 2026, SAHPRA impulsó dos iniciativas que afectan las vías de entrada al mercado y la planificación del cumplimiento normativo. En febrero de 2026, SAHPRA publicó su Guía de Confianza para Dispositivos Médicos (SAHPGL-MD-22), que describe las opciones de revisión basadas en la confianza para las actividades previas y posteriores a la comercialización. En marzo de 2026, SAHPRA publicó el informe del Estudio de Viabilidad del Registro de Dispositivos Médicos, que indica un avance hacia un enfoque de registro basado en el riesgo y proporciona a los importadores y fabricantes una orientación más clara sobre la preparación regulatoria futura a nivel de producto, más allá de la concesión de licencias de establecimiento.
Panorama competitivo
Los fabricantes internacionales dominan los segmentos premium basados en energía, mientras que los distribuidores locales compiten en la rapidez del servicio y la flexibilidad de las opciones de financiación. Marcas como Allergan, Galderma y Candela mantienen su posición de liderazgo gracias a talleres de formación continua, pero los nuevos proveedores coreanos e israelíes les pisan los talones con plataformas de microagujas por radiofrecuencia y de picosegundos a precios competitivos. Las clínicas de gama media priorizan el coste total de propiedad sobre el precio de venta, analizando detenidamente el precio de los consumibles y la duración de la garantía.
Los ecosistemas de servicios marcan la diferencia en el mercado sudafricano de dispositivos estéticos. Los proveedores que ofrecen asistencia técnica telefónica las 24 horas, diagnósticos remotos y unidades de préstamo minimizan el riesgo de pérdidas durante los periodos de inactividad. Las empresas de mantenimiento multimarca también están ganando terreno, ofreciendo paquetes de servicios atractivos para centros con flotas mixtas. La consolidación parece inminente: el régimen de registro más estricto de SAHPRA aumenta los costes de cumplimiento, lo que probablemente impulse a los pequeños importadores a fusionarse o salir del mercado.
La innovación local se centra en la eficiencia energética. Un distribuidor de Ciudad del Cabo moderniza plataformas de radiofrecuencia con módulos de alimentación inteligente que reducen el consumo en un 18 %. Varias clínicas de Johannesburgo implementan paneles de control de mantenimiento predictivo basados en IA que generan pedidos de repuestos antes de que se produzcan averías. La competencia no se limita a los dispositivos; las mejoras en la experiencia del paciente, como la programación digital de citas y la distracción del dolor mediante realidad virtual, se convierten en factores decisivos.
Líderes de la industria de dispositivos estéticos en Sudáfrica
Láseres de Alma
galderma
concepto venus
Abbvie (Allergan Inc.)
Sciton Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Medi Aesthetic Solutions anunció el lanzamiento de la distribución exclusiva del dispositivo de remodelación corporal Lysiwave (Biotec Italia) en Sudáfrica. Este lanzamiento mejora el acceso local a las soluciones de remodelación corporal con dispositivos a través de un socio local que ofrece instalación, capacitación y soporte técnico para clínicas que amplían sus procedimientos no invasivos.
- Agosto de 2025: LG Chem vendió su unidad de estética a VIG Partners por 144 millones de dólares. Esta transacción transformó la propiedad y la gestión de la cartera de rellenos de ácido hialurónico, influyendo en cómo los proveedores de la competencia posicionan la continuidad del suministro, la cobertura de canales y el soporte de productos en mercados liderados por distribuidores, como Sudáfrica.
- Abril de 2024: SAHPRA puso en marcha un estudio de viabilidad sobre el registro obligatorio de dispositivos estéticos. Esto marcó un giro hacia controles más estrictos, más allá de la concesión de licencias a los establecimientos, lo que impulsó a los importadores y clínicas a priorizar la documentación de la procedencia y la planificación del cumplimiento normativo para las categorías de dispositivos sujetas a un mayor escrutinio.
Alcance del informe sobre el mercado de dispositivos estéticos en Sudáfrica
Según el alcance del informe, los dispositivos estéticos se refieren a todos los dispositivos médicos utilizados para diversos procedimientos cosméticos, incluida la cirugía plástica, la depilación no deseada, la eliminación del exceso de grasa, los implantes estéticos y antienvejecimiento y el estiramiento de la piel. El informe de mercado de Medicina estética de Sudáfrica está segmentado por tipo de dispositivos (dispositivos estéticos basados en energía y dispositivos estéticos no basados en energía), aplicación (rejuvenecimiento y estiramiento de la piel, depilación y eliminación de tatuajes, procedimientos estéticos faciales y otras aplicaciones). y Usuario Final (Hospitales, Clínicas y Hogares). El informe ofrece el valor (en millones de dólares) de los segmentos anteriores.
Por tipo de dispositivo
| Dispositivos basados en energía | basado en láser |
| Basado en luz (IPL) | |
| Basado en radiofrecuencia | |
| basado en ultrasonido | |
| Criolipólisis y plasma | |
| Dispositivos no basados en energía | Toxina botulínica |
| Rellenos dérmicos e hilos | |
| Peelings Químicos | |
| Microdermoabrasión | |
| implante | |
| Mesoterapia y otros |
por Aplicación
| Rejuvenecimiento y reafirmación de la piel |
| Contorno corporal y reducción de celulitis |
| Depilación |
| Eliminación de tatuajes y pigmentación |
| Aumento de Senos |
| Tratamiento del acné y las cicatrices |
| Otras aplicaciones |
Por usuario final
| Hospitales públicos y privados |
| Clínicas Estéticas Especializadas |
| Otros usuarios finales |
| Por tipo de dispositivo | Dispositivos basados en energía | basado en láser |
| Basado en luz (IPL) | ||
| Basado en radiofrecuencia | ||
| basado en ultrasonido | ||
| Criolipólisis y plasma | ||
| Dispositivos no basados en energía | Toxina botulínica | |
| Rellenos dérmicos e hilos | ||
| Peelings Químicos | ||
| Microdermoabrasión | ||
| implante | ||
| Mesoterapia y otros | ||
| por Aplicación | Rejuvenecimiento y reafirmación de la piel | |
| Contorno corporal y reducción de celulitis | ||
| Depilación | ||
| Eliminación de tatuajes y pigmentación | ||
| Aumento de Senos | ||
| Tratamiento del acné y las cicatrices | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales públicos y privados | |
| Clínicas Estéticas Especializadas | ||
| Otros usuarios finales | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de dispositivos estéticos de Sudáfrica hasta 2031?
Se prevé que avance a una tasa de crecimiento anual compuesta (TCAC) del 13.22%, pasando de 211.21 millones de dólares en 2026 a 393.17 millones de dólares en 2031.
¿Qué categoría de dispositivos lidera las ventas actuales?
Los inyectables y rellenos no energéticos representan el 53.12% de los ingresos de 2025.
¿Cuál es la aplicación de más rápido crecimiento?
Se prevé que el modelado corporal y la reducción de la celulitis crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.92% hasta 2031.
¿Por qué las clínicas especializadas se están expandiendo más rápido que los hospitales?
Una estrategia de marca centrada, experiencias premium para el paciente y una menor intensidad de activos fijos impulsan una tasa de crecimiento anual compuesto (TCAC) prevista del 13.85% para las clínicas.


