

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
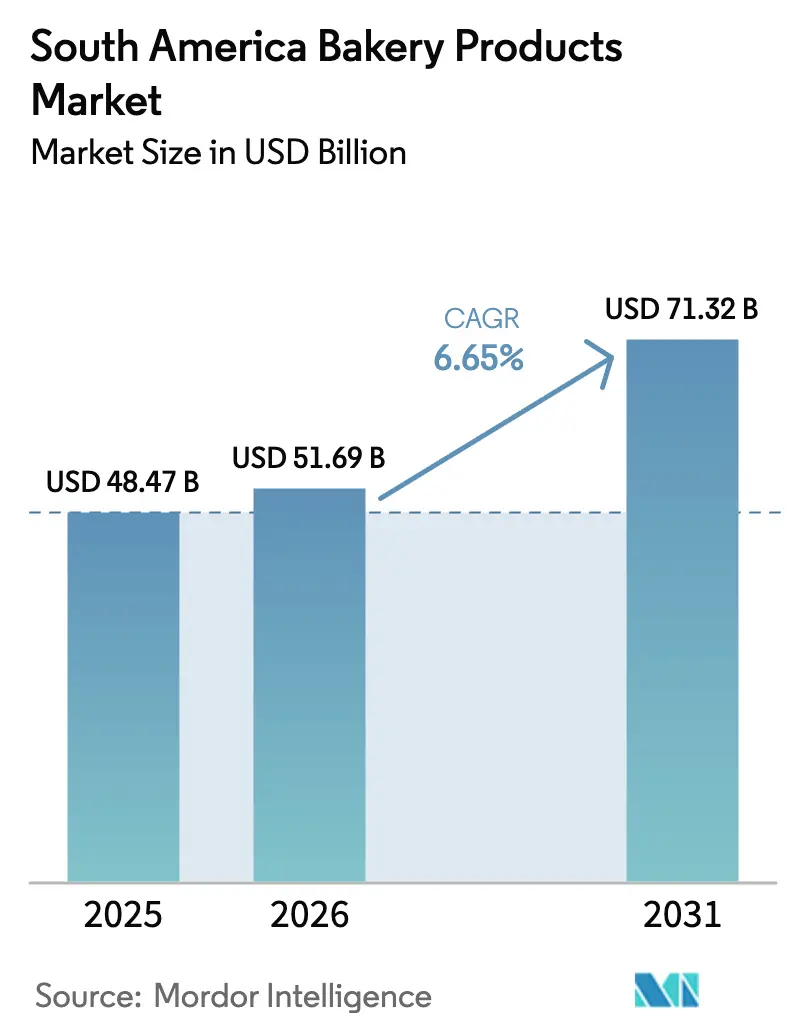
| Tamaño del mercado (2026) | USD 51.69 mil millones |
| Tamaño del mercado (2031) | USD 71.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.65% CAGR |
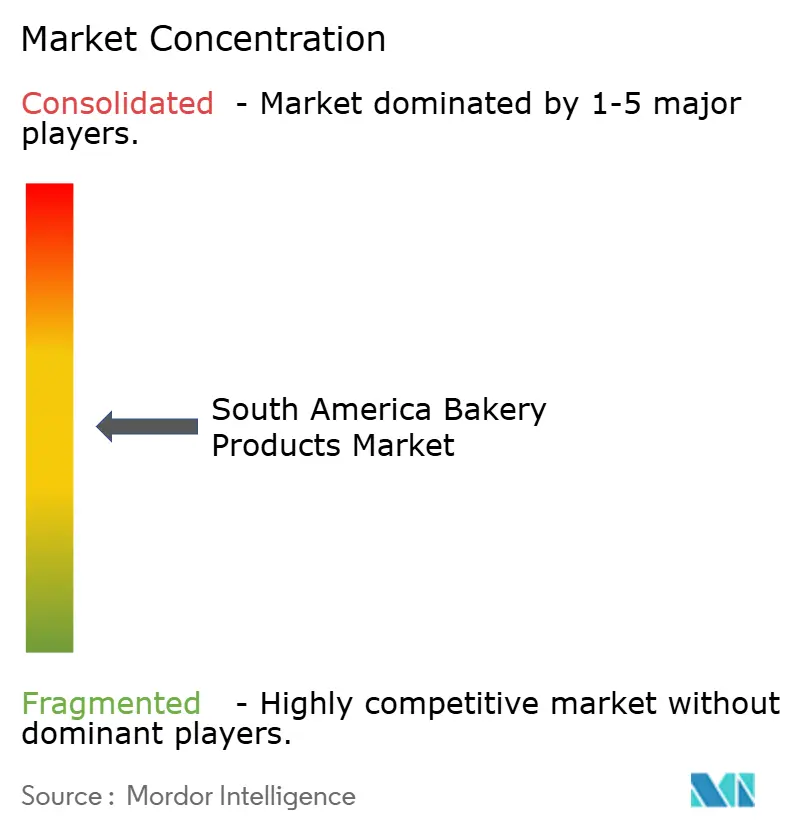
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos de panadería en Sudamérica realizado por Mordor Intelligence
El mercado de productos de panadería en Sudamérica alcanzó un valor de 48.47 millones de dólares en 2025 y se estima que crecerá de 51.69 millones de dólares en 2026 a 71.32 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.65% durante el período de pronóstico (2026-2031). Este mercado crece de manera constante, impulsado por empresas regionales consolidadas. En Brasil, Grupo Bimbo mantiene su presencia en el mercado a través de sus marcas Pullman y Plusvita, adaptándose a las preferencias de los consumidores locales. Wickbold, otra empresa brasileña, contribuye al crecimiento del mercado con su oferta de pan y snacks. Bagley Argentina SA, de Argentina, se ha consolidado en el segmento de galletas. En Colombia, Productos Ramo SA ha ganado reconocimiento con productos como el pastel de chocolate Chocoramo y los pasteles Gala. Estas empresas influyen en la dinámica del mercado al responder a la demanda de los consumidores de opciones de panadería saludables y prácticas. Los avances en la tecnología de envasado y producción han mejorado la vida útil y la calidad de los productos. Las empresas han ampliado su alcance mediante alianzas con minoristas locales y plataformas de comercio electrónico. Su éxito radica en comprender y adaptarse a las preferencias regionales, lo que impulsa el desarrollo del mercado. Este mercado también se ve impulsado por la creciente urbanización y los cambios en los estilos de vida de los consumidores, factores que generan una mayor demanda de productos de panadería envasados. Además, la integración de recetas tradicionales con métodos de producción modernos ha permitido a las empresas mantener la autenticidad a la vez que logran una mayor escala en sus operaciones.
Conclusiones clave del informe
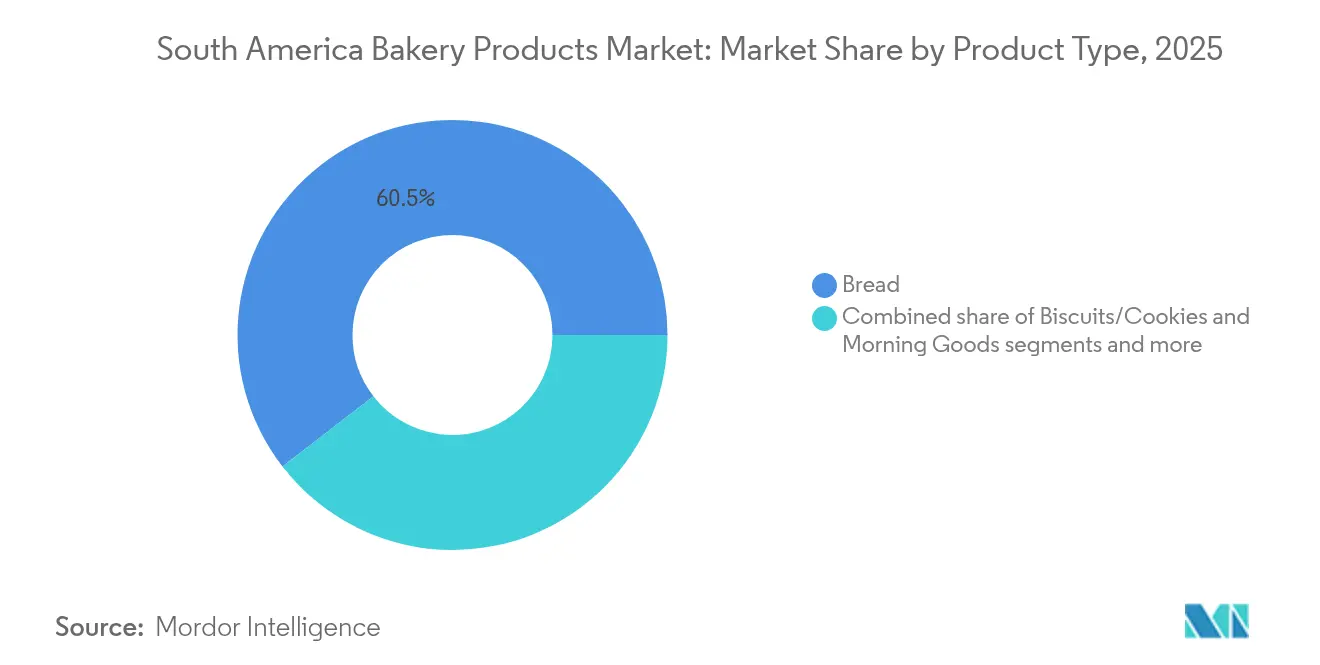
- Por tipo de producto, el pan representó el 60.48% de la participación de mercado de productos de panadería en América del Sur en 2025.
- Se proyecta que los productos matutinos registren una CAGR del 9.12 % hasta 2031, la más rápida entre los segmentos de productos.
- Por forma, los productos frescos representaron el 81.85% del tamaño del mercado de productos de panadería de América del Sur en 2025; se prevé que los productos congelados se expandan a una CAGR del 7.6% hasta 2031.
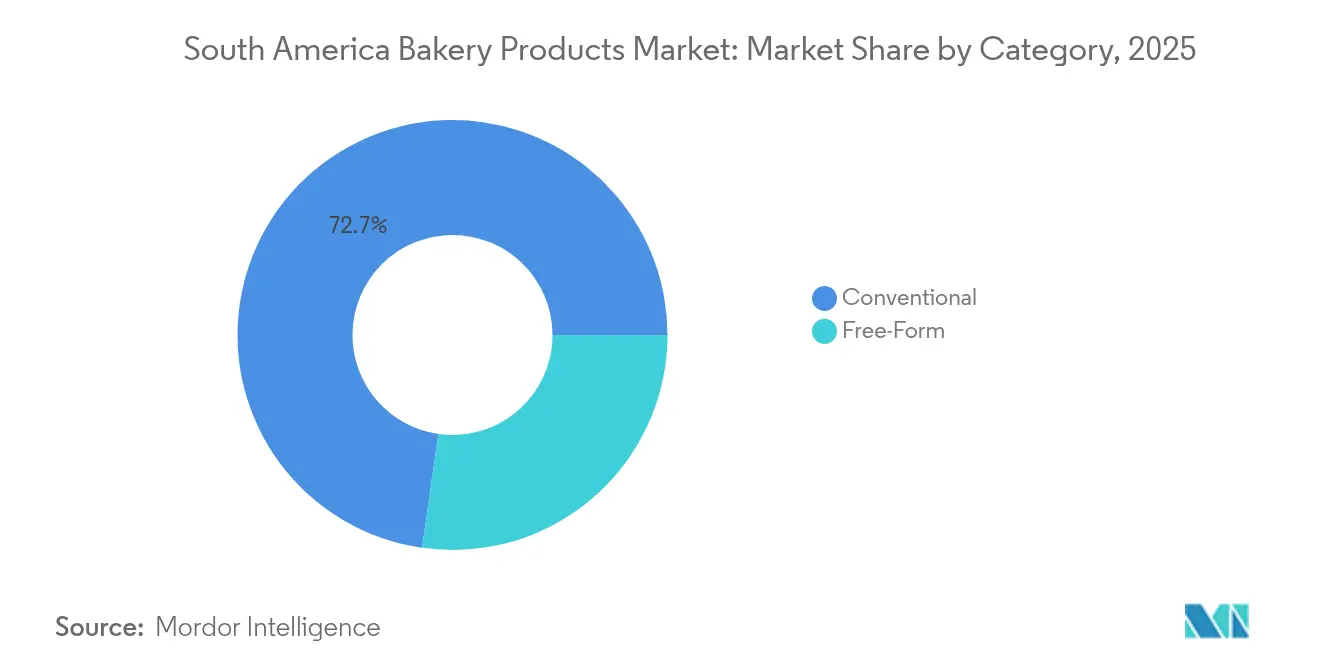
- Por categoría, las ofertas convencionales representaron el 72.74 % del tamaño del mercado de productos de panadería de América del Sur en 2025, mientras que los productos de forma libre avanzan a una CAGR del 8.21 %.
- Por canal de distribución, el off-trade lideró con una participación de ingresos del 57.21% en 2025; se prevé que el on-trade crezca a una CAGR del 9.35% hasta 2031.
- Por geografía, Brasil contribuyó con el 46.05% de los ingresos regionales en 2025; se espera que Colombia registre la CAGR nacional más alta con un 8.72% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de productos de panadería en América del Sur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Urbanización y aumento del ingreso disponible | + 1.8% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Demanda de productos artesanales y premium | + 1.2% | Centros urbanos de toda la región | Largo plazo (≥ 4 años) |
| Salud y bienestar: etiqueta limpia, libre de | + 1.0% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Expansión de cafeterías y establecimientos de comida rápida | + 0.8% | Segmentos premium regionales | Corto plazo (≤ 2 años) |
| Campañas de marketing estratégico. | + 0.6% | Principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Innovaciones en envases y sabores | + 0.7% | Comercio minorista urbano orientado a la exportación | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Urbanización y aumento de la renta disponible
La urbanización y el aumento de los ingresos disponibles impulsan el crecimiento del mercado de productos de panadería en Sudamérica. En 2024, la región contaba con aproximadamente 186.6 millones de habitantes urbanos, con una tasa de urbanización general del 87%, y Argentina alcanzó el 93%. Esta concentración urbana ha incrementado la demanda de productos de panadería prácticos y listos para consumir [1] Fuente: Banco Mundial, “Población urbana (% del total) – América Latina y el Caribe”, data.worldbank.org . En Brasil, Grupo Bimbo ofrece productos como pan rebanado Pullman y pasteles Plusvita para atender a los consumidores que buscan comidas y refrigerios rápidos. En Colombia, Productos Ramo ofrece pasteles Chocoramo y Gala, mientras que en Argentina, las galletas y crackers Chocolinas y Criollitas de Bagley satisfacen las necesidades de refrigerios de los consumidores. El aumento de los ingresos disponibles ha fortalecido la demanda de productos de panadería premium y artesanales en las principales áreas metropolitanas como São Paulo, Buenos Aires y Bogotá. Establecimientos locales, como la Panadería Bella Paulista en São Paulo, ofrecen panes y pasteles especializados. Las preferencias de los consumidores se inclinan cada vez más hacia productos de panadería que combinan beneficios para la salud con conveniencia, como lo demuestran los panes integrales de Wickbold en Brasil y los pastelitos individuales de Ramo en Colombia. Las empresas están adaptando sus envases y formatos para facilitar el consumo en casa, en el trabajo o durante los desplazamientos. El mercado de productos de panadería continúa expandiéndose a medida que se adapta a las cambiantes preferencias de los consumidores urbanos sudamericanos.
Demanda de productos de panadería artesanales y premium
En Sudamérica, particularmente en Brasil y Argentina, la urbanización y el aumento de los ingresos disponibles están impulsando un creciente interés por productos de panadería artesanales y de alta calidad. En Brasil, la adquisición de Wickbold por parte de Grupo Bimbo, una panadería en São Paulo conocida por sus panes integrales y especiales, destaca el cambio del país hacia ofertas artesanales de alta calidad. En 2024, los hogares brasileños gastaron un promedio de casi BRL 1,180 en artículos de supermercado y panadería, lo que subraya su mayor ingreso disponible y su disposición a invertir en calidad [2] Fuente: Associação Brasileira de Supermercados (ABRAS) / SuperHiper, “SuperHiper – Agosto de 2024 Report,” superhiper.abras.com.br . Esta adquisición no solo fortalece la cartera de Grupo Bimbo con marcas como Wickbold y Seven Boys, sino que también resuena con las preferencias cambiantes de los consumidores brasileños, quienes se inclinan por opciones de panadería sofisticadas y orientadas a la salud. Mientras tanto, los centros urbanos de Argentina están experimentando un auge de panaderías gourmet, lo que indica una tendencia más amplia hacia los productos de alta gama. "La Panadería de Pablo" en Buenos Aires, por ejemplo, se está abriendo camino ofreciendo panes y pasteles artesanales elaborados con métodos tradicionales e ingredientes naturales, atrayendo a un público que valora la autenticidad y la calidad. Estas tendencias ponen de manifiesto un cambio significativo en el comportamiento del consumidor, donde los productos de panadería artesanal y de alta gama se convierten en protagonistas de la evolución del mercado sudamericano.
Salud y bienestar: tendencias de etiqueta limpia y libre de
En Sudamérica, el mercado de productos de panadería está experimentando un auge, impulsado principalmente por una creciente demanda de opciones con etiquetas limpias y orientadas a la salud. Estas incluyen productos sin gluten, sin azúcar y sin aditivos. Según las proyecciones del Congreso Internacional sobre Obesidad (ICO 2024, São Paulo), para 2044, casi la mitad de los adultos brasileños (48%) lucharán contra la obesidad, y un 27% adicional será clasificado como con sobrepeso [3] Fuente: Federación Mundial de Obesidad, “Casi la mitad de los adultos brasileños vivirán con obesidad en 20 años”, worldobesity.org . Esta alarmante estadística indica que tres cuartas partes de los adultos brasileños enfrentarán desafíos relacionados con el peso. En respuesta a esta creciente conciencia sobre la salud, las marcas en toda Sudamérica están adaptando sus ofertas. Por ejemplo, la empresa brasileña Jasmine Alimentos ha lanzado panes, galletas y pasteles sin gluten, mientras que Wickbold está promoviendo productos integrales y sin aditivos. En Colombia, Boronas y Latido se dirigen a consumidores preocupados por la salud con sus panes y pastelitos sin gluten y endulzados naturalmente. Mientras tanto, en Argentina, marcas como Celipan introducen galletas y panes con ingredientes naturales, haciendo hincapié en la transparencia y la naturalidad. Estas tendencias ponen de manifiesto un cambio significativo en el comportamiento del consumidor, donde la salud y el bienestar cobran protagonismo, impulsando la innovación y dinamizando el mercado de la panadería en Sudamérica.
Campañas estratégicas de marketing y promoción
En el mercado sudamericano de productos de panadería, las campañas estratégicas de marketing y promoción son fundamentales para moldear el comportamiento del consumidor e impulsar el crecimiento. Las marcas alinean cada vez más sus iniciativas con las preferencias de los consumidores preocupados por la salud y la conciencia social, reflejando la creciente demanda de productos de etiqueta limpia y sin gluten. Por ejemplo, en Brasil, la "Bimbo Global Race" de Grupo Bimbo destaca como una campaña exitosa. En 2024, la iniciativa no solo tuvo como objetivo donar 3 millones de rebanadas de pan a bancos de alimentos, sino que también promovió estilos de vida activos, fortaleciendo así la lealtad a la marca. De igual manera, Jasmine Alimentos está aprovechando las tendencias de salud, promocionando sus productos de panadería envasados sin gluten y orgánicos. Sus campañas dirigidas enfatizan los ingredientes naturales y los beneficios para la salud, conectando con los consumidores urbanos que buscan opciones alimentarias más saludables. Estas estrategias de marketing demuestran cómo las marcas sudamericanas de panadería están abordando con destreza las cambiantes preferencias de los consumidores, aprovechando las campañas para impulsar el conocimiento del producto, consolidar la confianza en la marca y ampliar su alcance de mercado, en sintonía con las tendencias de salud y bienestar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Interrupciones de la cadena de suministro | -1.1% | Zonas agrícolas regionales | Corto plazo (≤ 2 años) |
| Desafíos regulatorios para el etiquetado limpio | -0.8% | Brasil, Argentina | Mediano plazo (2-4 años) |
| Competencia de productos recién horneados | -0.6% | Centros artesanales urbanos | Largo plazo (≥ 4 años) |
| Cambie a alternativas de refrigerios más saludables | -0.4% | Demografía centrada en la salud | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Desafíos regulatorios para el etiquetado limpio
Los obstáculos regulatorios en torno al etiquetado limpio están frenando el crecimiento del mercado de productos de panadería en Sudamérica, generando incertidumbre y aumentando los costos de cumplimiento para los productores. En Brasil, la reciente implementación de etiquetas de advertencia frontales sobre azúcar, sodio y grasas saturadas ha obligado a grandes marcas, como Wickbold y Bauducco, a reformular sus populares panes de molde y galletas. Sin embargo, la aplicación inconsistente de la normativa y las disputas sobre los plazos han disuadido a las panaderías más pequeñas de aventurarse en innovaciones de etiquetado limpio. Estos desafíos también han frenado la adopción de líneas de productos más saludables, impactando el crecimiento general del mercado. Además, la regulación brasileña de 2023 sobre las afirmaciones de "grano integral" enfrentó una reacción negativa. Permitió que ciertos panes y galletas envasados, con solo un toque de harina integral, se comercializaran como integrales. Esto no solo enturbió las aguas para los consumidores más exigentes, sino que también puso en peligro la confianza en opciones realmente más saludables, como los panes sin gluten de Jasmine Alimentos. Mientras tanto, en Argentina, las estrictas exigencias de etiquetado frontal, que incluyen advertencias octagonales negras, han afectado a productos como los alfajores de Havanna y las tartas Fargo. Estas regulaciones limitan la publicidad dirigida a niños y prohíben su venta en escuelas. Si bien estas medidas buscan promover opciones más saludables para los consumidores, la presión de la industria y el aplazamiento de su aplicación han generado incertidumbre, inflando los costos asociados con la reformulación y el envasado.
Competencia de productos recién horneados
En Sudamérica, el crecimiento del segmento de panadería envasada se ve frenado por la competencia de los productos recién horneados. Estas alternativas calientes, disponibles en el local, atraen tanto compras impulsivas como habituales. En Brasil, las padarias de barrio y los mostradores de panadería de supermercados, como Pão de Açúcar y Carrefour, ofrecen productos refrescantes como pan francés, pasteles y pan de queso varias veces al día. Esta estrategia está desviando con éxito a los compradores de los panes precortados y envueltos. Plataformas de reparto a domicilio, como iFood y Rappi, ven padarias que ofrecen panecillos y pasteles frescos junto con el café, ofreciendo un servicio rápido y económico. Este servicio compite directamente con el pan envasado y los pasteles para picar, atendiendo tanto las necesidades del hogar como del trabajo. En Argentina, panaderías y cadenas como Las Medialunas del Abuelo atraen a los viajeros con medialunas recién horneadas y rellenos personalizables. Este enfoque está disminuyendo la demanda de galletas dulces envasadas para el desayuno y la merienda. Las empresas colombianas Pan Pa' Ya! y Tostao Café & Pan destacan el aroma, la calidez y la frescura de sus productos, compitiendo eficazmente con el mercado de galletas y minipasteles envasados. En Chile, Castaño está causando sensación con hornos en centros urbanos, mientras que las micropanaderías de masa madre en los mercados de capitales priorizan listas de ingredientes más cortas, superando las afirmaciones de "etiqueta limpia" de los productos envasados. El resultado es evidente: una disminución en las visitas a los pasillos de panadería a temperatura ambiente, ciclos de reposición más rápidos y una mayor promoción de las marcas de productos envasados para asegurar su espacio en los anaqueles.
Análisis de segmento
Por tipo de producto: El dominio del pan se enfrenta a la disrupción de los productos matutinos
En 2025, el pan dominaría el mercado con una cuota de mercado del 60.48%, lo que consolida su posición como un producto básico en los hogares de Sudamérica. Marcas como la brasileña Wickbold y la diversa oferta de Grupo Bimbo desempeñan un papel fundamental en esta supremacía, ofreciendo desde panes tradicionales hasta opciones integrales especiales. La omnipresencia del pan, presente tanto en supermercados urbanos como en tiendas de barrio, consolida su posición como la piedra angular del mercado de la panadería.
Se prevé que los productos para el desayuno sean el segmento de mayor crecimiento, con proyecciones que indican una tasa de crecimiento anual compuesta (TCAC) del 9.12% hasta 2031. Este auge se atribuye en gran medida a la urbanización y a la evolución de las preferencias por el desayuno, que se inclinan hacia la conveniencia. Grupo Bimbo está a la vanguardia, promocionando croissants envasados y sus snacks tipo muffin "Little Bites" para quienes tienen prisa. En Colombia, Productos Ramo aprovecha esta tendencia con sus pasteles Gala y Chocoramo, que también son alternativas populares para el desayuno. Mientras que los pasteles y la repostería prosperan gracias a una cultura de premiumización y celebración, las galletas de Bagley, de Argentina, aprovechan los momentos de merienda, beneficiándose de su larga vida útil en climas más cálidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por formato: los productos frescos lideran mientras que los congelados ganan apoyo de infraestructura
En 2025, los productos frescos dominaron el mercado con una cuota de mercado del 81.85%, impulsados por la preferencia de los consumidores por la suavidad, la frescura y el abastecimiento local. En Brasil, marcas líderes como Bauducco, Wickbold y Pullman mantienen una sólida fidelidad del consumidor, ofreciendo una amplia gama de panes envasados que abarca desde los clásicos panes blancos hasta variedades especiales únicas. Grupo Bimbo fortalece su posicionamiento en el mercado con su marca Ana María, que atiende a los consumidores preocupados por su salud con sus panes bajos en azúcar. Por su parte, Crocantissimo y Panco diversifican el mercado con sus innovadores formatos y ampliaciones de sabores. En conjunto, estas marcas consolidan la panadería fresca y envasada como un producto básico en los hogares sudamericanos.
Por otro lado, los productos congelados están en auge, con una tasa de crecimiento anual compuesta (TCAC) del 7.6 % hasta 2031. Este crecimiento se atribuye en gran medida a los avances en la logística de la cadena de frío y a la creciente demanda del sector de servicios de alimentación. En Brasil, Pão & Arte ha ampliado sus horizontes con la incorporación de panes artesanales a su línea de productos de panadería congelados. Simultáneamente, Brico Bread ha lanzado productos congelados listos para hornear, combinando practicidad con una calidad inquebrantable. Estos avances subrayan la transición de los productos de panadería congelados de un nicho de mercado a un producto básico generalizado. No solo presentan ventajas operativas para los restaurantes, sino que también ofrecen sabores tradicionales a los consumidores, aunque con una vida útil más larga. La interacción entre los segmentos de productos frescos y congelados subraya el delicado equilibrio entre tradición e innovación que define el panorama de la panadería en Sudamérica.
Por categoría: Lo convencional se mantiene firme mientras que la forma libre se acelera
En 2025, la categoría convencional dominará el 72.74% del mercado, impulsada por la familiaridad del consumidor, la asequibilidad y la sólida disponibilidad en tiendas. En Brasil, productos básicos para el hogar como Pullman y Wickbold dominan los estantes de los supermercados, ofreciendo panes y bollos envasados clásicos, adaptados al consumo diario. Marcas como Panco y Bauducco fortalecen aún más este segmento con líneas de productos que se adaptan a los hábitos alimenticios culturales, logrando una amplia penetración en los hogares y consolidando el dominio de la categoría convencional en Sudamérica.
Los productos de forma libre están en alza, con una tasa de crecimiento anual compuesta (TCAC) del 8.21 % hasta 2031, impulsados por una mayor concienciación sobre la salud y un riguroso control de los ingredientes. En Brasil, Braven Foods ha lanzado mezclas de panadería en polvo sin gluten ni lactosa, mientras que Wickbold ha diversificado su oferta con panes envasados sin aditivos e integrales. Por otro lado, en Argentina, Celipan ha lanzado galletas y panes sin gluten, dirigidos al consumidor que prioriza las etiquetas limpias. Estas innovaciones subrayan la influencia transformadora de los productos de forma libre en el comportamiento del consumidor, lo que ha impulsado a los fabricantes tradicionales a reformular sus gamas existentes para alinearse con los estándares de etiqueta limpia. Si bien los productos convencionales siguen siendo los predominantes, el rápido auge de las ofertas de forma libre señala un giro generacional hacia opciones centradas en la salud en el panorama de la panadería sudamericana.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el dominio del comercio minorista se ve desafiado por la recuperación del comercio minorista
En 2025, los canales de venta minorista, liderados por supermercados, hipermercados y tiendas de conveniencia, controlan el 57.21 % del mercado gracias a su diversa oferta de productos y precios competitivos. En Brasil, cadenas como Pão de Açúcar y Carrefour lideran el mercado de panadería envasada, ofreciendo una amplia variedad de panes, galletas y pasteles. Mientras tanto, en Colombia, las marcas propias de cadenas como Grupo Éxito están conquistando a los hogares con alternativas económicas. Estos minoristas modernos no solo se basan en la variedad de productos, sino que también fomentan la fidelización del consumidor mediante promociones estratégicas y una mayor visibilidad en tienda.
Los canales de hostelería están en auge, con una tasa de crecimiento anual compuesta (TCAC) del 9.35 % proyectada hasta 2031, impulsada por la recuperación de cafeterías, restaurantes y restaurantes institucionales. Marcas como Havanna en Argentina y Casa Bauducco en Brasil no solo gestionan cafeterías, sino que también venden sus pasteles, alfajores y galletas envasados en supermercados y tiendas especializadas, ampliando así su alcance de mercado. De forma similar, las cafeterías Juan Valdez en Colombia venden sus populares galletas y brownies, haciéndolos accesibles tanto a través de tiendas minoristas modernas como en línea. Esta tendencia subraya cómo las entidades de hostelería se están fusionando fluidamente con el comercio minorista, estableciendo una presencia formidable en ambos ámbitos.
Análisis geográfico
En 2025, Brasil dominará el 46.05% del mercado sudamericano de productos de panadería, impulsado por su vasta población, su sofisticada infraestructura minorista y su robusta capacidad de fabricación. Marcas consolidadas, como Bauducco y Pullman, liderarán el mercado del pan envasado y los productos para desayunar, aprovechando sus extensas redes de distribución y la confianza que han generado entre los consumidores. La tendencia a la premiumización es evidente, con empresas que lanzan productos de panadería con etiquetas más limpias y fortificados, dirigidos a los habitantes urbanos de São Paulo y Río de Janeiro, preocupados por su salud.
Colombia se perfila como el mercado de mayor crecimiento de la región, con proyecciones que indican un aumento de la tasa de crecimiento anual compuesto (TCAC) del 8.72 % hasta 2031. Este crecimiento se sustenta en la estabilidad económica del país, una clase media floreciente con mayor poder adquisitivo y una vibrante cultura de cafeterías que impulsa la demanda de delicias envasadas como muffins y croissants. El gigante local Grupo Nutresa está a la vanguardia, ampliando su oferta de panadería con un enfoque especial en fórmulas más saludables y una amplia presencia en el mercado minorista, lo que subraya el papel de las inversiones estratégicas y la innovación de productos en este rápido ascenso.
En Sudamérica, surgen diversos patrones de crecimiento. Argentina, a pesar de enfrentar dificultades económicas, cuenta con una cultura panadera resiliente, con consumidores que apoyan firmemente los productos tradicionales y las marcas locales. El progresivo marco regulatorio de Chile promueve la adopción de productos de panadería de etiqueta limpia y premium, una tendencia subrayada por la reciente inversión de Puratos en una planta de producción UHT en Santiago. La urbanización impulsa el crecimiento en Perú, especialmente en Lima, aunque los desafíos en la infraestructura rural frenan la penetración. Mientras tanto, mercados más pequeños como Ecuador, Uruguay y Paraguay, aunque actualmente poco penetrados, presentan perspectivas prometedoras a largo plazo a medida que aumenta la sofisticación del consumidor y evolucionan los formatos minoristas.
Panorama competitivo
El mercado sudamericano de productos de panadería envasados está fragmentado, y las marcas priorizan cada vez más la premiumización y la diferenciación saludable en sus estrategias de marketing. Grandes empresas, como Wickbold y Bauducco, están posicionando sus panes y pasteles envasados como opciones de etiqueta más limpia, integrales o con bajo contenido de azúcar. Esta estrategia busca atraer a los consumidores urbanos preocupados por la salud, y el uso de envases premium refuerza aún más su propuesta de valor. Mientras tanto, las marcas locales de Argentina y Colombia destacan su herencia artesanal y autenticidad cultural en sus mensajes. Este enfoque apela a las preferencias tradicionales y, al mismo tiempo, se adapta a las tendencias modernas de conveniencia.
A medida que se intensifica la competencia, la adopción de tecnología se convierte en un factor diferenciador clave. Los fabricantes aprovechan cada vez más las plataformas digitales y las innovaciones en la cadena de suministro. Por ejemplo, empresas como Grupo Bimbo y M. Dias Branco están ampliando su presencia en el comercio electrónico. Han forjado alianzas con importantes plataformas de entrega y establecido tiendas en línea directas al consumidor, asegurando que sus productos lleguen a los consumidores más allá de las vías tradicionales de venta minorista. En el ámbito de la producción, avances como la automatización de las líneas de horneado y la incorporación de sistemas de control de calidad no solo reducen el desperdicio, sino que también garantizan la consistencia del producto. Además, la introducción de soluciones de envasado sostenibles se alinea tanto con las expectativas de los consumidores como con las exigencias regulatorias. Estas iniciativas tecnológicas impulsan la eficiencia y profundizan la interacción con el consumidor.
Las estrategias de mercado subrayan la importancia de la expansión, las adquisiciones y las inversiones en manufactura local. Grupo Bimbo está consolidando su presencia en Sudamérica, adquiriendo entidades regionales e integrando fluidamente sus ofertas. Con el objetivo de impulsar los segmentos de panadería y pastelería, Puratos inauguró una nueva planta de producción UHT en Chile. Las colaboraciones con cadenas minoristas y operadores de servicios de alimentación amplían la distribución, especialmente para productos para el desayuno y productos de formato libre. Simultáneamente, las empresas emergentes disruptivas se están consolidando en los segmentos de etiqueta limpia y especialidad, lo que indica un panorama competitivo dinámico. Esta evolución subraya la necesidad de que las empresas consolidadas se adapten continuamente para mantener su liderazgo en el mercado.
Líderes de la industria de productos de panadería en América del Sur
Europastry, S.A.
Grupo Bimbo SAB de CV
M Dias Branco SA
Alicorp SAA
Grupo Arcor SAIC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2025: Nestlé anunció un plan de inversión ampliado de USD 1.3 millones en Brasil hasta 2028, que abarca nuevas líneas de producción y mejoras en la distribución digital.
- Marzo de 2025: Flowers Foods introdujo los snacks de la marca Wonder en Sudamérica, agregando once SKU como cupcakes rellenos de crema y mini donas para diversificarse más allá del pan principal.
- Septiembre 2024: Grupo Bimbo lanzó el pan “Bimbo Cero Cero”, libre de azúcar añadido, sal y conservadores, respondiendo a las tendencias de consumo conscientes de la salud.
Alcance del informe del mercado de productos de panadería en América del Sur
Los productos de panadería se preparan a partir de harina o sémola derivada de cereales y están disponibles en una amplia gama. El mercado de productos de panadería de América del Sur está segmentado según el tipo de producto, el canal de distribución y la geografía. Según el tipo de producto, el mercado se ha segmentado en tortas y pasteles, bizcochos y galletas, pan y masa de pizza. Según el canal de distribución, el mercado está segmentado en hipermercados/supermercados, tiendas de conveniencia, tiendas especializadas y venta minorista en línea. Además, el estudio proporciona un análisis del mercado de productos de panadería en los mercados emergentes y establecidos en toda la región de América del Sur, incluidos Brasil, Argentina y el resto de América del Sur. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor en millones de USD.
Por tipo de producto
| Pan |
| Tartas y Pasteles |
| Galletas/Galletas |
| Productos de la mañana |
| Otros tipos de productos |
Por formulario
| Esencias |
| Frozen |
Por categoría
| Convencional |
| Forma libre |
Por canal de distribución
| Canal de Comercio | |
| Canal Off-Trade | Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados | |
| Panaderías especializadas | |
| Tiendas minoristas en línea | |
| Otro canal de distribución |
Por país
| Brazil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de Sudamérica |
| Por tipo de producto | Pan | |
| Tartas y Pasteles | ||
| Galletas/Galletas | ||
| Productos de la mañana | ||
| Otros tipos de productos | ||
| Por formulario | Esencias | |
| Frozen | ||
| Por categoría | Convencional | |
| Forma libre | ||
| Por canal de distribución | Canal de Comercio | |
| Canal Off-Trade | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Panaderías especializadas | ||
| Tiendas minoristas en línea | ||
| Otro canal de distribución | ||
| Por país | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de productos de panadería envasados en América del Sur en 2026?
El mercado está valorado en 51.69 millones de dólares en 2026 y se proyecta que alcance los 71.32 millones de dólares en 2031.
¿Qué segmento de productos está creciendo más rápido en América del Sur?
Se prevé que los productos matutinos, que incluyen croissants, muffins y pasteles daneses, registren una CAGR del 9.12 % hasta 2031.
¿Qué tan grande es la participación de Brasil en las ventas de panadería envasada en la región?
Brasil generó el 46.05% de los ingresos regionales totales en 2025, manteniendo su posición como mercado nacional líder.
¿Qué tendencias de salud influyen en el lanzamiento de nuevas panaderías?
Las fórmulas de etiqueta limpia, libres de y con contenido reducido de azúcar dominan los procesos de innovación a medida que los consumidores buscan transparencia y bienestar.


