

Tamaño y participación del mercado de productos electrónicos de consumo en América del Sur
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
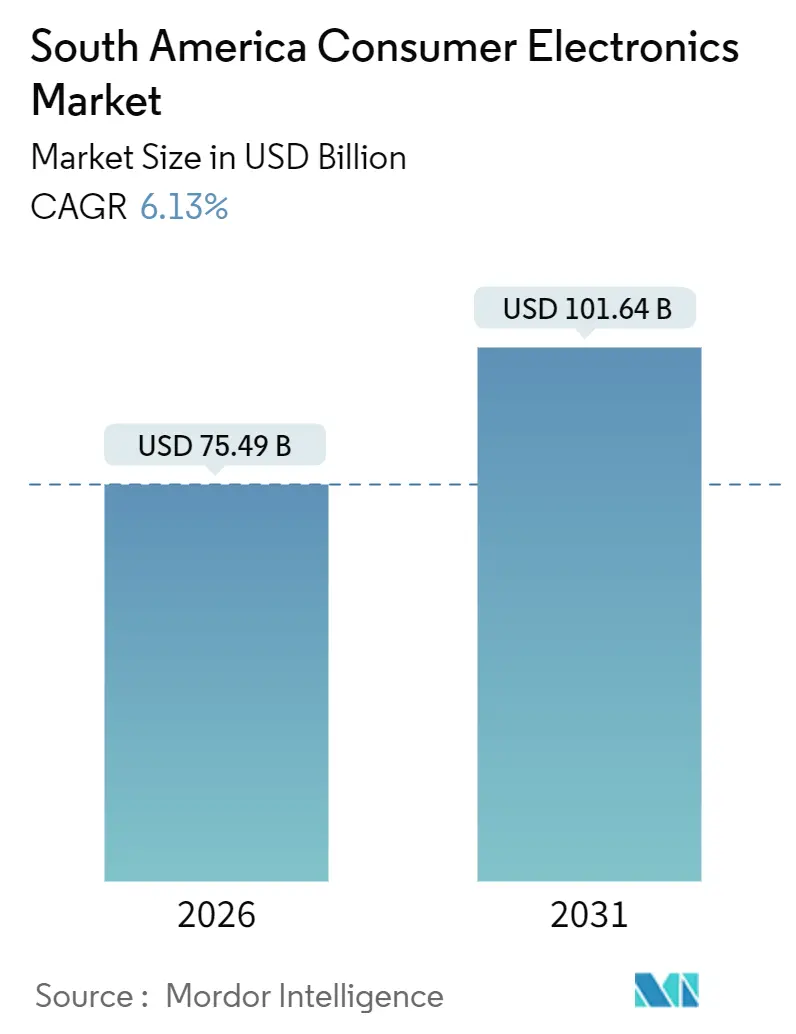
| Tamaño del mercado (2026) | USD 75.49 mil millones |
| Tamaño del mercado (2031) | USD 101.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.13% CAGR |
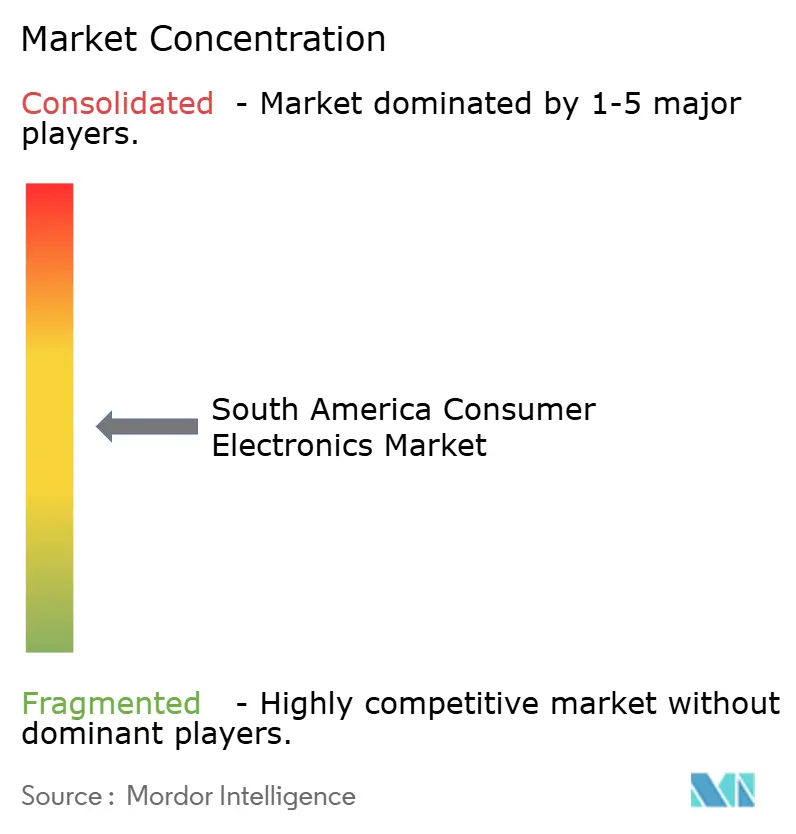
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos electrónicos de consumo en Sudamérica realizado por Mordor Intelligence
El tamaño del mercado de electrónica de consumo en Sudamérica se sitúa en 75.49 millones de dólares en 2026 y se proyecta que alcance los 101.64 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 6.13 % durante el período de pronóstico. Los sistemas de pago digitales, los incentivos a la fabricación local y la expansión del 5G están convirtiendo la demanda acumulada en transacciones reales, mientras que los volúmenes del mercado gris siguen disminuyendo a medida que los reguladores endurecen los requisitos de certificación de productos. La red brasileña de pagos en tiempo real PIX ya ha desplazado las compras de alto valor de las costosas tarjetas de crédito, y las exenciones arancelarias de la Zona Franca de Manaus están convirtiendo a la región de un destino puramente importador en una base de producción creíble. Las plataformas de comercio electrónico están acortando los plazos de entrega a menos de 24 horas para dos tercios de los brasileños, lo que amplifica la presión competitiva sobre las cadenas tradicionales que solo venden productos en tiendas físicas. Al mismo tiempo, los compradores de la generación del milenio y la generación Z destinan una mayor proporción de sus ingresos discrecionales a productos electrónicos, lo que estimula actualizaciones entre categorías, desde dispositivos de conectividad hasta wearables orientados a la salud y electrodomésticos energéticamente eficientes.
Conclusiones clave del informe
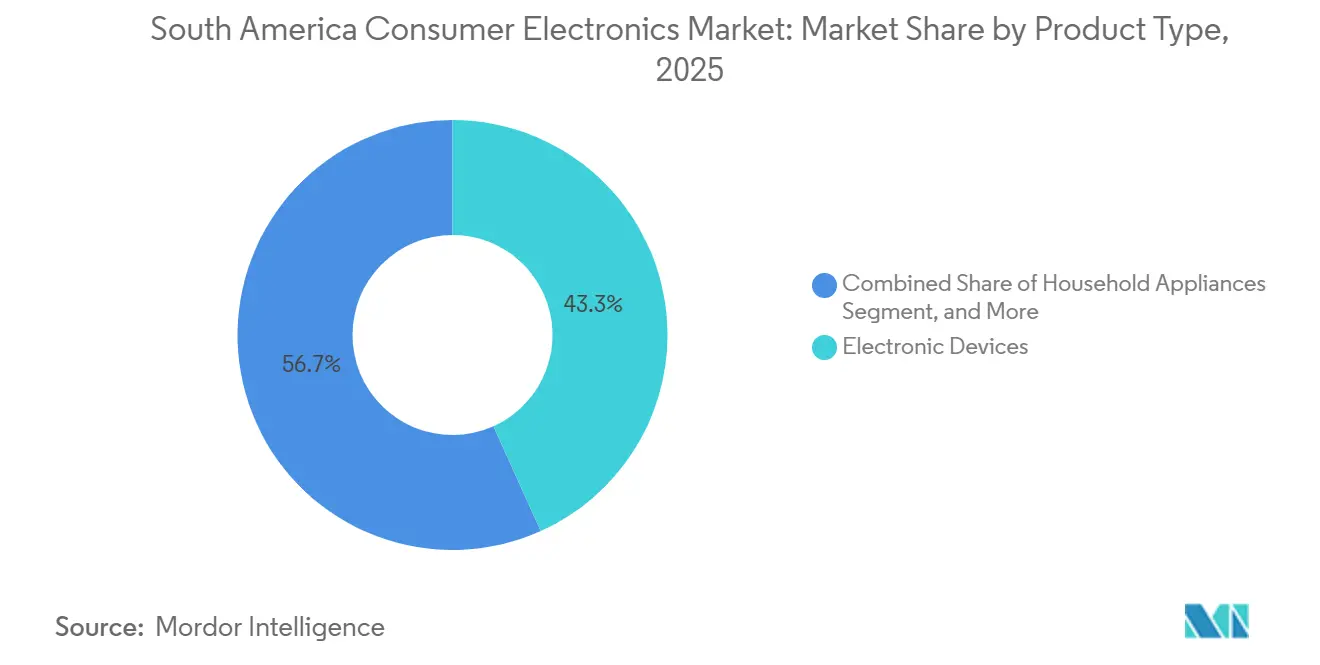
- Por tipo de producto, los dispositivos electrónicos lideraron con el 43.26% de la participación de mercado de productos electrónicos de consumo en América del Sur en 2025 y se proyecta que crecerán a una CAGR del 6.73% hasta 2031.
- Por rango de precio, el nivel de presupuesto capturó el 48.32% de participación en 2025; el nivel premium está avanzando a una CAGR del 6.79% hasta 2031.
- En cuanto a conectividad, los dispositivos inteligentes representaron una participación del 67.17 % en 2025; se prevé que el segmento se expanda a una CAGR del 6.54 % hasta 2031.
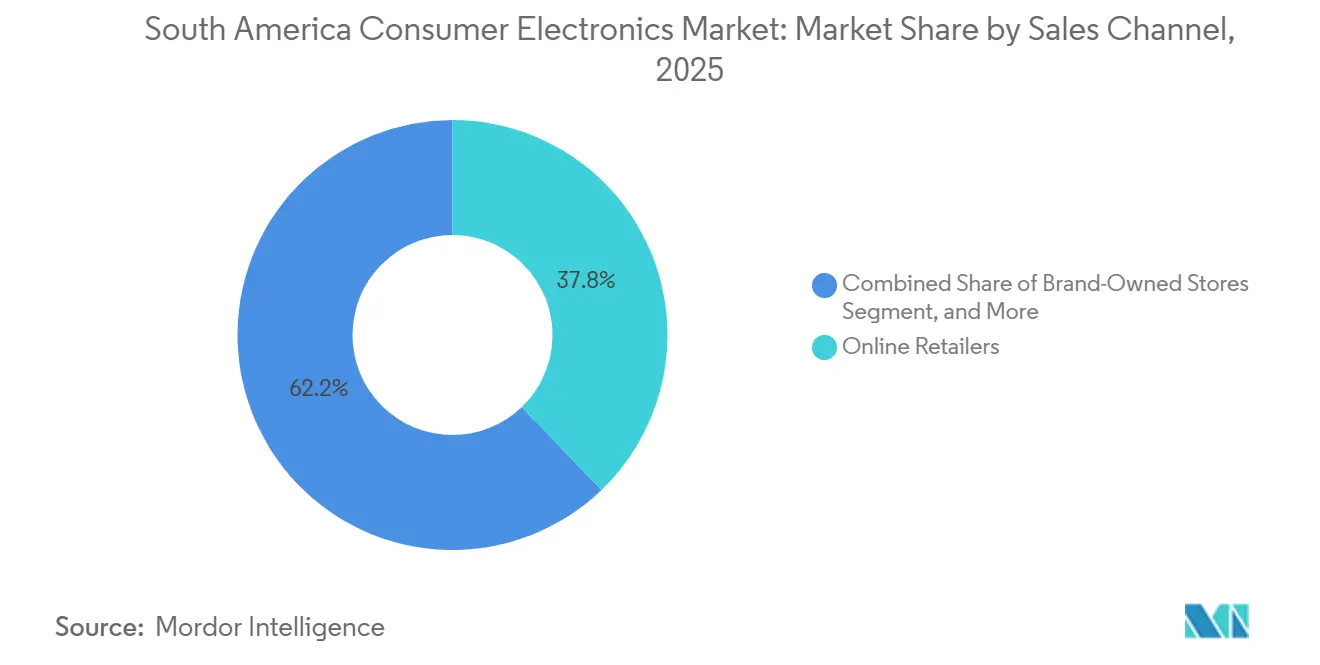
- Por canal de ventas, los minoristas en línea representaron el 37.82% de la participación del mercado de productos electrónicos de consumo de América del Sur en 2025 y tienen la CAGR proyectada más alta del 7.19% hasta 2031.
- Por grupo de edad del usuario final, los millennials tenían una participación de mercado del 42.79% en productos electrónicos de consumo de América del Sur en 2025; la Generación Z registró la CAGR más rápida con un 6.91% durante el mismo período.
- Por geografía, Brasil lideró con una participación de ingresos del 53.38% en 2025; se espera que Colombia registre el crecimiento más rápido con una CAGR del 6.96% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de productos electrónicos de consumo en Sudamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor acceso a Internet | + 0.9% | Brasil, Colombia, Argentina, Resto de la región | Mediano plazo (2-4 años) |
| Creciente inclinación hacia los dispositivos inteligentes | + 1.1% | Brasil, Colombia, derrame a Argentina | Largo plazo (≥ 4 años) |
| Expansión del comercio electrónico y el comercio minorista omnicanal | + 1.3% | Brasil, Colombia, Argentina | Corto plazo (≤ 2 años) |
| Aumento del ingreso disponible de la clase media | + 0.8% | Colombia, Centros urbanos brasileños, Resto de la región | Largo plazo (≥ 4 años) |
| Los pagos instantáneos PIX aumentan la asequibilidad | + 1.0% | Brasil (nacional) | Corto plazo (≤ 2 años) |
| Incentivos de la Zona Franca de Manaus | + 0.7% | Brasil (Manaus) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor acceso a Internet
Brasil terminó 2024 con 181 millones de usuarios de internet, lo que se traduce en una penetración del 84%, mientras que Colombia alcanzó el 73% y Argentina el 88%. [1] Unión Internacional de Telecomunicaciones, “Medición del Desarrollo Digital 2025”, itu.int La fibra representa el 77.7% de las 52.6 millones de conexiones de banda ancha fija de Brasil, lo que permite la transmisión 4K de baja latencia y los juegos en la nube, que estimulan la demanda de televisores de pantalla grande y teléfonos inteligentes de mayor especificación. Los servicios satelitales como Starlink agregaron 372,000 suscriptores brasileños durante 2024, evitando el cobre heredado en áreas rurales y elevando la posesión promedio de dispositivos conectados a 4.2 unidades por hogar de banda ancha. El uso mensual de datos móviles aumentó a 18.3 GB por usuario en 2024, favoreciendo los dispositivos con pantallas avanzadas y baterías más grandes. A medida que se amplía la conectividad permanente, se consolidan los ecosistemas multidispositivo y se aceleran los ciclos de reemplazo, lo que impulsa la venta cruzada de periféricos y mantiene el crecimiento del valor para el mercado de la electrónica de consumo en Sudamérica.
Creciente inclinación hacia los dispositivos inteligentes
Los productos inteligentes conectados ya representan más de dos tercios del gasto regional y seguirán superando a los electrodomésticos tradicionales a medida que los consumidores busquen control remoto, ahorro de energía e integración de asistentes de voz. La base de teléfonos inteligentes 5G de Brasil superó los 40 millones de unidades en 2024 y superará los 60 millones para finales de 2025. [2] Anatel, “Indicadores de telecomunicaciones 2024”, anatel.gov.br El cumplimiento de los estándares de seguridad ETSI EN 303 645 y la ley de privacidad LGPD de Brasil eleva el listón para el soporte de firmware, ampliando la brecha entre las marcas certificadas y las importaciones del mercado gris. Los proveedores establecidos, en particular Samsung, LG y Xiaomi, capitalizan la presencia de servicios en el país para tranquilizar a los compradores, convirtiendo la ciberseguridad en un criterio de compra en lugar de un obstáculo. La continua inclinación hacia los dispositivos inteligentes sustenta la expansión a mediano plazo del mercado de electrónica de consumo de América del Sur.
Expansión del comercio electrónico y el comercio minorista omnicanal
Los minoristas en línea representaron el 37.82% de las ventas regionales de electrónica en 2025 y están en camino de un CAGR del 7.19% hasta 2031 a medida que expanden la cobertura de entrega el mismo día y agregan vistas de productos de realidad aumentada. Mercado Libre invirtió BRL 34 mil millones (USD 6.8 mil millones) en logística brasileña en 2025, duplicando el número de centros de distribución a 21 y reduciendo los tiempos de entrega a menos de 24 horas para el 68% de los hogares. [3] Mercado Libre, “Q3 2025 Earnings Release”, investor.mercadolibre.com Amazon Brasil respondió eximiendo las tarifas de los vendedores para la categoría, intensificando la competencia de precios. Las ventas web del Black Friday 2025 alcanzaron BRL 33.6 mil millones (USD 6.7 mil millones), un aumento del 35.5% interanual, con la electrónica contribuyendo con el 22% de la facturación. Cadenas omnicanal como Magazine Luiza combinan la experiencia de las salas de exposición con el inventario digital, satisfaciendo las necesidades táctiles de los compradores de electrodomésticos de alta gama y reduciendo los costos inmobiliarios. Una entrega más rápida y una mayor variedad de productos amplían el mercado potencial total de electrónica de consumo en Sudamérica.
Aumento del ingreso disponible de la clase media
El PIB per cápita de Colombia ascendió a USD 7,240 en 2024, y la clase media brasileña se expandió a 104 millones de personas, conformando un segmento de consumo con margen para productos electrónicos no esenciales. Centros urbanos como São Paulo, Río de Janeiro y Bogotá, donde los salarios en finanzas y tecnología superan los promedios nacionales, representan el 48% de las compras premium. Los millennials y la generación Z destinan el 18% de sus gastos discrecionales a productos electrónicos, en comparación con el 12% de la generación X, lo que subraya las ventas de consolas de videojuegos, barras de sonido y aspiradoras robóticas. Si bien el poder adquisitivo de Argentina sigue siendo frágil, las medidas de estabilización que redujeron la inflación mensual a un solo dígito para mediados de 2025 podrían desbloquear ciclos de reemplazo diferido. Por lo tanto, el aumento de los ingresos urbanos impulsa de forma constante el mercado de productos electrónicos de consumo en Sudamérica, incluso si las ganancias siguen siendo desiguales entre países.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones de seguridad relacionadas con los dispositivos inteligentes | -0.4% | Brasil, Colombia, Argentina | Mediano plazo (2-4 años) |
| Volatilidad macroeconómica y devaluación | -0.9% | Argentina, Brasil, Colombia | Corto plazo (≤ 2 años) |
| Mercado gris e importaciones paralelas | -0.5% | Brasil, Argentina, Resto de la región | Corto plazo (≤ 2 años) |
| Aumento de las tarifas energéticas | -0.3% | Brasil, Argentina, Colombia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de seguridad relacionadas con los dispositivos inteligentes
Las violaciones de alto perfil y la aplicación inconsistente de la ley de privacidad LGPD de Brasil impiden que algunos hogares utilicen electrodomésticos conectados a internet. Solo se emitieron 14 sanciones contra proveedores de productos electrónicos entre 2021 y 2024, lo que limita la disuasión. Si bien el sello de ciberseguridad de Anatel para 2024 exige actualizaciones de firmware cifradas y la eliminación de contraseñas predeterminadas, las auditorías aún cubren menos de un tercio de los modelos a la venta. Las encuestas muestran que el 41% de los hogares brasileños evitan comprar cámaras o cerraduras inteligentes por motivos de privacidad. Las marcas que invierten en campañas educativas locales y paneles de datos transparentes, como Knox de Samsung o ThinQ de LG, captan una parte desproporcionada de los compradores preocupados por la seguridad, pero el escepticismo generalizado, no obstante, limita el potencial de crecimiento a corto plazo para el mercado sudamericano de electrónica de consumo.
Volatilidad macroeconómica y devaluación monetaria
El peso argentino se desplomó un 54% frente al dólar en 2024, impulsando la inflación al 211% y desplomando la demanda de productos electrónicos un 28% interanual. Si bien la inflación mensual se redujo a un solo dígito a mediados de 2025, los salarios reales se mantienen un 15% por debajo de los niveles de 2022, lo que retrasa las compras discrecionales. El real brasileño osciló entre 4.85 y 5.40 por dólar estadounidense durante 2024-2025, lo que llevó a los minoristas a revisar los precios semanalmente, mientras que el peso colombiano se debilitó un 8%, inflando los costos de entrega. Los dispositivos premium con precios en dólares estadounidenses, especialmente los productos estrella de Apple y Sony, experimentaron aumentos de precio de hasta un 22% entre 2023 y 2025. En consecuencia, las fluctuaciones macroeconómicas siguen siendo el mayor lastre para la trayectoria a corto plazo del mercado sudamericano de productos electrónicos de consumo.
Análisis de segmento
Por tipo de producto: los teléfonos inteligentes dominan, los wearables aumentan
En 2025, los dispositivos electrónicos representaron una importante cuota de mercado, con un 43.26%, y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.73% hasta 2031. Las tabletas, las computadoras de escritorio y las portátiles representaron en conjunto el 18% de las ventas, con volúmenes vinculados a los programas de portátiles del sector público que generan picos esporádicos de demanda. Los televisores representaron el 12% del valor, con los modelos 4K y OLED ganando terreno a medida que las suscripciones de streaming alcanzaron el 74% de los hogares con banda ancha. Las consolas de videojuegos se mantuvieron en un nicho de mercado con un 3% debido a que los elevados aranceles de importación mantienen elevados los precios generales.
Los envíos de relojes inteligentes en Brasil aumentaron un 37% en 2024, con el Apple Watch y el Samsung Galaxy Watch controlando el 62% de las ventas unitarias a pesar de la competencia de la línea Mi Band de Xiaomi, con un precio inferior a los 300 BRL (60 USD). Electrodomésticos, refrigeradores, lavadoras, lavavajillas y aspiradoras aportaron en conjunto el 24% de la facturación de 2025, impulsados por los aires acondicionados, que crecen una tasa de crecimiento anual compuesta (TCAC) del 6.8%, ya que solo el 22.6% de los hogares brasileños posee equipos de refrigeración. Los equipos de audio personales, como auriculares y barras de sonido, representaron el 9% del gasto, impulsados por la caída de los precios de los productos básicos, que ahora se sitúan por debajo de los 150 BRL (30 USD).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango de precio: el presupuesto lidera, el premium acelera
El segmento económico representó el 48.32% del mercado de electrónica de consumo en Sudamérica en 2025, lo que refleja una región donde el 62% de los hogares gana menos de USD 1,000 al mes y compran solo por funcionalidades esenciales. Los productos de gama media representaron el 31% de los ingresos, equilibrando la variedad de especificaciones y la asequibilidad con líneas populares como el Samsung Galaxy A y el Motorola Moto G, ensamblados en Manaos para evitar aranceles de importación.
Los dispositivos premium avanzan a una tasa de crecimiento anual compuesta (TCAC) del 6.79 % hasta 2031, a medida que los consumidores adinerados optan por pantallas plegables, televisores OLED y cámaras con inteligencia artificial, con precios entre un 40 % y un 60 % superiores. El lanzamiento del Vision Pro de Apple a un precio de 29 999 BRL (6,000 USD) generó 8,000 pedidos anticipados en Brasil, lo que subraya la resiliencia del gasto de los sectores de altos ingresos, incluso en medio de la volatilidad macroeconómica. Los competidores chinos reducen los márgenes de la gama media al reducir en cascada las características de sus productos estrella, lo que obliga a las empresas tradicionales a acelerar la difusión de la tecnología, mientras que la presión del mercado gris disminuye a medida que Anatel endurece la aplicación del código EAN.
Por conectividad: los dispositivos inteligentes superan a los tradicionales
Los productos inteligentes conectados representaron el 67.17 % de los ingresos en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.54 % hasta 2031, superando a los dispositivos tradicionales a medida que la cobertura 5G llega a localidades de más de 30 000 habitantes en Brasil. La banda ancha permanente está impulsando a los hogares hacia ecosistemas conectados que permiten el control por voz, la monitorización del consumo energético y el diagnóstico remoto.
Los modelos tradicionales no inteligentes conservan una cuota del 32.83 %, pero se contraen un 1.2 % anual, concentrándose en zonas rurales con banda ancha limitada y entre compradores de mayor edad que valoran poco la conectividad. Las plataformas de asistente de voz, como Alexa, Google Home y HomeKit, ya están presentes en el 12 % de los hogares brasileños, concentrándose en ciudades donde la penetración de la fibra óptica supera el 85 %. La certificación de seguridad según la norma ETSI EN 303 645 y el cumplimiento de la LGPD dificultan las importaciones no certificadas, lo que desplaza la demanda hacia marcas consolidadas que ofrecen actualizaciones de firmware inalámbricas.
Por canal de venta: los minoristas en línea avanzan
Las tiendas online representaron el 37.82 % de la facturación de 2025, la mayor de todos los canales, y se espera que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.19 %, ya que Mercado Libre y Amazon reducen los plazos de entrega a menos de 24 horas para dos tercios de los brasileños. Las ventas online del Black Friday de 2025 aumentaron un 35.5 % interanual, alcanzando los 33 600 millones de reales (6700 millones de dólares), y los productos electrónicos representaron el 22 % de los ingresos.
Cadenas omnicanal como Magazine Luiza y Via poseen una cuota de mercado del 28%, combinando puntos de contacto en salas de exposición con inventario digital para satisfacer a los compradores de electrodomésticos que valoran la evaluación en persona. Las tiendas propias de marca contribuyen con el 16% y se centran en experiencias personalizadas que aumentan las tasas de adquisición de accesorios, mientras que las tiendas físicas multimarca, con un 14%, continúan en declive gradual a medida que aumentan los alquileres y el tráfico peatonal se migra a internet. La venta directa, las compras corporativas y otros canales representan el 4% restante.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por grupo de edad del usuario final: los millennials consolidan la demanda, la generación Z gana
Los millennials representaron el 42.79 % del gasto en 2025, en su edad de máximos ingresos y formando nuevos hogares que compran en diversas categorías, desde smartphones hasta lavadoras. Le siguió la generación X con el 24 %, con una fuerte inclinación hacia la compra de electrodomésticos de segunda mano y la fidelidad a la marca.
La Generación Z muestra la tasa de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 6.91 %, gracias a que el comercio social y el marketing de influencers convierten los desplazamientos en ventas, especialmente en el caso de wearables y audio personal. Los baby boomers, que representan el 11 % de la demanda, se inclinan por las pantallas grandes y las interfaces de usuario simplificadas, pero su demanda se reduce un 1.8 % anual debido a que los ingresos fijos y la menor adopción de tecnología limitan las actualizaciones. La función de pago a plazos de PIX, lanzada en septiembre de 2025, beneficia desproporcionadamente a las cohortes más jóvenes que evitan los intereses de las tarjetas de crédito, lo que amplifica aún más las futuras contribuciones de la Generación Z.
Análisis geográfico
Mercado brasileño de electrónica de consumo
Brasil representó el 53.38% del mercado de electrónica de consumo de Sudamérica en 2025, gracias a sus 215 millones de habitantes, una penetración de internet del 84% y los beneficios fiscales de la Zona Franca de Manaos, que atrajo USD 1.2 millones en inversión en electrónica en 2024. A nivel nacional, el despliegue del 5G ya abarca localidades con poblaciones de tan solo 30,000 habitantes, impulsando la adopción de dispositivos avanzados y posibilitando el uso de juegos en la nube y hogares inteligentes.
Mercado colombiano de electrónica de consumo
Colombia, aunque más pequeña, es la economía con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.96 % hasta 2031, impulsada por la penetración de la banca digital, que alcanzará el 73 % de los adultos en 2024, y por el aumento del PIB per cápita que amplía el segmento de ingresos medios. La estabilidad fiscal y los subsidios a la banda ancha también impulsan la adopción del comercio electrónico más allá de Bogotá, expandiendo la demanda a ciudades de nivel medio como Medellín y Cali.
Mercado argentino de electrónica de consumo
Argentina conserva una participación del 18%, pero sigue sujeta a las fluctuaciones cambiarias. La inflación cayó a un solo dígito a mediados de 2025, pero los salarios reales siguen deprimidos, lo que retrasa los ciclos de reemplazo discrecional. Si la estabilidad macroeconómica persiste hasta 2026, la demanda acumulada podría impulsar un repunte en un mercado donde la vida útil de los teléfonos inteligentes ya supera los 3 años.
Mercado de electrónica de consumo en América del Sur
Los países restantes, Chile, Perú, Ecuador, Uruguay y Paraguay, representan en conjunto el 22% de los ingresos. Chile lidera el consumo per cápita gracias a mayores ingresos familiares y concesiones arancelarias que moderan los precios minoristas. La penetración de teléfonos inteligentes alcanza el 92%, y Apple ostenta una cuota del 38% en el segmento premium, la más alta de América Latina.
Panorama competitivo
La competencia en el mercado sudamericano de electrónica de consumo es moderada, con las cinco principales marcas: Samsung, LG, Apple, Xiaomi y Motorola, captando el 48% de los ingresos de 2025. Los nuevos competidores chinos aprovechan la producción de Manaos para eludir los aranceles de importación y ofrecer precios inferiores a los de las empresas establecidas. Xiaomi ya controla hasta el 17% del mercado brasileño de smartphones, mientras que Honor, Vivo y Oppo abrieron en conjunto 2,000 puntos de venta entre 2024 y 2025. Samsung y LG mantienen la fidelidad gracias a su adhesión al ecosistema. SmartThings y ThinQ conectan teléfonos, televisores y electrodomésticos, lo que aumenta los costos de cambio de cliente. Apple controla el 38% de los lanzamientos de smartphones en Chile y el 22% del segmento premium de Brasil, apoyándose en la exclusividad de iOS y en experiencias de compra personalizadas.
La empresa brasileña Positivo Tecnologia, el mayor ensamblador de PC, se está aventurando en el mercado de smartphones y tablets con precios entre un 20% y un 30% inferiores a los de importación, con el objetivo de alcanzar los mercados educativos y del sector público. La norma de responsabilidad solidaria de Anatel para dispositivos no certificados redujo drásticamente el volumen de smartphones en el mercado gris del 19% en 2024 al 12% en 2025, desplazando la cuota de mercado a proveedores que ofrecen garantía y soporte posventa locales.
Estratégicamente, las empresas líderes se centran en la IA como factor diferenciador. La suite Galaxy AI de Samsung ofrece traducción en el dispositivo y edición inteligente de fotos, mientras que LG integra mantenimiento predictivo en sus electrodomésticos. Este aumento gradual de funciones protege el poder de fijación de precios incluso ante la intensificación de la competencia, lo que mantiene la rentabilidad en el mercado sudamericano de electrónica de consumo.
Líderes de la industria de electrónica de consumo en Sudamérica
Samsung Electronics
LG Electronics
Apple Inc.
HP Inc.
Sony Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: Mercado Libre se asoció con Casas Bahia para incluir el inventario del minorista en su mercado y utilizar 700 tiendas para recolección y devoluciones, mejorando el alcance omnicanal.
- Septiembre de 2025: el Banco Central de Brasil habilitó los pagos en cuotas PIX, lo que permite a los consumidores dividir las facturas en 12 meses con comisiones comerciales inferiores al 2.5%, lo que beneficia directamente a los productos electrónicos de alto precio.
- Junio de 2025: Vivo inaugura una planta de teléfonos inteligentes en Manaus con capacidad de producción anual de 1.5 millones de unidades, dirigida a los segmentos de presupuesto y gama media.
- Junio de 2025: Huawei vuelve a entrar en Brasil con los teléfonos Pura 70 y las tablets MatePad en asociación con Mercado Libre y Magazine Luiza.
Alcance del informe del mercado de electrónica de consumo en América del Sur
El informe del mercado de electrónica de consumo de América del Sur está segmentado por tipo de producto (dispositivos electrónicos, electrodomésticos, audio personal y accesorios), rango de precio (premium, gama media, económico), conectividad (inteligente conectado y no inteligente/tradicional), canal de venta (minoristas en línea, minoristas omnicanal, tiendas propias, tiendas físicas multimarca, otros canales de venta), grupo de edad del usuario final (generación Z (10-25), millennials (26-41), generación X (42-57), baby boomers (mayores de 58)) y país (Brasil, Argentina, Colombia, resto de América del Sur). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Dispositivos Electrónicos | Teléfonos inteligentes |
| Tablets | |
| PCs de escritorio | |
| Computadoras portátiles/portátiles | |
| Televisión | |
| Consolas de Juegos | |
| Wearables | |
| Otros dispositivos electrónicos | |
| Electrodomésticos | Refrigeradores |
| Acondicionadores de Aire | |
| Lavadoras | |
| Lavavajillas | |
| Aspiradoras | |
| Otros electrodomésticos | |
| Audio personal y accesorios | Auriculares y Auriculares |
| Altavoces y barras de sonido | |
| Otros accesorios y audio personales |
| Premium |
| Rango medio |
| Presupuesto |
| Conectado inteligente |
| No inteligente/tradicional |
| Minoristas en línea |
| Minoristas omnicanal |
| Tiendas propias de la marca |
| Tiendas físicas multimarca |
| Otros canales de venta |
| Generación Z (10-25) |
| Millennials (26-41) |
| Generación X (42-57) |
| Baby Boomers (mayores de 58 años) |
| Brazil |
| Argentina |
| Colombia |
| Resto de Sudamérica |
| Por tipo de producto | Dispositivos Electrónicos | Teléfonos inteligentes |
| Tablets | ||
| PCs de escritorio | ||
| Computadoras portátiles/portátiles | ||
| Televisión | ||
| Consolas de Juegos | ||
| Wearables | ||
| Otros dispositivos electrónicos | ||
| Electrodomésticos | Refrigeradores | |
| Acondicionadores de Aire | ||
| Lavadoras | ||
| Lavavajillas | ||
| Aspiradoras | ||
| Otros electrodomésticos | ||
| Audio personal y accesorios | Auriculares y Auriculares | |
| Altavoces y barras de sonido | ||
| Otros accesorios y audio personales | ||
| Por rango de precios | Premium | |
| Rango medio | ||
| Presupuesto | ||
| Por conectividad | Conectado inteligente | |
| No inteligente/tradicional | ||
| Por canal de ventas | Minoristas en línea | |
| Minoristas omnicanal | ||
| Tiendas propias de la marca | ||
| Tiendas físicas multimarca | ||
| Otros canales de venta | ||
| Por grupo de edad del usuario final | Generación Z (10-25) | |
| Millennials (26-41) | ||
| Generación X (42-57) | ||
| Baby Boomers (mayores de 58 años) | ||
| Por país | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de productos electrónicos de consumo en América del Sur en 2026?
El mercado está valorado en USD 75.49 millones en 2026 y se prevé que alcance los USD 101.64 millones en 2031 con una CAGR del 6.13%.
¿Qué tipo de producto vende más unidades?
Los teléfonos inteligentes dominan, aportando el 43.26% de los ingresos de 2025, ya que son el principal dispositivo de acceso a Internet para el 68% de los hogares.
¿Por qué los wearables están creciendo más rápido que otras categorías?
Las funciones de monitoreo de la salud y los precios de entrada en caída impulsan una CAGR del 6.73 % para los wearables hasta 2031, lo que los convierte en el segmento de más rápida expansión.
¿Qué canal de ventas crecerá más rápido?
Los minoristas en línea registran el CAGR previsto más alto, un 7.19 %, gracias a la cobertura de entrega en el mismo día y una menor fricción en el pago.
¿Cuál es el principal desafío para el crecimiento?
La volatilidad macroeconómica, en particular la depreciación de las monedas en Argentina y Brasil, puede erosionar rápidamente el poder adquisitivo de los consumidores y desacelerar las ventas de primas.
¿Qué país ofrece el mayor potencial alcista?
Colombia tiene la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida, de 6.96% hasta 2031, impulsada por la expansión de la clase media y la alta penetración de la banca digital.


