

Tamaño y participación del mercado de fluoropolímeros en América del Sur
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
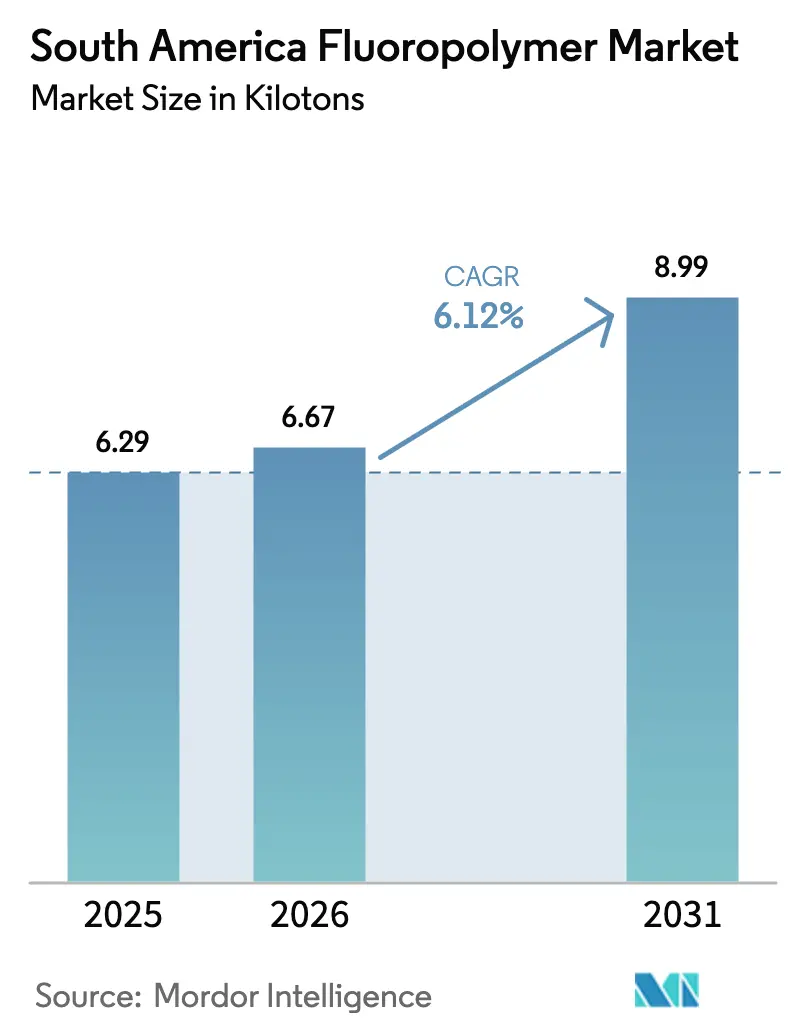
| Volumen de mercado (2026) | Kilotones 6.67 |
| Volumen de mercado (2031) | Kilotones 8.99 |
| Tasa de crecimiento (2026 - 2031) | 6.12% CAGR |
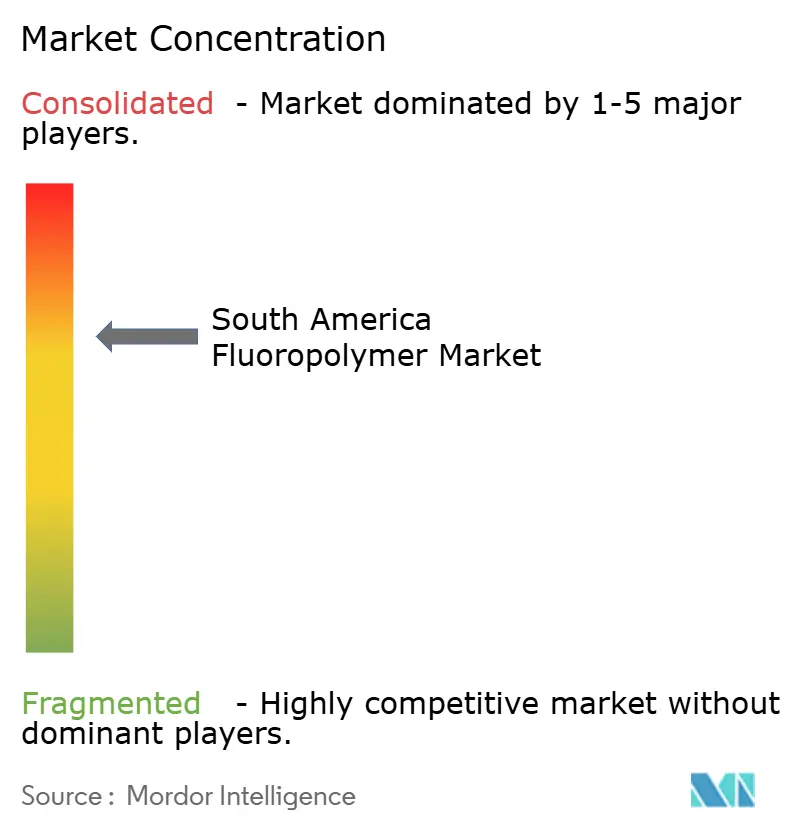
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fluoropolímeros en Sudamérica realizado por Mordor Intelligence
El tamaño del mercado sudamericano de fluoropolímeros se estima en 6.67 kilotones en 2026, creciendo desde los 6.29 kilotones de 2025, con proyecciones para 2031 de 8.99 kilotones, con una tasa de crecimiento anual compuesta (TCAC) del 6.12 % entre 2026 y 2031. Los rápidos programas de aligeramiento automotriz, la aceleración de los proyectos de energía renovable y el continuo procesamiento de minerales están impulsando la demanda a largo plazo de resinas de alto rendimiento resistentes al calor extremo y a la corrosión. Brasil y Argentina están marcando la evolución de la gama de productos, ya que las plataformas de vehículos eléctricos, el procesamiento de gas de esquisto y las instalaciones fotovoltaicas priorizan el fluoruro de polivinilideno (PVDF) para separadores y láminas traseras de baterías, mientras que la minería y la petroquímica mantienen su dominio del politetrafluoroetileno (PTFE). Al mismo tiempo, la localización de la cadena de suministro y las iniciativas de integración vertical —como la integración regresiva de Orbia en el sector de la fluorita y la expansión de la planta de Bermo Válvulas, valorada en 60 millones de reales— están reduciendo la exposición a las importaciones y los plazos de entrega. En general, el mercado sudamericano de fluoropolímeros continúa beneficiándose de las irremplazables capacidades de los materiales en entornos químicamente agresivos y de alta temperatura, lo que consolida su resiliencia frente a la volatilidad de las materias primas y las dificultades regulatorias.
Conclusiones clave del informe
- Por tipo de subresina, el PTFE lideró con el 56.92% de la participación de mercado de fluoropolímeros en América del Sur en 2025, mientras que se proyecta que el PVDF registre la CAGR más rápida del 6.77% hasta 2031.
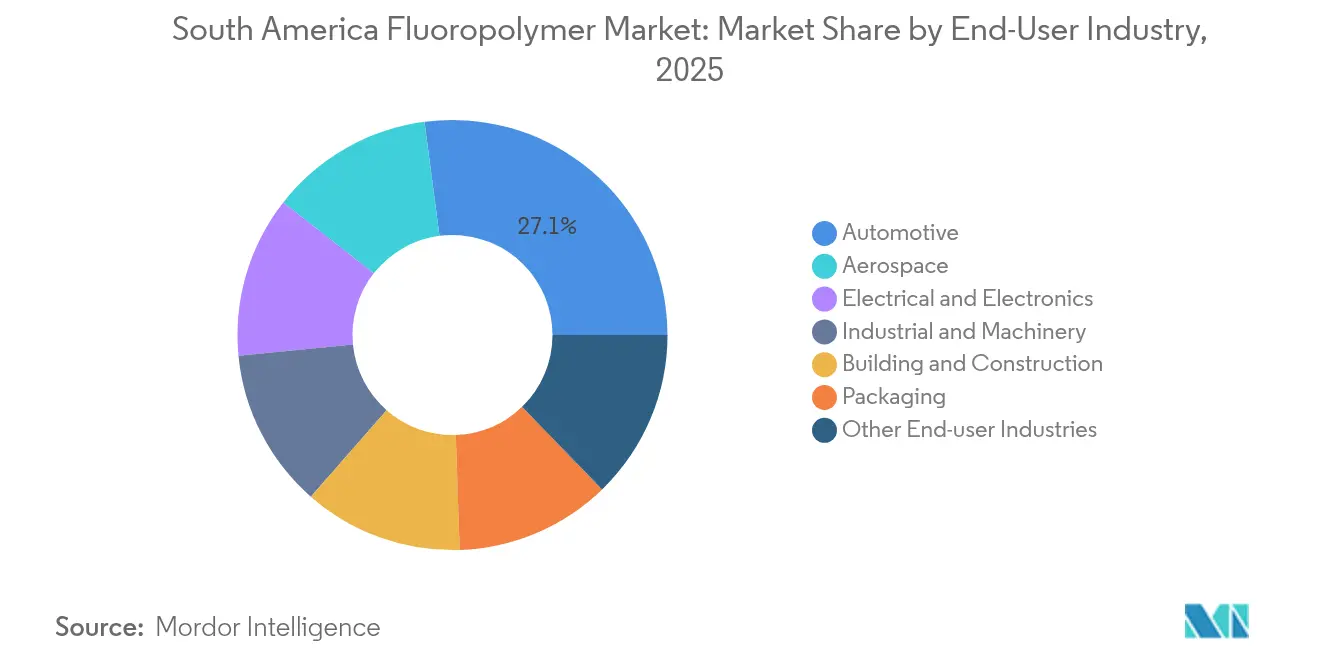
- Por industria de usuario final, la automotriz capturó el 27.08% del tamaño del mercado de fluoropolímeros de América del Sur en 2025, mientras que las aplicaciones aeroespaciales se están expandiendo a una CAGR del 6.71% hasta 2031.
- Por geografía, Brasil controló el 63.55% de la participación de mercado de fluoropolímeros en América del Sur en 2025; Argentina está en camino de lograr la CAGR más rápida del 8.29% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fluoropolímeros en Sudamérica
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda eléctrica y electrónica de aislamiento de cables de alta temperatura | + 1.8% | Brasil núcleo, Argentina secundario | Mediano plazo (2–4 años) |
| Programas de aligeramiento de automóviles | + 1.5% | Brasil, Argentina | Corto plazo (≤2 años) |
| Revestimientos resistentes a la corrosión, inversión de capital en reciclaje | + 1.2% | Minería y petroquímica regional | Largo plazo (≥4 años) |
| Las láminas posteriores de energía solar fotovoltaica se convierten en PVDF | + 0.9% | Zonas renovables de Brasil | Mediano plazo (2–4 años) |
| Construcciones de separadores de baterías de iones de litio | + 0.7% | Centros regionales de baterías | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda creciente de aislamiento de cables y alambres de alta temperatura para productos eléctricos y electrónicos
Los programas de modernización de la red eléctrica y la conexión a la generación de energías renovables están incrementando la demanda de cables con aislamiento de fluoropolímeros que se mantengan funcionales a temperaturas superiores a 200 °C y resistan la exposición a hidrocarburos. Las minas de cobre chilenas y las plantas de hierro brasileñas especifican revestimientos de PTFE, ETFE y PFA provenientes de la cartera local de AGC Chemicals, mientras que la planta brasileña de Tramar acorta los ciclos de entrega y reduce los costos de importación. La expansión de parques eólicos en la Patagonia y los paneles solares en el noreste de Brasil exigen revestimientos estables a los rayos UV y resistentes a la niebla salina, características que los polímeros convencionales no pueden igualar. Junto con las modernizaciones de subestaciones en el marco del programa PROINFRA de Brasil, estos factores garantizan una continuidad plurianual para las resinas especiales en el mercado sudamericano de fluoropolímeros.
Iniciativas de aligeramiento de automóviles que impulsan el uso de PVDF y PTFE
Los fabricantes de vehículos en los corredores de São Paulo y Minas Gerais, en Brasil, están sustituyendo el metal y los plásticos de ingeniería por componentes de fluoropolímero para cumplir con los objetivos de CO₂ y ampliar la autonomía de los vehículos eléctricos (VE). La inercia química del PVDF en condiciones de alto voltaje lo convierte en el aglutinante ideal para las carcasas de baterías de iones de litio, mientras que las propiedades autolubricantes del PTFE reducen las pérdidas por fricción en los sellos dinámicos, mejorando así la eficiencia de la transmisión. Los datos de comercio transfronterizo muestran que las exportaciones brasileñas de envases plásticos a Argentina están creciendo, lo que refleja la creciente colaboración intrarregional en el desarrollo de piezas ligeras.
Revestimientos resistentes a la corrosión para procesos químicos: inversión en reciclaje
A medida que disminuyen las leyes del mineral, los mineros en Perú y Chile aumentan la concentración de ácido, lo que impulsa un cambio de costosas aleaciones a base de níquel a revestimientos de PVDF con recubrimiento en polvo. Las pruebas de Arkema demuestran la integridad del PVDF en ácido sulfúrico hasta una concentración del 98%, extendiendo la vida útil del equipo y reduciendo los costos totales de propiedad [1] Arkema, “Prevención de la corrosión con PVDF”, hpp.arkema.com . La aprobación por parte de Petrobras de las formulaciones de ECTFE ha acelerado la adopción en refinerías y plantas petroquímicas, reforzando el consumo constante de resina incluso durante las fluctuaciones de los precios de las materias primas.
Las láminas posteriores de energía solar fotovoltaica cambian a PVDF en Brasil
La incorporación de la placa de identificación solar en Brasil superó los 12 GW en 2024, lo que impulsó un auge en las láminas posteriores de PVDF, que ofrecen una durabilidad de 25 años bajo la radiación UV y la humedad tropical. Los ensambladores nacionales de módulos se abastecen cada vez más de película de PVDF localmente para cubrir la volatilidad cambiaria, lo que impulsa la inversión en líneas de extrusión y recubrimiento. Este cambio impulsa el crecimiento gradual del volumen de los grados de PVDF en el mercado sudamericano de fluoropolímeros.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio de la fluorita | -0.8% | Cadena de suministro global que afecta a todas las regiones | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones globales sobre PFAS | -0.6% | Aplicaciones que dependen de la exportación | Mediano plazo (2-4 años) |
| Eliminación progresiva del PTFE en usos en contacto con alimentos | -0.4% | Sectores de procesamiento de alimentos de Brasil y Argentina | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del precio de la fluorita
La limitada producción nacional de mineral obliga a los fabricantes a importar materia prima, lo que los expone a las fluctuaciones de los precios spot. La expansión de la mina marroquí de Orbia ilustra los esfuerzos por proteger la economía de la producción; sin embargo, las fluctuaciones en los fletes y las fluctuaciones cambiarias aún generan riesgo de margen para los convertidores en toda la industria sudamericana de fluoropolímeros.
Endurecimiento de las regulaciones mundiales sobre PFAS
Las nuevas propuestas sobre PFAS en la UE y EE. UU. amplían el alcance del cumplimiento para incluir los coadyuvantes de procesamiento, lo que obliga a los exportadores regionales a certificar formulaciones e invertir en análisis de trazas. La guía de SEMI advierte que incluso las estructuras no fluoradas pueden ser objeto de escrutinio si hay aditivos PFAS presentes, lo que añade cargas de documentación y posibles costes de reformulación para los proveedores de envases flexibles y bienes de consumo [2] SEMI, “PFAS Additives & Non-PFAS Polymers,” semi.org.
Análisis de segmento
Por tipo de subresina: el predominio del PTFE se enfrenta al desafío del PVDF
El PTFE mantuvo una participación del 56.92% en el mercado sudamericano de fluoropolímeros en 2025 gracias a su inigualable resistencia química, de la que dependen los procesadores de minería, petróleo y gas para asientos de válvulas y láminas de juntas. Si bien este segmento captó la mayor parte del mercado sudamericano de fluoropolímeros, su crecimiento en volumen se está moderando debido a que las importaciones de PTFE se enfrentan a investigaciones antidumping y los compradores optan por grados de valor añadido. Por el contrario, los volúmenes de PVDF están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 6.77% debido a la demanda de la transición energética, lo que impulsa su trayectoria de crecimiento en películas separadoras y láminas traseras fotovoltaicas.
El PVDF también se beneficia de iniciativas de localización, como la nueva planta de PVDF de Syensqo en Georgia, que reduce los plazos de entrega para los ensambladores de baterías sudamericanos. El ETFE y el FEP ocupan los nichos de los cables de comunicación y la industria aeroespacial, aprovechando sus propiedades dieléctricas, mientras que el PVF sigue vinculado a las películas arquitectónicas. La interacción entre la sólida base del PTFE y el impulso del PVDF determinará el posicionamiento competitivo en el mercado sudamericano de fluoropolímeros hasta 2031.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el liderazgo automotriz se ve desafiado por el crecimiento aeroespacial
El sector automotriz capturó el 27.08% de la participación de mercado de fluoropolímeros en Sudamérica en 2025, lo que refleja la profundidad de la fabricación de vehículos en la región y el aumento de la producción de vehículos eléctricos. Los sistemas de sellado, las carcasas de baterías y los componentes de las líneas de combustible constituyen canales clave que, en conjunto, sustentan la demanda base. El tamaño del mercado sudamericano de fluoropolímeros vinculado al sector aeroespacial es menor en la actualidad, pero crece a una tasa de crecimiento anual compuesta (TCAC) del 6.71%, a medida que las aerolíneas renuevan sus flotas con aeronaves ricas en compuestos y los ministerios de defensa especifican el uso de aislamiento de cables de alta temperatura.
La demanda de recubrimientos de PVDF resistentes a la intemperie para paneles metálicos se mantiene estable en el sector de la construcción, mientras que los pedidos de equipos eléctricos y electrónicos se destinan a la renovación de redes eléctricas y al mecanizado de semiconductores. La maquinaria industrial, especialmente bombas, agitadores y tuberías en el procesamiento de minerales, ofrece un ciclo de reemplazo fiable, mientras que las aplicaciones de envasado están integrando gradualmente películas de barrera fluoradas para prolongar su vida útil. Certificaciones regulatorias como FSSC 22000 e ISO 9001 siguen impulsando a los convertidores hacia grados de fluoropolímero de alta pureza.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado brasileño de fluoropolímeros
La participación de Brasil en el mercado sudamericano de fluoropolímeros, con un 63.55%, en 2025 se debe a su diversificada base industrial, el acceso integrado a materias primas petroquímicas y una sólida combinación de energía renovable y electricidad que reduce las emisiones derivadas del procesamiento de polímeros. Productores nacionales como Tramar y Carbofluor acortan las cadenas de suministro fabricando localmente cables especiales y sellos de PTFE, mientras que la renegociación del precio del gas entre Braskem y Petrobras impulsa la posible expansión de la capacidad de producción de resinas. Las instalaciones solares en Ceará y Piauí impulsan la demanda de láminas traseras de PVDF, mientras que los programas de vehículos eléctricos en el sector automotriz de São Paulo impulsan la demanda de PVDF para baterías, lo que refuerza el papel de referencia de Brasil en el mercado sudamericano de fluoropolímeros.
Mercado argentino de fluoropolímeros
Argentina, con la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 2031, del 8.29 %, está aprovechando el flujo de gas rico en etano de Vaca Muerta para atraer inversiones downstream en polímeros. Los revestimientos de PTFE resistentes a la corrosión para separadores de gas de esquisto y los sellos de PVDF en bombas criogénicas están registrando un crecimiento de volumen de dos dígitos. Las políticas de sustitución de importaciones en el marco del SIRA han impulsado a los convertidores locales a abastecerse de resinas de proveedores intrabloque, mientras que el comercio transfronterizo con Brasil brinda soporte técnico y modernización de maquinaria. A medida que los proyectos de gigafábricas y aerogeneradores migran a Córdoba y Santa Fe, la demanda de PVDF y ETFE superará los promedios generales de la industria.
Mercados sudamericanos más amplios
El resto de Sudamérica —principalmente Chile, Perú y Colombia— aporta una porción estable, aunque menor, de la demanda, basada en la minería y la infraestructura. Los circuitos de lixiviación ácida de Chile emplean tuberías de PVDF y ECTFE, mientras que las concentradoras de cobre-molibdeno de Perú adoptan piezas de bomba de PTFE para reducir el tiempo de inactividad. Las expansiones de gas costa afuera en Colombia requieren aislamiento de cables de FEP y recubrimientos de PVDF para resistir la salinidad. La fragmentación geográfica y la adopción de diversos estándares incentivan a los distribuidores con capacidad de ingeniería de aplicaciones, especialmente para proyectos en zonas remotas de los Andes y la Amazonía.
Panorama competitivo
Las grandes empresas globales se benefician de economías de escala, una amplia cartera de resinas y una línea de investigación y desarrollo integrada, lo que les permite atender contratos multinacionales y desarrollar conjuntamente grados especiales con fabricantes de equipos originales (OEM). Los competidores regionales aprovechan su proximidad a los clientes y la capacidad de personalizar conjuntos de válvulas según los mismos altos estándares de calidad alemanes. La diferenciación competitiva depende cada vez más de las credenciales de gestión a medida que se intensifica el escrutinio de las PFAS. Los proveedores que invierten en la polimerización sin surfactantes se benefician de los clientes de los sectores electrónico y médico, cuyos requisitos de cumplimiento son cada vez más estrictos.
Líderes de la industria de fluoropolímeros en Sudamérica
La empresa chemours
Syensqo
3M
Arkema
AGC Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: Arkema anunció un aumento del 15% en la capacidad de PVDF en Calvert City, Kentucky, respaldado por una inversión de USD 20 millones y una puesta en marcha en 2026, para atender la demanda de baterías y semiconductores en América del Sur.
- Agosto de 2024: AGC introdujo un proceso de fluoropolímero sin surfactantes que elimina los subproductos fluorados y al mismo tiempo preserva los atributos de rendimiento clave.
Alcance del informe del mercado de fluoropolímeros en América del Sur
Aeroespacial, Automotriz, Construcción, Electricidad y Electrónica, Industrial y Maquinaria se agrupan por sector de usuario final. El etileno-tetrafluoroetileno (ETFE), el etileno-propileno fluorado (FEP), el politetrafluoroetileno (PTFE), el polifluoruro de vinilo (PVF) y el fluoruro de polivinilideno (PVDF) se agrupan por subtipo de resina. Argentina y Brasil se agrupan por país.| Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) |
| Politetrafluoroetileno (PTFE) |
| Fluoruro de polivinilo (PVF) |
| Fluoruro de polivinilideno (PVDF) |
| Otros tipos de subresinas |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Argentina |
| Brazil |
| Resto de Sudamérica |
| Por tipo de subresina | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de subresinas | |
| Por industria del usuario final | Aeroespacial |
| Motorium | |
| Maquinaria de construcción usada | |
| Eléctrica y electrónica | |
| Industriales y Maquinaria | |
| Embalaje | |
| Otras industrias de usuarios finales | |
| Por geografía | Argentina |
| Brazil | |
| Resto de Sudamérica |
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la industria aeroespacial, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de los fluoropolímeros.
- Resina - Bajo el alcance del estudio, se consideran resinas de fluoropolímeros vírgenes como el politetrafluoroetileno, el fluoruro de polivinilideno, el fluoruro de polivinilo, el etileno-propileno fluorado, el etilenotetrafluoroetileno, etc. en las formas primarias.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




