

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 2.15 mil millones |
| Tamaño del mercado (2031) | USD 3.25 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.61% CAGR |
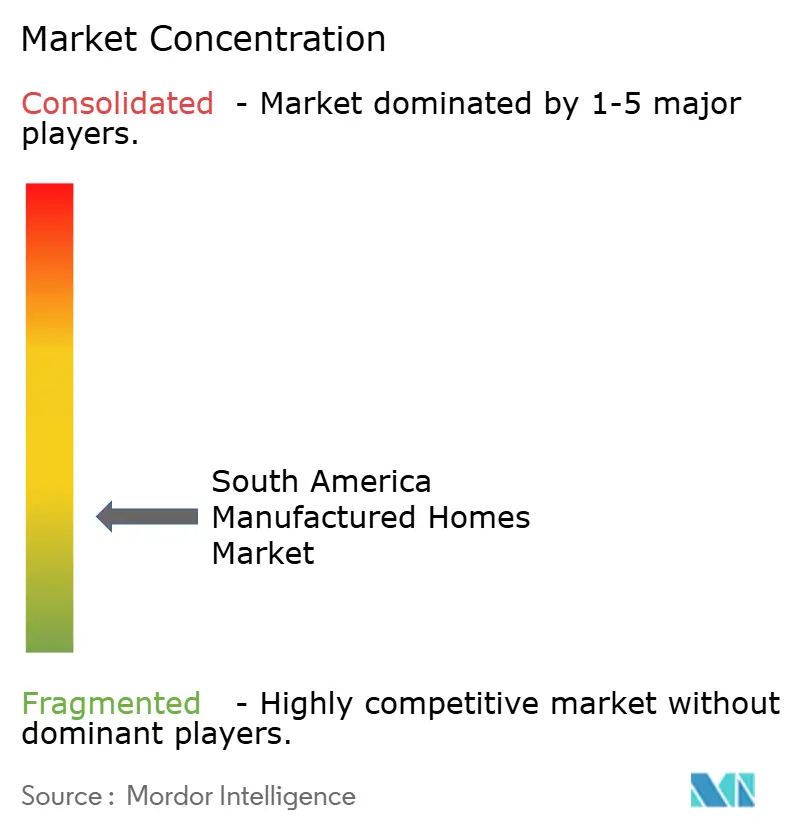
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
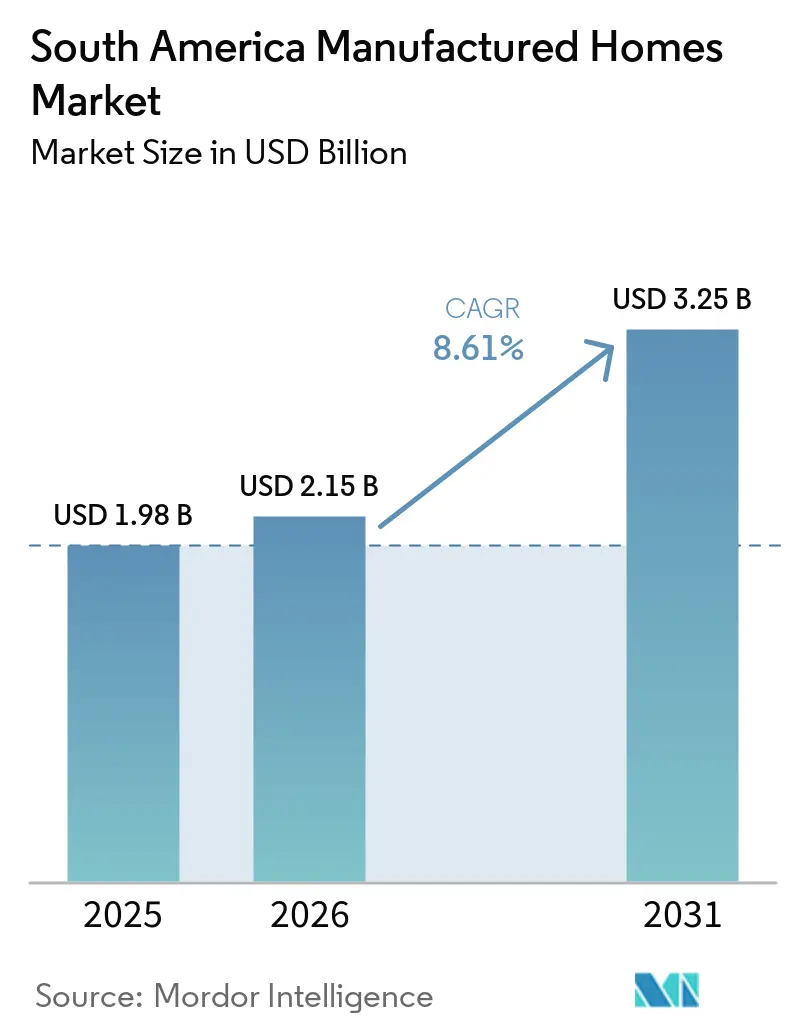
Análisis del mercado de viviendas prefabricadas en Sudamérica realizado por Mordor Intelligence.
Se prevé que el tamaño del mercado de viviendas prefabricadas en Sudamérica aumente de 1.98 millones de dólares en 2025 a 2.15 millones de dólares en 2026 y alcance los 3.25 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.61% durante el período 2026-2031.
Un déficit regional de 58 millones de viviendas impulsa la demanda de una entrega más rápida y estandarizada, especialmente en aquellos casos donde se requiere una renovación en lugar de una sustitución completa. Los programas de vivienda pública en Brasil, Chile y Colombia brindan a los fabricantes acceso a carteras de proyectos más amplias y volúmenes de pedidos más predecibles. La producción en fábrica puede acortar el trabajo en obra y permitir mayores controles de calidad antes de la entrega, pero los permisos, el transporte y la preparación del terreno aún afectan los plazos de entrega y los costos totales. Las empresas que obtienen certificaciones, expanden la producción local y construyen redes de instalación están mejor posicionadas para atender las contrataciones públicas y a los compradores privados. El mercado de viviendas prefabricadas en Sudamérica también se está orientando hacia formatos multifamiliares, adaptados al clima y con apoyo financiero, a medida que las ciudades crecen y persisten las necesidades de recuperación ante desastres.
Conclusiones clave del informe
- Por tipo de estructura, las viviendas de una sola sección representaron el 58.00% del mercado de viviendas prefabricadas en Sudamérica en 2025, mientras que se prevé que las viviendas de varias secciones crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.40% hasta 2031.
- Por aplicación, las viviendas unifamiliares representaron el 85.00% de la cuota de mercado de viviendas prefabricadas en Sudamérica en 2025, mientras que se prevé que las viviendas multifamiliares crezcan a una tasa de crecimiento anual compuesta del 10.50% hasta 2031.
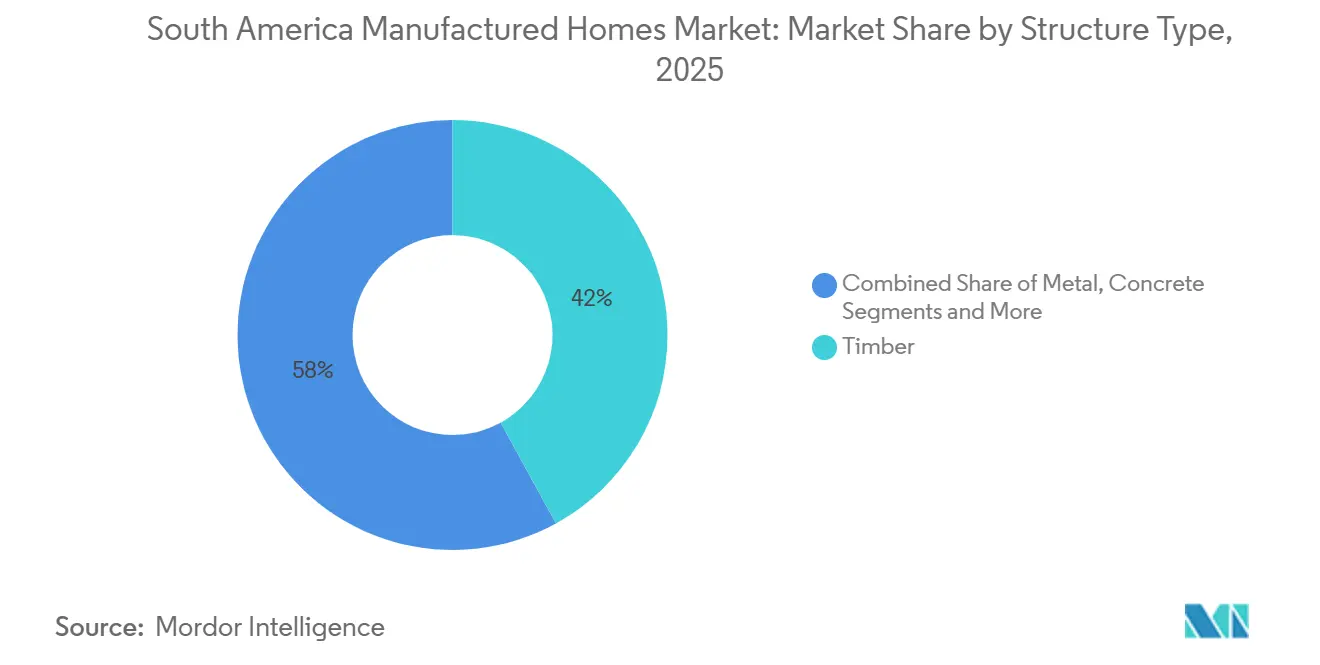
- Por material, la madera representó el 42.00% del mercado de viviendas prefabricadas en Sudamérica en 2025, mientras que se prevé que el metal crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.20% en el mercado de viviendas prefabricadas de Sudamérica hasta 2031.
- Por países, Brasil representó el 38.00% del mercado de viviendas prefabricadas de Sudamérica en 2025, mientras que se prevé que Colombia crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.10% en el mercado de viviendas prefabricadas de Sudamérica hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de viviendas prefabricadas en Sudamérica
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El déficit de vivienda y los programas de vivienda pública impulsan la demanda de casas prefabricadas. | + 2.5% | Brasil, Colombia, Chile, Argentina | Corto plazo (≤ 2 años) |
| La reducción de los costes desde la fábrica hasta los cimientos mejora la asequibilidad de la vivienda. | + 1.8% | Brasil, Chile, Colombia | Corto plazo (≤ 2 años) |
| La densificación urbana y la expansión periurbana impulsan la adopción de viviendas prefabricadas. | + 1.4% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| La vivienda resiliente al clima y preparada para la recuperación ante desastres impulsa la demanda del mercado. | + 1.1% | Brasil, Colombia, Chile | Corto plazo (≤ 2 años) |
| La industrialización de la construcción residencial acelera la construcción de viviendas prefabricadas. | + 0.9% | Brasil, Chile, Argentina | Mediano plazo (2-4 años) |
| Las plataformas digitales de financiación y venta mejoran la accesibilidad a las viviendas prefabricadas. | + 0.6% | Brasil, Colombia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El déficit de vivienda y los programas de vivienda pública impulsan la demanda de casas prefabricadas.
Las adquisiciones gubernamentales siguen siendo un canal de demanda importante para el mercado de casas prefabricadas de América del Sur porque los programas públicos pueden agregar la demanda en muchos municipios. Brasil contrató 2 millones de unidades Minha Casa, Minha Vida para finales de 2025 y tenía la intención de contratar otro millón de unidades hasta finales de 2026. En junio de 2026, Novo PAC asignó 1.900 millones de dólares para 85,000 unidades Minha Casa, Minha Vida Rural y Entidades en 884 municipios [1] Secretaria de Comunicação Social, “Novo PAC Destina R$ 10,5 Bilhões Para 85 Mil Novas Moradias Do Minha Casa, Minha Vida Rural E Entidades”, Gobierno de Brasil, gov.br. . Las normas de financiación actualizadas, que entrarán en vigor el 2 de enero de 2026, permiten que la producción industrializada fuera del sitio participe en los desembolsos del programa, incorporando la producción industrial al mismo proceso de financiación. Este cambio da a los productores acceso a un programa que anteriormente favorecía el trabajo realizado en la obra y hace que la capacidad de la fábrica sea más relevante para los planes de entrega de viviendas.
La reducción de los costes desde la fábrica hasta los cimientos mejora la asequibilidad de la vivienda.
El caso de costo para casas construidas en fábrica depende de diseños repetibles, cadenas de suministro cercanas, instalación eficiente y condiciones de sitio predecibles. La Administración de Comercio Internacional de los Estados Unidos informó que los proyectos modulares brasileños documentados se entregaron entre un 30% y un 50% más rápido que la construcción convencional [2] Administración de Comercio Internacional, “Ingeniería y Construcción Modular de Brasil”, Departamento de Comercio de los Estados Unidos, trade.gov. . Los productores brasileños de estructuras de madera utilizan suministros de pino y eucalipto de Paraná, Santa Catarina, Rio Grande do Sul y Minas Gerais, lo que apoya una base de materiales local. Algunos productores afirman que el ensamblaje en el sitio se puede completar en menos de 10 días cuando los cimientos y los servicios públicos están listos [3] Associação Brasileira de Wood Frame, “Construção Industrializada Ganha Espaço No Minha Casa Minha Vida”, Associação Brasileira de Wood Frame, abwf.org.br. . En el mercado de viviendas prefabricadas de Sudamérica, el transporte, los trabajos finales en el sitio y la infraestructura local irregular pueden reducir los ahorros fuera de las áreas de servicio principales.
La densificación urbana y la expansión periurbana impulsan la adopción de viviendas prefabricadas.
La demanda de vivienda se está desplazando hacia zonas periurbanas y ciudades secundarias, donde puede haber terrenos disponibles, pero la mano de obra calificada para la construcción es menos accesible. Las fábricas centralizadas pueden servir a estas áreas cuando se cuenta con acceso vial, cuadrillas locales y capacidad de instalación. Colombia tenía 577,000 viviendas en desarrollo en 2026, lo que representa un valor de USD 49 millones en proyectos, según la Cámara Colombiana de la Construcción. La agencia de vivienda de São Paulo solicitó previamente credenciales para la construcción industrializada fuera del sitio, que abarcaba 15,000 unidades residenciales y 100,000 m² de módulos no residenciales. En el mercado de viviendas prefabricadas de Sudamérica, estos formatos de contratación brindan a los proveedores certificados una vía más clara para los trabajos de relleno urbano y favorecen los sistemas que se pueden replicar en múltiples sitios.
La vivienda resiliente al clima y preparada para la recuperación ante desastres impulsa la demanda del mercado.
La recuperación tras desastres está generando un uso recurrente de viviendas prefabricadas en varios países sudamericanos. Tras las inundaciones en Río Grande do Sul en 2024, el Estado contrató 500 viviendas modulares de acero y hormigón reforzado con fibra de vidrio para las familias afectadas. Chile también inició un proyecto residencial prefabricado de módulos de acero en Viña del Mar en 2025, después del incendio de febrero de 2024. Estos proyectos demuestran que los sistemas industrializados pueden utilizarse para la vivienda permanente tras la emergencia, y no solo como refugio temporal. El mercado sudamericano de viviendas prefabricadas puede beneficiarse cuando las agencias públicas incorporan diseños estandarizados y adaptados al clima en sus planes de recuperación y contratan proveedores que puedan entregar rápidamente después de las emergencias.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La fragmentación de los procesos de certificación y aprobación municipal retrasa la entrega del proyecto. | -0.8% | Brasil, Colombia, Argentina, Chile | Mediano plazo (2-4 años) |
| Los costos de transporte, grúa y preparación del sitio aumentan los gastos de instalación. | -0.6% | Brasil, Argentina, Resto de Sudamérica | Mediano plazo (2-4 años) |
| La baja liquidez en el mercado de reventa y los problemas de confianza del consumidor limitan su adopción. | -0.5% | Brasil, Argentina, Colombia | Largo plazo (≥ 4 años) |
| Los componentes importados y la volatilidad cambiaria incrementan los costos de fabricación. | -0.4% | Argentina, Colombia, Resto de Sudamérica | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La fragmentación de los procesos de certificación y aprobación municipal retrasa la entrega del proyecto.
La fragmentación regulatoria representa una limitación importante para los cronogramas de proyectos en el mercado de viviendas prefabricadas de Sudamérica. Las aprobaciones descentralizadas de Brasil pueden requerir revisiones técnicas independientes en distintos estados y municipios, incluso cuando un proveedor utiliza un sistema estandarizado. Las estructuras prefabricadas también pueden enfrentar requisitos que no se aplican a los edificios convencionales, especialmente donde los funcionarios tienen poca familiaridad con los sistemas modulares. El proceso de Vivienda Industrializada Tipo (Vivienda Industrializada Tipo) de Chile es más estructurado, pero cada sistema aún necesita aprobación técnica antes de su implementación a gran escala. Por lo tanto, los fabricantes que operan a nivel internacional deben gestionar la certificación como un requisito fundamental de entrega e incluir el tiempo de aprobación en la planificación del proyecto.
Los costos de transporte, grúa y preparación del sitio aumentan los gastos de instalación.
Los costos de transporte e instalación aumentan cuando los sitios están lejos de las plantas de producción o carecen de la infraestructura básica. Las zonas rurales del norte y noreste de Brasil, la costa del Pacífico colombiano y las regiones andinas pueden requerir acuerdos de entrega más complejos. Los proyectos de recuperación tras las inundaciones en Rio Grande do Sul requirieron coordinación de transporte, uso de grúas y obras de infraestructura en varios municipios, en lugar de limitarse a la producción en fábrica. Estos costos se suman al precio de fábrica y pueden limitar la asequibilidad para los compradores en zonas remotas. Los productores necesitan socios locales para la instalación, ubicaciones de fábrica adecuadas y evaluaciones tempranas del sitio para proteger la rentabilidad del proyecto.
Análisis de segmento
Por tipo de estructura: Las viviendas de una sola sección siguen siendo la base de contratación.
Las viviendas prefabricadas de una sola sección representaron el 58.00 % del mercado de viviendas prefabricadas en Sudamérica en 2025. Se adaptan a los programas de vivienda pública unifamiliar que requieren planos repetibles, menores costos unitarios e instalación rápida. Su formato compacto también permite a las agencias públicas utilizar plantillas ya establecidas sin necesidad de rediseñar cada proyecto. Las plantillas de Minha Casa, Minha Vida y programas similares de vivienda social han consolidado el papel de este formato en las compras gubernamentales. Los diseños de una sola sección son más fáciles de revisar para las agencias, ya que implican menos conexiones, diseños de sitio más sencillos y disposiciones de construcción familiares. Su amplio uso los ha convertido en la base operativa para muchos proveedores establecidos.
Se prevé que las viviendas multiseccionales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.40 % hasta 2031. Estos sistemas pueden soportar unidades más grandes y desarrollos más densos donde el costo del terreno limita el uso de viviendas unifamiliares. Requieren una coordinación más detallada entre módulos, cimientos y servicios de construcción que los formatos de una sola sección. La reforma de financiamiento fuera del sitio en Brasil brinda a los módulos volumétricos un camino más claro hacia los pagos del programa y los hace más adecuados para los planes de vivienda formales. Brasil ao Cubo planea una torre de apartamentos modulares de 8 pisos en Tubarão bajo Minha Casa, Minha Vida, utilizando acero y materiales de ingeniería. En el mercado de viviendas prefabricadas de Sudamérica, otros tipos de estructuras, incluidos los módulos expandibles y las unidades de emergencia, siguen vinculados principalmente a la adquisición para respuesta a desastres.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La demanda de viviendas unifamiliares lidera mientras que los formatos multifamiliares se expanden.
Las viviendas unifamiliares representaron el 85.00% de los ingresos regionales en 2025. Esta posición refleja las normas de elegibilidad para los subsidios y el papel predominante de la vivienda social a nivel familiar en toda la región. Las viviendas individuales también son viables en desarrollos rurales y periféricos, donde la disponibilidad de terrenos permite diseños de menor densidad. Los subsidios de vivienda de Colombia, el programa Minha Casa, Minha Vida de Brasil y el Fondo Solidario de Elección de Vivienda de Chile han respaldado esta aplicación. El programa de vivienda resiliente 2025 de la Fundación TECHO también se centró en viviendas unifamiliares en seis países latinoamericanos. Este formato sigue siendo fundamental cuando los gobiernos buscan ofrecer vivienda permanente a gran escala.
Se prevé que las aplicaciones multifamiliares crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.50 % hasta 2031. La densificación en São Paulo, Bogotá y Santiago está incrementando la necesidad de más viviendas en terrenos urbanos limitados. Este contexto aumenta el interés en sistemas que combinan módulos repetibles con diseños de edificios más altos y compactos. La agencia de vivienda de São Paulo se propuso igualar el volumen de unidades multifamiliares verticales y unifamiliares horizontales mediante su construcción industrializada fuera del sitio. El proyecto Alma Maraú de CMC Modular también demostró que el desarrollo modular multifamiliar puede servir para aplicaciones residenciales de mayor valor. Por lo tanto, el mercado de viviendas prefabricadas en Sudamérica puede desarrollarse más allá de la vivienda social independiente, aunque los proveedores necesitan diseños certificados más complejos.
Por material: La madera mantiene la escala mientras que el metal gana en profundidad de producción
La madera representó el 42.00% de la cuota de mercado de viviendas prefabricadas en Sudamérica en 2025. Las consolidadas cadenas de suministro de pino y eucalipto de Brasil brindan a los productores de estructuras de madera acceso a materiales disponibles localmente. La construcción en madera tiene una sólida base en Paraná, Santa Catarina, Rio Grande do Sul y Minas Gerais, donde los proveedores pueden conectar las fábricas con insumos provenientes de plantaciones. La inclusión de la construcción prefabricada de estructuras de madera en el modelo de financiamiento Minha Casa, Minha Vida mejoró el acceso al programa para este material. Tecverde trasladó su fábrica de Paraná a Ipeúna, São Paulo, en 2025 para mejorar su logística y proximidad a la demanda.
Se prevé que el sector metalúrgico crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.20 % hasta 2031. Los sistemas de estructura de acero se adaptan a la soldadura automatizada, la manipulación y la producción estandarizada de módulos. Opus Construtech invirtió 10.5 millones de dólares en una fábrica en Betim que utiliza 10 robots para soldadura, manipulación y transporte. Los módulos metálicos también se utilizan en proyectos de vivienda social chilenos certificados, lo que amplía su función más allá del alojamiento industrial. Este material ofrece al mercado sudamericano de viviendas prefabricadas otra vía para una producción en fábrica repetible y de mayor volumen. El hormigón sigue teniendo una aplicación menor, con especial relevancia en paneles de respuesta ante desastres y soluciones de recuperación permanente similares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La cuota de mercado de Brasil en Sudamérica del 38.00% en viviendas prefabricadas en 2025 refleja la magnitud de su sistema de vivienda social y su base de producción nacional. Novo PAC asignó USD 1.9 millones en junio de 2026 para 85,000 nuevas unidades rurales y de categoría de entidad Minha Casa, Minha Vida en 884 municipios. La reforma de enero de 2026 amplió el acceso de la producción fuera del sitio a los desembolsos del programa y eliminó una barrera de financiación previa para el trabajo en fábrica. Esto brinda a los productores certificados una vía para acceder a los proyectos de vivienda pública donde la entrega en el sitio puede ser lenta, la disponibilidad de mano de obra puede variar y el clima puede afectar la construcción convencional. La oportunidad es mayor para las empresas que pueden coordinar el transporte, los cimientos, las conexiones de servicios públicos y los equipos de instalación locales en regiones distantes.
Se prevé que Colombia crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.10 % hasta 2031, impulsada por una cartera activa de proyectos de vivienda y las necesidades de reconstrucción. El sector de la construcción del país representó el 3.6 % del producto interno bruto en 2025, según la Cámara Colombiana de la Construcción. Chile cuenta con un proceso de aprobación de vivienda industrializada más formal a través de su sistema Vivienda Industrializada Tipo, que ofrece a los proveedores una ruta definida para la revisión técnica. Esto proporciona un marco más claro para los proveedores, aunque los requisitos de certificación aún pueden extender los plazos de lanzamiento de productos y requerir documentación específica del sistema. Ambos países ofrecen oportunidades para empresas que puedan satisfacer las necesidades técnicas, sísmicas, climáticas y de entrega locales.
Argentina tiene un déficit de vivienda de 3.24 millones de unidades, pero la inestabilidad económica y las restricciones a las importaciones afectan la financiación de proyectos y el suministro de componentes. El volumen de hipotecas del Fondo Mivivienda de Perú aumentó un 8.4 % en el primer trimestre de 2026 con respecto al mismo período de 2025. Paraguay y Ecuador tienen importantes déficits de vivienda, pero necesitan redes más sólidas de instalación, administración, participación de prestamistas y financiamiento antes de que pueda desarrollarse la entrega a gran escala de viviendas prefabricadas. Por lo tanto, el mercado de viviendas prefabricadas en Sudamérica en general tiene una demanda a largo plazo, mientras que Brasil, Colombia y Chile siguen siendo las ubicaciones operativas más prácticas en la actualidad.
Panorama competitivo
El mercado de viviendas prefabricadas en Sudamérica está fragmentado, aunque Brasil está desarrollando ventajas de escala más significativas. Opus Construtech opera en 16 estados brasileños y ha producido más de 20 000 módulos, lo que le otorga una presencia operativa más amplia que la de muchos productores especializados más pequeños. Su planta de Betim, con una inversión de 10.5 millones de dólares, utiliza 10 robots y demuestra cómo la automatización puede aumentar la consistencia de la producción, mejorar la manipulación y respaldar una mayor producción. Tecverde Engenharia SA ha completado más de 9,000 unidades residenciales y combina una base de estructura de madera con un enfoque más amplio en cuanto a materiales. Estas empresas se benefician de la producción local, el conocimiento de programas públicos, la experiencia acumulada en entregas y la familiaridad con los procesos de aprobación locales.
Los actores del mercado también están destinando recursos a formatos más densos y a una mayor red de fábricas. Brasil ao Cubo planea un proyecto de apartamentos modulares de ocho pisos en Tubarão y ha anunciado planes para una nueva fábrica en el sureste para 2028. El traslado de Tecverde Engenharia SA a Ipeúna en 2025 tenía como objetivo mejorar la logística de entrega en el corredor de São Paulo. ATCO Ltd. identificó a Chile como una geografía prioritaria, al tiempo que reportó un crecimiento en proyectos modulares permanentes en varias jurisdicciones. En el mercado de viviendas prefabricadas de Sudamérica, estas acciones demuestran que las empresas compiten a través de la capacidad, la ubicación, las aprobaciones, la logística y la capacidad de cumplir con los contratos públicos.
Entre las oportunidades disponibles se incluyen proyectos multifamiliares de más de tres plantas, ventas directas con financiación adecuada y redes de recuperación ante desastres fuera del sureste industrial de Brasil. La estructura de financiación de Homelend, por valor de 9.1 millones de dólares, ilustra el apoyo inicial del capital privado a las viviendas prefabricadas y la necesidad de modelos de financiación que se adapten a la entrega fuera del sitio. La armonización de las normas técnicas seguirá siendo importante, ya que las aprobaciones tempranas pueden acortar el tiempo de entrega del proyecto y reducir la necesidad de interpretaciones locales independientes. Es probable que la competencia siga siendo dispersa, mientras que la mayoría de los proveedores se especializan por material, geografía o tipo de proyecto.
Líderes de la industria de viviendas prefabricadas en Sudamérica
Opus Construtech
Promet
Arquimet
Tecverde Engenharia SA
Casas Brasil
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2026: Grupo Argos y Fundación Grupo Argos dieron a conocer Casa Pacífico, un prototipo de vivienda rural elevada adaptada al clima húmedo y lluvioso del Chocó, bajo el programa Adopta un Hogar dirigido a 1,000 viviendas. Casa para Mí estaba produciendo 3 viviendas por día, con una capacidad prevista de 6 por día.
- Junio de 2026: El programa Novo PAC de Brasil asignó 1.9 millones de dólares para aproximadamente 85,000 viviendas del programa Minha Casa, Minha Vida, incluidas 50,000 viviendas rurales y 35,025 unidades en Entidades, ampliando así la entrega de viviendas en municipios desatendidos.
- Marzo de 2026: SteelCorp e InstaCasa establecieron una alianza estratégica para integrar viviendas prefabricadas industrializadas, terrenos y financiamiento en una única oferta para el mercado de vivienda asequible de Brasil. El modelo está diseñado para aprovechar la red de más de 300 loteadoras de InstaCasa, con viviendas prefabricadas ofrecidas a través de los canales de venta de los desarrolladores y vinculadas a opciones de financiamiento, creando una vía escalable para la introducción de viviendas industrializadas en el mercado inmobiliario brasileño.
Alcance del informe sobre el mercado de viviendas prefabricadas en Sudamérica
Por tipo de estructura
| Casas de una sola sección |
| Casas de varias secciones |
| Otros tipos |
por Aplicación
| Casa |
| Multifamiliar |
Por material
| Madera |
| Metal |
| Concreto |
| Otros |
Por país
| Brazil |
| Argentina |
| Colombia |
| Chile |
| Resto de Sudamérica |
| Por tipo de estructura | Casas de una sola sección |
| Casas de varias secciones | |
| Otros tipos | |
| por Aplicación | Casa |
| Multifamiliar | |
| Por material | Madera |
| Metal | |
| Concreto | |
| Otros | |
| Por país | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para las casas prefabricadas en Sudamérica?
Se prevé que el mercado de viviendas prefabricadas en Sudamérica crezca de 2.15 millones de dólares en 2026 a 3.25 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 8.61 %. Los programas de vivienda pública, la industrialización de la entrega y la demanda de soluciones de vivienda más rápidas impulsan este crecimiento.
¿Qué tipo de estructura lidera la demanda de casas prefabricadas en Sudamérica?
Las viviendas unifamiliares de una sola sección lideraron el mercado con una participación del 58.00 % en los ingresos en 2025, debido a que se ajustan a los programas estandarizados de vivienda pública unifamiliar. Sus formatos sencillos también se adaptan a plantillas de adquisición repetibles y a una instalación más rápida en el sitio.
¿Qué aplicación está creciendo más rápidamente para las viviendas prefabricadas en Sudamérica?
Se prevé que las aplicaciones para viviendas multifamiliares crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.50 % hasta 2031, debido al aumento de la densidad urbana en las principales ciudades. El mercado de viviendas prefabricadas en Sudamérica se está expandiendo hacia formatos de vivienda más compactos en zonas con escasez de terreno.
¿Por qué es importante Brasil para los proveedores de viviendas prefabricadas?
Brasil representó el 38.00% de los ingresos regionales en 2025 y amplió el acceso a la construcción prefabricada dentro del financiamiento de Minha Casa, Minha Vida. Además, combina un amplio sistema de vivienda social con una base de producción nacional consolidada.
¿Qué material está creciendo más rápidamente en la industria de la vivienda prefabricada en Sudamérica?
Se prevé que el sector metalúrgico crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.20 % hasta 2031, debido a que los sistemas de estructuras de acero permiten una producción automatizada y estandarizada. Este material es idóneo para módulos repetibles y puede utilizarse en proyectos de vivienda certificados de mayor envergadura.
¿Qué factores limitan la adopción generalizada de viviendas prefabricadas en Sudamérica?
Las aprobaciones independientes, los costos de instalación, la limitada confianza en la reventa y la exposición a los costos de los componentes importados siguen siendo limitaciones clave. Para abordar estos problemas se requiere capacidad de entrega local, financiamiento estable y procesos de certificación confiables.


