

Análisis del mercado de aceitunas en Sudamérica por Mordor Intelligence
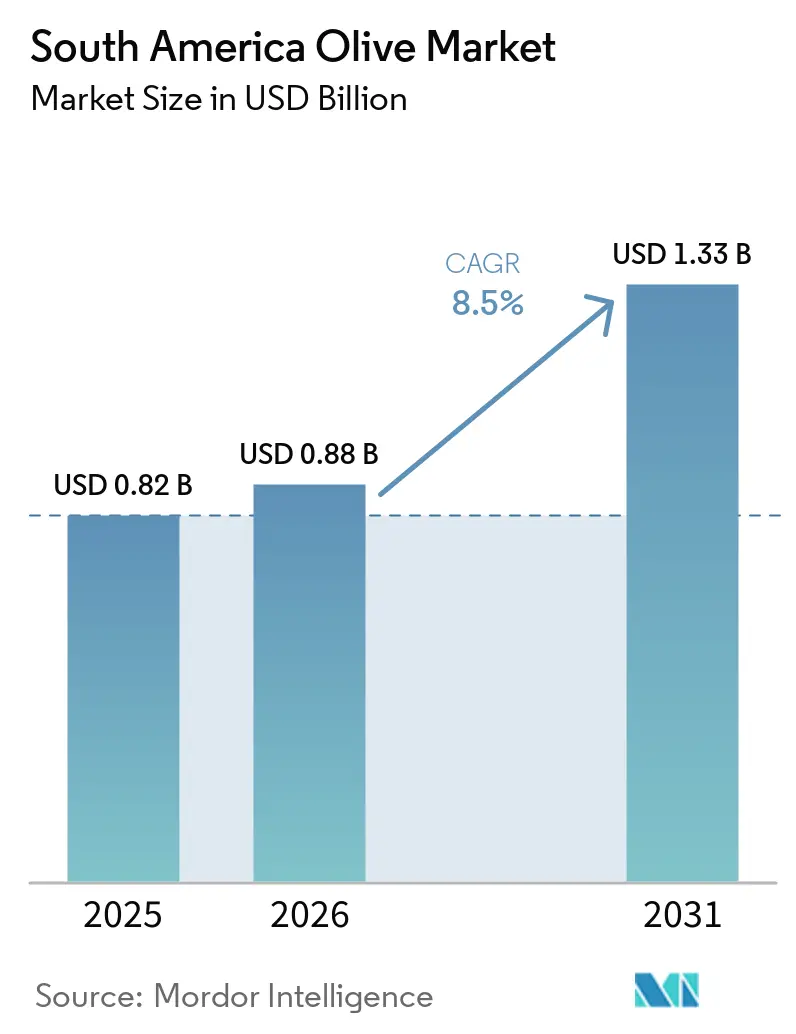
El mercado de la aceituna en Sudamérica alcanzó un valor de 0.88 millones de dólares en 2025 y se prevé que crezca de 0.88 millones de dólares en 2026 a 1.33 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.5 % durante el período 2026-2031. El crecimiento del mercado se debe al aumento del consumo interno y a la expansión de las oportunidades de exportación dentro de la región. Las condiciones climáticas favorables facilitan ciclos de producción consistentes, lo que garantiza una oferta estable y respalda la estabilidad de la demanda. Los flujos comerciales regionales activos, con los mercados vecinos absorbiendo una parte significativa de la oferta, contribuyen aún más a la dinámica del mercado. Los gobiernos se centran en la sostenibilidad, la mejora de la calidad y la modernización del sector mediante políticas de apoyo y marcos regulatorios para la industria. Además, la adopción de prácticas agrícolas avanzadas y tecnologías digitales está mejorando la eficiencia operativa, optimizando la utilización de los recursos y aumentando la competitividad general en el mercado de la aceituna en Sudamérica.
Conclusiones clave del informe
- Geográficamente, Argentina representó el mayor 38% de la cuota de mercado de la aceituna en Sudamérica en 2025. Por otro lado, se prevé que el mercado peruano crezca a la tasa anual compuesta más rápida, un 7.8%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la aceituna en Sudamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de la producción de aceitunas satisface la demanda intrarregional. | + 1.8% | Argentina, Chile y Perú y el efecto indirecto en la demanda de Brasil | Mediano plazo (2–4 años) |
| Creciente demanda de aceite de oliva virgen y extra virgen. | + 1.5% | Europa y América del Norte, encabezadas por Argentina y Chile. | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales que apoyan los huertos y el riego por goteo. | + 1.2% | Perú, Chile y Argentina | Mediano plazo (2–4 años) |
| Expansión de las cadenas minoristas de aceitunas de mesa certificadas | + 0.9% | Chile y Perú y exportaciones a Brasil y Estados Unidos | Corto plazo (≤ 2 años) |
| Adopción de variedades resistentes al clima y agricultura de precisión | + 1.0% | Argentina, Chile y Perú | Largo plazo (≥ 4 años) |
| Crecimiento de los productos nutracéuticos a base de aceitunas. | + 0.8% | Importadores de Norteamérica, Europa y Asia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la producción de aceitunas satisface la demanda intrarregional.
La producción de aceitunas en Sudamérica está aumentando en respuesta a la creciente demanda intrarregional. El Consejo Oleícola Internacional informa que la producción de aceitunas de mesa de Argentina alcanzó las 96 000 toneladas métricas en 2024/25, un aumento del 17 % con respecto al año anterior [1] Fuente: Consejo Oleícola Internacional, “Cifras clave del mercado mundial de aceitunas de mesa”, internationaloliveoil.org . Este crecimiento demuestra la expansión de la capacidad de suministro a medida que los productores aumentan la producción para satisfacer la creciente demanda, particularmente de los mercados vecinos. Las condiciones favorables y los sistemas de cultivo establecidos han respaldado este crecimiento de la producción, consolidando la posición de Sudamérica como un proveedor importante en el comercio de aceitunas.
Creciente demanda de aceite de oliva virgen y virgen extra.
La creciente demanda de productos de oliva de alta calidad está impulsando la expansión del mercado sudamericano. La preferencia cada vez mayor de los consumidores por productos naturales, trazables y de alta calidad está motivando a los productores a adoptar mejores prácticas de cultivo y a mejorar la calidad. Este enfoque está impulsando la demanda de aceitunas de calidad superior, especialmente en los mercados orientados a la exportación. En consecuencia, los productores de países como Argentina y Chile están priorizando la diferenciación de la calidad y la producción de valor agregado. Este desarrollo fortalece la cadena de valor de la aceituna al mejorar la obtención de precios, aumentar la competitividad y respaldar el crecimiento sostenido del mercado en la región.
Incentivos gubernamentales para apoyar los huertos frutales y el riego por goteo.
Las iniciativas gubernamentales en toda Sudamérica están impulsando el mercado a través de importantes inversiones en infraestructura de riego y programas de desarrollo agrícola. En Perú, el gobierno ha anunciado una inversión de USD 24 mil millones en proyectos de riego para 2025 [2] Fuente: Trade Council, “Perú invierte USD 24 mil millones en proyectos de riego”, tradecouncil.org . Esta iniciativa busca expandir las tierras agrícolas y fortalecer los sistemas de producción orientados a la exportación. La inversión se centra en desarrollar nuevas tierras de cultivo y mejorar la disponibilidad de agua en regiones áridas, que son áreas clave para el cultivo de la aceituna. Estos esfuerzos aumentan la productividad, facilitan la adopción de sistemas eficientes de riego por goteo y mitigan los riesgos relacionados con el clima. De manera similar, el apoyo político en Chile y Argentina está fomentando la expansión sostenible de los huertos, aumentando colectivamente la capacidad de producción y apoyando el crecimiento a largo plazo en el mercado de la aceituna sudamericana.
Expansión de las cadenas minoristas de aceitunas de mesa certificadas
El auge de las cadenas minoristas y los establecimientos de alimentación especializada impulsa la demanda de aceitunas de mesa certificadas, respondiendo a las cambiantes preferencias de los consumidores por la calidad y la transparencia. Según investigadores de la Universitat Politècnica de València, en 2024, las etiquetas medioambientales y las certificaciones de sostenibilidad en los productos de aceituna de mesa desempeñaron un papel fundamental en la decisión de compra del consumidor. Esta tendencia está llevando a los productores a priorizar la trazabilidad y la diferenciación de productos, mientras que los minoristas destinan más espacio en sus estanterías a productos premium y certificados. En consecuencia, las estrategias de marca y certificación cobran cada vez más importancia, contribuyendo al crecimiento de los segmentos de mayor valor del mercado de la aceituna.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Anomalías climáticas (El Niño y La Niña) que afectan a los rendimientos | -1.3% | Perú, Argentina y Chile | Corto plazo (≤ 2 años) |
| Altos costes de producción frente a las aceitunas mediterráneas importadas. | -0.9% | Argentina, Chile y Perú | Mediano plazo (2–4 años) |
| La mecanización limitada en las zonas montañosas está aumentando las pérdidas. | -0.6% | Argentina, Perú y Chile | Mediano plazo (2–4 años) |
| La fluctuación de los precios en origen afecta la rentabilidad de los pequeños agricultores. | -0.5% | Perú, Argentina y Chile | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Anomalías climáticas (El Niño y La Niña) que impactan los rendimientos
Las anomalías climáticas, incluidas las fluctuaciones de temperatura y los patrones de lluvia irregulares vinculados a los eventos de El Niño y La Niña, siguen afectando la estabilidad de la producción de aceitunas en Sudamérica. Según la Organización Meteorológica Mundial, se proyecta que un evento de El Niño se desarrolle a partir de mediados de 2026, lo que probablemente influirá en los patrones globales de temperatura y lluvia, incluidas áreas agrícolas críticas. Estas variaciones climáticas afectan la distribución de las precipitaciones y aumentan la ocurrencia de eventos meteorológicos extremos, como inundaciones y sequías, en toda Sudamérica [3] Fuente: Organización Meteorológica Mundial, “WMO Likelihood Increases of El Niño”, wmo.int . Esto interrumpe directamente los ciclos de floración y el desarrollo del fruto, lo que genera incertidumbre en la estabilidad del rendimiento y complica la planificación de la cosecha en regiones clave productoras de aceitunas.
Altos costes de producción frente a las aceitunas mediterráneas importadas.
Los elevados costos de producción siguen siendo una limitación importante para el mercado de la aceituna en Sudamérica, lo que reduce su competitividad frente a los proveedores mediterráneos ya establecidos. Los sistemas de producción de la región dependen en gran medida del trabajo manual, la fragmentación de las propiedades y los bajos niveles de mecanización, lo que contribuye a mayores gastos de cosecha y operación. Los gastos adicionales relacionados con el riego, la energía y la logística incrementan aún más la estructura de costos general. En contraste, los productores mediterráneos se benefician de operaciones a gran escala y una mecanización avanzada, lo que resulta en menores costos unitarios. Por ejemplo, en 2024, la Federación Aceituna Argentina indicó que el aumento de los costos laborales y de los insumos seguía presionando los márgenes de ganancia de los productores de aceitunas. Como resultado, los exportadores se están enfocando cada vez más en el posicionamiento premium y los segmentos de valor agregado en lugar de competir por precio en los mercados globales.
Análisis geográfico
Argentina representó el 38% de la mayor cuota de mercado de aceitunas en Sudamérica en 2025. La disponibilidad de infraestructura consolidada para el procesamiento, la clasificación y el envasado, junto con sistemas de certificación de calidad reconocidos internacionalmente, fortalece la credibilidad de las exportaciones y facilita el posicionamiento en el mercado premium. Sin embargo, la variabilidad climática, incluido el riesgo de heladas, subraya la necesidad de mejorar los sistemas de riego y desarrollar variedades más resistentes. El apoyo de las políticas regionales y los mecanismos de financiación brindan estabilidad operativa, pero se requieren inversiones adicionales en mecanización y almacenamiento en frío para mejorar la eficiencia, minimizar las pérdidas poscosecha y mantener la competitividad a largo plazo en las principales regiones productoras.
Se proyecta que el mercado peruano crecerá a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.8%, entre 2026 y 2031. La adopción del riego por goteo y las prácticas agronómicas mejoradas están optimizando la consistencia de los rendimientos en las regiones áridas. Los productores exploran cada vez más oportunidades de valor agregado, como el agroturismo, para diversificar sus fuentes de ingresos y reducir la dependencia de las exportaciones a granel. Sin embargo, persisten ineficiencias estructurales en la cadena de suministro, especialmente en la fijación de precios en origen, donde los intermediarios capturan una parte significativa del valor. Se prevé que los esfuerzos para mejorar la transparencia y facilitar el acceso directo al mercado aumenten los márgenes de los productores y contribuyan a la estabilidad del sector.
Chile continúa fortaleciendo su industria olivarera orientada a la exportación, beneficiándose de condiciones climáticas favorables y zonas de cultivo altamente productivas. Las prácticas de riego eficientes y las iniciativas centradas en la sostenibilidad respaldan la gestión de recursos a largo plazo y la eficiencia operativa. La creciente adopción de soluciones de energía renovable contribuye a reducir los costos de producción, a la vez que se alinea con las demandas de un mercado con conciencia ambiental. Los productores están ampliando su presencia en canales minoristas de alta gama y centrándose en productos de marca, lo que mejora la competitividad global y refuerza la posición de Chile como proveedor confiable en mercados internacionales de alto valor.
Panorama competitivo
El panorama competitivo incluye una combinación de procesadores consolidados y un grupo diverso de productores que suministran aceitunas crudas. Las empresas más grandes se centran en las exportaciones de marcas reconocidas y en operaciones integradas, mientras que los productores más pequeños contribuyen mediante prácticas de cultivo tradicionales. La transición hacia la integración vertical permite a las empresas obtener mayor valor a lo largo de la cadena de suministro, especialmente en el procesamiento de aceitunas de mesa, mejorando el control sobre la calidad y la uniformidad. Las certificaciones de Indicación Geográfica (IGC) respaldan la diferenciación del producto al definir estándares de calidad claros e identidad de origen, lo que facilita las estrategias de precios premium en los mercados de exportación.
Los avances tecnológicos están transformando la competencia a medida que los productores adoptan herramientas de agricultura de precisión y sistemas avanzados de evaluación de la calidad. Las innovaciones en técnicas de cosecha, gestión del riego y trazabilidad digital mejoran la eficiencia y la uniformidad del producto. Estos avances permiten a los líderes del sector reducir los costos operativos y aumentar los márgenes, mientras que los productores más pequeños o con menor desarrollo tecnológico se enfrentan al reto de modernizar sus capacidades para seguir siendo competitivos tanto en el mercado nacional como en el de exportación.
La competencia se intensifica a medida que los productores se centran en el desarrollo de marcas y el posicionamiento de productos premium para captar segmentos de mayor valor. Las empresas invierten en empaques, narrativas y marketing basado en el origen para diferenciar sus productos en los mercados internacionales. La expansión estratégica hacia canales minoristas especializados y plataformas de venta directa al consumidor amplía el alcance del mercado. El éxito depende cada vez más de la capacidad de integrar el aseguramiento de la calidad, una marca sólida y una gestión eficiente de la cadena de suministro para mantener una posición competitiva.
Desarrollos recientes de la industria
- Febrero de 2026: El acuerdo comercial entre la Unión Europea y Mercosur estipula que las aceitunas de mesa exportadas desde los países del Mercosur están sujetas actualmente a un arancel de importación del 12.8 % en la Unión Europea. Según el acuerdo, este arancel se eliminará gradualmente en un plazo de siete años.
- Octubre de 2025: El Consejo Oleícola Internacional realizó una misión técnica a Brasil con el objetivo de fortalecer la cooperación, brindar capacitación y apoyar el desarrollo del sector olivarero en las principales regiones productoras, mejorando las capacidades de producción y los estándares de calidad en el país.
Alcance del informe sobre el mercado de la aceituna en Sudamérica
Las aceitunas son frutos pequeños y ovalados con hueso duro y pulpa amarga, de color verde cuando están verdes y negro azulado cuando están maduras. Se utilizan principalmente como alimento y como fuente de aceite. El mercado de la aceituna en Sudamérica está segmentado por país (Argentina, Chile y Perú). El informe incluye análisis de producción (superficie cosechada, rendimiento y volumen), análisis de consumo (valor y volumen), análisis de importación (valor y volumen), análisis de exportación (valor y volumen), análisis y pronóstico de tendencias de precios mayoristas, marco regulatorio, lista de actores clave, logística e infraestructura, y análisis de estacionalidad. Los pronósticos de mercado se presentan en términos de valor (USD) y volumen (toneladas métricas) para todos los segmentos mencionados.
Por geografía
| Sudamérica | Argentina | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Perú | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Chile | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Por geografía | Sudamérica | Argentina | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Perú | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
| Chile | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | ||
| Análisis del consumo (valor y volumen del consumo) | |||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Marco normativo | |||
| Lista de actores clave | |||
| Logistica e Infraestructura | |||
| Análisis de estacionalidad | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector olivarero de Sudamérica para el año 2031?
Se prevé que alcance los 1.33 millones de dólares, con una tasa de crecimiento anual compuesta del 8.5% entre 2026 y 2031.
¿Qué país ostenta actualmente la mayor parte de los ingresos regionales procedentes de la producción de aceitunas?
Argentina lidera con la mayor cuota de mercado de Sudamérica, un 38%, en 2025.
¿Qué tasa de crecimiento se prevé para el sector de la aceituna en Perú hasta 2031?
Perú está en camino de registrar la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.8%, entre 2026 y 2031.
¿Cómo podrían los fenómenos de El Niño influir en las próximas cosechas?
Los patrones climáticos más cálidos y húmedos reducen las horas de frío invernal y aumentan la presión de las enfermedades, lo que puede reducir significativamente los rendimientos si no se implementan estrategias de mitigación.


