

Análisis del mercado de naranjas en Sudamérica por Mordor Intelligence
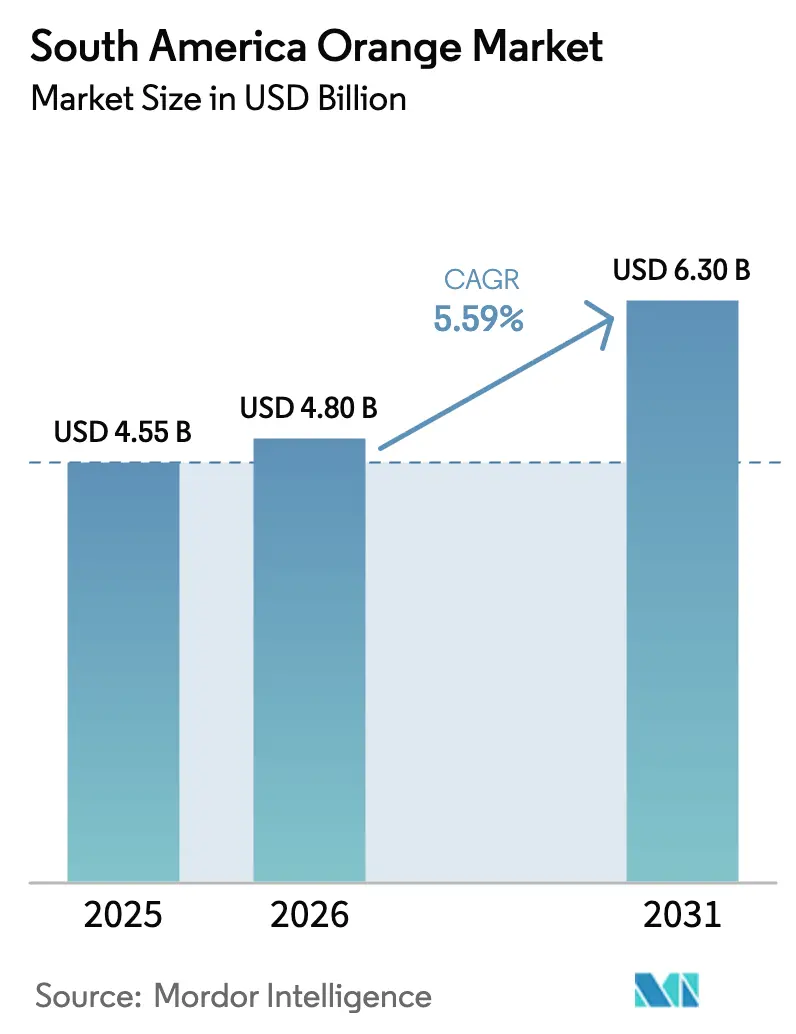
Se proyecta que el tamaño del mercado de naranjas en Sudamérica será de USD 4.55 millones en 2025, USD 4.8 millones en 2026 y alcanzará los USD 6.3 millones en 2031, con un crecimiento anual compuesto (CAGR) del 5.59% entre 2026 y 2031. Este crecimiento está impulsado por la infraestructura de procesamiento establecida de Brasil, la expansión de la superficie cultivada orientada a la exportación de Chile y la constante demanda mundial de jugo de naranja concentrado congelado. Factores como el aumento de la inversión en riego por goteo, la replantación subsidiada por el gobierno de plantaciones afectadas por enfermedades y el creciente interés de los consumidores en las bebidas funcionales están contribuyendo a la trayectoria positiva del mercado. Sin embargo, los desafíos competitivos incluyen acusaciones de fijación de precios entre los principales procesadores de Brasil, mientras que las regulaciones europeas de trazabilidad más estrictas están creando primas basadas en la calidad para los exportadores que cumplen. Persisten los riesgos estructurales, incluida la propagación del Huanglongbing (HLB), las fluctuaciones monetarias que afectan los precios y la escasez de agua en las zonas de producción semiáridas.
Conclusiones clave del informe
Por geografía, Brasil lideró con el 72.00% de la participación en el mercado de naranjas de América del Sur en 2025, y se proyecta que Chile registre la CAGR más rápida del 6.10% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la naranja en Sudamérica
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del consumo regional de naranjas frescas | + 0.8% | Brasil y Argentina, contagio a Chile y Venezuela | Corto plazo (≤ 2 años) |
| Auge de las exportaciones de jugo de naranja concentrado congelado | + 1.2% | Brasil dominante, Argentina secundario | Mediano plazo (2-4 años) |
| Adopción rápida de huertos de alta densidad y microrriego | + 0.9% | Brasil (São Paulo, Minas Gerais), Chile (central) | Largo plazo (≥ 4 años) |
| Subsidios gubernamentales para la resiembra en Brasil y Argentina | + 0.7% | Brasil, Argentina | Mediano plazo (2-4 años) |
| El auge de las bebidas funcionales con extractos de cítricos sudamericanos | + 0.6% | Demanda mundial, oferta de Brasil | Largo plazo (≥ 4 años) |
| Primas de trazabilidad habilitadas mediante blockchain de importadores europeos | + 0.4% | Exportaciones de Brasil y Argentina a la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del consumo regional de naranjas frescas
Los consumidores sudamericanos priorizan cada vez más los productos de origen local, y el 80% opta por productos de cultivo local cuando están disponibles. Entre ellos, el 75.2% identifica la fruta como su principal categoría de compra local. Las encuestas pospandemia indican que el 41.7% de los hogares ha aumentado su consumo de frutas y verduras. Sin embargo, solo el 17% cumple con la recomendación de cinco raciones diarias de la OMS (Organización Mundial de la Salud). En Argentina, las medidas de austeridad han incrementado los niveles de pobreza, lo que ha provocado una disminución del gasto familiar en fruta fresca. En general, la sólida demanda local respalda los volúmenes de producción de referencia en el mercado de naranjas de Sudamérica.
Auge de las exportaciones de jugo de naranja concentrado congelado
En la temporada 2025/26, Brasil fue el principal productor de jugo de naranja concentrado congelado de 66 grados Brix, representando una parte significativa de la oferta mundial y generando importantes ingresos por exportación. Marcas globales, como Tropicana, ahora obtienen el 75% de su fruta de procesadores brasileños, lo que indica un cambio significativo en la cadena de suministro. Las exportaciones de jugo de Argentina casi duplicaron su valor a principios de 2025, mientras que Chile exportó 103,000 toneladas métricas de naranjas frescas en la temporada 2024/25, aprovechando las oportunidades de contratemporada en el mercado estadounidense. Sin embargo, los impuestos a la exportación y los controles cambiarios en Argentina continúan reduciendo la rentabilidad en origen, lo que limita el potencial de reinversión.
Adopción rápida de huertos de alta densidad y microrriego
Las plantaciones de alta densidad combinadas con riego localizado continúan aumentando la producción de huertos en toda Sudamérica. Los ensayos de São Paulo mostraron que agregar una segunda línea de goteo aumentó los rendimientos acumulados de naranja Pera en un 29% durante tres cosechas en comparación con las hileras no irrigadas, mientras que los diseños de cuatro líneas y los microaspersores mejoraron los rendimientos en un 23% y un 22%, respectivamente. Los sistemas de goteo de volumen ultrabajo que aplican menos de 1 mm por día ahora cubren más de 10 000 ha en el cinturón de cítricos y reducen la demanda de agua entre un 25 y un 49% sin sacrificar la calidad de la fruta [2] Fuente: Equipo editorial de Fundecitrus, “Citriculator Magazine, Volumen XII Número 54”, Fundecitrus, fundecitrus.com.br . En Chile, los productores convirtieron huertos de aguacate que requieren mucha agua en naranjas y limones con riego por goteo, lo que elevó el área de naranjas a una proyección de 7,300 ha en el año agrícola 2024/25 [1] Fuente: Sergio González, “Citrus Annual”, Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, apps.fas.usda.gov.
Subsidios gubernamentales para la resiembra en Brasil y Argentina
El Plan de Cosecha 2024-25 de Brasil asignó BRL 475.5 millones (USD 90.8 millones) en créditos, incluyendo BRL 2.6 millones (USD 0.48 millones) para riego, BRL 3.0 millones (USD 0.56 millones) para la modernización de explotaciones agrícolas y BRL 3.5 millones (USD 0.65 millones) para la adopción de agricultura de precisión. El acceso a estos fondos está sujeto al cumplimiento de las normas ambientales, lo que incentiva a los productores a utilizar plántulas certificadas libres de enfermedades y sistemas de riego por goteo. En Argentina, la financiación pública para I+D ha disminuido significativamente. Sin embargo, los programas provinciales siguen apoyando las iniciativas de renovación de arboledas. A pesar de las disparidades en las políticas, el apoyo general facilita la sustitución de árboles envejecidos o afectados por el Huanglongbing (HLB).
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La propagación del enverdecimiento de los cítricos en las plantaciones de São Paulo | −1.1% | Brasil domina, con repercusión en Argentina | Largo plazo (≥ 4 años) |
| Precios volátiles en origen vinculados a fluctuaciones cambiarias | −0.7% | Brasil, Argentina | Corto plazo (≤ 2 años) |
| Riesgos de estrés hídrico en el nordeste semiárido brasileño | −0.5% | Brasil Caatinga, Chile Coquimbo | Largo plazo (≥ 4 años) |
| Aumento de la escasez de mano de obra debido a la migración del campo a la ciudad | −0.4% | Brasil, Argentina, Venezuela y Chile | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La propagación del enverdecimiento de los cítricos en las plantaciones de São Paulo
La incidencia del Huanglongbing (HLB) en São Paulo aumentó del 19% en 2024 al 22.7% en 2025, lo que redujo el potencial productivo en aproximadamente un 35% y obligó a los productores a replantar cada cinco a siete años. Dado que no existe una amplia disponibilidad de portainjertos resistentes comercialmente viables, la detección temprana y la eliminación de los árboles infectados siguen siendo esenciales. La cosecha brasileña de naranjas de 330 millones de cajas en 2025/26 creció solo un 3.7% en comparación con la temporada anterior, lo que pone de relieve el impacto de la enfermedad. En Argentina, una menor densidad de plantación ayuda a frenar la propagación de vectores, pero la amenaza persiste. Si no se controla, el Huanglongbing (HLB) podría reducir significativamente la tasa de crecimiento.
Precios volátiles en origen vinculados a fluctuaciones cambiarias
Los precios agrícolas denominados en reales disminuyeron un 46% entre octubre de 2024 y el cuarto trimestre de 2025, pasando de BRL 92 (USD 17.0) a BRL 50 (USD 9.3) por caja, a pesar de la fuerte demanda de exportación. De manera similar, los futuros de Intercontinental Exchange cayeron drásticamente desde los niveles máximos anteriores a valores mucho más bajos en abril de 2025 del año siguiente, y las proyecciones del Banco Mundial sugieren que se proyecta que los precios se debilitarán aún más en el futuro. La estimación de apoyo al productor negativo del 20% de Argentina reduce los rendimientos, incluso cuando aumentan los volúmenes de exportación. Este nivel de volatilidad desalienta las inversiones de capital a largo plazo y afecta negativamente las perspectivas para la industria de la naranja en América del Sur [3] Fuente: Banco Mundial, “Mercados de materias primas: Precios de la naranja”, worldbank.org.
Análisis geográfico
En 2025, Brasil representó el 72.00% del mercado sudamericano de naranjas, consolidándose como el principal proveedor de la región. São Paulo contribuyó con una parte sustancial de la producción nacional de cítricos y fue responsable de una parte significativa de la producción mundial de jugo de naranja congelado y concentrado, lo que refuerza la posición dominante de Brasil en el mercado sudamericano de naranjas. La cosecha 2025/26 alcanzó los 330 millones de cajas, a pesar del aumento de la incidencia del Huanglongbing del 19% al 22.7%. Esta resiliencia se vio respaldada por 475.5 millones de reales (91.93 millones de dólares) en créditos federales, que subvencionaron inversiones en tecnologías de riego por goteo y agricultura de precisión. Las limitaciones de inventario continuaron impulsando los márgenes de los procesadores, y las existencias de jugo congelado disminuyeron un 24.2% interanual a 351,480 toneladas métricas a fines de 2024. Estos factores refuerzan colectivamente el papel de Brasil como fijador clave de precios tanto para los productores regionales como para los compradores internacionales.
Chile es la región de mayor crecimiento en el mercado de la naranja, con un segmento que se espera crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.10% hasta 2031. En tres años, los productores expandieron la superficie plantada en un 13%, alcanzando las 7,300 hectáreas en la campaña comercial 2024/25. Este crecimiento se vio impulsado por la adopción de sistemas de riego por goteo en laderas, que reemplazaron los huertos de aguacate que consumen mucha agua. Aproximadamente entre el 90% y el 95% de los envíos de naranja chilena se dirigen a Estados Unidos durante la contratemporada, lo que permite a los productores asegurar precios superiores cuando la oferta en el hemisferio norte es limitada. La combinación de sistemas de riego confiables, logística orientada a la exportación y un mercado oportuno posiciona a Chile como un competidor clave para Brasil en términos de volumen durante el período de pronóstico.
Argentina sigue siendo un contribuyente secundario pero volátil, con una producción que disminuyó de 760,000 toneladas métricas a 620,000 toneladas métricas en 2024/25 debido a los controles cambiarios, los impuestos a las exportaciones y el riego limitado, que cubre solo el 5% de las tierras agrícolas. A pesar de estos desafíos, el valor de las exportaciones de jugo de naranja aumentó un 97% durante los primeros ocho meses de 2025, impulsado por la depreciación del peso mexicano que mejoró la competitividad de precios en los mercados internacionales. La producción de Venezuela permanece sin cuantificar debido a la crisis económica en curso, mientras que las nuevas plantaciones en Paraguay y Bolivia aún son demasiado pequeñas para impactar significativamente los totales regionales. En general, la escala de producción de Brasil y la tasa de crecimiento de Chile continuarán influyendo en los flujos comerciales, lo que obligará a Argentina y a los pequeños productores a centrarse en nichos u oportunidades de exportación oportunistas.
Panorama regulatorio
La producción y el comercio de naranjas en Sudamérica se rigen por normas fitosanitarias, armonizadas por el MERCOSUR e implementadas por las autoridades nacionales: MAPA (Brasil), SENASA (Argentina) y SAG (Chile). En Brasil, la Ordenanza MAPA n.° 757 (enero de 2025) incorporó los requisitos de la Resolución MERCOSUR/GMC n.° 3/2024 para cítricos frescos a la normativa nacional. Asimismo, en julio de 2025, MAPA actualizó el Programa Nacional de Prevención y Control del Enverdecimiento de los Cítricos (HLB), reforzando la vigilancia de los huertos, el control de vectores y las normas para viveros, incluyendo las estructuras de producción protegidas.
El acceso a los mercados de exportación se gestiona mediante periodos de registro y certificación estacionales que afectan la elegibilidad de los envíos. SENASA abrió el periodo de registro para la campaña 2025-2026 para las instalaciones de envasado de cítricos (del 9 de febrero al 2 de marzo de 2026) y estableció un periodo de registro en marzo de 2026 para los exportadores que se dirigen a la UE y otros mercados con restricciones de cuarentena a través de la plataforma TAD, lo que refleja un cambio hacia la trazabilidad digital y los controles oficiales. Chile utiliza protocolos de enfoque sistémico para destinos específicos, donde el registro y la supervisión de los establecimientos de envasado están integrados en los procedimientos de exportación gestionados por SAG (como las exportaciones de cítricos a México).
Análisis de la cadena de valor
La cadena de valor comienza con viveros que suministran plántulas certificadas, insumos para huertos (fertilizantes, protección de cultivos y equipos de riego) y producción en fincas concentrada en el cinturón citrícola de Brasil (São Paulo y el suroeste de Minas Gerais). El manejo de enfermedades y la disponibilidad de agua determinan los rendimientos y los costos, y la fruta cosechada se destina al canal de consumo en fresco (clasificación, empaque, cadena de frío y logística de exportación) o al procesamiento industrial. Brasil destina aproximadamente el 80 % de las naranjas a la producción de jugo y subproductos asociados, lo que aumenta la importancia de las prácticas de adquisición de plantas por parte de los procesadores y su utilización.
El procesamiento intermedio y la exportación final están dominados por las grandes empresas brasileñas de procesamiento de jugo y sus redes logísticas, que conectan el almacenamiento a granel y los envíos portuarios con los principales compradores en el extranjero. En las exportaciones de fruta fresca, Chile ha desarrollado una cadena orientada a la exportación, centrada en el suministro fuera de temporada a Estados Unidos, respaldada por operaciones de envasado registradas y una certificación fitosanitaria que cumple con los estándares. Los principales obstáculos en la cadena incluyen la reposición de huertos debido al HLB, requisitos más estrictos para los viveros y la necesidad de inversiones en riego, lo que también ha impulsado la diversificación geográfica y nuevos proyectos fuera de las zonas de producción tradicionales, incluyendo una inversión anunciada en riego y procesamiento en Mato Grosso do Sul en 2024.
Panorama competitivo
Tres procesadoras brasileñas dominan el mercado sudamericano de naranjas. Cutrale controla una parte significativa del volumen mundial de jugo de naranja. Junto con Citrosuco, que opera en seis países, y Louis Dreyfus Company, que recientemente ingresó al mercado de marcas downstream, estas empresas ejercen un importante poder de compra sobre el suministro regional de fruta. En abril de 2023, la fiscalía brasileña inició una demanda antimonopolio por 12.7 millones de reales (2.5 millones de dólares) contra estas tres empresas, acusándolas de colusión para suprimir los precios al productor. Esto pone de relieve los desafíos regulatorios que enfrenta este oligopolio.
La escasez de inventario ha incrementado significativamente el apalancamiento de los procesadores, con existencias a finales de 2024 que alcanzaron un mínimo histórico de 351,480 toneladas métricas, una disminución del 24.2 % con respecto al año anterior. Por otro lado, Louis Dreyfus Company lanzó una marca de jugos en 2024, dirigida específicamente a los consumidores preocupados por su salud, lo que refuerza aún más su compromiso de satisfacer las cambiantes demandas del mercado. Cutrale anunció la disponibilidad comercial de concentrado de jugo de naranja con alto contenido de sólidos, dirigido a clientes de exportación que buscan una mayor rentabilidad en los envíos y una reducción de los costos de flete.
La adopción de tecnologías avanzadas está transformando la economía de los productores. Innovaciones como los sistemas de riego por goteo Rivulis, la detección hiperespectral de enfermedades y la trazabilidad blockchain ofrecen ventajas competitivas en la mejora del rendimiento y el acceso al mercado. Chile se beneficia de su proximidad a los mercados estadounidenses, lo que le permite obtener primas de precios contraestacionales. En cambio, Argentina enfrenta presiones sobre los márgenes impulsadas por las políticas a pesar del aumento de los volúmenes de exportación. Si bien los procesadores actualmente tienen un importante poder de negociación, las consideraciones de sostenibilidad podrían modificar gradualmente la distribución del valor a lo largo de la cadena de suministro.
Desarrollos recientes de la industria
- Julio de 2026: CitrusBR informó que los ingresos por exportaciones de jugo de naranja de Brasil para la temporada 2025/26 cayeron aproximadamente un 30%, hasta los 2380 millones de dólares, a pesar de que el volumen de exportación se mantuvo en 746 900 toneladas. Esta actualización destaca cómo las fluctuaciones de precios y demanda pueden reducir la rentabilidad a lo largo de toda la cadena de valor, incluso con un volumen de envíos constante, lo que intensifica la atención en el control de costos, la combinación de productos y la estrategia de destino.
- Julio de 2025: El MAPA actualizó el Programa Nacional de Prevención y Control del Enverdecimiento de los Cítricos (HLB) de Brasil, reforzando los requisitos en materia de monitoreo de huertos, control de vectores y estándares para viveros. Este marco más estricto aumenta la exigencia de cumplimiento para productores y viveros, al tiempo que acelera la inversión en prácticas de mitigación de enfermedades para proteger los rendimientos comerciales.
- Marzo de 2024: Louis Dreyfus Company lanzó su propia marca de zumos en Francia, vinculando el suministro de naranjas brasileñas a una propuesta de venta minorista centrada en la trazabilidad y la marca. Esta iniciativa impulsa una mayor integración de la cadena de valor hacia las etapas posteriores de la cadena de suministro y aumenta la importancia estratégica del control de calidad y el abastecimiento trazable desde Sudamérica.
Alcance del informe sobre el mercado de la naranja en Sudamérica
El informe del mercado de naranjas de Sudamérica está segmentado por geografía (Brasil, Argentina, Venezuela y Chile). El informe ofrece análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de importaciones (valor y volumen), análisis de exportaciones (valor y volumen), análisis y pronóstico de tendencias de precios al por mayor, lista de actores clave, marco regulatorio, logística e infraestructura, y análisis de estacionalidad. Los pronósticos del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Por geografía
| Brazil | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad | |
| Argentina | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad | |
| Venezuela | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad | |
| Chile | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | |
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | |
| Análisis y pronóstico de tendencias de precios al por mayor | |
| Marco normativo | |
| Lista de actores clave | |
| Logistica e Infraestructura | |
| Análisis de estacionalidad |
| Por geografía | Brazil | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Argentina | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Venezuela | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
| Chile | Análisis de producción (superficie cosechada, rendimiento y volumen de producción) | |
| Análisis del consumo (valor y volumen del consumo) | ||
| Análisis del mercado de importación (valor de las importaciones, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportación (valor de las exportaciones, volumen y mercados de destino clave) | ||
| Análisis y pronóstico de tendencias de precios al por mayor | ||
| Marco normativo | ||
| Lista de actores clave | ||
| Logistica e Infraestructura | ||
| Análisis de estacionalidad | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de naranjas en Sudamérica?
El tamaño del mercado de naranja en América del Sur alcanzará los USD 4.8 millones en 2026.
¿Qué país posee la mayor participación en la producción de naranja de Sudamérica?
Brasil controla el 72.00% de la oferta regional, anclada en los huertos dominantes de São Paulo.
¿Por qué el segmento naranja de Chile crece más rápido que el de sus vecinos?
Una expansión del 13% en la superficie cultivada, un riego por goteo eficiente y exportaciones contraestacionales a Estados Unidos impulsan la CAGR del 6.10% de Chile hasta 2031.
¿Cómo afectará Huanglongbing a la futura producción de naranja en Sudamérica?
La creciente incidencia del huanglongbing (HLB) en São Paulo reduce la productividad de los bosques en aproximadamente un tercio y obliga a una replantación más frecuente, lo que potencialmente reduce el crecimiento de la oferta a largo plazo.
¿Qué empresas dominan el procesamiento de jugo de naranja en Sudamérica?
Cutrale, Citrosuco y Louis Dreyfus Company controlan colectivamente más de la mitad de la capacidad mundial de producción de jugo de naranja concentrado congelado.


