

Tamaño y cuota de mercado de los envases blíster farmacéuticos en Sudamérica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
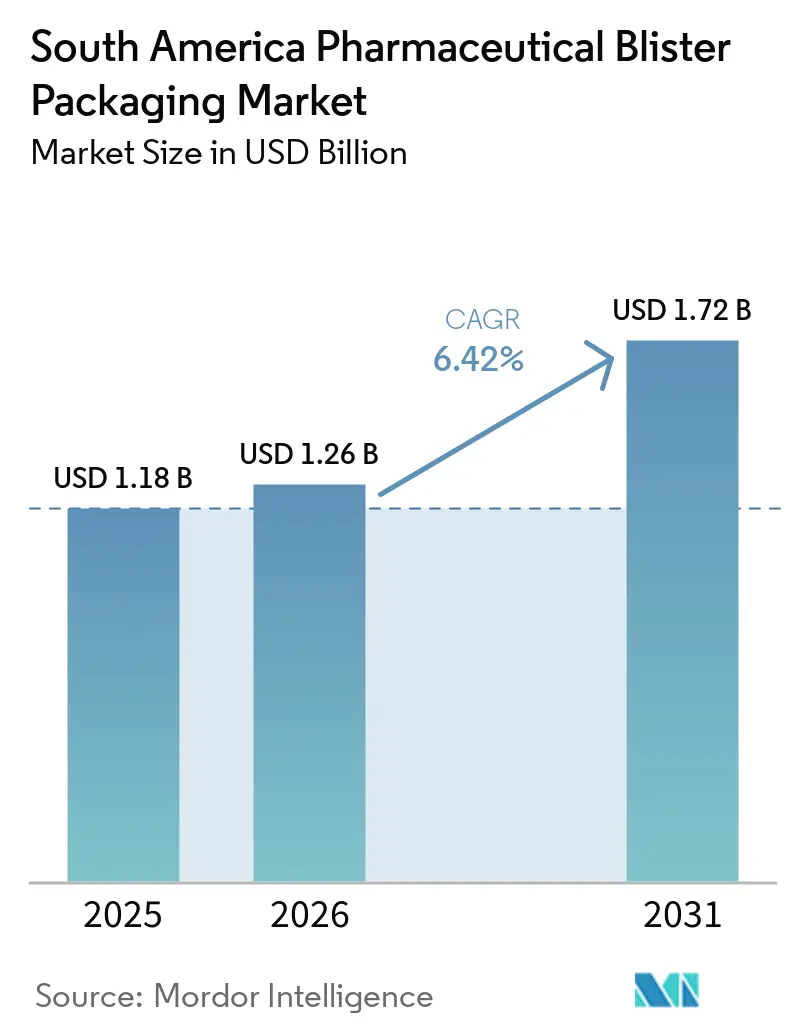
| Tamaño del mercado (2026) | USD 1.26 mil millones |
| Tamaño del mercado (2031) | USD 1.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.42% CAGR |
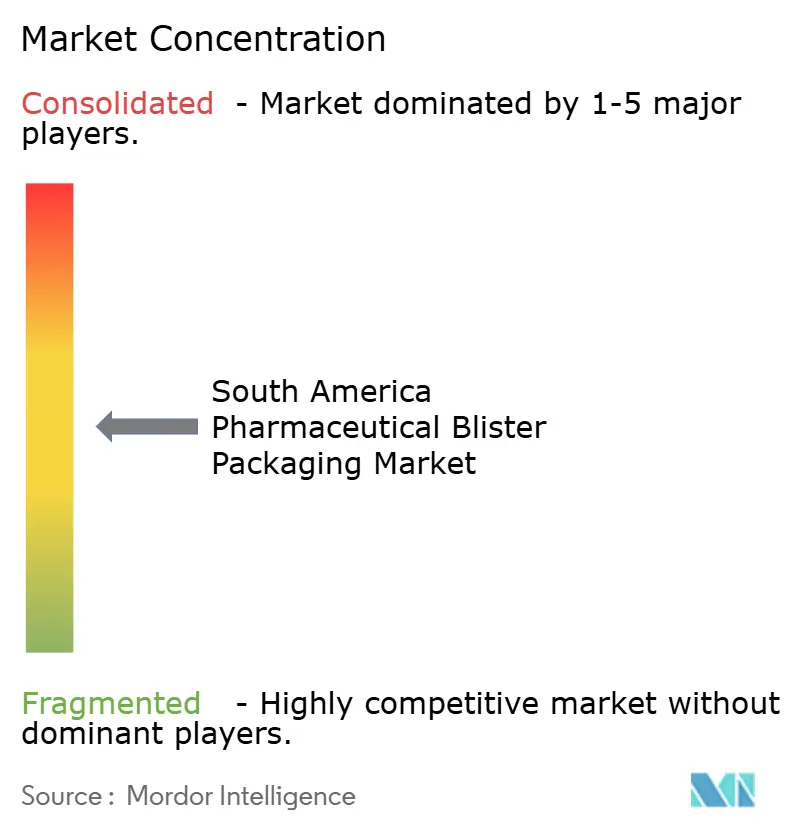
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases blíster farmacéuticos en Sudamérica realizado por Mordor Intelligence.
El mercado de envases blíster farmacéuticos en Sudamérica alcanzó un valor de 1.18 millones de dólares en 2025 y se estima que crecerá de 1.26 millones de dólares en 2026 a 1.72 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.42% durante el período de pronóstico (2026-2031). El aumento en la producción de medicamentos genéricos está incrementando la demanda de envases primarios de alto volumen en Brasil y Argentina. Los requisitos de serialización también están impulsando la inversión hacia líneas de envasado que puedan aplicar y verificar códigos a nivel de unidad. Las terapias crónicas mantienen volúmenes de venta minorista estables, ya que las farmacias y los hospitales necesitan envases de medicamentos dispensados individualmente. Las condiciones de almacenamiento tropicales en gran parte de la región aumentan la necesidad de protección contra la humedad, especialmente para medicamentos con principios activos higroscópicos. Por lo tanto, el mercado de envases blíster farmacéuticos en Sudamérica favorece a los proveedores que pueden combinar un buen rendimiento de barrera, una capacidad de conversión confiable y procesos de producción que cumplan con las normativas. Su posición también depende de si pueden atender grandes programas de medicamentos genéricos y, al mismo tiempo, brindar soporte a medicamentos especializados que requieren una mayor protección contra la humedad. Esta combinación vincula la elección del material con la forma en que los medicamentos se producen, codifican, transportan, almacenan, dispensan y utilizan por los pacientes. También explica por qué los convertidores establecidos pueden mantener su negocio incluso cuando los proveedores globales de materiales introducen estructuras alternativas de película, lámina o laminado. Los clientes también necesitan compatibilidad comprobada con sus equipos de fabricación, especificaciones de producto aprobadas y procesos de suministro establecidos antes de realizar un cambio. Las oportunidades regionales siguen estando estrechamente ligadas al trabajo de cualificación práctica, ya que los fabricantes farmacéuticos necesitan pruebas de que un envase funciona de forma consistente antes de que pueda adoptarse para un producto comercial. En consecuencia, las estrategias competitivas se centran tanto en la documentación técnica, la fiabilidad de la fabricación y la atención al cliente como en el coste básico del material de embalaje. Este patrón también refleja la necesidad de coordinar la disponibilidad del material de embalaje con los planes de producción farmacéutica, los procedimientos de liberación de calidad, las necesidades de distribución y los requisitos de los pacientes y el personal de farmacia que manipula medicamentos en diferentes entornos asistenciales.
Conclusiones clave del informe
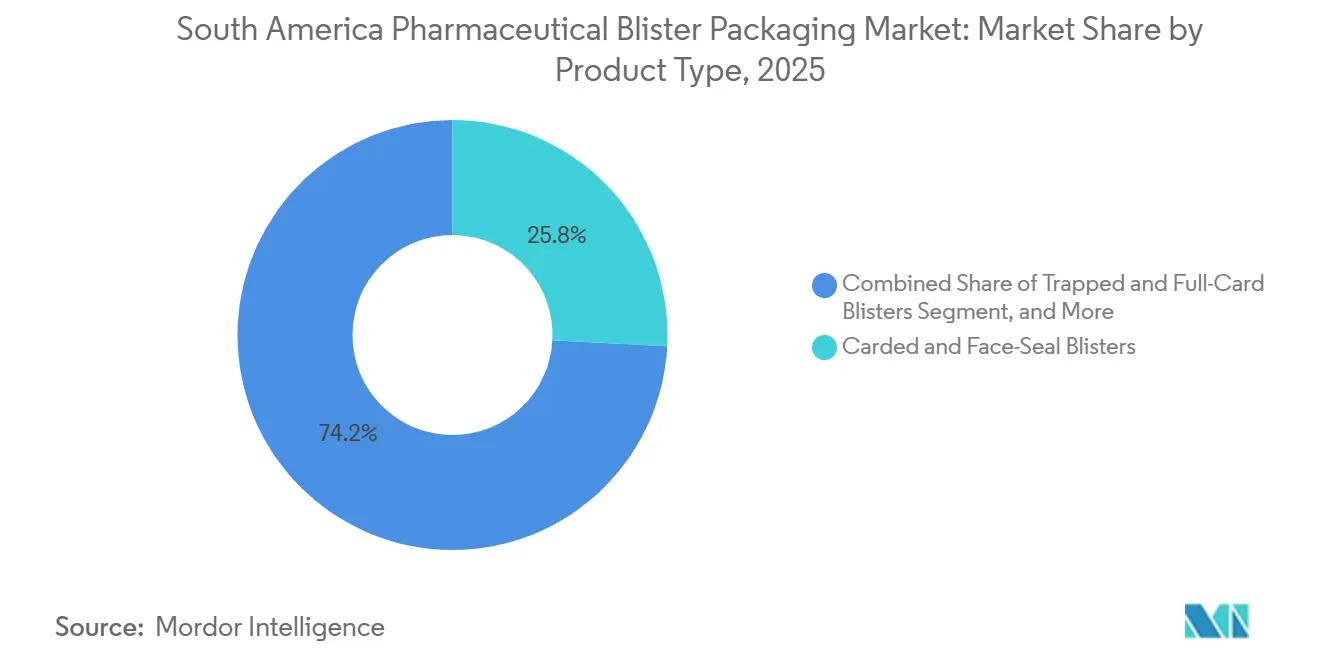
- Por tipo de producto, los blísteres con tarjeta y sellado frontal representaron el 25.83 % de la cuota de mercado de envases blíster farmacéuticos en Sudamérica en 2025, mientras que se prevé que los blísteres a prueba de niños y aptos para personas mayores crezcan a una tasa de crecimiento anual compuesta del 7.82 % hasta 2031.
- Por material, las películas plásticas representaron el 40.71% de la cuota de mercado en 2025, mientras que se espera que el papel y el cartón crezcan a una tasa de crecimiento anual compuesta del 7.51% hasta 2031.
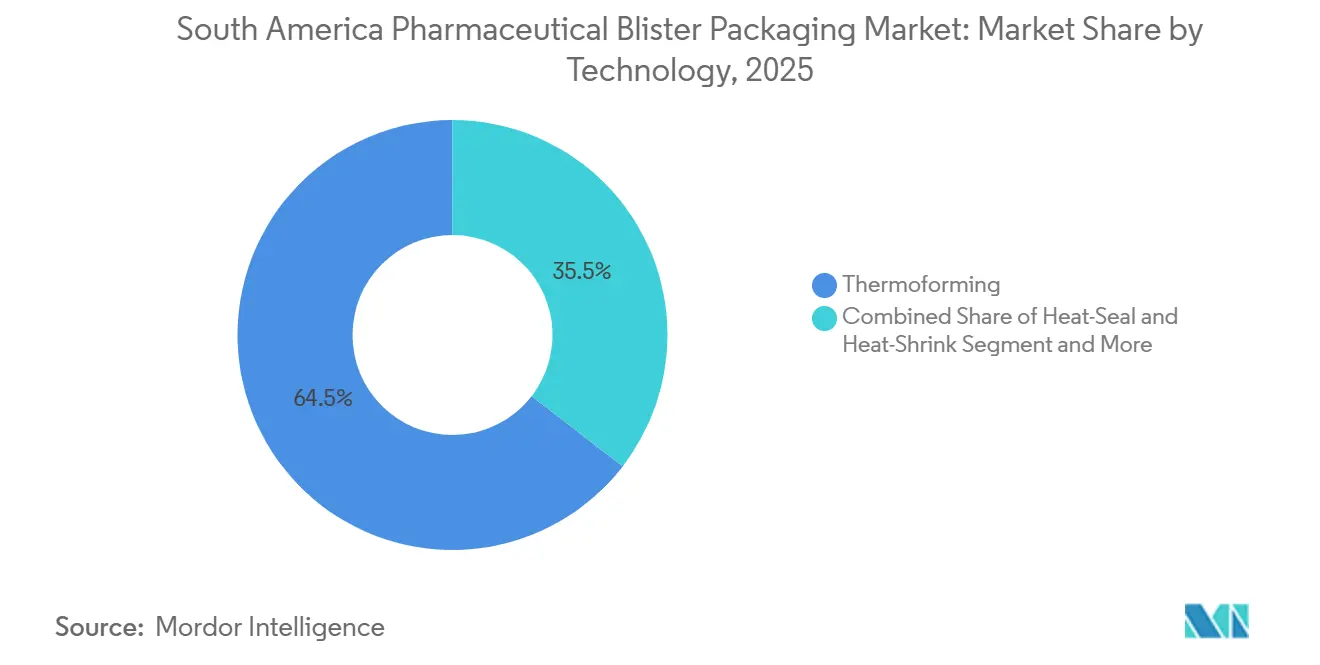
- Por tecnología, el termoformado representó el 64.53% de la cuota de mercado en 2025, mientras que se prevé que el conformado en frío se expanda a una tasa de crecimiento anual compuesta del 6.79% hasta 2031.
- Por aplicación, los comprimidos representaron el 49.78% de la cuota de mercado en 2025, mientras que se espera que las películas orales finas y las pastillas crezcan a una tasa de crecimiento anual compuesta del 7.94% hasta 2031.
- Por usuario final, los fabricantes de productos farmacéuticos de marca y genéricos representaron el 65.18% de la cuota de mercado en 2025, mientras que se prevé que las organizaciones de desarrollo y fabricación por contrato se expandan a una tasa de crecimiento anual compuesta del 7.18% hasta 2031.
- En cuanto al formato de envase, los blísteres de fácil apertura representaron el 36.72% de la cuota de mercado en 2025, mientras que se espera que los blísteres despegables crezcan a una tasa de crecimiento anual compuesta del 7.45% hasta 2031.
- Geográficamente, Brasil representaba el 55.47% de la cuota regional en 2025, mientras que se prevé que Argentina crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.62% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases blíster farmacéuticos en Sudamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de envases monodosis y que faciliten la adherencia al tratamiento. | + 1.6% | Global, con la mayor concentración en Brasil y Argentina. | Mediano plazo (2-4 años) |
| Requisitos de serialización y trazabilidad farmacéutica | + 1.3% | Brasil, Argentina y repercusiones regulatorias en Colombia | Corto plazo (≤ 2 años) |
| Ampliación de la capacidad de producción de medicamentos genéricos y por contrato. | + 1.1% | Brasil, especialmente São Paulo y Minas Gerais, y Argentina | Mediano plazo (2-4 años) |
| Protección de alta barrera para medicamentos sensibles a la humedad. | + 0.9% | América del Sur tropical, incluyendo Brasil, Colombia y Bolivia | Mediano plazo (2-4 años) |
| Crecimiento de los volúmenes de farmacias minoristas, automedicación y terapias para enfermedades crónicas. | + 0.7% | Brasil, Argentina, Colombia y el resto de Sudamérica | Largo plazo (≥ 4 años) |
| Producción localizada y deslocalización cercana de envases farmacéuticos | + 0.5% | Brasil, Argentina y Paraguay | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de envases monodosis y que faciliten la adherencia al tratamiento.
Los blísteres monodosis contribuyen a la seguridad de los medicamentos, la precisión en la dispensación y registros más claros en toda la cadena de suministro farmacéutico. Se espera que el envejecimiento de la población incremente la polifarmacia, lo que refuerza la necesidad de envases que separen las dosis y faciliten el seguimiento de los esquemas de tratamiento. [1] Corporación Financiera Internacional, “Fortalecimiento del ecosistema farmacéutico de América Latina”, IFC, ifc.org. La automatización de las farmacias hospitalarias también favorece dimensiones de cavidad consistentes que funcionan con los sistemas de dispensación monodosis. Una vez que los hospitales instalan la automatización basada en casetes, el cambio a otro formato primario puede requerir gastos adicionales en equipos y cambios en el flujo de trabajo. La Disposición 8277 de Argentina exige blísteres monodosis despegables e identificables individualmente para los medicamentos orales sólidos suministrados a los hospitales. Estos requisitos están dando forma a las especificaciones en los entornos minoristas a medida que las farmacias armonizan las prácticas de dispensación institucionales y comunitarias. Esto es importante porque las decisiones de empaque deben ajustarse a los procedimientos de calidad farmacéutica establecidos, los cronogramas de producción y las prácticas de distribución en toda la región.
Requisitos de serialización y trazabilidad farmacéutica
La serialización está haciendo que la capacidad de impresión y verificación conforme sea más importante en todo el mercado de envases blíster farmacéuticos de Sudamérica. La Disposición 3294/2025 de Argentina exige códigos QR o Data Matrix en los envases farmacéuticos secundarios. [2] Administración Nacional de Medicamentos, Alimentos y Tecnología Médica, “Disposición 3294/2025,” Argentina.gob.ar, argentina.gob.ar. El requisito se aplica a las especialidades farmacéuticas y facilita el acceso del paciente a la información del producto. Los convertidores de envases necesitan cada vez más sistemas validados de impresión de códigos e inspección visual antes de poder atender a clientes farmacéuticos regulados. Esta capacidad puede influir en la adjudicación de contratos porque un proveedor sin registros de producción verificados puede no cumplir con los requisitos de calificación del cliente. El ciclo de inversión resultante se extiende a los fabricantes de genéricos y productores por contrato que están actualizando líneas para acuerdos de suministro regulados El requisito también afecta la forma en que los fabricantes coordinan la calificación de materiales, la operación de la línea, la liberación del producto y las actividades de suministro a farmacias.
Ampliación de la capacidad de producción de medicamentos genéricos y por contrato.
La producción de medicamentos genéricos sigue siendo una fuente central de demanda de materiales para blísteres, ya que los medicamentos orales sólidos se suministran comúnmente en dosis individuales. Brasil y Argentina, en conjunto, satisfacen el 35% de la demanda farmacéutica nacional mediante productos fabricados localmente, con el apoyo de políticas que fomentan la producción regional. Eurofarma comenzó a operar su complejo de Montes Claros en octubre de 2025, y la planta produce más de 600 millones de unidades orales sólidas anualmente. La instalación fue diseñada para una expansión modular, lo que proporciona a los proveedores de envases una base de clientes sostenida en lugar de un aumento de demanda puntual impulsado por proyectos. Los productores por contrato también están desarrollando capacidades de envasado de grado de exportación a medida que las compañías farmacéuticas utilizan capacidad regional subcontratada. Los proveedores que combinan la conversión de blísteres con la preparación para la serialización están mejor posicionados para participar en estos programas. Su efecto práctico depende de si el proveedor puede cumplir con la especificación declarada por el cliente sin interrumpir la planificación de la producción rutinaria.
Protección de alta barrera para medicamentos sensibles a la humedad.
Los medicamentos sensibles a la humedad requieren envases que mantengan su protección durante el transporte, el almacenamiento y la conservación en farmacias. Las condiciones tropicales de Brasil, Colombia y Bolivia aumentan la importancia de las estructuras de alta barrera para estos productos. Se utilizan configuraciones de aluminio conformado en frío cuando el PVC termoformado convencional no proporciona suficiente protección contra la humedad. Esta necesidad se vuelve más importante a medida que los medicamentos oncológicos, biosimilares y otros medicamentos especializados requieren una gestión de estabilidad cuidadosa. Los proveedores de envases deben equilibrar el rendimiento de la barrera con el uso eficiente de las capas de aluminio y polímero. El mercado de envases tipo blíster farmacéuticos de Sudamérica tiene una oportunidad en formatos de alta barrera validados que se adaptan a las condiciones de almacenamiento regionales y a las líneas de producción farmacéutica establecidas. Esta consideración es especialmente relevante cuando los productores de medicamentos gestionan amplias carteras de productos con diferentes necesidades de protección y dispensación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Residuos médicos y estructuras multicapa difíciles de reciclar | -0.7% | Chile y Colombia, con mandatos emergentes en Brasil. | Mediano plazo (2-4 años) |
| PVC, aluminio, resina y volatilidad cambiaria | -0.6% | Argentina y Brasil | Corto plazo (≤ 2 años) |
| Capacidad regional limitada para películas de barrera especiales validadas. | -0.4% | Amplia América del Sur, con una brecha crítica en Colombia y Bolivia. | Largo plazo (≥ 4 años) |
| Costes de cualificación, validación y utillaje para lotes pequeños | -0.3% | Argentina, Colombia y el resto de Sudamérica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Residuos médicos y estructuras multicapa difíciles de reciclar
Los blísteres multicapa suelen combinar PVC, PVDC y aluminio, lo que dificulta el reciclaje mecánico convencional. Chile y Colombia han introducido requisitos de recuperación de envases y contenido reciclado que añaden trabajo de cumplimiento para los convertidores que utilizan estas estructuras. Las alternativas monomateriales reciclables pueden reducir este problema, pero las empresas farmacéuticas deben confirmar primero que los nuevos envases protegen los medicamentos en las condiciones de almacenamiento requeridas. Klöckner Pentaplast ofrece soluciones de película rígida reciclable para aplicaciones farmacéuticas, lo que ilustra la dirección de materiales disponible para los fabricantes. [3] Klöckner Pentaplast, “Pentapharm kpNext Sustainable Rigid Films”, Klöckner Pentaplast, kpfilms.com. La validación puede tardar de 12 a 24 meses, lo que ralentiza el reemplazo inmediato de los envases multicapa establecidos. Por lo tanto, el mercado de envases blíster farmacéuticos de Sudamérica verá un cambio gradual en lugar de una transición rápida desde las estructuras tradicionales. El problema vincula la selección de materiales con la fiabilidad operativa, los controles de calidad documentados y los requisitos diarios de la distribución de medicamentos.
PVC, aluminio, resina y volatilidad cambiaria
Los convertidores dependen de películas de PVC, recubrimientos de PVDC, papel de aluminio y laminados especiales cuyos precios suelen estar vinculados al mercado del dólar estadounidense. Las devaluaciones monetarias en Argentina pueden aumentar los costos de compra locales y reducir el margen disponible para los convertidores regionales. Brasil también depende de películas especiales importadas para ciertas aplicaciones de alta barrera, lo que expone a los compradores a cambios en el tipo de cambio y los costos de flete. Los proveedores que consideran estructuras ligeras de aluminio o libres de PVC aún deben completar la validación técnica y las presentaciones regulatorias. Durante una transición, los pequeños convertidores pueden necesitar mantener inventarios duplicados y registros de cumplimiento separados. Estos costos pueden retrasar los cambios de materiales, incluso cuando los clientes farmacéuticos buscan precios de insumos más estables. También pueden hacer que las decisiones de compra sean más sensibles a la disponibilidad de existencias regionales y a las condiciones ofrecidas por los proveedores de materiales. Los productores farmacéuticos necesitan continuidad porque los cambios en el empaque pueden afectar los procesos establecidos de aprobación y liberación de productos. Los convertidores deben sopesar el ahorro inmediato de un nuevo material frente al costo de las pruebas, el inventario y la calificación del cliente. Esto mantiene la relevancia de las estructuras convencionales mientras las empresas evalúan formas de menor riesgo para mejorar la resiliencia en su suministro de materiales.
Análisis de segmento
Por tipo de producto: Los formatos a prueba de niños superan el crecimiento de los blísteres convencionales.
Los blísteres con tarjeta y sellado frontal representaron el 25.83 % de la cuota de mercado de tipos de producto en 2025, convirtiéndose en la categoría de producto más grande en el mercado de envases blíster farmacéuticos de Sudamérica. Su posición refleja su uso establecido para medicamentos orales sólidos vendidos a través de farmacias minoristas y canales de distribución hospitalaria. El formato funciona con equipos de termoformado comunes y es adecuado para programas de medicamentos genéricos de alto volumen. También permite a las compañías farmacéuticas estandarizar la presentación del envase para diferentes productos en forma de comprimidos. Los blísteres tipo concha siguen siendo relevantes para kits de diagnóstico y productos de venta libre que requieren visibilidad física del producto o protección adicional. Esto es importante porque las decisiones de envasado deben ajustarse a los procedimientos de calidad farmacéutica, los cronogramas de producción y las prácticas de distribución establecidos en toda la región, y la categoría también sigue siendo útil para los fabricantes que necesitan una configuración de envase familiar para múltiples medicamentos y entornos de distribución, manteniendo la planificación de la producción alineada con el equipo establecido y la capacitación del operador.
Se prevé que los blísteres a prueba de niños y aptos para personas mayores crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.82 % hasta 2031. Esta categoría aborda la necesidad de prevenir el acceso no deseado de los niños, al tiempo que permite a los pacientes mayores abrir los medicamentos recetados. Requiere una cuidadosa selección de la tapa y el diseño del envase, ya que ambos objetivos deben cumplirse en el mismo formato. Las estructuras con trampa y de tarjeta completa ofrecen opciones adicionales de evidencia de manipulación para productos de marca premium. La industria de envases blíster farmacéuticos de Sudamérica está respondiendo con diseños que apoyan la seguridad, la accesibilidad y la identificación clara del producto. El requisito también afecta la forma en que los fabricantes coordinan la calificación del material, la operación de la línea, la liberación del producto y las actividades de suministro a farmacias, creando la necesidad de que los proveedores trabajen en estrecha colaboración con los equipos farmacéuticos en el rendimiento de apertura, la información del envase, las expectativas de protección infantil y las necesidades prácticas de los pacientes que gestionan programas de medicación recurrentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: El papel y el cartón desafían el dominio de las películas plásticas
Las películas plásticas representaron el 40.71% de la cuota de materiales de 2025, respaldada por el amplio uso de PVC de grado termoformable para medicamentos orales sólidos. El PVC ofrece un equilibrio familiar de costo, rendimiento de procesamiento y resistencia moderada a la humedad para muchos productos establecidos. El papel de aluminio sigue siendo esencial como sustrato de tapa y como banda de formación en paquetes de forma en frío. Su demanda está vinculada a la necesidad de protección de barrera en categorías de medicamentos sensibles a la humedad. Películas especiales como PCTFE, COC y materiales a base de aclar sirven aplicaciones biológicas y oncológicas donde los requisitos de barrera limitan la sustitución de materiales. Su efecto práctico depende de si el proveedor puede cumplir con la especificación declarada por el cliente sin interrumpir la planificación de producción rutinaria, mientras que las decisiones sobre materiales también requieren atención al comportamiento de formación, la integridad del sellado, la impresión, la disponibilidad de suministro y el conjunto completo de requisitos del producto que se aplican antes de que se lance un paquete de medicamentos comercial.
Se espera que el mercado de papel y cartón crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.51 % hasta 2031, a medida que las empresas farmacéuticas buscan reducir el contenido de plástico. Los requisitos de envasado de Chile y Colombia están fortaleciendo la justificación comercial para estructuras que se adaptan a los sistemas de recuperación emergentes. Se proyecta que el tamaño del mercado de envases blíster farmacéuticos de papel y cartón en Sudamérica crezca a una TCAC del 7.51 % hasta 2031. Constantia Flexibles presentó PERPETUA y REGULA CIRC como enfoques de envasado farmacéutico que se centran en estructuras reciclables o libres de PVC. La adopción seguirá dependiendo de demostrar la estabilidad del fármaco y la capacidad de fabricación según las expectativas regulatorias regionales. Por lo tanto, es probable que el cambio de material se produzca producto por producto en lugar de mediante una sustitución uniforme del PVC. Esta consideración es especialmente relevante donde los productores de medicamentos gestionan amplias carteras de productos con diferentes necesidades de protección y dispensación, y el cambio favorece a los proveedores que pueden explicar cómo funciona cada opción en las condiciones de almacenamiento regionales y en el equipo disponible, en lugar de ofrecer el rendimiento de barrera como una característica técnica separada.
Por tecnología: El conformado en frío gana terreno en los formatos termoformados.
El termoformado representó el 64.53 % de la cuota de mercado tecnológico de 2025 debido a su idoneidad para el envasado oral de sólidos de alto volumen. Es compatible con películas de PVC estándar y satisface las necesidades de producción de muchos fabricantes de medicamentos genéricos. La infraestructura de equipos ya establecida también hace que el termoformado sea familiar para los convertidores locales y los equipos de calidad farmacéutica. Sus menores requisitos de utillaje permiten realizar cambios rutinarios en el envasado en una amplia gama de productos. Esta infraestructura mantiene la posición de liderazgo de la tecnología en el mercado de envases blíster farmacéuticos de Sudamérica. La cuestión vincula la selección de materiales con la fiabilidad operativa, los controles de calidad documentados y las necesidades diarias de la distribución de medicamentos, mientras que las necesidades de aplicación varían según la forma farmacéutica, por lo que los convertidores deben adaptar el diseño de la cavidad, el comportamiento del cierre, la protección de la dosis y el acceso del paciente a los procesos de fabricación y calidad establecidos del cliente.
Se prevé que el conformado en frío se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.79 % hasta 2031, ya que ofrece una mayor barrera para los medicamentos higroscópicos. Esto es particularmente relevante en entornos de almacenamiento tropical, donde las condiciones de humedad aumentan el riesgo de que afecten la estabilidad del producto. Las estructuras de conformado en frío a base de aluminio también son útiles para los envases de medicamentos especializados que requieren una alta protección durante la distribución. Esta tecnología puede requerir más material y conocimientos operativos más especializados que el termoformado estándar. Los proveedores que ofrecen materiales validados, soporte de línea y documentación regulatoria pueden reducir esta barrera de adopción. Las tecnologías de termosellado y termorretracción mantienen un papel menor en las aplicaciones de envasado de dispositivos médicos y de diagnóstico. Estas condiciones hacen que la continuidad del suministro y el rendimiento validado sean consideraciones centrales para las empresas farmacéuticas que eligen socios de envasado. Los usuarios finales también evalúan el rendimiento del proveedor a través de la documentación, el tiempo de respuesta y la capacidad de mantener un envase cualificado durante los cambios rutinarios del producto, las campañas de producción planificadas y los requisitos de cumplimiento cambiantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los comprimidos afianzan la demanda mientras que las películas orales delgadas se aceleran
Los comprimidos representaron el 49.78 % de la cuota de aplicación de 2025, lo que refleja la importancia de los medicamentos orales sólidos genéricos en la región. El termoformado de blísteres ofrece una forma rentable de envasar estos grandes volúmenes en dosis individuales. Los comprimidos también se ajustan a los modelos de dispensación predominantes en farmacias minoristas y hospitales en Brasil y Argentina. La cuota de mercado de envases de blíster farmacéuticos para comprimidos en Sudamérica fue del 49.78 % en 2025, lo que refleja esta base de producción establecida. Las cápsulas siguen siendo otra aplicación importante porque Brasil tiene un ecosistema de suministro de cápsulas desarrollado. Estas formas farmacéuticas siguen respaldando la demanda de estructuras de blíster estándar. Los mismos factores influyen en las decisiones de adquisición porque los cambios en el envasado pueden requerir coordinación entre los equipos de fabricación, calidad, regulación y comercialización. La selección del formato sigue siendo un equilibrio práctico entre la manipulación del paciente, la protección, la velocidad de producción y el esfuerzo de validación requerido antes de que una empresa farmacéutica pueda realizar un cambio comercial duradero.
Se prevé que las películas delgadas orales y las pastillas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.94 % hasta 2031. Su uso puede respaldar productos donde la acción rápida y la administración conveniente son importantes para los pacientes. Estos formatos a menudo requieren equipos de formación especializados y envases que protejan la dosis de la humedad. Los kits de diagnóstico también utilizan blísteres despegables para proteger las tiras reactivas durante la distribución y el almacenamiento. Otras aplicaciones, incluidas las tabletas efervescentes, respaldan volúmenes más pequeños pero en expansión en los canales de automedicación minorista. Esta combinación amplía la demanda más allá de los envases de tabletas convencionales sin desplazar la gran base instalada de productos orales sólidos estándar. Como resultado, las empresas generalmente evalúan estas opciones dentro de los sistemas de producción existentes en lugar de tratar el empaque como una compra aislada, y la categoría también sigue siendo útil para los fabricantes que necesitan una configuración de empaque familiar para múltiples medicamentos y entornos de distribución, al tiempo que mantienen la planificación de la producción alineada con el equipo establecido y la capacitación del operador.
Por el usuario final: Las CDMO señalan un cambio estructural en la externalización.
Los fabricantes de productos farmacéuticos de marca y genéricos representaron el 65.18% de la cuota de mercado para usuarios finales en 2025. Las principales compañías farmacéuticas regionales operan líneas de envasado integradas y mantienen el control directo sobre las especificaciones del envase primario. Sus grandes volúmenes de producción respaldan la demanda constante de películas, láminas y envases blíster convertidos. Estos fabricantes también necesitan un suministro de materiales fiable, ya que las interrupciones pueden afectar la disponibilidad de los medicamentos. El mercado de envases blíster farmacéuticos de Sudamérica sigue dependiendo de sus amplias carteras de productos orales sólidos ya establecidos. Este enfoque mantiene la atención en la protección del medicamento, el uso por parte del paciente, la practicidad de la fabricación y la documentación necesaria para el suministro regulado, lo que crea la necesidad de que los proveedores trabajen estrechamente con los equipos farmacéuticos en el rendimiento de apertura, la información del envase, las expectativas de protección infantil y las necesidades prácticas de los pacientes que gestionan programas de medicación recurrentes.
Se prevé que las organizaciones de desarrollo y fabricación por contrato crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.18 % hasta 2031. Las empresas farmacéuticas utilizan capacidad subcontratada, mientras que los productores regionales por contrato buscan la certificación para cumplir con los estándares de envasado de grado de exportación. El financiamiento de la CFI para empresas farmacéuticas en Brasil, Argentina, Colombia y El Salvador apoya la expansión de las capacidades de producción regionales. Las organizaciones de envasado por contrato satisfacen necesidades relacionadas, como formatos a prueba de niños y producción que cumpla con los estándares de serialización. Ambos grupos necesitan líneas validadas antes de poder abastecer programas multinacionales regulados. Este requisito favorece a los operadores que pueden invertir en sistemas de cumplimiento, equipos de inspección y controles de producción documentados. El resultado está determinado por la capacidad de conversión local, así como por la capacidad de mantener una calidad de empaque consistente durante la producción comercial rutinaria, mientras que las decisiones sobre materiales también requieren atención al comportamiento de formación, la integridad del sellado, la impresión, la disponibilidad de suministro y el conjunto completo de requisitos del producto que se aplican antes de que se lance un paquete de medicamento comercial.
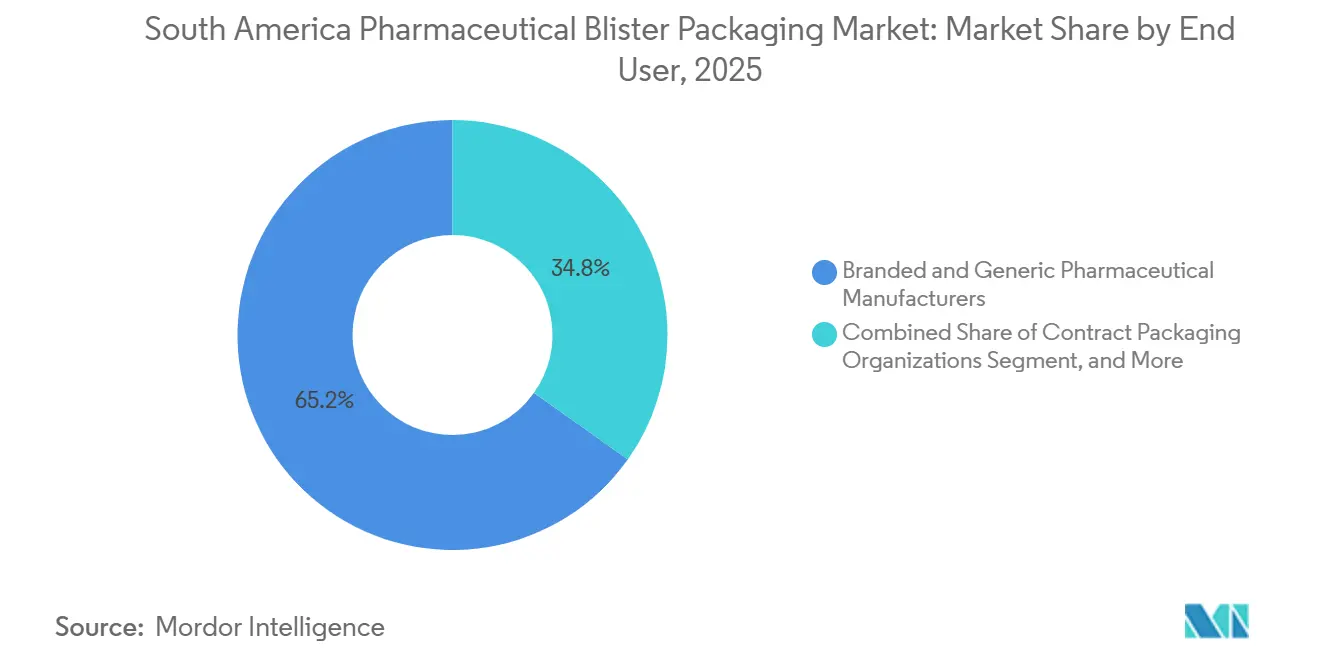
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato de envase: los formatos de empuje mantienen su cuota de mercado a medida que aumenta la demanda de envases despegables.
Los blísteres de presión mantuvieron el 36.72 % de la cuota de formato de envase en 2025. Este formato es ampliamente conocido por pacientes y personal de farmacia, y sigue siendo compatible con operaciones de termoformado de alta velocidad. Se utiliza en farmacias minoristas y canales de atención médica al consumidor porque proporciona un equilibrio práctico entre protección, coste y comodidad de dispensación. Su papel consolidado dificulta que otros formatos lo desplacen en el envasado rutinario de comprimidos. El tamaño del mercado de envases blíster farmacéuticos de presión en Sudamérica siguió respaldado por grandes volúmenes de medicamentos genéricos en 2025. Esto es importante porque las decisiones de envasado deben ajustarse a los procedimientos de calidad farmacéutica, los cronogramas de producción y las prácticas de distribución establecidos en toda la región, mientras que el cambio favorece a los proveedores que pueden explicar cómo funciona cada opción en las condiciones de almacenamiento regionales y con el equipo disponible, en lugar de ofrecer el rendimiento de barrera como una característica técnica independiente.
Se prevé que los blísteres despegables crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.45 % hasta 2031. Los requisitos de dosis unitarias hospitalarias de Argentina favorecen los blísteres despegables e individualmente identificables para medicamentos orales sólidos. Este formato también es adecuado para productos de diagnóstico y medicamentos en los que el paciente necesita un acceso controlado a cada dosis. Las estructuras de aluminio-aluminio son ideales para medicamentos de alta calidad sensibles a la humedad y a la temperatura que requieren una fuerte protección de barrera. Los envases de PVC-PVDC ofrecen una opción de barrera intermedia para medicamentos con receta. Los formatos de PVC-PET y polipropileno están ganando popularidad, ya que los proveedores buscan estructuras más compatibles con los objetivos de recuperación de material. Si bien las necesidades de aplicación varían según la forma farmacéutica, los fabricantes deben adaptar el diseño de la cavidad, el comportamiento del cierre, la protección de la dosis y el acceso del paciente a los procesos de fabricación y calidad establecidos por el cliente.
Análisis geográfico
Brasil ostentaba el 55.47% de la cuota de mercado de envases blíster farmacéuticos de Sudamérica en 2025. São Paulo y Minas Gerais albergan densos clústeres de fabricación farmacéutica y gran parte de la capacidad de conversión de envases de la región. El marco de serialización del país ha incrementado la necesidad de codificación y verificación conformes a la normativa en los envases de medicamentos. El complejo de Eurofarma en Montes Claros inició operaciones en octubre de 2025 y produce más de 600 millones de unidades orales sólidas al año. Esta capacidad de producción respalda la demanda continua de películas blíster, láminas y servicios de conversión. La cartera de productos biosimilares y oncológicos de Brasil también aumenta la relevancia de los envases de alta barrera para determinados productos. Esto es importante porque las decisiones sobre el envasado deben ajustarse a los procedimientos de calidad farmacéutica, los cronogramas de producción y las prácticas de distribución establecidos en toda la región, y estas condiciones también exigen que los proveedores adapten el suministro regional de materiales a la documentación de calidad y el servicio técnico que esperan los grandes fabricantes de medicamentos, los clientes hospitalarios y las redes de distribución minorista.
Se proyecta que Argentina crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.62 % hasta 2031, la más rápida entre los segmentos geográficos. Los requisitos regulatorios para códigos QR o Data Matrix están impulsando la inversión en sistemas de trazabilidad de empaques. La inversión farmacéutica y la actividad de fabricación por contrato pueden respaldar la demanda de líneas de blíster que cumplan con la normativa. Al mismo tiempo, la volatilidad cambiaria puede aumentar los costos de los insumos para los convertidores que dependen de materiales importados. Los proveedores de empaques deben gestionar tanto la inversión en cumplimiento normativo como la incertidumbre de precios al operar en Argentina. Estas condiciones hacen que la capacidad de producción local y las relaciones establecidas con los clientes sean factores competitivos importantes. El requisito también afecta la forma en que los fabricantes coordinan la calificación de materiales, la operación de la línea, el lanzamiento del producto y las actividades de suministro a farmacias, mientras que la expansión más rápida del país dependerá de la eficacia con que los fabricantes farmacéuticos y los convertidores gestionen las necesidades de inversión junto con el abastecimiento rutinario, la aprobación de calidad y los requisitos de suministro de productos. Los proveedores de empaques que puedan respaldar la producción validada, el suministro estable de materiales y la documentación para los requisitos de trazabilidad pueden estar mejor posicionados para atender a esta base de clientes cambiante, mientras que los operadores que no tengan esas capacidades pueden enfrentar procesos de calificación más difíciles.
Colombia sigue siendo más pequeña en volumen, pero tiene requisitos específicos de cumplimiento de empaque que afectan las decisiones de los convertidores. Su marco de registro de medicamentos y los requisitos de empaque relacionados con el braille añaden trabajo de diseño y documentación para los proveedores farmacéuticos. Las normas ambientales también fomentan el interés en estructuras reciclables y monomateriales. Chile es importante para la sostenibilidad del empaque porque sus requisitos de recuperación ejercen una presión adicional sobre las estructuras multicapa. Paraguay está emergiendo como un lugar de nearshoring, y las inversiones regionales en capacidad farmacéutica pueden crear una demanda adicional más allá de Brasil. Perú y Uruguay atienden principalmente la demanda interna de genéricos y aún obtienen gran parte del empaque a través del comercio regional. Por lo tanto, el mercado de empaques blíster farmacéuticos de Sudamérica está configurado por la escala de Brasil, la expansión más rápida de Argentina y las regulaciones a nivel de país en los mercados restantes. Estas diferencias entre países significan que los proveedores necesitan un enfoque regional, manteniendo al mismo tiempo la flexibilidad para abordar las regulaciones locales, las prácticas de calificación del cliente, las preferencias de empaque y los requisitos de escala de producción.
Panorama competitivo
El mercado de envases blíster farmacéuticos en Sudamérica presenta una estructura de suministro de dos niveles. Los proveedores globales de materiales suministran películas de alta barrera, laminados y láminas de aluminio a transformadores regionales y clientes farmacéuticos. Entre los proveedores globales más importantes se encuentran Constantia Flexibles, Klöckner Pentaplast, ACG Pharmapack, Bilcare, Perlen Packaging, Tekni-Plex y UFlex. Entre los especialistas regionales figuran Blisterpack Embalagens, Blistal, Serpac Embalagens Farmacêuticas, Dapack Embalagens, Berkes, Blipack y Meprec. El suministro de materiales está moderadamente concentrado, mientras que los servicios de transformación y envasado están más fragmentados. Los transformadores locales conservan los contratos gracias a la proximidad, las relaciones de auditoría establecidas y el conocimiento de los requisitos específicos de cada país. Esto es importante porque las decisiones de envasado deben ajustarse a los procedimientos de calidad farmacéutica, los cronogramas de producción y las prácticas de distribución establecidos en toda la región, y esta estructura otorga a las empresas locales un papel fundamental en el suministro diario, especialmente cuando los clientes necesitan tiempos de respuesta cortos, tiradas de producción más pequeñas y asistencia directa durante la cualificación del envasado.
La sostenibilidad se ha convertido en un área importante de diferenciación de productos. Constantia Flexibles anunció REGULA CIRC en agosto de 2026 como una estructura de blíster farmacéutico de conformado en frío libre de PVC. Klöckner Pentaplast comercializa películas farmacéuticas rígidas reciclables que responden al cambio hacia la recuperación de materiales. Estas ofertas abordan la creciente necesidad de formatos que puedan cumplir con los requisitos ambientales sin debilitar la protección del medicamento. Los proveedores aún requieren que los clientes farmacéuticos completen las pruebas de estabilidad y la validación regulatoria antes de que una nueva estructura pueda usarse a gran escala. Esto hace que el soporte técnico y la documentación de calidad formen parte de la oferta competitiva, no un servicio opcional. El requisito también afecta la forma en que los fabricantes coordinan la calificación del material, la operación de la línea, la liberación del producto y las actividades de suministro a farmacias, mientras que el éxito competitivo depende, por lo tanto, de la capacidad de traducir una innovación de material en una solución de envasado comercial confiable que funcione para el medicamento, la línea de producción y el sistema de calidad correspondiente.
Los servicios de conformado en frío para lotes pequeños, listos para la serialización, constituyen un área donde la capacidad regional sigue siendo limitada. Los convertidores que pueden integrar sistemas de impresión de códigos, inspección e informes están mejor posicionados para atender a los productores por contrato. El cumplimiento de los requisitos de fabricación farmacéutica eleva los costos de entrada para los proveedores sin experiencia operativa local ni distribución calificada. Especialistas globales como Rollprint y Liveo Research pueden cubrir necesidades específicas en tapas despegables y materiales de sellado especiales. Las empresas locales siguen siendo importantes en el envasado de genéricos de volumen medio, ya que las líneas de productos individuales pueden no justificar el modelo operativo de un proveedor global. Por lo tanto, la actividad competitiva combina la innovación global en materiales con la capacidad de respuesta del servicio local. El resultado es un mercado donde la escala proporciona ventajas en materiales y tecnología, mientras que los operadores regionales compiten a través del servicio, la familiaridad con el cliente y la ejecución práctica del trabajo de envasado regulado.
Líderes de la industria de envases blíster farmacéuticos en Sudamérica
Constantia Flexibles Group GmbH
Tekni-Plex, Inc.
Grupo Klöckner Pentaplast
bilcare limitada
Perlen Packaging AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Laboratório Cristália asumió la operación de la antigua planta farmacéutica de Takeda en Jaguariúna, São Paulo, tras la aprobación de CADE. La unidad, certificada por ANVISA GMP, se especializa en formas farmacéuticas sólidas, y Cristália proyectó un aumento de la capacidad de producción del 50 al 70 %, según la forma farmacéutica. Este desarrollo impulsó la producción de medicamentos orales sólidos y la demanda de envases tipo blíster en el sureste de Brasil.
- Agosto de 2026: Eurofarma recibió la autorización ambiental de CODEMA para ampliar su complejo industrial de Montes Claros con una nueva línea de producción de pastillas Valda. El proyecto amplió la producción en una de las mayores plantas farmacéuticas del hemisferio sur y generó una mayor demanda de materiales de envasado en blíster en el mismo complejo.
- Agosto de 2026: Constantia Flexibles anunció REGULA CIRC, una estructura de blíster de conformado en frío sin PVC para aplicaciones farmacéuticas. El producto demostró una eficiencia de clasificación del 88%, verificada de forma independiente, y una huella de carbono un 50% menor que los blísteres convencionales de aluminio-aluminio con PVC. Está dirigido a empresas farmacéuticas que buscan adaptarse a los marcos de responsabilidad ampliada del productor en constante evolución.
- Mayo de 2026: Los accionistas de Elea (Argentina) completaron la adquisición de Cellera Farma, la farmacéutica brasileña de capital nacional más joven, con el objetivo de expandir rápidamente su cartera de productos al mayor mercado farmacéutico de la región. Se espera que la transacción genere ingresos adicionales por un valor estimado de 500 millones de reales brasileños (aproximadamente 85.5 millones de dólares estadounidenses), lo que a su vez generará una demanda proporcional de envases tipo blíster a medida que Cellera incremente su producción de dosis orales sólidas.
Alcance del informe del mercado de envases blíster farmacéuticos en Sudamérica
El mercado sudamericano de envases tipo blíster para productos farmacéuticos se refiere a la industria involucrada en la producción, el suministro y la utilización de soluciones de envasado tipo blíster utilizadas para productos farmacéuticos en países como Brasil, Argentina, Colombia y el resto de Sudamérica.
El informe del mercado de envases blíster farmacéuticos de Sudamérica está segmentado por tipo de producto (blísteres con tarjeta y sellado frontal, blísteres tipo concha, blísteres con trampa y de tarjeta completa, blísteres a prueba de niños y aptos para personas mayores, y otros tipos de producto), material (películas plásticas, papel de aluminio, papel y cartón, y otros materiales), tecnología (termoformado, conformado en frío y termosellado y termoencogimiento), aplicación (tabletas, cápsulas, películas orales delgadas y pastillas, kits de diagnóstico y otras aplicaciones), usuario final (fabricantes farmacéuticos de marca y genéricos, organizaciones de desarrollo y fabricación por contrato y organizaciones de envasado por contrato), formato de envase (blísteres de empuje, blísteres despegables, blísteres de aluminio-aluminio, blísteres de PVC-PVDC y blísteres de PVC-PET y polipropileno) y geografía (Brasil, Argentina, Colombia y el resto de Sudamérica). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Blísteres con tarjeta y sellado frontal |
| Ampollas de concha |
| Ampollas atrapadas y llenas de tarjetas |
| Ampollas resistentes a los niños y aptas para personas mayores |
| Otros tipos de productos |
| Películas de plástico |
| Papel de aluminio |
| Papel y carton |
| Otros materiales |
| Termoformado |
| Formación en frío |
| Sellado térmico y termoencogimiento |
| Tablets |
| Cápsulas |
| Películas delgadas y pastillas orales |
| Kits de diagnóstico |
| Otras aplicaciones |
| Fabricantes de productos farmacéuticos de marca y genéricos |
| Organizaciones de desarrollo y fabricación por contrato |
| Organizaciones de embalaje por contrato |
| Ampollas que se extienden |
| Blísteres despegables |
| Ampollas de aluminio |
| Ampollas de PVC-PVDC |
| Ampollas de PVC-PET y polipropileno |
| Brazil |
| Argentina |
| Colombia |
| Resto de Sudamérica |
| Por tipo de producto | Blísteres con tarjeta y sellado frontal |
| Ampollas de concha | |
| Ampollas atrapadas y llenas de tarjetas | |
| Ampollas resistentes a los niños y aptas para personas mayores | |
| Otros tipos de productos | |
| Por material | Películas de plástico |
| Papel de aluminio | |
| Papel y carton | |
| Otros materiales | |
| por Tecnología | Termoformado |
| Formación en frío | |
| Sellado térmico y termoencogimiento | |
| por Aplicación | Tablets |
| Cápsulas | |
| Películas delgadas y pastillas orales | |
| Kits de diagnóstico | |
| Otras aplicaciones | |
| Por usuario final | Fabricantes de productos farmacéuticos de marca y genéricos |
| Organizaciones de desarrollo y fabricación por contrato | |
| Organizaciones de embalaje por contrato | |
| Por Formato de Empaque | Ampollas que se extienden |
| Blísteres despegables | |
| Ampollas de aluminio | |
| Ampollas de PVC-PVDC | |
| Ampollas de PVC-PET y polipropileno | |
| Por geografía | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de envases blíster farmacéuticos en Sudamérica?
Se estima que el mercado de envases blíster farmacéuticos en Sudamérica alcanzó los 1.26 millones de dólares en 2026 y se prevé que llegue a los 1.72 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.42 %. Estas perspectivas se ven impulsadas por la producción de medicamentos genéricos, la inversión en líneas de producción relacionadas con la serialización, el volumen de tratamientos para enfermedades crónicas y la demanda de envases que protejan contra la humedad.
¿Qué país de Sudamérica tiene la mayor demanda de envases tipo blíster para productos farmacéuticos?
Brasil representó el 55.47 % de la demanda regional en 2025, gracias a su amplia base de fabricación farmacéutica y a los requisitos de serialización. Sus clústeres de fabricación y su gran base de producción de medicamentos orales sólidos respaldan la demanda continua de películas, láminas, blísteres convertidos y servicios de envasado que cumplen con las normativas.
¿Qué formato de envase tipo blíster farmacéutico está experimentando el mayor crecimiento en Sudamérica?
Se prevé que los blísteres despegables experimenten un crecimiento anual compuesto del 7.45 % hasta 2031, impulsado por los requisitos de dosis unitarias en hospitales y las aplicaciones de diagnóstico. Este formato permite la identificación individual de las dosis y satisface las necesidades hospitalarias en entornos donde se requiere una apertura controlada y la protección del medicamento.
¿Por qué el envasado en frío está adquiriendo mayor importancia para los medicamentos en Sudamérica?
Las estructuras conformadas en frío ofrecen una alta protección contra la humedad para medicamentos higroscópicos y especializados almacenados en condiciones tropicales. Estas estructuras se utilizan cuando los envases convencionales no brindan la protección suficiente para dichos medicamentos durante su almacenamiento y distribución.
¿Qué materiales están despertando interés en Sudamérica para los blísteres farmacéuticos?
Se prevé que el mercado del papel y el cartón crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.51 % hasta 2031, mientras que las estructuras reciclables y libres de PVC están ganando popularidad. La transición sigue dependiendo del producto, ya que las empresas farmacéuticas deben demostrar la estabilidad, la viabilidad de fabricación y la idoneidad regulatoria antes de certificar un envase alternativo.
¿Cómo afectan las normas de serialización a los proveedores de envases farmacéuticos?
Los proveedores necesitan capacidades validadas de codificación, inspección e informes para prestar servicios a fabricantes farmacéuticos regulados y productores por contrato. Estas funciones se han vuelto importantes debido a que los programas de medicamentos regulados requieren registros de producción consistentes y un control demostrado sobre la aplicación y verificación de los códigos.


