

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
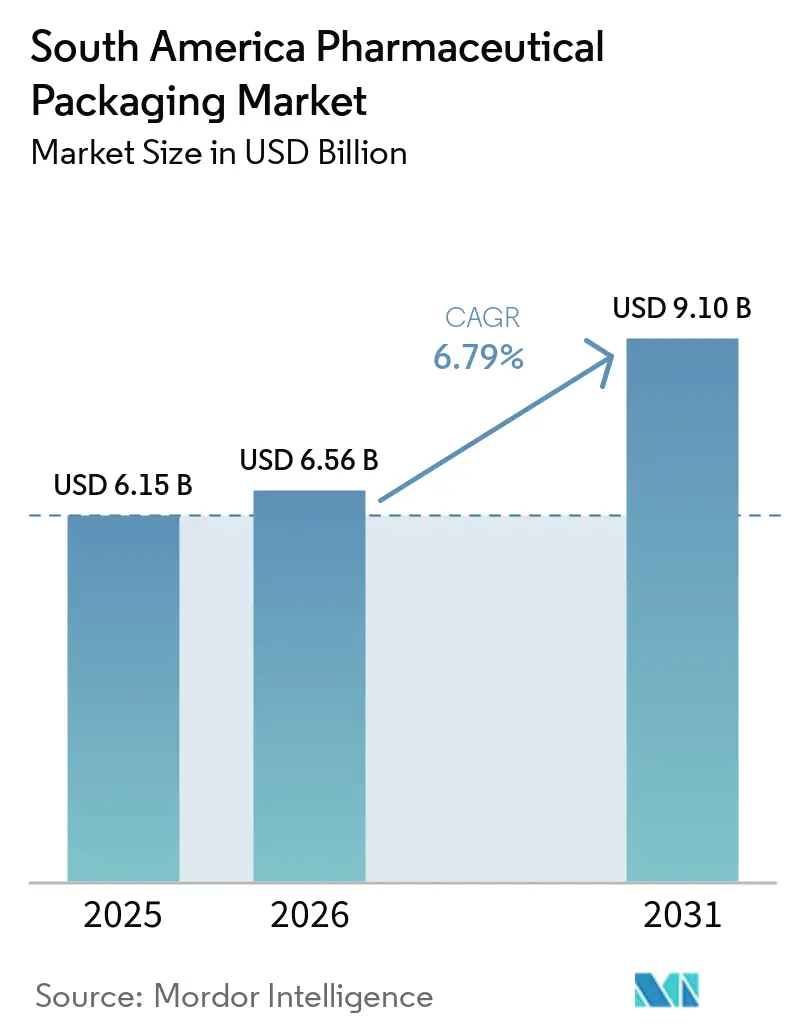
| Tamaño del mercado (2026) | USD 6.56 mil millones |
| Tamaño del mercado (2031) | USD 9.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.79% CAGR |
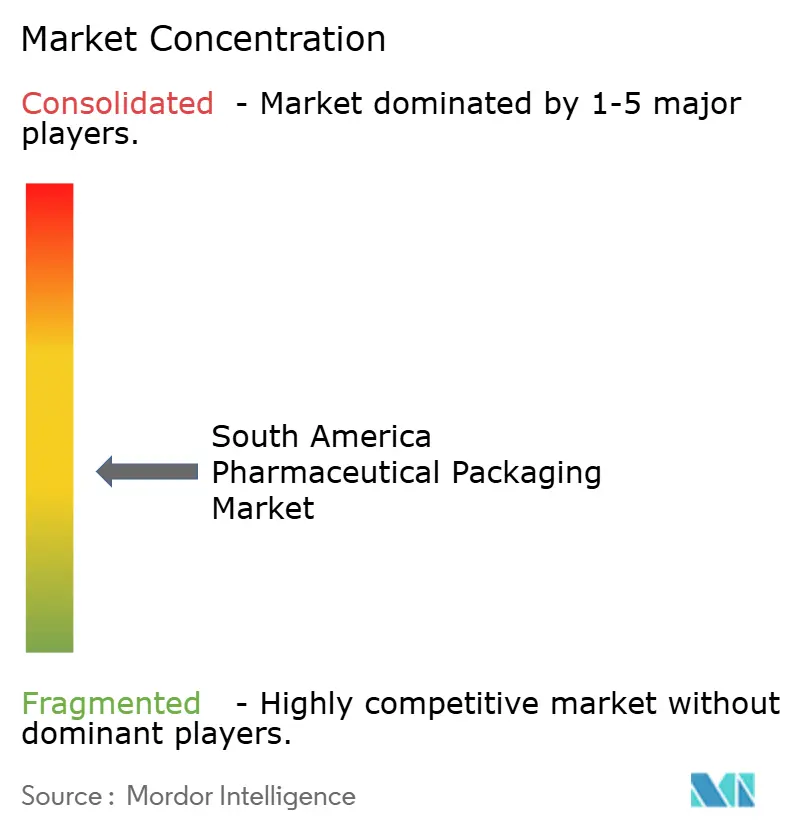
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases farmacéuticos en Sudamérica realizado por Mordor Intelligence.
El mercado de envases farmacéuticos en Sudamérica alcanzó un valor de 6.15 millones de dólares en 2025 y se prevé que llegue a los 9.1 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.79% durante el periodo 2026-2031. La inversión en la fabricación de productos farmacéuticos en Brasil y Argentina está impulsando la demanda de formatos primarios y secundarios en todas las categorías de medicamentos. El tratamiento de enfermedades crónicas genera una demanda recurrente de medicamentos genéricos y sus envases monodosis. Los productos biológicos inyectables, las vacunas y los biosimilares aumentan la necesidad de envases de alta barrera y sistemas de cierre validados. Las normativas de sostenibilidad en Chile están modificando la elección de materiales, especialmente para cajas de cartón y formatos reciclables. Los proveedores con capacidades de trazabilidad, inspección y envases inyectables listos para usar están preparados para satisfacer las exigencias de los clientes.
Conclusiones clave del informe
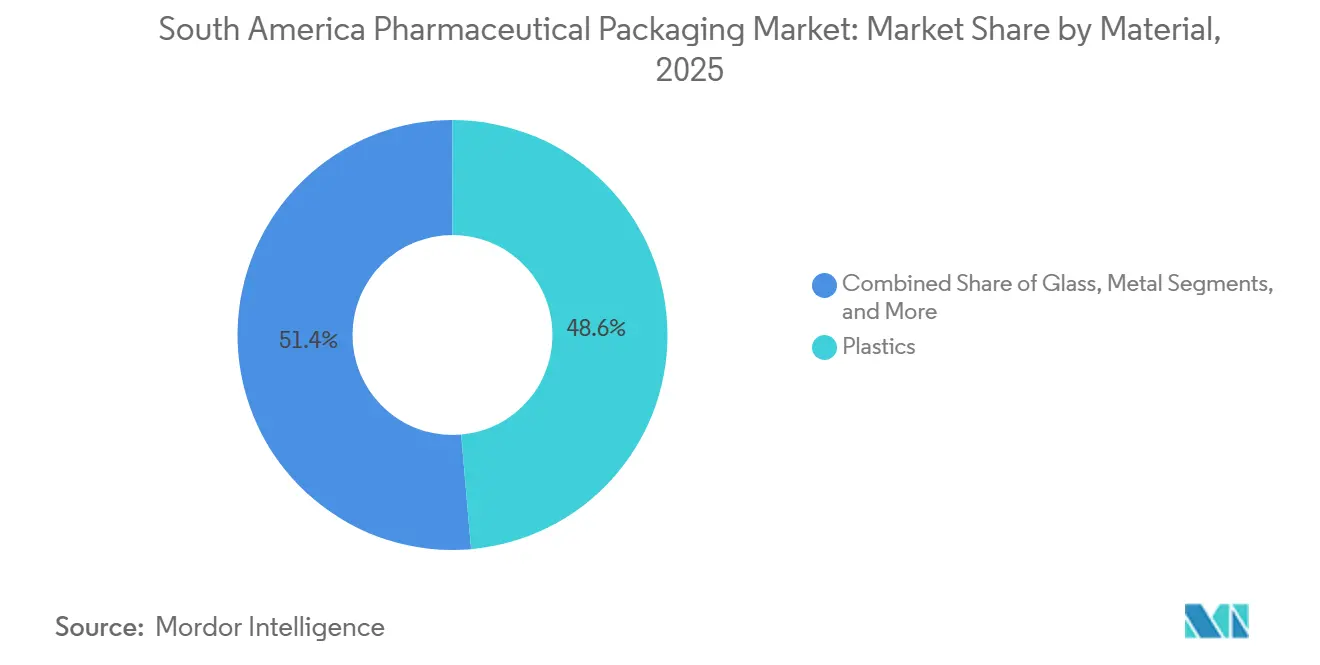
- Por material, los plásticos representaron el 48.62% de la cuota de mercado de envases farmacéuticos en Sudamérica en 2025, mientras que se prevé que el papel y el cartón crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.45% hasta 2031.
- En lo que respecta al envasado, el embalaje primario representó el 74.62% del tamaño del mercado de envases farmacéuticos de Sudamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.78% hasta 2031.
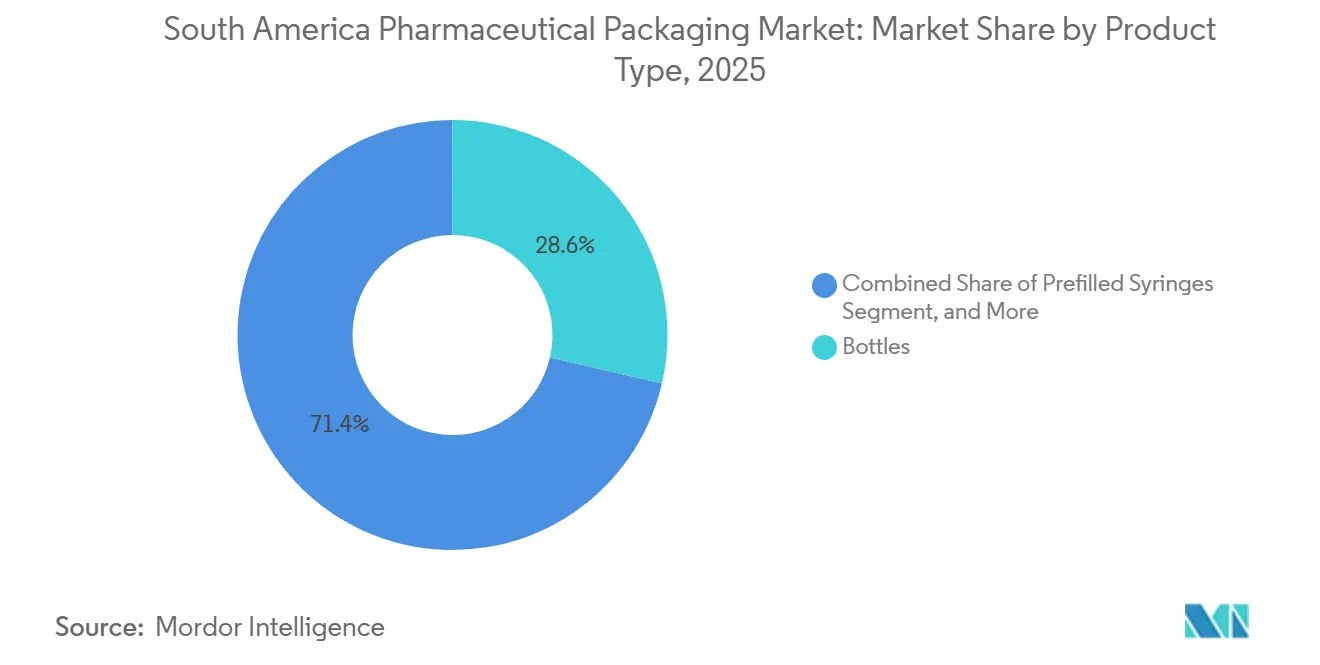
- Por tipo de producto, las botellas representaron el 28.63% de la cuota de mercado de envases farmacéuticos en Sudamérica en 2025, mientras que se prevé que las jeringas precargadas crezcan a una tasa de crecimiento anual compuesta del 8.03% hasta 2031.
- En lo que respecta al usuario final, las empresas farmacéuticas representaron el 64.72% de la cuota de mercado de envases farmacéuticos en Sudamérica en 2025, mientras que se espera que las empresas de fabricación de productos farmacéuticos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.89% hasta 2031.
- Por países, Brasil acaparaba el 52.84% de la cuota de mercado de envases farmacéuticos de Sudamérica en 2025, mientras que se prevé que Chile experimente un crecimiento anual compuesto del 8.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases farmacéuticos en Sudamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la fabricación de productos farmacéuticos en Brasil y Argentina. | + 1.8% | Brasil, Argentina, con repercusiones en Colombia y Perú. | Mediano plazo (2-4 años) |
| Volumen de datos sobre enfermedades crónicas y medicamentos genéricos | + 1.5% | América del Sur, concentrada en Brasil, Argentina y Colombia. | Corto plazo (≤ 2 años) |
| Productos biológicos, vacunas y terapias parenterales | + 1.2% | Brasil, con expansión a Argentina y Colombia | Mediano plazo (2-4 años) |
| Transición hacia envases reciclables | + 0.7% | Chile, Argentina y Brasil, con una adopción regional más amplia. | Largo plazo (≥ 4 años) |
| Serialización y trazabilidad en envases monodosis. | + 0.6% | Brasil, con expansión a Argentina y Colombia | Corto plazo (≤ 2 años) |
| Capacidad regional de llenado, acabado y envasado por contrato | + 0.5% | Brasil y Argentina, con actividad emergente en Colombia y Chile. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la fabricación de productos farmacéuticos en Brasil y Argentina.
Brasil y Argentina están ampliando la capacidad de producción farmacéutica, lo que respalda la demanda de empaques primarios y secundarios en múltiples categorías de medicamentos. Los fabricantes brasileños de medicamentos genéricos vendieron miles de millones de unidades en 2025, un aumento significativo con respecto a 2024, y los laboratorios nacionales representaron la mayor parte del volumen de unidades genéricas. La contratación pública bajo el Sistema Único de Salud de Brasil favorece las dosis envasadas individualmente en blísteres para tratamientos de hipertensión y diabetes en lugar de frascos a granel. Este requisito respalda la demanda de empaques en blíster, incluso para moléculas genéricas establecidas. El BNDES aprobó 650 millones de BRL (111 millones de USD) en financiamiento para Bionovis en 2025, lo que respalda la producción nacional de productos biológicos y la demanda futura de empaques inyectables de alta complejidad. [1] Ministério da Saúde, “Em Visita à Bionovis, Presidente Lula e Ministro Padilha Destacam Fortalecimento da Indústria Para Produção de Medicamentos Para o SUS,” Ministério da Saúde, gov.br.
Aumento de las enfermedades crónicas y del volumen de medicamentos genéricos.
El tratamiento de enfermedades crónicas crea una base de volumen estable para el envasado de genéricos orales sólidos en toda Sudamérica. Losartán, enalapril, atenolol y amlodipino figuraron entre los principales productos genéricos en Brasil durante 2025. Se registraron 56.4 millones de cajas vendidas de losartán hasta abril de 2025. Las farmacias minoristas de la región suelen utilizar blísteres monodosis y blísteres de dosis única para estos medicamentos. Esta preferencia aumenta la demanda de laminados de papel de aluminio y envases impresos en lugar de formatos de frascos a granel. También respalda las series de producción recurrentes para medicamentos de alto volumen que se dispensan durante largos períodos de tratamiento. El volumen de genéricos no necesariamente reduce los requisitos de envasado. Las especificaciones de dosis única y las normas de trazabilidad pueden aumentar el contenido de envasado por medicamento, incluso cuando disminuyen los costos del ingrediente activo.
Crecimiento de los productos biológicos, las vacunas y las terapias parenterales.
Los proyectos de desarrollo de medicamentos parenterales están cambiando las especificaciones de los envases primarios hacia sistemas de contención de alta integridad. ANVISA autorizó Ranivisio, el primer biosimilar de ranibizumab de Brasil, en junio de 2025. [2] Agência Nacional de Vigilância Sanitária, “Anvisa Aprova Primeiro Biossimilar de Ranibizumabe no Brasil,” ANVISA, gov.br. Blau Farmacêutica recibió la aprobación de Buenas Prácticas de Fabricación de ANVISA para un biosimilar de pembrolizumab desarrollado localmente en enero de 2026. Estos productos requieren envases que puedan mantener la esterilidad y proteger formulaciones sensibles. Se utilizan viales de vidrio de borosilicato tipo I y sistemas de jeringas precargadas donde se debe evaluar el desempeño de extractables y lixiviables. Cada programa biológico adicional aumenta la necesidad de cierres de vidrio y caucho validados y componentes de llenado controlado. SCHOTT Pharma, Gerresheimer y Stevanato Group formaron la Alianza para RTU en 2024 para estandarizar viales y cartuchos listos para usar. [3] Stevanato Group, “Stevanato Group, Gerresheimer y SCHOTT Pharma anuncian una alianza estratégica para la industria de productos listos para usar”, Stevanato Group, ir.stevanatogroup.com. La iniciativa busca reducir el esfuerzo de calificación y facilitar un acceso más rápido a sistemas de contención listos para usar. Este enfoque es relevante para las organizaciones de desarrollo y fabricación por contrato que necesitan establecer nuevos programas de llenado y acabado con plazos de entrega ajustados.
Transición hacia el reciclaje impulsada por la sostenibilidad
La Ley de Responsabilidad Extendida del Productor (REP) de Chile, n.º 20.920, ha convertido al país en un mercado regional líder en cuanto a requisitos de envases farmacéuticos sostenibles. Los objetivos obligatorios de recolección y recuperación establecidos en el Decreto Supremo DS 12/2020 están vigentes desde 2023. El sistema de informes SISREP, que estará operativo a partir de 2025, exige a productores e importadores registrar el desempeño de recuperación de envases. Por lo tanto, las empresas farmacéuticas que venden en Chile deben considerar la evidencia del fin de vida útil, junto con la calidad de impresión y el cumplimiento de las normas de contacto con el medicamento. Esto pone mayor énfasis en la selección de materiales reciclables, las credenciales de contenido recuperado y la documentación clara. La política puede favorecer a los proveedores de envases secundarios que cumplen con los requisitos farmacéuticos y de recuperación. Suzano ofrece cartón Pharma Plus para cajas exteriores y blísteres farmacéuticos. Los convertidores globales también están desarrollando laminados de blíster monomateriales que buscan conservar las propiedades de barrera contra la humedad y el oxígeno, al tiempo que apoyan los objetivos de circularidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de la resina importada, el aluminio y el vidrio farmacéutico. | -0.9% | América del Sur, con mayor incidencia en Brasil y Argentina. | Corto plazo (≤ 2 años) |
| Presión cambiaria, sobre las importaciones y sobre el capital de trabajo | -0.7% | América del Sur, más grave en Argentina y elevada en Brasil | Corto plazo (≤ 2 años) |
| Costos de validación de envases estériles y de barrera | -0.6% | América del Sur, concentrada en los centros de fabricación estériles de Brasil. | Mediano plazo (2-4 años) |
| Infraestructura fragmentada para la recogida y el reciclaje de residuos | -0.4% | América del Sur, excluyendo Chile, con mayor incidencia en Bolivia y Venezuela. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de la resina, el aluminio y el vidrio farmacéutico importados.
La volatilidad del costo de las materias primas representa un importante desafío operativo para los fabricantes de envases farmacéuticos en Sudamérica. Más del 70% de los tubos de vidrio de borosilicato de alta pureza utilizados en Brasil son importados. Los aranceles de importación para los envases de vidrio farmacéuticos, bajo el código NCM 7010, oscilan entre el 12% y el 18%. Una depreciación del 10% del real brasileño puede incrementar los costos de los envases de vidrio en destino entre un 5% y un 8% si no existe un mecanismo de compensación. Los precios del aluminio en la Bolsa de Metales de Londres variaron aproximadamente un 30% entre 2023 y 2025. Estas fluctuaciones obligaron a los fabricantes de envases tipo blíster a renegociar contratos con compradores farmacéuticos que podrían utilizar acuerdos de suministro fijos plurianuales. Las limitaciones de capacidad agravan esta exposición a costos. Las líneas de conformado de tubos de borosilicato requieren un plazo de entrega de entre 18 y 24 meses por parte de proveedores de equipos de capital europeos y japoneses. Los productores no pueden ajustar rápidamente la oferta cuando los cambios de precio alteran la demanda.
Altos costos de validación para envases estériles y de barrera.
Los cambios en un envase inyectable estéril pueden desencadenar un extenso proceso de validación. Un nuevo tipo de vidrio, una nueva formulación de tapón elastomérico o un nuevo proveedor de película barrera pueden requerir estudios de extractables y lixiviables, así como la presentación de una variación ante ANVISA o ANMAT. Estos ciclos de validación cuestan entre 0.5 y 2 millones de dólares por componente primario y tardan entre 12 y 24 meses en completarse. Este gasto puede hacer que los fabricantes farmacéuticos mantengan a sus proveedores actuales incluso cuando otros ofrecen precios más bajos. Esto crea una barrera duradera para los nuevos convertidores regionales que intentan participar en licitaciones de envases estériles. También limita la rapidez con la que los compradores pueden responder a los cambios en los costos de los insumos. Los requisitos de la norma ISO 15747 para los envases de plástico utilizados en inyecciones intravenosas y las expectativas de buenas prácticas de fabricación de ANVISA refuerzan esta barrera. Los proveedores deben mantener documentación técnica y sistemas de calidad que respalden el proceso de presentación y validación del fabricante del medicamento. Los convertidores más pequeños a menudo carecen del historial de pruebas documentado necesario para competir por aplicaciones estériles validadas.
Análisis de segmento
Por material: Los plásticos lideran el volumen, mientras que el cartón acelera su crecimiento debido a los requisitos de sostenibilidad.
En 2025, los plásticos representaron el 48.62 % del mercado de envases farmacéuticos de Sudamérica. Los frascos de HDPE y los envases de PET se utilizan para medicamentos genéricos orales sólidos, mientras que las bolsas y tubos de LDPE y LLDPE se emplean para formulaciones líquidas y semisólidas. El vidrio genera mayores ingresos que su volumen de ventas, debido a que los formatos de borosilicato tipo I para productos biológicos y vacunas tienen un precio superior. El metal, los biopolímeros y otros materiales satisfacen necesidades especializadas, como el papel de aluminio para el sellado de blísteres. El uso de biopolímeros sigue limitado por la disponibilidad de alternativas validadas de grado farmacéutico.
Se prevé que el mercado del papel y el cartón crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.45 % entre 2026 y 2031, convirtiéndose así en la categoría de materiales de mayor crecimiento. Las normativas chilenas de recuperación y los programas de sostenibilidad en Brasil están impulsando la demanda de envases y blísteres reciclables. El cartón Pharma Plus de Suzano fue diseñado para su uso en envases exteriores y blísteres farmacéuticos. Klöckner Pentaplast y Constantia Flexibles están desarrollando laminados monomateriales para blísteres que mantienen su capacidad de barrera contra la humedad y el oxígeno, al tiempo que apoyan los objetivos de reciclaje del embalaje. La industria del embalaje farmacéutico en Sudamérica debe equilibrar los requisitos de sostenibilidad con la protección de los medicamentos y la documentación reglamentaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por nivel de embalaje: el embalaje primario tiene la posición de mayor valor y la tasa de previsión más alta.
El envasado primario representó el 74.62 % del mercado de envases farmacéuticos de Sudamérica en 2025. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.78 % hasta 2031, la más alta entre los distintos niveles de envasado. Este segmento incluye envases y sistemas de cierre que protegen directamente los medicamentos, y su valor refleja las necesidades de los inyectables, los productos biológicos y las vacunas. Las jeringas precargadas son el formato primario de mayor crecimiento, a medida que los fabricantes pasan de los sistemas de viales y jeringas a configuraciones listas para usar. Los viales y las ampollas siguen manejando los mayores volúmenes de antibióticos parenterales y vacunas.
La planta de SCHOTT Pharma en Itupeva, Brasil, celebró su 25.º aniversario en 2026 y emplea a 500 personas. La planta produce ampollas, viales y cartuchos para el mercado local. El embalaje secundario incluye cajas, fundas, etiquetas e insertos, mientras que los formatos terciarios incluyen cajas de cartón corrugado y palés. El programa piloto de prospectos digitales RDC 885/2024 de ANVISA requiere cambios en las cajas secundarias para que puedan contener códigos DataMatrix 2D compatibles para el repositorio electrónico de información regulatoria. La distribución en cadena de frío para biosimilares y vacunas aumenta la necesidad de soluciones primarias, secundarias y terciarias coordinadas.
Por tipo de producto: Las botellas siguen siendo el formato más grande, mientras que las jeringas precargadas ganan valor.
Las botellas fueron el tipo de producto más importante en 2025, con un 28.63 % del valor de mercado. Las botellas de HDPE y PET se utilizan ampliamente para medicamentos genéricos orales sólidos y se espera que sigan siendo el formato más importante, aunque la mayor demanda de blísteres y jeringas podría reducir su participación. Se proyecta que las jeringas precargadas se expandan a una tasa de crecimiento anual compuesta (CAGR) del 8.03 % entre 2026 y 2031, impulsadas por los volúmenes de agonistas del receptor GLP-1 y la inversión local en el llenado y acabado. Novo Nordisk está modernizando su planta de Montes Claros en Brasil con una inversión de 6.4 millones de reales brasileños (1.09 millones de dólares) para producir agonistas del receptor GLP-1 asépticos. Se espera que las operaciones comiencen en 2028.
La Alianza para los Medicamentos Listos para Usar (RTU) estandariza las plataformas de jeringas listas para usar que las organizaciones regionales de desarrollo y fabricación por contrato pueden adquirir para ampliar sus líneas de producción. Los viales y las ampollas se utilizan para antibióticos parenterales, vacunas y productos biológicos liofilizados que requieren la integridad del vidrio de borosilicato tipo I. Los blísteres siguen siendo el formato principal de dispensación oral de dosis unitaria, mientras que las tapas y los cierres proporcionan características de seguridad infantil y a prueba de manipulaciones para los medicamentos recetados. AptarGroup adquirió Sommaplast en diciembre de 2025, un proveedor de São Paulo de cierres, goteros, dispensadores y vasos dosificadores para dosificación oral con más de 400 empleados. La transacción refleja la importancia de la precisión en la dispensación y el empaque adyacente al dispositivo en el mercado de empaque farmacéutico de Sudamérica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Las compañías farmacéuticas lideran la demanda, mientras que los fabricantes integrados se expanden rápidamente.
En 2025, las compañías farmacéuticas representaron el 64.72 % del mercado de envases farmacéuticos de Sudamérica. Los laboratorios nacionales brasileños vendieron miles de millones de unidades de genéricos y representaron la mayor parte del volumen total de genéricos del país en 2025. Estos laboratorios adquieren envases para tratamientos orales de alto volumen y medicamentos con receta que requieren un cierre más estricto. Esta demanda impulsa la producción de frascos, blísteres, cajas, etiquetas, cierres y el cumplimiento normativo riguroso en la selección de proveedores.
Se prevé que las empresas farmacéuticas con operaciones integradas de llenado y acabado crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.89 % entre 2026 y 2031. Estas empresas están internalizando la adquisición de envases al poner en marcha líneas de producción asépticas y conservar un mayor valor que antes pertenecía a organizaciones de desarrollo y fabricación por contrato. Dichas organizaciones están estrechamente vinculadas a las solicitudes de registro de biosimilares y genéricos de moléculas pequeñas, y sus líneas secundarias con capacidad de serialización dependen de mayores volúmenes de llenado. Los institutos de investigación generan una menor demanda de viales, jeringas y cierres especializados para ensayos clínicos. La modernización regulatoria de ANVISA respalda la infraestructura de ensayos clínicos de Brasil y la necesidad de componentes de envasado primario controlados.
Análisis geográfico
Brasil acaparó el 52.84 % del mercado de envases farmacéuticos de Sudamérica en 2025. Su posición de liderazgo refleja la magnitud de su sector farmacéutico, el mayor del continente y el séptimo a nivel mundial, así como la rigurosidad de los requisitos de ANVISA. El marco SNCM de ANVISA exige la trazabilidad farmacéutica mediante códigos de barras DataMatrix serializados. La Consulta Dirigida n.º 5/2026 implementa el programa piloto de prospectos digitales RDC 885/2024 e impulsa el rediseño de los envases secundarios con códigos QR que cumplen con la normativa. Brasil sigue siendo el principal centro de demanda regional de envases para medicamentos genéricos y formatos inyectables de alta especificación.
Se proyecta que Chile crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8.12 % entre 2026 y 2031, la más alta de la región. El segmento chileno del mercado de envases farmacéuticos de Sudamérica se ve favorecido por el cumplimiento de la Responsabilidad Extendida del Productor (REP) y un mayor acceso a productos biológicos. Las empresas que venden productos farmacéuticos en Chile deben demostrar resultados de recuperación de envases o financiar sistemas de gestión colectiva según el Decreto Ley 12/2020. Esto incrementa el costo de los envases secundarios no reciclables y favorece los formatos de cartón y monomateriales. Colombia y Perú son mercados de nivel medio donde la cobertura de salud pública y la adquisición de biosimilares respaldan la demanda de viales inyectables, ampollas y blísteres para enfermedades crónicas.
La categoría Resto de Sudamérica incluye Ecuador, Uruguay, Bolivia, Paraguay y Venezuela. Si bien representa la menor demanda, Ecuador y Uruguay ofrecen oportunidades accesibles gracias a marcos regulatorios estables y una creciente actividad farmacéutica privada. Bolivia y Venezuela siguen enfrentando limitaciones debido a deficiencias en la infraestructura y problemas en la cadena de frío fuera de las principales ciudades. El mercado de empaques farmacéuticos en Sudamérica combina una amplia base de demanda brasileña con un mercado chileno más dinámico y diversas oportunidades en países más pequeños.
Panorama competitivo
El mercado de envases farmacéuticos de Sudamérica presenta una estructura competitiva de dos niveles. Un nivel superior concentrado comprende proveedores globales con capacidades validadas en el envasado primario de inyectables, mientras que un nivel inferior fragmentado incluye convertidores regionales para formatos secundarios y terciarios. Gerresheimer, SCHOTT Pharma, Stevanato Group, Nipro, SGD Pharma, West Pharmaceutical Services y Becton, Dickinson and Company suministran viales, ampollas, jeringas precargadas, cartuchos y componentes relacionados. Su posición de precios se sustenta en composiciones de vidrio certificadas según las buenas prácticas de fabricación y documentación registrada ante ANVISA. Los fabricantes de medicamentos se enfrentan a altos costos de cambio, ya que un cambio de proveedor puede requerir validación adicional y una presentación regulatoria.
La Alianza 2024 para Productos Listos para Usar (RTU) reunió a SCHOTT Pharma, Gerresheimer y Stevanato Group para estandarizar viales y cartuchos listos para usar. Esta colaboración puede reducir los plazos de adquisición para las organizaciones de desarrollo y fabricación por contrato que ingresan al segmento de productos biológicos de la región. También puede reducir la necesidad de mantener reservas de inventario, un requisito derivado de la dependencia de un solo proveedor. La planta de SCHOTT Pharma en Itupeva produce ampollas, viales y cartuchos para el mercado local. La competencia es más fuerte en el envasado primario de inyectables, donde las barreras técnicas son mayores.
Amcor, Constantia Flexibles, Klöckner Pentaplast, Huhtamäki y Berry Global compiten en formatos flexibles y semirrígidos junto con Evertis SA, Grupo HZ, Farmografica, Celomat SA y Neopackaging SA. Constantia Flexibles completó la adquisición de Aluflexpack en marzo de 2025, aumentando su capacidad de envasado en blíster a base de lámina y activos de conversión especializados para Brasil y Colombia. La adquisición de Sommaplast por parte de AptarGroup en diciembre de 2025 amplió su oferta de envases para dosificación oral en Brasil. Persisten oportunidades en el envasado secundario con serialización integrada, el envasado reciclable que cumple con los requisitos de materiales de ANVISA y Chile, y el suministro de jeringas listas para llenar para operaciones regionales de llenado y acabado.
Líderes de la industria de envases farmacéuticos en Sudamérica
amcor plc
Gerresheimer AG
servicios farmacéuticos del oeste, inc.
Berry Global Group, Inc.
AptarGroup, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2026: Laboratório Cristália adquirió la planta de fabricación farmacéutica de Takeda en Jaguariúna, São Paulo, ampliando así su red a 11 unidades de producción en Brasil. La planta, con certificación ANVISA-GMP, se especializa en formas farmacéuticas sólidas y se prevé que incremente el volumen de envasado de productos farmacéuticos orales de Cristália entre un 50 % y un 70 %.
- Agosto de 2026: Eurofarma recibió la aprobación ambiental de CODEMA para una nueva línea de producción en su complejo de Montes Claros, el mayor complejo industrial farmacéutico del hemisferio sur, con una superficie total de 515 000 m². Esta ampliación supone nuevos requisitos de volumen para los fabricantes que abastecen la planta en lo que respecta a envases de medicamentos orales.
- Marzo de 2026: Novo Nordisk inició la construcción en su planta de Montes Claros, Brasil, como parte de una modernización de 6.4 millones de reales brasileños (1.09 millones de dólares estadounidenses) para añadir capacidad de producción aséptica de GLP-1RA, un almacén e infraestructura de control de calidad. Se prevé que la demanda de nuevos envases inyectables aumente a partir de 2028.
- Febrero de 2026: La planta de Gerresheimer AG en Querétaro, que amplió la capacidad de producción de jeringas precargadas de vidrio RTF para los mercados farmacéuticos de América del Norte y del Sur, alcanzó su plena capacidad operativa en el primer semestre de 2026, tras la ceremonia de colocación de la primera piedra celebrada en noviembre de 2023.
Alcance del informe sobre el mercado de envases farmacéuticos en Sudamérica
El informe del mercado de envases farmacéuticos de Sudamérica está segmentado por material (plásticos, vidrio, metal, papel y cartón, y biopolímeros y otros materiales), nivel de envasado (envase primario, secundario y terciario), tipo de producto (frascos, jeringas precargadas, viales y ampollas, blísteres, tapas y cierres, tubos y bolsas, y otros tipos de productos), usuario final (compañías farmacéuticas, organizaciones de desarrollo y fabricación por contrato, institutos de investigación y otros usuarios finales) y país (Brasil, Argentina, Chile, Colombia, Perú y el resto de Sudamérica). Las previsiones del mercado se presentan en términos de valor (USD).
Por material
| Plásticos | HDPE |
| LDPE y LLDPE | |
| PET | |
| Otros plásticos | |
| Vidrio | Borosilicato tipo I |
| Cal sódica tratada tipo II | |
| Cal sódica tipo III | |
| Metal | |
| Papel y carton | |
| Biopolímeros y otros materiales |
Por nivel de embalaje
| Empaquetado principal | Botellas |
| Jeringas prellenadas | |
| Viales y Ampollas | |
| Blisters | |
| Embalaje secundario | Cajas y fundas |
| Etiquetas e insertos | |
| Empaque Terciario | Transportadores de cartón corrugado |
| Palets y sistemas de protección |
Por tipo de producto
| Botellas |
| Jeringas prellenadas |
| Viales y Ampollas |
| Blisters |
| Gorras y cierres |
| Tubos y bolsas |
| Otros tipos de productos |
Por usuario final
| Compañías farmacéuticas |
| Organizaciones de desarrollo y fabricación por contrato |
| Institutos de investigación |
| Otros usuarios finales |
Por país
| Brazil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de Sudamérica |
| Por material | Plásticos | HDPE |
| LDPE y LLDPE | ||
| PET | ||
| Otros plásticos | ||
| Vidrio | Borosilicato tipo I | |
| Cal sódica tratada tipo II | ||
| Cal sódica tipo III | ||
| Metal | ||
| Papel y carton | ||
| Biopolímeros y otros materiales | ||
| Por nivel de embalaje | Empaquetado principal | Botellas |
| Jeringas prellenadas | ||
| Viales y Ampollas | ||
| Blisters | ||
| Embalaje secundario | Cajas y fundas | |
| Etiquetas e insertos | ||
| Empaque Terciario | Transportadores de cartón corrugado | |
| Palets y sistemas de protección | ||
| Por tipo de producto | Botellas | |
| Jeringas prellenadas | ||
| Viales y Ampollas | ||
| Blisters | ||
| Gorras y cierres | ||
| Tubos y bolsas | ||
| Otros tipos de productos | ||
| Por usuario final | Compañías farmacéuticas | |
| Organizaciones de desarrollo y fabricación por contrato | ||
| Institutos de investigación | ||
| Otros usuarios finales | ||
| Por país | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de envases farmacéuticos en Sudamérica?
El mercado sudamericano de envases farmacéuticos estaba valorado en 6.15 millones de dólares en 2025 y se prevé que alcance los 9.1 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.79%.
¿Qué factores impulsan la demanda de envases farmacéuticos en Sudamérica?
La inversión en la industria manufacturera, el elevado volumen de medicamentos genéricos y el mayor uso de productos biológicos, vacunas y terapias parenterales están impulsando la demanda.
¿Qué material lidera la demanda de envases farmacéuticos en Sudamérica?
Los plásticos lideraron el sector con el 48.62% del valor regional en 2025, impulsados por el uso de HDPE y PET para medicamentos genéricos orales sólidos.
¿Qué nivel de embalaje se prevé que experimente el mayor crecimiento?
Se prevé que el envasado primario crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.78 % hasta 2031, impulsado por la demanda de sistemas de contención inyectables de alta integridad.
¿Por qué están cobrando importancia las jeringas precargadas en la región?
Se prevé que el mercado de jeringas precargadas crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.03 % hasta 2031, a medida que aumenten las terapias con GLP-1 y la capacidad local de llenado y acabado aséptico.


