

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.98 mil millones |
| Tamaño del mercado (2031) | USD 2.88 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.78% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
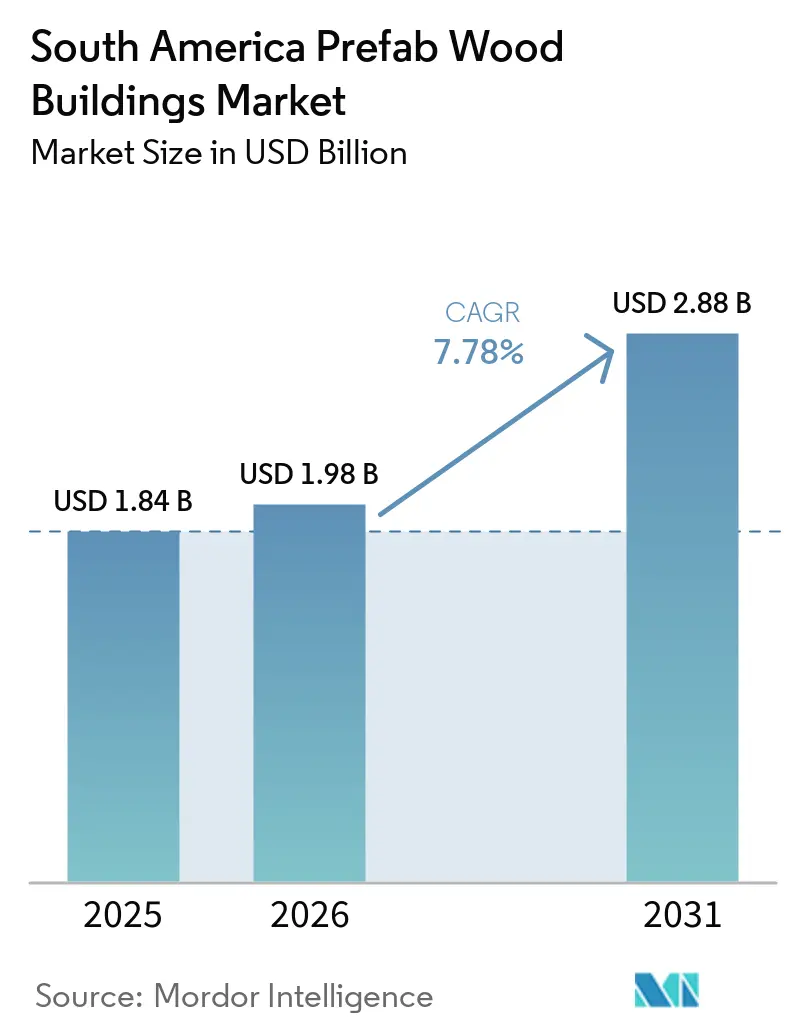
Análisis del mercado de edificios prefabricados de madera en Sudamérica realizado por Mordor Intelligence.
Se prevé que el tamaño del mercado de edificios prefabricados de madera en Sudamérica aumente de 1.84 millones de dólares en 2025 a 1.98 millones de dólares en 2026 y alcance los 2.88 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.78% durante el período 2026-2031.
El mercado de edificios prefabricados de madera en Sudamérica se ve impulsado por la urgente necesidad de vivienda, la presión para reducir las emisiones de la construcción y la necesidad de acortar los plazos de los proyectos. Los promotores y las agencias públicas están optando por sistemas de madera prefabricada, ya que reducen el trabajo en obra y permiten un control de calidad más uniforme. Las normas nacionales de Chile y Brasil están mejorando el proceso de aprobación para proyectos de madera de ingeniería. El mercado de edificios prefabricados de madera en Sudamérica también se beneficia de las plantaciones forestales y la creciente capacidad de fabricación en Brasil, Uruguay, Chile y Argentina. El progreso dependerá del suministro de madera estructural, la capacitación de los instaladores y la uniformidad de los requisitos sísmicos y contra incendios en los códigos nacionales.
Conclusiones clave del informe
- En lo que respecta a los sistemas de paneles, los paneles de madera laminada cruzada (CLT) representaron el 42% de la cuota de mercado de los edificios prefabricados de madera en Sudamérica en 2025, mientras que se prevé que los paneles de madera laminada con espigas (DLT) crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.2% hasta 2031.
- Por aplicación, el sector residencial multifamiliar representó el 38% del tamaño del mercado de edificios prefabricados de madera en Sudamérica en 2025, mientras que se prevé que el sector hotelero crezca a una tasa de crecimiento anual compuesta del 8.5% hasta 2031.
- Por países, Brasil acaparaba el 41% de la cuota de mercado de edificios prefabricados de madera en Sudamérica en 2025, mientras que se prevé que Colombia crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.1% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de edificios prefabricados de madera en Sudamérica
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El déficit de viviendas y la rápida entrega de viviendas impulsan la demanda de madera prefabricada. | + 2.2% | Brasil, Chile, Colombia, Argentina | Corto plazo (≤ 2 años) |
| Los requisitos de sostenibilidad aumentan la demanda de edificios con bajas emisiones de carbono. | + 1.5% | Chile, Brasil, Colombia | Mediano plazo (2-4 años) |
| La construcción industrializada y prefabricada acelera la adopción en el mercado. | + 1.2% | Brasil, Chile, Colombia, Uruguay | Mediano plazo (2-4 años) |
| El suministro de madera de plantación certificada respalda la producción de madera prefabricada. | + 0.9% | Brasil, Uruguay, Chile, Argentina | Mediano plazo (2-4 años) |
| El apoyo gubernamental a la vivienda social industrializada impulsa la demanda. | + 0.8% | Brasil, Chile, Colombia, Argentina | Corto plazo (≤ 2 años) |
| BIM, la fabricación CNC y el ensamblaje digital mejoran la eficiencia de la construcción. | + 0.5% | Brasil, Chile, Uruguay | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El déficit de viviendas y la rápida entrega de viviendas impulsan la demanda de madera prefabricada.
La escasez de viviendas en Sudamérica sigue impulsando la demanda de construcción panelizada. Brasil tenía un déficit de entre 5 y 6 millones de viviendas, principalmente en zonas urbanas donde los proyectos de mampostería convencionales pueden tardar 8 meses o más [1] Departamento de Comercio de EE. UU., “Ingeniería y Construcción Modular en Brasil”, Administración de Comercio Internacional, trade.gov . Los ensamblajes de entramado de madera se pueden entregar mucho más rápido cuando los componentes llegan listos para su instalación. El déficit de vivienda en Chile afectaba al 7.9 % de los hogares, mientras que su programa de vivienda industrializada contaba con 36 proveedores aprobados en 2026 [2] Asociación de Contratistas Forestales, “Promoción del Crecimiento Sostenible: La Audaz Apuesta de Chile por la Construcción con Madera”, ACOFORAG, acoforag.cl . Los sistemas de paneles también pueden reducir la dependencia de maquinaria pesada y grandes equipos de trabajo en obra. Esto hace que el mercado de edificios prefabricados de madera en Sudamérica sea relevante para proyectos remotos, periurbanos y rurales donde la construcción convencional es más difícil de coordinar.
Los requisitos de sostenibilidad aumentan la demanda de edificios con bajas emisiones de carbono.
La selección de materiales está recibiendo más atención a medida que los desarrolladores abordan las emisiones relacionadas con los edificios. Brasil promulgó la Ley No. 15.042 en diciembre de 2024, que requiere informes de emisiones para empresas con emisiones anuales superiores a 10,000 toneladas y medidas de reducción superiores a 25,000 toneladas. La Contribución Determinada a Nivel Nacional de Chile para 2025 incluyó una Estrategia Nacional de Construcción en Madera que se desarrollará para 2028. Un estudio científico brasileño encontró que los edificios con estructura de madera generaron 4.85 kg CO₂/m² en comparación con 35.22 kg CO₂/m² para equivalentes de mampostería [3] Brazilian Journal of Development, “Pegada de Carbono de Elementos Estruturais em Madeira Engenheirada para HIS: Estudo de Caso,” ENTAC, doi.org . Por lo tanto, CLT y glulam pueden servir como materiales estructurales mientras retienen el carbono biogénico en la estructura del edificio. Estas condiciones favorecen el mercado sudamericano de construcciones prefabricadas de madera, donde los compradores públicos y privados dan mayor importancia a las emisiones del ciclo de vida.
La construcción industrializada y prefabricada acelera la adopción en el mercado.
La producción en fábrica traslada gran parte del trabajo de la obra a entornos de fabricación controlados. Patagual Home informó que su proceso de construcción modular de madera en Chile podría entregar edificios hasta cuatro veces más rápido que los métodos tradicionales, con capacidad para hasta 4,000 viviendas anuales. Los componentes estandarizados pueden reducir las repeticiones de trabajo y mejorar la coordinación entre los equipos de diseño, fabricación y ensamblaje. El modelado de información para la construcción (BIM) puede brindar mayor precisión en los detalles de conexión y la programación de materiales. Programas de investigación chilenos trabajan en la colaboración humano-robot para viviendas prefabricadas, lo que podría fortalecer la precisión de la producción con el tiempo. El mercado sudamericano de edificios prefabricados de madera favorecerá a los productores que aseguren carteras de pedidos estables para viviendas multifamiliares y el sector hotelero, lo que permitirá mantener las fábricas bien utilizadas.
El suministro de madera de plantación certificada respalda la producción de madera prefabricada.
Las plantaciones forestales proporcionan a la región una importante base de materia prima para productos de madera de ingeniería. Arboreal utiliza plantaciones certificadas por el Consejo de Administración Forestal (FSC) en Uruguay e integra el suministro forestal con la fabricación de paneles CLT. Brasil también cuenta con una gran base de plantaciones de pino y eucalipto, mientras que Corrientes, en Argentina, posee 500,000 hectáreas de bosque plantado. La primera planta industrial de CLT de Argentina se está desarrollando en Gobernador Virasoro, lo que vincula los recursos forestales locales con un nuevo canal de suministro de madera de ingeniería. La certificación es cada vez más importante para los compradores institucionales que requieren trazabilidad en sus compras. Esto respalda a los productores establecidos en el mercado de edificios prefabricados de madera de Sudamérica, que pueden documentar el origen de la fibra y la calidad del producto.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La fragmentación de los códigos y requisitos de certificación de la madera retrasa la aprobación de proyectos. | -1.0% | argentina, colombia | Mediano plazo (2-4 años) |
| La escasez de madera estructural y de instaladores cualificados limita el crecimiento del mercado. | -0.9% | Brasil, Argentina, Colombia | Largo plazo (≥ 4 años) |
| La preocupación por los fenómenos sísmicos, los incendios, la humedad y las termitas limita su adopción. | -0.7% | Colombia, Chile, Brasil | Mediano plazo (2-4 años) |
| Los costes de la logística transfronteriza incrementan los gastos en componentes prefabricados. | -0.5% | Resto de Sudamérica y proyectos transfronterizos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La fragmentación de los códigos y requisitos de certificación de la madera retrasa la aprobación de proyectos.
Las normativas nacionales independientes para el diseño estructural, la seguridad contra incendios y el comportamiento sísmico generan trabajo adicional para los fabricantes. Chile aprobó las normas NCh3732/1 y NCh3732/2 en marzo de 2026, estableciendo estándares específicos para la fabricación, verificación y declaración de propiedad de la madera contralaminada (CLT). Sin embargo, el código de diseño estructural para CLT aún estaba en desarrollo, lo que limitaba la confianza en algunas especificaciones para edificios de varios pisos. Chile también presentaba escasez de proveedores de madera estructural: solo el 10 % de las empresas de la cadena de valor formal producían madera estructural y menos del 1 % contaban con la certificación Madera Aserrada Estructural. La instalación especializada requiere conocimientos en conexiones, control de humedad y manejo de vibraciones. Estas deficiencias pueden retrasar los proyectos y restringir el mercado de edificios prefabricados de madera en Sudamérica fuera de los centros de producción establecidos.
La escasez de madera estructural y de instaladores cualificados limita el crecimiento del mercado.
Los compradores siguen evaluando el comportamiento ante el fuego, la humedad, las termitas y los sismos antes de seleccionar sistemas de madera. Estas consideraciones cobran mayor importancia en zonas expuestas a riesgo sísmico o condiciones de alta humedad. Las pruebas de producto, el diseño certificado y los equipos de instalación capacitados pueden mitigar estas preocupaciones, pero estas capacidades siguen siendo desiguales en la región. El transporte a larga distancia de paneles prefabricados también puede reducir la ventaja de costos de la construcción en fábrica. Los costos logísticos adicionales son más difíciles de afrontar para proyectos ubicados a más de 400 km de un centro de fabricación. El mercado de edificios prefabricados de madera en Sudamérica requerirá redes de producción regionales para atender eficazmente una demanda más dispersa.
Análisis de segmento
Por sistemas de paneles: Los paneles de madera laminada cruzada (CLT) lideran la cuota de mercado, mientras que los paneles de madera laminada con espigas (DLT) ganan impulso en el diseño.
Los paneles de madera laminada cruzada (CLT) representaron el 42% de los ingresos regionales por construcciones prefabricadas de madera en 2025. La infraestructura de suministro existente en Brasil y Uruguay contribuyó a que el CLT se posicionara como líder inicial frente a otros formatos de paneles. La planta de Urbem en Almirante Tamandaré y la operación de Arboreal en Tacuarembó concentraron la inversión en la producción de madera laminada en masa. Los paneles CLT pueden utilizarse como paredes, pisos y techos, lo que permite su uso en aplicaciones residenciales y comerciales de varios pisos. Urbem suministró cerca de 700 m³ de CLT para el centro comercial Open Mall Praça Pitiguari en Atibaia, São Paulo. El proyecto demostró que se podía ensamblar una gran estructura de madera sin necesidad de vertido de hormigón estructural. El CLT también ofrece un formato estandarizado para los equipos de diseño que requieren dimensiones de panel y detalles de conexión predecibles. Esta sólida base de suministro respalda su papel continuo en el mercado de construcciones prefabricadas de madera en Sudamérica.
Se prevé que los paneles de madera laminada con espigas (DLT) crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.2 % hasta 2031. Este segmento resulta atractivo para proyectos de hostelería y viviendas unifamiliares donde la madera a la vista forma parte del diseño del edificio. Su ensamblaje mecánico evita el uso de pegamento y clavos, lo que reduce la preocupación por los compuestos orgánicos volátiles durante la instalación y simplifica la posterior reutilización del material. La madera laminada con clavos y la madera laminada con pegamento siguen desempeñando funciones complementarias en pisos, columnas y vigas. Un estudio financiado por la Agencia Nacional de Investigación e Innovación de Uruguay confirmó la viabilidad estructural del pino local para paneles NLT, DLT y compuestos en programas residenciales. Las nuevas normas CLT de Chile y los requisitos de madera estructural de Brasil pueden aumentar la confianza en los sistemas de madera de ingeniería relacionados.
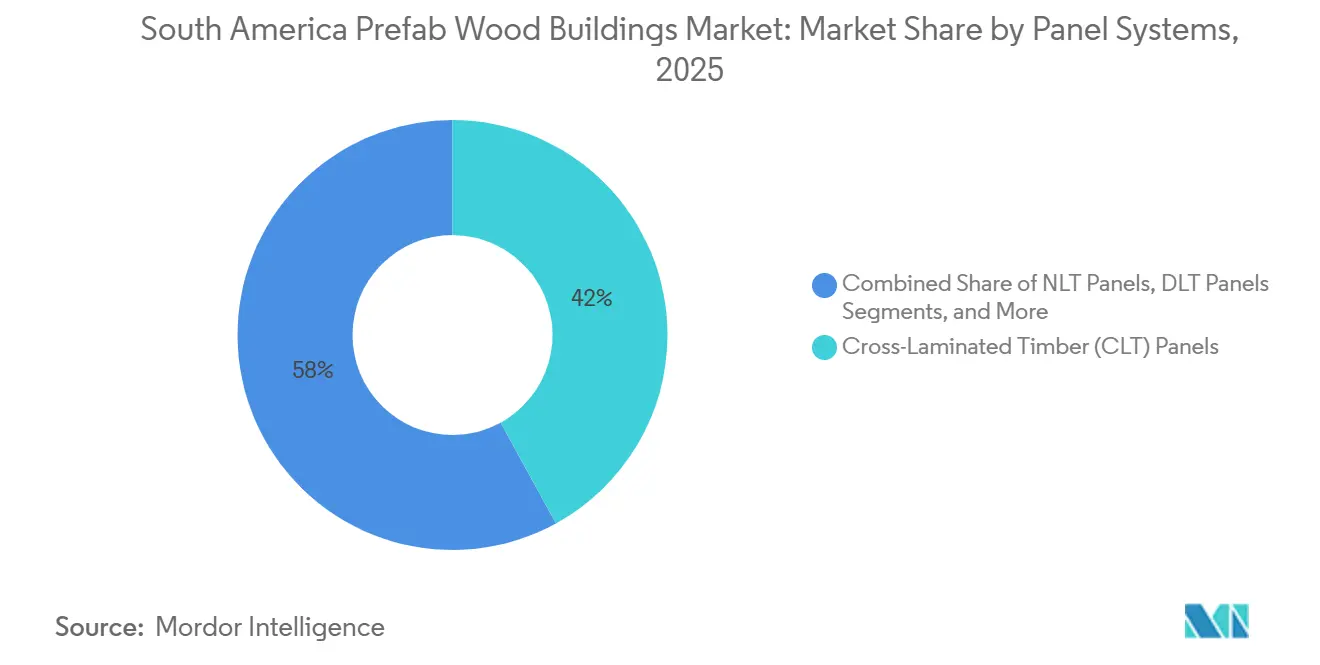
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La vivienda multifamiliar impulsa el volumen mientras que la hostelería añade valor.
En 2025, las viviendas multifamiliares representaron el 38% de los ingresos regionales por edificios prefabricados de madera. Los programas de vivienda asequible en Brasil y Chile respaldan esta posición, ya que requieren una entrega más rápida y un control de calidad más riguroso. El edificio ECOIMAD de Chile, en La Araucanía, fue un prototipo de vivienda social modular de varios pisos, construido 100% en madera. Incluía 3 apartamentos de 60 m² cada uno. El proyecto se fabricó en 6 semanas y se ensambló en el sitio en 8 horas. Estos proyectos demuestran cómo la producción en fábrica puede servir a viviendas de alta densidad, no solo a casas unifamiliares. Las viviendas unifamiliares siguen siendo relevantes en zonas periurbanas y patagónicas, donde los paneles de madera ofrecen ventajas en cuanto a plazos y mano de obra.
Se prevé que el sector de la hostelería crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.5 % hasta 2031. Los complejos turísticos y hoteles pueden incorporar la madera a la vista como parte de la experiencia de sus huéspedes, a la vez que reducen el impacto ambiental en zonas sensibles. Urbem suministró componentes de madera maciza para el complejo Rosewood Ranfaru en las Maldivas durante 2025. Este proyecto le brindó a un proveedor sudamericano una referencia internacional en una aplicación de hostelería de alta gama. El sector de oficinas también obtuvo un valioso proyecto piloto con el Edificio Arboleda de Enkel Group en Montevideo. El edificio utilizó 291 m³ de CLT y 199 m³ de glulam, y se ensambló en 6 semanas mediante un proceso coordinado de modelado de información de construcción (BIM). Estos proyectos amplían la base de aplicaciones para el mercado de edificios prefabricados de madera en Sudamérica.
Análisis geográfico
Brasil representó el 41% de los ingresos regionales por construcciones prefabricadas de madera en 2025. El país combina una superficie forestal de plantaciones que supera los 9.5 millones de hectáreas de pino y eucalipto con una creciente base de fabricación de madera de ingeniería, y su déficit habitacional genera demanda de métodos de construcción más rápidos en los principales centros urbanos. São Paulo alberga importantes actividades de ingeniería y producción, mientras que Bahía y Pernambuco se están convirtiendo en centros de fabricación secundarios, ya que la producción regional puede reducir los costos de transporte de los grandes componentes prefabricados. Las normas brasileñas para la construcción con estructura de madera ligera y la seguridad contra incendios de la madera maciza brindan a los desarrolladores parámetros de aprobación más claros. Esto convierte a Brasil en el centro de mayor volumen en el mercado sudamericano de construcciones prefabricadas de madera.
Chile y Colombia desempeñan roles distintos en el panorama regional. El déficit habitacional de Chile afectaba al 7.9% de los hogares, y su cadena de valor de la construcción en madera incluía 5,519 empresas formales. La aprobación en marzo de 2026 de las normas NCh3732/1 y NCh3732/2 mejoró el marco normativo del país para la fabricación y verificación de CLT. La tasa de crecimiento anual compuesta (TCAC) del 8.1% de Colombia refleja una base de partida menor y una demanda relacionada con la reconstrucción. El crecimiento de las exportaciones de Chile a Colombia indica una relación de suministro transfronteriza en desarrollo, aunque Colombia aún necesita una mayor capacidad de fabricación local y procesos de aprobación de códigos más consistentes. Estas condiciones crean oportunidades para proveedores que puedan cumplir con los requisitos sísmicos y de entrega.
Argentina y Uruguay configuran patrones de suministro que van más allá de sus cuotas de mercado internas. La provincia argentina de Corrientes cuenta con 500,000 hectáreas de bosque plantado y alberga la primera planta industrial de CLT del país, que vincula los recursos forestales con una futura capacidad de procesamiento de madera estructural. Uruguay opera como referente tecnológico y de suministro a través de las operaciones de Arboreal, que incluyen bosques certificados y madera laminada encolada, mientras que el proyecto de la oficina de Enkel Group en Montevideo demuestra sistemas híbridos de CLT y madera laminada encolada. El resto de Sudamérica aún se encuentra en una etapa inicial, pero los contratos transfronterizos pueden extender la demanda más allá de los principales mercados nacionales.
Panorama competitivo
El mercado sudamericano de construcciones prefabricadas de madera está fragmentado, y ninguna empresa ostenta una posición dominante en todos los sistemas de paneles, aplicaciones y países. La competencia incluye productores integrados verticalmente, constructores modulares especializados y empresas que utilizan herramientas digitales de diseño y ensamblaje. Arboreal, Urbem y CrossLam Brasil representan a productores con capacidad para trabajar con madera laminada y vínculos con la silvicultura, la fabricación, la ingeniería o la instalación. Por otro lado, Patagual Home, Enkel Group y Timbau Estruturas se centran en mercados nacionales o tipos de proyectos específicos. Las cadenas de suministro certificadas son cada vez más importantes en las compras públicas e institucionales, lo que favorece a las empresas que pueden documentar el origen forestal, el rendimiento estructural y los controles de fabricación. Esta fragmentación deja espacio para especialistas locales que comprenden las normativas nacionales y las necesidades de los clientes.
Las empresas líderes se están expandiendo hacia aplicaciones que combinan un mayor valor de proyecto con proyectos de referencia visibles. Urbem suministró componentes para el resort Rosewood Ranfaru, lo que le otorgó a la empresa una referencia de alta calidad en el sector hotelero más allá de Sudamérica, y también participó en el proyecto Open Mall Praça Pitiguari en Brasil. Arboreal integra el suministro de plantaciones certificadas con la fabricación de CLT en Uruguay. Patagual Home utiliza la producción modular industrializada para lograr una entrega de viviendas repetible en Chile. Estas iniciativas demuestran que la escala de producción y las referencias de proyectos creíbles son importantes en el mercado de construcciones prefabricadas de madera en Sudamérica.
Aún existen áreas sin explotar en la clasificación de madera estructural, la fabricación de DLT y las redes de distribución regionales. La nueva planta de CLT en Argentina busca desarrollar la capacidad nacional en áreas donde la clasificación estructural industrial era limitada. Al mismo tiempo, el Edificio Arboleda del Grupo Enkel sirvió de ejemplo para Uruguay en el ámbito de las oficinas comerciales, gracias al ensamblaje coordinado de CLT y madera laminada encolada. Las empresas más pequeñas pueden competir mediante el conocimiento de la normativa local, el diseño personalizado, distancias de entrega más cortas y la fabricación digital, que mejora la precisión. Es probable que la estructura competitiva siga siendo diversa, ya que los códigos de construcción y la logística varían según el país, por lo que el mercado sudamericano de edificios prefabricados de madera premia tanto la escala como la capacidad de ejecución local.
Líderes de la industria de edificios prefabricados de madera en Sudamérica
Arbóreo
Niuform
CrossLam Brasil
Urbem
madera
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: El gobierno provincial de Corrientes anunció oficialmente la planta Cambium Build CLT en Gobernador Virasoro como la primera planta de madera laminada a escala industrial de Argentina. El gobernador provincial y el ministro de Industria asistieron a la ceremonia de inauguración. El proyecto representa una inversión de más de 20 millones de dólares.
- Marzo de 2026: El Instituto Nacional de Normalización de Chile aprobó las normas NCh3732/1 y NCh3732/2, las primeras normas nacionales del país para la fabricación, verificación de calidad y declaración de propiedades estructurales de la madera contralaminada (CLT). Estas normas resolvieron una importante barrera regulatoria para la adquisición institucional de madera laminada en Chile.
- Enero de 2026: Corporación de Fomento a la Producción, con financiamiento del Banco Interamericano de Desarrollo, lanzó el Programa de Apoyo a la Construcción Sostenible de Chile, enfocado en la industrialización de la construcción con madera. El programa aborda el acceso al capital, la capacitación de la mano de obra, la actualización de la normativa y la integración de pequeñas y medianas empresas.
Alcance del informe de mercado de edificios prefabricados de madera en Sudamérica
Por Sistemas de paneles
| Paneles de madera contralaminada (CLT) |
| Paneles de madera laminada con clavos (NLT) |
| Paneles de madera laminada con pasadores (DLT) |
| Columnas y vigas de madera laminada encolada (GLT) |
por Aplicación
| Residencia Familiar |
| Residencial multifamiliar |
| Oficina |
| Hospitalidad |
Por país
| Brazil |
| Argentina |
| Colombia |
| Chile |
| Resto de Sudamérica |
| Por Sistemas de paneles | Paneles de madera contralaminada (CLT) |
| Paneles de madera laminada con clavos (NLT) | |
| Paneles de madera laminada con pasadores (DLT) | |
| Columnas y vigas de madera laminada encolada (GLT) | |
| por Aplicación | Residencia Familiar |
| Residencial multifamiliar | |
| Oficina | |
| Hospitalidad | |
| Por país | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué factores impulsan la demanda de edificios prefabricados de madera en Sudamérica?
La escasez de viviendas, los plazos de construcción más cortos y los requisitos de materiales con bajas emisiones están impulsando la demanda. Los programas de vivienda pública y los sistemas de paneles prefabricados pueden reducir la necesidad de mano de obra en obra, a la vez que ofrecen a los promotores una secuencia de construcción más predecible. Se prevé que el sector crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.8 % entre 2026 y 2031.
¿Qué sistema de paneles lidera la construcción prefabricada de madera en Sudamérica?
Los paneles de madera laminada cruzada (CLT) lideraron el mercado con una cuota del 42 % en 2025. Su uso en paredes, suelos y techos es fundamental para proyectos residenciales y comerciales, mientras que la capacidad de producción existente en Brasil y Uruguay garantiza una mayor disponibilidad. Los paneles de madera laminada con espigas (DLT) son el tipo de panel de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.2 %.
¿Qué aplicación se expandirá más rápidamente hasta 2031?
Se prevé que el sector de la hostelería crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.5 % hasta 2031. Los complejos turísticos y hoteles utilizan la madera para reducir las molestias en las obras y añadir acabados de madera visibles, especialmente cuando la construcción debe tener en cuenta paisajes sensibles y las exigencias de la experiencia de los huéspedes.
¿Qué país tiene la mayor demanda de edificios prefabricados de madera?
Brasil ostentaba una cuota de mercado del 41% en 2025. Sus recursos forestales, la demanda de vivienda, su base manufacturera y el desarrollo de su marco regulatorio respaldan su posición de liderazgo. El país también ofrece la mayor oportunidad de volumen en la región para los proveedores que abastecen proyectos de vivienda multifamiliar y pública.
¿Qué país se prevé que crezca más rápidamente en la región?
Se prevé que Colombia crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.1 % hasta 2031. La demanda de reconstrucción y el creciente suministro transfronterizo impulsan su expansión. El país ofrece oportunidades para proveedores que puedan satisfacer las necesidades sísmicas, suministrar sistemas prefabricados y desarrollar capacidad de servicio local.
¿Qué factores limitan la adopción generalizada de sistemas de madera de ingeniería?
La fragmentación de los códigos, la escasez de madera estructural, la falta de instaladores y los altos costos logísticos pueden retrasar o incrementar los costos de los proyectos. Las cuestiones relacionadas con el fuego, la humedad, las termitas y la resistencia sísmica también exigen diseños probados, productos certificados y equipos capacitados antes de que los compradores se comprometan con proyectos de madera de mayor envergadura.


