

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
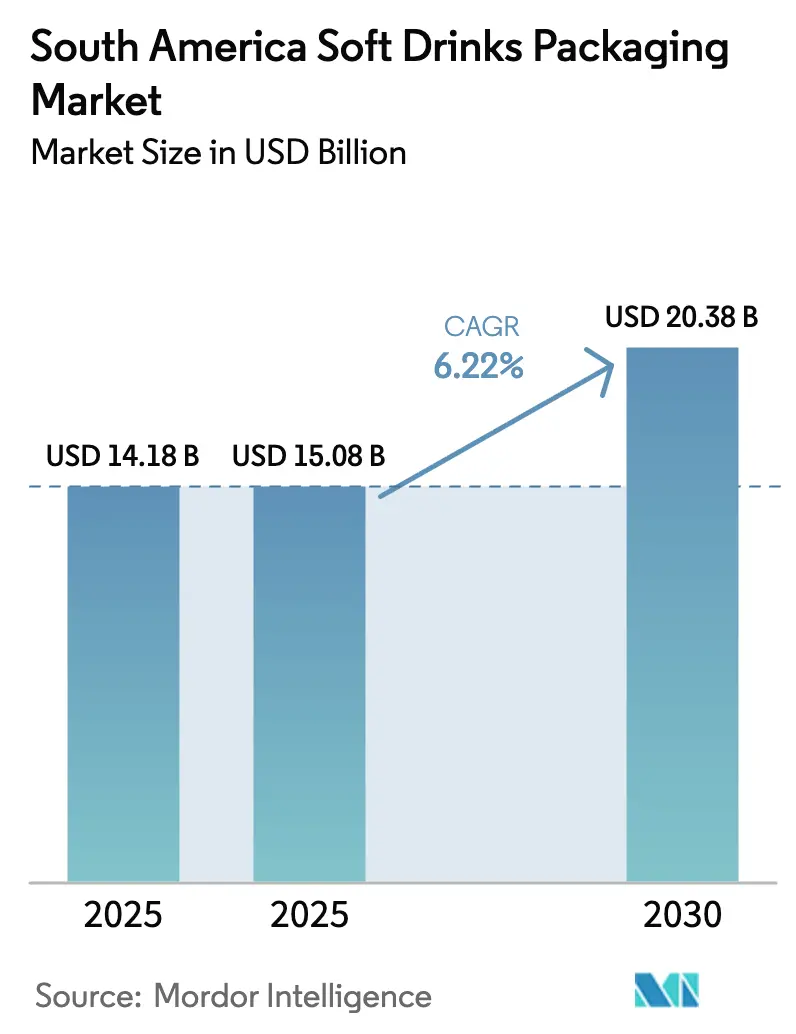
| Tamaño del mercado (2025) | USD 15.08 mil millones |
| Tamaño del mercado (2030) | USD 20.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.22% CAGR |
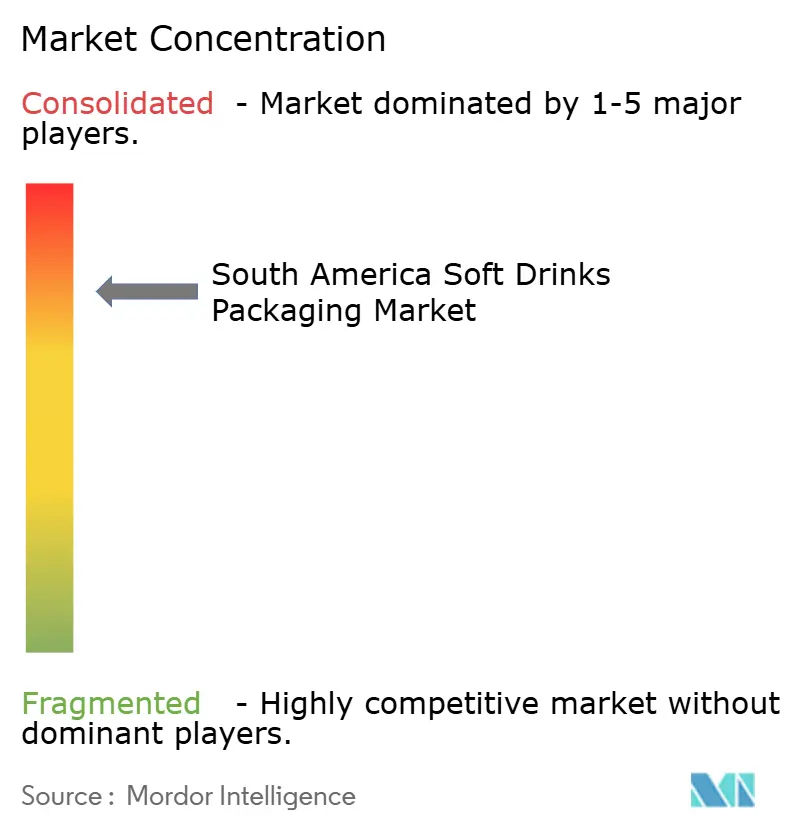
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de refrescos en Sudamérica realizado por Mordor Intelligence
El tamaño del mercado sudamericano de envases de bebidas refrescantes se valoró en USD 14.18 millones en 2025 y se estima que crecerá de USD 15.08 millones en 2026 a USD 20.38 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.22 % entre 2026 y 2031. Las leyes obligatorias de contenido reciclado en Brasil y las normas armonizadas de contacto con alimentos en el MERCOSUR están impulsando inversiones tempranas en rPET, aligeramiento y redes de logística inversa, lo que ofrece a los pioneros ventajas en costos y vínculos minoristas más sólidos. El rápido crecimiento de los ingresos en Perú y Colombia, la creciente penetración del comercio electrónico de comestibles en Brasil y Argentina, y la persistente demanda de envases higiénicos individuales continúan elevando los volúmenes unitarios, incluso cuando los consumidores optan por bebidas de menor valor. Al mismo tiempo, la volatilidad de los precios de la resina y el aluminio, la fragmentación en los lanzamientos de sistemas de depósito y devolución, y la prohibición de los laminados multimaterial están reduciendo los márgenes de los convertidores y acelerando la consolidación. La intensidad competitiva sigue siendo moderada porque los cinco principales convertidores controlan sólo alrededor del 45% de los ingresos regionales, dejando espacio para especialistas de nivel medio en bolsas, cartones asépticos y vidrio.
Conclusiones clave del informe
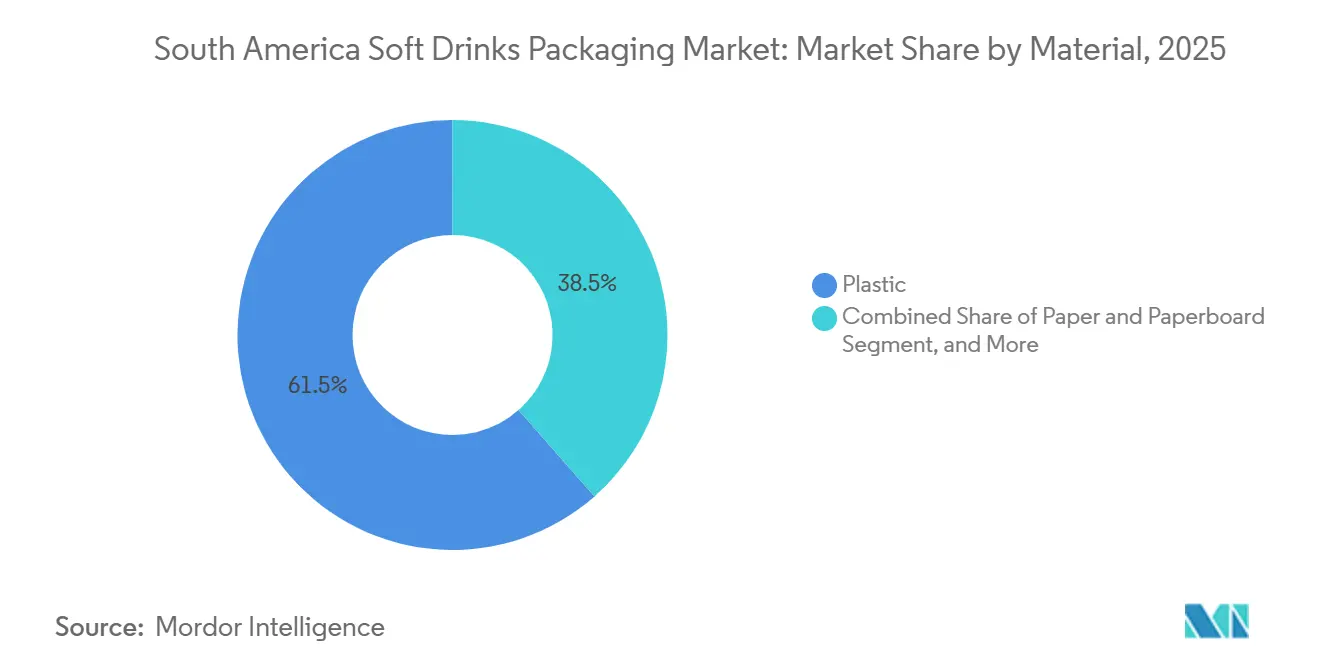
- Por material, el plástico capturó el 61.48% del mercado de envases de bebidas gaseosas de América del Sur en 2025, y se prevé que el plástico PET reciclado avance a una CAGR del 6.98% hasta 2031.
- Por formato de empaque, las botellas lideraron con una participación de ingresos del 44.98 % en 2025, mientras que se proyecta que las bolsas y sobres se expandirán a una CAGR del 6.95 % hasta 2031.
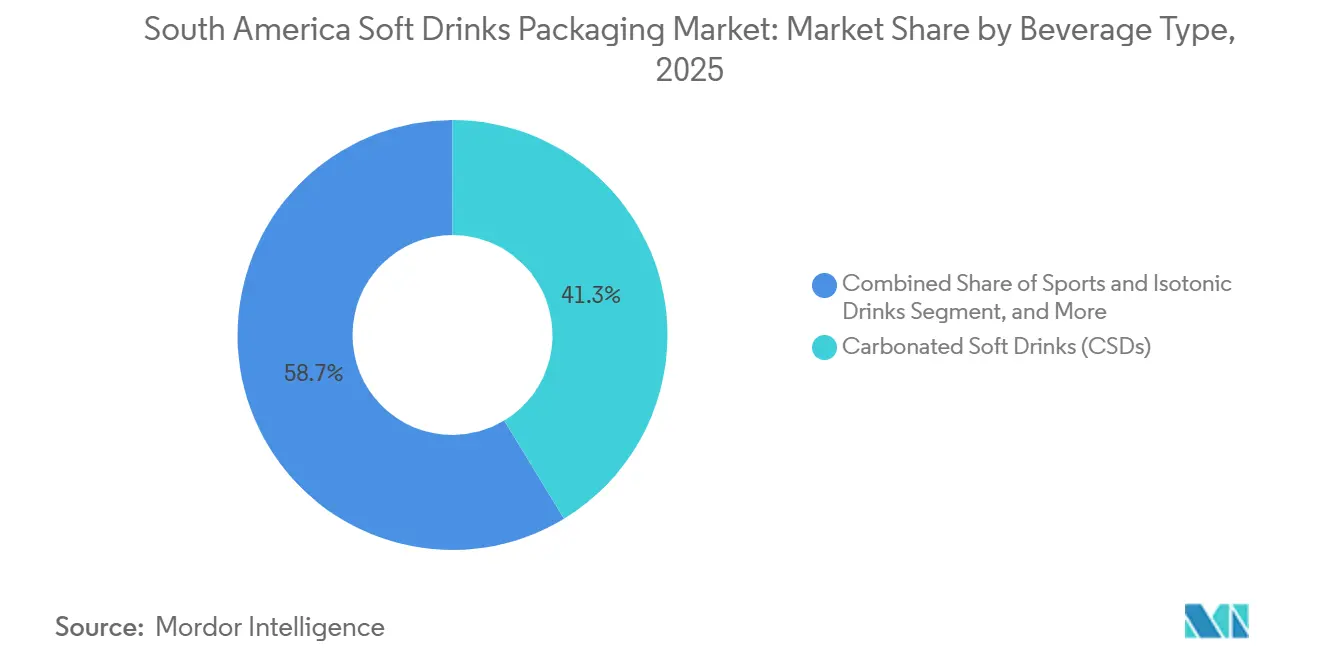
- Por tipo de bebida, las bebidas carbonatadas representaron el 41.32% de la demanda en 2025, mientras que las bebidas deportivas e isotónicas están posicionadas para crecer a una CAGR del 7.19% hasta 2031.
- Por tamaño de paquete, el segmento de 251 a 500 ml representó el 44.78 % del mercado de envases de bebidas gaseosas de América del Sur en 2025, aunque se prevé que los envases de menos de 250 ml crezcan a una CAGR del 6.93 % entre 2026 y 2031.
- Por países, Brasil tenía el 57.87% de la participación de mercado de envases de bebidas gaseosas en América del Sur en 2025, y se espera que Perú registre la CAGR más rápida del 7.39% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases de refrescos en Sudamérica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del ingreso disponible y expansión de la clase media | + 1.2% | Brasil, Perú, Colombia, Paraguay | Mediano plazo (2–4 años) |
| Aumento del consumo de agua embotellada en PET | + 1.4% | Brasil, Argentina, Chile, Perú | Corto plazo (≤ 2 años) |
| Demanda de envases higiénicos individuales tras la COVID-19 | + 0.9% | Sudamérica urbana | Corto plazo (≤ 2 años) |
| Impulso a la sostenibilidad, rPET y mandatos de aligeramiento | + 1.6% | Brasil, chile, perú | Largo plazo (≥ 4 años) |
| El crecimiento del comercio electrónico de comestibles impulsa formatos listos para la venta | + 0.7% | Brasil, Argentina | Mediano plazo (2–4 años) |
| Programas estandarizados de botellas recargables | + 0.5% | Chile, Colombia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del ingreso disponible y expansión de la clase media
Los aumentos salariales reales del 4.2 % en 2025 elevaron el poder adquisitivo de los hogares en Perú y Colombia, creando un patrón de demanda de dos niveles que divide las bebidas funcionales premium en las grandes ciudades de las ofertas carbonatadas de valor en las ciudades secundarias. [1] Organización Internacional del Trabajo, “Estadísticas del mercado laboral para América del Sur 2025”, ilo.org Brasil sumó 3.1 millones de familias de clase media, pero la mayor inflación de alimentos y transporte impulsó a los compradores hacia botellas multiservicio más grandes, que reducen los costos por litro. La dicotomía del tamaño del envase ayuda a explicar por qué los formatos de 251-500 ml siguen dominando mientras que los envases monodosis más pequeños registran un crecimiento más rápido. En los centros mineros de Perú, como Arequipa, las botellas isotónicas de 500 ml ganaron participación entre los trabajadores por turnos que buscan soluciones de hidratación sobre la marcha. Las nuevas normas laborales de Colombia, que formalizaron los trabajos de la economía colaborativa, ampliaron los ingresos basados en impuestos, impulsando la demanda de latas y bolsas populares entre los repartidores.
Aumento del consumo de agua embotellada en PET
Las persistentes deficiencias en el suministro de agua municipal dejan al 22% de los hogares urbanos argentinos y al 31% de los peruanos sin agua corriente confiable, lo que impulsa el uso diario de agua embotellada y las compras constantes de monodosis de 500 ml. [2] Organización Panamericana de la Salud, “Encuesta de Infraestructura de Agua y Saneamiento 2024-2025”, paho.org Coca-Cola reportó un aumento del 7% en el volumen de su cartera regional de agua durante 2025 e invirtió USD 85 millones en capacidad de preformas de PET en Jundiaí, Brasil, para satisfacer la demanda. La reducción de peso disminuyó el peso de la botella de 500 ml a 24 gramos, ahorrando un 14% en resina pero requiriendo controles de calidad más estrictos. Chile endureció las reglas microbiológicas, aumentando los costos de cumplimiento para las marcas pequeñas pero acelerando la consolidación. El consumo fuera del hogar en el noreste de Brasil, donde las temperaturas superan los 30 °C durante todo el año, sustenta el crecimiento sostenido en formatos de agua monodosis.
Demanda de envases higiénicos individuales tras la COVID-19
Una encuesta de Euromonitor de 2025 reveló que el 68% de los consumidores sudamericanos prefieren las bebidas selladas de una sola porción a las opciones de dispensadores, una preferencia que se mantiene incluso con la disminución de las tasas de infección. Los restaurantes de comida rápida de Brasil adoptaron latas de aluminio de 250 ml que eliminan el lavado de vajilla y reducen las pérdidas por rotura. Las directrices sanitarias actualizadas de Argentina recomiendan envases desechables en hospitales, lo que impulsa las ventas de envases asépticos de cartón y bolsas. El ecosistema de vendedores ambulantes de Perú, que representa el 38% de las ventas de bebidas en Lima, adoptó botellas y sobres de PET de 300 ml, lo que redujo los robos, pero agravó los problemas de recolección. En las áreas metropolitanas, los canales de compra impulsiva recompensan a los convertidores que pueden ofrecer cierres de seguridad y tamaños de envase más pequeños, alineados con las preocupaciones de higiene.
Impulso a la sostenibilidad, rPET y mandatos de aligeramiento
El Decreto 12,688 de Brasil establece un límite mínimo de contenido reciclado del 22% para las botellas de PET a partir de enero de 2026, un objetivo que asciende al 32% para 2028. Con una capacidad nacional de rPET de tan solo 180,000 t frente a una demanda de 310,000 t, los precios spot en São Paulo aumentaron un 34% con respecto al PET virgen, lo que impulsó contratos de suministro plurianuales y pilotos de reciclaje químico. La ley de responsabilidad extendida del productor de Chile obliga a una tasa de recolección de PET del 55% para 2027, lo que empuja a Coca-Cola y Ambev a cofinanciar quioscos de depósito en Santiago y otras ciudades. El borrador de la regulación de plásticos de Perú propone prohibir las botellas de PET de menos de 500 ml en parques protegidos para 2028, encontrando resistencia por parte de los embotelladores turísticos. Las normas de aligeramiento concurrentes en Argentina redujeron el peso de las tapas de las botellas de 500 ml a 22 g, lo que presiona a los convertidores para que mejoren las líneas de estirado-soplado y adopten recubrimientos de barrera.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones estrictas sobre los plásticos no reciclables | -0.8% | Chile, Perú, Brasil | Mediano plazo (2–4 años) |
| Precios de resinas volátiles y aluminio | -1.1% | A nivel regional | Corto plazo (≤ 2 años) |
| Implementación lenta de la devolución de depósitos fuera de Brasil | -0.6% | Argentina, Colombia, Perú, Chile | Largo plazo (≥ 4 años) |
| Infraestructura de reciclaje limitada en los países andinos | -0.7% | Perú, Colombia, Bolivia, Ecuador | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de resinas volátiles y aluminio
Los precios del PET fluctuaron entre USD 1,050 y 1,380 por t en 2025 debido a las fluctuaciones del crudo y las paradas de las plantas, lo que redujo los márgenes de los convertidores, ya que las marcas de bebidas se resistieron a los aumentos de precios a mitad de temporada. El aluminio promedió USD 2,420 por t en la LME, con los fabricantes de latas sudamericanos pagando primas de flete de USD 180 por t y enfrentando la volatilidad de la moneda local. [3] London Metal Exchange, “Aluminum Price Data 2025”, lme.com Novelis de Brasil y Aluar de Argentina operaron casi a plena capacidad, por lo que los importadores colombianos de bobinas pagaron una penalización de costos del 22% que ralentizó la adopción de latas. La volatilidad spot obliga a los convertidores a cubrirse o aceptar márgenes más ajustados, lo que refuerza el atractivo del rPET, cuyo precio se desacopla cada vez más de la resina virgen.
Prohibiciones estrictas sobre los plásticos no reciclables
La ley de Chile de 2024 prohíbe los laminados multimateriales para envases de bebidas a partir de 2027, obligando a las marcas de jugos a cambiar a películas mono-PE que acortan la vida útil de 12 a 8 meses. [4] Ministerio del Medio Ambiente de Chile, “Marco de Responsabilidad Extendida del Productor”, mma.gob.cl El borrador de reglas de Perú prohibiría las etiquetas retráctiles de PVC para 2028 para mejorar la pureza del reciclaje de PET, agregando USD 0.02-0.04 por unidad para decoraciones alternativas. La prohibición de vasos de poliestireno expandido de São Paulo, Brasil, entró en vigor en 2025 pero sufre de una aplicación laxa, creando costos de cumplimiento desiguales. Las prohibiciones locales fragmentadas en Argentina crean complejidad para los distribuidores multirregionales y desalientan la inversión en mejoras de película flexible.
Análisis de segmento
Por material: el plástico mantiene su liderazgo mientras el rPET gana participación
El plástico representó el 61.48% de los ingresos de 2025, impulsado por las botellas de PET que combinan transparencia, costo y eficiencia de distribución. Dentro de los plásticos, se prevé que el subsegmento rPET se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.98% hasta 2031, a medida que las normativas aumentan la demanda de contenido reciclado, lo que respalda los contratos de suministro integrados y los proyectos piloto de reciclaje químico. Los formatos metálicos, principalmente latas de aluminio, captaron el 23% a pesar de la volatilidad de los precios debido a su infinita reciclabilidad, un factor de interés para los compradores urbanos millennials. El vidrio mantuvo un nicho del 9% en jugos premium y refrescos artesanales, reforzado por el nuevo horno de oxicombustión de Verallia, que funciona con un 55% de vidrio de desecho y reduce la intensidad de carbono en un 18% en comparación con las fundiciones tradicionales. Los envases asépticos de cartón completaron el 6.7%, beneficiándose de la logística ambiental y los diseños de comercio electrónico listos para la venta promovidos por Tetra Pak. El aligeramiento redujo el peso de las botellas PET de 500 ml de 26 g en 2023 a 23 g en 2025, y las patentes de Amcor para la eliminación de oxígeno apuntan a reducirlas otro 12% sin comprometer su vida útil.
La presión de los costos y la imagen de marca sostenible siguen inclinando la inversión de capital de las empresas de conversión hacia el rPET, los recubrimientos de barrera y las estructuras híbridas de papel y plástico que amplían las opciones de fin de vida útil. La norma unificada de PET del MERCOSUR añade obstáculos de cumplimiento para las pequeñas plantas que carecen de laboratorios con certificación ISO 22000, pero potencia el comercio transfronterizo para las multinacionales. Como resultado, se prevé que el tamaño del mercado sudamericano de envases de bebidas a base de plástico se amplíe, incluso mientras los formatos de metal y cartón defienden sus propias vías de crecimiento mediante mejoras técnicas y estrategias de marketing que priorizan la reciclabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por formato de envase: las botellas dominan mientras las bolsas se aceleran
Las botellas representaron el 44.98% en 2025, con el PET representando casi tres cuartas partes del volumen debido a su familiaridad y alta velocidad de llenado. Sin embargo, las bolsas y sobres se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 6.95%, impulsadas por la logística de supermercados en línea, que valora la eficiencia del cubo y las cargas útiles más ligeras en la última milla. Las latas de aluminio representaron el 28% y ganaron participación en restaurantes de comida rápida, donde la higiene de las porciones individuales y la ausencia de enjuague superan las primas del metal. Los envases de cartón y asépticos, con un 18%, aprovechan la estabilidad ambiental para competir en el mercado de jugos y bebidas vegetales, pero enfrentan obstáculos de percepción en Argentina, donde los consumidores consideran el cartón como un producto de menor calidad.
Las bolsas son excelentes en el comercio minorista informal, especialmente en Perú, donde los envases flexibles de 300 ml ofrecen un 35 % menos de descuento que el PET por porción. Las cadenas de restaurantes brasileñas estandarizaron latas de 250 ml para reducir las roturas, aumentando el volumen de las latas un 9 % a pesar del coste del metal. Mientras tanto, los programas piloto de envases de vidrio rellenables en Santiago lograron tasas de devolución de tan solo el 41 %, lo que pone de relieve el reto de cambiar los hábitos de consumo sin una infraestructura de depósito robusta. A medida que los convertidores impulsan las empacadoras robóticas y las ranuras de fácil apertura, las bolsas parecen estar a punto de reducir la cuota de mercado de las botellas en los canales de venta por impulso y comercio electrónico, lo que refuerza la transición del mercado sudamericano de envases de bebidas refrescantes hacia formatos flexibles y ligeros.
Por tipo de bebida: Las bebidas deportivas se expanden más rápido que los refrescos.
Las bebidas carbonatadas aún representaban el 41.32 % del volumen en 2025, pero su crecimiento se desaceleró al 2.1 % debido a que las políticas de reducción de azúcar orientaron a los consumidores hacia líneas sin calorías y latas más pequeñas. Se proyecta que las bebidas deportivas e isotónicas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.19 % hasta 2031, impulsadas por la creciente cultura de gimnasios en Lima, Bogotá y Santiago, y la demanda institucional del sector minero peruano de gran altitud. Los jugos y néctares, concentrados en envases asépticos y botellas de PET, representan el 24 % y se benefician de las tendencias premium de prensado en frío en las principales áreas metropolitanas de Brasil. El café, el té y las bebidas energéticas listas para beber representaron el 19 %, impulsados por la presencia en tiendas de conveniencia y la impresión digital de latas, que permite etiquetas artesanales de edición limitada.
Gatorade de PepsiCo y Powerade de Coca-Cola dominan el mercado de isotónicos, pero competidores regionales con precios un 15% más bajos les roban cuota de mercado mediante patrocinios de fútbol base. Las etiquetas de advertencia en Chile redujeron el consumo de refrescos carbonatados en un 3.2% en 2025, pero el agua con gas y las bebidas carbonatadas saborizadas reponen parcialmente el volumen. La industria sudamericana de envasado de refrescos se beneficia a medida que los convertidores adaptan la flexibilidad de sus líneas para gestionar bebidas funcionales, tanto carbonatadas como sin gas, en formatos diversificados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tamaño de envase: los formatos pequeños, fáciles de consumir por impulso, cobran impulso
El rango de 251-500 ml representó el 44.78% de los ingresos en 2025, ya que equilibra la asequibilidad y la portabilidad, especialmente en los canales de conveniencia y gasolineras. Los envases de menos de 250 ml aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 6.93% hasta 2031, ya que las preocupaciones por la higiene sustentan la demanda de unidades selladas de una sola porción y el control de las porciones atrae a los compradores conscientes de las calorías. Las botellas medianas de 501-1000 ml representan el 28% del consumo en el hogar, pero se enfrentan a la sustitución por los multipacks de latas más pequeñas que se envían a través de tiendas de comestibles en línea. Los grandes formatos PET de 1.5-2.5 l mantienen una posición dominante del 19% en el noreste de Brasil y el interior de Argentina, donde los hogares son más grandes y hay espacio de refrigeración disponible.
En Brasil, las botellas de vidrio retornables de 200 ml alcanzaron una tasa de recuperación del 92 %, pero las marcas dudan en expandirlas al PET debido al riesgo de contaminación. La transición de los vendedores ambulantes peruanos hacia botellas desechables de PET de 300 ml revela la tensión entre la higiene y el creciente volumen de residuos. La escasez de latas de aluminio durante el verano argentino obligó a las cadenas de restaurantes a recurrir al PET de 500 ml, lo que pone de manifiesto la fragilidad de la cadena de suministro. En conjunto, las opciones de formato y tamaño reflejan los cambios en los estilos de vida, la segmentación de ingresos y los cambios regulatorios en el mercado sudamericano de envases de bebidas.
Análisis geográfico
Brasil produjo el 57.87% del valor regional en 2025, impulsado por las redes de embotellado nacionales de Ambev y Coca-Cola FEMSA, así como por la amplia capacidad de conversión local. El inminente mandato de rPET del 22% ya ha inflado los precios spot de São Paulo un 34% por encima del PET virgen, lo que ha obligado a las marcas a recurrir a compras a largo plazo y a implementar pilotos de reciclaje químico que podrían moderar el aumento de costos una vez que se alcance la escala. Crown Holdings planea líneas de latas adicionales en 2026 para impulsar el crecimiento del mercado de bebidas energéticas, a pesar de que la devaluación de la cerveza ha frenado la demanda de latas premium. El nuevo horno rico en vidrio de Verallia debería ser atractivo para los comercializadores de bebidas, quienes se encuentran bajo presión para reducir las emisiones de alcance 3.
Perú, con una previsión de crecimiento anual compuesto (CAGR) del 7.39 % hasta 2031, se beneficia de los aumentos salariales en el sector minero, que elevan el gasto en bebidas en Arequipa y Moquegua. Los vendedores informales de Lima están optando por envases individuales de PET de 300 ml, lo que impulsa el volumen de conversión, pero agrava la basura en distritos con poca recolección organizada. El proyecto de ley sobre plásticos, pendiente de promulgarse y que afecta a las botellas de menos de 500 ml, podría frenar el impulso de los envases pequeños en las regiones protegidas.
El crecimiento del mercado colombiano se ve obstaculizado por los retrasos en la devolución de depósitos y las primas del aluminio importado, que encarecen los formatos de lata un 22 % más que en Brasil. La planta de CAN-PACK en Bogotá, prevista para 2027, busca localizar el suministro, pero los contratos de compra de energía siguen siendo un factor decisivo. La volatilidad del peso argentino llevó a los convertidores a dolarizar los contratos de resina, lo que conservó los márgenes, pero limitó la agilidad para aprovechar las caídas de los precios spot. El marco de la REP de Chile obliga a las empresas de bebidas a alcanzar el 55 % de la recolección de PET para 2027, lo que cataliza inversiones conjuntas en infraestructura de venta inversa en Santiago, Valparaíso y Concepción.
El resto de Sudamérica (Paraguay, Uruguay, Bolivia, Ecuador y las Guayanas) representa el 8% de la demanda y crece a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 5.9%, limitada por poblaciones más pequeñas y bases de conversión reducidas. El centro de distribución de PepsiCo en Montevideo, con un presupuesto de USD 100 millones, subraya las expectativas de una mayor fluidez en los flujos del MERCOSUR, mientras que Ecuador, dolarizado, ofrece estabilidad monetaria, compensada por mayores costos laborales. La economía informal de bebidas de Bolivia, que según algunas estimaciones representa el 42% del volumen, se basa en vidrio rellenable y PET a granel, lo que limita el potencial de crecimiento para los convertidores formales.
Panorama competitivo
El mercado sudamericano de envases para refrescos se mantiene moderadamente consolidado, ya que las cinco mayores empresas convertidoras —Amcor, Ball Corporation, Crown Holdings, Tetra Pak y Verallia— representan en conjunto aproximadamente el 45% de los ingresos regionales. Un considerable grupo de especialistas de gama media continúa compitiendo en nichos como las bolsas monomaterial, los envases asépticos para jugos premium y las latas de aerosol de aluminio para bebidas energéticas, lo que impide que los líderes ejerzan un poder desproporcionado en la fijación de precios. Esta estructura ofrece a los propietarios de marcas múltiples opciones de abastecimiento, a la vez que permite a los innovadores diferenciarse mediante la rapidez de comercialización, tiradas cortas y servicios flexibles de envasado por contrato.
La inversión estratégica se centra en la integración vertical y la sostenibilidad. Coca-Cola y Ambev están incorporando líneas cautivas de preformas de PET para asegurar el suministro de contenido reciclado antes del mandato de Brasil de 2026, mientras que Crown y Ball están expandiendo la impresión digital y los cuerpos de latas ligeros para satisfacer las demandas promocionales sin aumentar el uso de metal. Verallia puso en marcha un horno de vidrio de oxicombustión que utiliza un 55 % de vidrio de desecho, lo que reduce el consumo de energía y posiciona a la empresa como socio preferente para las empresas de envasado de jugos premium que buscan envases con bajas emisiones de carbono. Los convertidores de película flexible están instalando equipos de laminación sin solventes para ofrecer bolsas mono-PE que cumplen con las normas de reciclabilidad de Chile de 2027 y ofrecen precios y regulaciones más bajos que las películas multicapa tradicionales.
La regulación es ahora un campo de batalla clave debido a que la certificación de seguridad alimentaria ISO 22000 y las normas ANVISA de Brasil limitan la elegibilidad para licitaciones de plantas más pequeñas que carecen de laboratorios de pruebas internos. Los esquemas de depósito-devolución en Chile y los proyectos piloto en Colombia están trasladando los costos de recolección posconsumo de los municipios a los productores, una tendencia que favorece a los embotelladores integrados verticalmente con rutas de distribución densas y análisis de datos para gestionar la logística inversa. Las empresas emergentes que ofrecen software de seguimiento de depósitos, contenedores inteligentes y agregación de productos de rPET están atrayendo a las empresas convertidoras, mientras que los recicladores químicos están cortejando a las marcas de bebidas que necesitan materia prima de grado alimenticio pero prefieren una ruta con pocos activos. En conjunto, estos cambios regulatorios y tecnológicos están acelerando la consolidación y agudizando la diferenciación competitiva entre los líderes a gran escala y los especialistas ágiles.
Líderes de la industria de envases de bebidas gaseosas en Sudamérica
Ball Corporation
amcor plc
Graham Packaging Company LP
Corona Holdings, Inc.
Tetra Pak International SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: El Ministerio de Medio Ambiente de Brasil publicó las pautas finales para el Decreto 12,688, confirmando el mandato de 22% de rPET para todas las botellas de bebidas de PET y describiendo las sanciones a partir del segundo trimestre de 2026.
- Noviembre de 2025: Verallia completó un horno de oxicombustión de 111 millones de euros (111 millones de dólares) en Campo Bom, Brasil, alcanzando una capacidad de 820 t por día con un aporte de vidrio molido del 55 %.
- Septiembre de 2025: PepsiCo comprometió USD 100 millones para un centro de distribución automatizado de 120,000 m² en Montevideo, Uruguay, para consolidar el almacenamiento en el MERCOSUR.
- Agosto de 2025: CAN-PACK anunció una planta de latas de aluminio de 180 millones de dólares en Bogotá, Colombia, con el objetivo de iniciar sus operaciones en 2027 con una capacidad anual de 1 millones de latas.
Alcance del informe sobre el mercado de envases de bebidas no alcohólicas en Sudamérica
El informe del mercado de envases de refrescos en Sudamérica está segmentado por material (plástico, metal, vidrio, papel y cartón), formato del envase (botellas, latas, cartones y cajas asépticas, bolsas y sobres), tipo de bebida (refrescos carbonatados, jugos y néctares, bebidas listas para beber, bebidas deportivas e isotónicas, otros tipos de bebidas), tamaño del envase (menor de 250 ml, 251-500 ml, 501-1000 ml, más de 1 L) y ubicación geográfica (Brasil, Argentina, Chile, Colombia, Perú, resto de Sudamérica). Las previsiones del mercado se expresan en valor (USD).
Por material
| Plástico |
| Metal |
| Vidrio |
| Papel y carton |
Por Formato de Empaque
| Botellas |
| latas |
| Cartones y cajas asépticas |
| Bolsas y sobres |
Por tipo de bebida
| Refrescos carbonatados (CSD) |
| Jugos y Néctares |
| Bebidas listas para beber (RTD) |
| Bebidas deportivas e isotónicas |
| Otros tipos de bebidas |
Por tamaño de paquete
| Menos de igual a 250 ml |
| 251 - 500 ml |
| 501 - 1000 ml |
| Más de 1 L |
Por país
| Brazil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de Sudamérica |
| Por material | Plástico |
| Metal | |
| Vidrio | |
| Papel y carton | |
| Por Formato de Empaque | Botellas |
| latas | |
| Cartones y cajas asépticas | |
| Bolsas y sobres | |
| Por tipo de bebida | Refrescos carbonatados (CSD) |
| Jugos y Néctares | |
| Bebidas listas para beber (RTD) | |
| Bebidas deportivas e isotónicas | |
| Otros tipos de bebidas | |
| Por tamaño de paquete | Menos de igual a 250 ml |
| 251 - 500 ml | |
| 501 - 1000 ml | |
| Más de 1 L | |
| Por país | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de Sudamérica |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de bebidas gaseosas en Sudamérica?
Se valoró en 14.18 millones de dólares en 2025 y se proyecta que alcance los 20.38 millones de dólares en 2031.
¿Qué país contribuye más a la demanda regional de envases?
Brasil representó el 57.87% de los ingresos en 2025 gracias a las redes de embotellado a nivel nacional y a la amplia capacidad de conversión.
¿Qué material de embalaje está creciendo más rápidamente?
Se prevé que el PET reciclado aumente a una tasa compuesta anual del 6.98 % hasta 2031, superando al PET virgen y a los formatos de metal.
¿Cómo afectarán las nuevas regulaciones brasileñas a las botellas PET?
El Decreto 12,688 exige un contenido reciclado del 22 % a partir de enero de 2026, lo que obliga a los propietarios de marcas a asegurar el suministro de rPET a largo plazo e invertir en tecnología de reciclaje.
¿Qué tipo de bebida ofrece la mayor oportunidad de crecimiento?
Se espera que las bebidas deportivas e isotónicas se expandan a una tasa compuesta anual del 7.19 % hasta 2031 gracias a las tendencias de fitness y bienestar.
¿Cuál es la principal limitación a la que se enfrentan los convertidores hoy en día?
Los precios volátiles de la resina PET y del aluminio importado comprimen los márgenes y crean fricciones de precios con los propietarios de marcas de bebidas.


