

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
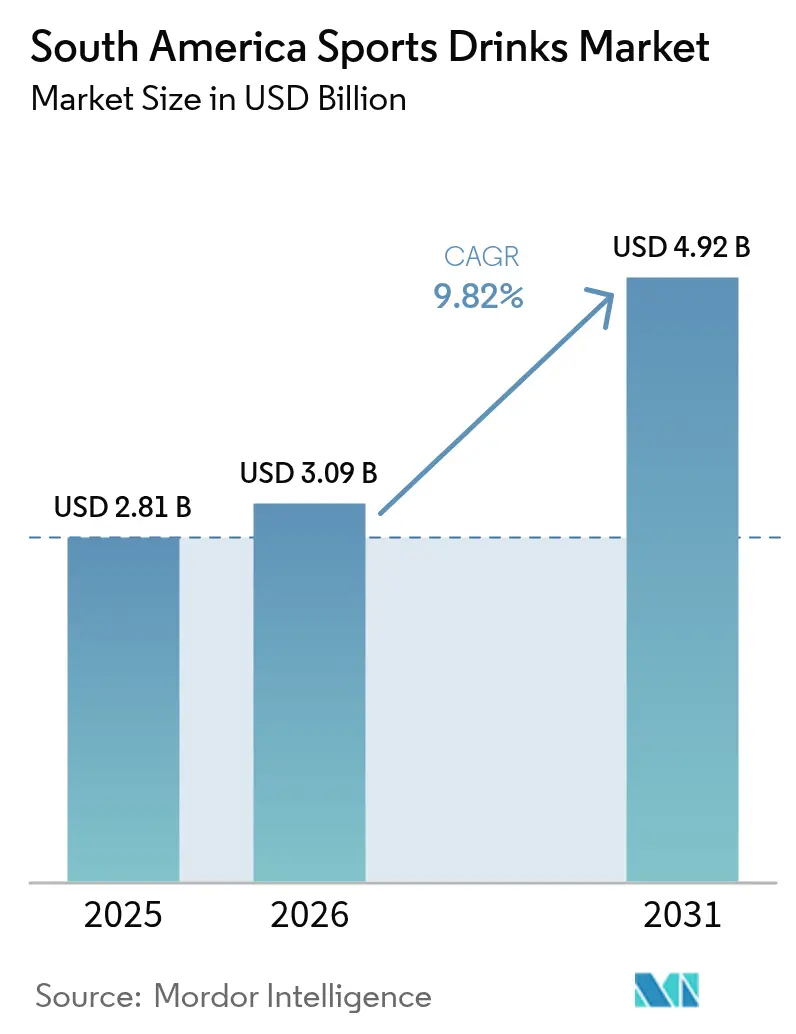
| Tamaño del mercado (2026) | USD 3.09 mil millones |
| Tamaño del mercado (2031) | USD 4.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.82% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas deportivas en Sudamérica por Mordor Intelligence
Se espera que el mercado de bebidas deportivas en Sudamérica crezca de 2.81 millones de dólares en 2025 a 3.09 millones de dólares en 2026, y se prevé que alcance los 4.92 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.82% entre 2026 y 2031. Este crecimiento se debe a la creciente concienciación sobre el fitness, la evolución de las normativas alimentarias y el patrocinio constante de eventos deportivos regionales, factores que en conjunto crean un entorno favorable para la expansión de los ingresos. Las principales empresas de bebidas a nivel mundial se centran en introducir sabores adaptados al mercado local, reformular sus productos con un etiquetado más claro y aprovechar las estrategias de marketing digital para fidelizar a los clientes, especialmente entre los consumidores más jóvenes y familiarizados con la tecnología en Sudamérica. El mercado también se beneficia de la creciente popularidad de los deportes electrónicos, la mayor participación en carreras de resistencia y la experimentación con ingredientes de alta calidad, lo que contribuye a diversificar la oferta de productos. Sin embargo, las políticas más estrictas destinadas a reducir el consumo de azúcar están frenando el crecimiento del volumen de ventas. Al mismo tiempo, estas políticas están impulsando a las marcas a desarrollar variantes de productos sin azúcar, que suelen tener márgenes de beneficio más altos y contribuyen a un aumento de los precios medios de venta.
Conclusiones clave del informe
- Por tipo de producto, las bebidas isotónicas representaron el 83.65% de la participación de mercado de bebidas deportivas en Sudamérica en 2025; se proyecta que las bebidas hipertónicas/hipotónicas registren la CAGR más rápida con un 10.12% hasta 2031.
- Por embalaje, las botellas de PET representaron el 75.82% del tamaño del mercado de bebidas deportivas de América del Sur en 2025; se prevé que las bolsas y sobres crezcan a una CAGR del 10.03% hasta 2031.
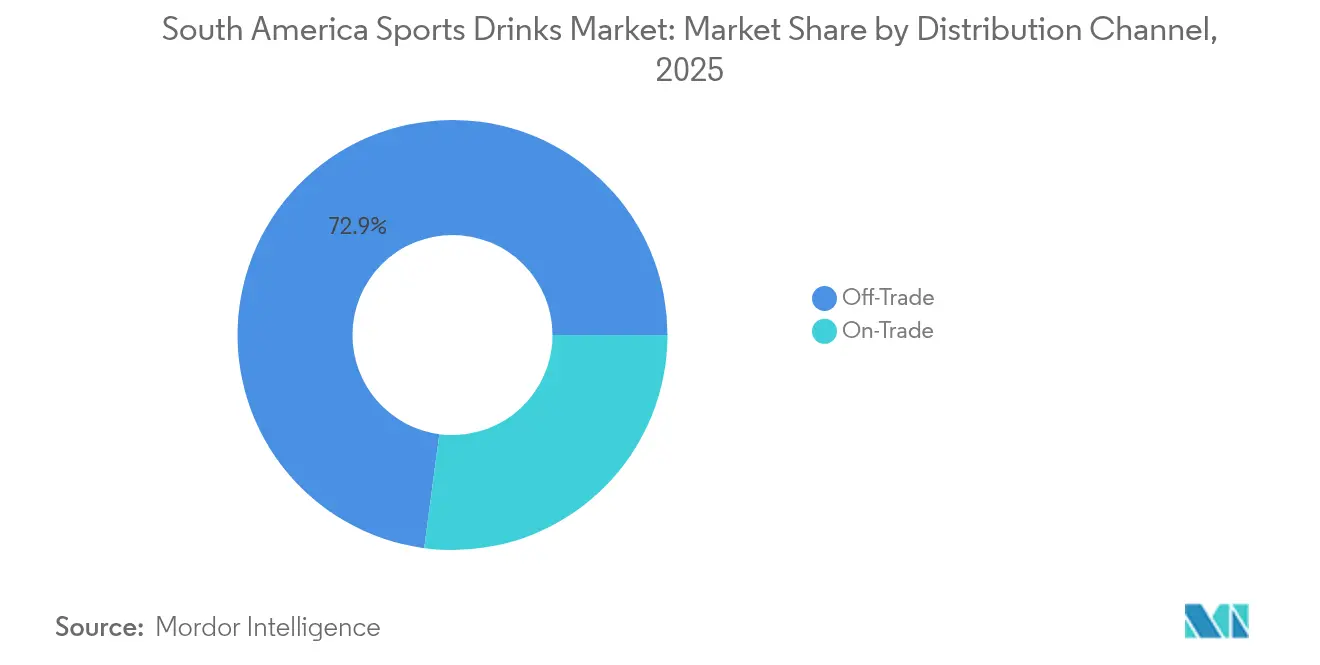
- Por canal de distribución, los establecimientos off-trade captaron el 72.90% de los ingresos en 2025, mientras que se prevé que los on-trade aumenten a una CAGR del 10.09%.
- Por geografía, Brasil lideró con una participación en los ingresos del 29.05% en 2025; se espera que Argentina registre una CAGR del 10.59% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de bebidas deportivas en Sudamérica
Tabla de impacto de conductores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Adopción de bebidas deportivas entre los asistentes al gimnasio y los entusiastas del fitness | + 2.1% | Mercados principales de Brasil, Argentina y Chile | Mediano plazo (2-4 años) |
| Aumento de eventos de resistencia en todo el país | + 1.8% | Regional, con concentración en centros urbanos | Largo plazo (≥ 4 años) |
| Innovación de productos con aditivos funcionales | + 1.5% | Adopción temprana en Brasil y Argentina | Corto plazo (≤ 2 años) |
| El respaldo de marcas por parte de celebridades deportivas impulsa la demanda | + 1.3% | El mayor impacto regional se da en Argentina y Brasil | Corto plazo (≤ 2 años) |
| Demanda de bebidas funcionales | + 0.9% | Mercados urbanos en América del Sur | Mediano plazo (2-4 años) |
| Conveniencia y consumo en movimiento | + 1.2% | Áreas metropolitanas, expandiéndose hacia ciudades secundarias | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de bebidas deportivas entre los asistentes al gimnasio y los entusiastas del fitness
El mercado de bebidas deportivas en Sudamérica está en expansión debido a la creciente popularidad de las membresías en gimnasios y a un mayor enfoque en el fitness y la salud. Por ejemplo, en Brasil, más del 54 % de los consumidores están dispuestos a consumir más bebidas si son más saludables y están elaboradas con ingredientes naturales, según la encuesta de Kerry Group realizada en 2024. [ 1 ]Fuente: Kerry Group, "Un vistazo a la evolución del panorama de las bebidas refrescantes en Brasil", kerry.comEsta tendencia impulsa la demanda de bebidas deportivas, especialmente las ricas en electrolitos, como las bebidas isotónicas. Además, las cadenas de gimnasios se están expandiendo a ciudades más pequeñas en países como Brasil y Argentina, introduciendo estos productos a nuevos grupos de consumidores. Patrones similares están surgiendo en Chile y Colombia, donde las membresías en gimnasios también están en aumento. Según Health Club Management, se espera que en 2025 el 78 % de las personas que viven en las principales ciudades de Latinoamérica hagan ejercicio varias veces al mes.[ 2 ]Fuente: Health Club Management, "Un nuevo estudio de HFA identifica oportunidades de crecimiento para el fitness en Latinoamérica", healthclubmanagement.co.ukPara aprovechar esta creciente tendencia, las marcas de bebidas deportivas están colaborando con operadores de gimnasios para conseguir ubicaciones exclusivas de sus productos dentro de los gimnasios, garantizando que sus bebidas sean fácilmente accesibles y visibles para los consumidores durante los entrenamientos.
Aumento de eventos de resistencia en todo el país
La creciente popularidad de eventos de resistencia como maratones, triatlones y festivales de ciclismo en Sudamérica está contribuyendo significativamente al crecimiento del mercado de bebidas deportivas. Según Ahotu, entre 2025 y 2026, se programaron 16 eventos de ciclismo en Sudamérica. Estos eventos, ya imprescindibles en los calendarios de las capitales, generan aumentos predecibles en la demanda de soluciones de hidratación ricas en carbohidratos y electrolitos. En Chile, iniciativas gubernamentales como "Crecer en Movimiento" buscan aumentar la actividad física a nivel nacional, impulsando indirectamente el consumo de bebidas deportivas. A medida que los atletas participan en programas de entrenamiento de meses de duración, tienden a comprar formatos multipack, lo que fomenta compras constantes y repetidas en lugar de pruebas ocasionales. Las marcas aprovechan esto patrocinando exposiciones de carreras y eventos de recogida de dorsales, donde distribuyen muestras en entornos orientados al rendimiento para aumentar la credibilidad. La concentración estacional de eventos permite a las empresas optimizar el inventario y lanzar publicidad dirigida en torno a rutas de carreras de alta visibilidad, creando así un ciclo de marketing recurrente que renueva el interés del consumidor cada trimestre.
El respaldo de marcas por parte de celebridades deportivas impulsa la demanda
Las promociones de deportistas de élite desempeñan un papel fundamental en el crecimiento del mercado de bebidas deportivas en Sudamérica, especialmente en regiones donde el fútbol es un deporte dominante. Por ejemplo, en 2024, Lionel Messi presentó Más+, una bebida deportiva de etiqueta limpia sin cafeína ni edulcorantes artificiales. Este producto ganó popularidad entre los consumidores preocupados por la salud que valoran la transparencia y los beneficios funcionales en sus bebidas. De igual forma, Coca-Cola fortaleció su presencia en el mercado al asociarse con la CONMEBOL para la Copa América 2024, anunciada en mayo de 2024. Esta alianza presentó de forma destacada a POWERADE durante el torneo, reforzando su imagen como una marca de hidratación confiable para deportistas. Estas promociones ayudan a conectar a los entusiastas del fitness con el deporte profesional, creando conexiones ambiciosas con las marcas. Entre los consumidores más jóvenes, como la Generación Z y los millennials, las promociones dirigidas por deportistas van más allá de la publicidad tradicional. Las campañas en redes sociales y el uso visible de estos productos durante los partidos hacen que las promociones se perciban como más auténticas y confiables.
Demanda de bebidas funcionales
La creciente demanda de bebidas funcionales impulsa el crecimiento del mercado de bebidas deportivas en Sudamérica, ya que cada vez más consumidores preocupados por su salud buscan bebidas que ofrezcan beneficios adicionales más allá de la hidratación. Las bebidas deportivas que incluyen electrolitos, vitaminas, aminoácidos o ingredientes naturales son cada vez más populares porque contribuyen a la energía, la resistencia y la recuperación. Esta tendencia se ve respaldada por la mejora de las condiciones económicas de la región. Por ejemplo, el Fondo Monetario Internacional (FMI) proyecta que para 2025, el PIB de Sudamérica a precios corrientes (paridad de poder adquisitivo) alcanzará los 9.93 millones de dólares internacionales, lo que permitirá que más consumidores puedan acceder a productos de hidratación premium. [ 3 ]Fuente: Fondo Monetario Internacional, "PIB, precios corrientes - Paridad de poder adquisitivo; miles de millones de dólares internacionales", imf.orgEn países como Chile y Colombia, la creciente clase media muestra una preferencia por opciones bajas en azúcar, de etiqueta limpia y de origen vegetal, especialmente entre los aficionados al gimnasio y los profesionales. Las marcas están introduciendo productos innovadores como bebidas isotónicas a base de agua de coco y bebidas con aminoácidos de cadena ramificada (AACR), que combinan el bienestar con el rendimiento para satisfacer las cambiantes necesidades del consumidor.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Creciente preocupación por la adulteración y el etiquetado incorrecto en el mercado | -1.4% | El mayor impacto regional se da en Argentina y Brasil | Corto plazo (≤ 2 años) |
| Las regulaciones estrictas dan forma a los estándares de la industria | -1.1% | Los países del MERCOSUR, en expansión regional | Mediano plazo (2-4 años) |
| Preocupaciones de salud sobre el azúcar y los ingredientes artificiales | -1.7% | Mercados urbanos en América del Sur | Largo plazo (≥ 4 años) |
| Creciente competencia de alternativas | -0.8% | Áreas metropolitanas, expandiéndose hacia ciudades secundarias | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preocupación por la adulteración y el etiquetado incorrecto en el mercado
La preocupación por la adulteración y el etiquetado incorrecto de productos se está convirtiendo en un gran desafío para el mercado de bebidas deportivas en Sudamérica. Autoridades reguladoras, como el INAL (Instituto Nacional de Alimentos) en Argentina, han incrementado sus esfuerzos de monitoreo tras la aparición de casos de etiquetado nutricional incorrecto y aditivos no divulgados. Por ejemplo, la Ley 27.642 de Argentina, que entró en vigencia en 2023, exige que los productos que excedan límites específicos de azúcar, sodio o grasas saturadas deben mostrar etiquetas de advertencia octagonales negras y claras en el frente de su empaque. Esta ley busca hacer que la información nutricional sea más transparente para los consumidores. Como resultado, los fabricantes ahora enfrentan mayores costos debido a requisitos más estrictos para pruebas de laboratorio, seguimiento de ingredientes y medidas de transparencia digital. Estos gastos adicionales son particularmente desafiantes para los productores más pequeños o locales. Por otro lado, las grandes empresas multinacionales se benefician de sus sistemas de control de calidad y certificaciones establecidos, lo que les facilita el cumplimiento.
Preocupaciones de salud sobre el azúcar y los ingredientes artificiales
La preocupación por el contenido de azúcar y los ingredientes artificiales se está convirtiendo en un gran desafío para el mercado de bebidas deportivas en Sudamérica. Muchos consumidores ahora son más cuidadosos con su salud y están reduciendo su consumo de bebidas azucaradas. Por ejemplo, en Brasil, una encuesta de Kerry Group reveló que casi la mitad de los encuestados (49%) planea reducir su consumo de bebidas azucaradas, pero están dispuestos a probar alternativas más saludables si tienen buen sabor. [ 4 ]Fuente: Kerry Group, "Un vistazo a la evolución del panorama de las bebidas refrescantes en Brasil", kerry.comEsta creciente conciencia, junto con las discusiones sobre la implementación de impuestos al azúcar en países como México, Chile y Brasil, está impulsando a las empresas a reformular sus productos. Para abordar estas preocupaciones, los fabricantes están recurriendo a edulcorantes naturales como la stevia y el fruto del monje, además de crear bebidas deportivas bajas en calorías. Sin embargo, estos cambios conllevan desafíos, como mantener el sabor deseado y asegurar la estabilidad del producto, lo que incrementa los costos de producción e investigación. Las marcas que logran equilibrar un gran sabor con un menor contenido de azúcar probablemente tendrán un mejor desempeño a medida que los gobiernos implementan regulaciones más estrictas y los consumidores prestan más atención a las etiquetas de ingredientes.
Análisis de segmento
Por tipo de producto: El dominio isotónico se enfrenta a una disrupción funcional
En 2025, las bebidas isotónicas alcanzaron el 83.65 % del mercado sudamericano de bebidas deportivas, consolidando su posición como la opción líder y de mayor confianza para la hidratación. Su eficacia para reponer electrolitos atrae a un público diverso, desde aficionados ocasionales al fitness hasta atletas de élite. Los beneficios comprobados de las fórmulas isotónicas fomentan una sólida fidelidad a la marca y una presencia destacada en el mercado minorista, posicionándolas como la opción predilecta para muchos consumidores de la categoría.
Sin embargo, el segmento que experimenta el mayor crecimiento es el de las bebidas hipertónicas e hipotónicas, con una previsión de crecimiento anual compuesto (CAGR) del 10.12 % para 2031. Los atletas se inclinan por estas opciones especializadas, buscando soluciones de hidratación más personalizadas. Aprovechando este impulso, las marcas premium están lanzando productos de alto valor enriquecidos con beneficios funcionales como extractos botánicos y aminoácidos. Esta estrategia no solo satisface las necesidades específicas de rendimiento, sino que también impulsa los ingresos mediante ofertas más pequeñas y de alto margen. Con un creciente énfasis en la nutrición deportiva limpia y eficaz, las marcas están ampliando sus horizontes, yendo más allá de las ofertas isotónicas tradicionales para diversificar y ampliar sus carteras de productos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de embalaje: Las botellas de PET lideran en medio de presiones de sostenibilidad
En 2025, las botellas de PET alcanzaron una cuota de mercado dominante del 75.82% en el mercado sudamericano de bebidas deportivas. Su dominio se debe a su asequibilidad, la eficiencia de la producción y la integración fluida con la logística de la cadena de frío. El formato de PET de 500 ml, ampliamente aceptado por su practicidad, sigue siendo un producto básico en el comercio minorista. Sin embargo, los fabricantes se enfrentan a obstáculos con las nuevas regulaciones del MERCOSUR que impulsan un mayor uso de materiales reciclados. Este cambio exige innovación para garantizar la durabilidad y la seguridad, especialmente en el caso de las bebidas carbonatadas, a la vez que se cumplen los objetivos de sostenibilidad.
Las latas de aluminio, con una cuota de mercado del 5.15 % en 2025, se están consolidando rápidamente como el segmento de envases con mayor crecimiento. Su atractivo reside en su total reciclabilidad, la conservación de la frescura y una presencia premium en los lineales, lo que conecta con los consumidores urbanos y con conciencia ecológica. Ante el creciente interés por envases sostenibles y de alta calidad, las latas se han convertido en la opción predilecta tanto para presentaciones individuales como multipack. Adaptándose a las cambiantes tendencias de consumo, las marcas están ampliando sus horizontes de envasado para incorporar latas junto con PET, logrando un equilibrio entre las diversas preferencias de los consumidores y el compromiso con una imagen de marca premium y ecológica.
Por canal de distribución: el dominio del comercio minorista se ve desafiado por la evolución de la conveniencia
En 2025, los canales off-trade dominaron el mercado de bebidas deportivas en Sudamérica, captando el 72.90% de los ingresos. Los supermercados, hipermercados y tiendas de conveniencia desempeñan un papel fundamental, ofreciendo amplia disponibilidad, precios atractivos y promociones de gran volumen, especialmente durante eventos importantes como torneos de fútbol. Al ofrecer productos complementarios como snacks, estos minoristas mejoran la visibilidad y fomentan las compras impulsivas. Las botellas de PET de mayor tamaño, preferidas por su rentabilidad y conveniencia, dominan este canal, convirtiéndolo en la opción predilecta para familias y compradores a granel.
Por otro lado, se prevé que el segmento de hostelería, que incluye hoteles, restaurantes, cafeterías y el sector de servicios de alimentación en general, se expanda a una tasa de crecimiento anual compuesta (TCAC) del 10.09 % hasta 2031. Este crecimiento se ve impulsado por la urbanización, el aumento de las salidas a comer fuera y la ubicación privilegiada de las bebidas deportivas en los menús o como artículos para llevar en cafeterías y restaurantes de comida rápida. Los establecimientos de hostelería atienden a los consumidores que buscan refrescarse al instante durante salidas sociales, después de comer o durante actividades de ocio. En estos casos, la preferencia se inclina por las latas refrigeradas y las elegantes bolsas, apreciadas por su frescura, portabilidad y tacto premium. Además, los establecimientos de servicios de alimentación ofrecen a las marcas ventajas de marketing como ubicaciones exclusivas, degustación de sabores y co-branding, lo que convierte a este canal en vital para el valor de marca y el lanzamiento de nuevos productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de bebidas deportivas de Brasil
Brasil mantuvo el 29.05% de los ingresos en 2025, impulsado por una población de 215 millones de habitantes, una arraigada cultura futbolística y una moderna presencia minorista que se extiende a ciudades de clase media. El Ministerio de Deportes estima que las actividades deportivas aportan 35.2 millones de dólares anuales al PIB nacional, lo que demuestra una amplia base de consumidores dispuestos a pagar por bebidas de alto rendimiento. La expansión de las cadenas de fitness en el noreste y centro-oeste garantiza nuevos puntos de venta más allá de los núcleos tradicionales de Río y São Paulo, ampliando el canal de activación de marca. El mercado sudamericano de bebidas deportivas encuentra su mayor proliferación de SKU en los puntos de venta brasileños, desde las botellas isotónicas convencionales hasta las bebidas de electrolitos vegetales de boutique.
Mercado argentino de bebidas deportivas
Argentina representa el arco de desarrollo más rápido, con una tasa de crecimiento anual compuesta (TCAC) prevista del 10.59 % hasta 2031. Las normas revisadas para el envasado frontal, promulgadas en 2024, exigen el uso de sellos octogonales negros en productos con alto contenido de azúcar, lo que impulsa la reformulación hacia alternativas al monk fruit y la stevia. La volatilidad económica favorece el embotellado local para mitigar los costos de importación, lo que impulsa a las multinacionales a envasar conjuntamente con embotelladoras nacionales. El dominio cultural del fútbol ofrece picos promocionales recurrentes, amplificados recientemente por el lanzamiento de la marca propia de Lionel Messi.
Mercado de bebidas deportivas de América del Sur
Chile, Colombia y Perú, en conjunto, representan un segundo nivel de oportunidades donde convergen la urbanización, el aumento de la renta disponible y los programas de bienestar. La iniciativa chilena "Crecer en Movimiento" canaliza fondos públicos hacia el atletismo juvenil, cultivando la afinidad con la marca en sus etapas iniciales. Bogotá y Medellín, ciudades colombianas centradas en el ciclismo, organizan eventos deportivos masivos que impulsan la demanda de bebidas para el entrenamiento. El panorama del trail running en Perú, impulsado por el turismo, ofrece un aumento estacional del volumen en la región andina.
Panorama regulatorio
Las bebidas deportivas en toda Sudamérica operan bajo un marco normativo cada vez más estricto en materia de seguridad alimentaria y etiquetado nutricional, que afecta tanto a la formulación como a la forma en que las marcas comunican las declaraciones en el envase. En Brasil, ANVISA regula los alimentos y los productos para deportistas, y la entrada en vigor en septiembre de 2024 de la RDC 843/2024, junto con la Instrucción Normativa IN 281/2024, aclaró las vías regulatorias y los pasos de clasificación que determinan si un producto requiere autorización de comercialización, notificación o comunicación a la autoridad sanitaria local.
Los sistemas de advertencia en el frente del envase son un factor clave para el cumplimiento normativo. Chile aplica la Ley N° 20.606 (los sellos octogonales "ALTO EN") para productos que superan los límites de azúcares, sodio, grasas saturadas y calorías, lo que obliga a las marcas a ajustar los sistemas de dulzor y los tamaños de las porciones para gestionar las advertencias en el envase. En Argentina, organismos de supervisión como el SENASA y las autoridades alimentarias han intensificado el control de la exactitud del etiquetado y la divulgación de ingredientes, lo que refuerza la necesidad de una mayor documentación de control de calidad y trazabilidad para reducir los riesgos de etiquetado erróneo.
Análisis de la cadena de valor
La cadena de valor de las bebidas deportivas en Sudamérica comienza con insumos como agua, edulcorantes, ácidos, saborizantes, electrolitos, aditivos funcionales y envases (especialmente preformas de PET y latas de aluminio), seguidos de la mezcla, el embotellado/enlatado, el envasado secundario, el almacenamiento y la distribución en canales de venta minorista y de consumo en establecimientos. Una característica estructural destacada es la dependencia de latas de aluminio importadas y algunos concentrados químicos y funcionales, lo que aumenta la exposición a la volatilidad del transporte y los plazos de entrega aduaneros, mientras que las carteras con alto contenido de PET se benefician de una mayor capacidad de conversión local.
Los socios embotelladores y la presencia regional en la producción son fundamentales para la expansión y la ejecución de la estrategia de comercialización. Coca-Cola Femsa amplió su capacidad con líneas de embotellado adicionales en Brasil y otras operaciones en Latinoamérica entre 2023 y 2025, lo que también pone de manifiesto la necesidad de ampliar la capacidad de distribución para las categorías de bebidas refrigeradas de alta rotación. El rendimiento de la distribución se ve afectado por las limitaciones logísticas de Brasil, con puertos como Santos y Río de Janeiro como puntos críticos, y los retrasos portuarios de 2024 incrementando los costos para los transportistas. Las empresas están respondiendo mediante la ampliación de la capacidad logística terrestre, incluyendo el centro de PepsiCo en Colonia, Uruguay (que abastece a múltiples mercados y marcas) y la adquisición del centro de apoyo logístico anunciado por Baly en Tubarão, Santa Catarina (septiembre de 2025), que puede acortar los ciclos de reabastecimiento y ayudar a mitigar el riesgo de inventario.
Panorama competitivo
El mercado sudamericano de bebidas deportivas mantiene un nivel de concentración moderado, con importantes multinacionales y sus filiales regionales ocupando posiciones significativas. Gatorade, de PepsiCo, aprovecha su consolidada trayectoria de marca, su extensa red de producción en varios países y el patrocinio de clubes deportivos para asegurar una presencia destacada en el mercado minorista. POWERADE, de Coca-Cola, utiliza acuerdos de embotellado conjunto para garantizar una amplia distribución a través de tiendas de conveniencia y máquinas expendedoras.
La integración de tecnología se ha convertido en una ventaja competitiva en el mercado. Las principales marcas ahora ofrecen aplicaciones móviles que ofrecen guías de hidratación personalizadas basadas en datos de entrenamiento, integrando bebidas en plataformas digitales de bienestar. El mercado está mostrando un enfoque creciente en el desarrollo de envases, incluyendo etiquetas de realidad aumentada que proporcionan instrucciones de entrenamiento mediante escaneo móvil.
Los fabricantes locales están ganando cuota de mercado desarrollando productos adaptados a las preferencias regionales y utilizando redes de distribución consolidadas. Estas empresas compiten mediante estrategias de precios competitivos y ofreciendo perfiles de sabor únicos que satisfacen los gustos locales. Además, mantienen sólidas relaciones con minoristas y distribuidores regionales, lo que les permite competir eficazmente con las marcas multinacionales en áreas geográficas específicas.
Líderes de la industria de bebidas deportivas en Sudamérica
-
PepsiCo Inc.
-
Compañía Coca-Cola
-
Grupo AJE
-
Grupo Petrópolis
-
Electrolit Estados Unidos
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Grupo Petropolis amplió la distribución de TNT Sport Drink y se comprometió a patrocinar más de 60 etapas de carreras en más de 10 estados brasileños durante 2026. El programa vincula la venta a un calendario repleto de eventos de resistencia, mejorando la visibilidad de la marca en entornos deportivos y ampliando la disponibilidad de bebidas frías más allá de las principales áreas metropolitanas.
- Marzo de 2025: Plezi Nutrition lanzó Plezi Hydration, posicionándola como una alternativa con menos azúcar y sodio a las bebidas deportivas convencionales, disponible en tres sabores. Este lanzamiento intensifica la presión competitiva sobre las empresas ya establecidas para que reformulen y mejoren sus mensajes nutricionales, ante el creciente escrutinio de las advertencias en las etiquetas y la reducción del azúcar en toda la región.
- Junio de 2024: POWERADE de Coca-Cola se convirtió en Socio Oficial Mundial de la Copa América 2024, asegurando visibilidad en el torneo y activación en las sedes. El patrocinio fortaleció la asociación de la marca con el deporte de élite en Sudamérica y facilitó una rápida colocación en tiendas minoristas modernas y de conveniencia, aprovechando los picos de demanda generados por el evento.
Alcance del informe del mercado de bebidas deportivas en Sudamérica
El mercado de bebidas deportivas de América del Sur está segmentado por empaque y canal de distribución. En base al empaque, el mercado se segmenta en botellas de PET, latas y otros. Según el canal de distribución, el mercado se segmenta en Supermercados/Hipermercados, Tiendas de conveniencia, Tiendas minoristas en línea y Otros canales de distribución.
Por tipo de producto
| Isotónico |
| Hipertónico/Hipotónico |
Por tipo de embalaje
| Botellas de PET |
| latas |
| Otros |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Farmacias/Tiendas de Salud | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución |
Por geografía
| Brazil |
| Argentina |
| Chile |
| Colombia |
| Perú |
| Resto de Sudamérica |
| Por tipo de producto | Isotónico | |
| Hipertónico/Hipotónico | ||
| Por tipo de embalaje | Botellas de PET | |
| latas | ||
| Otros | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Farmacias/Tiendas de Salud | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de bebidas deportivas en Sudamérica?
El mercado de bebidas deportivas en América del Sur ascendería a USD 3.09 millones en 2026 y se proyecta que alcance los USD 4.92 millones en 2031.
¿Qué país lidera la región en ventas?
Brasil posee la mayor participación con el 29.05% de los ingresos de 2025.
¿Qué segmento de productos domina la categoría?
Las formulaciones isotónicas tuvieron una participación del 83.65% en 2025, superando ampliamente a las bebidas hipertónicas e hipotónicas.
¿Qué canal de distribución se está expandiendo más rápidamente?
Se prevé que los establecimientos comerciales como gimnasios, quioscos de estadios y máquinas expendedoras crezcan a una CAGR del 10.09 % hasta 2031.


