

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 71.59 mil millones |
| Tamaño del mercado (2031) | USD 91.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
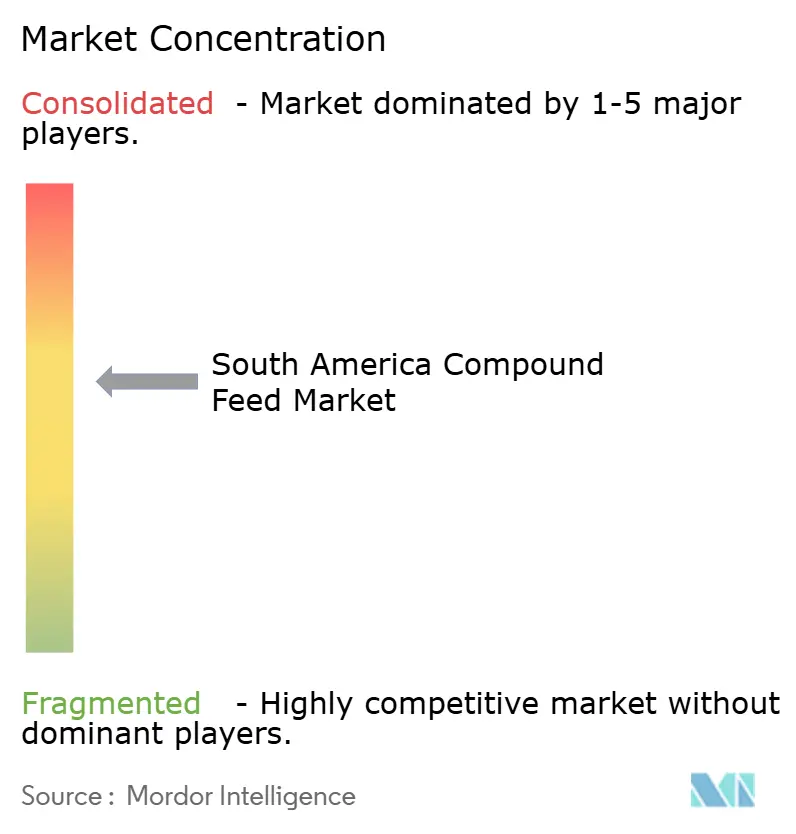
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de piensos compuestos en Sudamérica por Mordor Intelligence
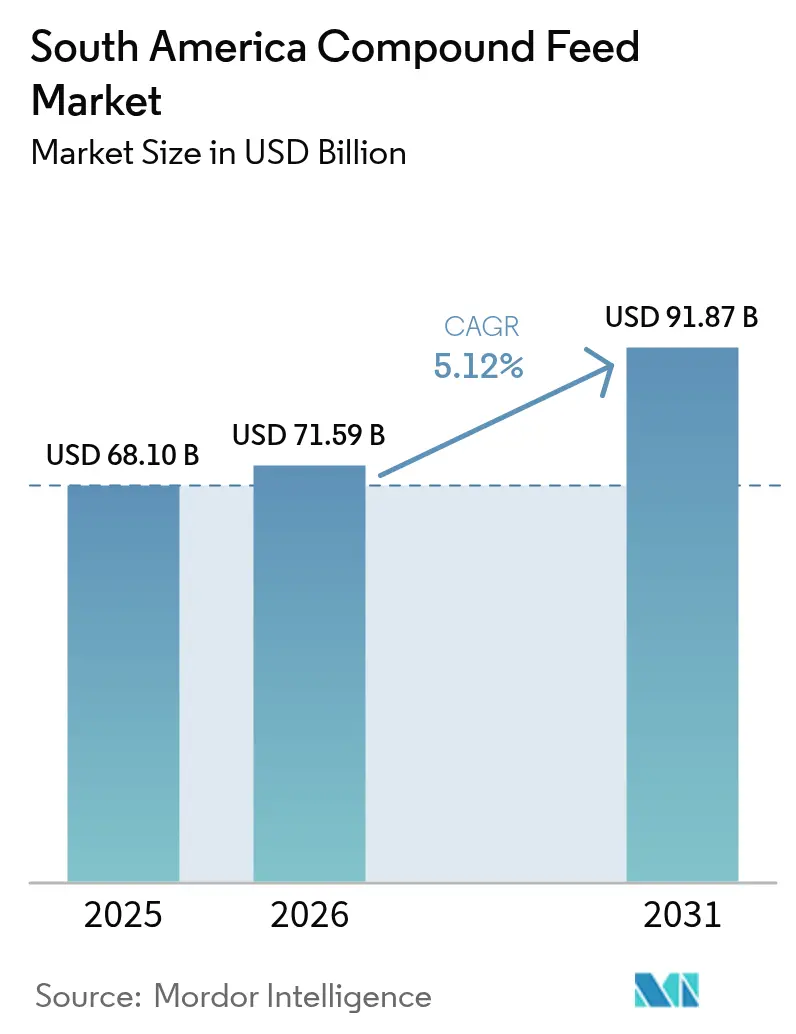
El tamaño del mercado de piensos compuestos en Sudamérica en 2026 se estima en 71.59 millones de dólares, creciendo desde los 68.1 millones de dólares de 2025, con proyecciones para 2031 de 91.87 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.12 % entre 2026 y 2031. Las sólidas cadenas de suministro de carne de ave, cerdo y vacuno, orientadas a la exportación, se están integrando en la nutrición para garantizar una calidad constante y protegerse contra las fluctuaciones en los costos de los productos básicos. El proceso de aprobación acelerada de enzimas y probióticos en Brasil ofrece a los primeros usuarios una ventaja en costos, mientras que los integradores argentinos recurren a contratos a plazo de granos para mitigar el riesgo cambiario. La rápida expansión de la acuicultura, el ajuste de los límites de residuos de antibióticos y las certificaciones vinculadas al carbono diversifican aún más la demanda, favoreciendo a las fábricas que invierten en aditivos funcionales y soja trazable. La intensidad competitiva es moderada, con economías de escala, alianzas de investigación y desarrollo, y credenciales de sostenibilidad que configuran la estrategia en todo el mercado de piensos compuestos de Sudamérica.
Conclusiones clave del informe
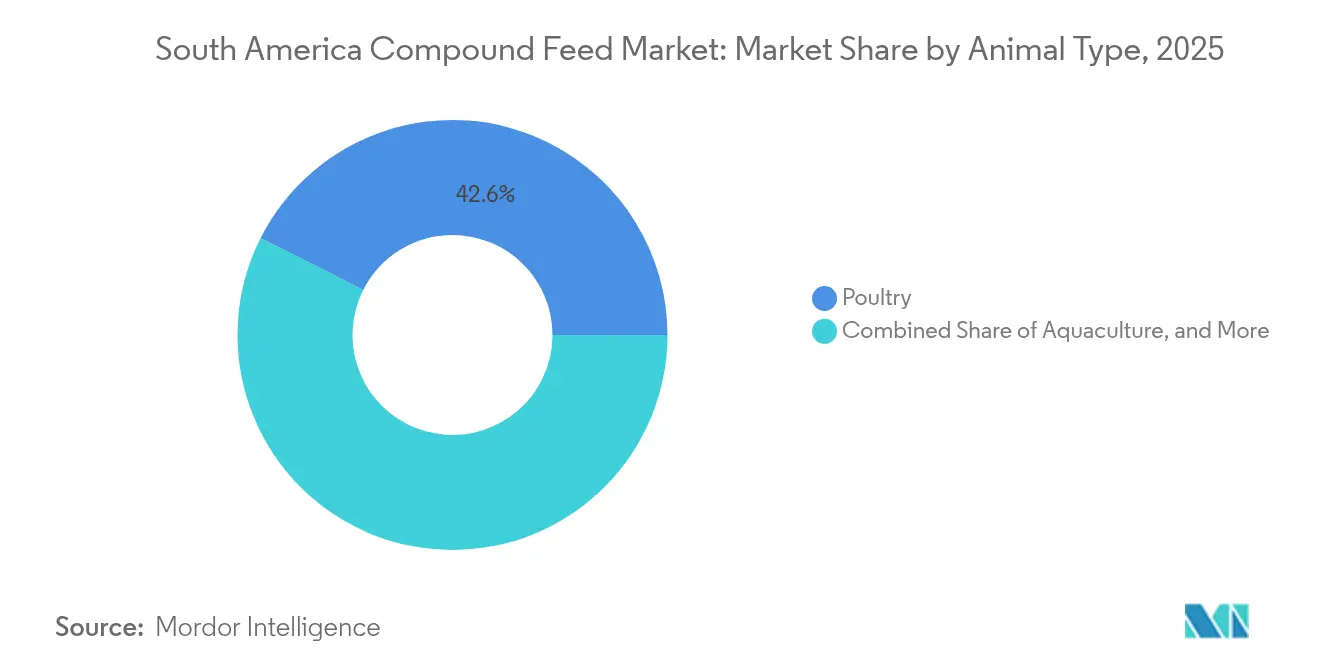
- Por tipo de animal, las aves de corral lideraron con el 42.55% del tamaño del mercado de alimentos compuestos de América del Sur en 2025, mientras que se prevé que la acuicultura se expanda a una CAGR del 7.42% hasta 2031.
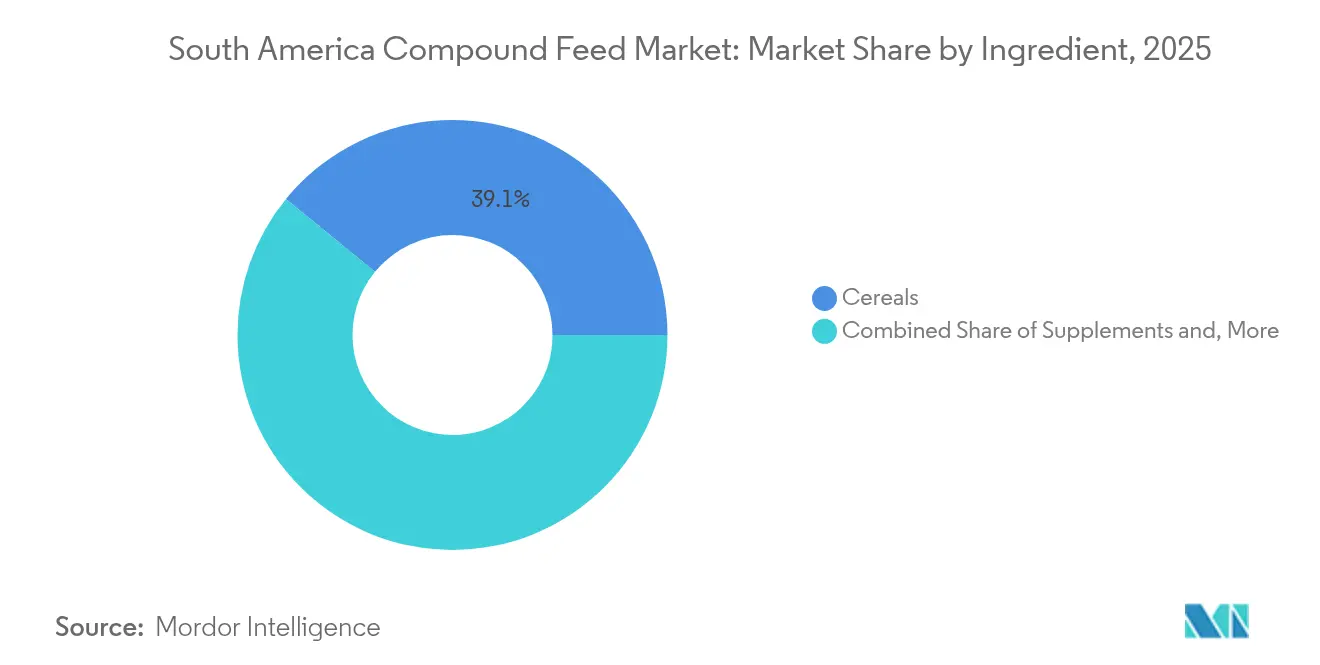
- Por ingrediente, los cereales representaron una participación del 39.10% del tamaño del mercado de alimentos compuestos de América del Sur en 2025, y se proyecta que los suplementos avancen a una CAGR del 7.68% hasta 2031.
- Por geografía, Brasil representó el 61.65% de los ingresos de 2025 y se prevé que Argentina crezca a una CAGR del 5.98% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de piensos compuestos en Sudamérica
Análisis del impacto de los impulsores
| Destornillador | (+) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción ganadera y la demanda de exportaciones | + 1.2% | Dominio de Brasil, con repercusión en Argentina y Paraguay | Mediano plazo (2-4 años) |
| Adopción de aditivos alimentarios nutricionales y especiales | + 0.9% | Brasil y Argentina se centran en el futuro, expandiéndose a Chile y Colombia | Largo plazo (≥ 4 años) |
| Programas gubernamentales que incentivan las cadenas de suministro de proteína animal | + 0.7% | Programas federales y estatales en Brasil, créditos provinciales en Argentina | Corto plazo (≤ 2 años) |
| Ampliación de la capacidad de molienda de piensos integrados | + 0.8% | Estados del sur de Brasil, región pampeana de Argentina | Mediano plazo (2-4 años) |
| Auge de la acuicultura en la cuenca amazónica y la pesca costera | + 0.6% | Estados del norte de Brasil, zonas costeras de Ecuador y Chile | Largo plazo (≥ 4 años) |
| Iniciativas de alimentación sostenible vinculadas a créditos de carbono | + 0.4% | Proyectos piloto en Brasil y Argentina, con vinculación con compradores de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción ganadera y la demanda de exportaciones
Brasil exportó 4.9 millones de toneladas métricas de carne de pollo en 2024, consolidando su posición como el principal exportador mundial y creando una demanda estructural de alimento para pollos de engorde de alto rendimiento [1] Fuente: Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, “Exportaciones de carne de pollo de Brasil”, usda.gov . Esta intensidad de exportación obliga a los integradores a optimizar los índices de conversión de alimento por debajo de 1.60, un umbral que requiere la formulación precisa de aminoácidos y enzimas. Los envíos de carne de cerdo de Argentina a China repuntaron en 2024 después de que las interrupciones de la peste porcina africana disminuyeron, lo que impulsó a los molineros locales a ampliar sus líneas de alimento para cerdos con mezclas sintéticas de lisina y treonina. El ciclo de retroalimentación entre la competitividad de las exportaciones y la calidad del alimento significa que cualquier interrupción en el suministro de ingredientes o la consistencia de la formulación erosiona inmediatamente el margen en la puerta de la granja. La ganadería en el centro-oeste de Brasil continúa intensificándose, y el engorde en corrales ahora representa más del 30% del volumen de sacrificio. Este cambio sustituye el pastoreo extensivo por raciones concentradas, lo que impulsa la demanda de piensos granulados de alta energía.
Adopción de aditivos nutricionales y especiales para piensos
Las tasas de inclusión de enzimas en el alimento para aves superaron el 85% de penetración en los estados del sur de Brasil en 2024, lo que refleja un cambio estratégico hacia combinaciones de fitasa y xilanasa que liberan el fósforo y la energía de los ingredientes vegetales. Esta tendencia reduce la dependencia de los suplementos de fosfato inorgánico, sujetos a la volatilidad de precios vinculada a los mercados globales de fertilizantes. Las cepas probióticas, como Bacillus subtilis y Lactobacillus acidophilus, cobraron impulso en las raciones para cerdos después de que ensayos de campo demostraran una mejor salud intestinal y una menor mortalidad en lechones destetados. El proceso regulatorio para nuevos aditivos en Brasil sigue las directrices del Ministerio de Agricultura, que exigen datos de eficacia de ensayos locales, una barrera que favorece a los proveedores multinacionales de ingredientes con una infraestructura de investigación consolidada.
Programas gubernamentales que incentivan las cadenas de suministro de proteína animal
El Programa Nacional de Crédito Agrícola (Pronaf) de Brasil destinó 71 000 millones de reales (14 200 millones de dólares) en 2024 al financiamiento rural, con una línea dedicada a la modernización de fábricas de piensos, con tasas de interés 4 puntos porcentuales inferiores a las de referencia comerciales. Esta estructura de subsidios permite a las cooperativas regionales instalar sistemas automatizados de dosificación y ampliar la capacidad de almacenamiento, reduciendo la brecha operativa con sus competidores multinacionales. Los gobiernos provinciales argentinos de Córdoba y Santa Fe extendieron las exenciones fiscales a las importaciones de ingredientes para piensos hasta 2025, una medida diseñada para compensar el impacto inflacionario de la devaluación monetaria en los costos de los insumos. Estos incentivos fiscales reducen el costo efectivo de la producción de piensos, lo que se traduce en una mayor rentabilidad a nivel de explotación y mayores tasas de retención del ganado.
Ampliación de la capacidad de molienda de piensos integrados
Las empresas JBS SA y BRF SA operan conjuntamente 32 fábricas de piensos en Brasil, con una capacidad anual combinada que supera los 12 millones de toneladas métricas. Esta escala les permite negociar descuentos por volumen en maíz y harina de soja directamente con las plantas de molienda. Este modelo de integración vertical protege a estas empresas de los picos de precios del mercado spot y les permite formular raciones adaptadas a la genética propia de aves y cerdos. Cargill puso en funcionamiento una planta de piensos de 500,000 toneladas métricas en Mato Grosso a finales de 2024, ubicándola a menos de 200 kilómetros de las principales operaciones de molienda de soja y reduciendo los costos de transporte de entrada en aproximadamente un 8 %. La lógica estratégica detrás de estas megafábricas es sencilla: los costos fijos por tonelada disminuyen a medida que aumenta la producción, y la proximidad a las fuentes de ingredientes reduce el capital circulante inmovilizado en inventario. Las fábricas comerciales más pequeñas se enfrentan a una desventaja estructural en este entorno, ya que carecen de la capacidad financiera para contratar grano a gran escala o invertir en automatización que reduzca la intensidad de la mano de obra.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de los productos básicos y de los ingredientes para piensos | -0.8% | Cinturón de soja y maíz de Brasil y Argentina, mercados dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Normativas estrictas en materia ambiental y de uso del suelo | -0.5% | Regiones de la Amazonía y el Cerrado de Brasil, provincias del norte de Argentina | Mediano plazo (2-4 años) |
| Cuellos de botella logísticos y congestión portuaria | -0.3% | Brasil Puertos Santos y Paranaguá, Argentina Corredor Rosario | Corto plazo (≤ 2 años) |
| Cambio de consumo hacia las proteínas de origen vegetal | -0.2% | Centros urbanos en Brasil, Argentina y Chile | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de los productos básicos y de los ingredientes para piensos
Los futuros de maíz en la Bolsa de Comercio de Chicago (CBO) se negociaron en un rango de USD 4.20 a USD 5.80 por bushel durante 2024, una fluctuación del 38% que obligó a los molineros de piensos a ajustar las formulaciones semanalmente para mantener los márgenes objetivo. Los precios de la harina de soja en el mercado interno brasileño se dispararon a BRL 2,400 por tonelada métrica (USD 480 por tonelada métrica) a mediados de 2024, tras una sequía en Rio Grande do Sul que redujo los volúmenes de trituración en un 18%. Esta volatilidad de precios comprime los márgenes de los piensos, ya que los contratos de ganado suelen fijarse meses antes de la entrega, lo que expone a los molineros a la inflación de los costes de los insumos sin un ajuste de ingresos correspondiente. La presión financiera es más aguda para los molinos comerciales que atienden a agricultores independientes, ya que estos clientes carecen de la flexibilidad financiera necesaria para absorber aumentos repentinos en los precios de los piensos y pueden retrasar los pedidos o cambiar a raciones más económicas que comprometen el rendimiento animal. Los productores integrados mitigan parcialmente este riesgo cubriendo sus compras de granos mediante contratos de futuros, pero esta estrategia requiere experiencia en tesorería y reservas de capital que los actores más pequeños a menudo no pueden permitirse.
Normativas estrictas en materia ambiental y de uso del suelo
El Código Forestal de Brasil exige que las propiedades rurales en el bioma amazónico mantengan una cobertura de vegetación nativa del 80%, un mandato que restringe la expansión de la soja y reduce el suministro de harina de origen nacional para la producción de piensos. La aplicación se intensificó en 2024, con agencias federales bloqueando el acceso al crédito para las fincas que incumplían la normativa, una política que redujo el área disponible para el cultivo de soja en aproximadamente 1.2 millones de hectáreas. Las provincias del norte de Argentina implementaron la zonificación del uso de la tierra en 2024, que prohíbe la conversión de tierras agrícolas en bosques de alto valor de conservación. Esta medida limita la huella geográfica para la producción de cultivos forrajeros y aumenta el costo de cumplimiento para los molineros que se abastecen de estas regiones. La influencia regulatoria se extiende a los requisitos de trazabilidad, con el Reglamento de Deforestación de la Unión Europea (EUDR) que exige la recopilación de datos de geolocalización para todas las importaciones de soja y carne de res a partir de 2025 [2] Fuente: Comisión Europea, “Reglamento de Deforestación de la UE”, europa.eu . Los fabricantes de piensos que exportan a explotaciones ganaderas con destino a la Unión Europea deben invertir ahora en el mapeo de la cadena de suministro y en auditorías de terceros, lo que añade un coste estimado de entre 5 y 8 dólares estadounidenses por tonelada métrica al precio del pienso certificado.
Análisis de segmento
Por tipo de animal: el predominio de las aves de corral se encuentra con el auge de la acuicultura
El alimento para aves de corral capturó el 42.55% del mercado de alimentos compuestos de Sudamérica en 2025, un dominio arraigado en la maquinaria exportadora de pollos de engorde de Brasil y el resurgimiento de la producción de huevos en Argentina. Los integradores de pollos de engorde exigen índices de conversión alimenticia inferiores a 1.60, un objetivo que requiere un equilibrio preciso entre la energía metabolizable y los aminoácidos digestibles, lo que impulsa a los molineros a adoptar la espectroscopia de infrarrojo cercano para el análisis de ingredientes en tiempo real. La madurez del segmento avícola implica que el crecimiento provendrá de mejoras graduales de eficiencia en lugar de la expansión del volumen, una dinámica que favorece a los proveedores de ingredientes que ofrecen enzimas novedosas o aditivos para la salud intestinal frente a los comerciantes de granos básicos. El alimento para cerdos se beneficia de la reanudación de las exportaciones de carne de cerdo de Argentina a China, con formulaciones que se orientan hacia dietas con lisina sintética y bajo contenido de proteína cruda que reducen la excreción de nitrógeno y cumplen con las nuevas normas ambientales.
Se espera que los alimentos para acuicultura se expandan a una CAGR del 7.42 % hasta 2031, impulsados por el crecimiento más rápido entre los tipos de animales, a medida que el cultivo de tilapia en jaulas se amplía en los embalses de Brasil y la producción de camarón se intensifica en las provincias costeras de Ecuador. El rendimiento superior del segmento de la acuicultura refleja un arbitraje estructural: los peces convierten el alimento en masa corporal de manera más eficiente que el ganado terrestre, y la tilapia alcanza índices de conversión alimenticia de casi 1.20 en comparación con 1.60 para los pollos de engorde y 2.80 para el ganado. Esta ventaja de eficiencia posiciona a la acuicultura como una fuente de proteínas de menor costo, particularmente en regiones donde los recursos hídricos son abundantes y respaldan la producción intensiva. Los marcos regulatorios se están poniendo al día, y el Ministerio de Pesca de Brasil emitió nuevas directrices en 2024 para el etiquetado de alimentos acuícolas que exigen la divulgación del contenido de harina y aceite de pescado, una medida de transparencia destinada a abordar las preocupaciones de sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ingrediente: Los cereales lideran, los suplementos funcionales aceleran
Los cereales representaron el 39.10% de los ingresos por ingredientes en 2025, siendo el maíz y el trigo las principales fuentes de energía en la mayoría de las raciones para aves, cerdos y rumiantes. La segunda cosecha de maíz de Brasil, cosechada en el primer trimestre, abastece la mayor parte de la demanda nacional de alimento balanceado; sin embargo, los cuellos de botella logísticos durante el pico de cosecha reducen los precios en las regiones productoras y elevan los costos en las zonas deficitarias. Las tortas y harinas, compuestas principalmente de harina de soja, son la principal fuente de proteína. Las plantas de trituración en Mato Grosso y la región pampeana argentina operan casi a plena capacidad para satisfacer la demanda nacional y de exportación. Los subproductos, como el salvado de trigo y la cascarilla de arroz, proporcionan fibra y energía de forma rentable, especialmente en raciones para rumiantes, donde la fisiología digestiva tolera ingredientes de menor calidad.
Se proyecta que los suplementos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 7.68 % hasta 2031, impulsados por los prebióticos y probióticos, que están reemplazando a los antibióticos promotores del crecimiento a medida que se reducen los límites de residuos en los mercados de exportación. Dentro de la categoría de suplementos, las vitaminas se mantienen como una fuente estable de ingresos, con mezclas sintéticas de vitaminas A, D y E provenientes principalmente de fabricantes europeos y chinos. Los aminoácidos, en particular la lisina, la metionina y la treonina, registran tasas de adopción superiores al 90 % en los alimentos para aves y cerdos, a medida que los nutricionistas optimizan las formulaciones de menor costo que reducen los niveles de proteína cruda sin sacrificar el rendimiento del crecimiento. Las enzimas, como la fitasa y la xilanasa, liberan nutrientes de los ingredientes vegetales y reducen la huella ambiental de las explotaciones ganaderas al disminuir la excreción de fósforo y nitrógeno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de piensos compuestos de Brasil
Brasil controlaba el 61.65% del mercado sudamericano de piensos compuestos en 2025, una participación sustentada por el mayor programa mundial de exportación de pollos de engorde, un rebaño bovino que supera los 230 millones de cabezas y un sector porcino orientado a los compradores asiáticos. La industria de piensos del país se beneficia de la producción nacional de maíz y soja, que abastece más del 90% de las necesidades de ingredientes, protegiendo a los molineros de la volatilidad de los precios de importación y el riesgo cambiario. Los estados del sur de Brasil, como Paraná, Santa Catarina y Rio Grande do Sul, albergan importantes explotaciones avícolas y porcinas, con fábricas de piensos estratégicamente ubicadas cerca de plantas de trituración y terminales portuarias para minimizar los costos logísticos.
Mercado de piensos compuestos de Argentina
Argentina se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 5.98% hasta 2031, impulsada por el crecimiento geográfico más rápido, impulsado por las exportaciones de carne de res alimentada con pasto, un sector porcino en resurgimiento y una industria avícola que abastece tanto a compradores nacionales como regionales. El mercado de alimentos balanceados del país está determinado por la volatilidad del peso, que obliga a los molineros a cubrir los costos de los ingredientes mediante contratos a plazo con exportadores de granos estadounidenses y complica la fijación de precios para los productores ganaderos que operan con márgenes estrechos. La región pampeana argentina, que abarca las provincias de Buenos Aires, Córdoba y Santa Fe, alberga la mayor parte de la capacidad de molienda de alimentos balanceados del país. La proximidad a plantas de molienda de soja y corrales de engorde de ganado reduce los costos de flete de entrada. El gobierno extendió las exenciones fiscales a las importaciones de ingredientes para alimentos balanceados hasta 2025, una medida diseñada para compensar las presiones inflacionarias y respaldar la rentabilidad a nivel de las explotaciones agrícolas.
Mercado de piensos compuestos de América del Sur
El resto de Sudamérica, incluyendo Colombia, Perú, Chile y Ecuador, tuvo una participación significativa, con el crecimiento geográfico más rápido. La industria chilena de la salmonicultura consumió más de 900,000 toneladas métricas de alimento en 2024, y las formulaciones incorporan cada vez más aceites omega-3 a base de algas para reemplazar la harina de pescado y abordar las preocupaciones de sostenibilidad de los minoristas europeos. El sector lácteo colombiano se está intensificando, y los productores están adoptando raciones mixtas totales y sistemas de alimentación de precisión que mejoran la producción de leche y reducen las emisiones de metano por litro producido. La industria avícola peruana se está modernizando, y los integradores invierten en sistemas automatizados de suministro de alimento y protocolos de bioseguridad que permiten una mayor densidad de población y una rotación más rápida.
Panorama regulatorio
Brasil y Argentina son referentes en el cumplimiento de la normativa sobre piensos compuestos en Sudamérica mediante regímenes centralizados de inspección, autorización de instalaciones y registro de aditivos que dependen cada vez más de flujos de trabajo digitales y trazabilidad. En Brasil, el Ministerio de Agricultura y Ganadería (MAPA) es la principal autoridad, y el Decreto n.º 12.031/2024 reforzó el marco de inspección y control obligatorio para los productos destinados a la alimentación animal, armonizando su aplicación con la base legal vigente (incluidas la Ley n.º 6.198/1974 y la Ley n.º 14.515/2022) y reforzando la rendición de cuentas en toda la cadena de suministro.
En Argentina, el SENASA consolidó la base de cumplimiento técnico para alimentos para animales mediante la Resolución SENASA 1415/24 (Norma Técnica para Alimentos para Animales) y la complementó con la Resolución SENASA 1416/2024, que regula la autorización de establecimientos destinados a la producción de alimentos para animales. Las cadenas de producción de alimentos para animales y ganado orientadas a la exportación también enfrentan requisitos de documentación más estrictos, incluyendo la trazabilidad vinculada a la geolocalización para la soja y la carne de res, en consonancia con el Reglamento de la Unión Europea sobre la Deforestación (EUDR) que entrará en vigor en 2025, lo que eleva el nivel de cumplimiento para las fábricas que abastecen a las cadenas de suministro de proteína animal con destino a la UE.
Panorama competitivo
El mercado sudamericano de piensos compuestos está altamente consolidado, con importantes actores como Cargill Inc., Kemin Industries, Marfrig Global Foods (BRF), JBS SA y Aurora Alimentos. Estas empresas líderes se centran en la adquisición de fábricas de piensos y pequeñas empresas manufactureras para expandir el negocio tanto en los mercados locales como internacionales. Asimismo, se han centrado en la expansión del negocio en diferentes regiones y en la construcción de una nueva planta para aumentar la capacidad de producción y la línea de productos. Asimismo, están aumentando la capacidad de producción de sus plantas existentes.
Líderes de la industria de piensos compuestos en Sudamérica
Cargill, Incorporated
ADM
JBS SA
BRF S.A.
alltech, inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: ADM inauguró una nueva planta de premezclas y aditivos para piensos en Apucarana, Paraná, Brasil, con una capacidad instalada de 40 000 toneladas anuales. La planta incorpora automatización y capacidades de trazabilidad, lo que fortalece la capacidad de ADM para suministrar formulaciones de mayor especificación a integradores y distribuidores en todo Brasil y los mercados sudamericanos cercanos.
- Julio de 2025: Cargill presentó una oferta vinculante para adquirir Mig-Plus, un productor brasileño de premezclas, concentrados y raciones con sede en Rio Grande do Sul. Esta oferta amplía la cartera de nutrición animal de mayor valor de Cargill en Brasil y respalda una mayor penetración en el mercado de aves de corral, cerdos y rumiantes que compran soluciones formuladas en lugar de piensos convencionales.
- Enero de 2024: JBS invirtió en tres nuevas fábricas de piensos en Seberi, Santo Inácio e Itaiópolis, en el sur de Brasil, para abastecer a su unidad de negocio Seara. La incorporación de más de un millón de toneladas métricas de capacidad de producción anual de piensos refuerza la integración vertical y aumenta la seguridad del suministro interno para las explotaciones avícolas y porcinas a gran escala.
Alcance del informe sobre el mercado de piensos compuestos en Sudamérica
El pienso compuesto es una combinación de diferentes ingredientes de piensos concentrados en proporciones adecuadas. Los ingredientes que se utilizan con frecuencia en los piensos compuestos incluyen salvados, harinas/tortas proteicas, cereales, subproductos agroindustriales, minerales y vitaminas. El mercado de piensos para animales de América del Sur está segmentado por tipo de animal (rumiantes, aves de corral, cerdos, acuicultura y otros), ingredientes (cereales, tortas y harinas, subproductos y suplementos), suplementos (vitaminas, aminoácidos, enzimas, acidificantes, probióticos, prebióticos y otros suplementos) y geografía (Brasil, Argentina y el resto de América del Sur). El informe ofrece el tamaño del mercado y previsiones en términos de valor (USD) y volumen (toneladas métricas).
Por tipo de animal
| Rumiantes |
| Avicultura |
| Cerdo |
| Aquaculture |
| Otros tipos de animales |
por ingrediente
| Cereales | |
| Tortas y Comidas | |
| Subproductos | |
| Fitness | Vitaminas |
| Aminoácidos | |
| Enzimas | |
| Prebióticos y probióticos | |
| Acidificantes | |
| Otros suplementos | |
| Por geografía | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de animal | Rumiantes | |
| Avicultura | ||
| Cerdo | ||
| Aquaculture | ||
| Otros tipos de animales | ||
| por ingrediente | Cereales | |
| Tortas y Comidas | ||
| Subproductos | ||
| Fitness | Vitaminas | |
| Aminoácidos | ||
| Enzimas | ||
| Prebióticos y probióticos | ||
| Acidificantes | ||
| Otros suplementos | ||
| Por geografía | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de piensos compuestos de América del Sur para 2031?
Se proyecta que el mercado alcance los 91.87 millones de dólares en 2031.
¿Qué tipo de animal está creciendo más rápidamente en la demanda de alimentos en América del Sur?
Se prevé que los alimentos para acuicultura registren la CAGR más alta del 7.42 % entre 2026 y 2031.
¿Qué tan grande es la participación de Brasil en los ingresos regionales por alimentos compuestos?
Brasil representó el 61.65% de los ingresos por alimentos balanceados de América del Sur en 2025.
¿Qué impulsa el predominio de los pellets en las formas de alimentación en Sudamérica?
Los pellets reducen el desperdicio, mejoran la conversión alimenticia y resisten el transporte de larga distancia mejor que el puré, lo que les otorga una participación del 51.35 % en 2025.


