

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 4.28 mil millones |
| Tamaño del mercado (2031) | USD 4.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.39% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la aviación de Corea del Sur por Mordor Intelligence
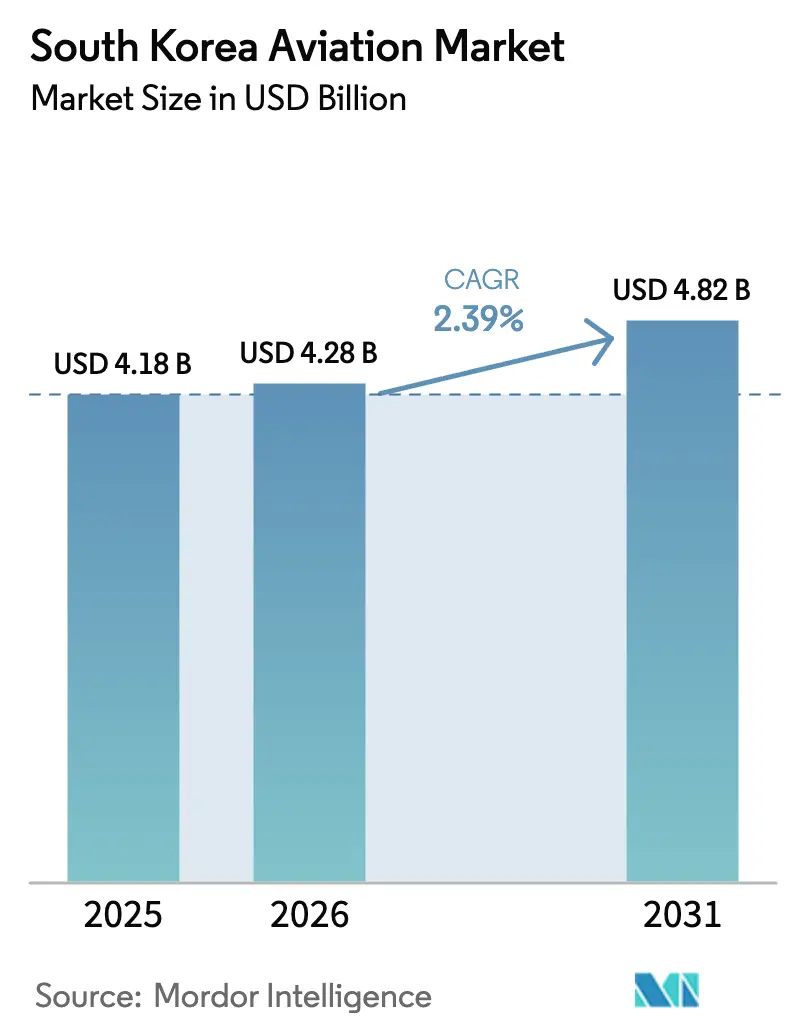
El mercado de la aviación de Corea del Sur se valoró en 4.18 millones de dólares en 2025 y se estima que crecerá de 4.28 millones de dólares en 2026 a 4.82 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.39% durante el período de previsión (2026-2031). Este crecimiento se debe principalmente a la renovación de la flota de Korean Air, valorada en 50 millones de dólares, la recuperación del flujo de pasajeros internacionales y el constante aumento de los programas de defensa nacionales. La modernización militar, la digitalización de los aeropuertos y las nuevas regulaciones sobre combustibles sostenibles configuran un entorno de mercado en el que las aerolíneas comerciales buscan aumentar la eficiencia, mientras que las agencias de defensa aceleran sus procesos de adquisición. Los operadores se enfrentan a obstáculos como los costes de cumplimiento de las normas de emisiones de carbono en el marco del K-ETS y el EU ETS, la volatilidad del tipo de cambio que afecta a los componentes importados y las deficiencias en la infraestructura de tráfico aéreo fuera de la FIR de Seúl. Aun así, el mercado de la aviación surcoreana sigue siendo atractivo para los fabricantes de equipos originales (OEM), las empresas de mantenimiento, reparación y revisión (MRO) y los proveedores de tecnología que pueden ayudar a las aerolíneas a aumentar la utilización de sus recursos, reducir las emisiones y localizar los servicios de mantenimiento.
Conclusiones clave del informe
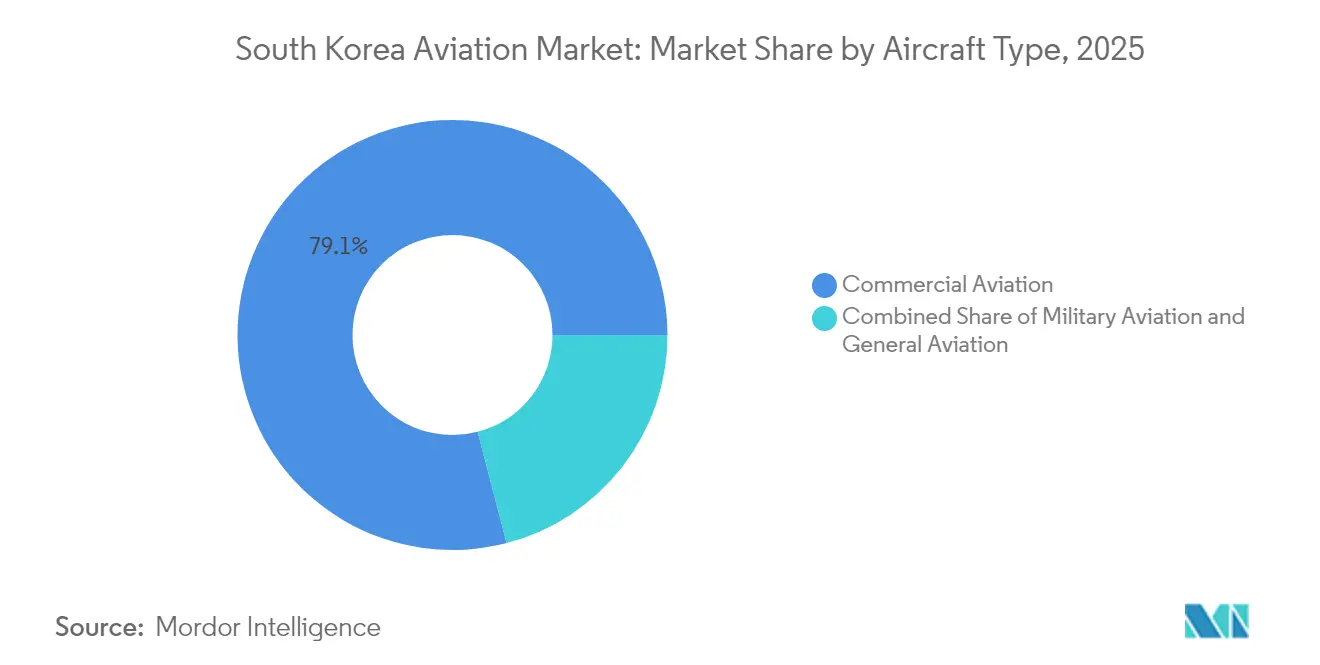
- Por tipo de aeronave, la aviación comercial lideró con el 79.05% de la cuota de mercado de la aviación de Corea del Sur en 2025; se prevé que la aviación militar crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.23% hasta 2031.
- Por tecnología de propulsión, los motores turbofan dominaron el 66.75% del mercado de la aviación surcoreana en 2025, mientras que se esperaba que los motores turboeje registraran la tasa de crecimiento anual compuesto (TCAC) más rápida, del 3.1%, entre 2025 y 2031.
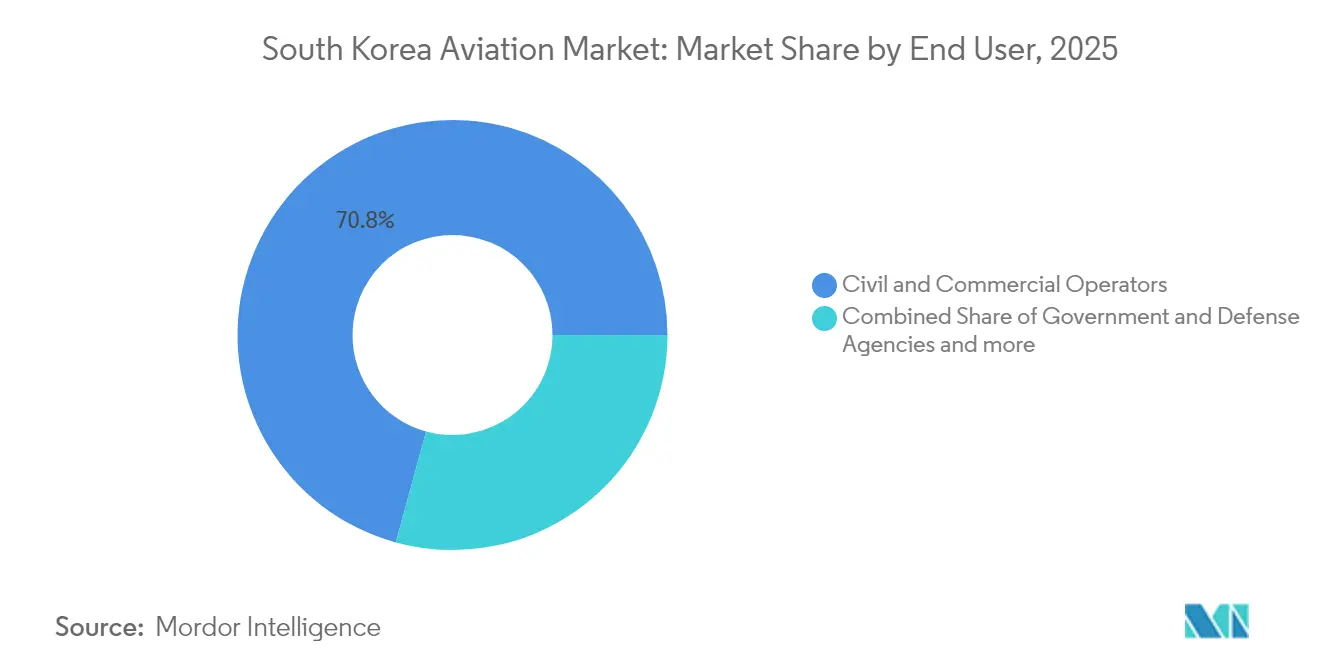
- Por usuario final, los operadores civiles y comerciales poseían el 70.75% del tamaño del mercado de la aviación surcoreana en 2025; se prevé que las agencias gubernamentales y de defensa registren la mayor tasa de crecimiento anual compuesto (CAGR) del 3.31% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la aviación en Corea del Sur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recuperación del tráfico internacional de pasajeros | + 0.8% | Centros nacionales en Incheon y Gimpo | Mediano plazo (2-4 años) |
| Modernización de la flota de Korean Air y aerolíneas de bajo coste | + 0.8% | A nivel nacional, con repercusiones en los grupos de MRO. | Largo plazo (≥ 4 años) |
| Expansión del programa de combatientes indígenas | + 0.6% | Nacional con alcance exportador al Sudeste Asiático y Oriente Medio. | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para la aviación sostenible y basada en hidrógeno | + 0.4% | Implicaciones nacionales para la transferencia de tecnología en la región Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de Incheon como centro de mantenimiento, reparación y revisión (MRO) y fabricación de repuestos | + 0.5% | Incheon presta servicios a las flotas del noreste de Asia y del Pacífico. | Mediano plazo (2-4 años) |
| Despliegue de tecnologías de digitalización aeroportuaria, incluyendo A-CDM y biometría. | + 0.6% | De todos los aeropuertos nacionales, Incheon lidera. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Recuperación del tráfico internacional de pasajeros
Los flujos de pasajeros internacionales se han recuperado notablemente, con operaciones de vuelos nacionales que alcanzaron los 15,519 en diciembre de 2023, casi igualando la intensidad previa a la pandemia. [1] Invest Korea, “Domestic Flight Operations Reach Pre-COVID Levels”, investkorea.org La empresa conjunta de Korean Air con Delta ha restablecido la conectividad con EE. UU., lanzando el servicio a Salt Lake City en junio de 2024 para profundizar las conexiones transpacíficas. Las aerolíneas de bajo costo T'way Air y Jeju Air expandieron sus rutas troncales nacionales y obtuvieron franjas horarias internacionales adicionales liberadas durante la revisión de la fusión, ampliando así las opciones de viajes de ocio. La escasez de franjas horarias en los aeropuertos de Incheon y Gimpo impulsa a los operadores a aumentar los factores de ocupación, lo que lleva a la adopción acelerada de soluciones avanzadas de gestión del flujo de tráfico aéreo alineadas con las directrices de la OACI. Estas ganancias de eficiencia sustentan una mejora continua en el mercado de la aviación surcoreana, sin la necesidad de una expansión física inmediata de las pistas.
Modernización de la flota de Korean Air y aerolíneas de bajo coste
El pedido de Korean Air de 50 millones de dólares para la adquisición de 103 aviones Boeing de última generación —20 777-9, 25 787-10 y 50 737-10— reemplazará progresivamente los modelos más antiguos hasta finales de la década de 2030. La concentración en torno a cinco familias de aeronaves principales simplifica la formación, el mantenimiento, reparación y revisión (MRO) y el almacenamiento de repuestos, lo que se traduce en mejoras cuantificables en costes y consumo de combustible. El centro aeroespacial de la aerolínea, con una inversión de 1.2 billones de wones (844 millones de dólares), ubicado cerca de Seúl, abrirá sus puertas en 2030, unificando la formación de pilotos, tripulación de cabina y personal de mantenimiento en un mismo lugar. Entre las aerolíneas de bajo coste, la integración de Jin Air con Air Busan y Air Seoul crea una plataforma de 55 aeronaves que permite aprovechar mejor los contratos de mantenimiento de motores a granel. Estos ciclos de modernización impulsan la demanda del mercado de repuestos, fortaleciendo los talleres nacionales de motores y componentes y fomentando el crecimiento del valor a largo plazo en el mercado de la aviación surcoreano.
Expansión del Programa de Combatientes Indígenas
El KF-21 Boramae de KAI entró en producción en masa en 2024, en el marco de un acuerdo de 1.41 millones de dólares para la adquisición de 120 cazas para 2032, lo que posiciona a Corea entre las pocas naciones con capacidades avanzadas de diseño supersónico. El avión de ataque ligero FA-50 ha despertado el interés de Irak, y KAI está desarrollando una variante monoplaza para ampliar su alcance de exportación. Programas paralelos de helicópteros, como los helicópteros de transporte Surion y el avión de reconocimiento LAH, tienen como objetivo superar las 300 unidades para 2030. Korean Air complementa la producción con el mantenimiento de los aviones cisterna KC-330 a nivel de depósito, trasladando la experiencia comercial del A330 a contratos militares. Estos logros se alinean con el Tercer Plan Maestro para el Desarrollo de la Industria Aeroespacial, cuyo objetivo es aumentar la producción aeroespacial a 26.3 billones de KRW (0.018 billones de dólares) para 2035 y triplicar el empleo en el sector.
Incentivos gubernamentales para la aviación sostenible y basada en hidrógeno
A partir de 2027, las aerolíneas deberán mezclar un 1 % de combustible de aviación sostenible con combustible convencional para aviones, en virtud de un mandato nacional respaldado por incentivos fiscales y subvenciones para investigación y desarrollo (I+D). Esta política se enmarca dentro del Nuevo Pacto Verde de 160 billones de KRW, que prioriza la investigación en propulsión de hidrógeno liderada por la recién creada Administración Aeroespacial de Corea. El cuarto plan K-ETS (2026-2035) incrementa las asignaciones de carbono pagadas, incentivando a las aerolíneas a adoptar equipos más eficientes. Programas complementarios, como la iniciativa K-UAM de 430 mil millones de KRW (0.30 millones de USD), financian bancos de pruebas de gestión de tráfico con inteligencia artificial para aeronaves eléctricas de despegue vertical. En conjunto, estas acciones fomentan el liderazgo tecnológico y mitigan los crecientes costes de cumplimiento para las aerolíneas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Limitaciones de capacidad de franjas horarias en los principales aeropuertos | -0.3% | Incheon y Gimpo | Corto plazo (≤ 2 años) |
| Infraestructura de control de tráfico aéreo envejecida | -0.2% | Aeropuertos regionales secundarios | Mediano plazo (2-4 años) |
| Volatilidad del tipo de cambio que afecta a los componentes de aviación importados | -0.2% | Fabricación y mantenimiento, reparación y revisión (MRO) a nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de los costes de cumplimiento de las normas de carbono en el marco del EU ETS y el K-ETS | -0.2% | Operadores en redes intercontinentales y nacionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Limitaciones de capacidad de franjas horarias en los principales aeropuertos
Incheon ya opera al 85% de su capacidad declarada, y Korean Air y Gimpo al 95%, lo que limita la posibilidad de ampliar los horarios y obliga a las aerolíneas a priorizar la adquisición de aviones de fuselaje ancho en lugar de aumentar las frecuencias. La fusión de Korean Air y Asiana concentra la demanda, intensificando la competencia por los slots de hora punta a pesar de las medidas que liberaron algunas rutas para T'way. La construcción de una nueva pista en el aeropuerto de Gadeokdo desbloqueará capacidad adicional en el sureste de Corea después de 2030. Sin embargo, el crecimiento a corto plazo del mercado de la aviación surcoreana depende de una planificación precisa y de sistemas de toma de decisiones colaborativos para optimizar el uso de la infraestructura existente.
Aumento de los costes de cumplimiento de las normas de carbono en el marco del EU ETS y el K-ETS
La inclusión de la aviación en los sistemas de comercio de emisiones de la UE y Corea impone precios al carbono de USD 8–12 por tonelada en los vuelos que califican, lo que aumenta los gastos operativos para las aerolíneas coreanas que sirven a Europa, al tiempo que cubre el creciente volumen de tráfico nacional. [2] Banco de Corea, “Índices de precios de exportación/importación”, bok.or.kr Las aerolíneas enfrentan una complejidad administrativa al gestionar esquemas regulatorios duales, siendo las aeronaves de bajo consumo de combustible la principal cobertura. Korean Air proyecta una reducción del 10 % en el consumo de combustible una vez que su flota de Boeing 777-9 esté completamente desplegada, lo que compensará parcialmente la carga de cumplimiento. Aumentar el uso de SAF proporciona una vía alternativa, pero requiere escalar la cadena de suministro e implementar mecanismos de reparto de costos con el gobierno y los proveedores de combustible.
Análisis de segmento
Por tipo de aeronave: La aviación comercial impulsa el valor, mientras que la defensa fomenta el crecimiento.
La aviación comercial generó el 79.05 % del tamaño del mercado de aviación de Corea del Sur en 2025, consolidando el dominio del segmento. Los despliegues de aviones de fuselaje ancho, como los 777-9 y 787-10, mejoran el alcance directo a Norteamérica, mientras que los aviones de fuselaje estrecho 737-10 aumentan la frecuencia regional. El tráfico de larga distancia se beneficia de las empresas conjuntas con Delta y los códigos compartidos con socios emergentes del Sudeste Asiático.
La aviación militar está experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 3.23 % hasta 2031, a medida que los cazas KF-21, los aviones cisterna KC-330 y los helicópteros Surion salen de las líneas de producción. Los contratos de exportación diversifican los ingresos y validan las capacidades nacionales de investigación y desarrollo. Las adquisiciones militares también apoyan a los proveedores locales de componentes, profundizando los vínculos industriales y mejorando el mercado aeronáutico surcoreano en general.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología de propulsión: Dominio del turboventilador con impulso del turboeje
Las plataformas turbofan representaron el 66.75 % de los ingresos de 2025, lo que refleja su importancia en los aviones comerciales de fuselaje ancho, los aviones de pasillo único y los cazas modernos como el KF-21. Los motores de última generación prometen mejoras de eficiencia de dos dígitos, reduciendo los costos de combustible y la huella de carbono. El acuerdo de servicios a largo plazo de Korean Air con GE Aerospace garantiza una cobertura posventa con costos predecibles.
Se prevé que los motores turboeje registren la mayor tasa de crecimiento anual compuesto (TCAC) del 3.1 %, impulsada por la adquisición de helicópteros Surion y LAH, así como por la adquisición y la futura adquisición de aeronaves UAM propulsadas por sistemas de rotor híbridos o eléctricos. Los proveedores de servicios de mantenimiento, reparación y revisión (MRO) están adaptando sus capacidades de bancos de pruebas para dar soporte a esta creciente flota, ampliando así la gama de sistemas de propulsión del mercado aeronáutico surcoreano.
Por usuario final: Los operadores civiles mantienen la escala, pero los presupuestos de defensa crecen más rápidamente.
En 2025, los operadores civiles y comerciales representaron el 70.75 % de la cuota de mercado de la aviación de Corea del Sur a través de Korean Air, Asiana, Jeju Air y las compañías de carga. La consolidación garantiza economías de escala y una mayor conectividad, factores clave para competir con las grandes aerolíneas chinas y japonesas.
Los organismos gubernamentales y de defensa crecen a una tasa de crecimiento anual compuesta (TCAC) del 3.31%, a medida que Seúl intensifica la adquisición de equipos de fabricación nacional y multiplica las líneas de crédito a la exportación para estimular las ventas en el extranjero. El mantenimiento, reparación y revisión (MRO) de los aviones cisterna KC-330 y la producción de KF-21 refuerzan la contribución del sector, garantizando una base de demanda diversificada y estabilizando el mercado de la aviación surcoreana ante las fluctuaciones cíclicas del número de pasajeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El Aeropuerto Internacional de Incheon lidera el tráfico aéreo nacional, procesando más del 50 % de todos los pasajeros en 2024. La cuarta fase de su expansión aumentará su capacidad a 106 millones de pasajeros para 2028, lo que permitirá la incorporación de nuevas rutas intercontinentales. Gimpo complementa a Incheon en los servicios nacionales y de alta frecuencia a Japón, alcanzando una utilización del 95 % de sus slots, lo que exige la digitalización de la asistencia en tierra para optimizar la rotación de aeronaves.
Los aeropuertos regionales, como Jeju, Daegu y Gimhae en Busan, ofrecen servicios secundarios punto a punto y capacidad de alivio durante las temporadas altas de viajes. El nuevo aeropuerto de Gadeokdo, financiado con 689 mil millones de KRW (aproximadamente 0.48 millones de USD), proporcionará al sureste una alternativa con pista larga capaz de operar con aeronaves de fuselaje ancho después de 2030.
Los aeródromos militares, agrupados por toda la península para una dispersión estratégica, albergan operaciones de KF-21 y Surion y están conectados con el Centro Tecnológico de Busan de Korean Air para trabajos de mantenimiento. Una FIR de Seúl unificada simplifica la coordinación del tráfico aéreo, mientras que los acuerdos bilaterales con Japón y China buscan facilitar los flujos transfronterizos en las rutas de sobrevuelo.
Panorama competitivo
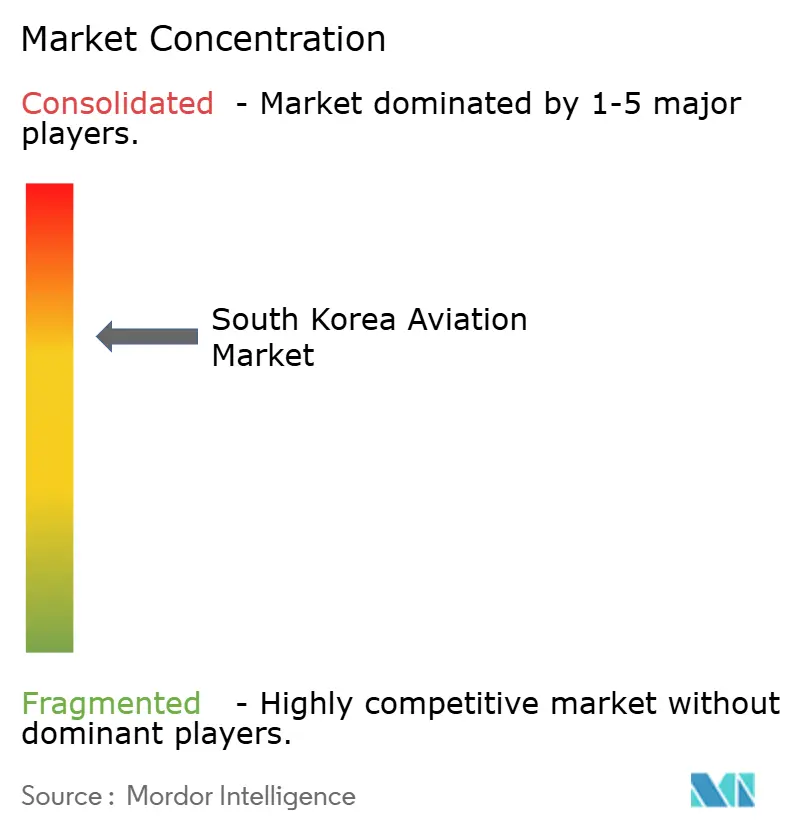
El mercado de la aviación surcoreana presenta una estructura moderadamente consolidada, dominada por conglomerados aeroespaciales globales, con las cinco principales compañías controlando una porción significativa de la cuota de mercado. La adquisición de Asiana por parte de Korean Air crea una flota de más de 250 aeronaves y confiere densidad de red en los corredores transpacífico, europeo y del sudeste asiático de rápido crecimiento. [4] Choi Mun-hee, “Hanjin Group Strategy”, Business Korea, businesskorea.co.kr La compra de Asiana Airlines por parte de Korean Air en diciembre de 2024 catapultó a la aerolínea de bandera al décimo puesto mundial por tamaño de flota. Le otorgó aproximadamente el 60% de la capacidad de asientos nacionales de Corea del Sur. Sin embargo, las condiciones antimonopolio que la obligaron a ceder rutas específicas a T'way Airlines y a desinvertir en partes de su operación de carga han moderado el impacto competitivo inmediato.
La integración vertical ocupa un lugar destacado en la estrategia del grupo. La aerolínea ha ampliado su ámbito de actuación, pasando de los servicios de pasajeros y carga al mantenimiento, reparación y revisión (MRO) de grado militar, y ha conseguido contratos a largo plazo para el mantenimiento de aviones de reabastecimiento en vuelo KC-330, al tiempo que se compromete a invertir 50 millones de dólares en la adquisición de 103 aviones Boeing de última generación para uso comercial.
En el sector de la defensa, KAI aprovecha las exportaciones de KF-21 y FA-50 para ampliar su cartera de clientes internacionales, mientras que Hanwha Aerospace suministra aviónica y subsistemas de propulsión. Las alianzas con Estados Unidos en materia de mantenimiento amplían el volumen de servicios de mantenimiento, reparación y revisión (MRO) al que pueden acceder los contratistas coreanos.
Líderes de la industria de la aviación de Corea del Sur
Industrias aeroespaciales de Corea, Ltd.
La compania boeing
Airbus SE
Lockheed Martin Corporation
Dassault Aviation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: L3Harris Technologies, Inc. obtuvo un contrato de 2.6 millones de dólares de Corea del Sur para modificar cuatro aviones de negocios Bombardier Global 6500 con sistemas de radar AESA IAI EL/W-2085 para la Fuerza Aérea de la República de Corea para 2032. Korean Air adquirirá estas aeronaves y L3Harris Technologies, Inc. modificará dos unidades, mientras que las restantes se someterán a modificaciones en Corea del Sur.
- Junio de 2025: Bell Textron Inc., una subsidiaria de Textron Inc., entregó 40 helicópteros Bell 505 al Ejército de la República de Corea (ROKA) y a la Armada de la República de Corea (ROKN).
- Diciembre de 2023: Korea Aerospace Industries Ltd. (KAI) obtuvo un contrato de 1,405.3 billones de KRW (1.09 millones de USD) con la Administración del Programa de Adquisiciones de Defensa para el segundo lote de helicópteros ligeros armados (LAH) del Ejército.
Alcance del informe sobre el mercado de la aviación de Corea del Sur
La aviación comercial, la aviación general y la aviación militar se cubren como segmentos por tipo de aeronave.Por tipo de aeronave
| Aviación comercial | Aviones de pasajeros | Aeronaves de fuselaje estrecho |
| Aviones de fuselaje ancho | ||
| Cargador | ||
| Aviación general | Jets de negocios | Jet grande |
| Jet de tamaño mediano | ||
| Chorro de luz | ||
| Helicópteros | ||
| Otros | ||
| Aviación militar | Aeronave de ala fija | Aeronave multifunción |
| Aviones de entrenamiento | ||
| Aviones de transporte | ||
| Otros | ||
| Rotorcraft | Helicóptero Multi-Misión | |
| Helicóptero de transporte | ||
| Capacitación Especializada | ||
Por tecnología de propulsión
| Turbopropulsor |
| Turbofan |
| Motor de pistones |
| Turboeje |
| Otros |
Por usuario final
| Operadores de aviación general y de negocios |
| Por tipo de aeronave | Aviación comercial | Aviones de pasajeros | Aeronaves de fuselaje estrecho |
| Aviones de fuselaje ancho | |||
| Cargador | |||
| Aviación general | Jets de negocios | Jet grande | |
| Jet de tamaño mediano | |||
| Chorro de luz | |||
| Helicópteros | |||
| Otros | |||
| Aviación militar | Aeronave de ala fija | Aeronave multifunción | |
| Aviones de entrenamiento | |||
| Aviones de transporte | |||
| Otros | |||
| Rotorcraft | Helicóptero Multi-Misión | ||
| Helicóptero de transporte | |||
| Capacitación Especializada | |||
| Por tecnología de propulsión | Turbopropulsor | ||
| Turbofan | |||
| Motor de pistones | |||
| Turboeje | |||
| Otros | |||
| Por usuario final | Operadores de aviación general y de negocios | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Tipo de avión - En este estudio se han incluido todas las aeronaves relacionadas con la aviación comercial, militar y general.
- Tipo de subavión - Las aeronaves de pasajeros de ala fija, las aeronaves de carga, los jets ejecutivos, las aeronaves de ala fija de pistón, las aeronaves militares de ala fija y los giroaviones se incluyen en este estudio.
- Tipo de Cuerpo - El tipo de carrocería incluye todos los tipos de aeronaves segmentadas en función de la aplicación/tamaño/capacidad/función.
| Palabra clave | Definición |
|---|---|
| IATA | IATA significa Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales de los vuelos. |
| OACI | OACI significa Organización de Aviación Civil Internacional, una agencia especializada de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (AOC) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelos comerciales. |
| Certificado de aeronavegabilidad (CoA) | La autoridad de aviación civil del estado en el que está registrada la aeronave emite un Certificado de aeronavegabilidad (CoA) para una aeronave. |
| Producto Interno Bruto (PIB) | El producto interno bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Pasajeros Kilómetros Ingresados) | El RPK de una aerolínea es la suma de los productos obtenidos al multiplicar el número de pasajeros con ingresos transportados en cada etapa del vuelo por la distancia de la etapa; es el número total de kilómetros recorridos por todos los pasajeros con ingresos. |
| Factor de carga | El factor de ocupación es una métrica utilizada en la industria aérea que mide el porcentaje de capacidad de asientos disponible que se ha ocupado con pasajeros. |
| Fabricante de equipos originales (OEM) | Un fabricante de equipo original (OEM) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad en el Transporte (ITSA) | La Asociación Internacional de Seguridad en el Transporte (ITSA) es una red internacional de jefes de autoridades independientes de investigación de seguridad (SIA). |
| Asientos disponibles Kilómetro (CONSULTAR) | Esta métrica se calcula multiplicando los asientos disponibles (AS) en un vuelo, definido anteriormente, multiplicado por la distancia recorrida. |
| Peso bruto | El peso completamente cargado de una aeronave, también conocido como “peso de despegue”, que incluye el peso combinado de pasajeros, carga y combustible. |
| Navegabilidad | La capacidad de una aeronave, u otro equipo o sistema aerotransportado, para operar en vuelo y en tierra sin riesgos significativos para la tripulación aérea, el personal de tierra, los pasajeros u otros terceros. |
| Estándares de aeronavegabilidad | Criterios detallados e integrales de diseño y seguridad aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de base fija (FBO) | Una empresa u organización que opera en un aeropuerto. Un FBO proporciona servicios de operación de aeronaves como mantenimiento, abastecimiento de combustible, entrenamiento de vuelo, servicios chárter, hangar y estacionamiento. |
| Individuos de alto patrimonio neto (HNWI) | Las personas de alto patrimonio neto (HNWI) son personas con más de 1 millón de dólares en activos financieros líquidos. |
| Individuos con patrimonio neto ultraalto (UHNWI) | Las personas con patrimonio neto ultraalto (UHNWI) son personas con más de 30 millones de dólares en activos financieros líquidos. |
| Federal Aviation Administration (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el control del tráfico aéreo y regula todo, desde la fabricación de aviones hasta la capacitación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aviones con sistema de control y alerta aerotransportados (AW&C) | El avión con sistema de control y alerta aerotransportado (AEW&C) está equipado con un potente radar y un centro de mando y control a bordo para dirigir las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte (OTAN), también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Combatiente de ataque conjunto (JSF) | Joint Strike Fighter (JSF) es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aviones de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega, y anteriormente Turquía. |
| Aviones de combate ligeros (LCA) | Un avión de combate ligero (LCA) es un avión militar ligero y multiusos a reacción/turbohélice, comúnmente derivado de diseños de entrenadores avanzados, diseñado para participar en combates ligeros. |
| Instituto Internacional de Estocolmo para la Investigación de la Paz (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) es un instituto internacional que proporciona datos, análisis y recomendaciones para conflictos armados, gastos militares y comercio de armas, así como para el desarme y el control de armas. |
| Aeronaves de Patrulla Marítima (MPA) | Un avión de patrulla marítima (MPA), también conocido como avión de reconocimiento marítimo, es un avión de ala fija diseñado para operar durante períodos prolongados sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina (ASW), guerra antibuque (AShW ), y búsqueda y salvamento (SAR). |
| Número de Mach | El número de Mach se define como la relación entre la velocidad real del aire y la velocidad del sonido a la altitud de un avión determinado. |
| Aeronaves furtivas | Sigilo es un término común aplicado a la tecnología y doctrina de baja observabilidad (LO), que hace que una aeronave sea casi invisible para la detección visual, infrarroja o de radar. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




