

Tamaño y participación del mercado de plásticos de ingeniería de Corea del Sur
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
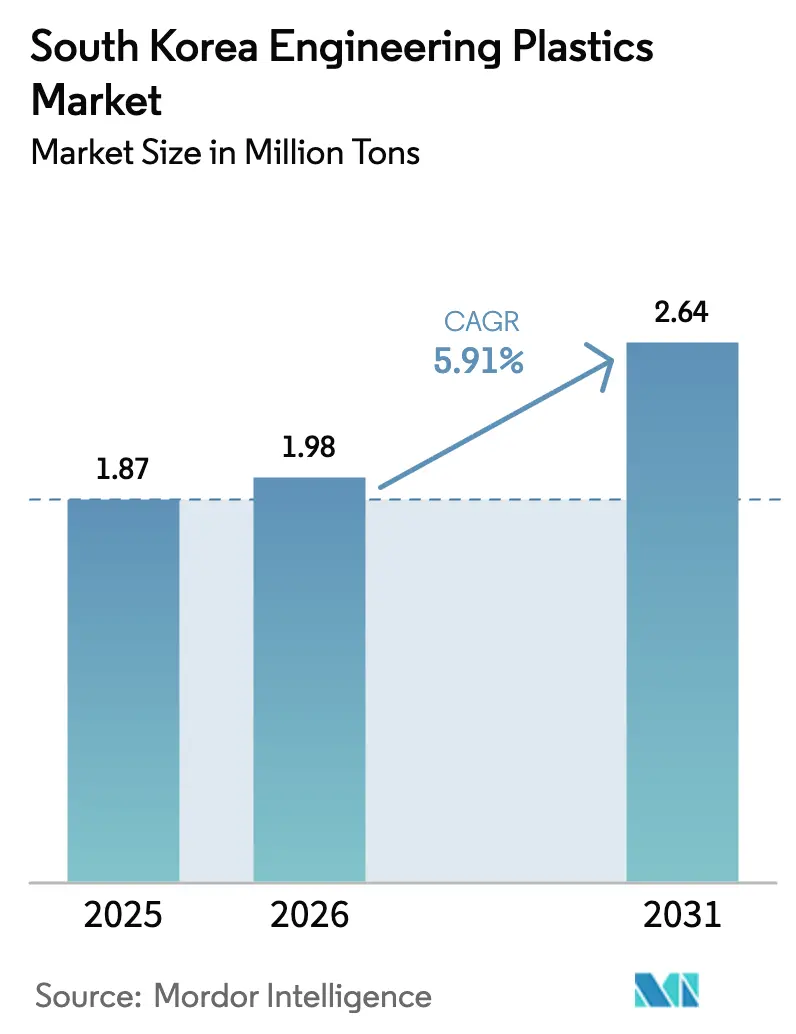
| Volumen de mercado (2026) | 1.98 millones de toneladas |
| Volumen de mercado (2031) | 2.64 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.91% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plásticos de ingeniería de Corea del Sur por Mordor Intelligence
El tamaño del mercado de plásticos de ingeniería de Corea del Sur en 2026 se estima en 1.98 millones de toneladas, creciendo desde el valor de 2025 de 1.87 millones de toneladas, con proyecciones para 2031 de 2.64 millones de toneladas, con un crecimiento de 5.91% CAGR entre 2026 y 2031. La sólida demanda de aligeramiento automotriz, encapsulación de semiconductores y componentes para la economía del hidrógeno sustenta un crecimiento constante del volumen, a la vez que protege a los productores de la erosión de los precios de los productos básicos. Los proveedores locales aprovechan los craqueadores de nafta integrados y la capacidad de preparación de compuestos aguas abajo para reducir los costos logísticos y acelerar la personalización de productos para las filiales de Samsung, Hyundai y LG, fortaleciendo el mercado de plásticos de ingeniería de Corea del Sur frente a las importaciones chinas de bajo costo. La transición de la cartera hacia resinas de origen biológico, ABS reciclado químicamente y materias primas para craqueadores de vapor calentados eléctricamente se alinea con los compromisos nacionales de cero emisiones netas y ayuda a mantener precios premium. Las subvenciones gubernamentales en el marco del programa Materiales-Partes-Equipos y los incentivos de los clústeres en Gumi y Ulsan aceleran la ampliación de grados de alto rendimiento que dan servicio a aplicaciones emergentes de baterías, celdas de combustible e infraestructura 5G.
Conclusiones clave del informe
- Por tipo de resina, los copolímeros de estireno lideraron con el 37.12 % la participación en el mercado de plásticos de ingeniería de Corea del Sur en 2025; se proyecta que los fluoropolímeros se expandirán a una CAGR del 7.32 % hasta 2031.
- Por industria de usuario final, la eléctrica y electrónica representó el 54.55% del tamaño del mercado de plásticos de ingeniería de Corea del Sur en 2025, mientras que la automotriz avanza a una CAGR del 6.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de plásticos de ingeniería de Corea del Sur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Componentes ligeros para automóviles | + 1.80% | Corredores automotrices de Ulsan y Asan | Mediano plazo (2-4 años) |
| Encapsulación de semiconductores y electrónica | + 2.10% | Centros de semiconductores de Gyeonggi y Chungcheong | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para la I+D de alto rendimiento | + 0.90% | Institutos nacionales de investigación | Largo plazo (≥ 4 años) |
| Carcasa de batería de EV y control térmico | + 1.20% | Plantas de vehículos eléctricos de Ulsan y Gwangju | Mediano plazo (2-4 años) |
| Demanda de componentes de la economía del hidrógeno | + 0.70% | Valles de hidrógeno de Ulsan y Changwon | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de componentes automotrices ligeros
El plan de Hyundai Motor Group de electrificar el 50% de su cartera de ventas para 2030 acelera la sustitución de polímeros por metales en soportes bajo el capó, carcasas de baterías y módulos interiores [1] Hyundai Motor Company, “Hyundai Motor Group to Invest in Electric and Hydrogen Mobility,” hyundai.com . Los ahorros de peso de 10-15 kg por vehículo ofrecen una extensión de autonomía de uno por uno de 0.6 km por kilogramo, lo que hace que los grados de poliamida y policarbonato sean un facilitador directo de kilometraje valorado por el consumidor. Los vehículos definidos por software concentran más sensores y controladores de dominio detrás de paneles de instrumentos delgados que requieren mezclas de ABS blindadas electromagnéticamente. Los proveedores coreanos de nivel 1 codiseñan marcos de asientos sobremoldeados y carcasas de motor conductoras térmicas, creando contratos a largo plazo que aíslan el mercado de plásticos de ingeniería de Corea del Sur de las fluctuaciones de precios al contado.
Creciente adopción en encapsulación de semiconductores y electrónica
La expansión de memoria de alto ancho de banda de Samsung y las líneas NAND de nueva generación de SK Hynix especifican polímeros de cristal líquido y poliimidas de alta temperatura para resistir el reflujo a 260 °C sin deformaciones. El abastecimiento local de estas resinas especializadas reduce el riesgo geopolítico asociado a las rutas de suministro japonesas, a la vez que acorta los plazos de entrega en un 30 %. El envasado está cambiando de arquitecturas de unión por cable a arquitecturas de chip invertido, lo que aumenta la tensión en los compuestos del molde e impulsa la demanda de plásticos de ingeniería modificados con epoxi y rellenos de sílice con una conductividad térmica de 0.5 W/m·K. Las subvenciones a clústeres en Gyeonggi financian laboratorios de metrología compartidos, lo que permite a las pymes verificar el cumplimiento del coeficiente de expansión térmica a un menor coste.
Incentivos gubernamentales para la I+D de materiales de alto rendimiento
El programa MPE de 1.7 billones de KRW ofrece fondos de contrapartida del 50% para líneas piloto de polímeros y créditos fiscales de hasta el 30% para I+D de resinas de base biológica. KRICT y KIST colaboran con LG Chem en el desarrollo de ABS reciclado químicamente que conserva el 92% de la resistencia al impacto original después de dos ciclos. Los fondos también cubren las tarifas de licencia de proceso intensivo para PEEK y poliftalamida, lo que reduce la brecha de capacidad con respecto a los grados importados. La certidumbre política fomenta la inversión privada: Lotte Engineering Plastics destinó 300 000 millones de KRW a líneas de compuestos capaces de mezclar un 40% de ABS reciclado sin variación de color.
Requisitos del componente de economía de hidrógeno
Los camiones de demostración de pilas de combustible en Ulsan incorporan tubos de perfluoroalcoxi y asientos de válvula de PEEK resistentes a membranas ácidas y ciclos de funcionamiento de 100 °C. Los módulos de almacenamiento de hidrógeno incorporan revestimientos de poliamida reforzada con fibra de carbono, lo que reduce un 30 % su peso en comparación con el acero y soporta una presión de servicio de 700 bar. Los valles de hidrógeno designados por el gobierno generan pedidos ancla que garantizan la recuperación de la inversión en fluoropolímeros de Daikin y KEP, lo que proporciona un flujo de volumen incipiente pero estratégico para el mercado de plásticos de ingeniería de Corea del Sur.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -1.40% | Galletas de Yeosu, Ulsan y Daesan | Corto plazo (≤ 2 años) |
| Mandatos de economía circular y reciclaje | -0.80% | A escala nacional | Mediano plazo (2-4 años) |
| Restricciones de HF para fluoropolímeros | -0.60% | Productores de productos químicos especializados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
El costo promedio de importación de nafta ascendió a USD 720/tonelada en 2024, mientras que los precios de venta de polímeros cayeron un 4%, lo que redujo los márgenes de EBITDA en 220 puntos básicos. Las plantas integradas cubren hasta el 50% de su volumen mensual mediante swaps vinculados al crudo de Dubái; sin embargo, los diferenciales de etileno-propileno se mantienen un 15% por debajo de su media de cinco años. El mantenimiento aplazado de los craqueadores de vapor de Yeosu amenaza con provocar paradas imprevistas durante los picos de precios, lo que obliga a los productores a operar con factores de carga subóptimos que incrementan el costo energético unitario en un 7%. Estas fluctuaciones limitan las inversiones de ciclo largo, esenciales para la capacidad de resinas de próxima generación.
Mandatos estrictos de economía circular y reciclaje
La Ley Revisada de Reciclaje de Recursos exige un 10 % de contenido reciclado en PET para 2025, que aumentará al 30 % y se extenderá a los plásticos de ingeniería para 2030, a la vez que impone costos iniciales de clasificación y destintado. Los fabricantes de equipos originales (OEM) de automóviles se resisten a las características inconsistentes de color y olor del ABS reciclado, lo que provoca ciclos de recalificación que retrasan el lanzamiento de productos. Los fabricantes invierten en líneas de despolimerización con base de solventes con un costo de 180 millones de dólares cada una, pero los contratos de compraventa solo cubren el 60 % de la capacidad, lo que empaña el retorno de la inversión (ROI). El incumplimiento conlleva comisiones de depósito equivalentes al 4 % de la facturación anual, lo que representa un riesgo significativo para las ganancias.
Análisis de segmento
Por tipo de resina: Copolímeros de estireno de plomo de doble rendimiento
Los copolímeros de estireno representaron el 37.12 % del mercado de plásticos de ingeniería de Corea del Sur en 2025 y se proyecta que se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 7.48 % hasta 2031, lo que posiciona al segmento en la cima de las clasificaciones de volumen y crecimiento. Los proyectos piloto de reciclaje químico alcanzan un rendimiento del 92 %, lo que permite que los compuestos ABS incluyan un 30 % de materia prima reciclada, manteniendo al mismo tiempo un impacto IZOD de 250 J/m². Los fluoropolímeros captan nichos premium en bancos húmedos de semiconductores y películas de juntas para vehículos eléctricos, con precios entre 8 y 10 veces superiores a los del ABS, pero limitados por el riesgo de la materia prima HF. Los avances en poliamidas se orientan hacia variantes aromáticas y de cadena larga, como la PA610 y la poliftalamida, lo que mejora la resistencia a la hidrólisis de las placas de pilas de combustible. El policarbonato mantiene su relevancia para techos solares panorámicos y marcos de televisores OLED; los nuevos estabilizadores antiamarilleo prolongan su vida útil en un 25 %. El PBT de origen biológico derivado del 1,4-butanodiol derivado del maíz debuta en el sitio Yeosu de LG Chem, abordando las métricas de puntuación EPR sin sacrificar el flujo de fusión para la inyección de alta velocidad.
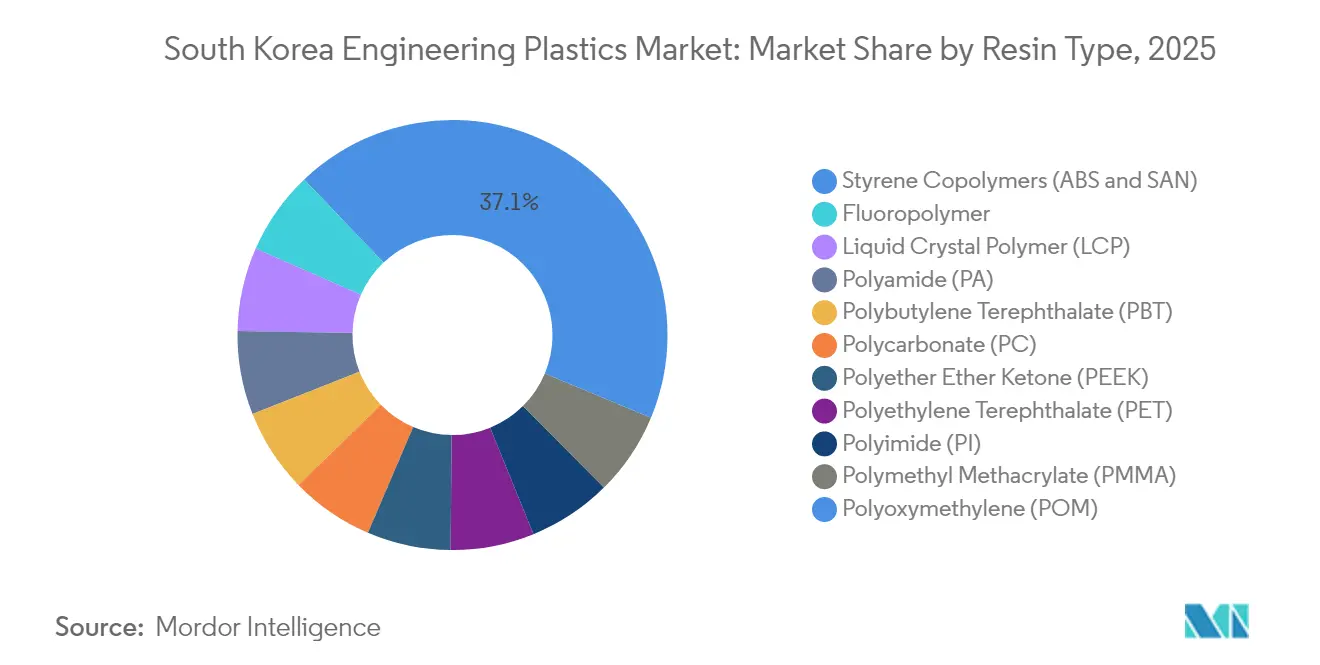
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: se intensifica el dominio del sector de la electrónica
El sector eléctrico y electrónico acaparó el 54.55 % del mercado de plásticos de ingeniería de Corea del Sur en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.45 % gracias a la migración avanzada de nodos y la implementación de dispositivos plegables. La mayor adopción de condensadores cerámicos multicapa (MLCC) impulsa el consumo de sulfuro de polifenileno, mientras que las antenas de estaciones base 5G utilizan radomos LCP reforzados con fibra de vidrio que reducen la pérdida dieléctrica en un 15 %. Impulsado por la expansión de la producción de vehículos eléctricos, se prevé que el sector automotriz mantenga una demanda constante de mezclas de polímeros ignífugos. Las aplicaciones de construcción y edificación aprovechan los paneles de espuma de alto valor R; los coreanos adoptan estructuras de núcleo de PET modificado con poliisocianurato que cumplen con los estrictos códigos de incendios. La maquinaria industrial utiliza engranajes de POM autolubricantes, lo que reduce el tiempo de inactividad por mantenimiento en un 20 %, y los intereses aeroespaciales exploran alternativas de cetona-éter-cetona-cetona para los conductos de aire de purga, aunque el volumen sigue siendo un nicho.
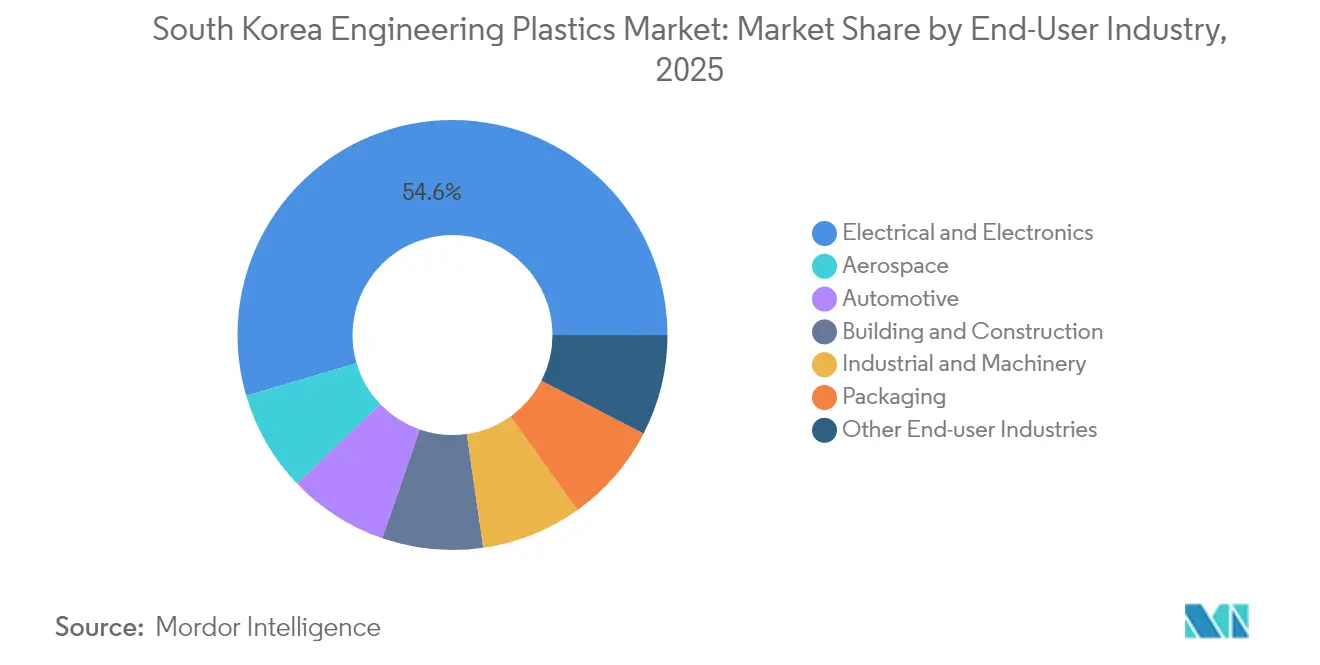
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Las zonas petroquímicas de Yeosu, Ulsan y Daesan albergan el 84% de la capacidad nacional de producción de resinas, lo que permite la integración del craqueo, la polimerización y la composición de nafta en un radio de 30 km, lo que reduce la logística de entrada de materia prima en 15 USD/tonelada. Los gobiernos locales ofrecen exenciones fiscales de 10 años para atraer a las pymes de extrusión y moldeo por inyección, lo que refuerza el modelo de clúster del mercado de plásticos de ingeniería de Corea del Sur, que acelera la certificación de nuevos grados para las plantas de electrodomésticos de Samsung cercanas.
La provincia de Gyeonggi alberga la zona de empaquetado de semiconductores más densa del mundo, que consume el 40 % del suministro nacional de polímeros de cristal líquido y poliimida para placas de interconexión de alta densidad (HDI). La presencia de líneas piloto de sala limpia compartidas en el Parque de Plásticos de Ingeniería de Gumi reduce el tiempo de iteración del prototipo a dos semanas, lo que proporciona una ventaja de velocidad crucial frente a la competencia internacional. El transporte terrestre a través de la autopista de Gyeongbu garantiza la entrega en 24 horas a los laboratorios de pruebas de Chungcheong, minimizando el tiempo de inactividad de las pruebas en línea.
Los clústeres sureños de Ulsan y Gwangju se están convirtiendo en centros de sistemas de propulsión para vehículos eléctricos. El valle de hidrógeno de Ulsan combina placas de pilas de combustible de PEEK con refuerzos de fibra de carbono, mientras que los centros de moldeo basados en IA de Gwangju automatizan la detección de defectos, reduciendo drásticamente la chatarra en un 3 %. Las empresas orientadas a la exportación envían el 38 % de sus plásticos de ingeniería a la ASEAN y la India, aprovechando las reducciones arancelarias de la RCEP que se eliminaron gradualmente en 2025. Sin embargo, la dependencia de las importaciones de HF y monómeros especiales de Japón sigue siendo una vulnerabilidad que las empresas mitigan mediante inversiones conjuntas en Tailandia y Estados Unidos.
Panorama competitivo
El mercado surcoreano de plásticos de ingeniería está altamente consolidado. Grandes empresas internacionales como BASF, Daikin y Mitsubishi Chemical completan los espacios de aplicación premium [2] BASF Korea, “World's First Electrically Heated Steam Cracker Pilot”, basf.com . Los líderes nacionales explotan la integración de cadena completa desde el craqueo de nafta hasta la composición, lo que otorga ventajas de costo y servicio que compensan los flujos de materias primas chinas. Los giros estratégicos enfatizan el ABS reciclado químicamente, el bio-PET y los craqueadores calentados eléctricamente; el piloto de BASF en Ludwigshafen valida el potencial de reducción de CO₂ del 90% que LG Chem pretende replicar en Yeosu para 2028.
Proliferan las fusiones y adquisiciones (M&A) y las empresas conjuntas: SK C y Teijin coinvierten en líneas de PEEK de alta tenacidad para engranajes de vehículos eléctricos, mientras que Daikin se asocia con KEP en el reciclaje de fluoropolímeros para cubrir el riesgo de HF. Empresas más pequeñas, como Samyang, abandonan las láminas de policarbonato de bajo margen para centrarse en el bio-PBS para contacto con alimentos, lo que demuestra la presión de racionalización en nichos de productos básicos. Las empresas extranjeras se protegen de las fluctuaciones cambiarias mediante la capitalización de mercado local, integrando la experiencia coreana en igualación de colores en el suministro global.
La cercanía con el cliente es una ventaja duradera; LG Chem integra ingenieros en los centros de investigación de Hyundai para co-ajustar el retardante de llama PA66, mientras que Lotte gestiona un centro técnico "House of ABS" que ofrece simulación de flujo de molde en 48 horas. Los productores también firman contratos de compra de energía renovable que cubren hasta el 60% de las necesidades eléctricas, un factor diferenciador para los fabricantes de equipos originales (OEM) de electrónica que controlan las emisiones de Alcance 3. A pesar de los obstáculos en materia de costes, la inversión en I+D promedia el 3.5% de las ventas, lo que subraya la tendencia innovadora del sector.
Líderes de la industria de plásticos de ingeniería de Corea del Sur
Industrias Kolon Inc.
KEP (Corea del Sur, Plásticos de Ingeniería Co. Ltd.)
Petroquímica Kumho
LG Chem
lotte química
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Septiembre de 2024: Lotte Engineering Plastics, filial de Lotte Chemical, anunció una importante inversión de 300 000 millones de KRW (unos 225 millones de USD). Esta iniciativa busca aumentar su capacidad de producción anual a entre 500 000 y 700 000 toneladas. La empresa se centra estratégicamente en aplicaciones automotrices y electrónicas, con el objetivo de mejorar su capacidad de reciclaje.
- Julio de 2024: LG Chem completó la construcción de una planta de producción de ABS de 50,000 toneladas en India, lo que marca la expansión estratégica de la empresa en los mercados asiáticos de alto crecimiento mientras continúa apoyando sus operaciones coreanas para aplicaciones premium.
Alcance del informe sobre el mercado de plásticos de ingeniería de Corea del Sur
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria, Embalaje se clasifican por industria del usuario final. Fluoropolímero, Polímero de Cristal Líquido (LCP), Poliamida (PA), Tereftalato de Polibutileno (PBT), Policarbonato (PC), Poliéter Éter Cetona (PEEK), Tereftalato de Polietileno (PET), Poliimida (PI), Polimetilmetacrilato (PMMA), Polioximetileno (POM) y Copolímeros de Estireno (ABS y SAN) se clasifican por tipo de resina.| Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | |
| Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilo (PVF) | |
| Fluoruro de polivinilideno (PVDF) | |
| Otros tipos de resinas secundarias | |
| Polímero de cristal líquido (LCP) | |
| Poliamida (PA) | Aramida |
| Poliamida (PA) 6 | |
| Poliamida (PA) 66 | |
| Poliftalamida | |
| Tereftalato de polibutileno (PBT) | |
| Policarbonato (PC): | |
| Poliéter éter cetona (PEEK) | |
| Tereftalato de polietileno (PET) | |
| Poliamida (PI) | |
| Metacrilato de polimetilo (PMMA) | |
| Polioximetileno (POM) | |
| Copolímeros de estireno (ABS, SAN) |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Por tipo de resina | Fluoropolímero | Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Fluoruro de polivinilo (PVF) | ||
| Fluoruro de polivinilideno (PVDF) | ||
| Otros tipos de resinas secundarias | ||
| Polímero de cristal líquido (LCP) | ||
| Poliamida (PA) | Aramida | |
| Poliamida (PA) 6 | ||
| Poliamida (PA) 66 | ||
| Poliftalamida | ||
| Tereftalato de polibutileno (PBT) | ||
| Policarbonato (PC): | ||
| Poliéter éter cetona (PEEK) | ||
| Tereftalato de polietileno (PET) | ||
| Poliamida (PI) | ||
| Metacrilato de polimetilo (PMMA) | ||
| Polioximetileno (POM) | ||
| Copolímeros de estireno (ABS, SAN) | ||
| Por industria del usuario final | Aeroespacial | |
| Motorium | ||
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Industriales y Maquinaria | ||
| Embalaje | ||
| Otras industrias de usuarios finales | ||
Definición de mercado
- Industria del usuario final - Embalaje, electricidad y electrónica, automoción, edificación y construcción, y otras son las industrias de usuarios finales consideradas en el mercado de plásticos de ingeniería.
- Resina - Bajo el alcance del estudio, se considera el consumo de resinas vírgenes como fluoropolímero, policarbonato, tereftalato de polietileno, tereftalato de polibutileno, polioximetileno, metacrilato de polimetilo, copolímeros de estireno, polímero de cristal líquido, poliéter éter cetona, poliimida y poliamida en las formas primarias. El reciclaje se ha proporcionado por separado en su capítulo individual.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




