

Tamaño y participación en el mercado de MLCC de Corea del Sur
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
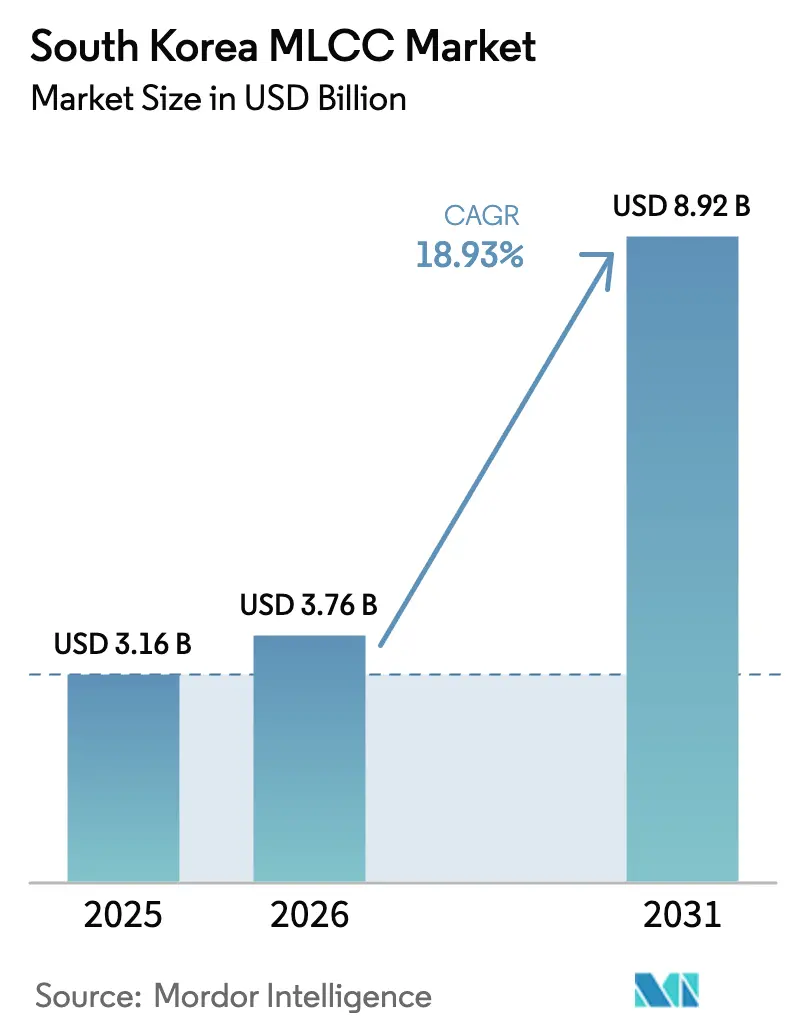
| Tamaño del mercado (2026) | USD 3.76 mil millones |
| Tamaño del mercado (2031) | USD 8.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.93% CAGR |
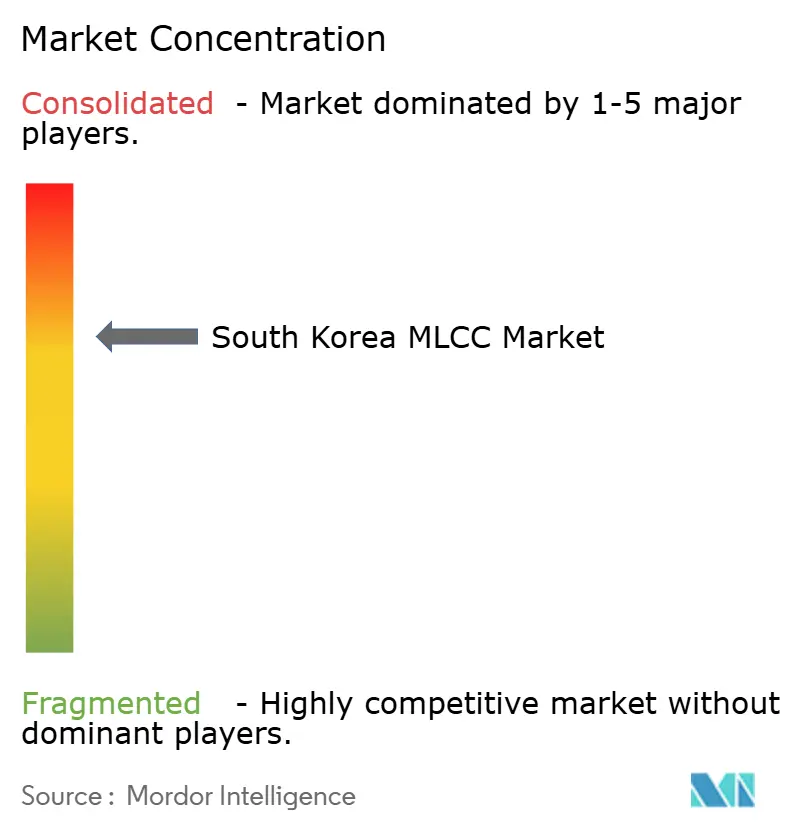
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de MLCC de Corea del Sur por Mordor Intelligence
Se espera que el mercado surcoreano de MLCC crezca de 3.16 millones de dólares en 2025 a 3.76 millones de dólares en 2026, y se prevé que alcance los 8.92 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 18.93% entre 2026 y 2031. La rápida expansión de la capacidad de fabricación de semiconductores, el impulso sostenido de la electrónica de consumo y el fuerte aumento de la producción de vehículos eléctricos (VE) sustentan esta trayectoria. Los incentivos de las políticas locales, que suman 471 millones de dólares, están acelerando la inversión en líneas avanzadas de componentes pasivos, mientras que la transición a dispositivos 5G y con inteligencia artificial (IA) impulsa la demanda de pilas de alta capacitancia y formatos ultraminiaturizados. La electrificación del sector automotriz está aumentando el contenido de MLCC por unidad, y la mayor adopción de dieléctricos vitrocerámicos está abriendo nichos de ultra alta tensión. La moderada concentración de proveedores, la persistente volatilidad de las materias primas y las amenazas de sustitución derivadas de los condensadores de polímero de película delgada moderan las perspectivas, por lo demás optimistas, del mercado surcoreano de condensadores cerámicos multicapa (MLCC).
Conclusiones clave del informe
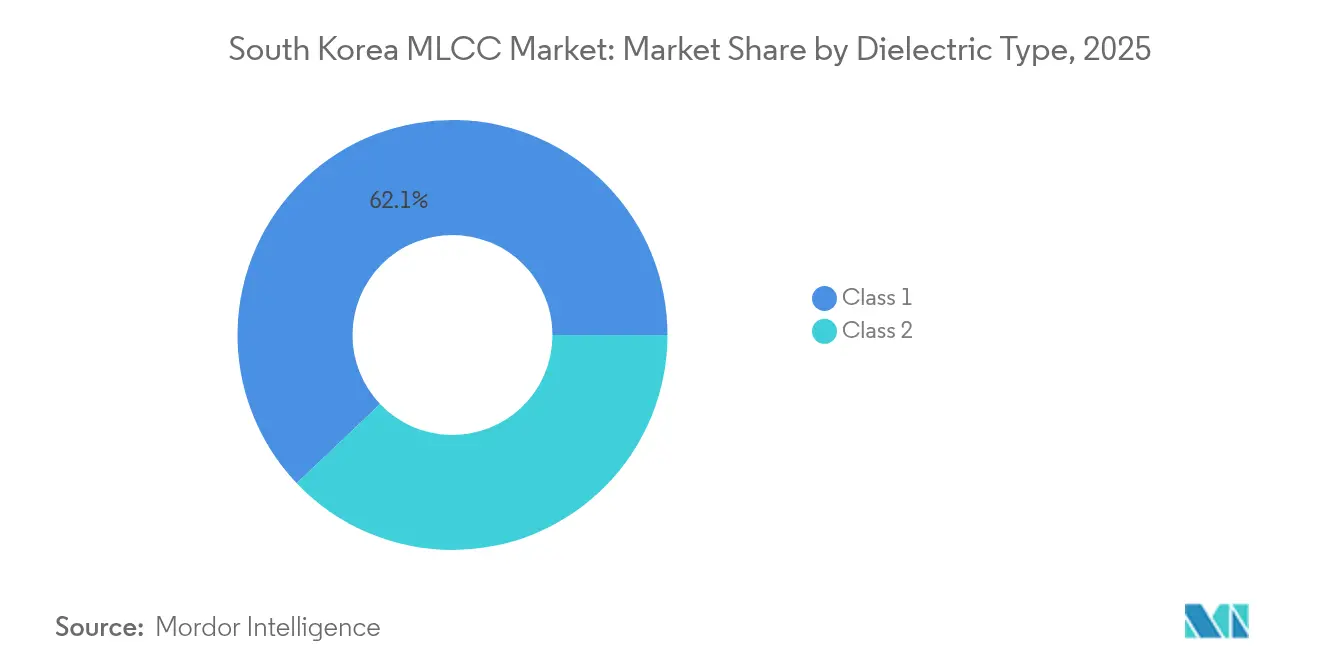
- Por tipo de dieléctrico, los dispositivos de Clase 1 representaron el 62.10 % de la participación de mercado de MLCC de Corea del Sur en 2025; se proyecta que este segmento se expanda a una CAGR del 20.16 % hasta 2031.
- Por tamaño de caja, 201 dispositivos representaron el 55.80% de las ventas en 2025; sin embargo, se proyecta que 402 unidades registren una CAGR del 19.98% hasta el final de la década.
- Por clasificación de voltaje, las piezas con una clasificación de ≤100 V capturaron el 58.70 % de los ingresos en 2025 y están preparadas para una CAGR del 19.92 % a medida que proliferan las arquitecturas de bajo consumo.
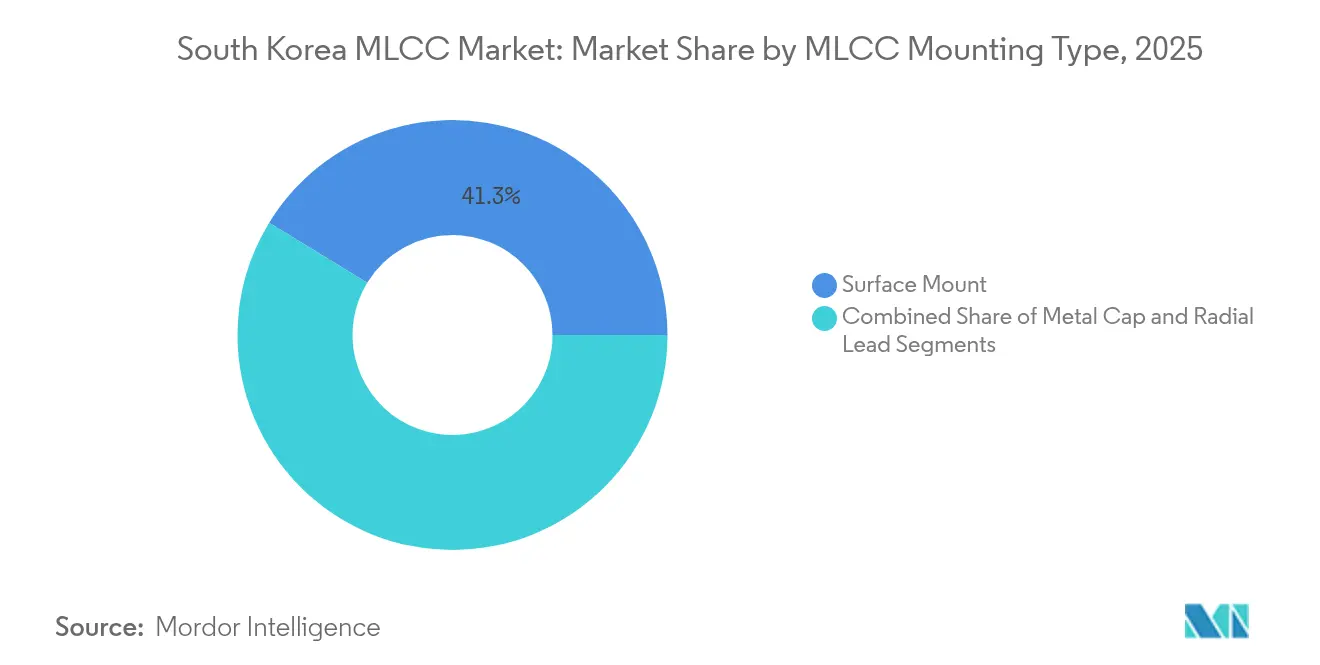
- Por tipo de montaje MLCC, las variantes de montaje superficial representaron el 41.25 % de los ingresos de 2025, mientras que se prevé que los formatos con tapa metálica crezcan a una CAGR del 19.55 % hasta 2031.
- Por aplicación para el usuario final, la electrónica de consumo lideró con una participación del 50.85 % en 2025, mientras que la industria automotriz está avanzando a una CAGR del 20.48 % gracias a la adopción de vehículos eléctricos.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de MLCC en Corea del Sur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de sistemas de gestión de baterías para vehículos eléctricos | + 4.2% | Corea del Sur y China | Mediano plazo (2-4 años) |
| Transición de los teléfonos inteligentes 5G hacia pilas MLCC de alta capacitancia | + 3.8% | Corea del Sur y la región Asia-Pacífico en general | Corto plazo (≤2 años) |
| Incentivos gubernamentales para las fábricas nacionales de semiconductores y componentes pasivos | + 3.1% | South Korea | Largo plazo (≥4 años) |
| Expansión de los módulos SiP en la electrónica de consumo | + 2.9% | Corea del Sur y Taiwán | Mediano plazo (2-4 años) |
| Calificación MLCC centrada en la confiabilidad para ADAS y conducción autónoma | + 2.7% | Centros automotrices globales | Largo plazo (≥4 años) |
| Adopción de dieléctricos vitrocerámicos que permiten clasificaciones de voltaje ultra alto | + 2.4% | Japón y Corea del Sur | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de sistemas de gestión de baterías para vehículos eléctricos
La hoja de ruta de Hyundai-Kia para plataformas de baterías completas requiere MLCC que puedan soportar temperaturas de hasta 150 °C y voltajes de hasta 1,000 V, elevando así los umbrales de especificación para la estabilidad térmica y la resistencia a la ruptura. Samsung Electro-Mechanics ya ha escalado su producción de grado automotriz y ha firmado acuerdos de suministro con BYD para respaldar arquitecturas de vehículos de 800 V. [1] Parth Sanghvi, “Samsung Electronics Reports Weaker Q4 Profit Amid Challenges in AI Chip Industry,” digitimes.com Cada EV integra 200–300 MLCC solo en su circuito térmico de batería, un aumento de cuatro veces en comparación con los modelos de combustión interna, reduciendo así el consumo unitario total por automóvil. La calificación AEC-Q200 alarga los ciclos de diseño hasta en 18 meses, favoreciendo así a los establecidos que tienen carteras precertificadas. Se prevé que la visibilidad del volumen se mantenga sólida al menos hasta 2028, lo que proporciona una base robusta a medio plazo para el mercado surcoreano de MLCC. El potencial de crecimiento a corto plazo depende de una mayor penetración de las plataformas de 400 V a 800 V en vehículos del segmento medio.
Transición del diseño de teléfonos inteligentes 5G hacia pilas MLCC de alta capacitancia
Los teléfonos móviles de nueva generación incorporan entre 1,000 y 1,500 MLCC, aproximadamente el doble que en los modelos 4G, para estabilizar las redes eléctricas que alimentan radios de ondas milimétricas y aceleradores de IA integrados. El Galaxy S25 de Samsung integra matrices de capacitancia apiladas 0201 y 01005 para conservar formatos delgados y, al mismo tiempo, ofrecer corrientes pico más altas. Estos paquetes ultrapequeños requieren altas tasas de rendimiento (superiores al 85 %) para mantener la rentabilidad, lo que obliga a los fabricantes a perfeccionar la química de la suspensión cerámica y la alineación de los electrodos. A medida que proliferan los procesadores de aplicaciones de 5 nm e inferiores, la segmentación por dominio de potencia se vuelve más granular, lo que requiere un desacoplamiento más estricto alrededor de cada isla de voltaje. En consecuencia, la demanda de componentes de alta frecuencia y baja ESL se está acelerando, impulsando el crecimiento gradual en el mercado surcoreano de MLCC. La diferenciación competitiva se está orientando hacia la eficiencia volumétrica y la supresión de ruido de fase en las rutas de RF.
Incentivos gubernamentales para las fábricas nacionales de semiconductores y componentes pasivos
El programa K-Semiconductor Belt ofrece créditos fiscales de hasta el 25% sobre gastos de capital, subsidiando directamente la instalación de nuevos hornos de condensadores cerámicos, líneas de corte láser y sistemas de inspección óptica automatizada. Samsung Electro-Mechanics ha ampliado su sede de Busan en un 40% para la producción de grado automotriz, integrando análisis de la Industria 4.0 para aumentar los rendimientos de primera pasada. Las cláusulas de política sobre la diversificación de minerales críticos fomentan la síntesis y el reciclaje local de polvo de níquel, facilitando así la exposición a los mercados internacionales de paladio. La alineación con las normas AEC-Q200 y MIL-PRF-55681 capacita a los proveedores surcoreanos para presentar ofertas a contratos globales de automoción y defensa. A largo plazo, la cadencia de incentivos determinará la rapidez con la que el mercado surcoreano de MLCC puede cerrar la brecha tecnológica con los líderes japoneses. La continuidad del apoyo fiscal a lo largo de los ciclos políticos sigue siendo la principal incertidumbre.
Expansión de los módulos SiP en la electrónica de consumo
La adopción de sistemas en paquete (SIP) en wearables y dispositivos IoT edge está creando puntos calientes para MLCC ultraminiaturizados que soportan múltiples pasadas de reflujo a temperaturas de hasta 260 °C. El Apple Watch Series 10 presenta apilamiento InFO-PoP, donde los condensadores discretos deben ocupar cavidades dentro del sustrato sin exceder el límite de altura. Los proveedores están respondiendo con terminaciones de apilamiento inverso de baja ESL que reducen la inductancia de bucle por debajo de 30 pH, lo que permite respuestas transitorias de subnanosegundos. El auge de los pasivos integrados en sustratos es un arma de doble filo: los rangos de capacitancia media ponen en riesgo la integración, pero el desacoplamiento de alto rendimiento aún favorece las piezas discretas. Las colaboraciones de codiseño entre fabricantes de MLCC y empresas de envasado se están convirtiendo en estándar, lo que permite fijar las posiciones de la lista de materiales en las primeras etapas de la concepción del producto. Esta dinámica añade un componente estratégico a la previsión de la demanda para el mercado surcoreano de MLCC.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas (níquel y paladio) | -2.8% | Cadenas de suministro centradas en Asia | Corto plazo (≤2 años) |
| La ciclicidad de la oferta y la demanda vinculada a la producción de teléfonos inteligentes | -2.1% | Centros de fabricación de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Amenaza de sustitución de los condensadores de polímero de película delgada | -1.9% | Global | Largo plazo (≥4 años) |
| Cuellos de botella en la cadena de suministro en nodos de semiconductores maduros | -1.7% | Centros automotrices e industriales globales | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas (níquel y paladio)
Los precios al contado del paladio aumentaron entre un 40 % y un 60 % durante las recientes fricciones comerciales, erosionando rápidamente las estructuras de margen de los condensadores. [2] Kathryn Ackerman, “The Semiconductor Market Going into 2025”, sourceability.com Los fabricantes surcoreanos ahora mantienen un inventario de polvo de 90 a 120 días para amortiguar las perturbaciones; sin embargo, las interrupciones más largas aún pueden reducir su beneficio bruto. La sustitución del cobre o los polímeros conductores sigue siendo tecnológicamente factible, pero requiere de tres a cinco años de aprobaciones AEC-Q200 y de seguridad. Los acuerdos de abastecimiento estratégico con los mineros a menudo incluyen cláusulas de limitación de precios, pero los términos de fuerza mayor pueden diluir la protección durante las crisis geopolíticas. La capacidad de polvo de alta pureza está geográficamente concentrada, lo que hace que la diversificación del suministro sea un desafío constante para el mercado surcoreano de MLCC. La I+D en sistemas de electrodos sin níquel está progresando, aunque la economía de costos sigue siendo incierta.
La ciclicidad de la oferta y la demanda está vinculada a la producción de teléfonos inteligentes
La demanda de componentes pasivos suele fluctuar a medida que los fabricantes de teléfonos móviles recalibran los inventarios de productos terminados, lo que genera mayores oscilaciones en los flujos de pedidos de MLCC. [3] TDK Corporation, “1st-Quarter FY 2024 Performance Briefing”, tdk.com Los proveedores de nivel 1 se enfrentan al riesgo de líneas inactivas cuando la utilización cae por debajo del 70%, pero los reinicios rápidos pueden introducir desviaciones de calidad. Las ganancias de participación de los OEM chinos añaden complejidad a la previsión porque su ritmo de adquisición diverge del de los establecidos. Los mercados maduros de teléfonos inteligentes dependen de ciclos de reemplazo, que ralentizan el crecimiento subyacente de unidades y enfatizan los lanzamientos estacionales. La diversificación en los canales automotrices e industriales está reduciendo la volatilidad, pero impone horizontes de diseño más largos y auditorías de calidad más estrictas. Equilibrar esta combinación es ahora fundamental para las decisiones de planificación de capacidad en el mercado surcoreano de MLCC.
Análisis de segmento
Por tipo dieléctrico: la dominancia de clase 1 impulsa las aplicaciones premium
Los dispositivos de clase 1 acapararon el 62.10 % del mercado surcoreano de MLCC en 2025, lo que refleja su capacitancia estable en el rango de -55 °C a 125 °C y sus estrictas tolerancias de ±5 %. Se prevé que esta cuota de mercado aumente, ya que estas piezas presentan una tasa de crecimiento anual compuesta (TCAC) del 20.16 % hasta 2031, lo que refuerza su papel en radios 5G, circuitos de temporización de precisión y módulos ADAS. Las mejoras de rendimiento se deben a las heteroestructuras de BaTiO₃, que alcanzan una densidad energética 19 veces superior sin sacrificar la estabilidad térmica. Los proveedores están optimizando los perfiles de sinterización y la química de los dopantes para mitigar la difusión del límite de grano, un factor clave para mantener las pérdidas de rendimiento por debajo del 7 %.
El mercado surcoreano de MLCC se beneficia aún más, ya que las formulaciones vitrocerámicas de Clase 1 alcanzan tensiones nominales superiores a 1,000 V, lo que las hace compatibles con inversores de tracción y variadores industriales de 800 V. Los fabricantes de equipos originales (OEM) de automoción imponen el ciclo AEC-Q200, que somete a tensión la resistencia del aislamiento después de 2,000 oscilaciones térmicas. En una prueba, las piezas de Clase 1 cumplen este requisito con mayor fiabilidad que las de Clase 2. En consecuencia, los ASP premium compensan los mayores costes energéticos del horno, protegiendo así los márgenes de los proveedores. Si bien aumentan los gastos de I+D, los pioneros obtienen una permanencia en el diseño durante varios años, manteniendo así su liderazgo en las ofertas de Clase 1.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de caja: Las presiones de miniaturización impulsan el crecimiento del 402
Los condensadores de tamaño 201 representaron el 55.80 % de los ingresos en 2025, gracias a un sólido rendimiento de ensamblaje de alrededor del 95 % y a la compatibilidad con las líneas SMT tradicionales. Sin embargo, se proyecta que los formatos 402 aumenten a una tasa de crecimiento anual compuesta (TCAC) del 19.98 %, impulsados por los smartphones y los wearables, que requieren placas más delgadas sin comprometer el presupuesto de capacitancia. Por lo tanto, el tamaño del mercado surcoreano de MLCC para encapsulados 402 está creciendo rápidamente, junto con las inversiones en máscaras de serigrafía submicrónicas y cabezales de colocación avanzados.
Las curvas de aprendizaje de rendimiento son pronunciadas: cada aumento del 1% en los desechos puede reducir en 45 puntos básicos los márgenes de EBIT, lo que hace que el control de procesos sea crucial. En cambio, las placas base para automóviles prefieren las cajas 603 y 1005 por su resistencia a la vibración, lo que genera una bifurcación en la demanda. Las unidades ultrapequeñas 01005 siguen siendo un nicho de mercado debido a que la inspección óptica con resoluciones de píxeles inferiores a 8 µm es más costosa. Sin embargo, en los ensambles SiP de alta densidad, su adopción protege el crecimiento del mercado surcoreano de MLCC al cumplir con los ambiciosos objetivos de formato.
Por voltaje: los segmentos de bajo voltaje equilibran rendimiento y costo
Los condensadores de 100 V o menos representaron el 58.70 % de las ventas en 2025 y exhibieron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 19.92 %, en consonancia con los rieles de núcleo inferiores a 1 V en procesadores avanzados. Este dominio destaca la ventaja de tamaño del mercado surcoreano de MLCC en electrónica de consumo, donde la relación coste-rendimiento es un factor clave. La reducción del espesor de las capas dieléctricas mejora la eficiencia volumétrica, pero también acerca los umbrales de ruptura dieléctrica a los puntos de operación, lo que requiere ventanas de proceso más estrechas.
Las categorías de media tensión (100–500 V) están en constante crecimiento en controladores de iluminación LED y unidades de control industrial, mientras que los grados superiores a 500 V se destinan cada vez más a inversores de carburo de silicio en plantas de energía renovable. Las pilas vitrocerámicas con más de 500 capas están entrando en pruebas piloto, con el objetivo de alcanzar valores nominales de 1,200 V para módulos semiconductores de banda ancha. Estas ofertas especializadas elevan los precios promedio de venta (ASP), protegiendo parcialmente contra la tendencia a la deflación de valor en los mercados masivos de baja tensión.
Por tipo de montaje MLCC: La tecnología de montaje superficial lidera la transformación del mercado
Las unidades de montaje superficial representaron el 41.25 % de los ingresos de 2025 y siguen siendo fundamentales para los flujos de ensamblaje automatizado en las plantas de teléfonos móviles y televisores de Corea. Las innovaciones en los procesos, como las aleaciones con terminación chapada que resisten la formación de filamentos de estaño, están mejorando la fiabilidad de las uniones bajo reflujo a 125 °C, consolidando su liderazgo en SMT. La tasa de crecimiento anual compuesta (TCAC) del 18.93 % del segmento es similar a la trayectoria general del mercado de MLCC de Corea del Sur, impulsada por las mejoras de la velocidad de línea 0201 en las plataformas SMT emblemáticas.
Los estilos de tapa metálica, aunque actualmente son un nicho, están en auge con una tasa de crecimiento anual compuesta (TCAC) del 19.55 %, ya que las placas de control de vehículos eléctricos exigen mayor resiliencia a las vibraciones y vías térmicas. Estas tapas protegen los núcleos cerámicos de la tensión de flexión, reduciendo las fracturas hasta en un 80 % en pruebas de campo. Los tipos de conductores radiales se mantienen firmes donde la soldadura por orificio pasante ofrece seguridad mecánica, como en inversores conectados a la red eléctrica y electrónica de tracción ferroviaria. Sin embargo, su cuota de mercado está disminuyendo a medida que los diseñadores se concentran en la tecnología SMT para reducir el espacio disponible en las placas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación de usuario final: El crecimiento de la industria automotriz acelera la transformación del mercado
La electrónica de consumo generó el 50.85 % de los ingresos en 2025, principalmente a partir de smartphones, tablets y televisores inteligentes fabricados en Corea del Sur por Samsung y LG. Las actualizaciones de modelos se están orientando hacia pantallas plegables, lo que preserva el número de unidades, aunque el crecimiento se modera a medida que se alargan los ciclos de reemplazo. Mientras tanto, la demanda de automóviles se dispara a una tasa de crecimiento anual compuesta (TCAC) del 20.48 %, y cada vehículo eléctrico con batería incorpora hasta 8,000 MLCC en inversores de tracción, BMS y subsistemas de infoentretenimiento. Por lo tanto, el mercado surcoreano de MLCC obtiene un margen de mitigación a medida que se modera la ciclicidad de los teléfonos móviles.
La infraestructura de telecomunicaciones —el desarrollo de celdas pequeñas 5G y centros de datos— es otro pilar sólido, favorecido por dieléctricos vitrocerámicos que mantienen bajas pérdidas a altas frecuencias. La automatización industrial y las energías renovables generan pedidos constantes y con especificaciones rigurosas que prolongan la vida útil de los productos y estabilizan los precios promedio de venta (ASP). La adopción de dispositivos médicos avanza con paso firme, respaldada por rigurosas pruebas de biocompatibilidad y longevidad, que garantizan flujos de ingresos duraderos, aunque pequeños.
Análisis geográfico
Corea del Sur consolida la demanda y la oferta regionales, aprovechando su proximidad a los centros de ensamblaje de Samsung Electronics y LG, lo que facilita ciclos rápidos de iteración de diseño y una logística justo a tiempo. Las políticas nacionales subvencionan los nodos de empaquetado avanzado, donde los MLCC garantizan la integridad energética, integrando así a los fabricantes de componentes en cadenas de valor de semiconductores más amplias. La proximidad acorta los plazos de calificación para los lanzamientos de teléfonos móviles, que se renuevan cada 12 a 18 meses, lo que refuerza la fidelidad entre los fabricantes de equipos originales (OEM) y los proveedores locales de MLCC.
El comercio transfronterizo con China amplifica el mercado surcoreano de MLCC, ya que los condensadores terminados se trasladan a las líneas de producción de Shenzhen y Chongqing antes de reingresar a Corea como dispositivos completos. Este flujo circular expone la economía a las fluctuaciones económicas chinas, pero también abre canales de volumen inaccesibles en otros lugares. Los rivales japoneses Murata y TDK siguen ofreciendo precios muy superiores en las clases de precisión; sin embargo, el panorama arancelario y los costos de envío otorgan una ventaja estratégica a las empresas coreanas establecidas.
Sin embargo, la concentración en el noreste asiático acentúa los riesgos sistémicos derivados de desastres naturales y fricciones geopolíticas, eventos que pueden paralizar los envíos de polvo o los trámites portuarios en cuestión de horas. La normalización del suministro mundial de semiconductores en 2025 libera la capacidad de los hornos, antes reservada para la parte final de la lógica, lo que permite la expansión de las fábricas de componentes pasivos. No obstante, las principales plantas japonesas aún poseen formulaciones dieléctricas de vanguardia, lo que ejerce presión tecnológica sobre los productores surcoreanos para que aceleren sus planes de desarrollo de materiales. Estas dinámicas regionales, en conjunto, configuran los escenarios tanto positivos como negativos para el mercado surcoreano de MLCC.
Panorama competitivo
La innovación y la especialización impulsan el éxito futuro
Samsung Electro-Mechanics lidera la producción nacional, a la vez que compite con Murata y TDK por su consolidada cuota de mercado global. Las barreras de entrada se derivan de redes de hornos multimillonarias, un conocimiento de procesos de una década de antigüedad y rigurosas certificaciones AEC-Q200 que a los recién llegados les cuesta conseguir. Samsung aprovecha la demanda interna de smartphones y televisores para absorber las pérdidas de rendimiento iniciales, amortiguando así la volatilidad de los beneficios. Los resultados del cuarto trimestre de 2024 mostraron un beneficio operativo de 6.50 billones de KRW, incluso en medio de la crisis de memoria, lo que refleja la resiliencia de las ventas de MLCC a clientes de centros de datos y vehículos eléctricos.
Murata está expandiendo su inversión de capital para el año fiscal 2026 en un 49.6 % para ampliar las líneas de condensadores de grado servidor. TDK está reequilibrando gradualmente su oferta de productos hacia inventarios automotrices, que se espera se normalicen para el segundo semestre de 2025. Las empresas asiáticas más pequeñas, si bien son ágiles en las clases de productos básicos, carecen de la experiencia en cerámica necesaria para competir en los segmentos de precisión de primer nivel. Colaboraciones estratégicas, como la alianza de Samsung con BYD, muestran cómo los fabricantes coreanos profundizan su presencia en los ecosistemas de vehículos eléctricos chinos para diversificar su negocio más allá de los smartphones.
La innovación en el espacio blanco se centra en dieléctricos vitrocerámicos superiores a 1,000 V y encapsulados pasivos integrados que integran placas MLCC en sustratos orgánicos. Los condensadores poliméricos multicapa lanzados por Quantic Paktron con capacidades nominales de 1,200 VCC también representan amenazas disruptivas. Por lo tanto, el mercado surcoreano de MLCC depende de la intensificación continua de los procesos, la autosuficiencia de polvo y los servicios de codiseño que vinculan a los clientes con programas plurianuales.
Líderes de la industria de MLCC en Corea del Sur
Samsung Electromecánica Co., Ltd.
Murata Manufacturing Co.,Ltd.
Corporación TDK
Taiyo Yuden Co., Ltd.
Corporación de componentes AVX de Kyocera
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Samsung Electro-Mechanics reportó ganancias operativas del cuarto trimestre de 2024 de 6.50 billones de KRW, amplió sus líneas MLCC automotrices y firmó nuevos acuerdos de suministro con BYD para placas de administración de baterías para vehículos eléctricos.
- Diciembre de 2024: Murata Manufacturing aumentó el gasto de capital del año fiscal 2026 a ¥270 mil millones (+49.6 % interanual) para impulsar la capacidad de condensadores para servidores y la demanda de movilidad eléctrica.
- Noviembre de 2024: TDK citó correcciones prolongadas en los inventarios automotrices en su informe del primer trimestre de 2024 y proyectó una recuperación para el segundo semestre de 2025.
- Octubre de 2024: Nature Communications publicó una investigación sobre cerámicas de bronce y tungsteno que alcanzan una densidad de energía de 12.2 J/cm³, lo que marca un camino para los dieléctricos MLCC de próxima generación.
Alcance del informe del mercado de MLCC de Corea del Sur
Clase 1, Clase 2 están cubiertas como segmentos por Tipo Dieléctrico. 0 201, 0 402, 0 603, 1 005, 1 210, Otros están cubiertos como segmentos por Tamaño de Caja. 500V a 1000V, Menos de 500V, Más de 1000V están cubiertos como segmentos por Voltaje. 100µF a 1000µF, Menos de 100µF, Más de 1000µF están cubiertos como segmentos por Capacitancia. Tapa Metálica, Cable Radial, Montaje en Superficie están cubiertos como segmentos por Tipo de Montaje Mlcc. Aeroespacial y Defensa, Automotriz, Electrónica de Consumo, Industrial, Dispositivos Médicos, Energía y Servicios Públicos, Telecomunicaciones, Otros están cubiertos como segmentos por Usuario Final.| Clase 1 |
| Clase 2 |
| 201 |
| 402 |
| 603 |
| 1005 |
| 1210 |
| Otros tamaños de caja |
| Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 ? 500 V) |
| Alto voltaje (por encima de 500 V) |
| Capacitancia de rango bajo |
| Capacitancia de rango medio |
| Capacitancia de alto rango |
| Tapa de metal |
| Plomo radial |
| Montaje en superficie |
| Aeroespacial y Defensa |
| Motorium |
| Electrónica de Consumo: |
| Industrial |
| Dispositivos médicos |
| Energía y utilidades |
| Telecomunicación |
| Otras aplicaciones de usuario final |
| Por tipo de dieléctrico | Clase 1 |
| Clase 2 | |
| Por tamaño de caja | 201 |
| 402 | |
| 603 | |
| 1005 | |
| 1210 | |
| Otros tamaños de caja | |
| Por voltaje | Bajo voltaje (menor o igual a 100 V) |
| Voltaje medio (100 ? 500 V) | |
| Alto voltaje (por encima de 500 V) | |
| Por capacitancia | Capacitancia de rango bajo |
| Capacitancia de rango medio | |
| Capacitancia de alto rango | |
| Por tipo de montaje MLCC | Tapa de metal |
| Plomo radial | |
| Montaje en superficie | |
| Por aplicación de usuario final | Aeroespacial y Defensa |
| Motorium | |
| Electrónica de Consumo: | |
| Industrial | |
| Dispositivos médicos | |
| Energía y utilidades | |
| Telecomunicación | |
| Otras aplicaciones de usuario final |
Definición de mercado
- MLCC (Condensador cerámico multicapa) - Un tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, utilizadas para el almacenamiento y filtrado de energía en circuitos electrónicos.
- VOLTIOS - El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V).
- Capacidad - La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador.
- Diametro - Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto.
| Palabra clave | Definición |
|---|---|
| MLCC (Condensador cerámico multicapa) | Tipo de condensador que consta de múltiples capas de material cerámico, alternadas con capas conductoras, que se utiliza para el almacenamiento y filtrado de energía en circuitos electrónicos. |
| Capacidad | La medida de la capacidad de un condensador para almacenar carga eléctrica, expresada en faradios (F). Determina la cantidad de energía que se puede almacenar en el condensador. |
| Voltaje | El voltaje máximo que un capacitor puede soportar de manera segura sin experimentar averías o fallas. Generalmente se expresa en voltios (V). |
| ESR (resistencia de serie equivalente) | La resistencia total de un condensador, incluida su resistencia interna y sus resistencias parásitas. Afecta la capacidad del condensador para filtrar el ruido de alta frecuencia y mantener la estabilidad en un circuito. |
| Material dieléctrico | El material aislante utilizado entre las capas conductoras de un condensador. En los MLCC, los materiales dieléctricos comúnmente utilizados incluyen materiales cerámicos como titanato de bario y materiales ferroeléctricos. |
| SMT (tecnología de montaje en superficie) | Un método de ensamblaje de componentes electrónicos que implica montar componentes directamente sobre la superficie de una placa de circuito impreso (PCB) en lugar de montarlos mediante orificios pasantes. |
| Solderabilidad | La capacidad de un componente, como un MLCC, de formar una unión de soldadura confiable y duradera cuando se somete a procesos de soldadura. Una buena soldabilidad es crucial para el ensamblaje y la funcionalidad adecuados de los MLCC en PCB. |
| RoHS (Restricción de Sustancias Peligrosas) | Directiva que restringe el uso de ciertos materiales peligrosos, como plomo, mercurio y cadmio, en equipos eléctricos y electrónicos. El cumplimiento de RoHS es esencial para los MLCC de automoción debido a las normativas medioambientales |
| Diametro | Las dimensiones físicas de un MLCC, generalmente expresadas en códigos o milímetros, indicando su largo, ancho y alto. |
| Agrietamiento flexible | Un fenómeno en el que los MLCC pueden desarrollar grietas o fracturas debido a la tensión mecánica causada por la flexión o flexión de la PCB. El agrietamiento por flexión puede provocar fallas eléctricas y debe evitarse durante el ensamblaje y manipulación de PCB. |
| Envejecimiento | Los MLCC pueden experimentar cambios en sus propiedades eléctricas con el tiempo debido a factores como la temperatura, la humedad y el voltaje aplicado. El envejecimiento se refiere a la alteración gradual de las características de MLCC, que puede afectar el rendimiento de los circuitos electrónicos. |
| ASP (precios de venta promedio) | El precio promedio al que se venden las MLCC en el mercado, expresado en millones de dólares. Refleja el precio medio por unidad. |
| VOLTIOS | La diferencia de potencial eléctrico a través de un MLCC, a menudo categorizada en voltaje de rango bajo, voltaje de rango medio y voltaje de rango alto, indica diferentes niveles de voltaje. |
| Cumplimiento de MLCC RoHS | Cumplimiento de la directiva de Restricción de Sustancias Peligrosas (RoHS), que restringe el uso de ciertas sustancias peligrosas, como plomo, mercurio, cadmio y otras, en la fabricación de MLCC, promoviendo la protección y seguridad ambiental. |
| Tipo de montaje | El método utilizado para conectar MLCC a una placa de circuito, como montaje en superficie, tapa metálica y cable radial, que indica las diferentes configuraciones de montaje. |
| Tipo dieléctrico | El tipo de material dieléctrico utilizado en los MLCC, a menudo clasificado en Clase 1 y Clase 2, que representa diferentes características dieléctricas y rendimiento. |
| Voltaje de rango bajo | MLCC diseñados para aplicaciones que requieren niveles de voltaje más bajos, generalmente en el rango de bajo voltaje |
| Voltaje de rango medio | MLCC diseñados para aplicaciones que requieren niveles de voltaje moderados, generalmente en el rango medio de requisitos de voltaje |
| Voltaje de alto rango | MLCC diseñados para aplicaciones que requieren niveles de voltaje más altos, generalmente en el rango de alto voltaje |
| Capacitancia de rango bajo | MLCC con valores de capacitancia más bajos, adecuados para aplicaciones que requieren un almacenamiento de energía más pequeño |
| Capacitancia de rango medio | MLCC con valores de capacitancia moderados, adecuados para aplicaciones que requieren almacenamiento de energía intermedio |
| Capacitancia de alto rango | MLCC con valores de capacitancia más altos, adecuados para aplicaciones que requieren un mayor almacenamiento de energía |
| Montaje en superficie | MLCC diseñados para montaje directo en superficie en una placa de circuito impreso (PCB), lo que permite una utilización eficiente del espacio y un montaje automatizado. |
| Dieléctrico Clase 1 | MLCC con material dieléctrico Clase 1, caracterizados por un alto nivel de estabilidad, bajo factor de disipación y bajo cambio de capacitancia con respecto a la temperatura. Son adecuados para aplicaciones que requieren estabilidad y valores de capacitancia precisos. |
| Dieléctrico Clase 2 | MLCC con material dieléctrico Clase 2, caracterizados por un alto valor de capacitancia, alta eficiencia volumétrica y estabilidad moderada. Son adecuados para aplicaciones que requieren valores de capacitancia más altos y son menos sensibles a los cambios de capacitancia a través de la temperatura. |
| RF (radiofrecuencia) | Se refiere al rango de frecuencias electromagnéticas utilizadas en comunicaciones inalámbricas y otras aplicaciones, generalmente de 3 kHz a 300 GHz, que permiten la transmisión y recepción de señales de radio para diversos dispositivos y sistemas inalámbricos. |
| Tapa de metal | Una cubierta metálica protectora utilizada en ciertos MLCC (condensadores cerámicos multicapa) para mejorar la durabilidad y proteger contra factores externos como la humedad y el estrés mecánico. |
| Plomo radial | Una configuración de terminal en MLCC específicos donde los cables eléctricos se extienden radialmente desde el cuerpo cerámico, lo que facilita la inserción y soldadura en aplicaciones de montaje con orificios pasantes. |
| Estabilidad de la temperatura | La capacidad de los MLCC para mantener sus valores de capacitancia y características de rendimiento en un rango de temperaturas, lo que garantiza un funcionamiento confiable en diferentes condiciones ambientales. |
| ESR baja (resistencia en serie equivalente) | Los MLCC con valores bajos de ESR tienen una resistencia mínima al flujo de señales de CA, lo que permite una transferencia de energía eficiente y pérdidas de energía reducidas en aplicaciones de alta frecuencia. |
Metodología de investigación
Mordor Intelligence ha seguido la siguiente metodología en todos nuestros informes MLCC.
- Paso 1: identificar puntos de datos: En este paso, identificamos puntos de datos clave cruciales para comprender el mercado de MLCC. Esto incluía cifras de producción históricas y actuales, así como métricas críticas de dispositivos como la tasa de conexión, las ventas, el volumen de producción y el precio de venta promedio. Además, estimamos los volúmenes de producción futuros y las tasas de conexión de MLCC en cada categoría de dispositivo. También se determinaron los plazos de entrega, lo que ayudó a pronosticar la dinámica del mercado al comprender el tiempo requerido para la producción y la entrega, mejorando así la precisión de nuestras proyecciones.
- Paso 2: Identificar variables clave: En este paso, nos centramos en identificar variables cruciales esenciales para construir un modelo de pronóstico sólido para el mercado MLCC. Estas variables incluyen plazos de entrega, tendencias en los precios de las materias primas utilizadas en la fabricación de MLCC, datos de ventas de automóviles, cifras de ventas de electrónica de consumo y estadísticas de ventas de vehículos eléctricos (EV). A través de un proceso iterativo, determinamos las variables necesarias para un pronóstico de mercado preciso y procedimos a desarrollar el modelo de pronóstico basado en estas variables identificadas.
- Paso 3: construir un modelo de mercado: En este paso, utilizamos datos de producción y variables clave de tendencias de la industria, como el precio promedio, la tasa de embargos y los datos de producción pronosticados, para construir un modelo integral de estimación del mercado. Al integrar estas variables críticas, desarrollamos un marco sólido para pronosticar con precisión las tendencias y dinámicas del mercado, facilitando así la toma de decisiones informadas dentro del panorama del mercado de MLCC.
- Paso 4: Validar y Finalizar: En este paso crucial, todos los números y variables del mercado derivados de un modelo matemático interno fueron validados a través de una extensa red de expertos en investigación primaria de todos los mercados estudiados. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 5: Resultados de la investigación: Informes sindicados, tareas de consultoría personalizadas, bases de datos y plataforma de suscripción




