

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
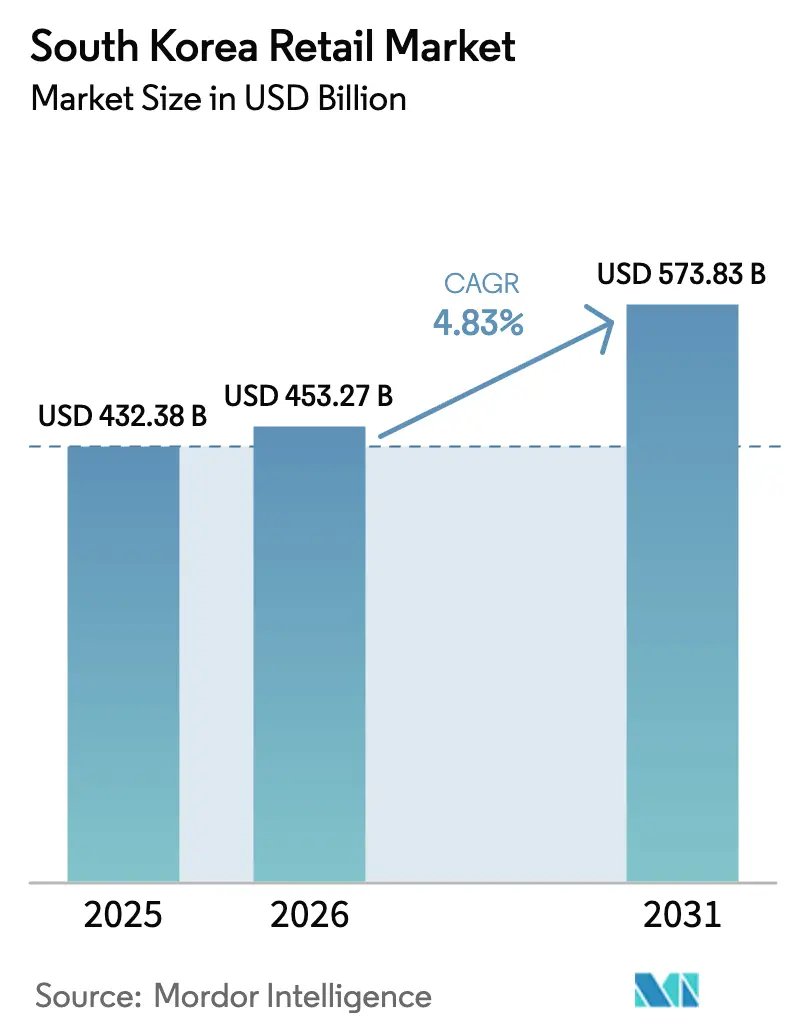
| Tamaño del mercado (2026) | USD 453.27 mil millones |
| Tamaño del mercado (2031) | USD 573.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.83% CAGR |
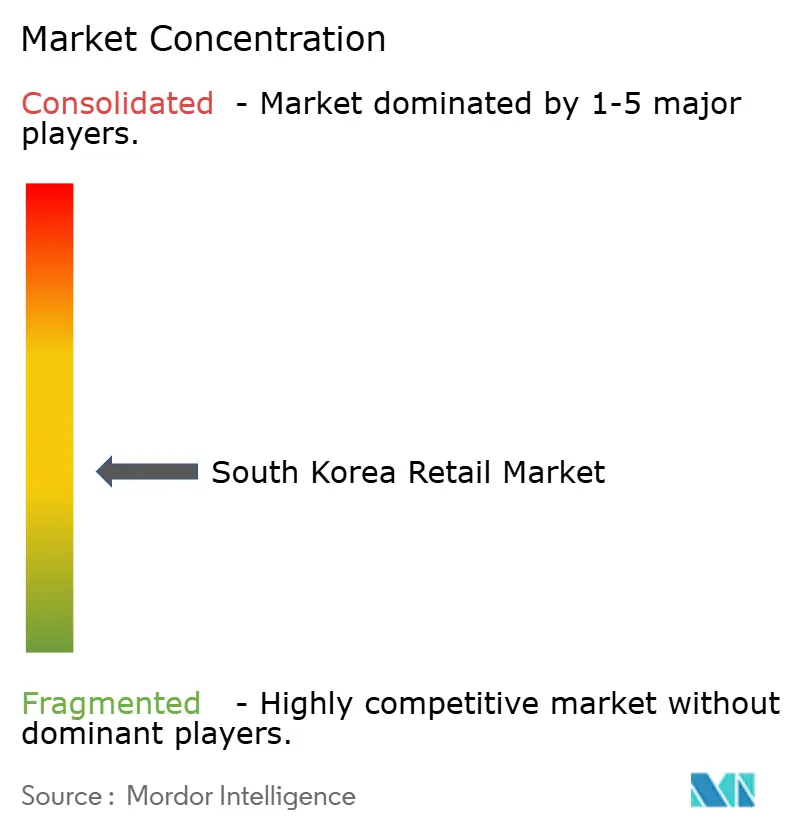
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado minorista de Corea del Sur por Mordor Intelligence
Se espera que el tamaño del mercado minorista de Corea del Sur crezca de USD 432.38 mil millones en 2025 a USD 453.27 mil millones en 2026 y se pronostica que alcance los USD 573.83 mil millones para 2031 con una CAGR del 4.83% durante 2026-2031. El crecimiento refleja un cambio de la volatilidad pandémica hacia la modernización a medida que la logística ultrarrápida y el comercio móvil transforman la competencia y los márgenes. La profundidad del comercio electrónico es una característica estructural, pero los formatos offline resilientes en tiendas de conveniencia y departamentales continúan satisfaciendo la demanda de proximidad urbana y lujo. La alimentación omnicanal emerge como el canal minorista de más rápido crecimiento, ya que las cadenas utilizan huellas físicas para permitir la entrega en el mismo día y la visibilidad del inventario en tiempo real. Las reformas regulatorias están reforzando los controles de riesgo de pago al tiempo que apoyan la innovación en finanzas digitales y protección de datos, lo que estabiliza la confianza en el mercado minorista de Corea del Sur.
Conclusiones clave del informe
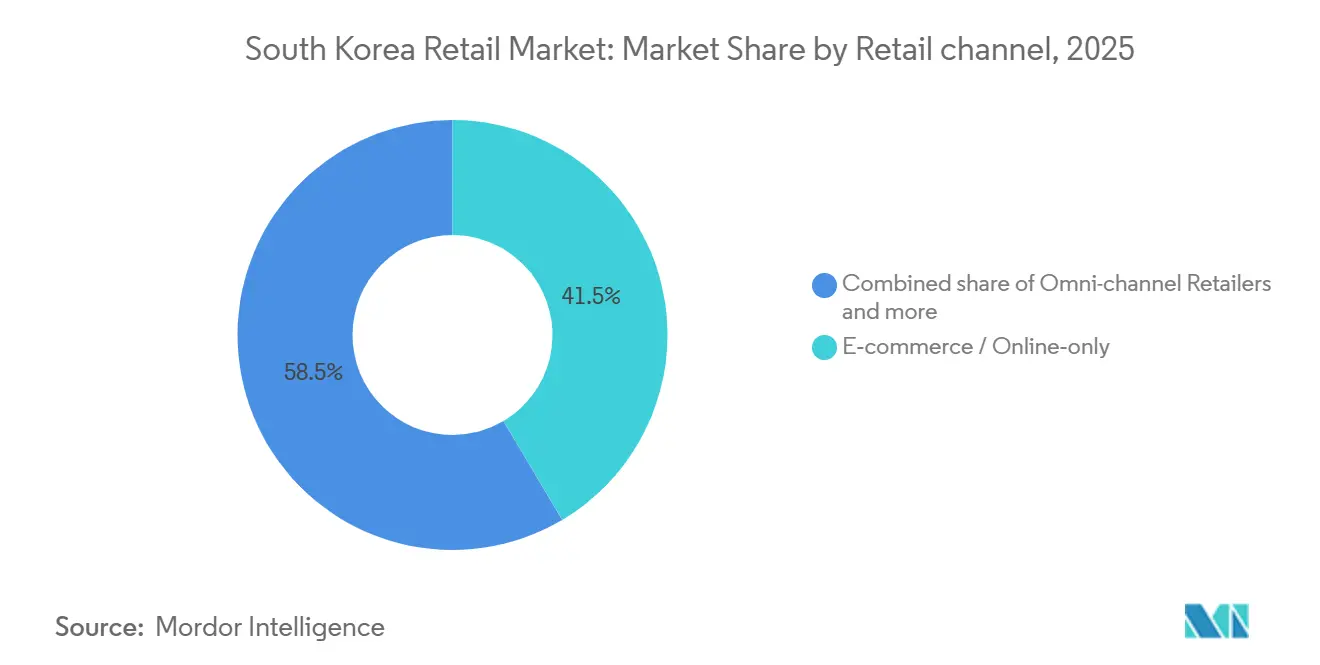
- Por canal minorista, el comercio electrónico y las ventas exclusivamente en línea representaron el 41.48 % de los ingresos en 2025, mientras que se prevé que el comercio de comestibles omnicanal se expanda a una CAGR del 6.48 % hasta 2031.
- Por categoría de producto, los alimentos y comestibles lideraron con una participación de ingresos del 31.47 % en 2025, mientras que se proyecta que la belleza y el cuidado personal crecerán a una CAGR del 5.82 % hasta 2031.
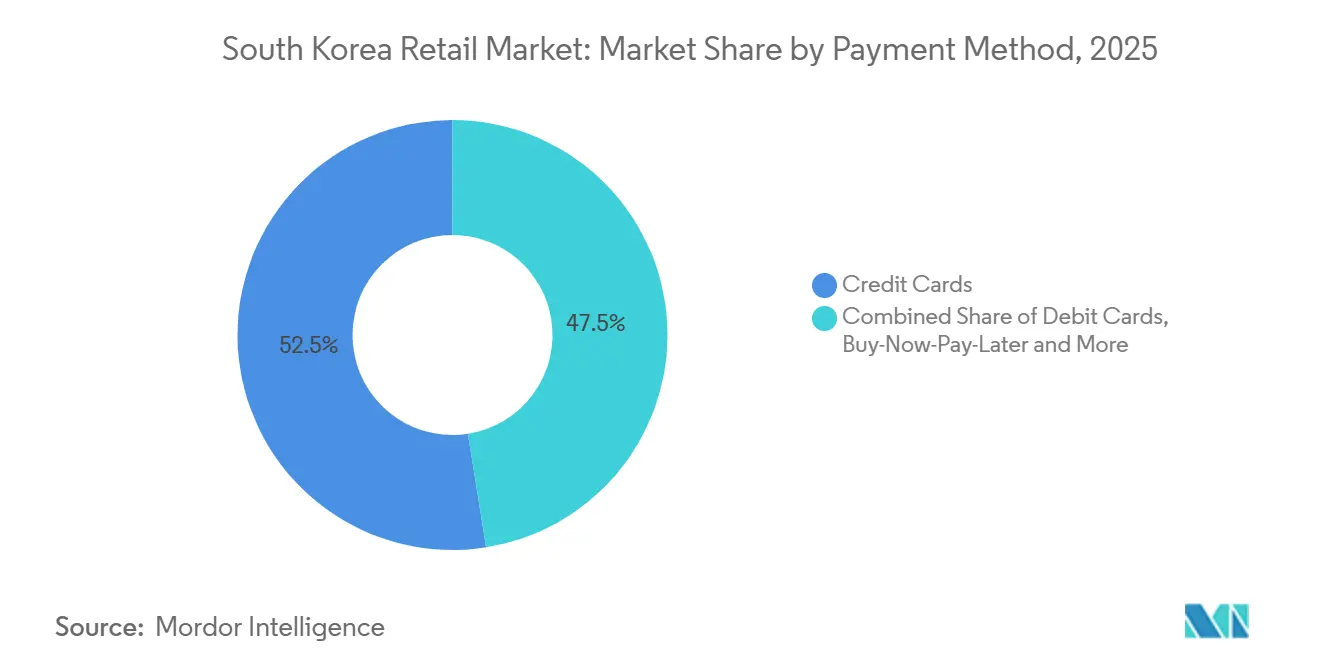
- Por método de pago, las tarjetas de crédito representaron una participación del 52.49% en 2025, y se espera que la modalidad de comprar ahora y pagar después crezca a una CAGR del 7.29% hasta 2031.
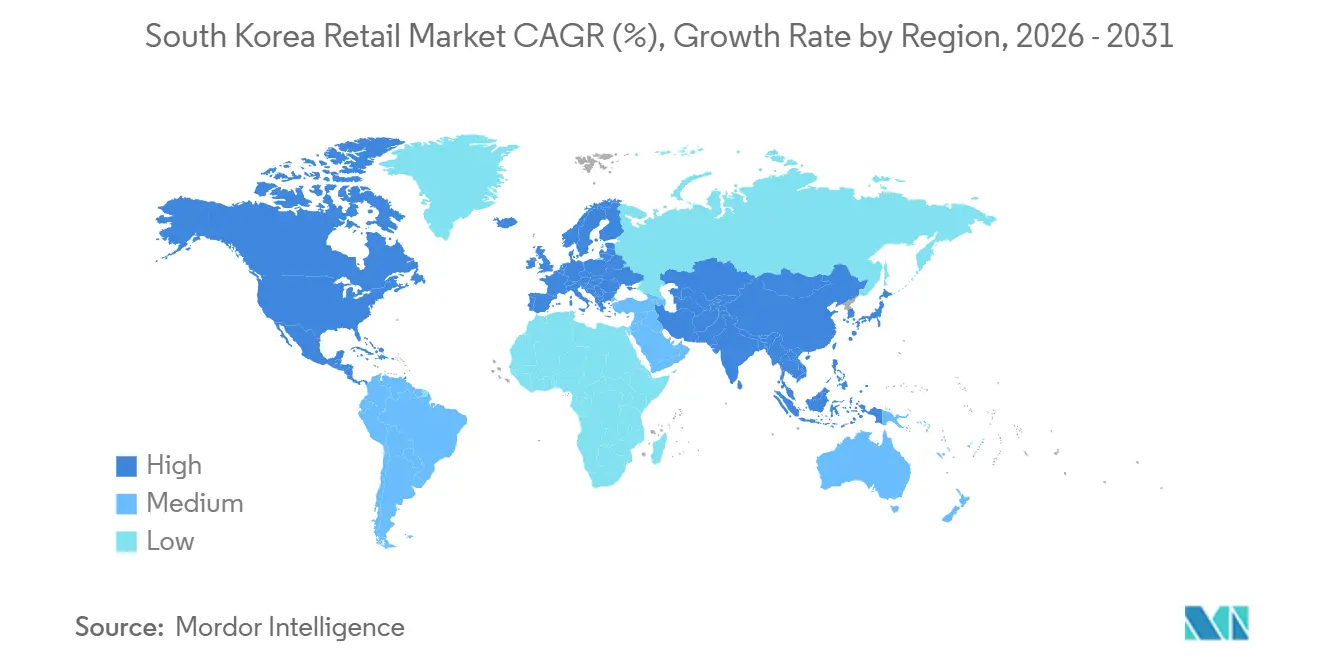
- Por región, el área de la capital de Seúl tuvo una participación del 47.25 % en 2025, mientras que se proyecta que Jeju registre una CAGR del 6.74 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado minorista de Corea del Sur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento rápido de los canales móviles y de comercio electrónico | + 1.2% | Global, pico en el área de la capital de Seúl e Incheon | Mediano plazo (2-4 años) |
| Alta penetración de pagos digitales y superaplicaciones | + 0.9% | Centros urbanos nacionales con penetración de teléfonos inteligentes | Corto plazo (≤ 2 años) |
| Ampliación de formatos de conveniencia para hogares unipersonales | + 0.7% | Nacional, con avances tempranos en Seúl, Busan y distritos universitarios | Mediano plazo (2-4 años) |
| Apoyo gubernamental a la logística de la cadena de frío y al comercio minorista inteligente | + 0.5% | Centro logístico del puerto de Busan y zonas rurales para entrega de productos frescos | Largo plazo (≥ 4 años) |
| Las redes de medios minoristas desbloquean nuevas fuentes de ingresos | + 0.4% | Ecosistemas centrados en la plataforma, Coupang y Naver | Mediano plazo (2-4 años) |
| Hiperpersonalización impulsada por IA en superaplicaciones | + 0.3% | Nacional, liderado por Naver, Kakao y plataformas verticales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento rápido de los canales móviles y de comercio electrónico
Las transacciones móviles representaron el 77.7% del valor de las compras en línea en octubre de 2025, frente al 75.9% de septiembre, lo que subraya un cambio hacia la priorización de los teléfonos inteligentes en el comportamiento del comprador en Corea del Sur. El cumplimiento ultrarrápido continúa generando expectativas, ya que el alcance de los productos frescos en 24 horas alcanza al 98% de la población, lo que comprime los ciclos de inventario en todo el mercado minorista de Corea del Sur. Coupang informó en octubre de 2025 un promedio diario de ingresos por comercio de productos de 323 USD por cliente activo, un 7% más interanual en moneda constante, lo que indica la solidez de la plataforma a pesar de la competencia de precios de los entrantes chinos. Las compras en línea crecieron un 15.8% interanual en el primer semestre de 2025, mientras que el comercio minorista tradicional se estancó en un crecimiento cercano a cero, lo que apunta a una migración estructural del canal. Este rendimiento superior se está moderando, ya que el crecimiento del valor de las transacciones en línea se desaceleró al 4.5% en 2025 frente al 8.5% en 2024, lo que implica efectos de saturación que pondrán a prueba las estrategias de crecimiento en el mercado minorista de Corea del Sur.
Alta penetración de pagos digitales y superaplicaciones
El uso de efectivo disminuyó al 14.6 % de las transacciones para 2021, y las billeteras móviles capturaron el 32.9 % de los pagos de comercio electrónico en 2023, lo que refleja un impulso político a largo plazo hacia la actividad sin efectivo. Los servicios de pago simples con autenticación biométrica procesaron un promedio diario de USD 0.72 mil millones en el primer semestre de 2025, mientras que los pagos electrónicos prepago alcanzaron USD 0.89 mil millones por día. Los pagos con tarjeta a los que se accedió a través de dispositivos móviles representaron el 53.8 % del valor total de las transacciones con tarjeta en el primer semestre de 2025, debido a la contracción del uso de tarjetas físicas. La Ley de Transacciones Financieras Electrónicas, revisada en diciembre de 2025, exige que las pasarelas de pago administren externamente el 100 % de los fondos no liquidados para diciembre de 2026, escalonando al 60 % en el primer año, al 80 % en el segundo año y al cumplimiento total en el tercer año. Paralelamente, el proyecto piloto de CBDC minorista del Banco de Corea, “Proyecto Han River”, registró 51,766 billeteras digitales y procesó 29,591 transacciones en abril de 2025, probando el uso minorista con tiendas de conveniencia y canales de venta en el hogar [1] Banco de Corea, “Estadísticas de pago y liquidación H1 2025”, Banco de Corea, bok.or.kr.
Ampliación de formatos de conveniencia para hogares unipersonales
Los hogares de una sola persona alcanzaron los 8.05 millones en 2024, o el 36.1% de todos los hogares, aumentando la demanda estructural de formatos de cesta pequeña y 24 horas. El número de tiendas de conveniencia a nivel nacional totalizó 54,780, con las tres principales cadenas operando 48,315 tiendas a mayo de 2025, aunque el formato experimentó una disminución neta de 667 unidades durante los seis meses hasta noviembre de 2025. BGF Retail, operador de CU con 18,458 tiendas, reportó ventas consolidadas de 2024 de USD 6.030 millones y un ingreso operativo de USD 0,170 millones en medio de mayores costos de automatización y soporte de franquicias [2] BGF Retail, “BGF Retail 2024 Annual Results”, BGF Retail, bgfretail.com . El negocio de conveniencia de GS Retail registró ingresos del segundo trimestre de 2025 de USD 1.540 millones con una ganancia operativa de USD 0,040 millones, ya que el gasto en transformación afectó los márgenes. Las ventas de sustitutos de comidas crecieron más rápido que el promedio del segmento, lo que coincide con la creciente presión de tiempo entre los consumidores urbanos en el mercado minorista de Corea del Sur.
Apoyo gubernamental a la logística de cadena de frío y al comercio minorista inteligente
Los incentivos fiscales durante los eventos promocionales a finales de 2025 impulsaron las ventas de electrodomésticos, lo que indica que esta política puede impulsar mejoras en el comercio minorista de mayor valor y la logística adyacente. Lotte planeó invertir USD 520 millones en logística inteligente en la Autoridad Portuaria de Busan e introdujo la entrega en 30 minutos para 10 000 artículos con el fin de agilizar los flujos de comercio electrónico transfronterizo. Coupang invirtió USD 140 millones para ampliar la cobertura de la cadena de frío de Rocket Fresh Everywhere al 98 % de la población para finales de 2024, utilizando micrologística en zonas desatendidas. BGF Retail aprobó USD 130 millones para un nuevo centro logístico en Busan, que se completará en 2026, para fortalecer la capacidad de la cadena de frío para surtidos frescos y listos para comer. El Servicio de Aduanas de Corea implementó la detección de riesgos basada en IA para el comercio electrónico exprés, reduciendo el tiempo de análisis de alto riesgo y generando un ahorro anual estimado de USD 800 millones.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Saturación y canibalización entre las tiendas de conveniencia | -0.6% | Nacional, agudo en las áreas densas del metro de Seúl | Corto plazo (≤ 2 años) |
| Aumento de los costos laborales y inmobiliarios | -0.5% | Área de la capital de Seúl, distritos comerciales clave | Mediano plazo (2-4 años) |
| La baja penetración de terminales NFC está obstaculizando la adopción de Apple Pay | -0.2% | Infraestructura MST nacional y heredada | Mediano plazo (2-4 años) |
| Cambio de Gen-Alpha a plataformas de recommerce | -0.2% | Mercados juveniles urbanos y ciudades universitarias | Largo plazo (≥ 4 años) |
| Cargas de cumplimiento normativo en las puertas de enlace y los flujos de datos | -0.2% | Nacional a través de pasarelas de pago y datos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Saturación y canibalización en las tiendas de conveniencia
La densidad de tiendas es alta en los centros metropolitanos, lo que resulta en formatos que compiten en distancias cortas y erosionan la economía unitaria. Una disminución neta de 667 tiendas en seis meses hasta noviembre de 2025 marca la primera contracción sostenida desde 1988, incluso a medida que crece la demanda de hogares unipersonales. BGF Retail registró ventas de USD 6.04 mil millones en 2024 y USD 0.17 mil millones en ingresos operativos, mientras que la compresión del margen reflejó la depreciación de la automatización y un mayor apoyo de franquicias. El segmento de conveniencia de GS Retail reportó USD 1.55 mil millones en ingresos del segundo trimestre de 2025 y USD 0.04 mil millones en ganancias operativas, mostrando vientos en contra de costos similares. El Servicio Agrícola Exterior del USDA estimó que las tiendas de conveniencia tenían una participación del 23% en el comercio minorista de comestibles en 2024, superando a los supermercados e hipermercados, lo que subraya la importancia del formato a pesar de la saturación [3] Servicio Agrícola Exterior del USDA, “Actualización de Alimentos Minoristas de Corea 2024”, USDA FAS, fas.usda.gov.
Aumento de los costos laborales y inmobiliarios
Los costos se concentran en el área de Seúl Capital, donde los alquileres comerciales y los salarios se mantienen elevados, lo que afecta la rentabilidad de las unidades en zonas comerciales densas. Las tendencias operativas de las principales cadenas muestran mayores gastos de venta, generales y administrativos (SG&A) derivados de las inversiones en tecnología digital y de tiendas, lo que sugiere un margen limitado para absorber la inflación de los costos fijos sin cambios en los precios ni en la composición de la oferta. Los operadores de tiendas de conveniencia e hipermercados continúan racionalizando su presencia y buscando una composición con mayor margen, lo cual es coherente con el menor crecimiento registrado en 2025. Los grandes almacenes se han inclinado por el lujo y el gasto turístico para compensar la presión de los costos, lo que coincide con el reciente rendimiento superior del segmento premium. Esta dinámica de costos genera una presión desigual entre los formatos y amplifica el papel de la logística, los datos y la monetización de los medios en el mercado minorista de Corea del Sur.
Análisis de segmento
Por canal minorista: el duopolio de plataformas impulsa lo digital, el omnicanal cierra la brecha
El comercio electrónico y las plataformas exclusivamente online representaron el 41.48% de la cuota de mercado minorista de Corea del Sur en 2025, lo que sitúa al país entre las economías minoristas con mayor penetración digital a nivel mundial. El mercado combina una rápida adopción digital con la resiliencia del comercio offline, ya que los formatos de tiendas de conveniencia y departamentales satisfacen la demanda impulsada por la proximidad y el lujo. La alimentación omnicanal, que integra densas redes de tiendas con plazos de entrega cortos, está configurando el mercado. Los hipermercados experimentaron un crecimiento negativo durante varios meses, mientras que los supermercados de proximidad (SSM) mostraron un crecimiento, lo que refleja las diferentes dinámicas del comercio offline. Los grandes almacenes registraron un aumento interanual del 2.8% en agosto, impulsados por el gasto en lujo y turismo.
El segmento de alimentación omnicanal es el de mayor crecimiento, con una previsión de crecimiento del tamaño del mercado del 6.48 % CAGR entre 2026 y 2031. Los minoristas aprovechan el inventario basado en aplicaciones, la entrega en tres horas y la recogida en la acera. La logística a escala de plataforma impulsa el crecimiento, como se observa en el impulso del comercio de productos de Coupang en el tercer trimestre de 2025 y las soluciones de logística para vendedores externos. La expansión de la publicidad comercial de Naver y el TPV de NAVER Pay en el primer trimestre de 2025 de 13 600 millones de dólares impulsan la conversión al comercio digital. La concentración de plataformas es significativa, con CR2 por encima del 46 % del GMV del comercio electrónico y CR10 cerca del 68 % en 2024, lo que equilibra la economía de la plataforma con la accesibilidad local para mayor velocidad, selección y servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría de producto: La belleza supera a los comestibles mientras que la experiencia triunfa sobre el producto básico
Los productos de alimentación y comestibles representaron una participación del 31.47 % en el mercado minorista de Corea del Sur en 2025, gracias a la constante demanda en línea de alimentos y bebidas. Las ventas en línea de alimentos y bebidas aumentaron un 16.3 % interanual en agosto de 2025, y las categorías de alimentos frescos registraron ganancias de dos dígitos a mediados de 2025, ya que las compras pasaron de las compras a granel a la reposición a través de aplicaciones. El mercado minorista surcoreano también ha visto cómo la belleza y el cuidado personal se consolidan como la categoría de mayor crecimiento en la escala de la fuerza de la K-belleza y las cadenas especializadas. La electrónica de consumo registró tendencias desiguales vinculadas a los ciclos de lanzamiento de dispositivos, lo que limita un crecimiento sostenido fuera de las ventanas de lanzamiento de grandes marcas. El sector del hogar y la vida cotidiana creció durante el primer semestre de 2025, impulsado por incentivos que impulsaron las compras de electrodomésticos durante eventos clave.
Se proyecta que la belleza y el cuidado personal crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.82 % hasta 2031. La participación de CJ Olive Young en el mercado minorista de salud y belleza, con un 71.3 % y unos ingresos fiscales de 3320 millones de dólares en 2024, consolida el impulso de la categoría. CJ Olive Young registró un beneficio operativo de 320 millones de dólares y 9.42 millones de transacciones internacionales en el ejercicio fiscal 2024, lo que destaca su exposición al turismo receptivo y su ventaja en el margen. La moda muestra un panorama heterogéneo: las ventas de ropa offline cayeron en 2024, mientras que el valor de las transacciones de ropa online alcanzó los 15 260 millones de dólares en 2024, con compras transfronterizas desde China por valor de 1700 millones de dólares. El mercado minorista de Corea del Sur también incluye formatos de venta minorista especializada y almacenes de nicho que utilizan el precio o la selección de productos para defender su cuota de mercado en un contexto de escala de plataforma. Los datos muestran que los productos alimenticios representaron el 13.8% y los servicios de alimentación el 15.6% del valor de las compras en línea en junio de 2025, y que los cupones electrónicos disminuyeron debido a la disminución de los efectos del estímulo.
Por método de pago: las tarjetas de crédito dominan, el BNPL aumenta entre los jóvenes
Las tarjetas de crédito representaron el 52.49 % de los pagos minoristas en 2025 y continuaron superando a las de débito, ya que los consumidores favorecieron la flexibilidad en las cuotas. Las modalidades de prepago y débito mostraron tendencias dispares, ya que los cambios de clasificación afectaron los informes y los pagos simples absorbieron el crecimiento incremental. Los pagos con tarjeta a través de dispositivos móviles alcanzaron el 53.8 % del valor total de las transacciones con tarjeta en el primer semestre de 2025, mientras que el uso de tarjetas físicas se contrajo a un ritmo moderado. El volumen de transacciones de Samsung Pay, de 1 50.79 millones de dólares en 2023, estableció una infraestructura que permite la aceptación de QR y MST en terminales tradicionales. KakaoPay reportó un TPV en el tercer trimestre de 2025 de 3 32.61 millones de dólares, con un sólido crecimiento offline gracias a una mayor aceptación y la integración de cupones públicos.
El método de pago de más rápido crecimiento es el de "compra ahora, paga después". Se proyecta que el tamaño del mercado minorista de BNPL en Corea del Sur se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 7.29 % entre 2026 y 2031, a medida que las fintechs integren opciones de pago en las cajas. La encuesta del Banco de Corea señaló una fuerte preferencia por los dispositivos móviles entre los grupos de edad más jóvenes, con las tarjetas de crédito como principales usuarios de mediana edad, y el efectivo aún utilizado entre los grupos demográficos de mayor edad. La revisión de la FSC de diciembre de 2025 exige la gestión externa del 100 % de los fondos pendientes para diciembre de 2026, con fases del 60 %, 80 % y finalmente el 100 %, y aumenta los requisitos de capital para las pasarelas con un volumen trimestral superior a USD 0.02 mil millones, de USD 0.69 millones a USD 1.38 millones. Las transferencias de cuentas a través de la red de pagos de bajo valor promediaron USD 69.94 mil millones por día en el primer semestre de 2025, mientras que el crecimiento de la Banca Abierta se desaceleró a medida que avanzaban los servicios de pago simples. Estos avances afianzan la confianza en las transacciones digitales en todo el mercado minorista de Corea del Sur a medida que evolucionan los sistemas de pago.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El área de Seúl Capital representó el 47.25% del mercado minorista de Corea del Sur en 2025, gracias a su alta densidad de población, altos ingresos y centros logísticos. Las ventas minoristas disminuyeron un 2.7% interanual en el tercer trimestre de 2025 debido a la saturación de tiendas libres de impuestos, supermercados y tiendas de conveniencia en los distritos urbanos. Las ventas minoristas de Incheon aumentaron un 5.5% interanual en el tercer trimestre de 2025, impulsadas por el gasto en movilidad y en las categorías relacionadas con la automoción. Los principales minoristas se están expandiendo a ciudades regionales, como Hyundai Department Store, que planea proyectos de gran formato en Busan y Gwangju, mientras que la expansión de Starfield en Shinsegae refleja la confianza en los corredores de consumo regionales.
Sejong lideró la región de Chungcheong con un crecimiento interanual de las ventas minoristas del 8.8 % en el tercer trimestre de 2025, mientras que Chungbuk y Chungnam registraron modestos avances. La apertura de Connect Hyundai Cheongju en junio de 2025 introdujo nuevos surtidos de marcas y formatos omnicanal. La confianza del consumidor alcanzó 101.8 en mayo de 2025, lo que impulsó la recuperación de las categorías discrecionales y destacó el potencial de las ciudades de segundo nivel para adoptar conceptos minoristas modernos. Es probable que la persistente presión sobre la vivienda y los costos en la capital desplace el enfoque hacia los mercados regionales.
En la región de Gyeongsang, las ventas minoristas de Busan crecieron un 1.9 % interanual en el tercer trimestre de 2025, las de Gyeongnam aumentaron un 2.3 %, mientras que las de Gyeongbuk experimentaron una ligera disminución. El PIB de Gyeongsang del Sur fue de 104 920 millones de dólares en 2024, con una sólida actividad en construcción naval y defensa, aunque el comercio minorista se mantuvo rezagado. Jeolla mostró un crecimiento moderado, Gangwon disminuyó un 0.6 % en el tercer trimestre de 2025, y Jeju, a pesar de una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.74 % hasta 2031, registró una caída en las ventas en 2025 debido a la reducción del turismo y al aumento del gasto en servicios.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El sector minorista de Corea del Sur opera bajo una combinación de normas de competencia, operación minorista y finanzas digitales. La Comisión de Comercio Justo de Corea (KFTC) aplica la Ley de Equidad en el Comercio Minorista a Gran Escala para frenar las prácticas desleales en las relaciones entre minoristas y proveedores, incluyendo la transferencia de costos promocionales, las devoluciones y los retrasos en los pagos. El cumplimiento normativo en materia de pagos y pasarelas de pago también se está volviendo más estricto con la revisión de la Ley de Transacciones Financieras Electrónicas aprobada en diciembre de 2025, que exige la gestión externa de los fondos de clientes pendientes de pago, con un cumplimiento total previsto para diciembre de 2026.
Un importante debate político que afecta a las operaciones omnicanal gira en torno a la Ley de Desarrollo de la Industria de la Distribución. En febrero de 2026, el gobierno y el partido gobernante impulsaron la eliminación de las restricciones vinculadas a las entregas en línea nocturnas por parte de grandes minoristas tradicionales, abordando así el desequilibrio regulatorio percibido frente a las plataformas exclusivamente en línea. Por otra parte, la Ley Especial para la Promoción de Mercados y Distritos Comerciales Tradicionales fue enmendada con fecha de entrada en vigor el 2 de enero de 2026, manteniendo el apoyo político a los canales tradicionales mientras los formatos modernos amplían la escala de las entregas y el comercio minorista basado en datos.
Análisis de la cadena de valor
La cadena de valor minorista de Corea del Sur se sustenta en los propietarios de marcas y fabricantes (incluidos alimentos y bienes de consumo), importadores y mayoristas que abastecen a los grupos y plataformas minoristas nacionales. La distribución se realiza a través de una compleja red de centros de distribución de comercio electrónico, tiendas de conveniencia, hipermercados/supermercados de descuento y grandes almacenes. La capacidad de entrega ultrarrápida impulsa la logística como principal motor de valor, incluyendo la cadena de frío, la microdistribución y la planificación de la última milla. Las empresas líderes construyen redes propias, como la de Rocket Fresh, que alcanzará el 98 % de la población a finales de 2024, e invierten en nodos regionales como el centro logístico de Busan que BGF Retail planea construir (finalización prevista para 2026).
Los principales puntos de fricción se manifiestan en la capacidad de distribución y la fiabilidad de la mano de obra. Los minoristas han estado ajustando sus prácticas de abastecimiento y liquidación para gestionar la volatilidad del tipo de cambio y los costes de distribución vinculados al petróleo, incluyendo la diversificación de los orígenes de las importaciones y el uso de métodos de liquidación distintos del USD cuando sea factible. La resiliencia operativa también cobró protagonismo tras las interrupciones en la logística de alimentos frescos en CU en abril de 2026, relacionadas con la huelga, lo que intensificó el debate del sector sobre la externalización frente a la gestión logística directa y la planificación de la capacidad de contingencia. En cuanto a los datos, el Ministerio de Comercio, Industria y Energía puso en marcha una alianza entre el sector minorista y la IA en abril de 2025, con proyectos centrados en ampliar la información estandarizada de los productos y respaldar decisiones más automatizadas de comercialización, previsión y cumplimiento en todos los canales.
Panorama competitivo
El mercado minorista de Corea del Sur muestra una alta concentración de plataformas, con Coupang y Naver Shopping controlando más del 46% del GMV del comercio electrónico. El comercio minorista presencial sigue fragmentado entre tiendas de conveniencia, hipermercados y grandes almacenes. Los hipermercados se centran en el precio y la velocidad, mientras que los grandes almacenes dependen de la demanda de lujo y turística para su crecimiento. Las plataformas especializadas monetizan la comunidad y la selección de productos para mantener tasas de aceptación razonables. El crecimiento del comercio electrónico se sustenta en la monetización de los medios de comunicación minoristas y los servicios para vendedores, lo que potencia los efectos de red.
En los últimos años, las iniciativas estratégicas han hecho hincapié en la logística de última milla, la adopción de IA y las asociaciones. La expansión de la cadena de frío de Coupang por USD 0.13 mil millones y las líneas de crédito refuerzan la logística y el cumplimiento. Naver escala la publicidad comercial y NAVER Pay mientras utiliza IA para mejorar la participación y la conversión. Kakao integra agentes de IA en el comercio y amplía la aceptación de pagos fuera de línea para aumentar el TPV. La empresa conjunta de E-Mart con AliExpress International y Gmarket mejora el abastecimiento y la logística transfronterizos [4] Kakao Corporation, “TPV and AI Commerce Initiatives,” Kakao, kakaocorp.com.
La tecnología sigue siendo un factor diferenciador clave a medida que los minoristas implementan la IA para la fijación de precios, las recomendaciones y las operaciones. El centro logístico de BGF Retail en Busan, con un presupuesto de 0.13 millones de dólares, impulsa el crecimiento de los productos refrigerados y listos para consumir. CJ Olive Young utiliza la IA para la integridad del contenido y la velocidad de las campañas, a la vez que amplía las ventas globales a través de canales físicos y digitales. La supervisión regulatoria sobre las cláusulas de NMF, los rankings de búsqueda y la gestión del riesgo de pago está transformando la conducta de las plataformas y la economía de los comerciantes en el mercado minorista surcoreano.
Líderes de la industria minorista de Corea del Sur
Corporación Coupang.
Naver Corp. (Compras Naver)
SSG.ES
e-mart inc.
Lotte Shopping Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: E-Mart y Shinsegae adquirieron la participación restante del 30 % de los inversores financieros en SSG.COM por 1.27 billones de wones surcoreanos, elevando la propiedad de E-Mart al 65.1 %. Esta medida consolida la gobernanza en torno a una filial online principal, lo que permite una alineación más rápida en cuanto al surtido, la inversión en logística y la integración omnicanal.
- Mayo de 2026: Naver invirtió 33 millones de wones coreanos adicionales para aumentar su participación en Kurly al 6.2%, fortaleciendo así su posición en el sector de la compra de alimentos en línea. Esta operación estrecha los lazos entre una importante plataforma de tráfico y pagos y un operador especializado en la entrega de productos frescos, lo que mejora la competitividad en las compras de alimentos de alta frecuencia.
- Abril de 2026: Coupang reveló haber invertido 84 millones de dólares en startups globales de tecnología de IA desde 2023, incluyendo la empresa de robótica con IA CMES, con sede en Corea, y el Fondo Soberano de IA de SBVA Korea. Este enfoque de cartera respalda el desarrollo de capacidades iniciales en automatización y operaciones inteligentes que pueden aplicarse a la gestión de pedidos, la entrega y la experiencia del cliente.
Alcance y metodología
El comercio minorista ofrece bienes o servicios a través de varios canales de distribución para obtener ganancias. En el informe se incluye un análisis completo de los antecedentes de la industria minorista de Corea del Sur, que incluye una evaluación del mercado matriz, tendencias emergentes por segmentos, cambios significativos en la dinámica del mercado y una descripción general del mercado.
El mercado del sector minorista de Corea del Sur está segmentado por categoría de producto y canal de distribución. Por producto, el mercado está subsegmentado en alimentos, bebidas y productos de tabaco; cuidado personal y hogar, indumentaria, calzado y accesorios, muebles, juguetes y pasatiempos, industria y automoción, electrónica y electrodomésticos, y productos farmacéuticos y de lujo. En el canal de distribución, el mercado se subsegmenta en canales en línea y fuera de línea. El informe ofrece el tamaño del mercado y previsiones en valor (USD) para todos los segmentos anteriores.
Por canal minorista
| Comercio electrónico / Solo en línea |
| Minoristas omnicanal |
| Hipermercados y Supermercados |
| Grandes almacenes |
| Tiendas de conveniencia |
| Tiendas de descuento y variedad |
| Mercados Tradicionales |
| Tiendas Especializadas |
Por categoría de producto
| Comestibles y alimentos |
| Moda y ropa |
| Electrónica de Consumo: |
| Belleza y Cuidado Personal |
| Vida en el hogar |
| Salud y bienestar |
| Equipamiento deportivo y de ocio |
Por método de pago
| Tarjetas de Crédito |
| Tarjetas de débito |
| Monederos digitales / Pagos móviles |
| Comprar ahora y pagar después |
| Dinero en efectivo |
Por región
| Área de la capital de Seúl |
| Región de Chungcheong |
| Región de Gyeongsang |
| Región de Jeolla |
| Región de Gangwon |
| Región de Jeju |
| Por canal minorista | Comercio electrónico / Solo en línea |
| Minoristas omnicanal | |
| Hipermercados y Supermercados | |
| Grandes almacenes | |
| Tiendas de conveniencia | |
| Tiendas de descuento y variedad | |
| Mercados Tradicionales | |
| Tiendas Especializadas | |
| Por categoría de producto | Comestibles y alimentos |
| Moda y ropa | |
| Electrónica de Consumo: | |
| Belleza y Cuidado Personal | |
| Vida en el hogar | |
| Salud y bienestar | |
| Equipamiento deportivo y de ocio | |
| Por método de pago | Tarjetas de Crédito |
| Tarjetas de débito | |
| Monederos digitales / Pagos móviles | |
| Comprar ahora y pagar después | |
| Dinero en efectivo | |
| Por región | Área de la capital de Seúl |
| Región de Chungcheong | |
| Región de Gyeongsang | |
| Región de Jeolla | |
| Región de Gangwon | |
| Región de Jeju |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado minorista de Corea del Sur?
El tamaño del mercado minorista de Corea del Sur es de USD 453.27 mil millones en 2026 y se proyecta que alcance los USD 573.83 mil millones para 2031 con una CAGR del 4.83%.
¿Qué canales minoristas son líderes y están creciendo más rápido en Corea del Sur?
El comercio electrónico y las ventas exclusivamente online representarán una participación del 41.48 % en 2025, mientras que la venta de alimentos omnicanal será la de más rápido crecimiento, con una CAGR prevista del 6.48 % hasta 2031.
¿Qué categorías tienen un rendimiento superior en el mercado minorista de Corea del Sur?
Los alimentos y comestibles lideraron con una participación del 31.47 % en 2025, y la belleza y el cuidado personal fueron los de más rápido crecimiento, con una CAGR del 5.82 % hasta 2031.
¿Cómo están evolucionando los pagos en el comercio minorista de Corea del Sur?
Las tarjetas de crédito tuvieron una participación del 52.49% en 2025, los pagos con tarjeta a través de dispositivos móviles representaron el 53.8% del valor total de las transacciones con tarjeta en el primer semestre de 2025, y BNPL es el de más rápido crecimiento con una CAGR del 7.29% entre 2026 y 2031.
¿Qué regiones son las más importantes para el crecimiento minorista de Corea del Sur?
El área de la capital de Seúl tendrá una participación del 47.25 % en 2025, mientras que se proyecta que Jeju crecerá más rápido a una CAGR del 6.74 % hasta 2031.
¿Qué tan concentrada está la competencia en el mercado minorista de Corea del Sur?
La concentración de plataformas es alta y las dos principales controlan más del 46 % del GMV del comercio electrónico, pero la fragmentación fuera de línea mantiene al comercio minorista en general moderadamente concentrado.


