

Tamaño y cuota de mercado de la gestión de residuos sólidos en Corea del Sur
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 24.06 mil millones |
| Tamaño del mercado (2031) | USD 31.65 mil millones |
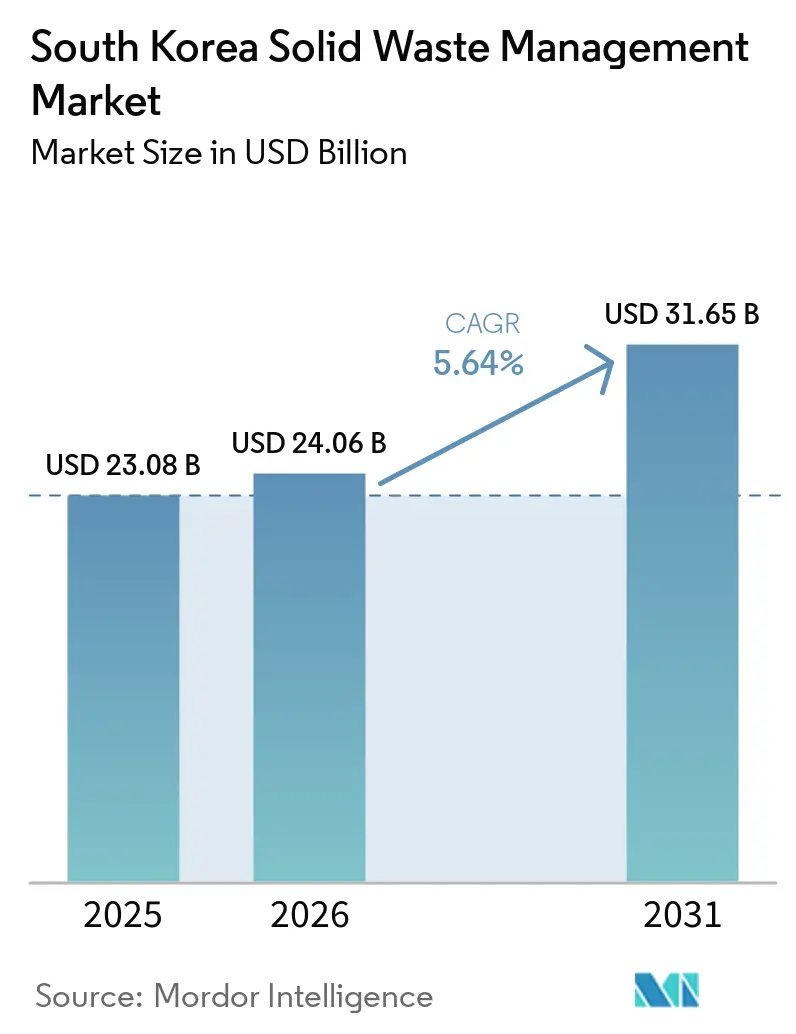
| Tasa de crecimiento (2026 - 2031) | 5.64% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gestión de residuos sólidos de Corea del Sur realizado por Mordor Intelligence.
Se prevé que el tamaño del mercado de gestión de residuos sólidos de Corea del Sur sea de 23.08 millones de dólares en 2025, 24.06 millones de dólares en 2026 y alcance los 31.65 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.64% entre 2026 y 2031.
El sistema de Tasa por Volumen de Residuos (VBWF) continúa apoyando el mercado de gestión de residuos sólidos de Corea del Sur al incentivar a hogares y empresas a reducir la generación de residuos y mejorar la separación en origen. Este marco se ve reforzado por los requisitos de Responsabilidad Extendida del Productor (REP), que imponen obligaciones de recolección y reciclaje a fabricantes e importadores de productos y envases específicos, así como por la prohibición directa del vertido de residuos municipales combustibles. El Quinto Plan Maestro de Gestión de Residuos exige una tasa de reciclaje del 70 % de los residuos sólidos municipales y la eliminación del vertido directo para la mayoría de las categorías de residuos para 2027, impulsando una inversión sostenida en instalaciones de reciclaje, plantas de valorización energética de residuos e infraestructura avanzada de recuperación de materiales. Las iniciativas de economía circular del gobierno también promueven una mayor recuperación de recursos de plásticos, residuos alimentarios, escombros de construcción y residuos electrónicos mediante objetivos de reciclaje más estrictos y sistemas digitales de seguimiento de residuos. Estas regulaciones mantienen la demanda de infraestructura de recolección, clasificación, tratamiento, reciclaje y recuperación de energía, incluso a medida que evolucionan los patrones generales de generación de residuos. Además, la rápida expansión de las industrias de semiconductores, baterías para vehículos eléctricos y manufactura avanzada está aumentando el volumen de residuos industriales peligrosos y de alto valor que requieren recogida, tratamiento, reciclaje y eliminación final autorizados.
Conclusiones clave del informe
- Por tipo de servicio, el reciclaje y la recuperación de materiales representaron el 38% de la cuota de mercado de la gestión de residuos sólidos en Corea del Sur en 2025, mientras que se prevé que la conversión de residuos en energía crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.3% entre 2026 y 2031.
- Por tipo de residuo, los residuos industriales representaron el 42% del tamaño del mercado de gestión de residuos sólidos de Corea del Sur en 2025, mientras que se prevé que los residuos peligrosos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.8% entre 2026 y 2031.
- Por origen, el sector industrial representó el 44% de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.8% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de gestión de residuos sólidos en Corea del Sur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sistema de tasa de residuos basado en el volumen (VBWF) para mejorar la eficiencia de la separación de residuos | + 1.2% | Nacional, con alto grado de cumplimiento en Seúl y Gyeonggi. | Corto plazo (≤ 2 años) |
| Expansión de la recogida inteligente de residuos mediante tecnologías IoT e IA. | + 1.1% | Nacional, con despliegue inicial en Seúl, Gyeonggi y Busan. | Mediano plazo (2-4 años) |
| Rápido crecimiento en el reciclaje de residuos alimentarios y la producción de bioenergía. | + 0.9% | Nacional, con instalaciones en Seúl, Daejeon e Incheon. | Corto plazo (≤ 2 años) |
| Inversión gubernamental en la circulación de recursos y ciudades con cero residuos. | + 0.8% | Nacional, con actividad a corto plazo en Gyeonggi y el Área Metropolitana de Seúl. | Mediano plazo (2-4 años) |
| El aumento de los residuos de envases del comercio electrónico impulsa la necesidad de infraestructuras de reciclaje avanzadas. | + 0.6% | A nivel nacional, especialmente los corredores logísticos, y el Área Metropolitana de Seúl. | Mediano plazo (2-4 años) |
| El aumento de los residuos generados por la fabricación de semiconductores y baterías requiere un tratamiento especializado. | + 0.5% | Gyeonggi y Chungcheong | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Sistema de tarifas de residuos basado en el volumen para mejorar la eficiencia de la separación de residuos.
Corea del Sur celebró en 2025 el 30 aniversario de la implementación a nivel nacional del sistema de tasa por volumen de residuos. El Ministerio de Medio Ambiente declaró que el sistema había eliminado 160 millones de toneladas de residuos domésticos y generado 45 billones de wones surcoreanos (31.7 millones de dólares estadounidenses) en beneficios económicos derivados de la reducción y el reciclaje de residuos. La prohibición de vertederos en la región metropolitana de la capital entró en vigor en 2026, haciendo mayor hincapié en la separación en origen. Por consiguiente, el mercado de gestión de residuos sólidos de Corea del Sur tiene una mayor necesidad de capacidad de clasificación, logística inversa y procesamiento de residuos orgánicos. El aumento de los costes de tratamiento privado puede incentivar a los municipios y operadores a mejorar la calidad del material que recogen. El sistema también fomenta la inversión en instalaciones de biogás y equipos de clasificación que puedan procesar los residuos orgánicos separados y los residuos secos reciclables.
Expansión de la recogida inteligente de residuos mediante tecnologías IoT e IA.
Los sistemas de recolección digital están pasando de proyectos piloto a una implementación operativa más amplia en todo el mercado de gestión de residuos sólidos de Corea del Sur. En 2026, Seúl amplió el uso de aproximadamente 6,000 contenedores de residuos orgánicos equipados con RFID en complejos de apartamentos y distritos comerciales, lo que permitió el cobro por generación de residuos, el pesaje automatizado y el monitoreo de la recolección en tiempo real. Hyundai Motor Company lanzó un programa piloto de seis meses en Seongbuk-gu en abril de 2026 utilizando dos vehículos de recolección inteligentes de la plataforma ST1 equipados con capacidades de gestión digital de flotas para optimizar la recolección de residuos municipales. Al mismo tiempo, RECO y Ecube Labs están desarrollando un sensor AIoT de borde que integra tecnología RADAR con cámaras de visión artificial para su implementación en más de 300 muelles de carga de residuos de fábricas, lo que permite la identificación automatizada de residuos y el monitoreo del nivel de llenado. Los municipios y los operadores privados de residuos también están adoptando cada vez más contenedores inteligentes habilitados para IoT, software de optimización de rutas basado en la nube, gestión de flotas habilitada para GPS y plataformas digitales de seguimiento de residuos para mejorar la eficiencia operativa y el cumplimiento normativo.
Rápido crecimiento en el reciclaje de residuos alimentarios y la producción de bioenergía.
El reciclaje de residuos alimentarios proporciona una base de materia prima estable y en expansión para el mercado de gestión de residuos sólidos de Corea del Sur. Corea del Sur recicla aproximadamente entre el 97 % y el 98 % de sus residuos alimentarios diarios anualmente a través de una red nacional de alrededor de 300 instalaciones de biogás, piensos y compostaje, lo que la convierte en uno de los sistemas de reciclaje de residuos alimentarios de mayor rendimiento del mundo. El Centro de Bioenergía de Daejeon, por sí solo, procesa más de 400 toneladas de residuos alimentarios al día y genera suficiente electricidad para abastecer a aproximadamente 20 000 hogares, lo que demuestra la viabilidad comercial de los proyectos de conversión de residuos en energía. Las instalaciones de tratamiento gestionadas por el gobierno deben alcanzar una tasa de biogásificación de al menos el 50 %, mientras que los generadores de residuos privados designados deben cumplir con un requisito de biogásificación del 10 % a partir de 2026, con el objetivo de aumentar gradualmente hasta el 80 % para 2045. Además, la designación en 2025 del aceite de cocina usado, los posos de café y el salvado de arroz como recursos circulares amplía la gama de materias primas orgánicas disponibles para el reciclaje y la producción de bioenergía. Estas medidas políticas fomentan la inversión en infraestructura para la digestión anaeróbica, el compostaje y la recuperación de recursos, al tiempo que apoyan la producción de biogás renovable, fertilizantes orgánicos y otros productos de valor añadido.
Inversión gubernamental en la circulación de recursos y ciudades con cero residuos.
Los programas públicos están ampliando la cartera de proyectos para el mercado de gestión de residuos sólidos de Corea del Sur. La provincia de Gyeonggi está destinando 1.5 billones de KRW (1.1 millones de USD) durante 5 años a partir de 2026. El programa tiene como objetivo una reducción de 30 gramos por persona en los residuos domésticos diarios, 750 centros de residuos domésticos para 2030 y una capacidad de incineración pública de 6,359 toneladas por día. La Hoja de Ruta de Circulación de Recursos de febrero de 2026 introdujo Zonas Especiales de Regulación de Economía Circular para la reutilización de subproductos de fabricación. El Proyecto K-Economía Circular Renacida de 254 millones de KRW (178.6 millones de USD) superó la revisión de prefactibilidad en marzo de 2026 y está previsto que comience en 2027. Las medidas apoyan la demanda de adquisición de servicios de recuperación, clasificación, biogás y tratamiento de materiales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad limitada de terrenos para nuevas instalaciones de tratamiento y eliminación de residuos. | -0.8% | Nacional, con mayor incidencia en Seúl, Incheon y el Área Metropolitana de Manila. | Largo plazo (≥ 4 años) |
| Altos costos de procesamiento para residuos de plástico compuesto y envases multicapa | -0.6% | Nacional, concentrada en centros logísticos y zonas de fabricación. | Mediano plazo (2-4 años) |
| Dependencia de los mercados de exportación para ciertos materiales reciclables | -0.5% | Exposición nacional a la demanda china y del sudeste asiático. | Corto plazo (≤ 2 años) |
| Infraestructura de incineración obsoleta que requiere importantes mejoras de capital. | -0.4% | Ciudades nacionales, especialmente metropolitanas y provinciales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad limitada de terrenos para nuevas instalaciones de tratamiento y eliminación de residuos.
La escasez de terrenos para nuevas instalaciones limita el mercado de gestión de residuos sólidos en Corea del Sur. El vertedero de Sudokwon dejó de aceptar residuos no incinerados en 2026, tras haber prestado servicio al área metropolitana de Seúl desde 1992. Los municipios deben gestionar la falta de capacidad de tratamiento mientras los proyectos se encuentran en las fases de diseño, obtención de permisos y selección de emplazamientos. Los acuerdos de tratamiento privados pueden aumentar los costes para los municipios y los usuarios industriales que necesitan capacidad adicional. El Quinto Plan Maestro de Gestión de Residuos busca eliminar el vertido directo para la mayoría de las categorías de residuos para 2027. Sin terrenos adecuados, la puesta en marcha de nuevas instalaciones puede demorarse, incluso a medida que crece la demanda de tratamiento. Esta limitación otorga a las instalaciones autorizadas existentes un papel más relevante en las redes de tratamiento locales.
Altos costos de procesamiento para residuos de plástico compuesto y envases multicapa
El envasado de plástico compuesto sigue siendo un reto en términos de costes para el mercado de gestión de residuos sólidos de Corea del Sur. Los alimentos, los productos electrónicos de consumo y los productos farmacéuticos suelen utilizar envases flexibles multicapa. La Corporación Ambiental de Corea aplica una modulación de la contribución a la Responsabilidad Extendida del Productor (REP) basada en la reciclabilidad, con un recargo de hasta el 30 % para los materiales difíciles de reciclar. El reciclaje químico y con disolventes es necesario para que muchos materiales compuestos recuperen la calidad de materia prima circular. Estos procesos aún no se han implementado a escala comercial en todo el país. Por lo tanto, una parte significativa de estos materiales sigue destinándose a la recuperación energética en lugar de al reciclaje. Esto eleva el coste de la recuperación real de materiales y genera presión para rediseñar los envases y mejorar los sistemas de clasificación.
Análisis de segmento
Por tipo de servicio: La recuperación de energía gana terreno gracias a una base impulsada por el reciclaje.
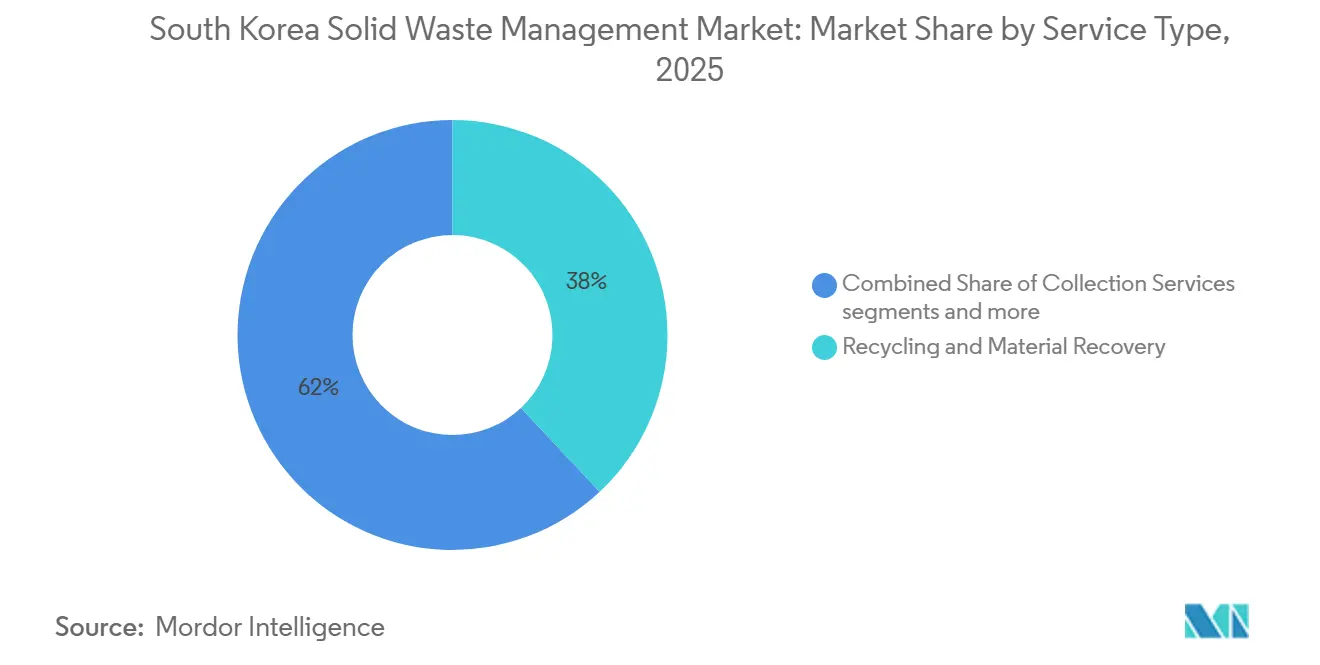
En 2025, el reciclaje y la recuperación de materiales representaron el 38 % de la cuota de mercado de gestión de residuos sólidos en Corea del Sur, según el tipo de servicio. Este segmento se beneficia de las obligaciones de Responsabilidad Extendida del Productor (REP) para los principales materiales de embalaje y de una amplia base de procesamiento de residuos alimentarios. El tamaño del mercado de gestión de residuos sólidos en Corea del Sur para los servicios relacionados con el reciclaje se sustenta en décadas de inversión pública y participación privada financiada por la REP. Esta infraestructura proporciona trabajo recurrente en la recogida, clasificación, compostaje, conversión de piensos y recuperación de materiales.
Se prevé que la conversión de residuos en energía crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.3 % entre 2026 y 2031, a medida que las restricciones a los vertederos redirijan la inversión hacia la incineración y la generación de biogás. Incheon planea reconstruir el Centro de Circulación de Recursos de Songdo por 264.8 millones de wones coreanos (186.2 millones de dólares estadounidenses) para 2030. La provincia de Gyeonggi también planea tener una capacidad de incineración pública de 6,359 toneladas por día. En los demás tipos de servicios, la planificación digital de rutas está mejorando la eficiencia en la recolección y la logística, mientras que el tratamiento y la eliminación enfrentan costos crecientes a medida que la capacidad privada cubre la brecha pública. La categoría "otros" incluye servicios especializados peligrosos y residuos de laboratorio. La biogásificación se está convirtiendo en una parte más importante de la actividad de tratamiento a medida que los generadores de residuos orgánicos cumplen con las obligaciones de 2026.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de residuo: Los sectores de semiconductores y baterías generan flujos de residuos peligrosos.
Los residuos industriales representaron el 42 % de los ingresos por este concepto en 2025. Las operaciones de semiconductores, baterías y petroquímicas generan productos químicos de grabado, lodos de proceso, aguas residuales con fluoruro y materiales catódicos usados. Estos flujos requieren un tratamiento especializado autorizado, en lugar del procesamiento industrial general. El Ministerio de Comercio, Industria y Energía seleccionó 16 proyectos de circulación de recursos entre empresas en agosto de 2025. Estos proyectos incluían la recuperación de oro y plata a partir de residuos industriales de semiconductores y electrónica, y recibieron 4.2 millones de wones surcoreanos (3.1 millones de dólares estadounidenses) para la construcción y comercialización de las instalaciones.
Se prevé que los residuos peligrosos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.8 % entre 2026 y 2031, la tasa más alta entre los tipos de residuos. Las baterías de vehículos eléctricos al final de su vida útil requerirán evaluaciones de rendimiento a partir de 2027 para determinar si se remanufacturan, se reutilizan para el almacenamiento de energía o se envían para la recuperación de materiales. Los residuos sólidos urbanos siguen siendo una categoría importante, aunque la generación de residuos domésticos está sujeta a las normas de separación en origen. Los residuos de construcción y demolición dependen de la reurbanización y la clasificación in situ. Los residuos agrícolas y médicos siguen siendo categorías reguladas más pequeñas que dependen principalmente de la conversión en biogás y la incineración a alta temperatura. La clasificación de las baterías de vehículos eléctricos en buen estado como recursos reciclables en 2024 apoya el reciclaje comercial.
Fuente: El dominio industrial se ve reforzado por la expansión de los clústeres manufactureros.
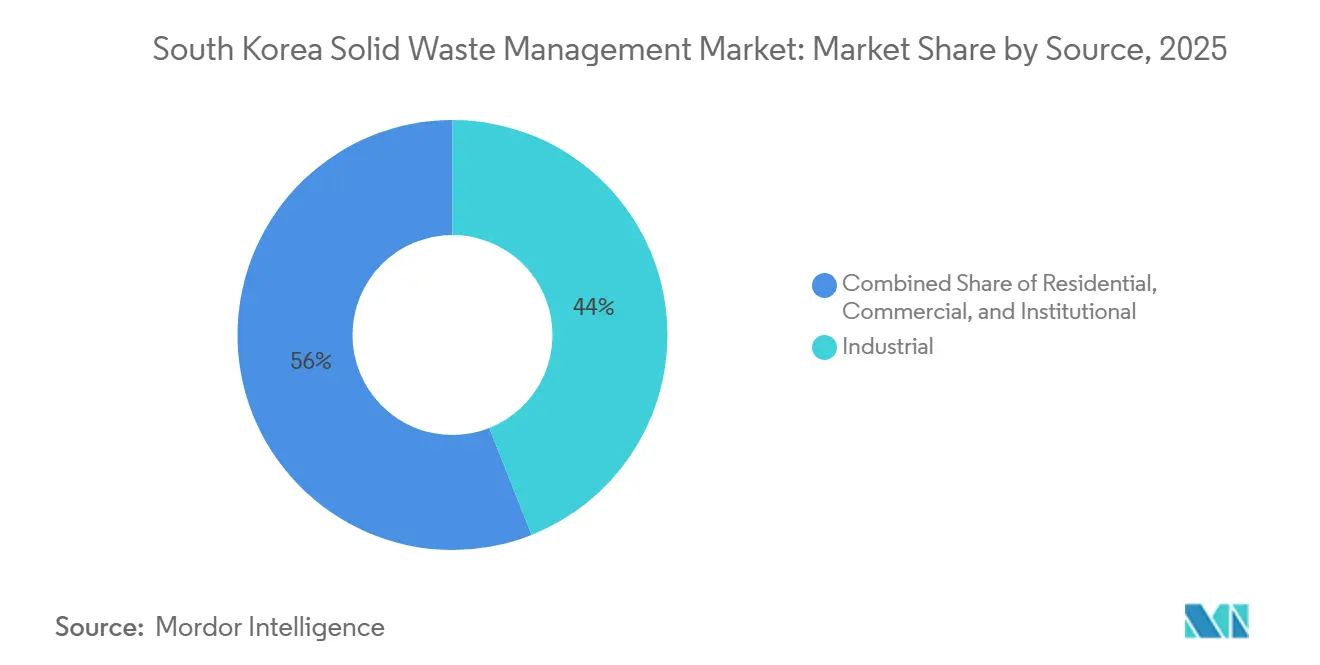
La categoría de fuentes industriales representó el 44 % de los ingresos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.8 % entre 2026 y 2031. Se concentra en el cinturón de semiconductores de Seúl-Gyeonggi, el corredor de baterías y pantallas de Chungcheong, la zona petroquímica de Ulsan y el centro de componentes avanzados de Busan-Gyeongnam. NewBotec fue seleccionada en 2025 para la recogida y el reciclaje de contenedores químicos usados en las plantas de SK Hynix en Icheon y Cheongju, así como en el futuro clúster de Yongin. Estos contratos establecen estándares de tratamiento por adelantado y generan demanda de servicios especializados.
Las fuentes residenciales siguen siendo importantes porque la vida en apartamentos genera flujos concentrados de residuos domésticos. Los contenedores RFID y los programas de recompensas digitales pueden mejorar la separación de residuos en los hogares de los complejos urbanos. Las fuentes comerciales se están expandiendo en los sectores de servicios de alimentación, comercio minorista, logística y comercio electrónico. Los centros de distribución en el corredor Seúl-Gyeonggi generan cartón, material de amortiguación y film multicapa que pueden ser difíciles de clasificar. Las fuentes institucionales incluyen hospitales, escuelas e instalaciones gubernamentales con requisitos de manejo definidos. Los programas de contenedores reutilizables en espacios públicos indican un esfuerzo por reducir los residuos en origen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2025, el Área Metropolitana de Seúl ocupó una posición central en el mercado surcoreano de gestión de residuos sólidos. Seúl generó más de 2,400 toneladas de residuos alimentarios diarios, mientras que la provincia de Gyeonggi generó 5,497 toneladas de residuos sólidos urbanos al día. La prohibición de vertederos, vigente desde 2026, ha incrementado la necesidad de incineración, biogásificación y centros de tratamiento de residuos domésticos. La provincia de Gyeonggi financia estas mejoras a través de su programa quinquenal. Esta concentración de volúmenes de residuos y gasto público convierte a la región metropolitana en el principal centro para el tratamiento y la implementación de tecnologías.
Busan se está consolidando como un centro secundario para la recuperación de recursos mediante inteligencia artificial. La ciudad y el Parque Tecnológico de Busan están implementando una plataforma de diseño de reciclaje basada en IA con una inversión de 1.5 millones de wones surcoreanos (1.1 millones de dólares estadounidenses) durante dos años. Ulsan invirtió 160.6 millones de wones surcoreanos (113 millones de dólares estadounidenses) en la reconstrucción de las Unidades 1 y 2 de la Incineradora de Seongam, con el objetivo de ponerla en marcha en 2026. Daegu amplió la Unidad 1 de la Planta de Recuperación de Recursos de Seongseo de 160 a 360 toneladas diarias en 2024. Estos proyectos demuestran la necesidad regional de reemplazar las instalaciones obsoletas y modernizar la capacidad de tratamiento.
Corea del Sur combina una alta participación en el reciclaje con normas consolidadas de separación en origen. Los marcos de Tasas por Volumen de Residuos y Responsabilidad Extendida del Productor (REP) se han documentado como modelos de política relevantes para otras economías en proceso de urbanización. Esta experiencia política respalda la posición internacional de los proveedores coreanos de tecnología ambiental. Asimismo, puede impulsar oportunidades de servicios técnicos en el extranjero para los operadores nacionales. El mercado nacional de gestión de residuos sólidos de Corea del Sur sigue centrado en las necesidades de infraestructura local. La actividad internacional es más relevante para el posicionamiento a largo plazo de los operadores establecidos.
Panorama competitivo
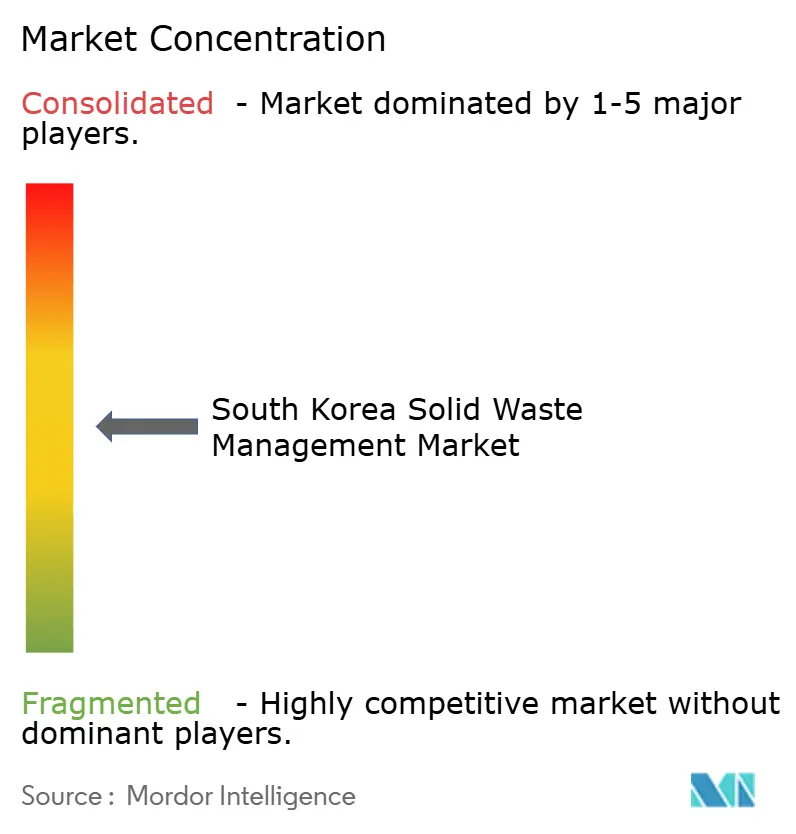
El mercado de gestión de residuos sólidos de Corea del Sur presenta un nivel medio de concentración. En diciembre de 2024, un consorcio formado por IMM Private Equity e IMM Investment adquirió ECORBIT por 2.1 billones de wones surcoreanos (1.48 millones de dólares estadounidenses). ECORBIT opera vertederos, plantas de valorización energética de residuos, plantas de tratamiento de aguas residuales y empresas de reciclaje. En 2025, SK Ecoplant inició negociaciones exclusivas para vender Renewus y Renewon a KKR por 1.2 millones de dólares estadounidenses. Estas transacciones demuestran la demanda de activos con permisos, capacidad operativa y cobertura de servicios integrados.
Operadores de nivel medio como KC Green Holdings e IS Dongseo se están expandiendo en los ámbitos de la recolección, el tratamiento y la recuperación de energía. El mercado surcoreano de gestión de residuos sólidos beneficia a las empresas que pueden ofrecer contratos integrados para el sector municipal e industrial. Los requisitos de cumplimiento de la Ley de Gestión de Residuos y la presentación de informes de Responsabilidad Extendida del Productor (REP) favorecen a los operadores con capital y equipos especializados. Las Zonas Especiales de Regulación de la Economía Circular de 2026 ofrecen una vía para que los usuarios industriales reutilicen subproductos elegibles sin los requisitos estándar de recolección y transferencia. Esto podría reducir la demanda de tratamiento por parte de terceros para determinados procesos de fabricación, a la vez que crea oportunidades en el cumplimiento técnico y la recuperación de materiales.
La tecnología es un factor competitivo clave en la clasificación, el reciclaje de baterías y el procesamiento de residuos de semiconductores mediante inteligencia artificial. PKC y Adeka Korea formaron un consorcio en 2025 para desarrollar un sistema de recuperación de hafnio en circuito cerrado a partir de residuos de la industria de semiconductores. El contrato de NewBotec con SK Hynix demuestra cómo los acuerdos de servicios especializados a largo plazo pueden fortalecer la posición de los operadores.
Líderes de la industria de gestión de residuos sólidos de Corea del Sur
ECORBIT Co., Ltd.
SK ecoplant Co., Ltd.
IS Dongseo Co., Ltd.
KC Green Holdings Co., Ltd.
Compañía Papelera Hansol, Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: La provincia de Gyeonggi anunció su apoyo al establecimiento de 19 centros de circulación local como bases de circulación de recursos a nivel de barrio, en respuesta a la prohibición provincial de vertederos directos que entrará en vigor en 2026. La iniciativa busca un ecosistema de circulación de recursos impulsado por los residentes y está integrada en el programa quinquenal de inversión en gestión de residuos de la provincia.
- Abril de 2025: La provincia de Gyeonggi puso en marcha el proyecto de reducción de residuos domésticos impulsado por los residentes, denominado "30 gramos al día", respaldado por una inversión de 1.5 billones de wones surcoreanos (1.1 millones de dólares estadounidenses) provenientes de fondos nacionales, provinciales y municipales durante cinco años. El programa tiene como objetivo la instalación de 750 centros de gestión de residuos domésticos para 2030 y la ampliación de la capacidad de incineración pública a 6,359 toneladas diarias.
- Abril de 2025: Hyundai Motor Company puso en marcha un programa piloto de seis meses para vehículos inteligentes y ecológicos de recogida de residuos en Seongbuk-gu, Seúl, desplegando dos vehículos de la plataforma ST1 con sistemas de descarga y piso móvil.
Alcance del informe de mercado de gestión de residuos sólidos de Corea del Sur
El mercado de gestión de residuos sólidos de Corea del Sur se segmenta por tipo de servicio (recogida, transporte y logística, reciclaje y recuperación de materiales, tratamiento y eliminación, entre otros), por tipo de residuo (residuos sólidos municipales, residuos industriales, residuos peligrosos, residuos agrícolas, entre otros) y por origen (residencial, comercial, industrial e institucional). Las previsiones del mercado se presentan en términos de valor (USD).
| Servicios de cobranza |
| Transporte y logística |
| Reciclaje y recuperación de materiales |
| Tratamiento y Eliminación |
| Energia de los residuos |
| Otros |
| Residuos sólidos urbanos |
| Residuos industriales |
| Residuos peligrosos |
| Residuos de construcción y demolición |
| Residuos agrícolas |
| Desechos médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por tipo de servicio | Servicios de cobranza |
| Transporte y logística | |
| Reciclaje y recuperación de materiales | |
| Tratamiento y Eliminación | |
| Energia de los residuos | |
| Otros | |
| Por Tipo de Residuos | Residuos sólidos urbanos |
| Residuos industriales | |
| Residuos peligrosos | |
| Residuos de construcción y demolición | |
| Residuos agrícolas | |
| Desechos médicos | |
| Otros | |
| Por fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |
Preguntas clave respondidas en el informe
¿Cuál es la previsión para la gestión de residuos sólidos en Corea del Sur?
Se prevé que el mercado de gestión de residuos sólidos de Corea del Sur aumente de 24.1 millones de dólares en 2026 a 31.7 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.6%.
¿Qué servicio está creciendo más rápidamente en el sector de gestión de residuos de Corea del Sur?
La valorización energética de residuos es el tipo de servicio de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 8.30 % entre 2026 y 2031, gracias a las restricciones en los vertederos y a la inversión en instalaciones de incineración y biogás.
¿Por qué son importantes los residuos industriales en Corea del Sur?
Los residuos industriales lideran el mercado por tipo de residuo, representando el 44% de la cuota de mercado en 2025, debido a que las operaciones de semiconductores, baterías y petroquímicas requieren un tratamiento especializado para los residuos de procesos regulados.
¿Cómo afecta la prohibición de los vertederos a los operadores de residuos?
La prohibición que entrará en vigor en la región capital en 2026 aumenta la demanda de incineración, clasificación, biogásificación y capacidad de tratamiento autorizada.
¿Qué tecnologías se utilizan en la recogida de residuos?
Se están implementando contenedores de residuos orgánicos con tecnología RFID, vehículos de recogida inteligentes y sensores con inteligencia artificial para mejorar las rutas de recogida y la calidad de la clasificación.
¿Qué región presenta el mayor nivel de actividad?
El área metropolitana de Seúl concentra la mayor cantidad de residuos, inversión pública y actividad en nuevas infraestructuras de tratamiento.


