

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 646.16 Million |
| Tamaño del mercado (2031) | USD 757.45 Million |
| Tasa de crecimiento (2026 - 2031) | 3.24% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de petróleo y gas de Sudán del Sur por Mordor Intelligence
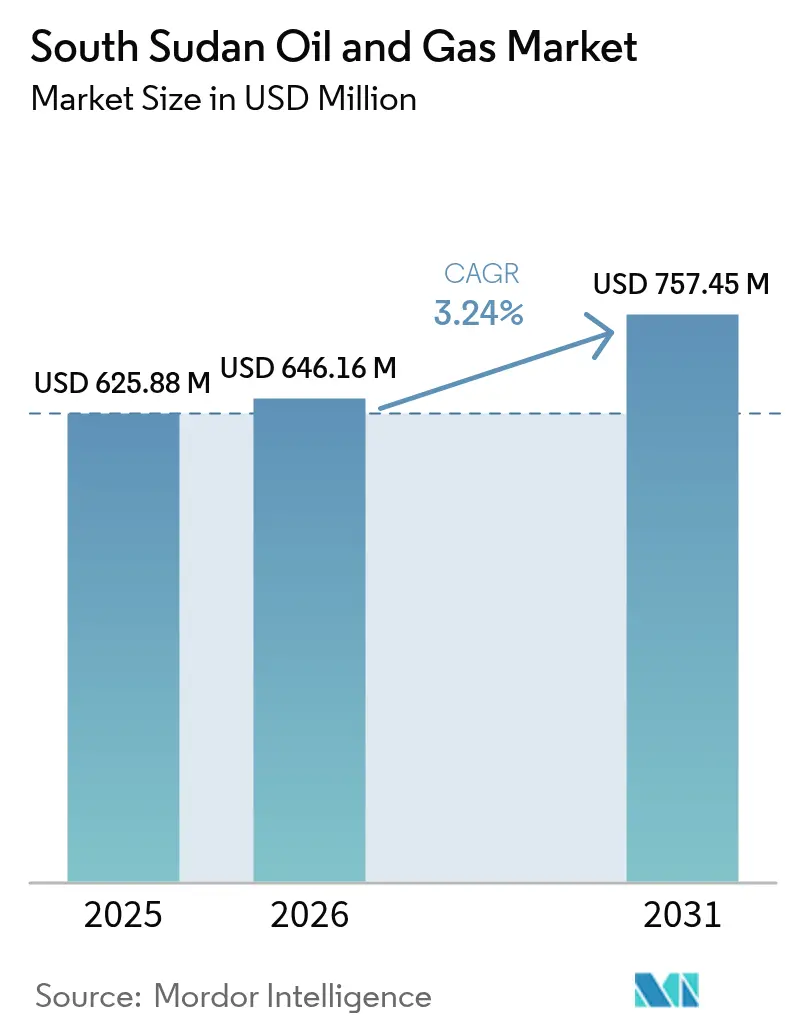
Se estima que el tamaño del mercado de petróleo y gas de Sudán del Sur en 2026 será de USD 646.16 millones, creciendo desde el valor de 2025 de USD 625.88 millones, con proyecciones para 2031 que muestran USD 757.45 millones, creciendo a una CAGR del 3.24 % durante 2026-2031.
La modesta expansión se debe a la reanudación de las exportaciones a través de la red de oleoductos de Sudán, a las ganancias incrementales derivadas de la optimización de yacimientos maduros y al renovado interés en la exploración de cuencas poco exploradas. La actividad de exploración y producción seguirá dominando los ingresos, ya que el país depende de las exportaciones de crudo para más del 90 % de sus ingresos públicos. Las limitaciones de infraestructura, los frecuentes incidentes de seguridad y las disputas arbitrales sin resolver moderan las perspectivas de crecimiento; sin embargo, la inversión china sostenida y la diversificación pendiente de los corredores de exportación ofrecen un potencial alcista. Se espera que los programas de recuperación mejorada de petróleo, combinados con la vigilancia digital de pozos, aumenten los factores de recuperación y ralenticen las tasas de declive natural en los yacimientos existentes, mitigando así los riesgos de suministro asociados a las interrupciones externas. [1] Ministerio de Petróleo, “Annual Statistical Review 2025”, mop.gov.ss
Conclusiones clave del informe
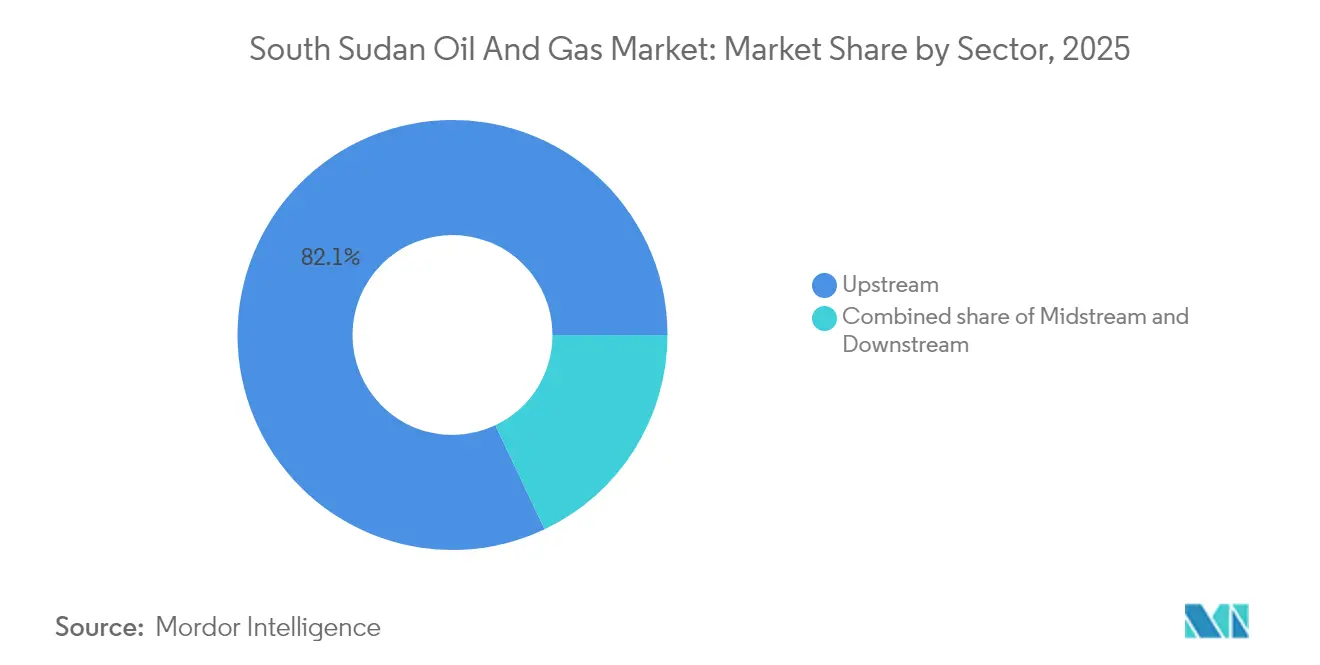
- Por sectores, las operaciones upstream representaron el 82.05% de la participación de mercado de petróleo y gas de Sudán del Sur en 2025 y se espera que crezcan a una CAGR del 3.47% hasta 2031.
- Por ubicación, los activos terrestres representaron el 99.78% del tamaño del mercado de petróleo y gas de Sudán del Sur en 2025, mientras que los prospectos offshore registran la CAGR más rápida del 4.92% durante el período de la perspectiva.
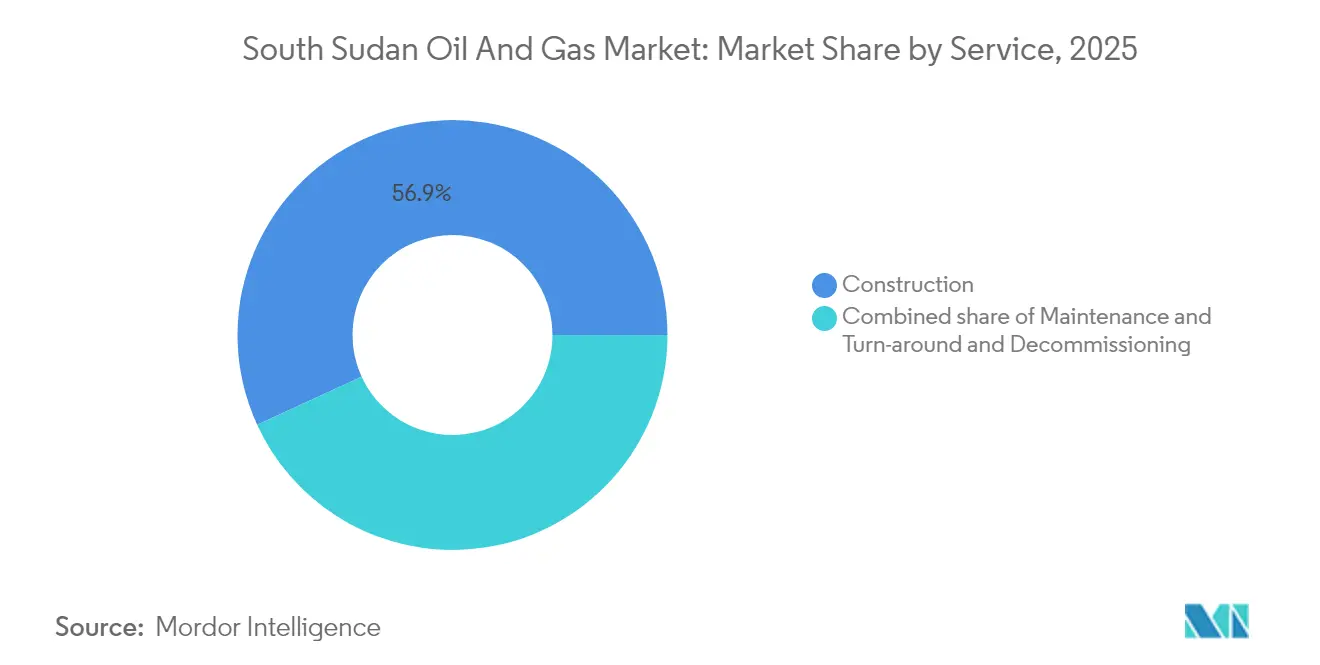
- Por servicio, la construcción lideró con una participación de ingresos del 56.85% en 2025, mientras que se prevé que los servicios de mantenimiento y recuperación se expandan a una CAGR del 4.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de petróleo y gas de Sudán del Sur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reinicio de las exportaciones a través del oleoducto de Sudán (2025) | + 1.2% | Nacional, con concentración en los estados de Unity y Alto Nilo | Corto plazo (≤ 2 años) |
| Reservas sin explotar y ronda de licencias de 2021 | + 0.8% | Nacional, enfoque en los bloques de exploración de Jonglei y Equatoria Oriental | Mediano plazo (2-4 años) |
| Inversión china y regional en rutas de exportación alternativas | + 0.6% | Nacional, con infraestructura que se extiende a los corredores de Kenia y Yibuti | Largo plazo (≥ 4 años) |
| Implementación de sistemas de recuperación mejorada de petróleo en campos maduros de Nilo/Dar | + 0.4% | Grupos de campos maduros en el estado de Unity, estado del Alto Nilo | Mediano plazo (2-4 años) |
| Incentivos para la reestructuración de deuda por petróleo | + 0.3% | Nacional, con impacto principal en los flujos de ingresos del gobierno | Corto plazo (≤ 2 años) |
| Monitoreo digital de yacimientos petrolíferos mediante satélite | + 0.2% | Nacional, con adopción temprana en los principales bloques productores | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El reinicio de las exportaciones a través del oleoducto de Sudán crea una vía para la recuperación de los ingresos.
La reapertura del oleoducto de Sudán en 2025 puso fin a una pausa de ocho meses que había privado a Sudán del Sur de aproximadamente 100 millones de dólares en ingresos mensuales. Las mejoras en la gestión de parafina en seis estaciones de bombeo permiten ahora un flujo continuo de Dar Blend, que normalmente representa tres cuartas partes de las exportaciones nacionales. Los comités técnicos conjuntos entre Juba y Jartum mantienen una supervisión en tiempo real, lo que reduce la posibilidad de interrupciones prolongadas. La mejora del flujo de caja respalda las inversiones de capital pendientes en sistemas de recolección y reacondicionamiento de pozos, lo que eleva la producción hacia el objetivo previo al cierre de 150 000 barriles por día. La renovada confianza en la fiabilidad de la infraestructura intermedia también libera margen presupuestario para el gasto social, lo que impulsa la estabilidad política que sustenta los compromisos de exploración. [2] Ministerio de Petróleo, “Actas de la Revisión Intergubernamental del Oleoducto 2025”, mop.gov.ss
Las reservas sin explotar impulsan la expansión estratégica de las licencias
Los bloques A2, A5, B1, B4 y D2, en conjunto, abarcan más de 60,000 kilómetros cuadrados y permanecen en su mayoría sin cartografiar. La ronda de licitación de 2021 atrajo a empresas africanas independientes deseosas de asegurar terrenos fronterizos a un bajo coste de entrada, mientras que los precios del petróleo rondaban los 60 dólares por barril. El estado conserva participaciones minoritarias del 5% al 10%, lo que garantiza el beneficio público sin ahuyentar a los inversores que buscan la operación. Los programas sísmicos en curso buscan elevar la cobertura geológica nacional de menos del 5% en 2021 al 30% para 2025, reduciendo drásticamente el riesgo del subsuelo. El éxito inicial en el bloque B3 subraya el potencial de expansión fuera de las cuencas históricas de Muglad y Melut, lo que indica un horizonte de crecimiento de varias décadas.
La inversión china cataliza la infraestructura de exportación alternativa
La participación del 41% de la Corporación Nacional de Petróleo de China en Dar Petroleum le otorga un incentivo económico para reducir el riesgo de las rutas de suministro. Las obras de viabilidad de un oleoducto entre Sudán del Sur y Yibuti, conectado al corredor LAPSSET, evitarían por completo Sudán. Las entidades crediticias respaldadas por Pekín han demostrado su capacidad para financiar líneas transfronterizas multimillonarias, como lo demuestra el conducto del Gran Nilo de 1,600 km, construido en dos años y medio. La reciente adquisición de terrenos por parte de Sudán del Sur en Yibuti indica respaldo político, mientras que la construcción por etapas podría alinearse con los planes de extensión de la vida útil del yacimiento, manteniendo la exposición tarifaria asequible. La diversificación de rutas también mejora el poder de negociación sobre las tarifas de tránsito existentes, lo que aumenta los beneficios netos a largo plazo.
Las tecnologías de recuperación mejorada de petróleo extienden los ciclos de vida de los campos
Las tasas de recuperación primaria en muchos yacimientos del Nilo y Dar han caído por debajo del 20 %. Las inyecciones piloto de agua muestran ganancias incrementales de 8 a 10 puntos porcentuales, y el monitoreo digital integrado reduce el tiempo de inactividad al predecir las caídas de presión subterránea. Las profundidades superficiales de 1,000 a 3,000 metros reducen los costos de inyección de agua, lo que amplía los márgenes económicos cuando el crudo supera los 60 USD por barril. El gobierno pretende expandir los proyectos de recuperación mejorada de petróleo (EOR) en un 30 % para 2027, con el apoyo de equipos técnicos chinos que ya gestionan programas similares en Xinjiang y Daqing. El éxito de las implementaciones podría aumentar las reservas recuperables entre un 20 % y un 30 %, lo que estabilizaría la producción nacional más allá de 2035.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Dependencia de la infraestructura de exportación de Sudán, propensa a conflictos | -0.9% | Nacional, con dependencia crítica de la ruta del oleoducto de Port Sudan | Corto plazo (≤ 2 años) |
| Declive natural de los bloques maduros | -0.6% | Áreas de producción heredadas del estado de Unity y del estado del Alto Nilo | Largo plazo (≥ 4 años) |
| Responsabilidades de arbitraje que suponen riesgo de embargo de carga | -0.4% | Global, afectando las ventas internacionales de crudo y su financiación | Mediano plazo (2-4 años) |
| La restricción financiera impulsada por criterios ESG para el crudo pesado | -0.3% | Global, con impacto en la financiación de proyectos internacionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La vulnerabilidad de la infraestructura de exportación limita la estabilidad del mercado
Sudán del Sur transporta todo su barril a través de Sudán, pagando 24 USD por barril en concepto de gastos combinados de tránsito y procesamiento. El conflicto en curso fragmenta el control de seis estaciones de calentamiento, necesarias para el flujo del crudo Dar Blend, que es ceroso. Incluso breves escaseces de diésel pueden provocar cierres que perjudican la presión de los yacimientos. Las primas de seguros y los costos de las cartas de crédito aumentan cada vez que se recrudecen las hostilidades, lo que reduce los márgenes de beneficio y complica la financiación de proyectos para nuevos bloques. Hasta que no esté operativa una línea alternativa, la salud fiscal del país sigue dependiendo de la dinámica de seguridad externa. [3] Ministerio de Petróleo, “Actualización del Calendario de Tarifas de Tránsito y Riesgos de Seguridad 2024”, mop.gov.ss
Las disputas de arbitraje crean riesgos operativos y financieros
Las reclamaciones pendientes vinculadas a las condiciones heredadas de recuperación de costos exponen los cargamentos de crudo a órdenes de embargo en tribunales extranjeros. Petronas se retiró en 2024 tras un proceso de desinversión de dos años plagado de disputas legales, lo que pone de relieve el riesgo percibido de la jurisprudencia. Los bancos que normalmente otorgan crédito preexportación restringen los préstamos cuando los títulos de propiedad de los activos enfrentan dificultades, lo que ralentiza los ciclos de inversión de capital. Los nuevos participantes, como Wildcat Petroleum, exigen indemnizaciones claras antes de finalizar las operaciones de farm-ins, lo que puede retrasar la reurbanización de los yacimientos. Las iniciativas del gobierno para agilizar el arbitraje a través de un tribunal comercial especializado podrían liberar capital fresco si se implementan según lo previsto.
Análisis de segmento
Por sector: las operaciones upstream sustentan la concentración de ingresos
Las actividades upstream generaron el 82.05% del valor total en 2025, lo que confirma el papel central de la extracción de crudo en el mercado de petróleo y gas de Sudán del Sur. La combinación de una geología favorable y una capacidad de procesamiento nacional limitada canaliza prácticamente toda la inversión hacia la perforación, terminación e intervención de pozos. CNPC y Sinopec conforman dos importantes consorcios operativos, estableciendo normas de costos que determinan los precios de los servicios y los cronogramas de adquisiciones. Se proyecta que el tamaño del mercado de petróleo y gas de Sudán del Sur atribuible a upstream se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 3.47% hasta 2031, respaldado por la implementación de la EOR que compensa el declive natural. Se prevé un modesto aumento en los programas nacionales de capacitación para elevar la participación laboral local del 12% en 2025 al 25% para 2030, alineando los objetivos fiscales con las ambiciones de transferencia de habilidades.
Los segmentos midstream y downstream se encuentran rezagados debido a que los proyectos de refinación permanecen suspendidos a la espera de una financiación firme. El gobierno prioriza la exportación de mezclas de alto valor de Dar y Nilo para lograr la estabilidad fiscal, en lugar de absorber la carga de la deuda de una refinería nacional. Sin embargo, el éxito de los planes de corredores alternativos podría impulsar una diversificación gradual en midstream a medida que los nuevos parques de tanques y líneas de alimentación se vuelvan rentables. La monetización del gas de yacimiento, actualmente quemado, podría surgir como una oportunidad nicho para downstream una vez que la producción se estabilice y los mercados internos maduren.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ubicación: persiste el dominio onshore, pero crece el interés offshore
Los yacimientos terrestres aportaron el 99.78 % del volumen de 2025, lo que refleja tres décadas de desarrollo en las cuencas de rift de Muglad y Melut. Las líneas de recolección existentes, las flotas de plataformas locales y la poca profundidad mantienen los costos de extracción por debajo de los 20 USD por barril, lo que garantiza la resiliencia económica incluso durante las caídas del mercado. Los yacimientos offshore en el Mar Rojo están atrayendo cada vez más atención debido a las posibles similitudes entre sus rocas madre y las prolíficas plataformas de Sudán y Arabia Saudita. El segmento offshore del mercado de petróleo y gas de Sudán del Sur es actualmente pequeño, pero se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4.92 % entre 2026 y 2031, tras la ronda de licitación de 2021, que incluyó áreas litorales. El interés de los actores internacionales con experiencia en aguas profundas podría aumentar si se ofrece cobertura de riesgo político con primas competitivas.
Los desafíos del terreno persisten en pantanos y llanuras aluviales estacionales, lo que incrementa los costos logísticos para la expansión terrestre en los bloques del sur. Las carreteras modulares planificadas y un enlace de fibra óptica, financiado por bancos regionales de desarrollo, ayudarán a los operadores a gestionar el flujo de datos y la movilización de equipos, mejorando aún más la productividad terrestre y minimizando el riesgo de los pozos de evaluación iniciales en alta mar.
Por servicio: la construcción alcanza su punto máximo, el mantenimiento toma el relevo
Las reparaciones de tuberías, la construcción de estaciones de flujo y la remodelación de campamentos de perforación impulsaron la construcción hasta alcanzar una participación en los ingresos del 56.85 % en 2025. A medida que disminuye la inversión en nuevas instalaciones, los operadores centran su atención en el tiempo de actividad de las instalaciones, impulsando los servicios de mantenimiento y puesta a punto a una tasa de crecimiento anual compuesta (TCAC) del 4.32 %, la más rápida entre las líneas de servicio. Las herramientas de análisis predictivo reducen las paradas no programadas al detectar fallos en los equipos antes de que ocurran, lo que permite reducir el inventario de piezas y reducir los costes de extracción hasta en 1.50 USD por barril. La creciente complejidad de las terminaciones de pozos, incluyendo la fracturación multietapa para intervalos estrechos de arena, impulsa la demanda de servicios especializados, incluso cuando el número total de perforaciones se mantiene estable. Durante el horizonte de pronóstico, se espera que el desmantelamiento de campos maduros se convierta en un nicho de mercado, aunque aún están pendientes directrices claras para su abandono.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los estados de Unity y Upper Nile aportaron en conjunto casi el 85 % de la producción nacional en 2025, lo que subraya su importancia estratégica en el mercado de petróleo y gas de Sudán del Sur. Los yacimientos Heglig y Bamboo del clúster de Unity producen un petróleo ceroso y dulce que se comercializa con descuentos durante los meses de invierno debido a un mayor riesgo de punto de fluidez; sin embargo, su bajo contenido de azufre mantiene estable la demanda de las refinerías. La mezcla semidulce de Upper Nile disfruta de una demanda constante de las refinerías de India y Malasia en virtud de contratos de suministro a largo plazo.
Jonglei y Equatoria Oriental se han consolidado como zonas de crecimiento fronterizo desde la apertura de la ronda de licencias de 2021, con la asignación de cinco grandes bloques en ambos estados. La sísmica temprana sugiere trampas estructurales análogas a los yacimientos en producción más al norte, lo que inspira confianza a los exploradores a pesar de la escasez de datos. El éxito de los pozos en esta zona desplazaría los centros de producción hacia el sur, lo que requeriría oleoductos hacia el este, al puerto de Lamu en Kenia, o hacia el noreste, a la terminal propuesta en Yibuti. El gobierno destina el 20 % de sus ingresos petroleros anuales a un fondo de estabilización regional, que financia carreteras secundarias y atención médica, creando así un colchón social que reduce el riesgo de conflicto local y fomenta la entrada de operadores.
Las condiciones de seguridad siguen siendo el principal factor geográfico determinante para la asignación de gastos de capital. Los mecanismos de reclamación comunitaria, respaldados por los programas sociales financiados por la CNPC, reducen la frecuencia de las protestas en torno a los emplazamientos existentes; sin embargo, persisten las quejas sobre la calidad del aire relacionadas con las antorchas. La mejora del diálogo a través de los comités petroleros a nivel de condado reduce los retrasos en la concesión de permisos en zonas relativamente pacíficas, lo que sienta las bases para una mayor diversificación geográfica del mercado de petróleo y gas de Sudán del Sur para finales de la década de 2020.
Panorama regulatorio
El sector petrolero de Sudán del Sur se rige principalmente por la Ley de Petróleo de 2012, que proporciona la base legal para la concesión de licencias de exploración y producción y la distribución de la producción, y establece la supervisión del sector a cargo del Ministerio de Petróleo y la Corporación Petrolera del Nilo (Nilepet). Para el cumplimiento diario, el marco de Salud, Seguridad y Medio Ambiente del Ministerio (que incluye la normativa de Sistemas de Salud, Seguridad y Medio Ambiente basada en el enfoque Planificar-Hacer-Verificar-Actuar) define las obligaciones de los contratistas en materia de desarrollo de yacimientos, operaciones y gestión de incidentes.
En 2026, se intensificaron las medidas de control y las políticas en torno al cumplimiento de los contratos y el control estatal del comercio vinculado a los hidrocarburos. El Ministerio de Petróleo anunció la no renovación del EPSA de Oranto Petroleum para el Bloque B3, alegando el incumplimiento de las obligaciones del programa de trabajo, lo que indica un mayor escrutinio de los compromisos de exploración. En el sector de refinación y distribución, el gobierno emitió directivas para canalizar las importaciones de combustible a través del acuerdo intergubernamental entre Kenia y Sudán del Sur y comunicó una transición hacia South Sudan Energy, reforzando un enfoque más centralizado para la adquisición de productos refinados y la supervisión del suministro.
Panorama competitivo
El mercado de petróleo y gas de Sudán del Sur presenta una estructura de dos niveles. Tres grandes empresas estatales chinas —CNPC, Sinopec y CNOOC— se asocian con ONGC Videsh para controlar todos los campos de producción, aprovechando décadas de experiencia en perforación y acceso a financiación concesional. Su participación combinada en la producción superó el 70 % en 2024, lo que les otorgó ventajas en costos mediante la adquisición a granel y flotas de servicios compartidos. La salida de Petronas en 2024 abrió espacio para nuevos participantes. Wildcat Petroleum busca asumir las participaciones vacantes, mientras que Savannah Energy se interesa por bloques de exploración a lo largo de la frontera con Kenia.
La competencia en servicios sigue fragmentada. Schlumberger y Baker Hughes ofrecen servicios de fondo de pozo de alta gama en medio de restricciones de seguridad en el sitio. China Petroleum Engineering & Construction Corporation domina los proyectos EPC a gran escala, gracias a la financiación conjunta proporcionada por los bancos chinos. La empresa local Nile Drilling & Services mantiene una sólida posición en el suministro de plataformas y servicios básicos de pozos, beneficiándose de las medidas gubernamentales que amplían el contenido local. La adopción de tecnología digital es un factor diferenciador clave. Los operadores que integran imágenes satelitales y SCADA en la nube reducen el tiempo improductivo hasta en un 7%, lo que se traduce en menores costos unitarios y una ventaja natural durante las rondas de licitación.
La hoja de ruta de nacionalización presentada en 2022 tiene como objetivo aumentar la participación operativa de Nile Petroleum Corporation, pero la falta de personal cualificado y la intensidad de capital obligan a seguir dependiendo de alianzas estratégicas con socios extranjeros experimentados. En consecuencia, es probable que el mercado se mantenga moderadamente concentrado hasta 2030, donde el liderazgo tecnológico tendrá mayor peso que la simple extensión de terreno a la hora de determinar la competitividad a largo plazo. [5] Nile Petroleum Corporation, “Local Content Progress White Book 2025”, nilepet.com
Líderes de la industria del petróleo y el gas de Sudán del Sur
Corporación de Petróleo del Nilo
Petroliam Nacional Berhad (Petronas)
China National Petroleum Corporation
ONGC Videsh Ltd.
Grupo Sinopec
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Sudán del Sur alcanzó un acuerdo con BB Energy sobre cargamentos de crudo no entregados y adjudicó tres cargamentos para facilitar el acceso a financiación para la extracción de crudo. Esta medida armonizó la comercialización del crudo con las restricciones legales vigentes, al tiempo que brindó al gobierno una vía para normalizar los mecanismos de compra y financiación vinculados a las exportaciones.
- Junio de 2026: Un tribunal de Londres ratificó una orden judicial que restringía la emisión de nuevos contratos de prepago de petróleo para Sudán del Sur. El fallo limitó las opciones de financiación disponibles para el Estado e impulsó a los operadores y comerciantes a adoptar estructuras comerciales y crediticias alternativas y más conformes a la normativa para respaldar las operaciones sobre el terreno y la venta de cargamentos.
- Octubre de 2024: La administración provisional de Sudán finalizó las reparaciones del oleoducto que conecta los yacimientos de Sudán del Sur con las terminales de exportación del Mar Rojo. La restauración de la integridad de la ruta de exportación redujo el riesgo de interrupciones en el único corredor crítico y proporcionó una base más clara para los programas de trabajo previos a la extracción, vinculados a una capacidad de evacuación sostenida.
Alcance del informe sobre el mercado de petróleo y gas de Sudán del Sur
El informe del mercado de petróleo y gas de Sudán del Sur incluye:
Por sector
| Río arriba |
| Flujo intermedio |
| Equipo aguas abajo |
Por locación
| onshore |
| Costa afuera |
Por servicio
| Construcción |
| Mantenimiento y reestructuración |
| Desmantelamiento |
| Por sector | Río arriba |
| Flujo intermedio | |
| Equipo aguas abajo | |
| Por locación | onshore |
| Costa afuera | |
| Por servicio | Construcción |
| Mantenimiento y reestructuración | |
| Desmantelamiento |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de petróleo y gas de Sudán del Sur en 2026?
El tamaño del mercado de petróleo y gas de Sudán del Sur es de USD 646.16 millones en 2026, con un aumento proyectado a USD 757.45 millones para 2031 a una CAGR del 3.24%.
¿Qué segmento contribuye más a los ingresos nacionales?
Las operaciones upstream representan el 82.05% del valor y seguirán siendo el principal motor de ingresos hasta 2031.
¿Cuáles son las perspectivas para las rutas de exportación alternativas?
Se están realizando estudios de viabilidad sobre los corredores de Yibuti y Kenia, con apoyo financiero chino, pero es poco probable que entren en funcionamiento antes de fines de la década de 2020.
¿Dónde se centran los proyectos de recuperación mejorada de petróleo?
La mayoría de los proyectos piloto de EOR se centran en los yacimientos maduros de Nile y Dar en los estados de Unity y Upper Nile, con el objetivo de aumentar los factores de recuperación entre un 20 y un 30 %.
¿Qué línea de servicio está creciendo más rápido?
Se pronostica que los servicios de mantenimiento y recuperación se expandirán a una tasa compuesta anual del 4.32 % a medida que los operadores priorizan el tiempo de actividad sobre las nuevas construcciones.
¿Qué tan concentrado está el control del operador?
Las cinco empresas principales, en su mayoría grandes chinas, controlan alrededor del 80% de la producción, lo que indica una concentración alta pero no absoluta.


