

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
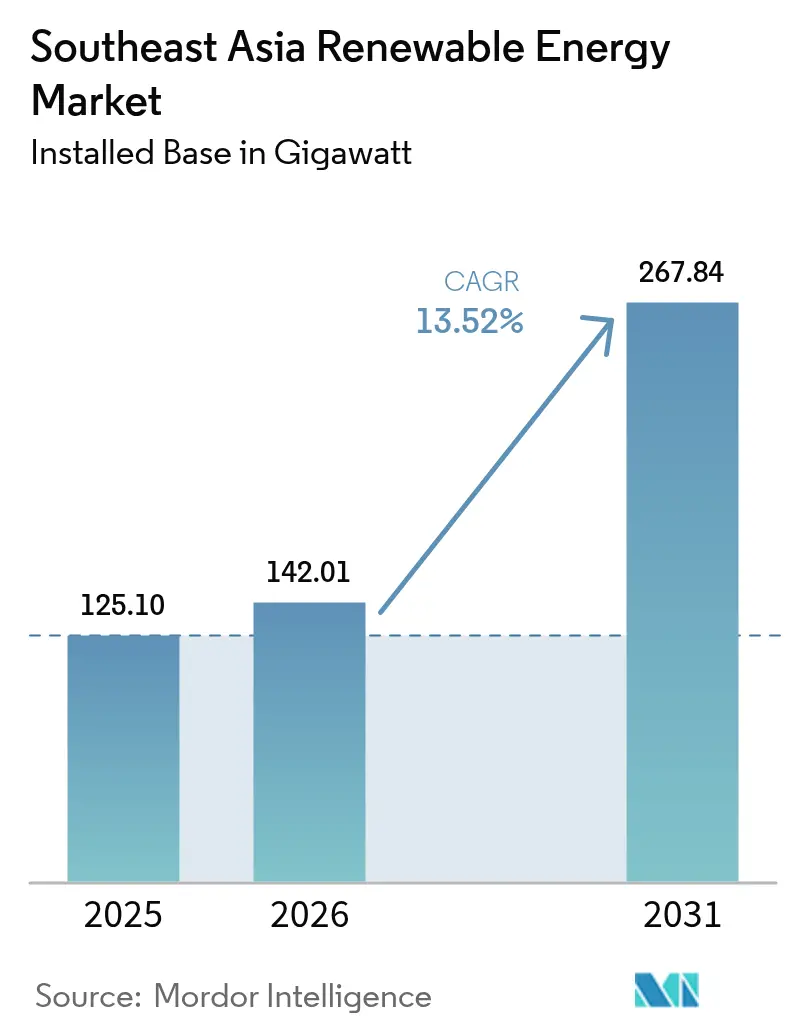
| Volumen de mercado (2026) | 142.01 gigavatio |
| Volumen de mercado (2031) | 267.84 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 13.52% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energías renovables del sudeste asiático por Mordor Intelligence
El mercado de energías renovables del sudeste asiático se valoró en 125.10 gigavatios en 2025 y se estima que crecerá desde 142.01 gigavatios en 2026 hasta alcanzar los 267.84 gigavatios en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 13.52 % durante el período de previsión (2026-2031).
La rápida alineación de políticas con objetivos de cero emisiones netas en ocho estados de la ASEAN ha acelerado la inversión, mientras que la persistente volatilidad del precio del GNL ha mejorado la competitividad de costos de las soluciones solares con almacenamiento en comparación con la energía generada con gas. [1] Agencia Internacional de Energía, “Actualización energética del sudeste asiático 2024”, iea.org La energía solar mantiene la mayor porción de capacidad, ayudada por la disminución de los costos de los módulos y las cadenas de suministro maduras, mientras que la energía eólica es la de más rápido crecimiento, después de grandes concesiones marinas en Filipinas y la expansión de gasoductos terrestres en Vietnam. Los programas corporativos RE100 en sectores orientados a la exportación están impulsando la demanda comercial e industrial (C&I), especialmente en los clústeres automotrices de Tailandia y los parques electrónicos de Vietnam. El panorama competitivo de la región sigue estando moderadamente fragmentado, con desarrolladores locales como ACEN y Gulf Energy compitiendo contra actores globales como Ørsted y Vena Energy por subastas a escala de gigavatios.
Conclusiones clave del informe
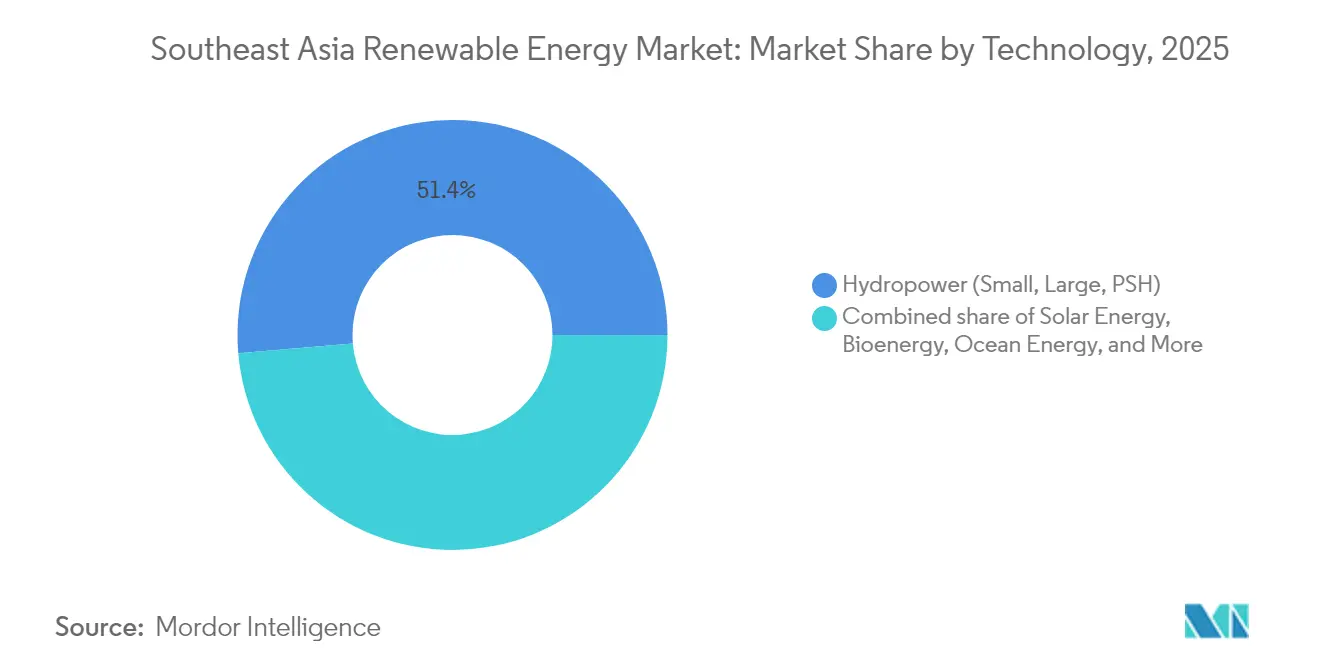
- Por tipo, la energía hidroeléctrica lideró con el 51.35% de la cuota de mercado de energía renovable del sudeste asiático en 2025; se prevé que la energía oceánica se expanda a una tasa de crecimiento anual compuesta (TCAC) del 134.85% hasta 2031.
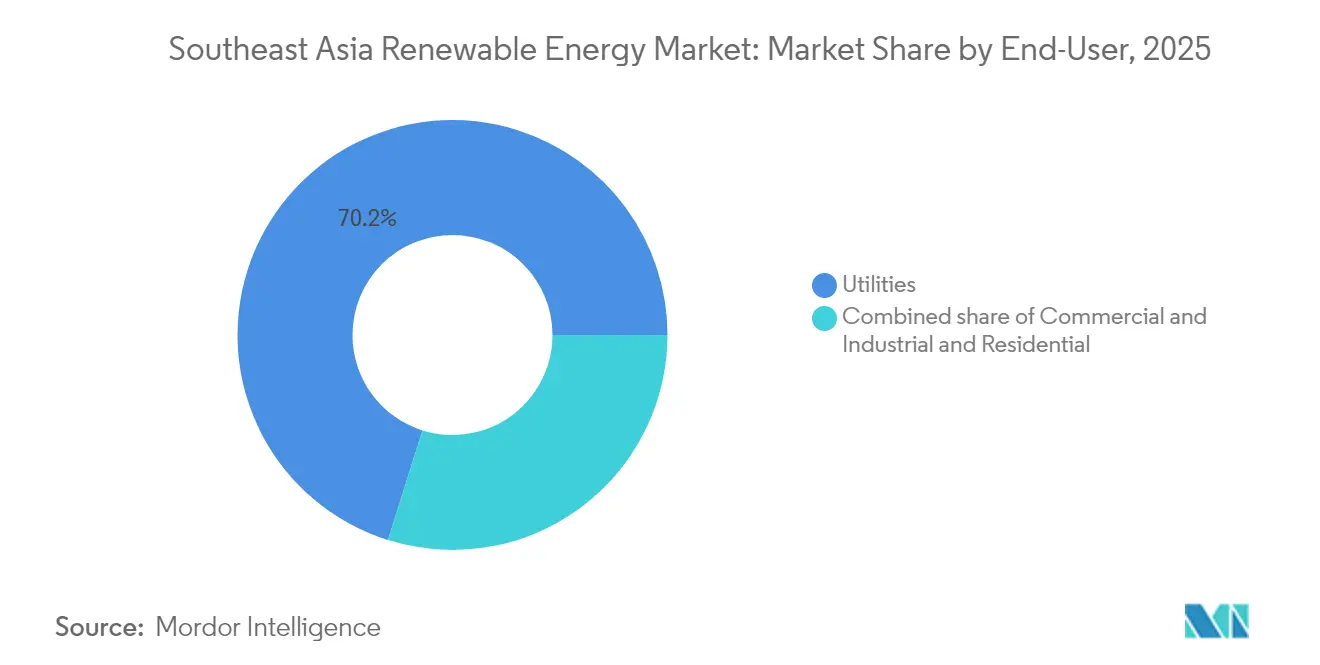
- Por sector de uso final, el segmento de servicios públicos representó el 70.15% del tamaño del mercado de energías renovables del sudeste asiático en 2025, mientras que se prevé que los PPA comerciales e industriales avancen a una tasa de crecimiento anual compuesta (TCAC) del 16.14% hasta 2031.
- Por geografía, Vietnam controlaba el 41.55% de la capacidad en 2025, pero Brunei está preparado para una tasa de crecimiento anual compuesto (TCAC) del 101.32% entre 2026 y 2031.
- ACEN, B.Grimm Power y Gulf Energy, en conjunto, controlaban menos del 10% de la capacidad regional en 2025, lo que pone de manifiesto un sector competitivo fragmentado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables en el Sudeste Asiático
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la financiación de energías verdes en la ASEAN | + 2.80% | Regional (SG, VN, ID, PH) | A medio plazo (2-4 Años) |
| Adquisiciones corporativas rápidas RE100 | + 2.30% | VN, TH, MI | Corto plazo (≤ 2 Años) |
| La volatilidad del precio del GNL favorece el almacenamiento solar. | + 2.10% | ID, TH, PH | A medio plazo (2-4 Años) |
| Iniciativas transfronterizas de comercio de energía | + 1.90% | LA, TH, MY, SG | A largo plazo (≥ 4 Años) |
| Subastas de gigavatios netas cero | + 2.50% | ID, PH | A medio plazo (2-4 Años) |
| Pilotos solares flotantes conectados a la red | + 1.20% | ID, TH, PH | A largo plazo (≥ 4 Años) |
| Fuente: Inteligencia de Mordor | |||
El auge de la financiación de las energías verdes está impulsado por los fondos con sede en Singapur
El marco de bonos verdes de Singapur tiene como objetivo alcanzar los 35 mil millones de SGD de emisión sostenible para 2030, catalizando los flujos de capital transfronterizos hacia proyectos renovables en toda la ASEAN. [2] Norfund, “Norfund invierte en Xurya”, norfund.no Los vehículos de inversión soberana, como Temasek, en asociación con el fondo climático de 1.4 mil millones de USD de BlackRock, están dirigiendo capital privado hacia desarrolladores de energía solar distribuida, desbloqueando azoteas comerciales e industriales (C&I) que antes estaban desatendidas. La inversión de capital de 55 millones de USD del Fondo Noruego de Inversión Climática en Xurya de Indonesia demuestra que los inversores extranjeros prefieren conjuntos más pequeños y escalables que se ajusten a los perfiles de electricidad industrial. Los bancos locales siguen el ejemplo, el compromiso RE100 de DBS indica que los financieros están incorporando cláusulas de abastecimiento verde en los préstamos corporativos, creando un ecosistema donde la adquisición de energía renovable se convierte en un requisito básico.
Adquisiciones corporativas rápidas de RE100 en industrias orientadas a la exportación en Vietnam y Tailandia
Vietnam ha elevado su objetivo de energía solar para 2030 a 73 GW después de que multinacionales que se trasladan desde China indicaran una demanda superior a las previsiones anteriores. Tailandia sigue esta misma tendencia: su ronda de tarifas de incentivo de 5 GW destina explícitamente zonas industriales donde los productores de automóviles y electrónica necesitan electricidad limpia verificada. El préstamo de 820 millones de dólares del Banco Asiático de Desarrollo para 12 proyectos tailandeses de energía solar con almacenamiento subraya la importancia del almacenamiento, que ha pasado de ser un proyecto piloto a un requisito indispensable para el suministro continuo. Los contratos de compraventa de energía (PPA) corporativos a largo plazo, que suelen abarcar entre 15 y 20 años, ahora tienen precios inferiores a las volátiles tarifas indexadas al GNL, lo que proporciona a los exportadores tanto certeza en los costes como el cumplimiento de los códigos de conducta de los proveedores.
La aceleración de la volatilidad de los precios del GNL mejora la competitividad del LCOE de la energía solar con almacenamiento
Los precios del GNL al contado promediaron más del doble de su media de los últimos 10 años durante 2024, elevando el costo nivelado de la generación de gas por encima del de proyectos solares con almacenamiento comparables en Indonesia y Tailandia. PLN, la compañía eléctrica estatal de Indonesia, absorbió 8 millones de dólares en subsidios para proteger las tarifas minoristas, reforzando así la determinación del gobierno de reducir su dependencia de los combustibles fósiles. Los compradores industriales responden asegurando el uso de energías renovables para protegerse del riesgo de los precios de la energía; esto ha hecho que la energía solar combinada con baterías de cuatro horas sea financiable, ya que los modelos de financiación de proyectos pueden aprovechar los ingresos por servicios de red y las ventas de energía. En Tailandia, los exportadores con alto consumo energético priorizan las energías renovables para lograr estabilidad presupuestaria, impulsando así la demanda comercial e industrial (C&I) más allá de la anterior preferencia por las energías a gran escala.
Iniciativas transfronterizas de comercio de energía (República Democrática Popular Lao-Tailandia-Malasia-Singapur) que amplían la demanda regional
El piloto de 300 MW del LTMS-PIP validó la viabilidad técnica de un comercio de red asíncrono multinacional. [3] Ember-Climate, “Análisis del piloto LTMS-PIP”, ember-climate.org Singapur, una nación rica pero con limitaciones de tierra, se ha comprometido a importar 4 GW de energías renovables para 2035, financiando efectivamente grandes proyectos hidroeléctricos y solares en economías vecinas. Sarawak Energy está posicionando al estado malasio rico en energía hidroeléctrica como exportador de energía limpia, mientras que Laos pretende monetizar el excedente hidroeléctrico enviando electrones al sur. Las reglas armonizadas de transmisión en el marco de la iniciativa más amplia ASEAN Power Grid reducen el riesgo del inversor, permitiendo a los desarrolladores dimensionar los proyectos para una toma de mercado múltiple en lugar de una única curva de demanda nacional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión y reducción de la red eléctrica en el sur de Vietnam | −1.8% | VN (Ninh Thuan, Binh Thuan) | Corto plazo (≤ 2 Años) |
| Incertidumbre en la transición de las subastas en Indonesia | −1.5% | ID | A medio plazo (2-4 Años) |
| Problemas de reserva de tierras y derecho de paso en Filipinas | −1.2% | PH | A medio plazo (2-4 Años) |
| Base de fabricación de turbinas eólicas limitada | −1.0% | Regional (VN, PH, TH) | A largo plazo (≥ 4 Años) |
| Fuente: Inteligencia de Mordor | |||
Riesgos de congestión y restricción de la red en el corredor sur de Vietnam
El despliegue de energías renovables en Vietnam ha superado la capacidad de su red troncal de 500 kV, lo que ha obligado a las plantas solares de Ninh Thuan y Binh Thuan a reducir su producción, ya que la demanda se concentra a cientos de kilómetros al norte. El octavo Plan de Desarrollo Energético reconoce este cuello de botella, pero los plazos para la construcción de nuevas líneas siguen siendo imprecisos. Los promotores están incorporando entre un 5 % y un 10 % de reducción de producción en sus flujos de caja, lo que incrementa las tarifas o los rendimientos necesarios. El gobierno ha propuesto acuerdos de compra de energía (PPA) de conexión directa a la industria local como medida provisional, pero esto solo trasladaría la congestión en lugar de solucionarla. Hasta que la red de transmisión se ponga al día, los inversores podrían priorizar las regiones con capacidad de evacuación excedente.
Desafíos en materia de derechos de paso y banca de tierras para proyectos a gran escala en Filipinas
La complejidad de los títulos de propiedad y las parcelas de pequeños agricultores retrasan la agrupación de terrenos, incrementando los costos indirectos y alargando los plazos de cierre financiero. Aboitiz Power considera los problemas de tierras, junto con el acceso a la red eléctrica, como sus principales riesgos para el desarrollo; más de 1,000 contratos de servicios adjudicados permanecen inactivos, lo que evidencia el estancamiento del sistema. Para alcanzar el objetivo de generación de energía solar del 50 % para 2040, se requerirían 46 140 hectáreas, lo que intensificaría la competencia con la agricultura. Los Corredores Verdes simplifican la documentación, pero no resuelven la superposición de tenencias; se requieren reformas catastrales más profundas.
Análisis de segmento
Por tipo: La energía hidroeléctrica ancla la capacidad, la energía oceánica crece desde una base casi nula.
La energía hidroeléctrica representó el 51.35 % de la capacidad instalada en 2025, sustentada por grandes represas en Laos y la región de Sarawak en Malasia, que exportan el excedente de electricidad a los países vecinos. La energía solar fotovoltaica suministró aproximadamente el 35 % de la energía de Vietnam tras su auge de 2019-2020, beneficiándose de una sobreoferta de módulos que redujo los precios a menos de 0.15 USD por vatio. La energía eólica terrestre contribuyó con entre el 8 % y el 10 %, concentrada en las tierras altas centrales de Vietnam, mientras que la energía eólica marina permaneció en fase de preconstrucción a pesar de las concesiones multigigavatio. La energía oceánica está preparada para un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 134.85 % hasta 2031 para los proyectos piloto de energía mareomotriz y undimotriz en Filipinas e Indonesia.
Actualmente, la capacidad instalada de las tecnologías oceánicas no llega a los 10 MW, por lo que incluso pequeñas incorporaciones generarán un crecimiento de tres dígitos. El gasto de capital por megavatio sigue siendo entre tres y cuatro veces superior al de la energía eólica marina, y la falta de cadenas de suministro regionales para cables submarinos limita su comercialización a corto plazo. La bioenergía aportó entre el 4 % y el 5 %, principalmente a partir de efluentes de molinos de aceite de palma en Indonesia y la combustión de cáscara de arroz en Tailandia, mientras que la energía geotérmica, clasificada como «Otras», suministró aproximadamente 2 GW, sobre todo en Indonesia y Filipinas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por sector de uso final: las empresas de servicios públicos dominan, los PPA corporativos transforman las adquisiciones.
En 2025, las empresas de servicios públicos poseían el 70.15 % de la capacidad instalada y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 15.92 % gracias a las subastas de energía a escala de gigavatios en Indonesia y Filipinas. Las licitaciones competitivas redujeron las tarifas entre un 20 % y un 30 % en comparación con los incentivos anteriores, lo que impulsó a los promotores a optimizar los costos de ingeniería, adquisición y construcción. La energía solar fotovoltaica en azoteas comerciales e industriales captó entre el 20 % y el 25 % del mercado, impulsada por el Decreto 80/2024 de Vietnam y las normas de PPA directas de Tailandia, que permiten a los fabricantes exportadores suscribir contratos de entre 10 y 15 años a precios fijos.
Los sistemas solares en azoteas residenciales siguen siendo marginales, entre el 5% y el 8%, debido a que las restricciones de tamaño impuestas por Filipinas y Tailandia limitan el tamaño de los sistemas y la financiación bancaria para pequeños propietarios es escasa. Singapur es diferente: más de 1,500 bloques de viviendas públicas (HDB) cuentan con paneles solares en azoteas preparadas para la instalación de energía solar, lo que demuestra el papel de esta política en la creación de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La cuota de mercado de Vietnam en el sector de las energías renovables del Sudeste Asiático, que alcanzó el 41.55% en 2025, se debió a un auge de 16 GW de energía solar durante el periodo 2019-2020; sin embargo, la reducción de la producción al mediodía, que se sitúa entre el 30% y el 40%, actualmente limita la rentabilidad. La modernización de la red eléctrica de EVN, con una inversión de 3 millones de dólares y prevista para 2027, debería aliviar la congestión, mientras que el Decreto 80/2024 abre la puerta a 1 GW de demanda de PPA corporativos, compensando parcialmente los retrasos en las subastas. La energía eólica marina, incluyendo los 3.5 GW de La Gan, podría diversificar la generación energética después de 2027, si bien las turbinas resistentes a tifones incrementan los gastos de capital entre un 15% y un 20% con respecto a los estándares europeos.
Indonesia y Filipinas dependen de las subastas para cumplir sus compromisos de cero emisiones netas. La Alianza para la Transición Energética Justa de Indonesia, con un valor de 20 000 millones de dólares, está experimentando un desembolso lento, y las negociaciones de los PPA suelen durar entre 9 y 12 meses. La subasta filipina de 3.6 GW para 2024 se enfrenta a cuellos de botella en la acumulación de tierras, pero las bajas tarifas solares y eólicas indican una mejora de la competitividad. El proyecto solar flotante Cirata de 145 MW en Indonesia revela potencial de yacimiento, ofreciendo un ahorro de interconexión del 30-40 % en comparación con los proyectos de montaje en tierra. Tailandia y Malasia presentan marcos regulatorios consolidados. La ley tailandesa de PPA directos y el Plan de Suministro Corporativo de Energía Renovable de Malasia atraen a fabricantes multinacionales que buscan coberturas de energía verde. Tailandia también está estudiando el almacenamiento por bombeo para amortiguar las fuentes de energía renovable variables, mientras que Sarawak, en Malasia, exporta excedentes hidroeléctricos a las redes peninsulares. Singapur compensa la escasez de tierras con un objetivo de importación de 4 GW y energía solar obligatoria en los tejados de las viviendas públicas, mientras que Brunei, que pasará de tener casi cero energías renovables en 2024, espera una CAGR del 101.32 % hasta 2031, respaldada por su primera planta solar de 54 MW.
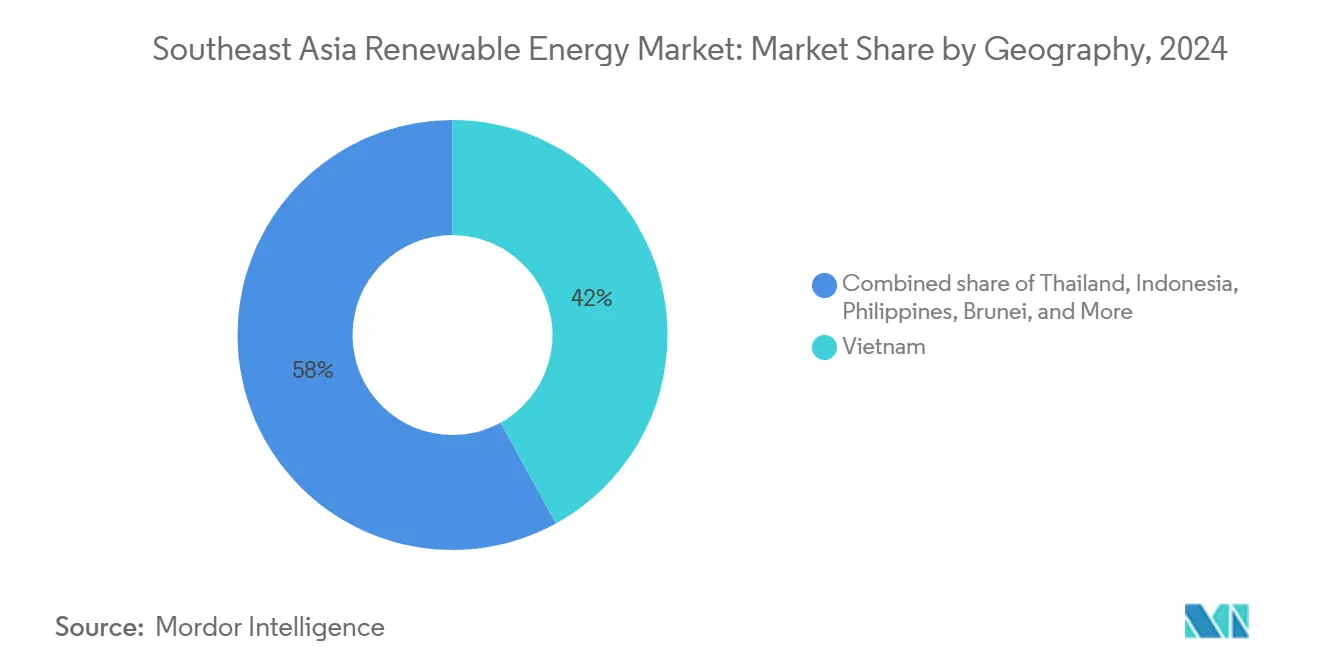
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Panorama regulatorio
Los marcos normativos en el sudeste asiático se estructuran cada vez más en torno a subastas, acuerdos directos de compra de energía (DPPA) y la armonización del comercio transfronterizo en el marco de la cooperación de la ASEAN. A nivel regional, se ha aprobado el Plan de Acción de la ASEAN para la Cooperación Energética (APAEC) 2026-2030, que refuerza la implementación coordinada de la Red Eléctrica de la ASEAN y el trabajo conexo para armonizar las normas de transmisión de energía entre varios países y el comercio de electricidad renovable.
A nivel nacional, los gobiernos y los reguladores siguen formalizando las normas que permiten el despliegue y la adquisición de energías renovables. Vietnam emitió el Decreto 58/2025/ND-CP (vigente desde marzo de 2025) como marco rector para el desarrollo de energías renovables y nuevas energías en virtud de la Ley de Electricidad, que respalda vías de inversión estructuradas, incluidos los mecanismos de compra corporativa. En Malasia, la Comisión de Energía (ST) implementó las directrices del Programa de Acción de Transición Acelerada Solar (Solar ATAP) vigentes a partir del 1 de enero de 2026 para expandir la energía solar basada en el consumidor con opciones de exportación a la red, al tiempo que actualizó las directrices de la Tarifa de Electricidad Verde (GET) (14 de julio de 2025) para integrar el Certificado de Energía Renovable de Malasia (mREC); a nivel subnacional, Sabah ha operado normas específicas de aprobación de alimentación y elegibilidad tarifaria desde el 3 de enero de 2024.
Panorama competitivo
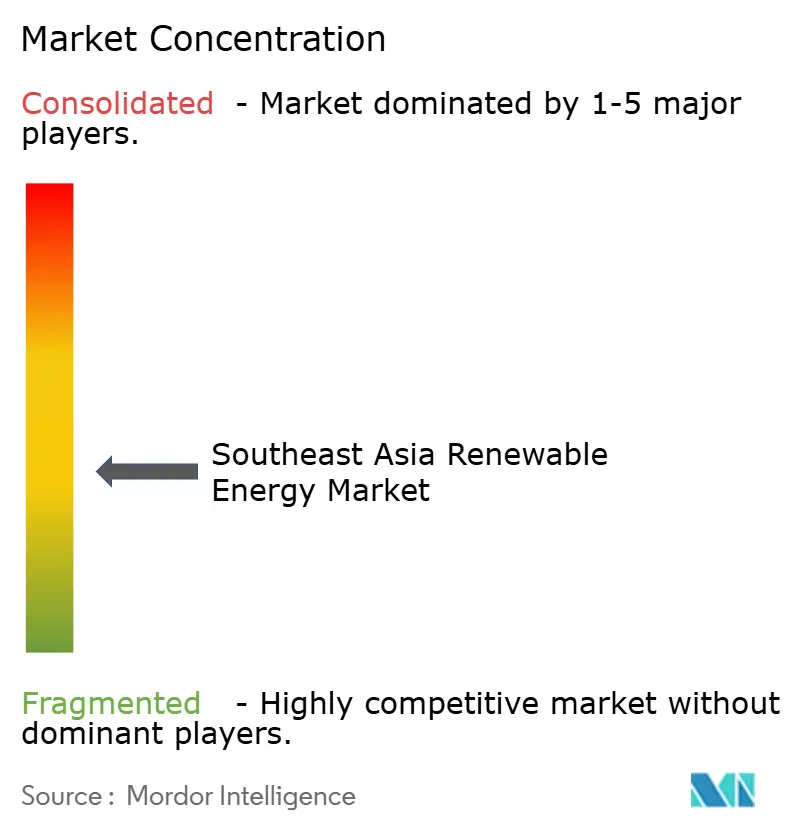
La competencia en el mercado de energías renovables del Sudeste Asiático es moderada y creciente, sin que ningún promotor supere el 10 % de la capacidad instalada. Los líderes regionales, como ACEN en Filipinas, Gulf Energy en Tailandia y B.Grimm también en Tailandia, aprovechan sus relaciones locales para obtener terrenos y permisos con rapidez. Grandes compañías internacionales como Ørsted y Vena Energy aportan su experiencia en financiación de proyectos y en energía eólica marina, y suelen colaborar con socios locales para gestionar las licencias. El enfoque tecnológico es un factor clave de diferenciación: Sunseap se centra en instalaciones solares en tejados comerciales e industriales, Nexif Energy en proyectos eólicos multinacionales y Masdar en energía solar flotante, como demuestran sus proyectos conjuntos con PLN.
Las empresas conjuntas se están convirtiendo en la norma. BuhaWind Energy, una empresa conjunta entre Copenhagen Energy y PetroGreen, invierte 330 mil millones de pesos filipinos en el primer parque eólico marino de 1 GW de Ilocos Norte, lo que demuestra cómo la distribución del riesgo impulsa proyectos a gran escala. La localización de la cadena de suministro ofrece una ventaja en costos: la fábrica de torres de CS Wind en Vietnam y las posibles líneas de ensamblaje de góndolas en Indonesia reducen los plazos de entrega y los aranceles de importación. Sin embargo, la escasez de turbinas persiste en toda la región, lo que expone los proyectos a fluctuaciones de precios y riesgos en los plazos hasta que la producción local alcance la escala necesaria.
Líderes de la industria de energías renovables del sudeste asiático
B.Grimm Power PCL
Desarrollo de energía del Golfo PCL
ACEN Corp (Grupo Ayala)
energía vena
PCL BCPG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Meralco PowerGen Corporation (MGEN) inauguró la Fase 1 de MTerra Solar en Nueva Ecija, Filipinas, con una capacidad de 1,373 MW de energía solar fotovoltaica y 825 MW de almacenamiento de energía en baterías. El proyecto establece una configuración híbrida a gran escala con el almacenamiento como herramienta clave para la integración a la red eléctrica.
- Mayo de 2026: Gulf Energy Development PCL obtuvo 60 mil millones de baht tailandeses en líneas de crédito para invertir en 27 proyectos de energía renovable con una capacidad de generación contratada total de 939 MW. La cartera incluye 843 MW de energía solar y solar con sistema de almacenamiento de energía en baterías (BESS) y 96 MW de conversión de residuos en energía.
- Mayo de 2025: ACEN y Copenhagen Infrastructure Partners (CIP) se asociaron para desarrollar el primer proyecto eólico marino a gran escala de Filipinas. La estructura combina la plataforma de desarrollo local de ACEN con la experiencia y el capital de CIP en energía eólica marina para impulsar la estructuración del proyecto mediante concesiones.
Alcance del informe sobre el mercado de energías renovables del sudeste asiático
La energía renovable es aquella que se produce a partir de fuentes abundantes y renovables como el sol y el viento. Se utiliza comúnmente para la generación de electricidad, la climatización de espacios y agua, así como para el transporte. La biomasa, los recursos geotérmicos, la luz solar, el agua y el viento son algunas de las fuentes de energía que pueden transformarse en energía limpia y utilizable.
El mercado de energías renovables del sudeste asiático se segmenta por tecnología y usuario final. Por tecnología, se divide en energía solar (fotovoltaica y termosolar), energía eólica (terrestre y marina), energía hidroeléctrica (pequeña, grande y hidroeléctrica de bombeo), bioenergía, energía geotérmica y energía oceánica (mareomotriz y undimotriz). Por usuario final, se segmenta en servicios públicos, sector comercial e industrial y sector residencial.
El informe también abarca el tamaño del mercado y las previsiones para el mercado de energías renovables en los principales países de la región. Para cada segmento, el tamaño del mercado y las previsiones se elaboraron en función de la capacidad instalada (GW).
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
Por geografía
| Vietnam |
| Indonesia |
| Philippines |
| Thailand |
| Malaysia |
| Singapore |
| Resto del sudeste asiático |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial | |
| Por geografía | Vietnam |
| Indonesia | |
| Philippines | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Resto del sudeste asiático |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la capacidad proyectada de energías renovables en el sudeste asiático para 2031?
Se prevé que el mercado de energía renovable del sudeste asiático alcance los 267.84 GW en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 13.52 %.
¿Qué país lidera actualmente el sudeste asiático en capacidad instalada de energías renovables?
Vietnam contaba con el 41.55% de la capacidad regional en 2025, en gran medida debido al auge solar que experimentó entre 2019 y 2020.
¿Por qué los PPA corporativos están ganando popularidad en el sudeste asiático?
El Decreto 80/2024 en Vietnam y normas similares en Tailandia permiten a los fabricantes exportadores asegurar un suministro renovable a largo plazo, ayudándoles a evitar futuros impuestos fronterizos sobre el carbono de la UE.
¿Cómo beneficia la energía solar flotante a los planes de expansión de la red eléctrica de Indonesia?
Proyectos como la central de Cirata de 145 MW aprovechan los embalses hidroeléctricos existentes, reduciendo los costes de interconexión hasta en un 40% y evitando costosas adquisiciones de terrenos.
¿Cuáles son los principales obstáculos que enfrenta la energía eólica marina en la región?
La limitada fabricación local de turbinas, las exigencias de localización y los requisitos de diseño resistentes a tifones aumentan los gastos de capital y prolongan los plazos de adquisición.


