

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
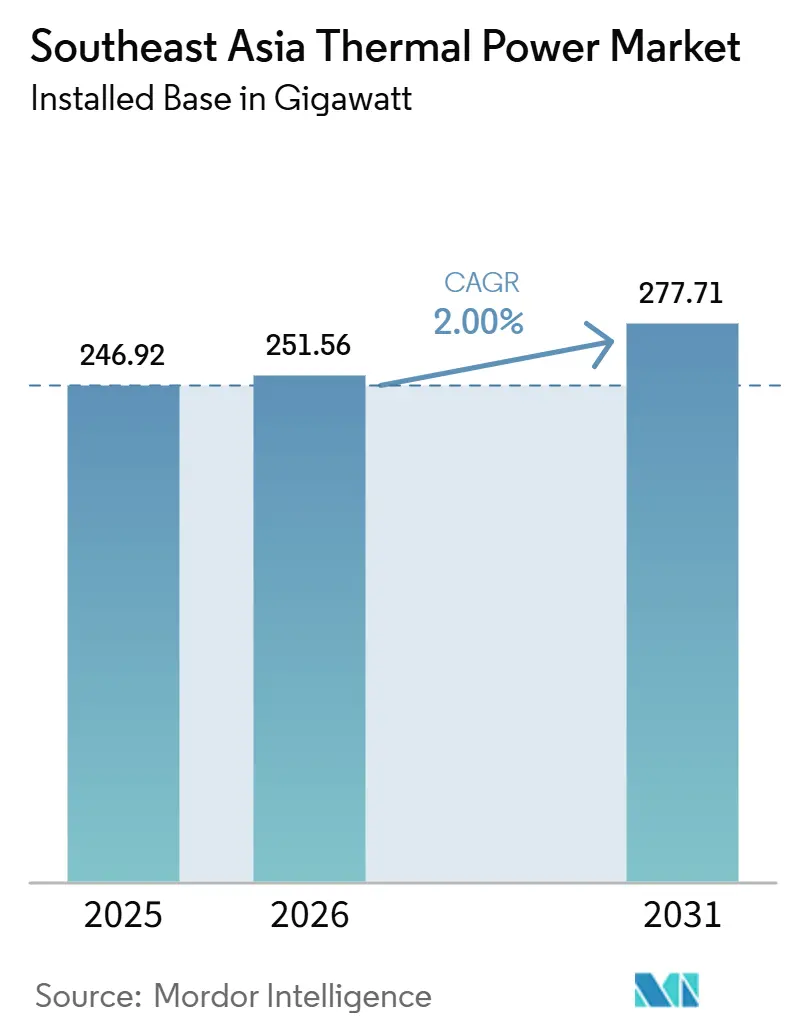
| Volumen de mercado (2026) | 251.56 gigavatio |
| Volumen de mercado (2031) | 277.71 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 2.00% CAGR |
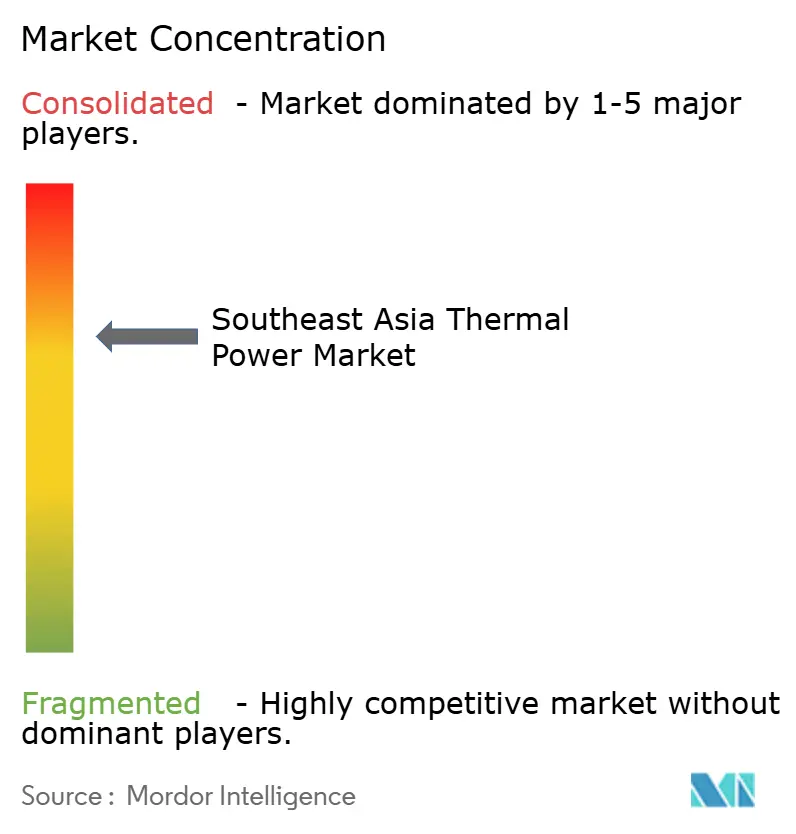
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía térmica del sudeste asiático por Mordor Intelligence
Se proyecta que el tamaño del mercado de energía térmica del sudeste asiático en términos de base instalada se expandirá de 246.92 gigavatios en 2025 y 251.56 gigavatios en 2026 a 277.71 gigavatios para 2031, registrando una CAGR del 2% entre 2026 y 2031. Este modesto aumento oculta un claro cambio interno, ya que las adiciones de carbón se están desacelerando y los nuevos proyectos de turbinas de gas de ciclo combinado están tomando una mayor proporción de la puesta en marcha planificada. Indonesia sigue siendo la base que da forma al promedio regional, mientras que Vietnam está emergiendo como el centro de crecimiento más fuerte bajo el PDP VIII ajustado, que apunta a 22,524 MW de capacidad alimentada con GNL para 2030 [1] Ministerio de Industria y Comercio, “Decisión 768/QD-TTg”, Gobierno de Vietnam, moit.gov.vn. El mercado de energía térmica del sudeste asiático también se está transformando gracias a la generación propia, ya que los grandes parques industriales y centros de datos están asegurando un suministro dedicado en lugar de depender únicamente de las redes de servicios públicos. Si bien las empresas estatales aún controlan la mayor parte del desarrollo a gran escala, el modelo de productor independiente de energía está ganando terreno en Vietnam y Filipinas a medida que nuevos proyectos de GNL avanzan bajo marcos contractuales revisados. La competencia se intensifica en torno al acceso a la tecnología de turbinas de gas de alta eficiencia, lo que otorga una ventaja a los grandes fabricantes de equipos originales y hace que la capacidad de ejecución sea más importante que el precio por sí solo.
Conclusiones clave del informe
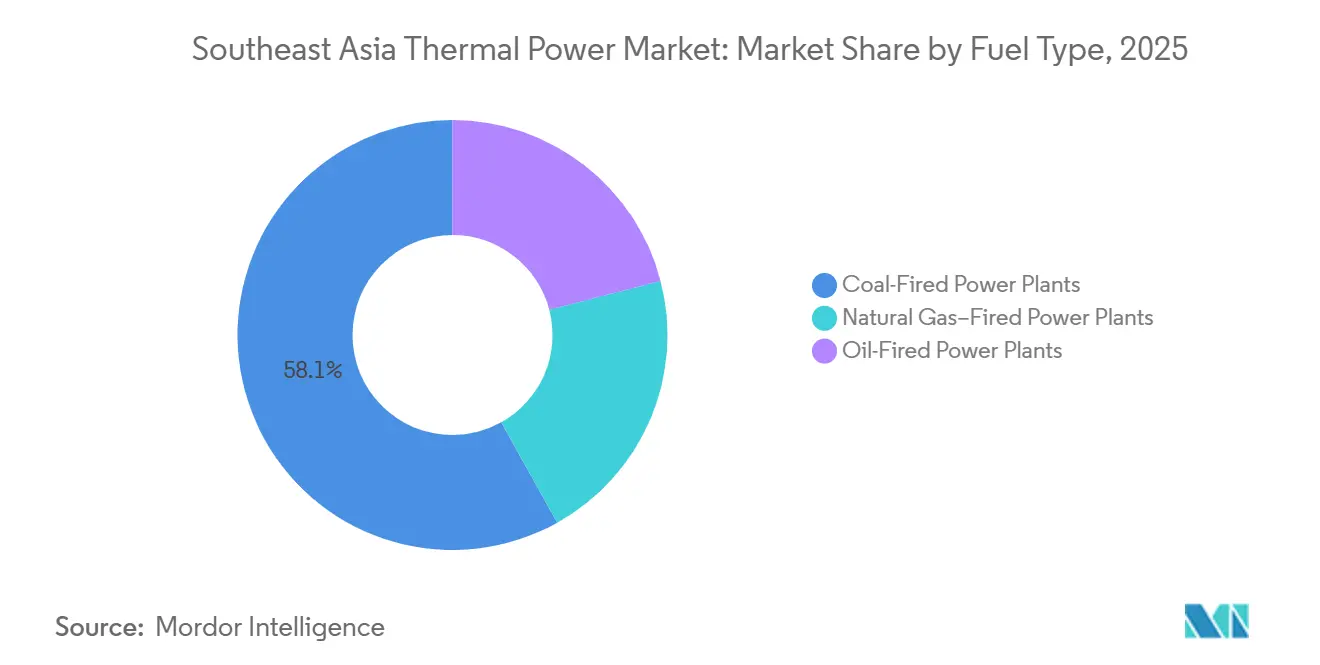
- Por tipo de combustible, las centrales eléctricas de carbón representaron el 58.1% del tamaño del mercado de energía térmica del sudeste asiático en 2025, mientras que se prevé que las centrales eléctricas de gas natural se expandan a una tasa de crecimiento anual compuesta del 4.9% hasta 2031.
- Por tecnología, las turbinas de gas y los ciclos combinados representaron el 48.3% de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta del 2.1% hasta 2031.
- En cuanto al método de combustión, la combustión mediante turbinas representó el 46.1% de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 2.2% hasta 2031.
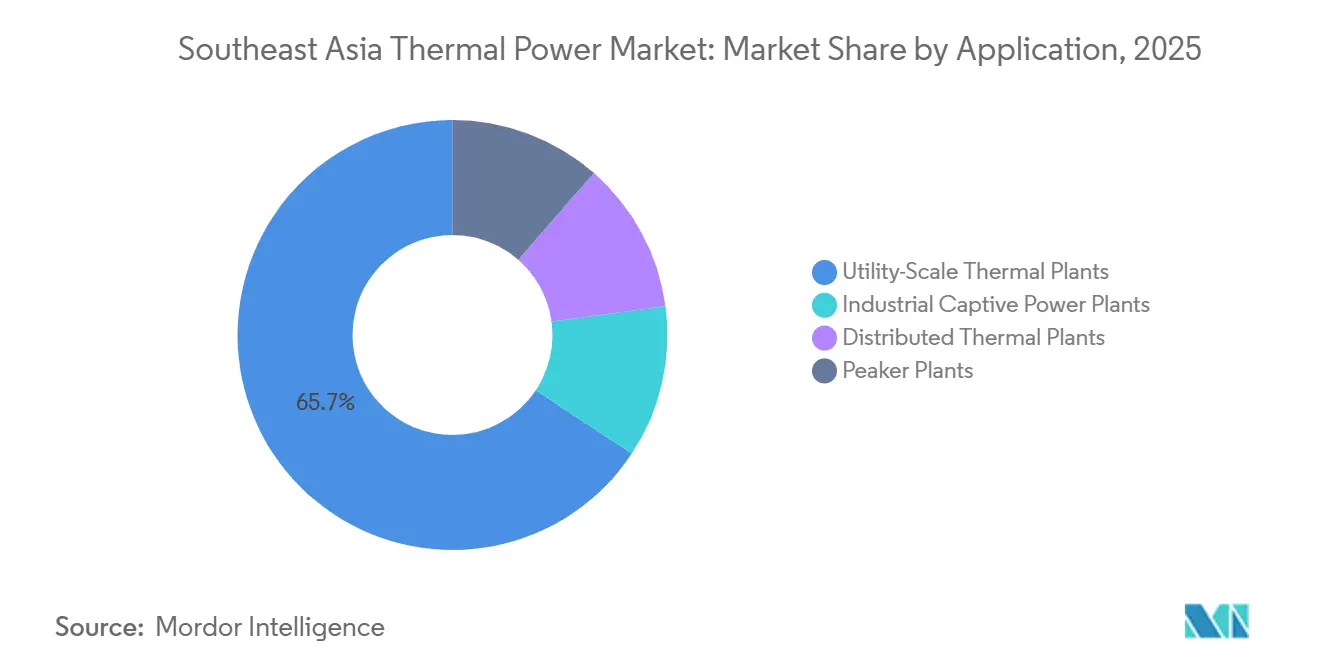
- Por aplicación, las centrales térmicas a gran escala representaron el 65.7% de la cuota de mercado en 2025, mientras que se prevé que las centrales eléctricas industriales de autoconsumo se expandan a una tasa de crecimiento anual compuesta del 6.8% hasta 2031.
- Geográficamente, Indonesia acaparaba el 36.8% de la cuota de mercado de energía térmica del sudeste asiático en 2025, mientras que se prevé que Vietnam crezca a una tasa compuesta anual del 7.9% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energía térmica en el sudeste asiático
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de carga base debido a la industrialización | + 0.5% | Indonesia, Vietnam, Filipinas, Malasia | Corto plazo (≤ 2 años) |
| Expansión de las cadenas de valor de GNL para la generación de energía | + 0.4% | Vietnam, Filipinas, Malasia, Singapur | Mediano plazo (2-4 años) |
| Enfoque político en la estabilidad de la red y la seguridad energética. | + 0.3% | Vietnam, Indonesia, Tailandia, con repercusiones en Malasia. | Corto plazo (≤ 2 años) |
| Financiación del proyecto de carbón HELE por parte de Japón y Corea. | + 0.2% | Indonesia, Vietnam | Mediano plazo (2-4 años) |
| Aumento del suministro eléctrico propio en los centros de datos | + 0.3% | Malasia, Indonesia, Singapur | Corto plazo (≤ 2 años) |
| Potencial de créditos de carbono derivados de la cogeneración de carbón y biomasa | + 0.1% | Indonesia, Vietnam | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la demanda de carga base debido a la industrialización
La reubicación de la manufactura está impulsando la demanda concentrada de electricidad hacia las redes del sudeste asiático que no fueron construidas para un crecimiento tan rápido de la carga industrial. Indonesia está en el centro de este cambio, ya que su corredor de procesamiento de níquel y otros clústeres industriales basados en recursos requieren energía las 24 horas y siguen favoreciendo la generación térmica por confiabilidad y visibilidad de costos [2] Ministerio de Energía y Recursos Minerales, “RUPTL 2025-2034”, Gobierno de Indonesia, esdm.go.id. En este contexto, las centrales de carbón y gas cautivas siguen siendo la opción preferida porque pueden proporcionar una producción firme a la escala que necesitan las fundiciones y otras instalaciones de proceso continuo. La capacidad cautiva de carbón en Indonesia alcanzó los 16.6 GW en 2024, y otros 14 GW estaban planificados o en construcción, lo que muestra cómo la demanda industrial se está expandiendo fuera del marco de la moratoria del carbón conectado a la red. Este desarrollo paralelo significa que el mercado de energía térmica del sudeste asiático es más grande en la práctica de lo que sugieren las estadísticas de servicios públicos por sí solas.
Expansión de las cadenas de valor de GNL a energía eléctrica
El programa de generación de energía a partir de GNL de Vietnam pasó de ser una ambición política a la ejecución de proyectos en 2026. Las plantas Nhon Trach 3 y 4 de PetroVietnam Power entraron en operación comercial el 5 de enero de 2026, como la primera instalación de GNL del país, utilizando turbinas GE Vernova 9HA.02 y un contrato de suministro de GNL de 25 años con PV Gas. EVN siguió adelante con el contrato EPC de Quang Trach II, y el proyecto Ca Na LNG alcanzó el cierre financiero en abril de 2026 como el primer proyecto de GNL seleccionado mediante licitación competitiva internacional bajo el PDP VIII. El principal desafío no es solo el suministro de combustible o el acceso a equipos, sino también si los acuerdos de compra de energía pueden asignar el riesgo de manera que respalde la financiación del proyecto. La Autoridad Reguladora de Energía de Vietnam declaró en mayo de 2026 que los PPA actuales todavía no proporcionan una adecuada distribución del riesgo entre el Estado y los inversores.
Enfoque político en la estabilidad de la red y la seguridad energética.
La seguridad energética se convirtió en el principal motor a corto plazo de la planificación de capacidad en el mercado de energía térmica del sudeste asiático en 2026. La Resolución 253/2025/QH15 de Vietnam, vigente desde el 1 de marzo de 2026, agilizó la aprobación de proyectos urgentes de energía térmica y gas, y permitió la selección de inversores sin licitación competitiva para instalaciones consideradas críticas para la seguridad energética. Indonesia también indicó que el carbón seguirá siendo un combustible principal, y el último plan a largo plazo de PLN aún apunta a 406 TWh de electricidad generada con combustibles fósiles para 2034. Este enfoque refleja la preocupación tanto por la estabilidad del sistema como por la exposición cambiaria, ya que las importaciones de GNL añaden un riesgo directo al balance de los gobiernos que gestionan sus necesidades de financiación externa. Como resultado, el carbón y el gas siguen siendo considerados activos de confiabilidad, incluso mientras aumentan los objetivos de energías renovables.
Aumento del suministro eléctrico propio en los centros de datos
El crecimiento de los centros de datos está generando una nueva demanda térmica que se sitúa parcialmente fuera de los modelos tradicionales de planificación de servicios públicos. Malasia contaba con 3,800 MW de proyectos de centros de datos finalizados en 29 complejos para septiembre de 2025, y la utilización de la carga aumentó drásticamente ese mismo año a medida que las nuevas instalaciones intensificaban sus operaciones. Esta nueva demanda está elevando las necesidades de carga base en el valle de Klang y Johor, donde los operadores priorizan la fiabilidad y el bajo riesgo de interrupciones. Indonesia también está construyendo capacidad preparada para la IA, y las bajas tarifas de electricidad industrial siguen impulsando las soluciones de carbón y gas propias para grandes campus digitales. Para el mercado de energía térmica del sudeste asiático, esto significa que el crecimiento de la demanda se está desplazando hacia los parques industriales y la infraestructura digital, que a menudo buscan un suministro dedicado en lugar de depender únicamente de las redes públicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Criterios ESG más estrictos para la financiación y la salida de entidades multilaterales. | -0.3% | Regional, con mayor impacto en Indonesia, Filipinas y Vietnam. | Corto plazo (≤ 2 años) |
| Rápida disminución del coste nivelado de la energía (LCOE) de los sistemas híbridos solares y de baterías. | -0.4% | Singapur, Filipinas, Tailandia, Vietnam, Camboya | Mediano plazo (2-4 años) |
| La disminución de la producción de gas en Indonesia y Malasia aumenta el riesgo de suministro. | -0.2% | Indonesia y Malasia peninsular | Mediano plazo (2-4 años) |
| El comercio de redes eléctricas de la ASEAN frena la construcción de nuevas centrales térmicas. | -0.2% | En toda la ASEAN, con efectos tempranos en Singapur y el corredor entre Laos y Tailandia. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Préstamos ESG más estrictos y salida multilateral
Las condiciones de financiación son más estrictas que a principios de la década, a pesar de que el gas natural aún califica como combustible de transición según la Taxonomía de Finanzas Sostenibles de la ASEAN. El informe de desinversión de 2025 aún mostraba una importante financiación acumulada de carbón y gas en la región hasta 2024, con los bancos internacionales y el JBIC desempeñando un papel fundamental en el apoyo a los proyectos. La mayor limitación ahora proviene de las estructuras de financiación multilateral y mixta, ya que los modelos de desmantelamiento anticipado siguen teniendo dificultades cuando los gobiernos se resisten a reconocer las pérdidas de capital no recuperadas. La cancelación del desmantelamiento anticipado de Cirebon-1 demostró que incluso las estructuras de transición de alto perfil pueden fracasar cuando no se cumplen los acuerdos políticos y las condiciones de compensación. Esto deja al mercado de energía térmica del sudeste asiático en una situación financiera intermedia, donde el gas sigue siendo viable en muchos casos, pero el desmantelamiento del carbón sigue siendo lento y difícil.
Rápida disminución del coste nivelado de la energía (LCOE) de los sistemas híbridos solares y de baterías.
La rentabilidad de la energía solar y el almacenamiento está mejorando rápidamente en el sudeste asiático, lo que reduce el tiempo necesario para que las nuevas centrales térmicas sean comercialmente viables. La presión es mayor en sistemas con buenos recursos solares y una alta dependencia del GNL, como Filipinas, Vietnam y algunas zonas de Tailandia. La crisis del precio del GNL en 2026 amplió aún más la brecha de costes, ya que los costes de generación a gas responden inmediatamente a los picos de precio del combustible, mientras que la rentabilidad de los proyectos solares varía mucho menos a corto plazo. Esto no elimina la necesidad inmediata de una carga base térmica y un respaldo flexible, pero debilita la justificación de las centrales de carbón de larga duración sin mitigación y los proyectos de gas marginales. Los requisitos de cogeneración de biomasa y amoníaco para las centrales de carbón antiguas añaden otro coste de cumplimiento que reduce aún más el atractivo a largo plazo de los activos existentes.
Análisis de segmento
Por tipo de combustible: El impulso del gas se consolida frente a una base de carbón.
Las centrales eléctricas de carbón representaron el 58.1 % de la capacidad térmica instalada en 2025, lo que mantuvo al carbón como la principal fuente de combustible en el mercado de energía térmica del sudeste asiático. Este dominio se mantuvo gracias a la flota de 57 GW de Indonesia y a la continua dependencia de Vietnam del carbón en su matriz de generación actual. El desarrollo de nuevos proyectos de carbón fuera de Indonesia ya se ha ralentizado considerablemente, y las propuestas más destacadas recientemente se han centrado en el uso industrial propio en lugar de la expansión de la red eléctrica. Las centrales eléctricas de gas natural constituyen el segmento de combustible de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.9 % hasta 2031, a medida que avanzan los gasoductos de GNL para la generación de energía en Vietnam, Malasia y Filipinas.
La matriz energética de Vietnam aún evidencia el largo camino que queda por recorrer en la transición, ya que EVN informó que las centrales térmicas de carbón representaron el 52.8 % de la producción eléctrica en el primer trimestre de 2026, mientras que las turbinas de gas contribuyeron con el 7 %. Aun así, es probable que esta brecha se reduzca a medida que las plantas de GNL pasen de la adjudicación de contratos a la operación en los próximos años. Las centrales de petróleo siguen siendo una parte residual de la matriz y continúan desempeñando funciones de respaldo en situaciones de emergencia en Filipinas y en sistemas insulares remotos de Indonesia, donde las opciones de red y combustible siguen siendo limitadas. Por lo tanto, el mercado de energía térmica del sudeste asiático sigue dependiendo en gran medida del carbón a corto plazo, pero su trayectoria de nueva construcción se orienta hacia el gas, la eficiencia y una mayor flexibilidad de combustible.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: La prima de eficiencia del ciclo combinado exige inversión.
La tecnología de turbinas de gas y ciclo combinado representó el 48.3 % de la capacidad térmica instalada en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2.1 % hasta 2031. Esta posición refleja décadas de inversión en Singapur, Tailandia y Malasia, donde las centrales de gas se construyeron con anterioridad y donde los estándares de eficiencia están orientando las decisiones de reemplazo hacia activos modernos de ciclo combinado. La siguiente fase de crecimiento proviene menos de megaproyectos individuales y más de una amplia ola de reemplazos a mediana escala de unidades de gas de ciclo abierto obsoletas. Las centrales de ciclo de vapor aún mantienen una gran base, ya que representan la mayor parte de la flota de carbón en Indonesia y Vietnam, y muchos de estos activos permanecerán operativos durante el período de pronóstico.
Las empresas de servicios públicos están intentando extender la relevancia de los activos de ciclo de vapor a través de mejoras ultrasupercríticas y programas de co-combustión de biomasa. PLN Energi Primer Indonesia suministró 460,368 toneladas de biomasa para co-combustión en el primer trimestre de 2026 después de suministrar 2.4 millones de toneladas durante 2025, lo que demuestra que la actividad de modernización está pasando de la etapa piloto a una ejecución más amplia. La cogeneración sigue estando infrautilizada en la industria termoeléctrica del sudeste asiático, a pesar de que los clústeres industriales en Johor y Selangor son idóneos para instalaciones que puedan suministrar tanto electricidad como calor de proceso. El contrato O Mon 4 de Mitsubishi Power en Vietnam, que utiliza turbinas de gas de la serie JAC con una eficiencia de ciclo combinado superior al 64%, demuestra que la industria termoeléctrica del sudeste asiático está premiando las plataformas de alta eficiencia que pueden hacer que los activos de ciclo de vapor más antiguos parezcan menos competitivos con el tiempo.
Por método de combustión: el predominio de las turbinas indica una flota en fase de maduración.
La combustión basada en turbinas representó el 46.1 % del tamaño del mercado de energía térmica del sudeste asiático dentro de la división por método de combustión en 2025, y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 2.2 % hasta 2031. Este liderazgo refleja la fuerte preferencia por las turbinas de gas en las nuevas incorporaciones térmicas, especialmente donde los operadores de la red necesitan una puesta en marcha más rápida y una producción más flexible para respaldar la creciente penetración de las energías renovables. La combustión de combustible pulverizado todavía representa la mayor parte del parque de carbón tradicional en Indonesia y Vietnam, por lo que sigue siendo una parte importante de la capacidad operativa, incluso a medida que disminuye su participación en las nuevas inversiones. Las decisiones de proyectos recientes muestran que el parque de carbón no se está abandonando de inmediato, sino que se está impulsando hacia configuraciones de mayor eficiencia y estándares operativos de menores emisiones.
El proyecto Quang Trach 1 en Vietnam ilustra esta tendencia, ya que la central de carbón ultrasupercrítica de 1,400 MW sincronizó su primera unidad con la red en abril de 2026 y, según se informó, operaba con niveles de emisiones muy por debajo del límite permitido. La combustión en lecho fluidizado sigue siendo relevante en aplicaciones industriales más pequeñas y con flexibilidad de combustible, especialmente donde la combustión conjunta de biomasa o el uso de combustibles mixtos hacen que la adaptabilidad de la caldera sea más valiosa. Los sistemas de gasificación y de motores de combustión interna siguen siendo tecnologías de nicho y se utilizan principalmente en redes remotas o en conceptos de proyectos precomerciales en mercados como Indonesia, Myanmar y sistemas aislados en Filipinas. Por lo tanto, el mercado de energía térmica del sudeste asiático se está orientando hacia un crecimiento impulsado por turbinas, mientras que los métodos de combustión más antiguos basados en calderas se mantienen principalmente donde el capital invertido y el acceso al combustible aún favorecen la continuidad de la operación.
Por aplicación: El suministro eléctrico industrial propio altera el modelo de servicios públicos.
Las centrales térmicas a escala industrial representaron el 65.7% de la cuota de mercado en 2025, pero se prevé que las centrales eléctricas industriales de autoconsumo se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.8% hasta 2031 y estén cambiando la ubicación de la nueva demanda. El primer factor determinante es el desarrollo de la industria de procesamiento de recursos en Indonesia, donde las operaciones de níquel, aluminio y petroquímicas siguen priorizando el suministro térmico dedicado sobre la dependencia de la expansión de la red. La capacidad de autoconsumo de carbón en Indonesia alcanzó los 16.6 GW en 2024, con otros 14 GW en construcción o en fase de planificación, lo que apunta a un desarrollo térmico sostenido, fuera de la red o semirregión, alrededor de los corredores industriales. El segundo factor determinante es la infraestructura digital, donde los grandes campus de datos en Malasia e Indonesia están añadiendo cargas densas que priorizan el suministro eléctrico ininterrumpido y a menudo buscan acuerdos dedicados en lugar de depender completamente de las redes eléctricas.
En el sector de la energía térmica del sudeste asiático, las centrales a gran escala siguen siendo el pilar de las adquisiciones, ya que las empresas de servicios públicos estatales de Indonesia, Vietnam, Tailandia y Malasia continúan liderando el desarrollo de grandes proyectos. Las centrales térmicas distribuidas también conservan su relevancia en los sistemas insulares de Indonesia y Filipinas, donde la transición del diésel al gas sigue siendo una política vigente y una prioridad operativa. Las centrales de punta representan un área de crecimiento menor, pero importante, especialmente en Vietnam y Filipinas, donde el auge de la capacidad solar incrementa la necesidad de turbinas de gas que puedan responder en minutos en lugar de horas. Por lo tanto, el mercado de la energía térmica del sudeste asiático mantiene su base de empresas de servicios públicos, pero su mayor expansión proviene ahora de las cargas industriales y digitales, que organizan cada vez más el suministro eléctrico en función de las necesidades de fiabilidad específicas de cada emplazamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Indonesia ostentaba el 36.8% de la cuota de mercado de energía térmica del sudeste asiático en 2025, mientras que se proyecta que Vietnam registre el crecimiento más rápido con un CAGR del 7.9% hasta 2031. Indonesia sigue siendo el mercado de referencia porque sus decisiones de capacidad tienen el mayor impacto en el promedio regional. El RUPTL 2025-2034 de PLN asigna 16.6 GW a nueva capacidad de combustibles fósiles, incluyendo 6.3 GW de carbón y 10.3 GW de gas, dentro de un programa de adición planificado más amplio de 69.5 GW. El crecimiento del carbón para autoconsumo en torno a los parques de procesamiento de níquel continúa expandiendo la capacidad térmica fuera del perímetro tradicional conectado a la red, lo que hace que la trayectoria térmica real de Indonesia sea más sólida de lo que sugiere el oleoducto exclusivo para servicios públicos. Malasia está cambiando de manera más decisiva hacia el gas, pero esa transición aún depende de la expansión de la infraestructura de GNL y de la eficacia con la que el país gestione las limitaciones del suministro interno de gas.
Tailandia y Singapur enfrentaron algunas de las presiones de costos más fuertes debido al choque de precios del GNL de 2026, ya que el gas representa una gran parte de sus sistemas térmicos, y esa exposición volvió a poner las preocupaciones de seguridad energética en el centro de las decisiones de planificación. Vietnam está listo para lograr la expansión más rápida en el tamaño del mercado de energía térmica del sudeste asiático con un CAGR del 7.9% hasta 2031, respaldado por el rápido crecimiento de la demanda de electricidad y una clara cartera de construcción de GNL bajo el PDP VIII ajustado. El carbón todavía produjo el 52.8% de la producción de electricidad de Vietnam en el primer trimestre de 2026, pero se espera que solo el centro de energía de Quang Trach agregue 4,400 MW cuando todas sus unidades de carbón y GNL estén en funcionamiento. Filipinas presenta un perfil de riesgo diferente porque su matriz de generación con alto contenido de carbón sigue expuesta a la dependencia de combustibles importados mientras los esfuerzos de modernización respaldados por Japón están probando la co-combustión de amoníaco y otras vías de descarbonización.
Singapur ocupa un lugar destacado como referente en materia de regulación y tecnología, más que como un importante mercado de crecimiento para la ampliación de capacidad. La planta de ciclo combinado de gas (CCGT) de 600 MW con capacidad para hidrógeno, proyectada en Pulau Seraya, establece un referente en eficiencia y flexibilidad de combustible para los nuevos proyectos regionales de gas, con capacidad inicial para la cogeneración de hasta un 50 % de hidrógeno con gas natural. El resto del sudeste asiático, incluyendo Myanmar, Camboya, Laos y Brunéi, conserva una base térmica modesta pero importante, compuesta principalmente por pequeñas unidades de carbón y diésel. Los flujos transfronterizos de energía hidroeléctrica procedentes de Laos y la nueva financiación de la red de la ASEAN podrían reducir gradualmente la necesidad de construir centrales térmicas adicionales en algunas zonas de Tailandia y Malasia, pero este efecto será más lento que la expansión a corto plazo que se está produciendo actualmente en Indonesia y Vietnam.
Panorama competitivo
El mercado de energía térmica del sudeste asiático presenta una concentración moderada en el nivel de propiedad de las empresas de servicios públicos, pero sigue fragmentado en cuanto a contratos EPC, suministro de combustible y equipos. PT PLN, EVN y EGAT aún controlan la mayor parte de la generación térmica a gran escala en sus sistemas nacionales, y estas posiciones se mantienen protegidas por estructuras de compra de energía a largo plazo y mandatos de planificación estatal. Esto mantiene a los líderes nacionales en el centro de la distribución y adquisición, incluso a medida que el capital privado se vuelve más activo en proyectos selectos de GNL y autoconsumo. En turbinas de gas avanzadas, GE Vernova, Siemens Energy y Mitsubishi Power dominan los nuevos pedidos y los contratos de servicio a largo plazo para los mayores proyectos de ciclo combinado. Los largos plazos de entrega y los acuerdos de reserva de franjas horarias se han convertido en una verdadera barrera para los fabricantes de equipos originales (OEM) más pequeños en el mercado de energía térmica del sudeste asiático, especialmente donde los requisitos de eficiencia son cada vez mayores y los plazos de los proyectos son ajustados.
El primer nicho de mercado es la cogeneración a mediana escala para clústeres industriales en Vietnam y Malasia, donde la rentabilidad está mejorando, pero aún no ha surgido un único proveedor regional. El segundo es la generación de energía a gas de respuesta rápida en Vietnam y Filipinas, donde las empresas de servicios públicos necesitan un respaldo flexible a medida que aumenta la instalación de paneles solares. El tercero son los servicios de descarbonización de centrales de carbón, incluyendo la cogeneración de biomasa, la estructuración de créditos de transición y la cualificación de amoníaco para flotas existentes. Estos nichos son importantes porque la competencia en el mercado de energía térmica del sudeste asiático se está orientando hacia la velocidad de ejecución, el rendimiento técnico y la capacidad de servicio durante todo el ciclo de vida, en lugar de la simple fijación de precios de los equipos.
Varias estrategias recientes demuestran la evolución de esta competencia. El acuerdo de reserva de Mitsubishi Power con Malakoff para dos turbinas M701JAC en Malasia evidencia que los desarrolladores aseguran el suministro años antes de la adjudicación final del contrato EPC para reducir el riesgo de entrega. El memorando de entendimiento de erex con Vinacomin, firmado en abril de 2026 para comercializar la cogeneración de biomasa en 1,585 MW de capacidad de carbón en Vietnam, muestra una estrategia centrada en el servicio para acceder a la flota instalada, en lugar de competir únicamente por proyectos de nueva construcción. La selección de GE Vernova para la planta de GNL de Hai Phong, junto con su despliegue previo en Nhon Trach 3 y 4, demuestra cómo los principales fabricantes de equipos originales (OEM) combinan la adjudicación de proyectos con una sólida trayectoria en el sector de la energía térmica en el sudeste asiático.
Líderes de la industria de energía térmica del sudeste asiático
PT PLN (Persero)
Electricidad de Vietnam (EVN)
Autoridad de Generación de Electricidad de Tailandia (EGAT)
Corporación Malakoff Berhad
Tenaga Nasional Berhad
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: erex Co., Ltd. y Vinacomin Power Holdings firmaron un memorando de entendimiento para comercializar la cogeneración de biomasa en las centrales de carbón de Na Duong (110 MW) y Cao Ngan (115 MW) en Vietnam, con el objetivo de alcanzar índices de cogeneración del 20 % al 30 % y generar 92 000 toneladas anuales de créditos de carbono para el año fiscal 2028. El acuerdo se estructura bajo el Mecanismo Conjunto de Acreditación de Japón.
- Abril de 2026: Se firmó un acuerdo de inversión y negocios para la central termoeléctrica de ciclo combinado (CCGT) de 1,500 MW alimentada con GNL en Ca Na, con una inversión de 2.18 millones de dólares, ubicada en la provincia de Khanh Hoa, Vietnam. Este proyecto fue el primero de energía a GNL seleccionado mediante licitación competitiva internacional en el marco del PDP VIII y tiene como objetivo su puesta en operación comercial para 2030.
- Abril de 2026: La central termoeléctrica Quang Trach 1 de Vietnam, un proyecto de carbón ultrasupercrítico de 1,400 MW, logró la sincronización con la red de la Unidad 1 y tiene previsto iniciar su operación comercial en mayo de 2026. El consorcio EPC incluye a Mitsubishi Corporation, Hyundai Engineering and Construction y Construction Corporation No. 1, en virtud de un acuerdo de 30.23 billones de VND, equivalente a 1.3 millones de USD.
- Marzo de 2026: GE Vernova y VinEnergo Energy Joint Stock Company firmaron un acuerdo de selección de tecnología para la planta de GNL de Hai Phong, en Vietnam. Se trata de un proyecto de 1,600 MW (Fase I) alimentado por gas, que utilizará turbinas de gas GE Vernova 9HA.02 y generadores H78. Se prevé que la operación comercial comience a finales de 2030.
Alcance del informe sobre el mercado de energía térmica del sudeste asiático
La generación de energía térmica es el proceso de generar electricidad utilizando calor directo de la quema de combustible o vapor creado al quemar petróleo, gas natural, carbón y otros para rotar generadores y generar electricidad.
El mercado de energía térmica del sudeste asiático se segmenta por tipo de combustible, tecnología, método de combustión, aplicación y geografía. Por tipo de combustible, el mercado se segmenta en generación de energía a partir de carbón, gas y petróleo. Por tecnología, el mercado se segmenta en ciclo de vapor, turbina de gas/ciclo combinado (CC) y sistemas de cogeneración (CHP). Por método de combustión, el mercado se segmenta en combustible pulverizado (PF), combustión en lecho fluidizado (FBC), gasificación, motor de combustión interna (ICE) y sistemas basados en turbinas. Por aplicación, el mercado se segmenta en generación de energía a gran escala, cautiva, distribuida y de pico. El informe también cubre el tamaño del mercado y las previsiones para el mercado de energía térmica del sudeste asiático en 6 países de la región. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del volumen (GW).
Por tipo de combustible
| Plantas eléctricas de carbón |
| Centrales eléctricas alimentadas con gas natural |
| Centrales eléctricas de petróleo |
por Tecnología
| Basado en el ciclo de vapor |
| Turbina de gas/ciclo combinado |
| Energía y calor combinados (CHP) |
Por método de combustión
| Combustión de combustible pulverizado (PF) |
| Combustión en lecho fluidizado |
| Gasificación |
| Motores de combustión interna |
| Combustión basada en turbinas |
por Aplicación
| Plantas térmicas a escala de servicio público |
| Plantas de energía cautivas industriales |
| Plantas térmicas distribuidas |
| Plantas de pico |
Por geografía
| Vietnam |
| Indonesia |
| Philippines |
| Thailand |
| Malaysia |
| Singapore |
| Resto del sudeste asiático |
| Por tipo de combustible | Plantas eléctricas de carbón |
| Centrales eléctricas alimentadas con gas natural | |
| Centrales eléctricas de petróleo | |
| por Tecnología | Basado en el ciclo de vapor |
| Turbina de gas/ciclo combinado | |
| Energía y calor combinados (CHP) | |
| Por método de combustión | Combustión de combustible pulverizado (PF) |
| Combustión en lecho fluidizado | |
| Gasificación | |
| Motores de combustión interna | |
| Combustión basada en turbinas | |
| por Aplicación | Plantas térmicas a escala de servicio público |
| Plantas de energía cautivas industriales | |
| Plantas térmicas distribuidas | |
| Plantas de pico | |
| Por geografía | Vietnam |
| Indonesia | |
| Philippines | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Resto del sudeste asiático |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado de la energía térmica en el sudeste asiático para 2031?
Se prevé que el mercado de energía térmica del sudeste asiático alcance los 277.71 GW en 2031, frente a los 251.56 GW de 2026, con una tasa de crecimiento anual compuesta del 2 %.
¿Qué segmento de combustible está creciendo más rápidamente en el sector de la energía térmica del sudeste asiático?
Las centrales eléctricas que utilizan gas natural constituyen el segmento de combustible de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 4.9 % hasta 2031, impulsada por proyectos de generación de energía a partir de gas natural licuado (GNL) en Vietnam, Malasia y Filipinas.
¿Por qué Indonesia es tan importante para la capacidad térmica regional?
Indonesia representaba el 36.8% de la capacidad regional instalada en 2025, y su RUPTL 2025-2034 aún incluye 16.6 GW de nuevas adiciones de combustibles fósiles, lo que la convierte en la mayor influencia individual en los promedios regionales.
¿Por qué Vietnam representa la principal frontera de crecimiento hasta 2031?
Se prevé que Vietnam crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.9% hasta 2031, impulsado por el rápido crecimiento de la demanda de energía y un gasoducto de GNL que incluye los objetivos del PDP VIII de 22,524 MW para 2030.
¿Qué cambios se están produciendo en la demanda de aplicaciones en toda la región?
En 2025, las centrales eléctricas a gran escala aún representaban el 65.7% de la cuota de mercado, pero se prevé que las centrales eléctricas industriales de autoconsumo crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.8% a medida que se expandan las cargas de procesamiento de níquel y de los centros de datos.
¿Quién lidera el suministro de equipos para los grandes proyectos de centrales de gas en la región?
GE Vernova, Siemens Energy y Mitsubishi Power lideran el suministro de turbinas de gas avanzadas para los principales proyectos de ciclo combinado de gas, y su acceso a la tecnología y sus plazos de entrega se están convirtiendo en barreras competitivas clave.


