

Tamaño y participación en el mercado de sistemas de conocimiento de la situación espacial (SSA)
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
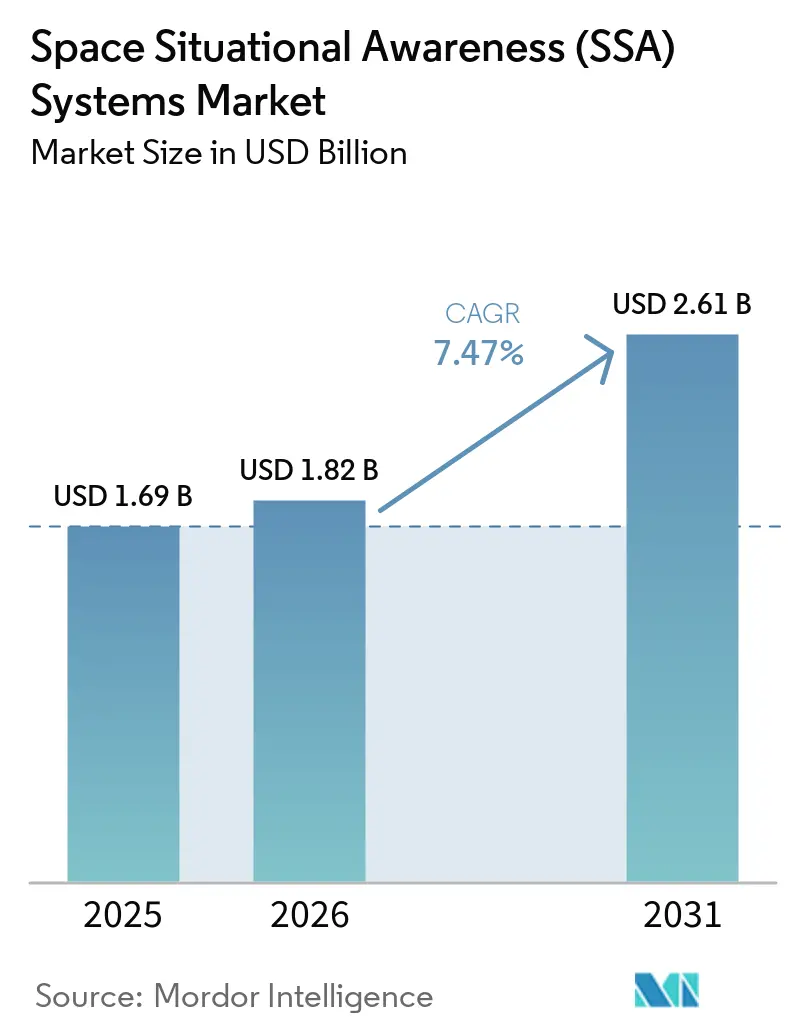
| Tamaño del mercado (2026) | USD 1.82 mil millones |
| Tamaño del mercado (2031) | USD 2.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.47% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
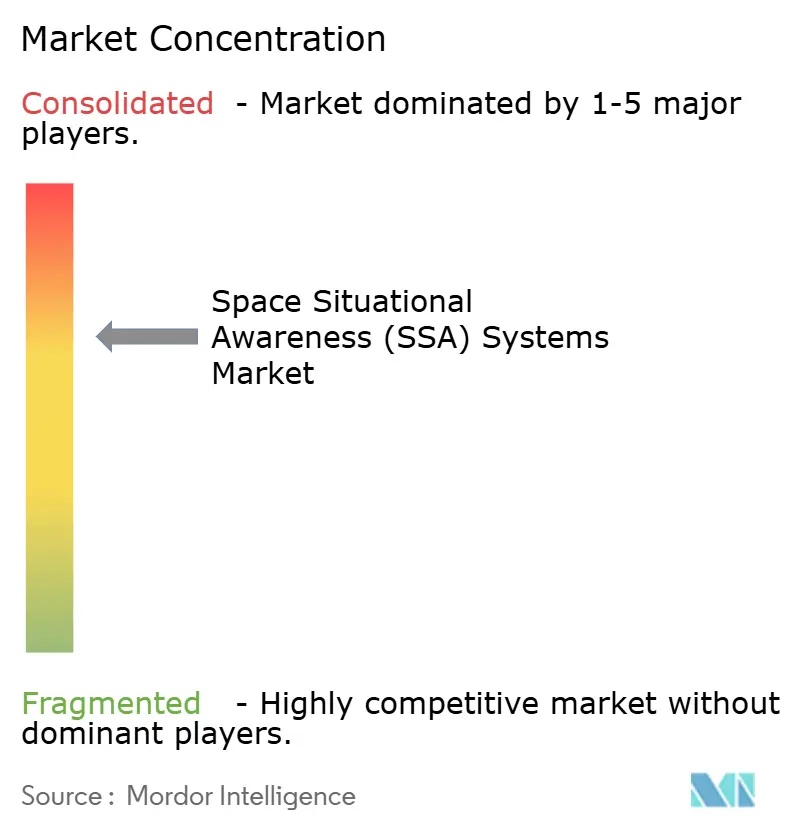
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de conocimiento de la situación espacial (SSA) por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas de conocimiento de la situación espacial crezca de USD 1.69 millones en 2025 a USD 1.82 millones en 2026. Se prevé que alcance los USD 2.61 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 7.47 % durante el período 2026-2031, lo que refleja un tamaño de mercado creciente respaldado por inversiones sostenidas en programas civiles y de defensa. El aumento de las tensiones geopolíticas y la aceleración del despliegue de satélites están impulsando a los operadores a actualizar los sensores terrestres, ampliar la vigilancia espacial e implementar la fusión de datos impulsada por IA para mejorar la custodia y los tiempos de respuesta. La demanda está cambiando del mantenimiento reactivo del catálogo a la determinación predictiva de la órbita y el soporte automatizado de decisiones, lo que impulsa las hojas de ruta de los productos hacia software modular, nativo de la nube e integrado con redes de sensores federadas. Los usuarios gubernamentales y militares siguen siendo los mayores compradores de soluciones de alta seguridad, mientras que los operadores comerciales están aumentando el gasto en servicios de prevención de colisiones y de cumplimiento normativo a medida que crecen las constelaciones. El impulso regional está anclado en los EE. UU., mientras Europa y Asia complementan el desarrollo de capacidades a través de programas soberanos, asociaciones público-privadas y marcos multilaterales de intercambio de datos que mejoran la resiliencia del mercado de sistemas de conocimiento de la situación espacial.
Conclusiones clave del informe
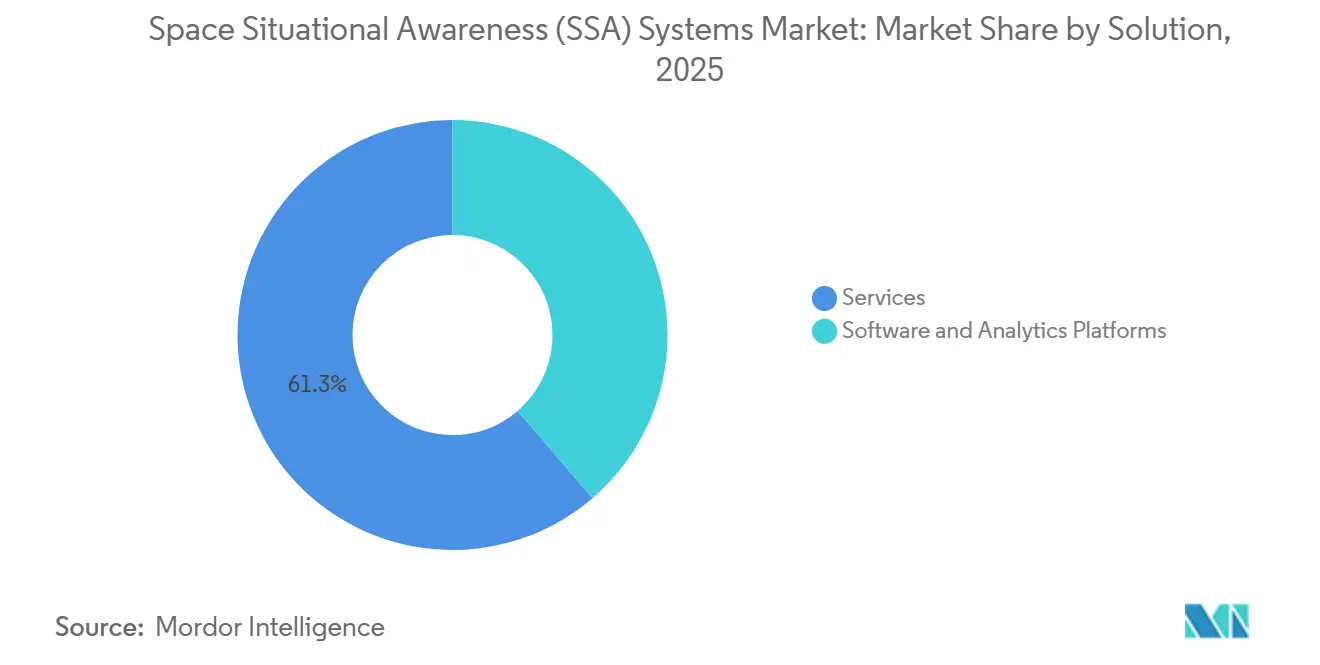
- Por solución, los servicios representaron el 61.28 % de los ingresos en 2025, lo que refleja una preferencia por el seguimiento, la selección y el soporte analítico integrales. Se proyecta que las plataformas de software y análisis crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.88 % hasta 2031, superando al mercado general.
- Por alcance orbital, la vigilancia cercana a la Tierra representó el 72.68 % de los despliegues en 2025, lo que refleja la densidad de la constelación y los riesgos de escombros por debajo de los 2,000 kilómetros. Se proyecta que la vigilancia del espacio profundo se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 8.11 % hasta 2031, impulsada por la exploración cislunar y los planes de infraestructura.
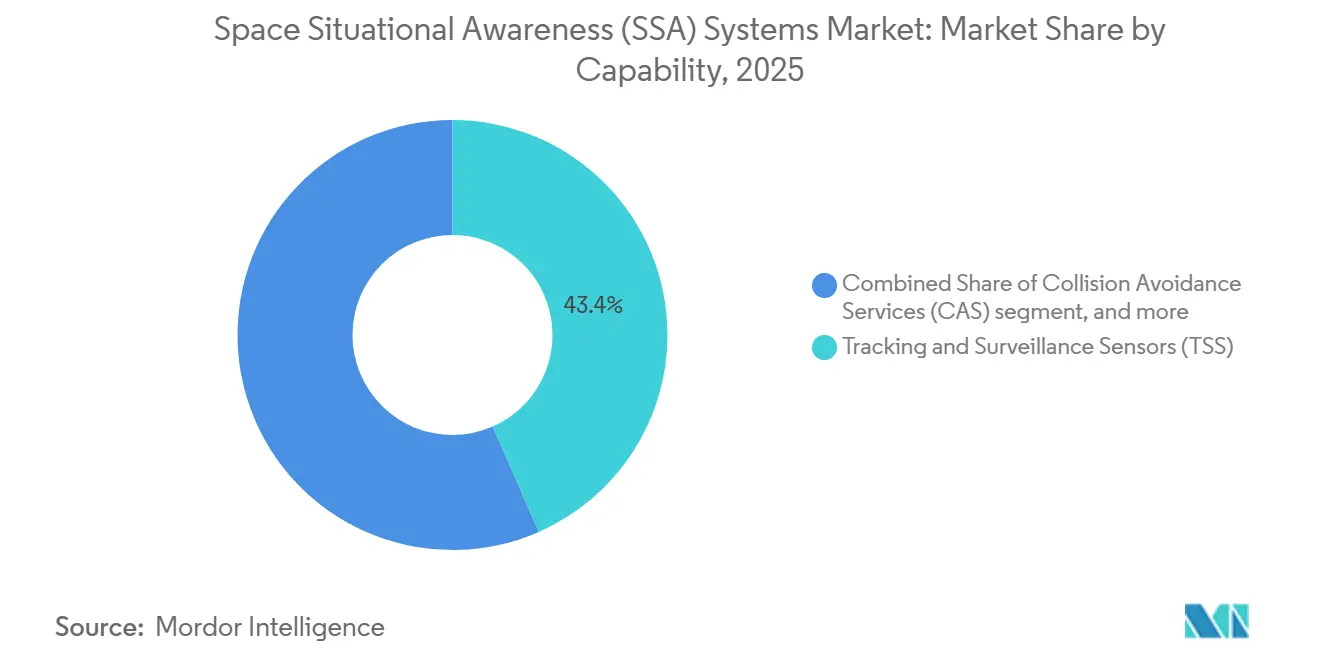
- Por capacidad, los sensores de seguimiento y vigilancia lideraron con una cuota del 43.42 % en 2025, impulsados por las actualizaciones de radar y redes ópticas. Se prevé que los servicios de prevención de colisiones sean la capacidad de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.39 % hasta 2031.
- Por usuario final, los operadores gubernamentales y militares representaron el 53.25 % de los ingresos en 2025, gracias a la financiación de arquitecturas multiórbitales resilientes por parte de las agencias de defensa. Se proyecta que los operadores comerciales crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.33 % hasta 2031, ya que los operadores de megaconstelaciones priorizan la autonomía y el cumplimiento normativo.
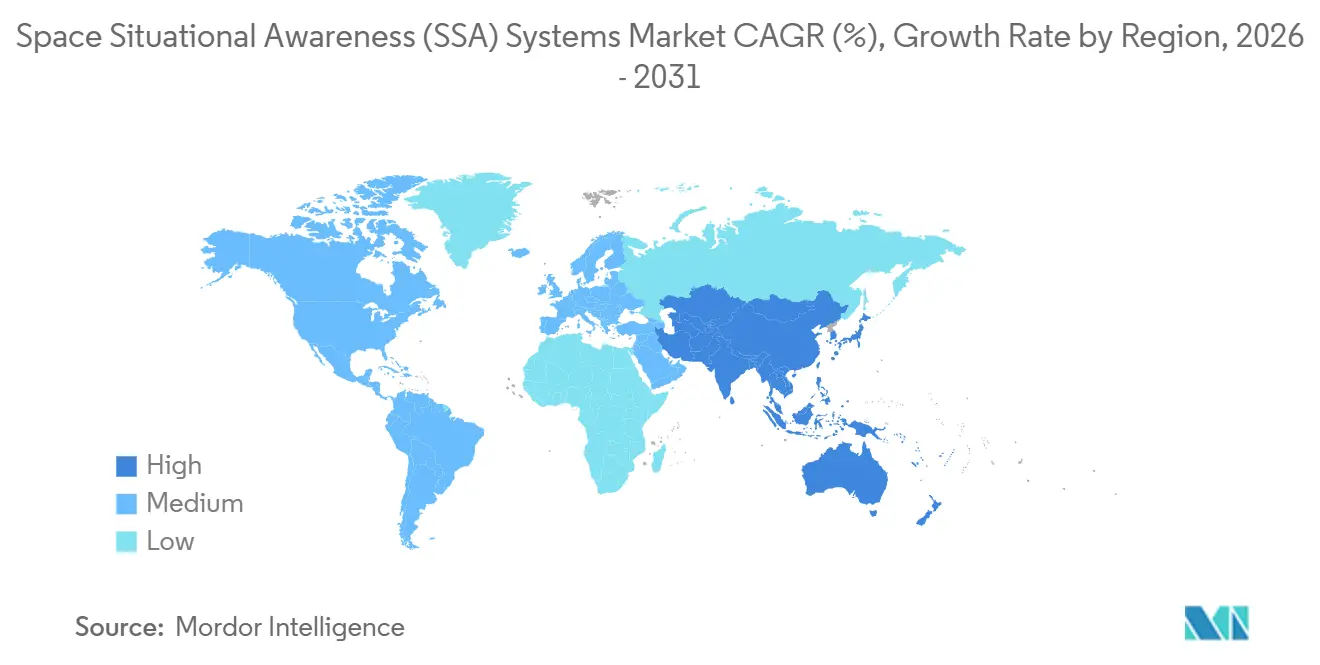
- Por geografía, América del Norte representó el 41.58 % de los ingresos en 2025, gracias a las asignaciones récord de la Fuerza Espacial de EE. UU. para el conocimiento del dominio y el seguimiento de misiles. Se proyecta que Asia-Pacífico sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.11 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de conocimiento de la situación espacial (SSA)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inversiones estratégicas de defensa en capacidades de conocimiento del dominio espacial | + 1.8% | América del Norte, Europa, núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Imperativos de prevención de colisiones ante la expansión de las megaconstelaciones comerciales | + 1.5% | Global, con concentración en operadores LEO (EE. UU., UE) | Corto plazo (≤ 2 años) |
| Aumento de la frecuencia de misiones al espacio profundo y planetarias | + 1.2% | Global, con liderazgo de EE. UU., China, UE e India | Mediano plazo (2-4 años) |
| El papel emergente de la IA y el aprendizaje automático en el análisis orbital predictivo | + 1.1% | Adopción temprana global en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los requisitos de mantenimiento en órbita y de eliminación activa de desechos | + 0.9% | Programas piloto globales en la UE, EE. UU. y Japón | Largo plazo (≥ 4 años) |
| Cumplimiento obligatorio de los marcos de coordinación del tráfico espacial mundial | + 0.8% | Global, implementación dirigida por los estados miembros de la UIT y la UNOOSA | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la frecuencia de misiones espaciales y planetarias
Las operaciones cislunares y la logística de la superficie lunar están dejando de ser un proyecto y entrando en la ejecución activa de programas, ampliando los perímetros de vigilancia e impulsando la inversión en arquitecturas de seguimiento capaces de mantener la custodia a lo largo de las distancias Tierra-Luna. La campaña Artemis de la NASA, el desarrollo de la Lunar Gateway y las constantes prioridades en ciencia lunar mantienen las necesidades del espacio profundo en el punto de mira para lo que resta de la década, lo que impulsa la demanda de determinación autónoma de órbitas y tareas de larga latencia que los sistemas actuales cercanos a la Tierra no abordan plenamente. Las prioridades europeas descritas por la Agencia Espacial Europea hacen hincapié en las medidas complementarias de Conciencia del Dominio Espacial Europeo que reducen las brechas de visibilidad en las órbitas lunares y regímenes superiores.
A medida que más misiones lunares avanzan en su integración y lanzamiento, los operadores buscan sensores de mayor potencia de apertura, algoritmos de correlación multidía y software que modele perturbaciones más allá del régimen clásico de dos cuerpos. Estas capacidades tienen un precio elevado debido a la complejidad del hardware y las demandas de computación. Sin embargo, brindan una ventaja duradera para agencias y empresas que deben proteger las operaciones de encuentro y las cargas útiles de alto valor en el espacio cislunar. Por lo tanto, el mercado de sistemas de conocimiento de la situación espacial está alineando la I+D con los desafíos de custodia del espacio profundo a medida que la logística lunar y las sondas planetarias se consolidan en líneas de misión estables en los principales programas nacionales.
Inversiones estratégicas de defensa en capacidades de conocimiento del dominio espacial
Los presupuestos de defensa de 2026 se centran en la concienciación del dominio espacial, la alerta de misiles y la resiliencia de los segmentos terrestres, lo que respalda la adquisición plurianual de sensores, plataformas de fusión de datos y servicios de datos comerciales. La solicitud de la Fuerza Espacial de EE. UU. para 2026, de 39 900 millones de dólares, un aumento interanual de 11 300 millones de dólares, destina importantes recursos a la concienciación del dominio espacial y terrestre, el seguimiento de misiles de última generación y una infraestructura ciberreforzada. Los programas de adquisición centrados en la proliferación de capas de seguimiento y la detección infrarroja ejemplifican la transición hacia la resiliencia multiórbita y la rápida actualización, con adjudicaciones que apoyan bases industriales que suministran sensores, buses, cargas útiles y software de autonomía.
Los esfuerzos de modernización de los aliados complementan esta trayectoria mediante sensores soberanos e iniciativas de mitigación de escombros que reducen la dependencia de redes uninacionales y amplían el acceso a los datos federados de la SSA. Este clima de inversión favorece a los proveedores que pueden ofrecer soluciones listas para su clasificación, integrarse con redes aliadas y cumplir con rigurosas métricas de disponibilidad bajo modelos de servicio fijos y firmes. El mercado de sistemas de conocimiento de la situación espacial se beneficia de esta continuidad de las asignaciones, que se traduce en telescopios avanzados, radares de expedición y algoritmos de baja latencia, tanto de empresas emergentes como en fase de crecimiento.
Imperativos de prevención de colisiones ante la expansión de las megaconstelaciones comerciales
El aumento de satélites y fragmentos activos aumenta el riesgo de colisión, convirtiendo la evaluación de conjunciones, la planificación de maniobras y la validación posterior a las maniobras en flujos de trabajo operativos diarios para los operadores de flotas. Los catálogos de objetos rastreados de más de 10 centímetros se cuentan por decenas de miles y crecen a medida que nuevos despliegues y eventos de fragmentación añaden elementos al entorno, lo que subraya la necesidad de un cribado escalable y alertas de baja latencia. Los operadores están adoptando la automatización para el filtrado de conjunciones, el cálculo de la probabilidad de colisión y la generación de maniobras para reducir el tiempo de decisión de la intervención humana durante encuentros críticos.
Las agencias civiles también están invirtiendo en plataformas de coordinación de tráfico que distribuyen alertas prácticas, lo que mejora el acceso a los datos para operadores más pequeños que no cuentan con sensores ni equipos internos de dinámica de vuelo. A medida que las oficinas de programas y las empresas privadas buscan fortalecer las prácticas de tráfico espacial, están incorporando análisis predictivos que infieren el comportamiento a partir de observaciones dispersas y alertan sobre anomalías para los analistas de guardia. El mercado de sistemas de conocimiento de la situación espacial está experimentando una fuerte demanda de servicios de prevención de colisiones integrados con consolas de gestión de flotas, lo que crea una base de suscripción duradera que crece con la escala de la constelación.
Cumplimiento obligatorio de los marcos de coordinación del tráfico espacial mundial
Las autoridades internacionales y nacionales están pasando de normas voluntarias a requisitos vinculantes para la coordinación del tráfico espacial, lo que convierte la seguridad espacial en un requisito previo para la obtención de licencias para muchos operadores. El Comité de las Naciones Unidas para la Utilización del Espacio Ultraterrestre con Fines Pacíficos documentó el progreso de las directrices y solicitó una implementación más rigurosa a través de procesos entre los Estados miembros, que respalden prácticas consistentes en dinámica de vuelo e informes en todas las jurisdicciones. En Estados Unidos, la Oficina de Comercio Espacial está implementando el Sistema de Coordinación de Tráfico Espacial y migrando usuarios, que integra alertas legibles por máquina y retroalimentación del operador en los servicios civiles, mejorando así el conocimiento de las conjunciones. Estas medidas impulsan la adquisición de análisis predictivos, documentación automatizada y funciones de auditoría que se alinean con los documentos regulatorios y el intercambio transfronterizo de datos, favoreciendo el software modular en la nube integrado con las consolas de operador. A medida que las obligaciones de cumplimiento se amplían en los marcos aliados, los grupos de compradores se amplían más allá de los programas de defensa para incluir a los propietarios de constelaciones comerciales y a las agencias nacionales emergentes, lo que respalda el crecimiento constante del mercado de sistemas de conocimiento de la situación espacial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Se requiere una inversión de capital elevada para la infraestructura de sensores terrestres | -1.4% | Mercados globales, especialmente emergentes | Largo plazo (≥ 4 años) |
| Creciente vulnerabilidad de las redes SSA a las amenazas de ciberseguridad | -1.1% | Global, especialmente las regiones digitalmente avanzadas | Corto plazo (≤ 2 años) |
| Limitaciones de los sistemas de seguimiento óptico dependientes de la atmósfera y del clima | -0.8% | Global, con variaciones estacionales según la latitud | Mediano plazo (2-4 años) |
| Escasez de talento en mecánica orbital y análisis del tráfico espacial | -0.6% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Se requiere una inversión de capital elevada para la infraestructura de sensores terrestres
Las redes ópticas y de radar de próxima generación requieren programas de inversión plurianuales y emplazamientos especializados, lo que supone una carga para los presupuestos públicos y ralentiza los despliegues privados en regiones sin infraestructura preexistente. Las evaluaciones de costes de la NASA muestran que los grandes sistemas de vigilancia pueden requerir cientos de millones de dólares en construcción y mantenimiento durante toda su vida útil, y que las operaciones y el mantenimiento aumentan rápidamente el coste total de propiedad para los conceptos de múltiples estaciones. Incluso cuando las unidades son modulares, la logística y el trabajo de preparación del emplazamiento generan plazos que complican la rápida expansión para satisfacer el creciente volumen de conjunciones. [1] Administración Nacional de Aeronáutica y del Espacio, “Análisis de costes y beneficios de la mitigación, el seguimiento y la remediación de los desechos orbitales”, NASA, nasa.gov Algunas agencias e integradores responden con arquitecturas federadas y compras basadas en el consumo que transfieren los costes de los presupuestos de capital a los operativos, pero estos aún requieren redes seguras y gobernanza para mantener la integridad de los datos. Si bien los despliegues ópticos pueden ser menos intensivos en capital que los radares de espacio profundo, la distribución global sigue siendo esencial para compensar las limitaciones meteorológicas, de luz diurna y de latitud, lo que aumenta el coste total y la complejidad de la coordinación. Por lo tanto, el mercado de sistemas de conocimiento de la situación espacial muestra un gran interés en las asociaciones público-privadas y en el modelo de sensor como servicio para acelerar la cobertura sin exceder los presupuestos individuales.
Creciente vulnerabilidad de las redes SSA a las amenazas de ciberseguridad
Las plataformas de reconocimiento del dominio espacial son cada vez más blanco de ataques, ya que los adversarios intentan interrumpir los flujos de datos de seguimiento, manipular catálogos o minar la confianza en el análisis predictivo. El intercambio de información sectorial detectó una mayor tasa de incidentes de interferencia, interferencias y suplantación de identidad del GNSS, coincidiendo con los acontecimientos geopolíticos de 2025, lo que llevó a los operadores a reevaluar las ciberdefensas para los segmentos de misión y terrestres. La preparación organizacional va a la zaga de la adopción de tecnología, ya que muchas empresas informan que el uso de la IA supera la integración de la seguridad, lo que genera vulnerabilidad en las canalizaciones de modelos, las interfaces y las prácticas de gestión de datos.
Los operadores de satélites y los proveedores de servicios están aplicando principios de confianza cero, segmentación de red y detección de anomalías asistida por IA para reducir los tiempos de permanencia y aislar las funciones críticas de las infraestructuras de TI generales. Las oficinas de programas también están mejorando los estándares cibernéticos para los proveedores de software o datos, lo que eleva los requisitos de certificación y cumplimiento para los proveedores que se integran con los sistemas de defensa. El mercado de sistemas de conocimiento del entorno espacial refleja este cambio mediante el aumento de las funciones de seguridad por diseño en las plataformas de fusión de datos y mediante auditorías que validan los controles para el manejo de información sensible sobre el tráfico espacial.
Análisis de segmento
Por solución: los contratos de servicio dominan, pero el software gana impulso gracias a la automatización
Las ofertas basadas en servicios capturaron una cuota del 61.28 % en 2025, ya que los operadores priorizaron el seguimiento llave en mano, el análisis de conjunciones y el análisis orbital, con el apoyo de analistas especializados y enlaces de datos seguros. Las agencias siguen adquiriendo servicios gestionados que combinan el acceso a sensores, el mantenimiento de catálogos y los manuales de respuesta para escenarios operativos, estabilizando los presupuestos y mejorando la continuidad. Al mismo tiempo, se prevé que las plataformas de software y análisis crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.88 % hasta 2031, a medida que las arquitecturas nativas de la nube y la fusión basada en API permitan la automatización a gran escala. Los sistemas de coordinación de tráfico espacial están pasando de prototipos a servicios operativos que distribuyen notificaciones de conjunciones y aceptan comentarios de los operadores, acelerando la adopción entre flotas pequeñas y medianas. Los proveedores de servicios mantienen una ventaja en misiones que requieren supervisión continua de analistas y conectividad clasificada. Los proveedores de software ganan donde las flotas son grandes y las operaciones favorecen la automatización para el análisis y la generación de maniobras. Los modelos de licenciamiento se están diversificando, con implementaciones locales para enclaves clasificados y SaaS basado en suscripción para flotas comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por rango orbital: la vigilancia cercana a la Tierra asegura los ingresos mientras el seguimiento cislunar se acelera
La monitorización cercana a la Tierra representó el 72.68 % en 2025, ya que la órbita terrestre baja (LEO) y la órbita terrestre media (MEO) albergan los satélites y desechos más activos, lo que impulsa mayores volúmenes de conjunción y una supervisión regulatoria más estricta. Se proyecta que la vigilancia del espacio profundo crecerá a una CAGR del 8.11 % hasta 2031, con la logística cislunar, las misiones a la superficie lunar y las trayectorias de exploración extendidas ampliando el área de interés para los programas nacionales. Las prioridades de Artemis y la planificación de Lunar Gateway mantienen la demanda de arquitecturas que puedan mantener la custodia a distancias Tierra-Luna bajo observaciones escasas y mayores retrasos en las comunicaciones. Los esfuerzos europeos para fortalecer la seguridad espacial incluyen iniciativas para abordar las brechas de visibilidad en órbitas lunares y órbitas más altas para complementar las redes terrestres. Estos cambios aumentan los requisitos de robustez algorítmica y rendimiento de los sensores, lo que favorece a los proveedores. El papel emergente de la IA y el ML en el análisis orbital predictivo que integra modelos de mecánica orbital para tener en cuenta las perturbaciones y desarrollar ventanas de correlación para la custodia de varios días.
Los sistemas cercanos a la Tierra se benefician de radares y conjuntos ópticos avanzados que detectan objetos en un amplio campo de visión con una asignación rápida de tareas y baja latencia. Los grandes recuentos de objetos y las poblaciones de fragmentos aumentan la demanda de análisis a escala y de formatos de informes estandarizados que se integren con las consolas de operador. Las arquitecturas de espacio profundo están evolucionando con receptores de mayor sensibilidad y técnicas astrométricas mejoradas para mantener la custodia en arcos largos y durante las ocultaciones lunares.
Por capacidad: Los sensores de seguimiento mantienen el liderazgo, pero los servicios de colisión aumentan ante la presión de las megaconstelaciones.
Los sensores de seguimiento y vigilancia representaron el 43.42 % en 2025, con radares terrestres, telescopios ópticos y generadores de imágenes espaciales que generan las observaciones sin procesar para el mantenimiento del catálogo. La fusión de datos y el software predictivo refinan los vectores de estado y propagan las incertidumbres para ofrecer alertas de conjunción prácticas a los operadores. Se proyecta que los servicios de prevención de colisiones se expandan un 9.39 % hasta 2031 a medida que las flotas crezcan y los operadores institucionalicen el soporte automatizado de decisiones para aproximaciones frecuentes. La mejora continua de los módulos de transmisión/recepción de radar y los telescopios con óptica avanzada aumenta la sensibilidad a los escombros más pequeños, optimizando así los modelos ambientales para su detección y mitigación. Las mejoras en telescopios clave, incluidas las instalaciones internacionales que respaldan la vigilancia geoestacionaria, subrayan el énfasis en la detección de objetivos más pequeños que podrían poner en peligro plataformas de alto valor.
Los proveedores diferencian la prevención de colisiones según la latencia de alerta y la profundidad del soporte de decisiones, que abarca desde la probabilidad básica y la distancia de falla hasta las ventanas de maniobra con delta-v y restricciones de apuntamiento. Las integraciones incluyen cada vez más documentación automatizada para reguladores y aseguradoras, lo que reduce la sobrecarga operativa y mejora la auditabilidad. Las colaboraciones con programas nacionales y canales de innovación en defensa ayudan a los proveedores comerciales a ampliar la cobertura de los sensores y validar los análisis según las exigencias operativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: el dominio del gobierno persiste mientras el sector comercial crece mediante soluciones autónomas
Los operadores gubernamentales y militares representaron el 53.25 % en 2025, ya que los ministerios de defensa y las agencias civiles financiaron arquitecturas resilientes, soberanía de datos y operaciones sostenidas en múltiples órbitas. Se proyecta que los operadores comerciales crecerán a una tasa de crecimiento anual compuesta (CAGR) del 8.33 % hasta 2031, lo que refleja la necesidad de los propietarios de megaconstelaciones de minimizar los riesgos de tiempo de inactividad y mantener el cumplimiento de las normas nacionales e internacionales. Las asignaciones de EE. UU. para el conocimiento del dominio espacial y el seguimiento de misiles en 2026 refuerzan la continuidad de la demanda de sensores, infraestructura terrestre y servicios de software seguros. Las adjudicaciones a múltiples proveedores para el seguimiento infrarrojo generalizado subrayan las expectativas de los aliados de una cobertura persistente y una reconstitución rápida, lo que beneficia a los contratistas principales y socios de la cadena de suministro. Al mismo tiempo, las plataformas de coordinación de tráfico civil continúan incorporando usuarios y adaptando los flujos de trabajo a capas de presentación modernas y API para el intercambio de datos entre máquinas.
La tracción comercial se hace patente en los acuerdos de licencia para catálogos de objetos comerciales que complementan los sensores gubernamentales y alimentan bibliotecas de datos unificadas. Los proveedores están ampliando los despliegues de radares de expedición y obteniendo financiación programática para ampliar la cobertura y acelerar la custodia poslanzamiento de las cargas útiles de viajes compartidos. A medida que los reguladores y las aseguradoras armonizan sus incentivos, los operadores comerciales adoptan servicios avanzados de SSA para documentar maniobras, reducir las primas y cumplir con las cambiantes condiciones de las licencias. El mercado continúa equilibrando la demanda gubernamental de alta seguridad con los requisitos comerciales en constante evolución que premian la automatización y la integración modular.
Análisis geográfico
North America Space Situational Awareness (SSA) Systems Market
América del Norte representó el 41.58% en 2025, lo que refleja la inversión sostenida en conocimiento del dominio, capas de alerta de misiles y segmentos terrestres ciberreforzados que sustentan el liderazgo regional. La Agencia de Desarrollo Espacial hizo selecciones de múltiples premios en diciembre de 2025 para construir 72 satélites de capa de seguimiento, reforzando la base industrial y profundizando la integración del sistema norteamericano en el espacio y la tierra. [2] Agencia de Desarrollo Espacial, “La Agencia de Desarrollo Espacial hace premios para construir 72 satélites de capa de seguimiento para el Tramo 3”, SDA, sda.mil Canadá financió mejoras al procesamiento de datos SSA para mejorar la identificación de objetos desconocidos en observaciones ópticas espaciales, señalando la coordinación regional en la capacidad del catálogo. Las empresas norteamericanas ampliaron su cobertura de radar y aseguraron acuerdos de licencia conjunta para catálogos de objetos comerciales, integrándose con servicios de coordinación de tráfico civil para mejorar la seguridad en LEO.
Europe Space Situational Awareness (SSA) Systems Market
Europa avanzó en capacidades soberanas y programas de mitigación de desechos que ayudan a cerrar brechas de cobertura y reducir la dependencia de redes no europeas. El liderazgo de la ESA en la eliminación activa de desechos incluye el primer servicio de eliminación de desechos contratado del mundo y las iniciativas posteriores para servicios en órbita que avanzan hacia misiones operativas. [3] Agencia Espacial Europea, “ESA compra la primera misión mundial de eliminación de desechos a una empresa emergente”, ESA, esa.int Los programas nacionales complementan estos esfuerzos con telescopios mejorados y plataformas de fusión de datos que se conectan con el marco europeo SST, lo que mejora el conocimiento de la situación compartido entre los estados miembros. Los proveedores europeos obtuvieron contratos para la renovación y las mejoras de rendimiento en telescopios críticos, fortaleciendo la detección de objetivos pequeños en órbitas de alto valor.
APAC Space Situational Awareness (SSA) Systems Market
Se proyecta que Asia-Pacífico registrará el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.11 % entre 2026 y 2031, impulsada por la expansión de las flotas satelitales y las inversiones nacionales en capacidades de seguimiento autóctonas. El despliegue de radares y las iniciativas de detección espacial mejoran las tasas de revisita y amplían la custodia de los operadores dentro y fuera de la región. Los aliados regionales colaboran en la modernización de telescopios y el intercambio de datos, mientras que las empresas nacionales alinean sus ofertas con las prioridades de seguridad nacional y espacio civil. Los proveedores comerciales también están ampliando los sistemas de radar de expedición, con despliegues que mejoran el seguimiento en los corredores del Pacífico y apoyan la respuesta de los operadores ante una mayor actividad de lanzamiento.
Panorama competitivo
El mercado de sistemas de conocimiento de la situación espacial refleja una estructura dual, con empresas de primer nivel que lideran programas de defensa integrados y proveedores comerciales que amplían el análisis y el acceso a sensores mediante modelos de suscripción. Lockheed Martin, L3Harris y Northrop Grumman recibieron adjudicaciones en diciembre de 2025 para suministrar satélites de capa de seguimiento para una arquitectura proliferante que respalda la alerta y el seguimiento de misiles globales. Estos programas generan oportunidades para la actualización de sensores, software de fusión de datos y soporte operativo, lo que influye en las hojas de ruta de los proveedores en todo el mercado. Las empresas en fase de crecimiento están logrando acuerdos al demostrar la calidad de su catálogo y la integración con los sistemas públicos de coordinación del tráfico. LeoLabs informó sobre la ampliación de los contratos gubernamentales y la concesión conjunta de licencias de su catálogo de objetos comerciales a usuarios civiles y de defensa. Slingshot Aerospace obtuvo adjudicaciones para integrar agentes de IA en campos de entrenamiento y proporcionar capas de presentación para los servicios nacionales de coordinación del tráfico.
Las estrategias incluyen la expansión de la cartera de productos y la producción de servicios en órbita. Lockheed Martin desarrolló cargas útiles que mejoran la resiliencia de las constelaciones de navegación y cronometraje. Astroscale avanzó en el desarrollo de la remoción activa de escombros y el servicio en órbita en Europa, a la vez que se asocia para desarrollar capacidades de desorbitación. En el ámbito competitivo, la diferenciación se está orientando hacia la precisión de la IA, la latencia del sensor a la decisión y las API modulares.
Líderes de la industria de sistemas de conocimiento de la situación espacial (SSA)
Lockheed Martin Corporation
Kratos Defense & Security Solutions, Inc.
Corporación Parsons
Corporación Peratón.
L3 Harris Technologies, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Slingshot Aerospace obtuvo la Certificación de Modelo de Madurez de Ciberseguridad Nivel 2, lo que confirma su capacidad para proteger la Información Controlada No Clasificada (CUI) en misiones del Departamento de Defensa (DoD). Esta certificación permite la implementación segura de soluciones de seguimiento, modelado y planificación de misiones basadas en IA en entornos del DoD que requieren protección avanzada de la CUI.
- Agosto de 2025: L3Harris Technologies, Inc. actualizó con éxito los telescopios de vigilancia electroóptica del espacio profundo basados en tierra en el campo de misiles White Sands, Nuevo México, lo que permitió a la Fuerza Espacial de EE. UU. declarar la aceptación operativa.
- Junio de 2025: BAE Systems obtuvo un contrato de 1.2 millones de dólares con el Comando de Sistemas Espaciales de EE. UU. para construir 10 satélites de seguimiento de misiles y desarrollar sistemas terrestres para la Fuerza Espacial de EE. UU. Estos sistemas permitirán el seguimiento espacial de misiles balísticos y amenazas hipersónicas.
Alcance y metodología
El mercado de sistemas de conciencia de la situación espacial (SSA) está segmentado por oferta, rango orbital, usuario final y geografía. Al ofrecer, el mercado se segmenta en Servicios y software. Por rango orbital, el mercado se segmenta en Cerca de la Tierra, Espacio profundo. Por usuario final, el mercado se segmenta en Comercial, Gubernamental y Militar. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América Latina, Oriente Medio y África. El tamaño del mercado y las previsiones se han proporcionado en valor (miles de millones de dólares).
| Servicios |
| Plataformas de software y análisis |
| Cerca de la Tierra |
| Espacio Profundo |
| Sensores de seguimiento y vigilancia (TSS) |
| Fusión de datos y software predictivo (DFPS) |
| Servicios de prevención de colisiones (CAS) |
| Gobierno y Fuerzas Militares |
| Operadores comerciales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por solución | Servicios | ||
| Plataformas de software y análisis | |||
| Por rango orbital | Cerca de la Tierra | ||
| Espacio Profundo | |||
| por capacidad | Sensores de seguimiento y vigilancia (TSS) | ||
| Fusión de datos y software predictivo (DFPS) | |||
| Servicios de prevención de colisiones (CAS) | |||
| Por usuario final | Gobierno y Fuerzas Militares | ||
| Operadores comerciales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas para el mercado de sistemas de conocimiento de la situación espacial hasta 2031?
Se proyecta que el mercado de sistemas de conocimiento de la situación espacial crecerá de USD 1.82 millones en 2026 a USD 2.61 millones en 2031 a una CAGR del 7.47 %, respaldado por la modernización de la defensa, el aumento de los despliegues de constelaciones y la adopción de análisis basados en IA.
¿Qué segmento de clientes genera la mayor inversión en sistemas de conocimiento de la situación espacial?
Los usuarios gubernamentales y militares lideraron con un 53.25 % en 2025 debido a programas centrados en arquitecturas de detección resilientes y control soberano de datos, mientras que los operadores comerciales son los que crecen más rápido con una trayectoria de crecimiento del 8.33 %.
¿Qué dominio de implementación muestra el mayor crecimiento en los sistemas de conocimiento de la situación espacial?
Se prevé que la vigilancia del espacio profundo se expanda a una tasa de crecimiento anual compuesta del 8.11 % hasta 2031, a medida que la logística cislunar, las misiones lunares y las operaciones de Gateway aumenten la necesidad de custodia más allá de la órbita geoestacionaria.
¿Qué área de capacidad está creciendo más rápidamente dentro de los sistemas de conocimiento de la situación espacial?
Los servicios de prevención de colisiones lideran el crecimiento con un 9.39% a medida que los operadores automatizan la detección de conjunciones y la planificación de maniobras para gestionar aproximaciones frecuentes en órbitas congestionadas.
¿Qué región posee la mayor participación en los sistemas de conocimiento de la situación espacial?
América del Norte lideró con un 41.58% en 2025, respaldada por inversiones estadounidenses en conocimiento del dominio, capas de seguimiento de misiles e infraestructura terrestre segura.
¿Qué tecnologías son las más influyentes en los sistemas de conocimiento de la situación espacial en la actualidad?
La fusión impulsada por IA, el software modular nativo de la nube, los radares de expedición y los telescopios ópticos mejorados que detectan objetivos más pequeños están dando forma a las hojas de ruta de los productos y las prioridades de adquisición.


