

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
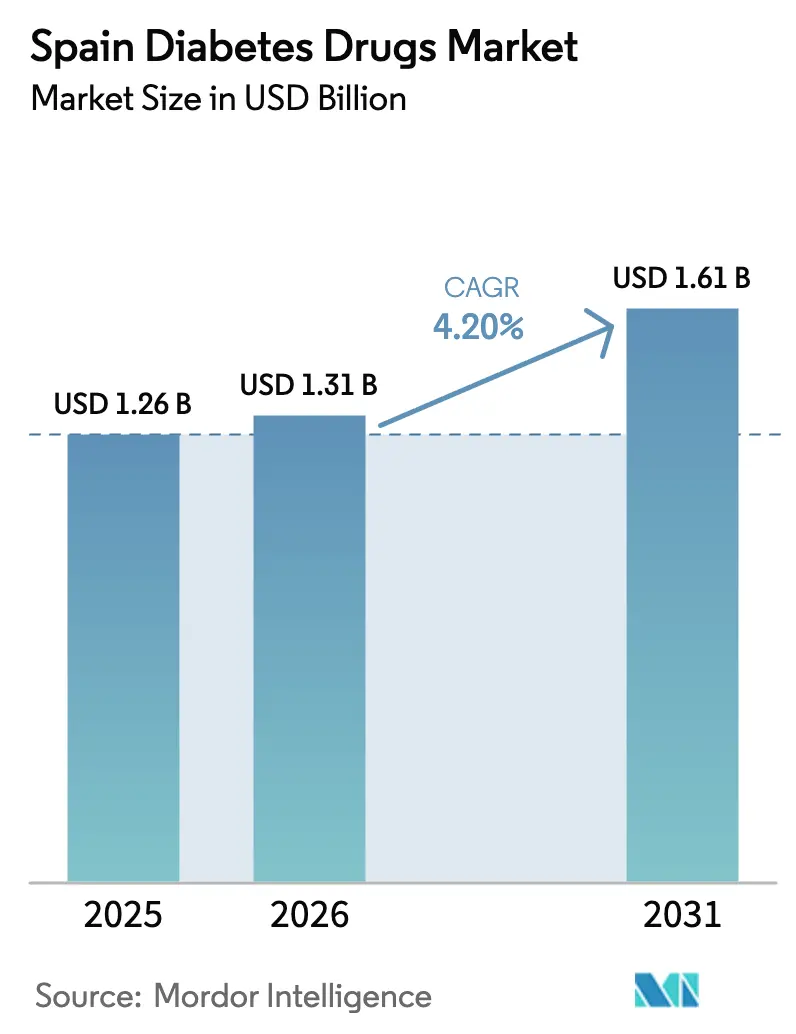
| Tamaño del mercado (2026) | USD 1.31 mil millones |
| Tamaño del mercado (2031) | USD 1.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.20% CAGR |
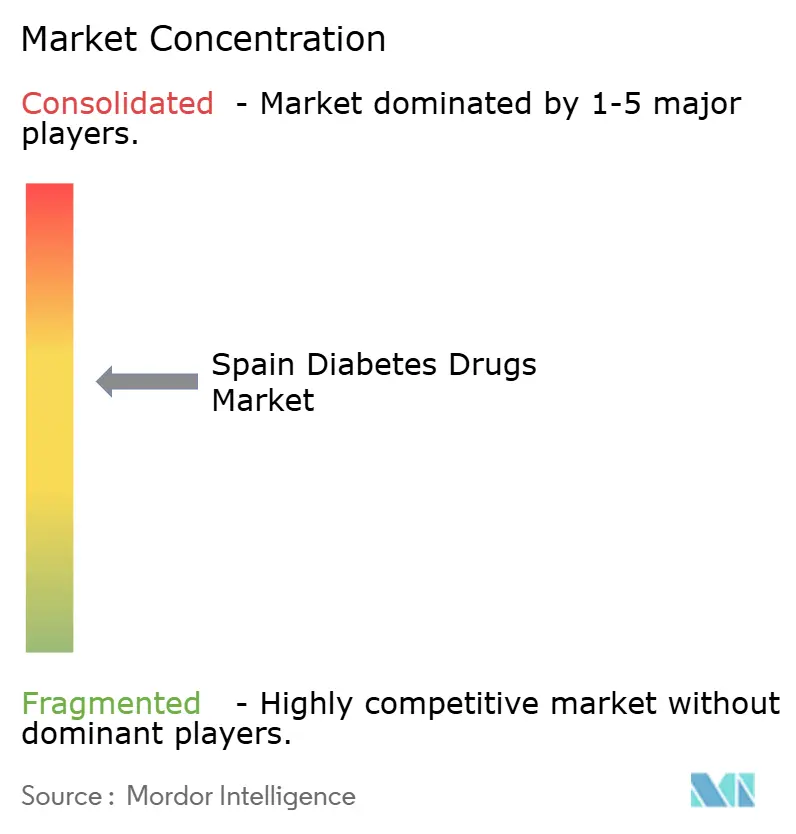
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado español de medicamentos para la diabetes por Mordor Intelligence
Se espera que el tamaño del mercado de medicamentos para la diabetes en España crezca de USD 1.26 millones en 2025 a USD 1.31 millones en 2026 y se pronostica que alcance los USD 1.61 millones para 2031 con una CAGR del 4.2 % durante 2026-2031.
Según la OMS, España ha entregado 102,258,825 dosis de vacunación hasta el 25 de junio de 2022. Independientemente de los antecedentes de diabetes, la hiperglucemia de entrada es un importante predictor de mortalidad por todas las causas en pacientes con COVID-19 que no están gravemente enfermos. España fue uno de los países más afectados por la epidemia de COVID-19 en 2020. Para contener el brote debido al aumento de casos, se promulgó un confinamiento nacional completo del 14 de marzo de 2020 al 21 de junio de 2020. El 25 de octubre, el gobierno declaró un estado de emergencia en respuesta a la reanudación de los casos después de un período de casi cuatro meses en el que se habían relajado ciertas restricciones restrictivas. Esto incluyó medidas de cierre parcial con restricciones de movilidad, que durarían hasta el 9 de mayo de 2021. La pandemia de COVID-19 en España ha empujado al gobierno a implementar leyes y restricciones novedosas en un intento por detener la propagación del virus. Se ha demostrado que el confinamiento es un enfoque eficaz para reducir el riesgo de infección. Como consecuencia de las razones expuestas, se prevé la expansión del mercado estudiado en España.
Los medicamentos de insulina son componentes importantes del control de la diabetes tipo 1 (T1D). Los medicamentos de insulina son ejemplos de tales medicamentos. Estos dispositivos se han asociado con un mejor control de la glucosa y una reducción de la hipoglucemia.
En términos de medicamentos, la categoría de insulina domina una cuota de mercado considerable. Más de 100 millones de personas en todo el mundo usan insulina, incluidas todas las personas con diabetes tipo 1 y entre el 10 % y el 25 % de las personas con diabetes tipo 2. La producción de insulina es extremadamente sofisticada y solo hay unos pocos fabricantes de insulina en el mercado. Como resultado, existe una feroz rivalidad entre estos productores, que se esfuerzan continuamente por satisfacer las demandas de los pacientes proporcionando insulina de la más alta calidad.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de medicamentos para la diabetes en España
Los medicamentos orales contra la diabetes están teniendo la participación de mercado más alta en el año en curso.
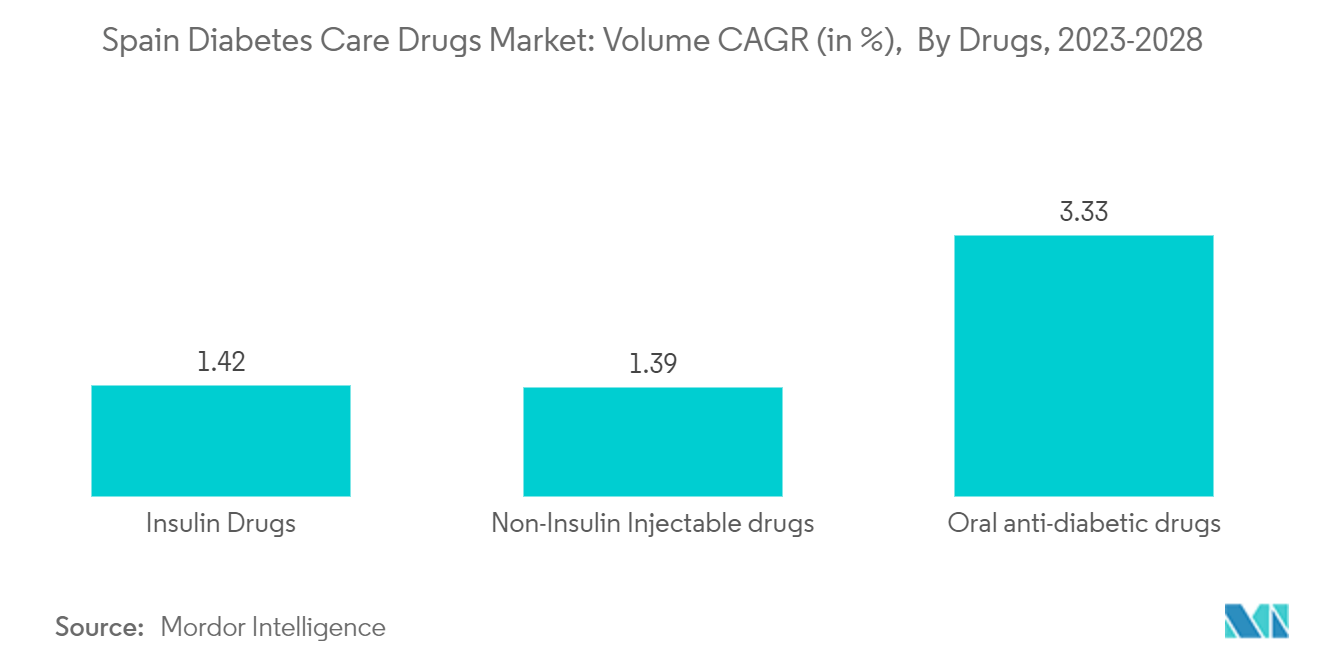
Se espera que el segmento de medicamentos antidiabéticos orales aumente con una CAGR de más del 3.7 % durante el período de pronóstico. Los pacientes con diabetes tipo 1 (T1D) deben mantener un estilo de vida saludable, que depende de los rasgos de personalidad, las interacciones sociales, las circunstancias socioeconómicas y los factores de vida ambientales de la persona. Se ha descubierto que la monitorización continua de la glucosa (CGM) combinada con múltiples inyecciones diarias (MDI) reduce la hipoglucemia grave y no grave en personas con diabetes Tipo 1 que son propensas a este efecto secundario. Los pacientes con diabetes Tipo 1 con alto riesgo de hipoglucemia podrían utilizar un control continuo e independiente de la glucosa para regular sus niveles de azúcar en la sangre, incluso en las terribles condiciones de vida impuestas por el bloqueo draconiano de la crisis pandémica de la COVID-19. El período de confinamiento se asoció con una leve mejora en los indicadores glucométricos, en particular los relacionados con la exposición a la glucosa, lo que motivó iniciativas para aligerar la carga.
Aunque durante décadas se ha reconocido que el control mejorado de la glucemia reduce la frecuencia de problemas microvasculares, la información empírica que aborda las consecuencias macrovasculares y la mortalidad ha estado ausente hasta hace poco. Algunos medicamentos para la diabetes incluso han planteado preocupaciones sobre su seguridad cardiovascular. Además, los hallazgos de los ensayos que comparan el control riguroso (HbA1c6.5%) con el tratamiento estándar en pacientes con DM2 y alto riesgo cardiovascular han puesto en duda la seguridad del primero, así como de los hipoglucemiantes en general, en la DM2 .
Aunque durante décadas se ha reconocido que el control mejorado de la glucemia reduce la frecuencia de problemas microvasculares, la información empírica que aborda las consecuencias macrovasculares y la mortalidad ha estado ausente hasta hace poco. Algunos medicamentos para la diabetes incluso han planteado preocupaciones sobre su seguridad cardiovascular. Además, los hallazgos de los ensayos que comparan el control riguroso con el tratamiento estándar en pacientes con DM2 y alto riesgo cardiovascular han puesto en duda la seguridad del primero, así como de los hipoglucemiantes en general, en la DM2.
Gracias al estímulo del gobierno español, el uso de dispositivos de gestión aumentó durante el período previsto.
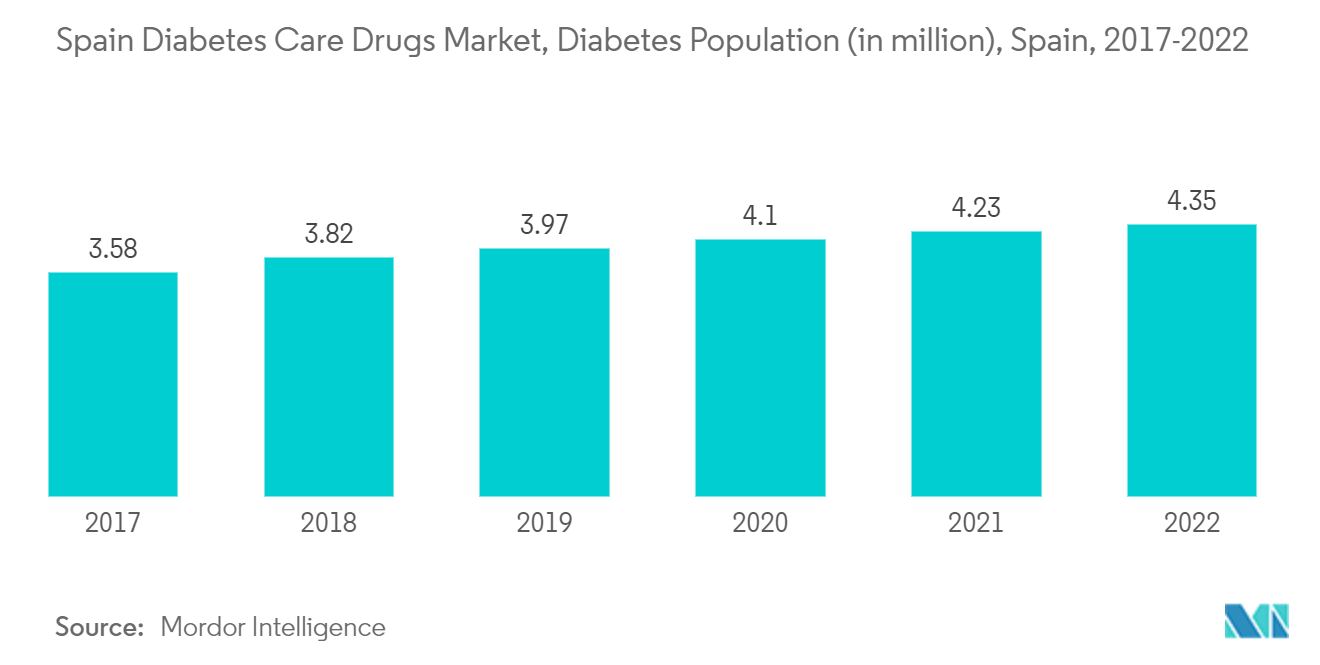
El aumento de la prevalencia de la diabetes en España está impulsando el mercado de dispositivos para la diabetes del país
En España, se espera que la población diabética aumente en más de un 2.5% durante el período de pronóstico.
Según el informe de la FID de 2021, la prevalencia de diabetes en España alcanzó el 14.8 %, o uno de cada siete adultos, la segunda tasa más alta de Europa. Además, los gastos sanitarios relacionados con la diabetes en España alcanzaron los 15.5 millones de dólares. Casi el 30.3% de las personas que viven con diabetes en España no estaban diagnosticadas.
Según la Sociedad Española de Diabetes (SED), la educación terapéutica en diabetes ha pasado de ser una necesidad a convertirse en una prioridad y urgencia. El imparable aumento de casos y la aparición de importantes avances en el control y manejo de la enfermedad requieren, más que nunca, de esfuerzos formativos acompañados de medidas de equidad indispensables para facilitar el acceso de todas las personas con diabetes a estos nuevos recursos. La SED también reconoce los importantes avances en el abordaje de la diabetes, especialmente con los avances tecnológicos. Por ejemplo, se ha aprobado la financiación de sistemas Flash para personas con diabetes tipo 2 en tratamiento con un régimen de insulina bolo-basal.
Cuando la diabetes no se detecta o se trata de forma inadecuada, las personas con diabetes corren el riesgo de sufrir complicaciones graves y potencialmente mortales, como ataques cardíacos, accidentes cerebrovasculares, insuficiencia renal, ceguera y amputación de miembros inferiores. Esto da como resultado una reducción de la calidad de vida y mayores costos de atención médica, lo que lleva a una mayor necesidad de acceso a la atención. Diversas pruebas sugieren que la diabetes se puede controlar con éxito, especialmente cuando se detecta a tiempo. La intervención multifactorial, incluido el control de la glucosa en sangre, la presión arterial y los lípidos, puede reducir la amplia gama de complicaciones microvasculares y macrovasculares y la mortalidad prematura relacionadas con la diabetes.
Por lo tanto, debido a los factores anteriores, se espera que impulse el crecimiento del mercado durante el período de pronóstico.
Panorama competitivo
El mercado de medicamentos para la diabetes está moderadamente fragmentado, con pocos actores importantes y genéricos. Los mercados de insulina y fármacos Sglt-2 están dominados por unos pocos actores importantes, como Novo-Nordisk, Sanofi, AstraZeneca y Bristol-Myers Squibb. El mercado de medicamentos orales, como las sulfonilureas y las meglitinidas, comprende más actores genéricos. La competencia entre los actores es intensa, ya que cada uno se esfuerza por desarrollar nuevos medicamentos y ofrecerlos a precios competitivos. Además, para aumentar su cuota de mercado, los actores están explorando nuevos mercados, especialmente en las economías emergentes, donde la demanda es muy alta en comparación con la oferta.
Líderes de la industria de medicamentos para la diabetes en España
Eli Lilly
Boehringer Ingelheim
Astrazeneca
Sanofi
Novo Nordisk
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Novo Nordisk anunció un aumento del 77.6 % en la inversión en I+D en España para 2025, centrada en la investigación sobre obesidad y enfermedades cardiovasculares. Este incremento consolida el papel de España en el desarrollo de terapias de última generación para la diabetes y la obesidad, e indica una intensificación de la actividad de desarrollo local.
- Marzo de 2026: Novo Nordisk anunció una reducción de precio para los medicamentos a base de semaglutida para la diabetes tipo 2 y la obesidad en España, con vigencia a partir del 1 de febrero y el 1 de marzo de 2026. Estos ajustes de precio buscan mejorar la accesibilidad para los pacientes y la dinámica de reembolso en el mercado español. Esto favorece un mayor uso de las terapias con GLP-1 en España.
- Febrero de 2026: La planta de Alcobendas en Madrid se prepara para la producción final y el envasado de orforglipron, un tratamiento oral para la obesidad. Esta iniciativa consolida a España como centro de producción de medicamentos de última generación para la obesidad y la diabetes. El aumento de capacidad tiene como objetivo garantizar la continuidad del suministro y la posible expansión de las exportaciones regionales.
Alcance del informe sobre el mercado de medicamentos para la diabetes en España
La diabetes, o diabetes mellitus, describe un grupo de trastornos metabólicos caracterizados por un alto nivel de azúcar en sangre. En la diabetes, el cuerpo no produce suficiente insulina, las células no responden adecuadamente a la insulina, o ambas cosas. El mercado español de medicamentos para la diabetes se segmenta en insulina (basal o de acción prolongada, en bolo o de acción rápida, insulina humana tradicional y biosimilares de insulina), antidiabéticos orales (inhibidores de la alfa-glucosidasa, inhibidores de la DPP-4 e inhibidores de SGLT-2), medicamentos inyectables no insulínicos (antagonistas del receptor de GLP-1 y análogos de amilina) y medicamentos combinados (insulina combinada, combinación oral). El informe ofrece el valor (en millones de USD) y el volumen (en unidades) de los segmentos mencionados.
Medicamentos antidiabéticos orales
| Biguanidas | La metformina |
| Inhibidores de la alfa-glucosidasa | Inhibidores de la alfa-glucosidasa |
| Agonista del receptor de dopamina D2 | bromocriptina |
| SGLT-2 inhibidores | Invokana (Canagliflozina) |
| Jardiance (Empagliflozina) | |
| Farxiga/Forxiga (dapagliflozina) | |
| Suglat (Ipragliflozina) | |
| Inhibidores de DPP-4 | Onglyza (Saxagliptina) |
| Tradjenta (linagliptina) | |
| Vipidia/Nesina (Alogliptina) | |
| Galvus (vildagliptina) | |
| Sulfonilureas | Sulfonilureas |
| Meglitinidas | Meglitinidas |
Medicamentos de insulina
| Insulinas basales o de acción prolongada | Lantus (insulina glargina) |
| Levemir (Insulina Detemir) | |
| Toujeo (insulina glargina) | |
| Tresiba (insulina Degludec) | |
| Basaglar (insulina glargina) | |
| Insulinas en bolo o de acción rápida | NovoRapid/Novolog (insulina aspart) |
| Humalog (insulina lispro) | |
| Apidra (insulina glulisina) | |
| Insulinas humanas tradicionales | Novolin/Actrapid/Insulatard |
| Humulina | |
| insuman | |
| insulinas biosimilares | Biosimilares de insulina glargina |
| Biosimilares de insulina humana |
Drogas combinadas
| combinaciones de insulina | NovoMix (insulina aspart bifásica) |
| Ryzodeg (Insulina Degludec e Insulina Aspart) | |
| Xultophy (Insulina Degludec y Liraglutida) | |
| Combinaciones orales | Janumet (sitagliptina y metformina) |
Medicamentos inyectables sin insulina
| Agonistas del receptor de GLP-1 | Victoza (liraglutida) |
| Byetta (exenatida) | |
| Bydureon (Exenatida) | |
| Trulicity (dulaglutida) | |
| Lyxumia (lixisenatida) | |
| Análogo de amilina | Symlin (pramlintida) |
| Medicamentos antidiabéticos orales | Biguanidas | La metformina |
| Inhibidores de la alfa-glucosidasa | Inhibidores de la alfa-glucosidasa | |
| Agonista del receptor de dopamina D2 | bromocriptina | |
| SGLT-2 inhibidores | Invokana (Canagliflozina) | |
| Jardiance (Empagliflozina) | ||
| Farxiga/Forxiga (dapagliflozina) | ||
| Suglat (Ipragliflozina) | ||
| Inhibidores de DPP-4 | Onglyza (Saxagliptina) | |
| Tradjenta (linagliptina) | ||
| Vipidia/Nesina (Alogliptina) | ||
| Galvus (vildagliptina) | ||
| Sulfonilureas | Sulfonilureas | |
| Meglitinidas | Meglitinidas | |
| Medicamentos de insulina | Insulinas basales o de acción prolongada | Lantus (insulina glargina) |
| Levemir (Insulina Detemir) | ||
| Toujeo (insulina glargina) | ||
| Tresiba (insulina Degludec) | ||
| Basaglar (insulina glargina) | ||
| Insulinas en bolo o de acción rápida | NovoRapid/Novolog (insulina aspart) | |
| Humalog (insulina lispro) | ||
| Apidra (insulina glulisina) | ||
| Insulinas humanas tradicionales | Novolin/Actrapid/Insulatard | |
| Humulina | ||
| insuman | ||
| insulinas biosimilares | Biosimilares de insulina glargina | |
| Biosimilares de insulina humana | ||
| Drogas combinadas | combinaciones de insulina | NovoMix (insulina aspart bifásica) |
| Ryzodeg (Insulina Degludec e Insulina Aspart) | ||
| Xultophy (Insulina Degludec y Liraglutida) | ||
| Combinaciones orales | Janumet (sitagliptina y metformina) | |
| Medicamentos inyectables sin insulina | Agonistas del receptor de GLP-1 | Victoza (liraglutida) |
| Byetta (exenatida) | ||
| Bydureon (Exenatida) | ||
| Trulicity (dulaglutida) | ||
| Lyxumia (lixisenatida) | ||
| Análogo de amilina | Symlin (pramlintida) | |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de medicamentos para la diabetes en España?
Se espera que el tamaño del mercado de medicamentos para la diabetes en España alcance los 1.31 millones de dólares en 2026 y crezca a una CAGR del 4.2 % para llegar a los 1.61 millones de dólares en 2031.
¿Cuál es el tamaño actual del mercado de medicamentos para la diabetes en España?
Se espera que en 2026 el tamaño del mercado de medicamentos para la diabetes en España alcance los 1.31 millones de dólares.
¿Quiénes son los actores clave en el mercado de medicamentos para la diabetes en España?
Eli Lilly, Boehringer Ingelheim, Astrazeneca, Sanofi y Novo Nordisk son las principales empresas que operan en el mercado español de medicamentos para el cuidado de la diabetes.
¿Qué años cubre este mercado de medicamentos para la diabetes en España y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del mercado español de medicamentos para la diabetes se estimó en 1.26 millones de dólares. El informe abarca el tamaño histórico del mercado español de medicamentos para la diabetes durante los años 2019, 2020, 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del mercado español de medicamentos para la diabetes durante los años 2026, 2027, 2028, 2029, 2030 y 2031.


