

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
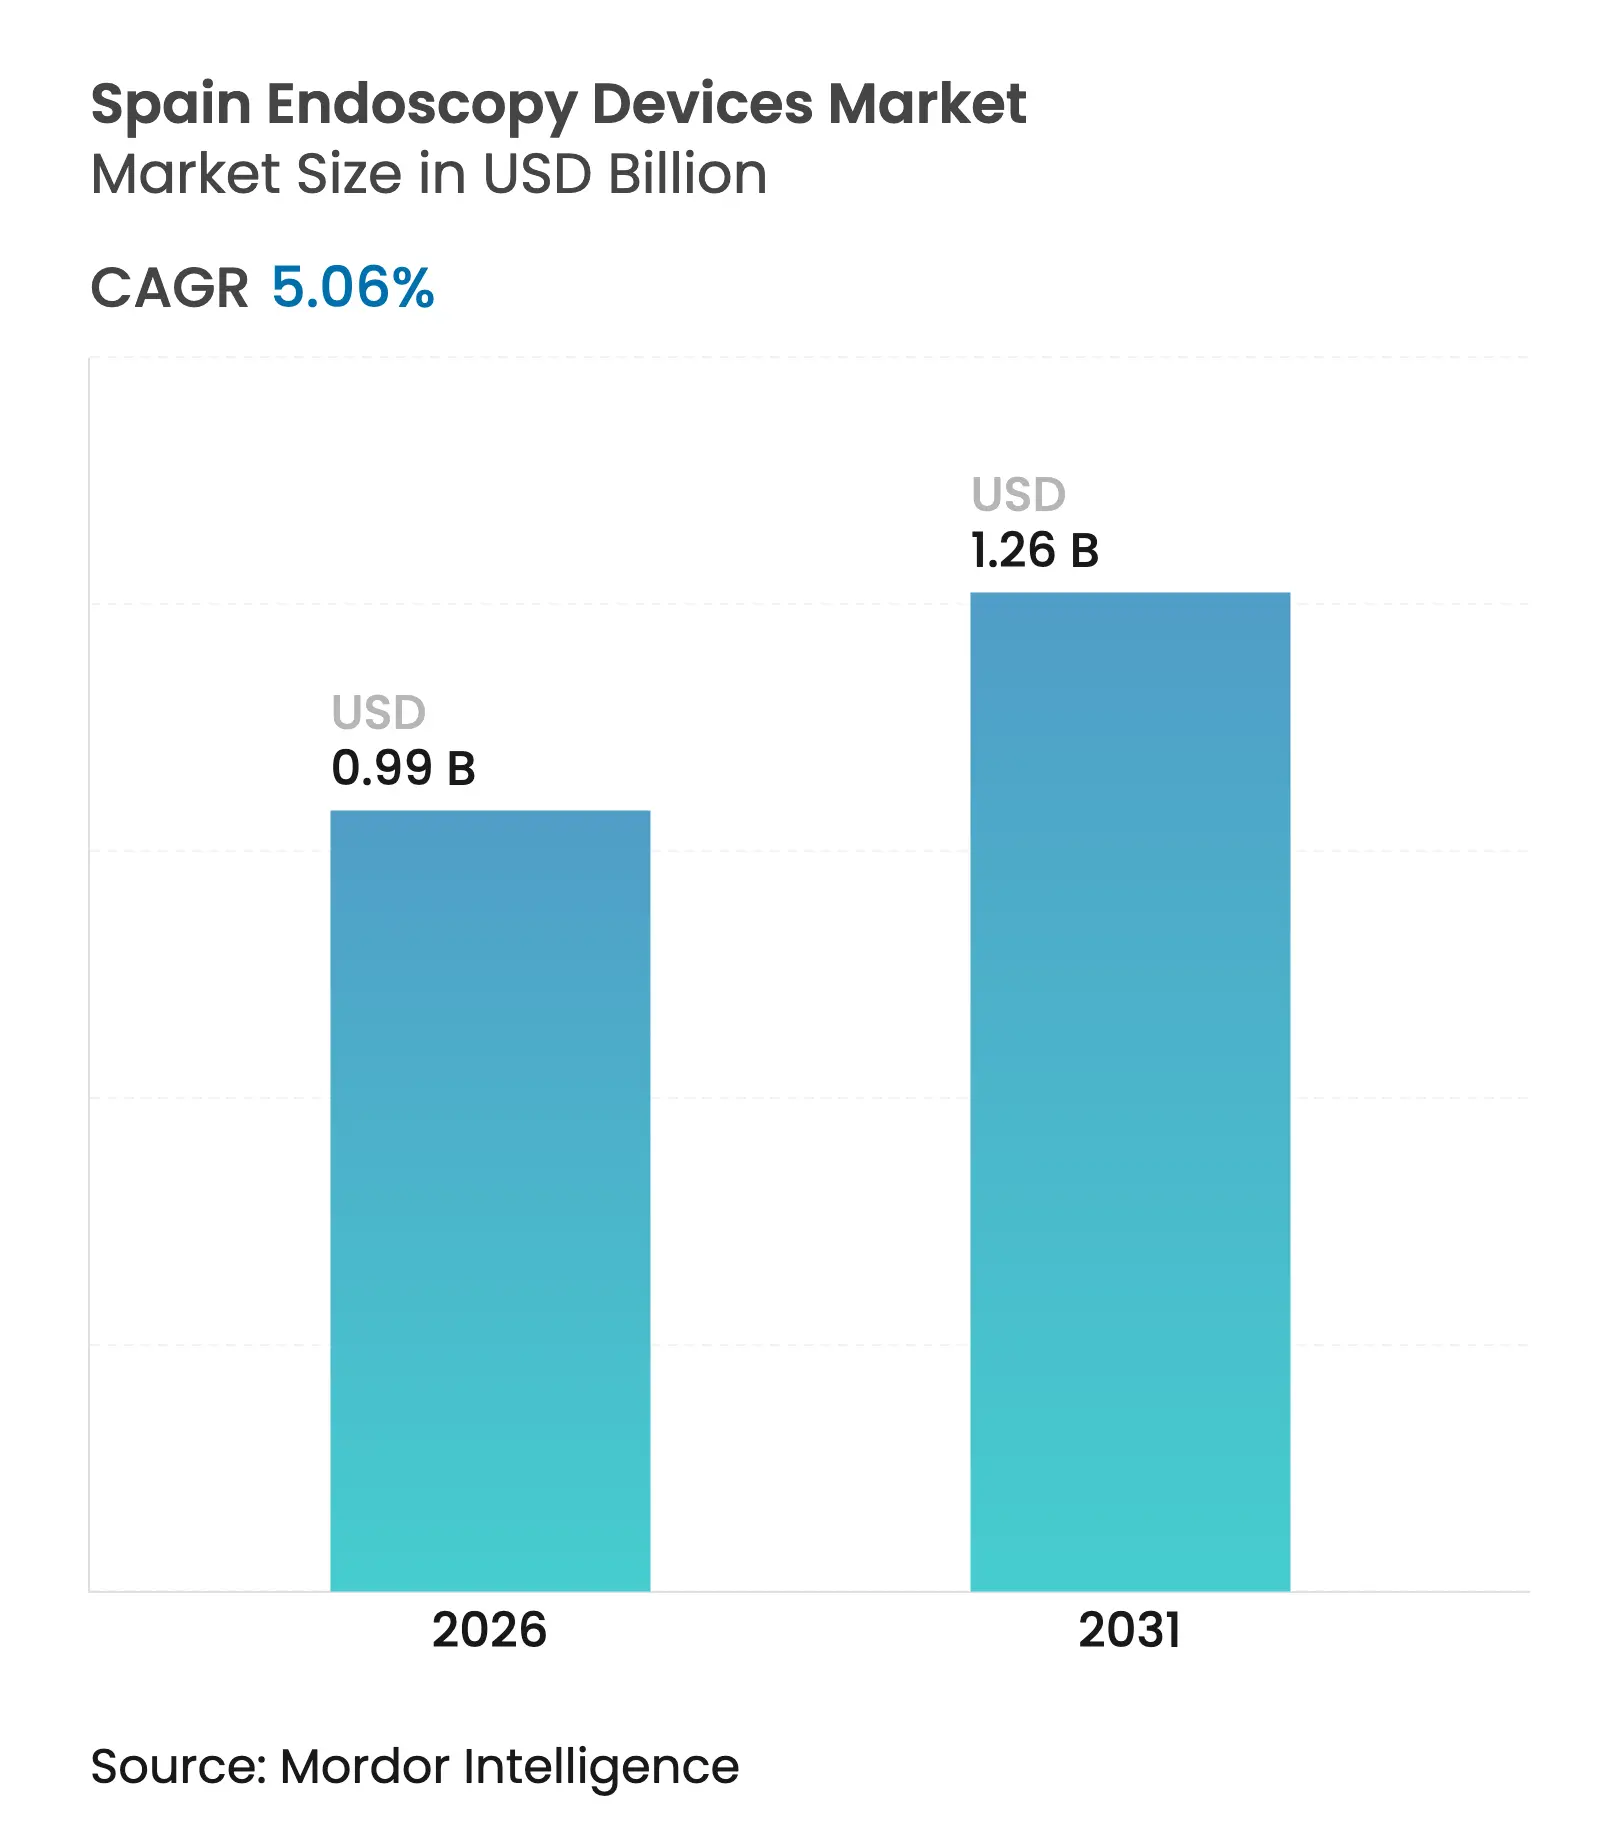
| Tamaño del mercado (2026) | USD 0.99 mil millones |
| Tamaño del mercado (2031) | USD 1.26 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.06% CAGR |
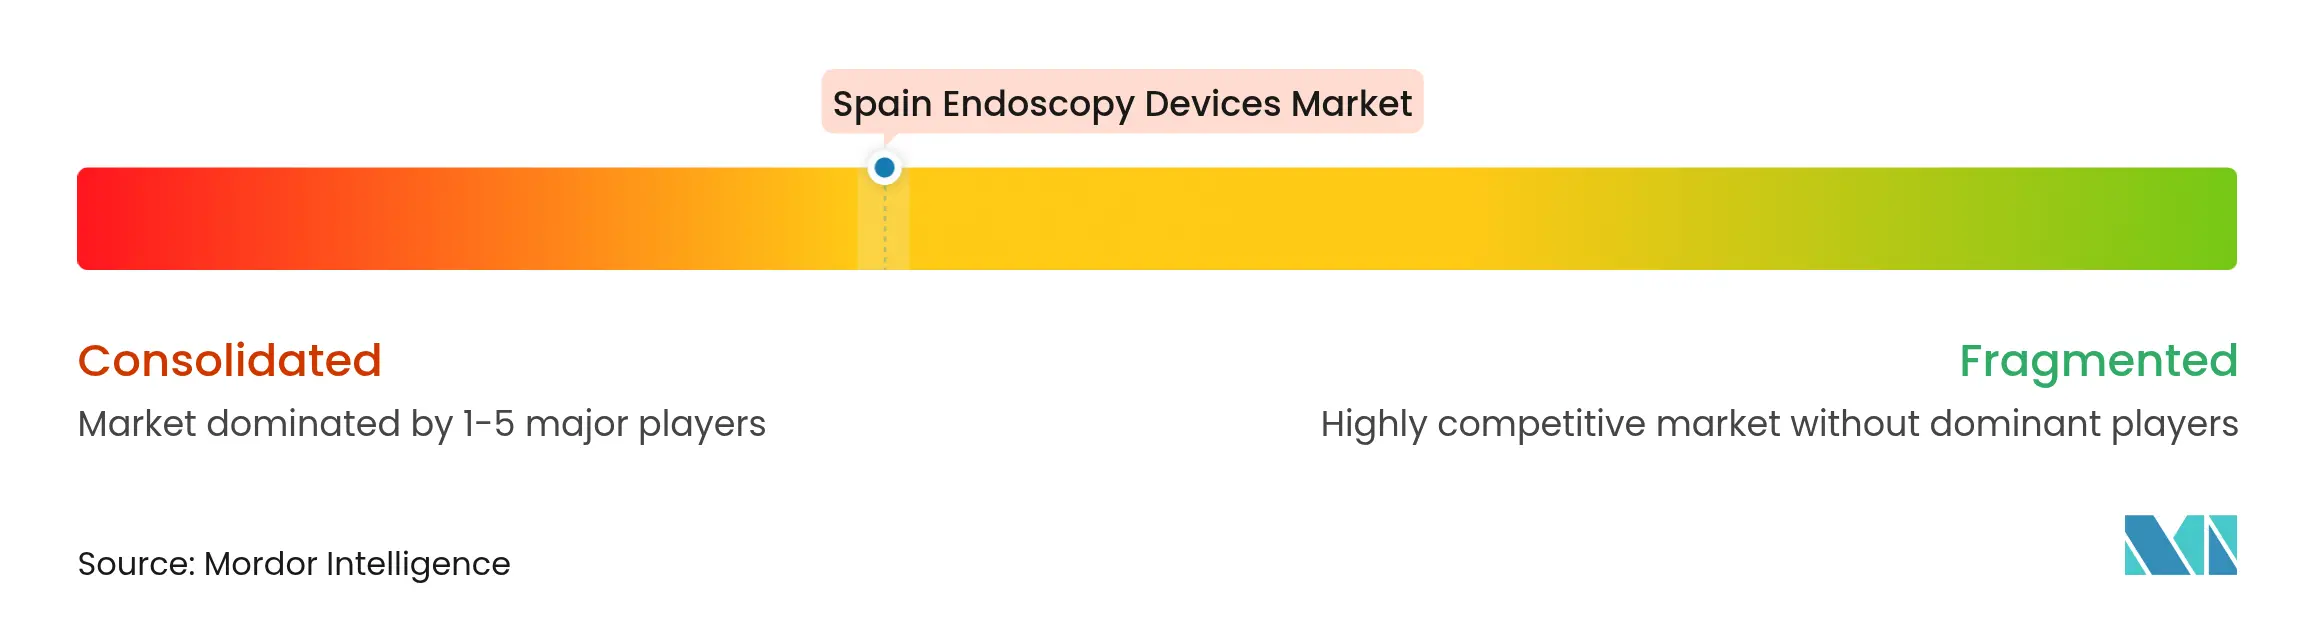
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de endoscopia en España realizado por Mordor Intelligence
El tamaño del mercado español de dispositivos de endoscopia se valoró en 940 millones de dólares en 2025 y se estima que crecerá de 987.56 millones de dólares en 2026 a 1.26 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.06 % durante el período de pronóstico (2026-2031). La creciente demanda de procedimientos mínimamente invasivos, el mayor volumen de diagnósticos en el cribado del cáncer colorrectal y las rápidas actualizaciones a plataformas HD e IA están acelerando los ciclos de renovación de equipos. El rendimiento de los procedimientos también está aumentando a medida que aumenta la afiliación a seguros privados en España, lo que impulsa la demanda de dispositivos en los centros de cirugía ambulatoria. Al mismo tiempo, el envejecimiento de la población está impulsando el aumento de la prevalencia de enfermedades gastrointestinales, lo que refuerza la necesidad de sistemas de visualización avanzados que acorten las estancias hospitalarias y reduzcan los costes generales del tratamiento. Los principales fabricantes están respondiendo con endoscopios de un solo uso que abordan las deficiencias en el control de infecciones y con actualizaciones de software que integran algoritmos de reconocimiento de lesiones en tiempo real.
Conclusiones clave del informe
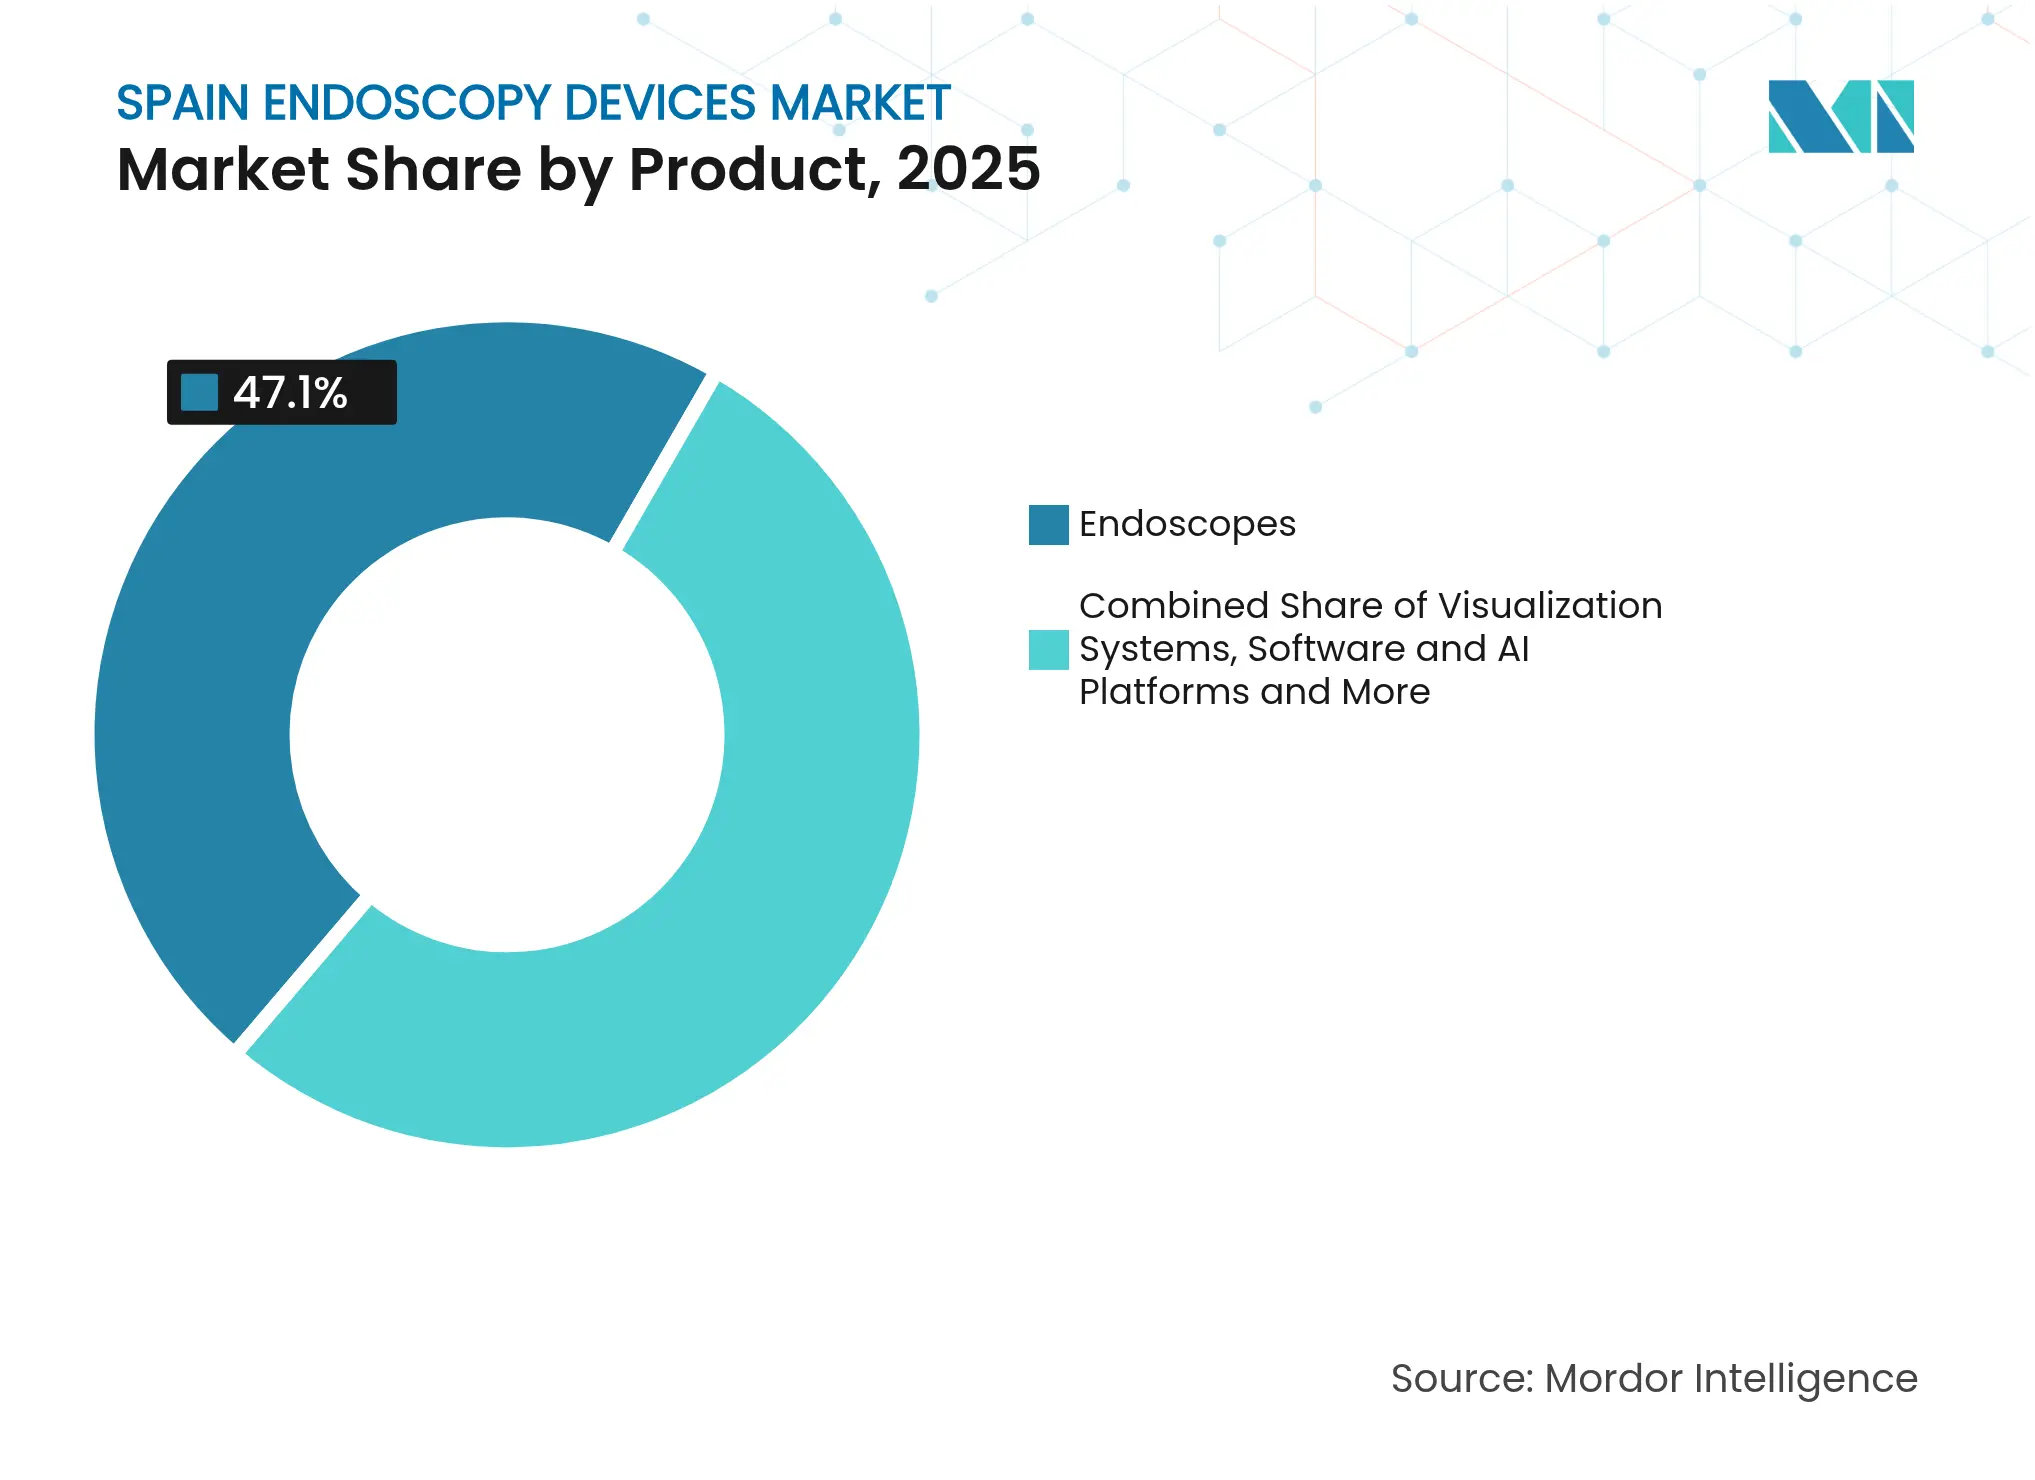
- Por categoría de producto, los endoscopios lideraron con el 47.10% de la cuota de mercado de dispositivos de endoscopia en España en 2025, mientras que los endoscopios desechables avanzan a una CAGR del 11.4% hasta 2031.
- Por aplicación, la gastroenterología representó una participación del 56.60% del tamaño del mercado de dispositivos de endoscopia de España en 2025 y la neumología está creciendo más rápido con una CAGR del 8.7% hasta 2031.
- Por usuario final, los hospitales públicos tenían el 51.20% de la cuota de mercado de dispositivos de endoscopia en España en 2025; se proyecta que los centros de cirugía ambulatoria se expandirán a una CAGR del 8.2% hasta 2031.
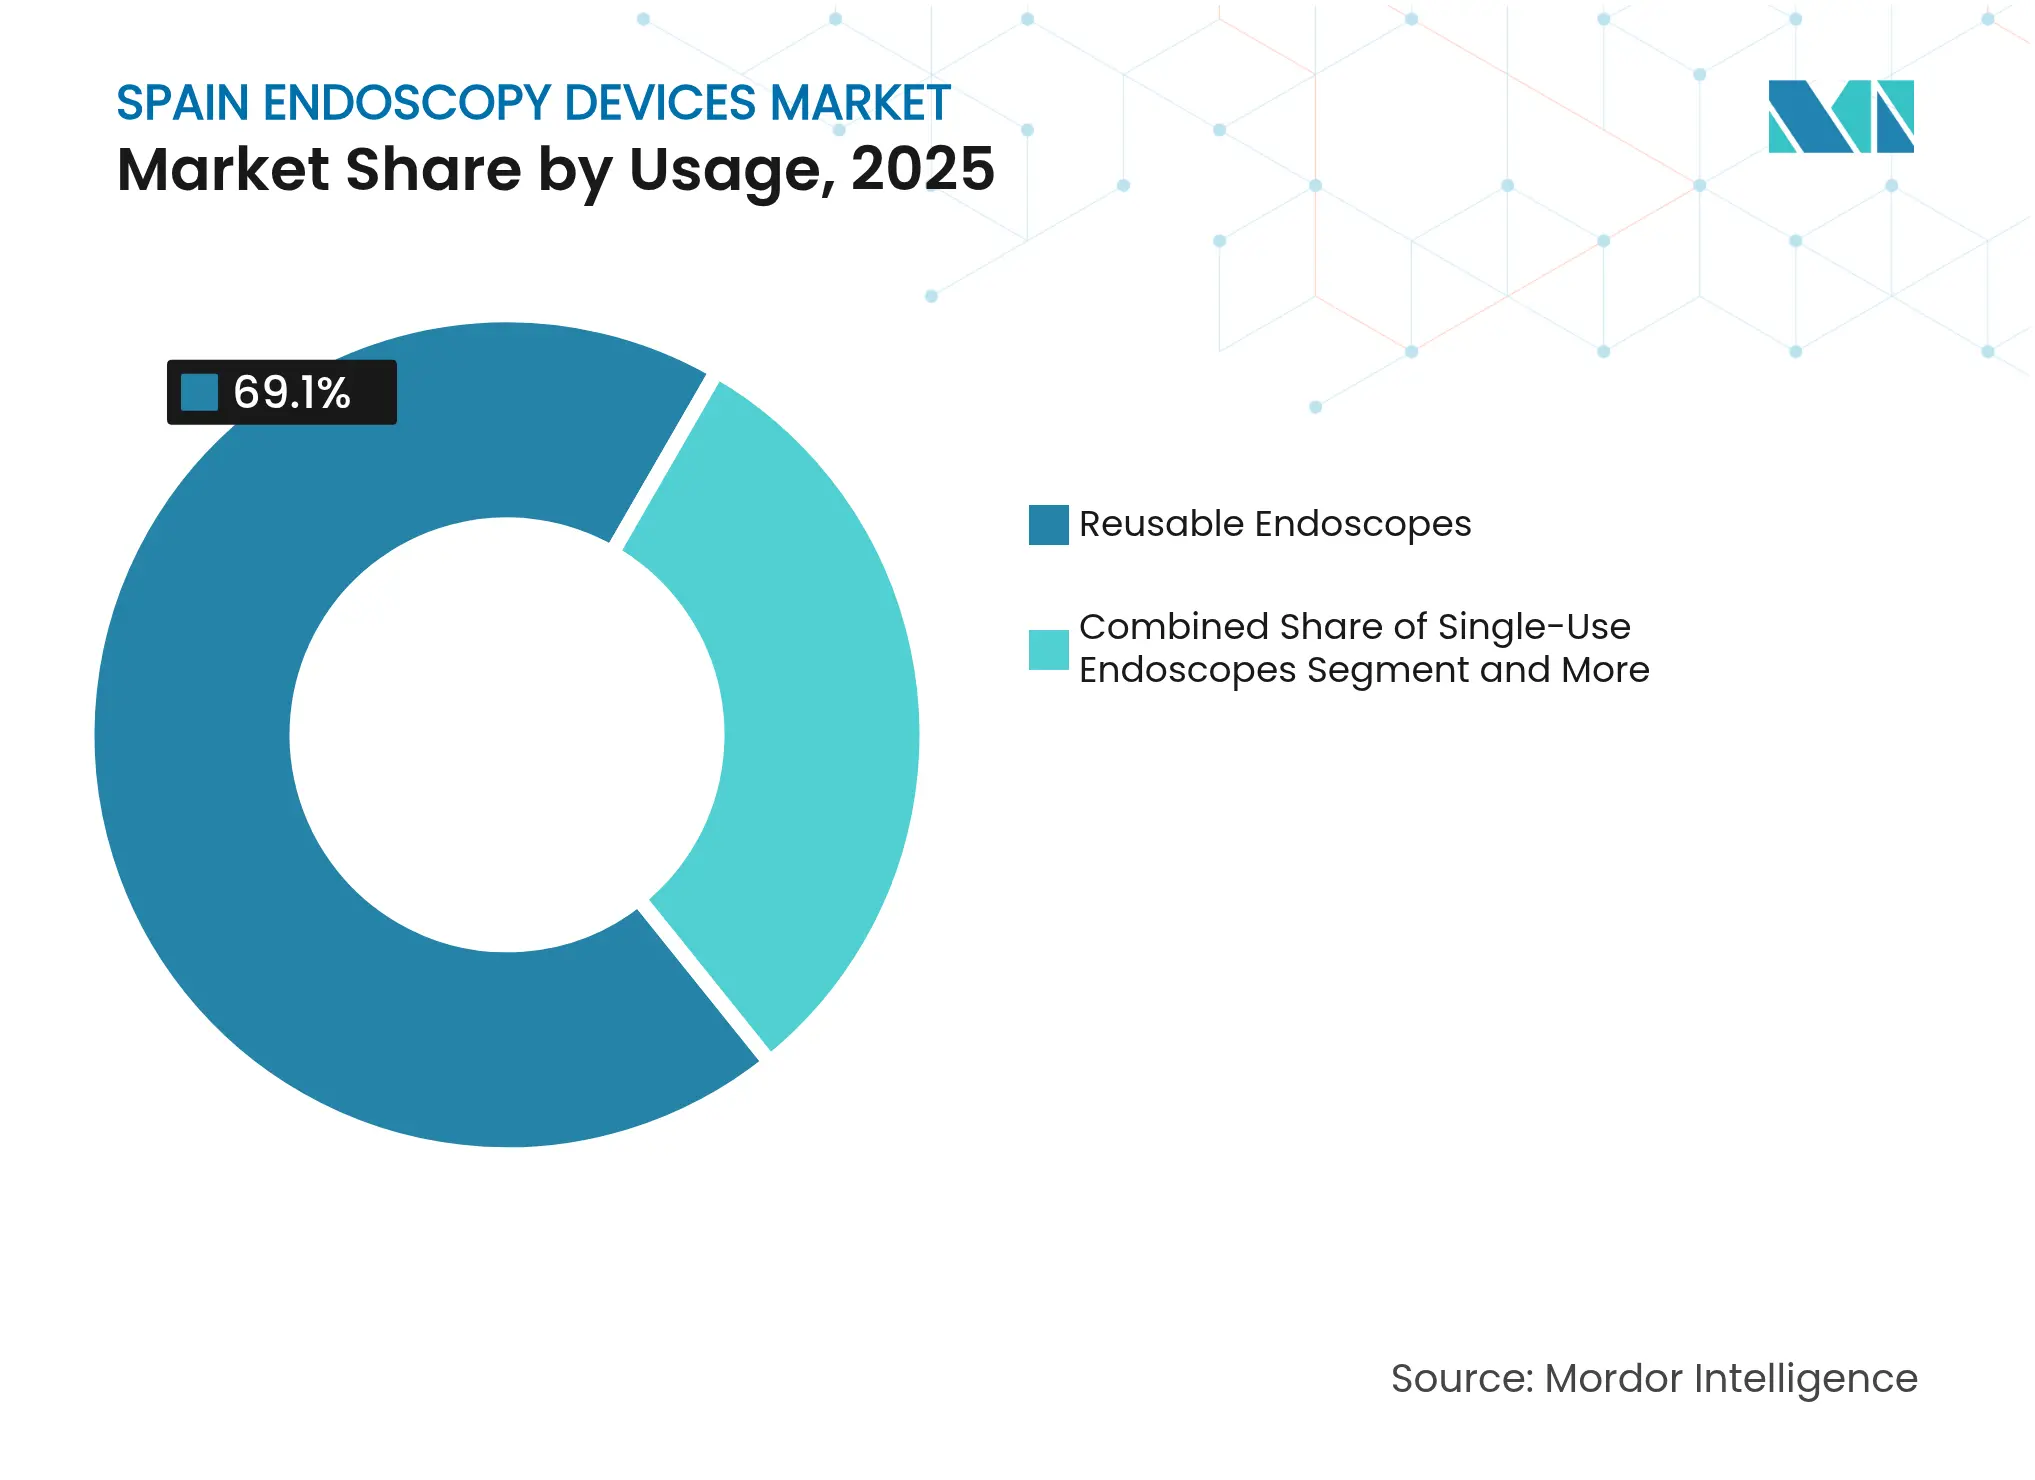
- Por tipo de uso, los sistemas reutilizables dominaron con una participación del 69.10 % en 2025, mientras que se prevé que los endoscopios desechables registren una CAGR del 11.4 % entre 2026 y 2031.
- Por tecnología, las plataformas 2D HD captaron el 63.00% del mercado español de dispositivos de endoscopia en 2025 y se prevé que los sistemas asistidos por IA crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos de endoscopia en España
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos gastrointestinales y cáncer en la población que envejece | + 1.8% | Asturias, Castilla y León, Galicia | Mediano plazo (2-4 años) |
| Cambio hacia procedimientos mínimamente invasivos | + 1.2% | Madrid, Barcelona, Valencia | Corto plazo (≤ 2 años) |
| Avances tecnológicos en imágenes HD/4K e IA | + 1.5% | Principales hospitales públicos y privados | Mediano plazo (2-4 años) |
| Creciente penetración de los seguros de salud privados | + 0.9% | Madrid, Barcelona, País Vasco | Largo plazo (≥ 5 años) |
| Ciclo de reemplazo para plataformas robóticas y digitales | + 0.7% | Centros de enseñanza y especialidades | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de trastornos gastrointestinales y cáncer en una población española envejecida
El cáncer colorrectal es actualmente la segunda neoplasia maligna más común en España, y el 20.5% de los españoles ya tiene más de 65 años. La expansión nacional del cribado está impulsando el volumen de colonoscopias, y la cohorte TEOGIC prevé un aumento del 15% al 20% en los procedimientos para 2027. Por lo tanto, los profesionales sanitarios priorizan los endoscopios de campo amplio de alta definición y los módulos de detección asistida por computadora (CADe) con IA para la detección temprana de lesiones planas. Los hospitales de Galicia y Asturias han acelerado los plazos de sustitución de equipos, alegando una mayor incidencia regional de cánceres gastrointestinales de inicio temprano. Los fabricantes se benefician porque las especificaciones de las licitaciones ahora exigen modos de mejora de imagen, como la imagen de banda estrecha, junto con análisis en la nube.
Cambio hacia procedimientos mínimamente invasivos que reducen la estancia hospitalaria y los costes
Los hospitales públicos utilizan estos avances para reducir las listas de espera, mientras que los grupos privados comercializan paquetes de alta el mismo día. Las aseguradoras ahora reembolsan los abordajes laparoscópicos o endoscópicos al mismo nivel que la cirugía tradicional, lo que refuerza su aceptación. Los proveedores de dispositivos combinan cada vez más fuentes de energía, insufladores y torres de diagnóstico por imagen, ofreciendo contratos de costo por procedimiento que se ajustan a los presupuestos limitados del Sistema Nacional de Salud (SNS).
Avances tecnológicos rápidos en imágenes HD/4K e integración de IA
La colonoscopia asistida por IA mejora la detección de adenomas en un 26 % y la de pólipos en un 30 % con respecto a la práctica estándar [1] Anson Mwango et al., “Artificial Intelligence-Aided Colonoscopy”, ijgii.org . Olympus obtuvo la aprobación CE para dispositivos CADe basados en la nube que reducen el tiempo de lectura a menos de cuatro minutos. Entre los primeros en adoptarlos se encuentran grandes hospitales de Madrid, que informan de listas de espera más cortas y una mejor formación para los endoscopistas jóvenes. La integración de cámaras 4K con chip en la punta con software de IA también reduce las tasas de biopsia, ahorrando unos 320 EUR por colonoscopia.
La creciente penetración de los seguros de salud privados impulsa el volumen de procedimientos
Los seguros privados en España alcanzaron los 12 millones de pólizas en 2024, lo que equivale al 25.8% de la población. Los hospitales privados, que poseen el 32% de las camas nacionales, renuevan rápidamente sus flotas con broncoscopios desechables y torres de vídeo premium para diferenciar la calidad del servicio. Los centros de cirugía ambulatoria se concentran en Madrid y Cataluña, donde la cobertura supera el 30%, y en conjunto registran un crecimiento de dos dígitos en la colonoscopia de cribado. Los proveedores suelen implementar innovaciones piloto en estos centros antes de implementarlas a nivel nacional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento | -1.2% | hospitales públicos regionales | Corto plazo (≤ 2 años) |
| Requisitos de reprocesamiento complejos | -0.9% | Instalaciones más antiguas a nivel nacional | Mediano plazo (2-4 años) |
| Escasez de enfermeras y técnicos capacitados | -1.4% | Zonas rurales, pequeñas ciudades | Largo plazo (≥ 5 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de capital y de mantenimiento del ciclo de vida limitan la adopción
Los sistemas de vídeo premium cuestan entre 80,000 y 150,000 euros, mientras que las cuotas anuales de servicio alcanzan entre el 8 % y el 12 % del precio de compra. El Sistema Nacional de Salud (SNS) español destina tan solo el 7.9 % de su presupuesto sanitario a tecnologías médicas, una cifra inferior a la media de la UE del 8.3 %. Por lo tanto, los hospitales regionales más pequeños utilizan los equipos más allá de los años de uso recomendados, ampliando la brecha tecnológica con los centros terciarios. Los umbrales de coste-efectividad rondan los 22,000-25,000 euros por AVAC, lo que limita la aprobación de mejoras premium a menos que sustituyan claramente los procedimientos de seguimiento.
Requisitos de reprocesamiento complejos que aumentan el costo total de propiedad
Solo el 30% de las unidades españolas emplean lavadoras desinfectadoras automáticas y solo la mitad renueva el líquido de limpieza después de cada ciclo, lo que genera un 8.69% de contaminación en los broncoscopios. La mano de obra, los consumibles y el tiempo de inactividad asociados al reprocesamiento aumentan los costes por procedimiento. Los hospitales que prueban broncoscopios de un solo uso eliminan estos pasos, pero deben equilibrar el aumento de los precios de los dispositivos con la reducción del riesgo de infección nosocomial.
Análisis de segmento
Por producto: Los endoscopios son líderes mientras que los desechables aumentan
Los endoscopios representaron el 47.10 % del mercado español de dispositivos de endoscopia en 2025, impulsados por su uso consolidado en las salas de gastroenterología y neumología. Las prioridades de inversión siguen centradas en videogastroscopios y colonoscopios de alta definición compatibles con modos de cromoscopia virtual. Sin embargo, los endoscopios desechables están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 11.4 %, a medida que las auditorías de control de infecciones revelan deficiencias en el reprocesamiento. Los procesadores con inteligencia artificial que se integran a la perfección con los modelos de un solo uso están facilitando la transición.
Las torres de visualización ocupan el segundo lugar en ingresos, impulsadas por la implementación progresiva de sistemas 4K e infrarrojo cercano que mejoran el contraste de las lesiones y facilitan la obtención de imágenes de fluorescencia. Los instrumentos de endoterapia se encuentran rezagados, pero gozan de una sólida adopción en procedimientos terapéuticos de ESD y POEM. Las plataformas de software que integran detección asistida por computadora ilustran cómo el mercado español de dispositivos de endoscopia promueve una transición de la adquisición centrada en el hardware hacia ecosistemas digitales integrados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: la gastroenterología domina mientras la neumología acelera
La gastroenterología representó el 56.60% de la cuota de mercado de dispositivos de endoscopia en España en 2025, vinculada al cribado nacional del cáncer colorrectal, que aspira a una cobertura completa para 2026. La cápsula endoscópica y las terapias endoluminales bariátricas amplían la gama de procedimientos, lo que favorece la compra recurrente de endoscopios delgados y sobretubos desechables. El uso en neumología está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.7%, a medida que las enfermedades respiratorias crónicas y las secuelas pos-COVID aumentan el volumen de broncoscopias.
Los módulos de estadificación con IA para la evaluación de nódulos pulmonares y los broncoscopios de un solo uso se combinan para acortar los tiempos de rotación en la UCI. Los segmentos de otorrinolaringología y ginecología siguen siendo más pequeños, pero se benefician de cabezales de cámara rígidos de 3 chips que reducen los costes. Los actores de la industria española de dispositivos de endoscopia también observan una creciente demanda de visualización intraoperatoria en quirófanos híbridos, lo que presiona a los proveedores para integrar los endoscopios con los sistemas de navegación quirúrgica.
Por el usuario final: los hospitales públicos lideran mientras los centros de atención ambulatoria crecen rápidamente
En 2025, los hospitales públicos concentraban el 51.20 % del mercado español de dispositivos de endoscopia, gracias a la centralización de las compras, que les permitía negociar precios combinados para procesadores, fuentes de luz y servicios. Aun así, las medidas de austeridad plurianuales prolongan los ciclos de renovación, lo que ha llevado a algunos centros a reacondicionar los equipos existentes en lugar de adquirir nuevos. Los centros de cirugía ambulatoria registran una tasa de crecimiento anual compuesto (TCAC) del 8.2 %, impulsada por el volumen de pacientes cubiertos por los seguros privados y el auge de las colonoscopias y las CPRE en el mismo día.
Los hospitales privados priorizan la experiencia premium; el 57 % promociona activamente las salas de endoscopia en sus campañas de marketing. Las clínicas especializadas se posicionan en el nicho de mercado de los procedimientos bariátricos y de fertilidad, buscando sistemas de video compactos que se adaptan a espacios reducidos. La adopción descentralizada de la analítica en la nube con IA nivela aún más las capacidades técnicas entre los entornos terciarios y comunitarios.
Por uso: los reutilizables dominan mientras los desechables ganan impulso
Los sistemas reutilizables representaron el 69.10 % de la cuota de mercado de dispositivos de endoscopia en España en 2025, lo que se justificó por un menor coste amortizado en cientos de procedimientos. Sin embargo, estudios de contaminación que revelaron un 22.31 % de positividad en gastroscopios han impulsado la adquisición de dispositivos de un solo uso, especialmente para pacientes de alto riesgo. Los hospitales evalúan modelos híbridos que combinan núcleos de imagen reutilizables con extremos distales desechables que minimizan el riesgo de infección sin sacrificar la óptica avanzada.
Los endoscopios reprocesados por terceros persisten en nichos de mercado donde las presiones presupuestarias superan el rendimiento. Sin embargo, las directrices del SNS priorizan la esterilidad sobre la inversión de capital, lo que probablemente redirija los fondos hacia los desechables en las unidades de cuidados intensivos (UCI) de broncoscopia y en las salas de enfermedades infecciosas. Por lo tanto, el tamaño del mercado español de dispositivos de endoscopia refleja una doble vía, donde las flotas reutilizables coexisten con las líneas desechables en rápido crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: la tecnología 2D HD lidera mientras que la tecnología asistida por IA crece más rápido
La tecnología 2D HD representó el 63.00 % del mercado español de dispositivos de endoscopia en 2025, valorada por su asequibilidad y flujos de trabajo consolidados. La tecnología 4K/UHD cobra impulso en los centros oncológicos, ofreciendo patrones mucosos más nítidos que facilitan la vigilancia de la enfermedad de Barrett. Los sistemas robóticos y 3D ocupan nichos especializados para disecciones gastrointestinales complejas. Las plataformas asistidas por IA, con una tasa de crecimiento anual compuesta (TCAC) del 14.6 %, integran conectividad en la nube para que las actualizaciones se implementen simultáneamente en todas las flotas nacionales.
Los principales hospitales universitarios informan que los módulos de IA aumentan las tasas de detección de adenomas y reducen las derivaciones a patólogos. Los fabricantes combinan algoritmos CADe con sensores de seguimiento de endoscopio que mapean la velocidad de retirada, estandarizando la calidad entre los operadores. La innovación en la industria española de dispositivos de endoscopia ahora prioriza el lanzamiento de nuevas funciones de software junto con las actualizaciones ópticas, reflejando las tendencias en la cirugía digital en general.
Análisis geográfico
Los patrones de gasto regional influyen significativamente en el mercado español de dispositivos de endoscopia. Madrid, Cataluña y el País Vasco, donde los presupuestos sanitarios per cápita superan en un 20 % la media nacional, son pioneros en la implantación de torres 4K compatibles con IA y broncoscopios de un solo uso. La penetración de la colonoscopia con IA supera el 35 % en los hospitales universitarios de estos centros, frente a menos del 10 % en Castilla-La Mancha. Provincias rurales como Extremadura tienen un tiempo de espera medio de 76 días para una endoscopia electiva, el doble que en sus homólogas urbanas, lo que refleja tanto la falta de personal como la escasa asignación de capital.
Las regiones del norte con poblaciones de mayor edad (Asturias, Castilla y León y Galicia) presentan una mayor incidencia de cáncer colorrectal, lo que impulsa la sustitución acelerada de los colonoscopios tradicionales por modelos con visión gran angular de 330°. Los hospitales de estas regiones también participan en ensayos multicéntricos de cribado con cápsulas para compensar la escasez de personal. Mientras tanto, los destinos turísticos costeros invierten en unidades ambulatorias para atender tanto a residentes como a viajeros por motivos médicos, lo que aumenta el número de procedimientos durante los meses de verano.
El dominio del sector privado varía considerablemente: los centros privados proporcionan el 42 % de la capacidad de endoscopia en Madrid, pero menos del 20 % en Andalucía. En consecuencia, los proveedores adaptan sus estrategias comerciales a cada región, agrupando contratos de servicios en el sur y promoviendo suscripciones de IA en la capital. Por lo tanto, el tamaño del mercado español de dispositivos de endoscopia se corresponde estrechamente con la riqueza local, el riesgo demográfico y la interacción entre el Sistema Nacional de Salud (SNS) y las aseguradoras privadas.
Panorama competitivo
El mercado español de dispositivos de endoscopia muestra una concentración moderada: Olympus, Cook Medical, Boston Scientific Corporation y Medtronic juntas poseen una participación significativa. Olympus lidera con alrededor del 30% debido a su amplia gama de plataformas de gastroenterología y su sólida infraestructura de servicio. KARL STORZ amplió su alcance en la visualización robótica después de adquirir Asensus Surgical y el sistema LUNA, señalando un compromiso estratégico con la cirugía digital [3] KARL STORZ, “Adquisición de Asensus Surgical”, karlstorz.com . Fujifilm aprovecha la fuente de luz de 4 LED del procesador ELUXEO 8000 para atraer a hospitales que actualizan a imágenes de color vinculadas.
Medtronic posiciona su módulo GI Genius, impulsado por IA, como un complemento independiente del proveedor, asociándose con Fujifilm y Olympus para ampliar el alcance de la plataforma. Ambu revoluciona el mercado con endoscopios estériles de un solo uso, logrando licitaciones en UCI donde las sanciones por contaminación cruzada son severas. Empresas españolas especializadas suministran accesorios especializados (fórceps pediátricos, kits de sutura bariátrica) que las grandes empresas globales incorporan a través de acuerdos con fabricantes de equipos originales (OEM).
Las tácticas competitivas se centran en esquemas de financiación como el pago por uso y los servicios de equipos gestionados, que transfieren el riesgo de capital de los balances de los hospitales públicos. Los proveedores también integran paneles de control en la nube que comparan las tasas de detección de adenomas a nivel de sitio, fomentando suscripciones a largo plazo. La competencia emergente proviene de startups de IA en imágenes que ofrecen complementos SaaS que modernizan las torres HD antiguas, reduciendo así los ciclos de reemplazo de hardware.
Líderes de la industria de dispositivos de endoscopia en España
Boston Scientific Corporation
PLC Medtronic
Olympus Corporation
Johnson & Johnson (Ethicon Inc.)
Cocine médico LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2025: Fujifilm presentó los endoscopios de la serie ELUXEO 800 y el procesador ELUXEO 8000 en España, añadiendo tecnología LED de múltiples luces y algoritmos de color mejorados.
- Septiembre de 2024: KARL STORZ finaliza la compra de Asensus Surgical, reforzando las capacidades de visualización robótica y digital para futuros lanzamientos en España.


Alcance del informe del mercado de dispositivos de endoscopia en España
Según el alcance del informe, los endoscopios son dispositivos mínimamente invasivos y pueden insertarse en aberturas naturales del cuerpo para observar en detalle un órgano interno o un tejido. Las cirugías endoscópicas se realizan para procedimientos de imagen y cirugías menores.
El mercado de dispositivos de endoscopia en España está segmentado por tipo de dispositivo (equipo de visualización, endoscopios, dispositivo operatorio endoscópico y otros dispositivos) y aplicación (gastroenterología, neumología, cirugía ortopédica, cardiología, cirugía ORL, ginecología, neurología y otras aplicaciones).
El informe ofrece el valor (en USD) para los segmentos anteriores.
Por producto
| Endoscopios | Endoscopios flexibles |
| Endoscopios rígidos | |
| Endoscopios de cápsula | |
| Endoscopios asistidos por robot | |
| Endoscopios desechables/de un solo uso | |
| Sistemas de visualización | Procesadores de vídeo y fuentes de luz |
| Cabezales de cámara y monitores | |
| Dispositivos operativos y accesorios | Endoterapia y dispositivos energéticos |
| Sistemas de insuflación e irrigación | |
| Plataformas de software e inteligencia artificial |
por Aplicación
| Gastroenterología |
| Neumología |
| Cirugía ENT |
| Ginecología |
| Urología |
| Ortopedia y artroscopia |
| Cardiología |
| Neurología / Neuroendoscopia |
| Visualización intraoperatoria |
Por usuario final
| Hospitales Públicos (SNS) |
| Hospitales privados |
| Centros de Cirugía Ambulatoria |
| Clínicas Especializadas |
Por uso
| Endoscopios reutilizables |
| Endoscopios desechables/de un solo uso |
| Endoscopios reprocesados (de terceros) |
por Tecnología
| Endoscopia HD 2D |
| Endoscopia 4K/UHD |
| Endoscopia 3D y robótica |
| Endoscopia asistida por IA |
| Por producto | Endoscopios | Endoscopios flexibles |
| Endoscopios rígidos | ||
| Endoscopios de cápsula | ||
| Endoscopios asistidos por robot | ||
| Endoscopios desechables/de un solo uso | ||
| Sistemas de visualización | Procesadores de vídeo y fuentes de luz | |
| Cabezales de cámara y monitores | ||
| Dispositivos operativos y accesorios | Endoterapia y dispositivos energéticos | |
| Sistemas de insuflación e irrigación | ||
| Plataformas de software e inteligencia artificial | ||
| por Aplicación | Gastroenterología | |
| Neumología | ||
| Cirugía ENT | ||
| Ginecología | ||
| Urología | ||
| Ortopedia y artroscopia | ||
| Cardiología | ||
| Neurología / Neuroendoscopia | ||
| Visualización intraoperatoria | ||
| Por usuario final | Hospitales Públicos (SNS) | |
| Hospitales privados | ||
| Centros de Cirugía Ambulatoria | ||
| Clínicas Especializadas | ||
| Por uso | Endoscopios reutilizables | |
| Endoscopios desechables/de un solo uso | ||
| Endoscopios reprocesados (de terceros) | ||
| por Tecnología | Endoscopia HD 2D | |
| Endoscopia 4K/UHD | ||
| Endoscopia 3D y robótica | ||
| Endoscopia asistida por IA | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de dispositivos de endoscopia en España en 2026?
El tamaño del mercado de dispositivos de endoscopia en España se sitúa en 987.56 millones de dólares en 2026.
¿Cuál es la CAGR prevista para los dispositivos de endoscopia españoles hasta 2031?
Se proyecta que los ingresos aumentarán a una tasa de crecimiento anual compuesta (CAGR) del 5.06% y alcanzarán los 1.26 millones de dólares en 2031.
¿Qué categoría de productos tiene la mayor participación?
Los endoscopios reutilizables convencionales lideraron el 47.10% de los ingresos en 2025.
¿Por qué los visores desechables están ganando terreno?
Eliminan los pasos de reprocesamiento, disminuyendo el riesgo de contaminación cruzada demostrado en estudios que muestran un 8.69% de contaminación en broncoscopios reutilizados.
¿Qué regiones españolas adoptan más rápidamente la colonoscopia asistida por IA?
Los hospitales docentes de Madrid y Cataluña ya han superado el 35% de penetración.
¿Qué factor limita más el crecimiento del volumen de procedimientos hoy en día?
La escasez a nivel nacional de enfermeras y técnicos en endoscopia capacitados está limitando la utilización de las salas, especialmente en las zonas rurales.
Última actualización de la página:



