

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
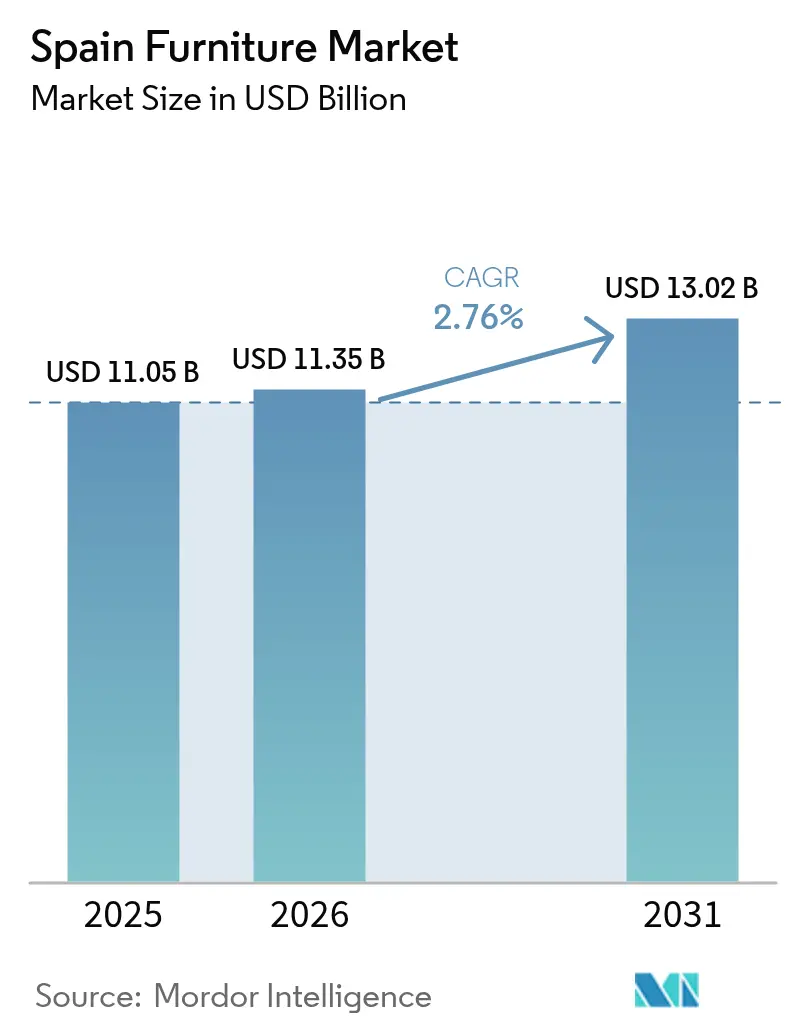
| Tamaño del mercado (2026) | USD 11.35 mil millones |
| Tamaño del mercado (2031) | USD 13.02 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.76% CAGR |
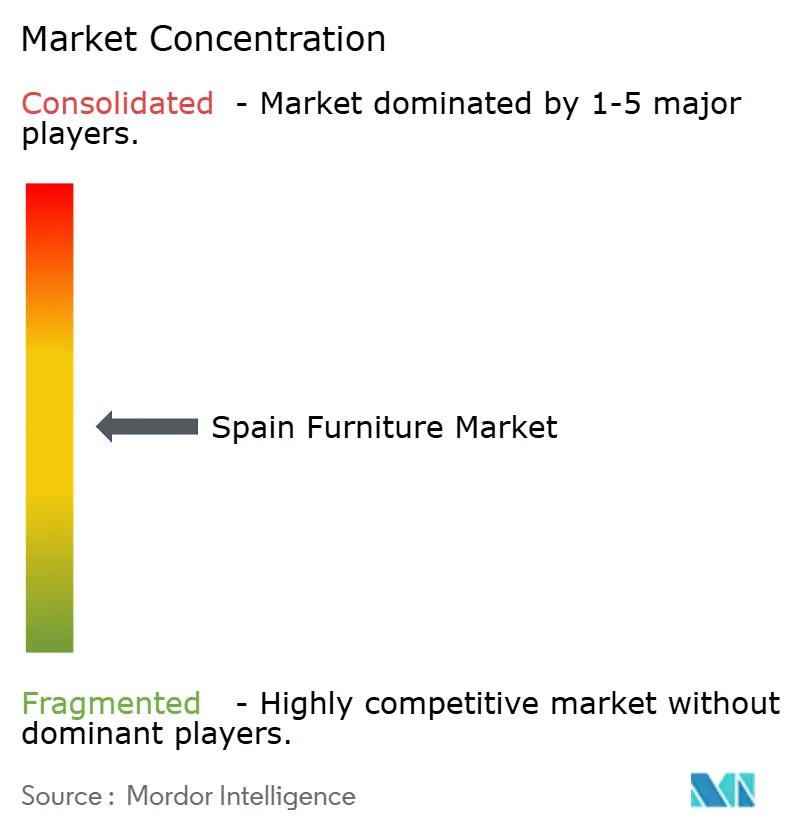
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del mueble en España por Mordor Intelligence
El mercado español del mueble alcanzó un valor de 11.05 millones de dólares en 2025 y se estima que crecerá desde los 11.35 millones de dólares en 2026 hasta los 13.02 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.76% durante el periodo de previsión (2026-2031). Este dinamismo se debe a la recuperación de las reformas residenciales, el fuerte resurgimiento de las reformas hoteleras impulsadas por el turismo y la creciente aceptación de los modelos de compra omnicanal, que combinan la interacción en tienda con la comodidad del comercio electrónico. La demanda también se ve favorecida por las reformas de eficiencia energética financiadas por la UE, que incentivan la modernización de los hogares, mientras que las cadenas de diseño escandinavo, centradas en la relación calidad-precio, amplían su presencia en España para captar a los consumidores sensibles al precio. Por otro lado, la reducción del tamaño de las viviendas en las ciudades y las preferencias por la sostenibilidad orientan a los hogares hacia ofertas modulares, recicladas y de economía circular, lo que lleva a los fabricantes a replantearse la elección de materiales y los formatos de embalaje. Las condiciones del lado de la oferta siguen siendo mixtas: las fluctuaciones en los costos de los insumos de madera, metal y logística reducen los márgenes de los pequeños talleres, pero los minoristas impulsados por la escala negocian contratos globales que amortiguan la volatilidad y mantienen precios competitivos [1] Horváth Partners, “Estudio de mercado internacional sobre precios de materias primas”, horvath-partners.com..
Conclusiones clave del informe
- Por aplicación, el mobiliario para el hogar lideró con el 72.45% de la cuota de mercado del mobiliario en España en 2025; se prevé que el mobiliario de hostelería avance a una tasa compuesta anual del 3.96% hasta 2031.
- Por material, la madera representó el 60.20% de la cuota de mercado del mercado de muebles de España en 2025, mientras que se proyecta que los plásticos y polímeros se expandan a la CAGR más rápida del 4.37% hasta 2031.
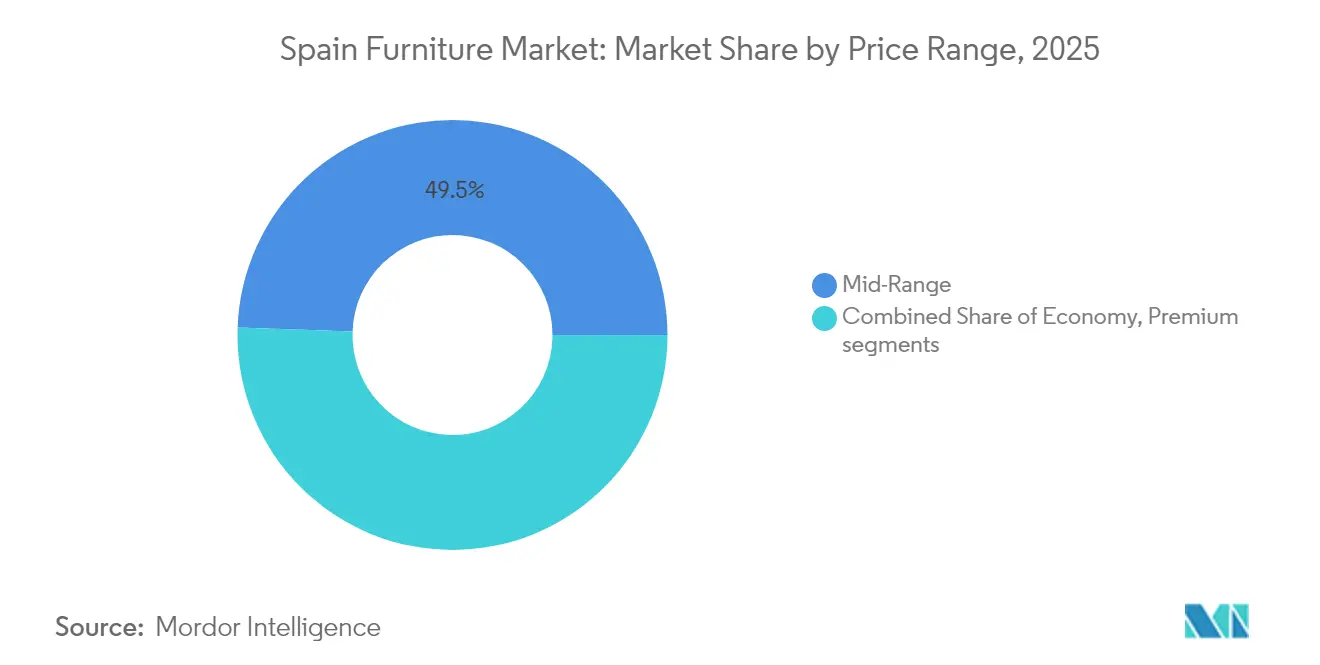
- Por rango de precios, el nivel medio representó el 49.45% del tamaño del mercado de muebles de España en 2025, aunque se prevé que el nivel premium aumente a una CAGR del 4.18% entre 2026 y 2031.
- Por canal de distribución, B2C/Retail controló el 80.05% de la cuota de mercado del mueble en España en 2025; los formatos omnicanal online van camino de alcanzar una CAGR del 4.09% durante el horizonte de previsión.
- Por regiones, Cataluña captó el 21.90% de la cuota de mercado del mueble español en 2025, mientras que se prevé que Baleares y Canarias registren la CAGR más rápida, del 3.96%, gracias a las reformas hoteleras impulsadas por el turismo.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del mueble en España
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Repunte de la construcción residencial y auge de la renovación | + 0.8% | Atención nacional en Madrid, Cataluña y Valencia | Mediano plazo (2-4 años) |
| Ciclo de renovación hotelera impulsado por el turismo | + 0.6% | Islas Baleares y Canarias, costas de Andalucía, Madrid | Corto plazo (≤ 2 años) |
| Aumento de la penetración del omnicanal y el comercio electrónico | + 0.5% | Grandes áreas urbanas a nivel nacional | Mediano plazo (2-4 años) |
| Expansión del comercio minorista de diseño escandinavo orientado al valor | + 0.4% | Nacional, liderado por los lanzamientos de tiendas IKEA y JYSK | Corto plazo (≤ 2 años) |
| Reformas de eficiencia energética financiadas por la UE | + 0.3% | Parque de viviendas antiguas en el norte de España, Cataluña y centros urbanos | Mediano plazo (2–4 años) |
| Plataformas de intercambio de artículos de segunda mano y de economía circular | + 0.2% | Áreas urbanas y suburbanas con alta población de inquilinos (por ejemplo, Barcelona, Madrid) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Repunte de la construcción residencial y auge de la renovación
Los permisos de construcción superaron las 127,000 unidades en 2024, superando la capacidad del sector e indicando una sólida cartera de proyectos de reforma que se traducirá en la compra de muebles hasta 2027. España registró 1.85 millones de reformas de viviendas programadas para 2025 tras años de infraconstrucción, redirigiendo la demanda de viviendas nuevas a mejoras de interiores. Los costes de construcción aumentaron un 4.20 % en 2024, lo que hizo que las reformas fueran más rentables que las nuevas construcciones y despertó el interés por armarios modulares, vestidores y asientos compactos. El mercado español del mueble se beneficia porque las reformas impulsan la renovación completa de la habitación en lugar de la sustitución parcial. Los fondos de recuperación de la UE destinados a reformas energéticamente eficientes amplían aún más los presupuestos para muebles de calidad que complementan las mejoras térmicas. Los fabricantes con líneas de montaje rápido y personalizables son los mejor posicionados para monetizar la ola de reformas.
Ciclo de renovación de la hostelería liderado por el turismo
Las llegadas internacionales repuntaron a 93.8 millones en 2024, restaurando el flujo de caja que los hoteles necesitan para las mejoras de sus propiedades [2] DatosMacro, “España: Turismo 2024,” datosmacro.expansion.com . Los servicios turísticos generaron un superávit del 4.20% del PIB, lo que permitió a cadenas como RIU y Radisson acelerar renovaciones multimillonarias que absorben muebles de calidad contract. Las islas con un alto índice de alquileres a corto plazo, Baleares y Canarias, presentan una demanda concentrada donde los ciclos de reemplazo se realizan cada 3-4 años, mucho más rápido que los promedios residenciales. Los proveedores aseguran márgenes más altos en los pedidos de hostelería porque los compradores priorizan la durabilidad y la estética uniforme. Las ventajas logísticas surgen cuando los fabricantes agrupan las entregas en zonas turísticas, reduciendo los costos de transporte. Por lo tanto, el mercado español de muebles capta un gasto elevado por unidad en los corredores de hostelería costeros.
Aumento de la penetración del omnicanal y el comercio electrónico
Los consumidores españoles investigan cada vez más online antes de visitar las salas de exposición, lo que impulsa a los minoristas a sincronizar la visibilidad del inventario, las herramientas de planificación de RA y los servicios de click-and-collect. El crecimiento de las ventas de muebles online supera al del comercio minorista total, ya que los compradores se familiarizan con los simuladores de habitaciones virtuales que mitigan la barrera táctil. El potencial outlet de IKEA en Vitoria-Gasteiz y la apertura de 30 tiendas de JYSK en 2025 dependen de experiencias fluidas de la aplicación a la tienda que aumenten las tasas de conversión. Las cadenas más pequeñas adoptan integraciones con marketplaces para captar el tráfico digital sin una gran inversión tecnológica. A medida que las experiencias de compra se trasladan al mundo online, el análisis de datos permite a los minoristas personalizar las promociones y gestionar el stock, fomentando las compras recurrentes que sustentan el mercado del mueble en España.
Expansión minorista de diseño escandinavo orientada al valor
Los minoristas nórdicos conectan con los hogares españoles que prefieren diseños minimalistas y que optimizan el espacio, adaptados a la disminución del tamaño medio de los hogares, proyectado en 2.32 personas para 2039 [3] INE, “Proyecciones de población 2024-2074”, ine.es. Los formatos de embalaje plano comprimen los volúmenes de envío, lo que permite la entrega a domicilio a bajo coste en todo el país y refuerza los precios competitivos. El liderazgo de mercado del 24% de IKEA muestra la fórmula: SKU estandarizados, compras globales y sólidas narrativas de sostenibilidad. JYSK apunta a una escala de 300 tiendas para reducir la brecha, intensificando la competencia de precios pero ampliando la oferta para el consumidor. Los fabricantes nacionales responden combinando la artesanía española con la estética nórdica para defender su cuota de mercado. El resultado es una mayor diversidad de diseño que mantiene vibrante el mercado del mueble en España.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los costos de insumos en madera y logística | −0.4% | El clúster manufacturero de Valencia está muy expuesto | Corto plazo (≤ 2 años) |
| Presión de los precios de importación sobre los fabricantes locales fragmentados | −0.3% | Centros de producción tradicionales a nivel nacional | Mediano plazo (2-4 años) |
| Lastre demográfico debido al envejecimiento y la baja formación de hogares | −0.2% | provincias rurales del interior | Largo plazo (≥ 4 años) |
| Costos más estrictos de cumplimiento de la seguridad contra incendios y el diseño ecológico | −0.2% | A nivel nacional, impulsado por las regulaciones de la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los costos de insumos en la madera y la logística
La inflación de los precios de las materias primas ejerce una importante presión sobre los márgenes de los fabricantes españoles de muebles. Según las encuestas europeas de fabricación, los precios de la madera podrían experimentar aumentos de hasta el 30 % para finales de 2025, mientras que el acero podría subir un 25 % y los plásticos, al menos, un 20 %. Si bien los precios de la madera de pino han caído entre 4 y 10 EUR (4.28-10.70 USD) por tonelada desde marzo de 2023, la volatilidad subyacente dificulta la planificación de los fabricantes, que deben equilibrar los costes de inventario con la seguridad del suministro. Los costes logísticos agravan estas presiones: los precios de los terrenos para las instalaciones logísticas aumentarán un 1.70 % en 2024 y las tarifas de alquiler un 3.70 %, lo que afecta directamente a las redes de distribución de muebles que dependen del almacenamiento de gran formato. La combinación de inflación de materiales y logística afecta de forma desproporcionada a los fabricantes españoles más pequeños y fragmentados, que carecen del poder adquisitivo y la integración vertical de sus competidores multinacionales.
Arrastre demográfico por envejecimiento y baja formación de hogares
La transición demográfica de España presenta un obstáculo estructural para la demanda de muebles, con la población de 65 años o más alcanzando el 20.40 % en diciembre de 2024 y la tasa de dependencia de la tercera edad alcanzando un máximo histórico del 30.80 % [4] Trading Economics, “Spain – Population Aged 65 and Over,” tradingeconomics.com. . Si bien se proyecta que el total de hogares crezca de 19.3 millones en 2024 a 23 millones en 2039, el aumento se debe principalmente a que los hogares unipersonales aumentan al 33.50 % del total, lo que indica tamaños promedio de hogares más pequeños y un menor consumo de muebles por hogar. La población que envejece tiende a reducir la frecuencia de reemplazo de muebles ya que los consumidores mayores priorizan la durabilidad sobre las actualizaciones de estilo y reducen los espacios habitables en lugar de ampliarlos. Las regiones rurales e interiores enfrentan desafíos demográficos particularmente agudos a medida que las poblaciones más jóvenes migran a los centros urbanos en busca de empleo, dejando atrás comunidades envejecidas con un poder adquisitivo limitado para muebles.
Análisis de segmento
Por aplicación: Escala residencial y ventajas en la hostelería
El sector del mobiliario para el hogar dominó el mercado español con una participación del 72.45% en los ingresos en 2025, lo que refleja la profunda inversión cultural de los hogares españoles en la estética de sus espacios vitales. Se prevé que este liderazgo se expanda a una tasa de crecimiento anual compuesta (TCAC) del 3.38% a medida que se alarguen los ciclos de reemplazo, pero aún sustenta el crecimiento general, ya que el gasto en renovación se traduce en pedidos de reamueblamiento de habitaciones completas. Los sofás, los juegos de comedor y el almacenamiento modular siguen siendo productos básicos, aunque los apartamentos urbanos impulsan la demanda de mesas plegables y estanterías de pared. El sector del mobiliario para hostelería se queda atrás en tamaño absoluto, pero se mantiene a la cabeza con una TCAC proyectada del 3.96%, ya que los grupos hoteleros, los alquileres vacacionales y los hostales boutique renuevan sus interiores para satisfacer las expectativas de los huéspedes globales. Se espera que el tamaño del mercado español del mobiliario para hostelería aumente gradualmente cada año a medida que las Islas Canarias y Baleares renuevan sus inventarios de habitaciones obsoletas. Los proveedores buscan estabilidad atendiendo tanto a la cartera de productos residenciales como a los de contratos, suavizando así las fluctuaciones estacionales del turismo.
La cartera de aplicaciones se está diversificando hacia las categorías de oficina, educación y salud a medida que avanzan el trabajo híbrido, la modernización de escuelas y la expansión de hospitales. Las compras de oficina se inclinan hacia sillas ergonómicas y escritorios de altura regulable que se adaptan a estilos de trabajo flexibles, aunque los volúmenes siguen siendo bajos en comparación con las necesidades domésticas. El mobiliario educativo capta las licitaciones del sector público centradas en la distribución colaborativa de aulas, mientras que la demanda del sector salud se centra en superficies antimicrobianas y ayudas para la movilidad. Incluso dentro de segmentos de nicho, las ganancias de cuota de mercado de Spain Furniture se concentran en marcas que ofrecen una rápida personalización, una certificación rigurosa y unas credenciales de sostenibilidad claras.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: La herencia de la madera se une a la innovación del polímero
La madera mantuvo una cuota del 60.20% en 2025, impulsada por el sector de la carpintería centenaria de Valencia y la afinidad de los consumidores por los acabados naturales. Se prevé que el mercado español de muebles de madera aumente ligeramente, pero ceda algunos puntos a medida que los plásticos reciclados ganan terreno. Los muebles de polímero, con un crecimiento acelerado del 4.37% CAGR, se benefician de un menor coste, resistencia a la intemperie y flexibilidad de diseño, lo que los hace populares para terrazas y apartamentos económicos. Fabricantes como Actiu presentan sillas moldeadas a partir de cajas de fruta recicladas, lo que refuerza la narrativa de la economía circular.
El metal mantiene un nicho en estructuras de oficina y mobiliario de hostelería, donde la durabilidad prima sobre el peso. Los paneles compuestos y las maderas de ingeniería se utilizan cada vez más en ebanistería, combinando eficiencia de recursos con resistencia. Las directivas de ecodiseño de la UE aceleran la transición hacia la madera con certificación FSC y el contenido reciclado trazable, transformando las cadenas de suministro. El cumplimiento normativo introduce costes de documentación, pero también diferencia a las marcas que validan el abastecimiento sostenible. En consecuencia, es probable que la cuota de mercado del mueble español se incline hacia materiales innovadores capaces de cumplir estrictos estándares medioambientales sin comprometer la asequibilidad.
Por rango de precio: gama media, núcleo y elevación premium
Los productos de gama media captaron el 49.45 % de los ingresos de 2025, ya que los hogares buscan un equilibrio entre sus aspiraciones de estilo y presupuestos discrecionales ajustados. Las cadenas escandinavas, orientadas al valor, consolidan este segmento mediante SKU estandarizados, logística de embalaje plano e instrucciones de automontaje que reducen el coste total de propiedad. Aun así, el segmento premium se encamina a una tasa de crecimiento anual compuesta (TCAC) del 4.18 %, ya que los compradores adinerados de Madrid, Barcelona y las zonas costeras incrementan su gasto en artesanía, maderas FSC y tapicería a medida. El tamaño del mercado español de muebles para las líneas premium sigue siendo modesto, pero ofrece márgenes más altos, lo que incita a marcas nacionales como Andreu World a redoblar sus esfuerzos en premios de diseño y canales de exportación.
En el otro extremo, los productos económicos se dirigen a alquileres para estudiantes y segundas residencias; sin embargo, el aumento de los costes de transporte y materias primas reduce los márgenes, lo que lleva a algunas tiendas de descuento a racionalizar sus SKU o a adoptar diseños más ligeros de paquetes planos. La polarización de precios se intensifica: los consumidores de clase media se inclinan por los paquetes promocionales, mientras que los hogares con un alto poder adquisitivo buscan experiencias de compra experiencial con asesoramiento en diseño de interiores. La segmentación subraya las trayectorias divergentes dentro del mercado del mueble en España, lo que obliga a las empresas a especializarse en lugar de abarcar todos los rangos de precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Supremacía omnicanal
B2C/Retail representó el 80.05% del valor de 2025, ya que los compradores españoles aún prefieren las inspecciones táctiles antes que las compras de gran valor. No obstante, el tráfico web guía las visitas a las salas de exposición, por lo que los minoristas sincronizan los datos de stock en tiempo real y las herramientas de pago flexibles para cerrar ventas. La cuota de mercado del mueble en España para las transacciones exclusivamente online es pequeña, pero está creciendo dentro de los ecosistemas omnicanal, impulsada por los millennials que priorizan la movilidad y aprecian los planificadores de habitaciones con realidad aumentada y la entrega a domicilio. Los canales B2B/Proyectos, aunque más pequeños, se disparan cuando las reformas de hoteles o el acondicionamiento de oficinas agrupan pedidos al por mayor con plazos ajustados.
Las cadenas de tiendas de artículos para el hogar reinventan la distribución de sus tiendas para convertirlas en centros de experiencias donde las viñetas seleccionadas fomentan las ventas adicionales. Mientras tanto, los minoristas online especializados como Sklum aprovechan las colaboraciones de dropshipping rápido para ampliar sus catálogos sin riesgo de inventario, lo que incentiva las compras impulsivas. La logística de última milla es un campo de batalla: la entrega en el mismo día en Madrid y Barcelona genera expectativas de clientes que se extienden a todo el país. Las empresas que dominen la logística inversa para devoluciones e intercambios impulsarán la fidelización de clientes y fortalecerán el mercado del mueble en España.
Análisis geográfico
Cataluña generó el 21.90 % de las ventas de 2025, impulsada por la cultura del diseño de Barcelona, los talleres de exportación en Girona y Tarragona y los sólidos ingresos familiares. Su diversificado ecosistema manufacturero equilibra la demanda residencial con los pedidos de exportación a Francia e Italia, lo que refuerza su resiliencia. Madrid ocupa el segundo lugar, con el PIB per cápita más alto del país, 42 198 EUR (45 152 USD), y una densa población de nuevos residentes de apartamentos que buscan muebles llave en mano. La Comunidad Valenciana se beneficia de una sólida experiencia de producción, pero se enfrenta a una inflación de costes que pone a prueba su competitividad.
Las Islas Baleares y Canarias encabezan el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 3.96 %, donde las reformas de hoteles y los alquileres vacacionales renuevan los interiores cada pocos años, impulsando contratos de alto valor y rápida entrega. Las primas logísticas se compensan con la capacidad de fijación de precios, ya que los operadores insulares priorizan la fiabilidad de los proveedores. Andalucía aporta un volumen considerable gracias a su gran población y a sus atractivos turísticos costeros, aunque el precio medio de los billetes se sitúa por debajo del de las regiones del norte. El resto de las comunidades autónomas completan la cobertura nacional, con patrones de demanda estrechamente vinculados a las condiciones económicas locales y a la dinámica del envejecimiento. En conjunto, estas áreas geográficas conforman un mercado del mueble español equilibrado, con núcleos consolidados y segmentos marginales de alto crecimiento.
Panorama regulatorio
España no aplica una ley de seguridad específica para el sector del mueble; en cambio, los productos vendidos a los consumidores se rigen por normas horizontales como el Marco General de Seguridad de los Productos (incluido el Real Decreto 1801/2003) y los requisitos generales de etiquetado para el consumidor establecidos en el Real Decreto 1468/1988. El etiquetado en español suele incluir la composición, las características esenciales, las instrucciones de instalación, uso y mantenimiento, y las advertencias cuando existen riesgos previsibles, mientras que la vigilancia del mercado la llevan a cabo las autoridades de consumo de las comunidades autónomas españolas.
Los requisitos de sostenibilidad y circularidad se están volviendo más estrictos gracias a las políticas de la UE. La Unión Europea adoptó el marco de Ecodiseño para Productos Sostenibles en junio de 2024 y, posteriormente, estableció un plan de trabajo para el periodo 2025-2030 (diciembre de 2024) que incluye el mobiliario en los actos delegados para 2028, impulsando así el cumplimiento de los requisitos de durabilidad, reparabilidad y circularidad. En el ámbito comercial, las importaciones de mobiliario se rigen por el sistema TARIC de la UE, y los procesos de importación habituales también aplican el IVA español del 21 %, lo que influye en la dinámica de los costes de importación de los productos terminados y componentes.
Análisis de la cadena de valor
La cadena de valor del mueble en España abarca desde las materias primas y los componentes (madera y paneles de madera, estructuras metálicas, plásticos/polímeros, tejidos para tapicería, herrajes y embalaje) hasta el diseño y la fabricación, pasando por la distribución mayorista y minorista y los servicios posventa (entrega, instalación y devoluciones). La producción está fragmentada, con numerosas pymes junto a grandes marcas, y se concentra en centros consolidados como la Comunidad Valenciana y Cataluña, mientras que Murcia (en particular Yecla) mantiene una fuerte especialización en tapicería, dando soporte tanto a productos residenciales como contract.
En la fase posterior de la cadena de suministro, la demanda se satisface a través del comercio minorista B2C (tiendas de muebles especializadas, grandes superficies y comercio electrónico omnicanal) y los canales B2B/de proyectos vinculados a hoteles y otros proyectos de equipamiento. Los flujos de exportación constituyen una extensión clave de la cadena: las exportaciones de muebles de España alcanzaron aproximadamente 3.146 millones de euros en 2025 (un 5 % más que en 2024), con Francia y Portugal entre los principales destinos, lo que refuerza la importancia de las asociaciones comerciales y los centros técnicos (por ejemplo, ANIEME y AIDIMME) que apoyan el cumplimiento normativo, las pruebas y la internacionalización. La capacidad logística y de almacenamiento, especialmente para productos voluminosos y una rápida reposición, se ha convertido en un factor diferenciador operativo a medida que los minoristas impulsan los modelos de entrega a nivel nacional y de recogida en tienda.
Panorama competitivo
El mercado español del mueble muestra una concentración moderada, con las cinco principales empresas controlando una cuota significativa. IKEA Ibérica lidera combinando diseños escandinavos estandarizados, ventajas de abastecimiento global y un eficiente sistema de recogida en tienda que simplifica la logística de artículos voluminosos. JYSK se encuentra en rápida expansión, con planes para abrir más de 30 nuevas tiendas en 2025, utilizando estrategias inmobiliarias agresivas y un marketing local que enfatiza sus raíces danesas. Conforama España, ahora propiedad de XXXLutz, compite mediante grandes descuentos y una rápida rotación de productos, beneficiándose del poder adquisitivo paneuropeo para gestionar la presión de los costes. Estas grandes empresas se basan en la escala y el posicionamiento estratégico para mantener su ventaja competitiva.
Marcas nacionales de gama media como Sklum y Kave Home se centran en nichos de comercio electrónico, atrayendo a inquilinos millennials con diseños a la moda y listos para Instagram. Con modelos de bajo consumo de activos, minimizan los riesgos de inventario mediante una logística rápida de dropshipping, pero deben invertir fuertemente en marketing digital para mantener el flujo de clientes. Por su parte, fabricantes premium como Andreu World y Actiu se diferencian por su sostenibilidad, ofreciendo productos con certificación FSC, materiales reciclados y diseños ergonómicos galardonados. Su cartera de clientes incluye compradores corporativos y distribuidores internacionales, lo que refuerza su fuerte orientación a la exportación. Esta estructura escalonada resalta la diversidad de enfoques de mercado según el público objetivo y las estrategias de canal.
Los desarrollos estratégicos enfatizan la continua evolución del sector. El debut de Actiu en 2025 de la silla Fluit, fabricada con cajas de fruta recicladas, ilustra la innovación basada en la sostenibilidad. Andreu World aprovecha la producción con certificación ISO para atraer a diseñadores con conciencia ecológica en el extranjero, reforzando así su atractivo global. Los planes de IKEA de expandirse a ubicaciones como Vitoria-Gasteiz reflejan su compromiso continuo con la venta física, incluso con el crecimiento de las compras en línea. Estas iniciativas demuestran cómo la sostenibilidad, la presencia omnicanal y la escala operativa se están convirtiendo en factores clave para el éxito a largo plazo en el mercado del mueble español.
Líderes de la industria del mueble en España
IKEA Ibérica
Conforama España
JYSK España
El Corte Inglés (Hogar y Decoración)
Sklum
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: JYSK anunció un plan de inversión de 60 millones de euros para abrir 120 nuevas tiendas en España y Portugal en un plazo de cuatro años. Esta expansión subraya el continuo impulso hacia una mayor densidad de tiendas y puntos de acceso más convenientes fuera de las grandes ciudades, lo que aumenta la presión competitiva en el segmento de gama media.
- Mayo de 2026: JYSK reforzó su presencia en la cadena de suministro española con el apoyo de un nuevo centro logístico de 300,000 m² en Almenara, Castellón. La mayor capacidad de almacenamiento y reposición contribuye a mejorar la disponibilidad de productos voluminosos y facilita una entrega omnicanal más rápida y operaciones de recogida en tienda.
- Diciembre de 2024: La Comisión Europea adoptó el Plan de Trabajo 2025-2030 sobre Ecodiseño para Productos Sostenibles, destinando los muebles a la adopción de actos delegados antes de 2028. Este paso acelera la preparación para los requisitos de durabilidad, reparabilidad y circularidad, influyendo en el diseño de productos, la selección de materiales y la documentación en toda la cadena de suministro de muebles en España.
Alcance del informe del mercado del mueble en España
El mobiliario comprende objetos portátiles diseñados para apoyar diversas actividades humanas. Este informe proporciona un análisis exhaustivo del mercado español del mobiliario, incluidas las cuentas nacionales, el panorama económico y las tendencias de los segmentos emergentes. También examina los cambios significativos en la dinámica del mercado y presenta una descripción general del mercado.
El mercado español de muebles está segmentado por material, aplicación y canal de distribución. Por material, el mercado está segmentado en madera, metal, plástico y otros materiales. Por aplicación, el mercado está segmentado en muebles para el hogar, muebles de oficina, muebles de hostelería y otras aplicaciones. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas especializadas, plataformas en línea y otros canales de distribución. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para todos los segmentos anteriores.
por Aplicación
| Muebles del hogar | Sillas |
| Mesas (auxiliares, de café, de tocador, etc.) | |
| Dormitorios | |
| guardarropa | |
| canapés | |
| Mesas/juegos de comedor | |
| Gabinetes de cocina | |
| Otros muebles para el hogar | |
| Muebles de Oficina | Sillas |
| Mesas | |
| Gabinetes de almacenaje | |
| Escritorios | |
| Sofás y asientos mullidos | |
| Otros muebles de oficina | |
| HOTELERIA | |
| Muebles educativos | |
| Mobiliario sanitario | |
| Otras aplicaciones |
Por material
| Madera |
| Metal |
| Plástico y polímero |
| Otros materiales |
Por rango de precios
| Economía |
| Rango medio |
| Premium |
Por canal de distribución
| B2C/minorista | Centros de origen |
| Tiendas de muebles especializadas | |
| Online | |
| Otros canales minoristas | |
| B2B/Proyecto |
Por región
| Cataluña |
| Andalucía |
| Comunidad de Madrid |
| Comunidad Valenciana |
| Islas Baleares y Canarias |
| Comunidades Autónomas Restantes |
| por Aplicación | Muebles del hogar | Sillas |
| Mesas (auxiliares, de café, de tocador, etc.) | ||
| Dormitorios | ||
| guardarropa | ||
| canapés | ||
| Mesas/juegos de comedor | ||
| Gabinetes de cocina | ||
| Otros muebles para el hogar | ||
| Muebles de Oficina | Sillas | |
| Mesas | ||
| Gabinetes de almacenaje | ||
| Escritorios | ||
| Sofás y asientos mullidos | ||
| Otros muebles de oficina | ||
| HOTELERIA | ||
| Muebles educativos | ||
| Mobiliario sanitario | ||
| Otras aplicaciones | ||
| Por material | Madera | |
| Metal | ||
| Plástico y polímero | ||
| Otros materiales | ||
| Por rango de precios | Economía | |
| Rango medio | ||
| Premium | ||
| Por canal de distribución | B2C/minorista | Centros de origen |
| Tiendas de muebles especializadas | ||
| Online | ||
| Otros canales minoristas | ||
| B2B/Proyecto | ||
| Por región | Cataluña | |
| Andalucía | ||
| Comunidad de Madrid | ||
| Comunidad Valenciana | ||
| Islas Baleares y Canarias | ||
| Comunidades Autónomas Restantes | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del mueble en España en 2026?
Está valorado en 11.35 millones de dólares, con una CAGR proyectada del 2.76% hasta 2031.
¿Qué categoría de aplicación vende más unidades?
Los muebles para el hogar representan aproximadamente el 72.45% de los ingresos de 2025 debido a las renovaciones residenciales en curso y las compras de reemplazo.
¿Qué región está creciendo más rápido en ventas de muebles?
Se proyecta que las Islas Baleares y Canarias crecerán a una tasa compuesta anual del 3.96% debido a las renovaciones de hoteles y alquileres impulsadas por el turismo.
¿Qué segmento material está ganando participación más rápidamente?
Los plásticos y polímeros se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 4.37 % gracias a la asequibilidad, las propiedades livianas y las innovaciones en contenido reciclado.
¿Cómo está influyendo el ecommerce en el retail de muebles en España?
La investigación en línea ahora precede a la mayoría de las visitas a las tiendas, lo que impulsa modelos omnicanal que vinculan salas de exposición virtuales con servicios de clic y recolección o entrega a domicilio.
¿Qué normas de sostenibilidad afectarán a los fabricantes de muebles españoles?
El marco de diseño ecológico para productos sostenibles de la UE introducirá mandatos de reciclabilidad y contenido reciclado para los muebles para 2028, lo que aumentará los requisitos de cumplimiento.


