

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 7.4 mil millones |
| Tamaño del mercado (2031) | USD 9.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.72% CAGR |
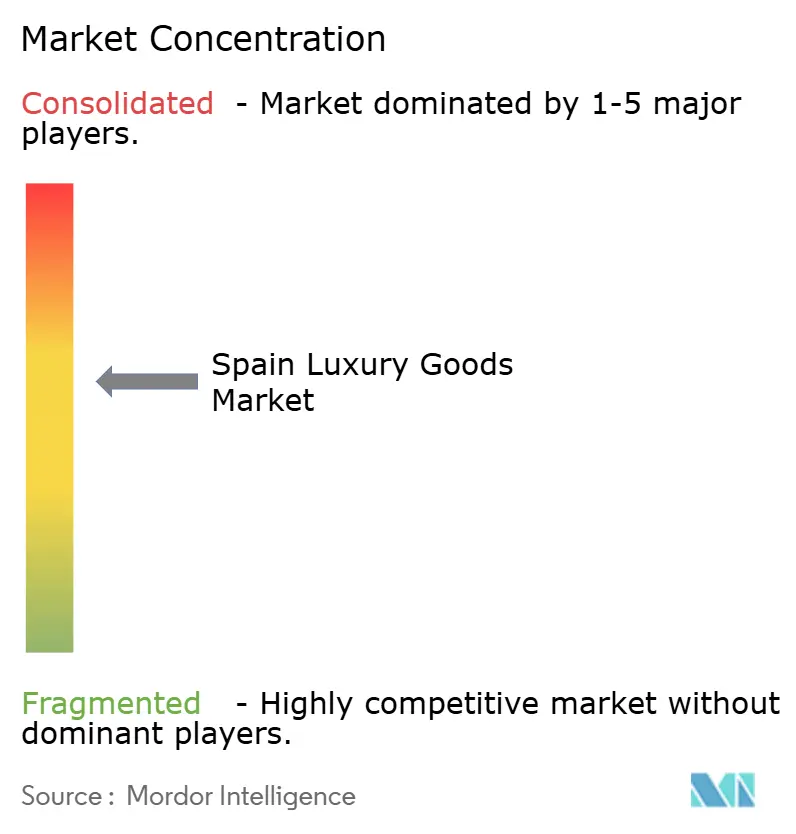
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de artículos de lujo en España por Mordor Intelligence
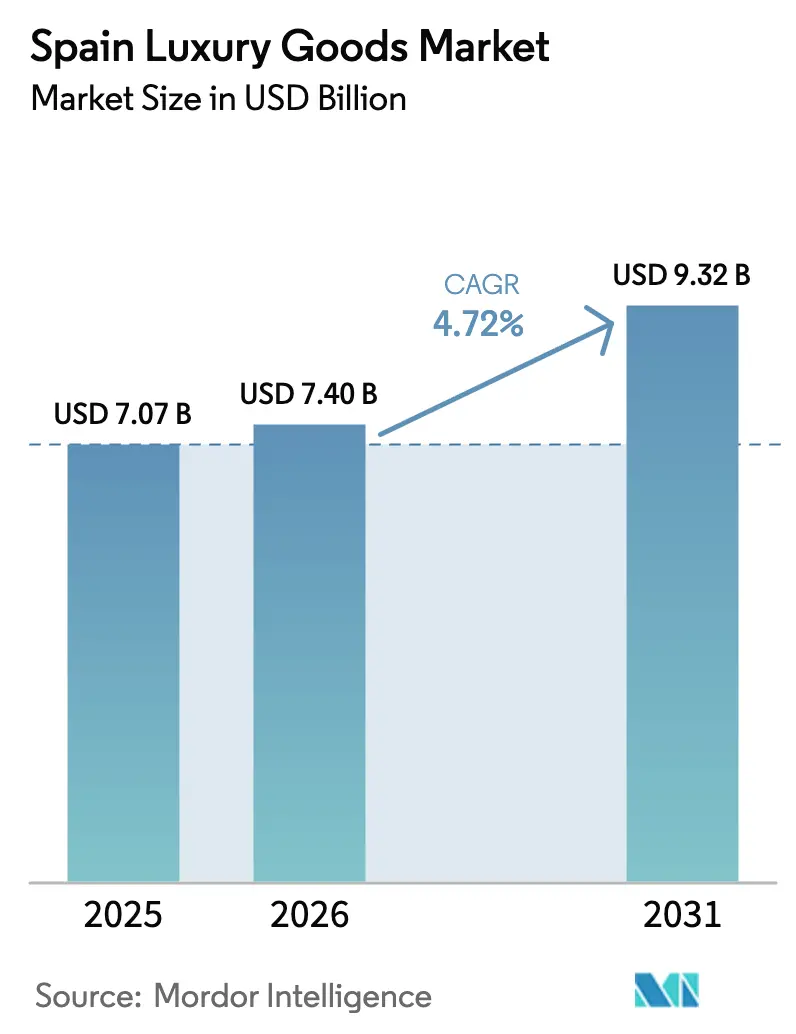
El tamaño del mercado español de artículos de lujo en 2026 se estima en 7.4 millones de dólares, creciendo desde el valor de 2025 de 7.07 millones de dólares, con proyecciones para 2031 de 9.32 millones de dólares, con un crecimiento del 4.72 % CAGR entre 2026 y 2031. La resiliente demanda interna y la fuerte afluencia de turistas, especialmente de viajeros adinerados atraídos por la tradición de la moda española y los centros comerciales de lujo como Madrid y Barcelona, son impulsores clave de este crecimiento. Las marcas españolas icónicas, respaldadas por la presencia de casas de lujo internacionales, desempeñan un papel importante en la consolidación del estatus y el atractivo del mercado. Con el aumento de los ingresos disponibles, los consumidores pueden invertir cada vez más en productos de alta gama, mientras que la rápida expansión de las plataformas de comercio electrónico proporciona una mayor accesibilidad a las ofertas de lujo. Las preferencias de los consumidores están evolucionando, con una creciente demanda de productos de lujo personalizados, sostenibles e innovadores que satisfagan gustos y valores únicos. Además, el aumento de las inversiones en infraestructura minorista de lujo y la introducción de ofertas experienciales premium, como eventos exclusivos en tiendas y servicios personalizados, mejoran la reputación de España como el principal destino de compras de lujo de Europa.
Conclusiones clave del informe
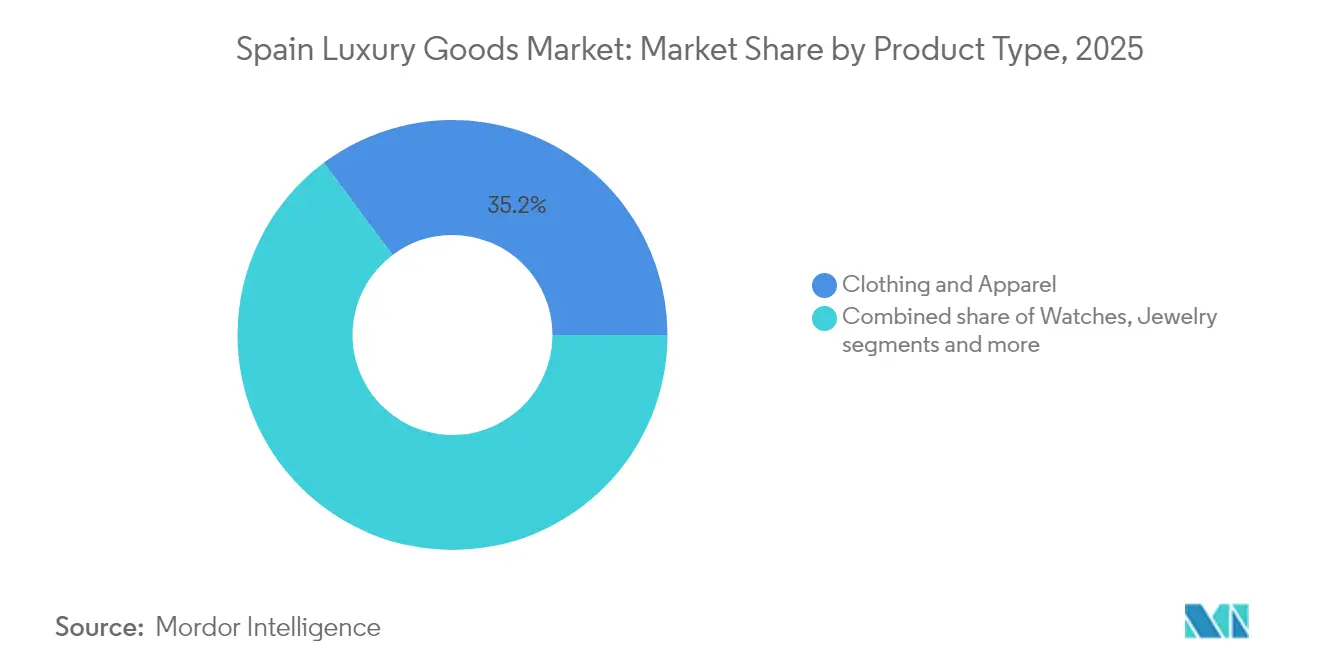
- Por tipo de producto, Ropa y prendas de vestir lideraron con el 35.22% de la cuota de mercado de artículos de lujo de España en 2025, mientras que los relojes registraron la CAGR más rápida del 5.12% hasta 2031.
- Por usuario final, las mujeres representaron el 55.88% del mercado de artículos de lujo de España en 2025; se prevé que el gasto de los hombres se expanda a una CAGR del 4.98% hasta 2031.
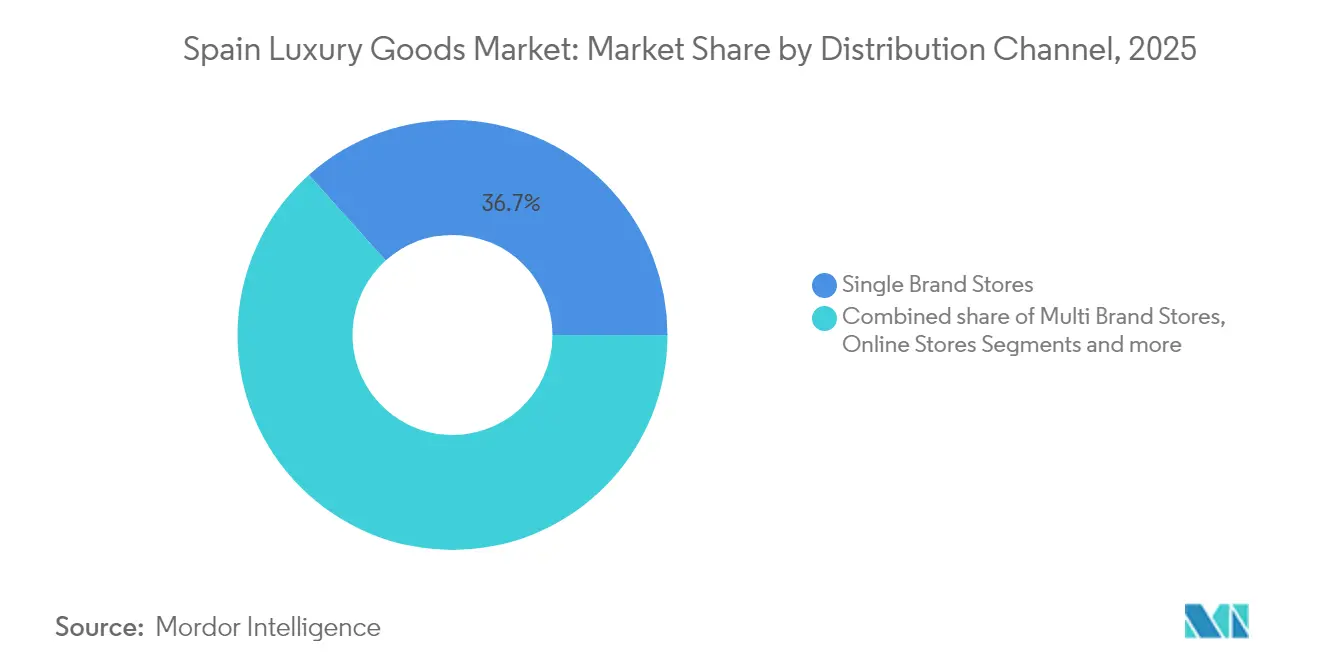
- Por canal de distribución, las tiendas monomarca capturaron el 36.65% de las ventas de 2025, mientras que se proyecta que las tiendas online avancen a una CAGR del 6.84% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de artículos de lujo en España
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente base de individuos adinerados y con un alto patrimonio neto | + 0.9% | Nacional, concentrado en Madrid, Barcelona, Valencia, Marbella | Mediano plazo (2-4 años) |
| Aumento del conocimiento de marca y la demanda de prestigio | + 0.8% | Nacional, con repercusión en los mercados turísticos de Baleares y Canarias | Corto plazo (≤ 2 años) |
| Personalización y premiumización en moda, joyería y cosmética. | + 0.7% | Adopción nacional temprana en los distritos de lujo de Barcelona y Madrid | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el patrocinio de celebridades | + 0.6% | Nacional, más fuerte entre la Generación Z y los Millennials en los centros urbanos | Corto plazo (≤ 2 años) |
| Demanda de ofertas de lujo experienciales e inmersivas | + 0.5% | Madrid, Barcelona, con expansión a Palma de Mallorca, Ibiza | Mediano plazo (2-4 años) |
| Tendencias hacia la sostenibilidad y los productos de lujo éticos | + 0.4% | Nacional, impulsado por las regulaciones de la UE y las preferencias de los consumidores | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente base de individuos adinerados y con un alto patrimonio neto
El creciente número de personas adineradas y con un alto patrimonio neto en España es un motor fundamental de la demanda del mercado nacional de artículos de lujo. A medida que aumenta la riqueza privada, este segmento destina una mayor proporción del gasto a categorías discrecionales como la moda de diseño, la marroquinería, la joyería fina y la relojería de alta gama. La concentración de la riqueza en el 1% más rico de España aumentó del 22.1% del patrimonio neto total de los hogares en 2020 al 24.3% en 2024, ampliando la base de clientes potenciales para nichos ultra premium como la alta joyería, la sastrería a medida y los accesorios a medida. [ 1 ]Fuente: Banco de España Eurosistema, "Encuesta Financiera de las Familias Españolas", app.bde.es Este poder adquisitivo concentrado es especialmente visible en centros como Madrid y Barcelona, donde sustenta una densa red de tiendas insignia y boutiques de alta gama. La clientela de alto poder adquisitivo se encuentra relativamente aislada de la volatilidad macroeconómica a corto plazo, lo que proporciona un flujo de ingresos resiliente cuando la demanda del mercado masivo disminuye. También buscan exclusividad, ediciones limitadas y experiencias personalizadas, lo que anima a las marcas a invertir en salas VIP, eventos privados y servicios de conserjería.
Aumento del conocimiento de marca y la demanda de prestigio
El creciente reconocimiento de marca y la demanda de prestigio son factores clave que impulsan el mercado español de artículos de lujo, ya que los consumidores valoran más las marcas que reflejan estatus, gusto y distinción social. La exposición a las tendencias globales de moda a través de redes sociales, influencers y viajes internacionales ha aumentado el conocimiento de las principales casas de moda y ha intensificado la preferencia por logotipos reconocibles y diseños exclusivos. Los compradores más jóvenes y adinerados, en particular, consideran las compras de lujo como expresiones de identidad y estilo de vida, lo que impulsa el interés por bolsos, zapatillas y accesorios con personalidad. Al mismo tiempo, los clientes de mayor edad siguen priorizando la artesanía, la tradición y las piezas atemporales, lo que refuerza el atractivo de las marcas europeas y españolas consolidadas. Esta creciente orientación hacia el prestigio se evidencia en la disposición a pagar precios superiores por ediciones limitadas, colaboraciones y experiencias exclusivas en tienda.
Personalización y premiumización en moda, joyería y cosmética.
La personalización y la premiumización en moda, joyería y cosmética son potentes palancas de crecimiento para el mercado español de artículos de lujo, ya que los consumidores buscan cada vez más productos y experiencias que les resulten únicos, en lugar de productos producidos en masa. Los clientes se inclinan por artículos de piel con monogramas, sastrería a medida y joyería fina personalizable que les permite cocrear diseños y expresar su identidad individual. En el sector de la belleza, crece la demanda de combinaciones de colores personalizadas, envases grabados y mezclas de fragancias a medida, que convierten los cosméticos en objetos de colección. Hermès ilustra esta monetización de la personalización en España: en 2024, el 34 % de sus ventas españolas incluyeron algún tipo de personalización, desde bolsos Birkin pintados a mano hasta pañuelos de seda a medida, con un valor medio de transacción 2.3 veces superior al de las compras estándar de prêt-à-porter. [ 2 ]Fuente: Hermès International SA "Hermes: Informe Anual 2024", hermes.comEstos servicios de alto nivel profundizan el vínculo emocional, justifican precios superiores e impulsan un mayor gasto por visita del cliente.
Influencia de las redes sociales y el patrocinio de celebridades
La influencia de las redes sociales y el patrocinio de famosos es un factor clave de la demanda en el mercado español de artículos de lujo, ya que las plataformas digitales moldean el conocimiento de marca, las aspiraciones y la intención de compra entre los consumidores locales e internacionales. La exposición constante a estilos de vida de lujo en Instagram, TikTok y YouTube anima a los compradores más jóvenes, preocupados por su imagen, a imitar el estilo de famosos, deportistas e influencers. Las colaboraciones entre casas globales y talento español o latinoamericano amplifican la relevancia, vinculando los productos con narrativas aspiracionales en torno al éxito, la creatividad y la exclusividad. El contenido de marca, las retransmisiones en directo y los formatos de "prepárate conmigo" permiten al público ver cómo los artículos de lujo se integran en la vida cotidiana, reduciendo las barreras psicológicas para las primeras compras. El contenido generado por los usuarios y las reseñas de influencers también actúan como una poderosa prueba social, reforzando la percepción de calidad y atractivo. Según el Ministerio de Industria y Turismo, más de 82.8 millones de viajeros internacionales visitaron España en los primeros diez meses de 2024, un 10.8 % más que en el mismo periodo del año anterior. [ 3 ]Fuente: Ministerio de Industria y Turismo, «Noticias del ministerio 2024», mintur.gob.esPara los turistas que visitan Madrid, Barcelona, Ibiza y Marbella, ver las mismas marcas y embajadores online y en las tiendas insignia refuerza el deseo de comprar mientras viajan.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prevalencia de productos falsificados | -0.6% | Nacional, concentrado en mercadillos de Madrid, Barcelona y Valencia | Corto plazo (≤ 2 años) |
| Intensa competencia de marcas establecidas y emergentes | -0.5% | Nacional, más agudo en los segmentos de Ropa y Calzado | Mediano plazo (2-4 años) |
| Impuestos de lujo y regulaciones de derechos de importación/IVA | -0.4% | Nacional, con mayor impacto en el comercio electrónico transfronterizo | Mediano plazo (2-4 años) |
| Volatilidad económica y riesgos de recesión | -0.3% | Nacional, con variación regional vinculada a los flujos turísticos | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia de productos falsificados
La prevalencia de artículos de lujo falsificados en España limita significativamente el mercado del lujo, socavando la autenticidad de la marca y la confianza del consumidor. Los productos falsificados, que se venden a una fracción del precio original, están ampliamente disponibles y satisfacen a los consumidores que buscan expresar su estatus social de forma asequible, lo que diluye la exclusividad tradicionalmente asociada a las marcas de lujo. Esta amplia accesibilidad desafía las estrategias de distribución controlada de las marcas de lujo, lo que les dificulta mantener su posicionamiento premium. La presencia de artículos falsificados también afecta negativamente la percepción de la marca, ya que los consumidores asocian estos productos falsos con una calidad inferior, lo que puede perjudicar la reputación de las marcas de lujo genuinas. Además, la falsificación perturba el mercado al fomentar la competencia desleal, reducir la cuota de mercado de los productos auténticos y generar pérdidas financieras para las marcas de lujo.
Intensa competencia de marcas establecidas y emergentes
El mercado de artículos de lujo en España se enfrenta a una intensa competencia, tanto por parte de conglomerados multinacionales consolidados como de marcas nicho emergentes. Grandes marcas como LVMH, Kering, Prada y Hermès dominan el mercado, aprovechando su sólida imagen de marca, sus extensas redes de distribución y las continuas fusiones y adquisiciones para mantener y ampliar su cuota de mercado. Mientras tanto, las marcas emergentes se centran en la diferenciación mediante ofertas de productos únicas, experiencias personalizadas y artesanía regional, aportando diversidad y dinamismo al mercado. Este panorama competitivo impulsa la innovación continua, obligando a todos los actores a priorizar la transformación digital, incluyendo el comercio electrónico de lujo, que crece rápidamente y resulta especialmente atractivo para los consumidores más jóvenes. La competencia también se intensifica mediante agresivas estrategias de marketing y desarrollo de producto destinadas a captar la creciente base de consumidores adinerados de España y la demanda turística. La dinámica resultante del mercado presiona a las marcas en cuanto a precios, exclusividad y fidelización del consumidor, lo que influye en el posicionamiento y las perspectivas de crecimiento de los artículos de lujo.
Análisis de segmento
Por tipo de producto: Los relojes superan a la ropa en escasez y coleccionismo
La ropa y las prendas de vestir representaron el segmento más grande del mercado español de artículos de lujo en 2025, con un 35.22% de la cuota de mercado total. Esta categoría mantuvo su dominio gracias a la sólida presencia de casas de moda europeas consolidadas y al continuo atractivo de las marcas de diseñadores de alta gama entre los consumidores adinerados. La ropa premium en España también se beneficia del alto gasto turístico y de los consumidores locales con interés por la marca que buscan exclusividad y artesanía. Las colecciones de ropa de lujo, que incluyen diseños de temporada y de edición limitada, siguen impulsando la repetición de compras y mejorando el valor de marca. El auge de las plataformas de venta minorista de lujo en línea y las experiencias en tiendas insignia ha ampliado aún más el acceso de los consumidores a las tendencias globales de la moda.
Los relojes, si bien representan un segmento más pequeño en valor, están registrando la expansión más rápida entre las categorías de productos de lujo, con una tasa de crecimiento anual compuesta del 5.12 % prevista hasta 2031. Este crecimiento refleja la transformación de los relojes mecánicos, que pasaron de ser piezas de uso diario a activos coleccionables con alta calificación de inversión. La creciente apreciación de los consumidores por la artesanía, la innovación mecánica y la tradición de las marcas ha hecho que los relojes de lujo sean cada vez más deseables como símbolos de estatus y valor económico. Las ediciones limitadas y los modelos vintage han cobrado popularidad entre coleccionistas e inversores que buscan prestigio y una revalorización a largo plazo. Los mercados de relojes de segunda mano y de boutique también contribuyen al crecimiento, ofreciendo a los consumidores acceso a piezas exclusivas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: el segmento masculino gana participación gracias a la expansión de la categoría
Las mujeres representaron la mayor parte del mercado español de artículos de lujo en 2025, con un 55.88% del valor total del mercado. Este predominio refleja la fuerte influencia de las consumidoras en la demanda de moda, accesorios, productos de belleza y bolsos de alta gama. Las marcas de lujo consolidadas siguen apostando fuertemente por las colecciones femeninas, aprovechando su tradición, la innovación en el diseño y la exclusividad para atraer y fidelizar a su clientela. La mayor participación femenina en la fuerza laboral y el aumento de la renta disponible también han fortalecido su poder adquisitivo, impulsando aún más el crecimiento del mercado. La tendencia hacia la autoexpresión y la individualidad ha impulsado un mayor gasto en piezas con carácter y artículos de lujo personalizados.
Los artículos de lujo para hombre, si bien representan una porción menor del mercado, se están expandiendo a una sólida tasa de crecimiento anual compuesta del 4.98 % entre 2025 y 2031, lo que marca el crecimiento más rápido entre los segmentos de género. El auge de la masculinidad moderna y los cambios de actitud hacia el estilo y el cuidado personal han impulsado un mayor interés en ropa, relojes, fragancias y accesorios de alta gama entre los consumidores masculinos. Las marcas de lujo invierten cada vez más en líneas masculinas, ofreciendo diseños a medida y colecciones exclusivas que enfatizan la sofisticación y la individualidad. La influencia de las redes sociales y las tendencias de moda impulsadas por celebridades ha acelerado aún más la concienciación y las aspiraciones en este segmento. Los consumidores masculinos más jóvenes, en particular, están expresando una creciente preferencia por la artesanía de alta gama y el lujo discreto.
Por canal de distribución: las tiendas online aumentan gracias a la integración omnicanal
Las tiendas monomarca representaron la mayor cuota del mercado español de artículos de lujo en 2025, con un 36.65% de los ingresos totales. Estas tiendas se han mantenido como un elemento central del comercio minorista de lujo, ofreciendo experiencias de marca inmersivas, servicios personalizados y líneas de productos exclusivas. La presencia física de boutiques de lujo en zonas comerciales privilegiadas como Madrid y Barcelona sigue atrayendo a compradores nacionales e internacionales. Los consumidores valoran la oportunidad de interactuar directamente con la tradición de la marca, la artesanía y la exclusividad en tienda, lo que refuerza la fidelidad a la marca y el valor percibido. Además, las casas de lujo utilizan las tiendas insignia como puntos de contacto clave para eventos de marketing seleccionados, lanzamientos de ediciones limitadas y la interacción con clientes de alta gama. Como resultado, las tiendas monomarca se mantienen como la base del panorama del comercio minorista de lujo español, combinando la tradición con una experiencia de compra centrada en la experiencia.
Se prevé que las tiendas online, aunque actualmente tienen una cuota de mercado menor, registren la expansión más rápida en el mercado del lujo, con un crecimiento anual compuesto del 6.84 % hasta 2031. La aceleración de la transformación digital y la integración de plataformas de compra virtuales han transformado la forma en que los consumidores españoles acceden y compran productos de lujo. El comercio electrónico ofrece comodidad, accesibilidad y una gama de productos más amplia, atrayendo a compradores más jóvenes y con conocimientos digitales que valoran tanto la autenticidad como la personalización. Las marcas líderes han potenciado su presencia online mediante pruebas virtuales, consultas en directo y colecciones digitales exclusivas que reflejan la experiencia de lujo en tienda. La creciente popularidad de las plataformas de reventa de artículos de lujo y las compras online transfronterizas también ha impulsado este impulso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Madrid es el epicentro indiscutible de los artículos de lujo en España, atrayendo a residentes adinerados y turistas internacionales a su prestigioso barrio de Salamanca. La Milla de Oro, a lo largo de la calle Serrano, cuenta con una concentración inigualable de boutiques emblemáticas que ofrecen experiencias de marca inmersivas y servicios personalizados. Los altos ingresos disponibles de los residentes locales fomentan una demanda constante de moda y accesorios de alta gama, mientras que los visitantes internacionales de mercados emergentes potencian el dinamismo. Los eventos culturales y los lanzamientos exclusivos en estas tiendas fomentan una profunda fidelidad y prestigio a la marca. La sofisticada infraestructura y la céntrica ubicación de Madrid consolidan su papel como referente de la excelencia en el comercio minorista de lujo. Este dominio refleja una combinación de fortaleza económica y una cultura de consumo aspiracional.
Barcelona prospera como un vibrante centro secundario, impulsado por su encanto cosmopolita y el auge del turismo de lujo. El Passeig de Gràcia acoge una creciente oferta de tiendas de lujo con innovadores formatos experienciales que atraen a diversos grupos demográficos. La riqueza local complementa la afluencia de compradores internacionales que buscan un lujo único de inspiración mediterránea. La recuperación pospandemia de la ciudad ha amplificado las inversiones de marcas en ubicaciones privilegiadas, priorizando la integración digital y la sostenibilidad. La fusión de cultura, estilo de vida y accesibilidad de Barcelona la posiciona como un polo de crecimiento para las nuevas tendencias de lujo. Su evolución en el sector minorista subraya su capacidad de adaptación a los cambios globales del consumidor.
Las zonas costeras del sur, como Marbella y la Costa del Sol, cobran impulso gracias a los resorts de lujo y al turismo de alta gama estacional, centrado en las compras experienciales. Las regiones del norte y las insulares contribuyen a este crecimiento mediante la hostelería boutique y la oferta de nicho de alta gama vinculada al ocio. Los centros urbanos situados más allá de las capitales muestran un potencial constante gracias al aumento de las aspiraciones de la clase media y al acceso digital. Las disparidades geográficas ponen de relieve la influencia crucial del turismo, junto con las concentraciones de riqueza localizadas. Las estrategias de marca se centran cada vez más en estas periferias para diversificarse y penetrar en el mercado. Esta distribución revela que el mercado del lujo español está centrado en las zonas urbanas, pero es propicio para una expansión regional equilibrada.
Panorama regulatorio
Las empresas españolas de artículos de lujo operan bajo las normas de protección al consumidor y de comunicaciones comerciales, tanto de la UE como nacionales, que regulan la forma en que las marcas venden y atienden a sus clientes a través de boutiques y canales online. En abril de 2026, España introdujo normas más estrictas sobre telemarketing, publicadas en el Boletín Oficial del Estado (BOE), endureciendo los estándares para el contacto saliente con los clientes y elevando las expectativas de cumplimiento en materia de gestión de relaciones con el cliente (CRM) en el sector del lujo.
El mercado también se rige por los marcos de propiedad intelectual de la UE y España, que abarcan marcas, diseños y derechos de autor, lo que facilita la lucha contra la falsificación y protege la identidad de marca de las casas de moda y las firmas de tradición española. Junto con los controles de propiedad intelectual, la evolución de los requisitos de atención al cliente en España genera obligaciones operativas adicionales en torno al servicio posventa y la gestión de reclamaciones, lo que otorga mayor importancia a los procesos documentados para los minoristas de lujo omnicanal.
Panorama competitivo
El mercado español de artículos de lujo presenta una fragmentación moderada, caracterizada por la coexistencia de conglomerados globales y actores regionales de nicho que compiten por la atención del consumidor. Gigantes internacionales como LVMH Moët Hennessy Louis Vuitton, Kering Group, Prada Holding SPA, Hermès International SA y Chanel SA dominan con amplias carteras que abarcan moda, marroquinería y accesorios; sin embargo, ninguna entidad ostenta el control absoluto. Marcas españolas locales como Loewe y Puig añaden un componente de competencia al aprovechar la herencia nacional en artesanía e innovación en diseño. Esta estructura diversa fomenta una intensa rivalidad entre categorías de productos, donde las marcas se diferencian mediante la exclusividad, la narrativa y la experiencia de compra.
Las grandes empresas buscan una expansión agresiva mediante fusiones, adquisiciones, alianzas y diversificación de productos para captar cuota de mercado en este entorno fragmentado. Por ejemplo, la inversión de Puig en Charlotte Tilbury ejemplifica cómo las alianzas estratégicas fortalecen las carteras y llegan a nuevos segmentos demográficos. Las marcas globales priorizan las tiendas insignia en Madrid y Barcelona para cultivar prestigio, mientras que las entidades más pequeñas se centran en nichos de mercado con sostenibilidad y atractivo para la personalización. La competencia se intensifica en torno a segmentos de alta demanda como la ropa y la marroquinería, donde la innovación en materiales y la integración digital distinguen a los líderes. Las empresas regionales contraatacan con auténticos motivos españoles, que atraen a turistas y locales que buscan resonancia cultural.
La fragmentación presenta oportunidades tanto para los líderes consolidados como para los nuevos y ágiles competidores, especialmente a medida que los consumidores más jóvenes priorizan el lujo experiencial y las prácticas éticas. Mientras que los conglomerados dominan el mercado a través del valor de marca y las redes de distribución, las marcas de nicho ganan terreno a través del comercio electrónico y los canales de reventa que democratizan el acceso. La continua recuperación del turismo y el aumento de la riqueza fragmentan aún más la demanda entre los distintos grupos demográficos, lo que obliga a todos los actores a innovar en estrategias omnicanal. Desafíos como las falsificaciones y la volatilidad económica acentúan la necesidad de autenticidad y resiliencia.
Líderes de la industria de artículos de lujo en España
-
Hermès Internacional S.A.
-
Chanel S.A.
-
LVMH Moët Hennessy Louis Vuitton
-
Kering SA
-
Richemont SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Vilebrequin anunció la apertura de una nueva tienda en Barcelona, en la intersección del Paseo de Gracia y la Avenida Diagonal. Esta expansión refuerza la presencia de la marca como tienda insignia en una de las principales zonas de lujo y responde a la demanda turística en Cataluña.
- Junio de 2026: LVMH Moët Hennessy Louis Vuitton participó en una ronda de financiación Serie A de 73 millones de euros para Theker, una startup de robótica con sede en Barcelona. La automatización de la cadena de suministro y de las tiendas, gracias a la tecnología, refuerza las capacidades operativas de las marcas de lujo en España.
- Junio de 2026: IHG Hotels & Resorts firmó el primer contrato para un hotel de la marca Kimpton en Madrid, ubicado en la calle Goya 89. Esta expansión de la oferta hotelera de lujo en Madrid consolida a la ciudad como puerta de entrada al lujo y fomenta la demanda de productos de lujo a través de experiencias exclusivas y el gasto de los visitantes.
Alcance del informe sobre el mercado de artículos de lujo en España
Los artículos de lujo se refieren a productos de alta gama o de élite, cuyo precio es superior al de los accesorios convencionales . El mercado español de artículos de lujo se segmenta por tipo y canal de distribución. Por tipo, el mercado se clasifica en ropa y prendas de vestir, calzado, bolsos, joyería, relojes y otros artículos de lujo. Por canal de distribución, el mercado se segmenta en tiendas monomarca, tiendas multimarca, tiendas online y otros canales de distribución. El informe ofrece el tamaño del mercado y previsiones en términos de valor (millones de USD) para todos los segmentos mencionados.
Por tipo de producto
| Ropa y vestimenta |
| Calzado |
| Gafas |
| Joyería |
| Leather Goods |
| Relojes |
| Otros tipos |
Por usuario final
| Hombres |
| Mujeres |
| Unisexo |
Por canal de distribución
| Tiendas de una sola marca |
| Tiendas multimarca |
| Tiendas en línea |
| Otros Canales de Distribución |
| Por tipo de producto | Ropa y vestimenta |
| Calzado | |
| Gafas | |
| Joyería | |
| Leather Goods | |
| Relojes | |
| Otros tipos | |
| Por usuario final | Hombres |
| Mujeres | |
| Unisexo | |
| Por canal de distribución | Tiendas de una sola marca |
| Tiendas multimarca | |
| Tiendas en línea | |
| Otros Canales de Distribución |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de artículos de lujo en España en 2026?
El mercado totalizó USD 7.4 millones en 2026 y se prevé que alcance los USD 9.32 millones en 2031 con una CAGR del 4.72%.
¿Qué categoría de productos está creciendo más rápido en el segmento de lujo en España?
Los relojes lideran el crecimiento con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5.12 % hasta 2031, a medida que los relojes mecánicos evolucionan hacia activos de inversión coleccionables.
¿Por qué los canales online están ganando cuota en el espacio del lujo español?
Los nativos digitales exigen experiencias omnicanal fluidas, lo que impulsa un crecimiento de las ventas de productos de lujo online del 6.84 % anual, cuatro veces más rápido que el mercado en general.
¿Qué ciudades dominan las ventas de lujo en España?
Madrid y Barcelona acaparan conjuntamente el 69% de los ingresos nacionales por concepto de lujo gracias a la densa población de personas de alto nivel, el turismo internacional y los corredores de tiendas insignia.


