

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
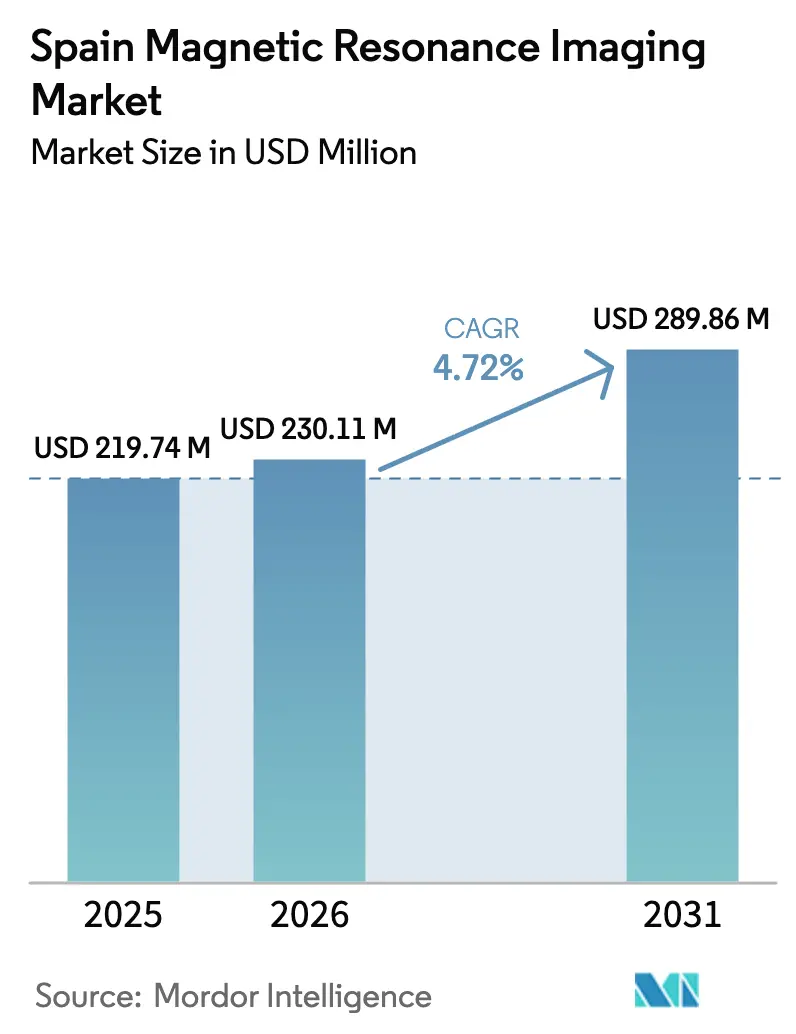
| Tamaño del mercado (2026) | USD 230.11 Million |
| Tamaño del mercado (2031) | USD 289.86 Million |
| Tasa de crecimiento (2026 - 2031) | 4.72% CAGR |
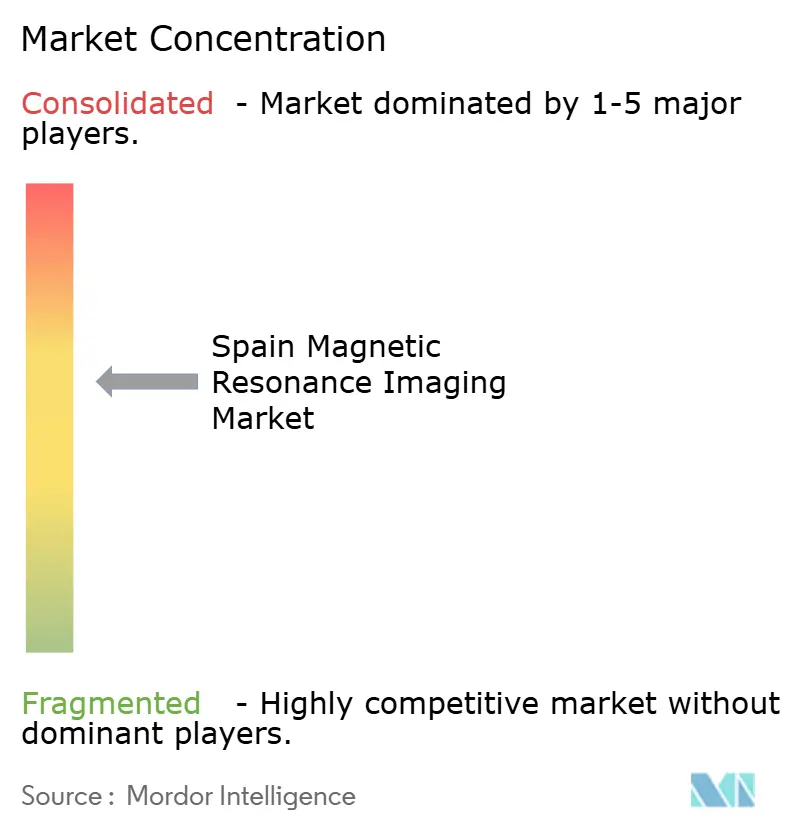
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de resonancia magnética en España por Mordor Intelligence
El tamaño del mercado español de resonancia magnética en 2026 se estima en 230.11 millones de dólares, creciendo desde los 219.74 millones de dólares de 2025, con proyecciones para 2031 de 289.86 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 4.72 % entre 2026 y 2031. Esta trayectoria estable refleja programas paralelos de modernización de los sectores público y privado, generosas subvenciones de capital respaldadas por la UE y un ecosistema de salud digital en desarrollo. El gasto público del fondo INVEAT ha acelerado la rotación de equipos, mientras que la iniciativa PERTE Salud de Vanguardia canaliza las subvenciones a la investigación hacia flujos de trabajo de imagenología basados en IA. En cuanto a la demanda, el envejecimiento de la población y la carga de enfermedades crónicas, dominada por la neurodegeneración y los trastornos cardiovasculares, siguen incrementando el volumen de derivaciones. Los operadores privados aprovechan la oportunidad que ofrecen las listas de espera públicas de 67 días, impulsando la utilización hacia el 90 % e impulsando la diferenciación en la experiencia del paciente, los imanes sin helio y los protocolos cardíacos rápidos. Los proveedores capaces de combinar un rendimiento de alto campo con credenciales de sostenibilidad han logrado ventajas tempranas en el mercado de imágenes por resonancia magnética de España, especialmente en regiones de alta densidad como Madrid y Cataluña, donde la penetración de los escáneres ya supera el promedio nacional.
Conclusiones clave del informe
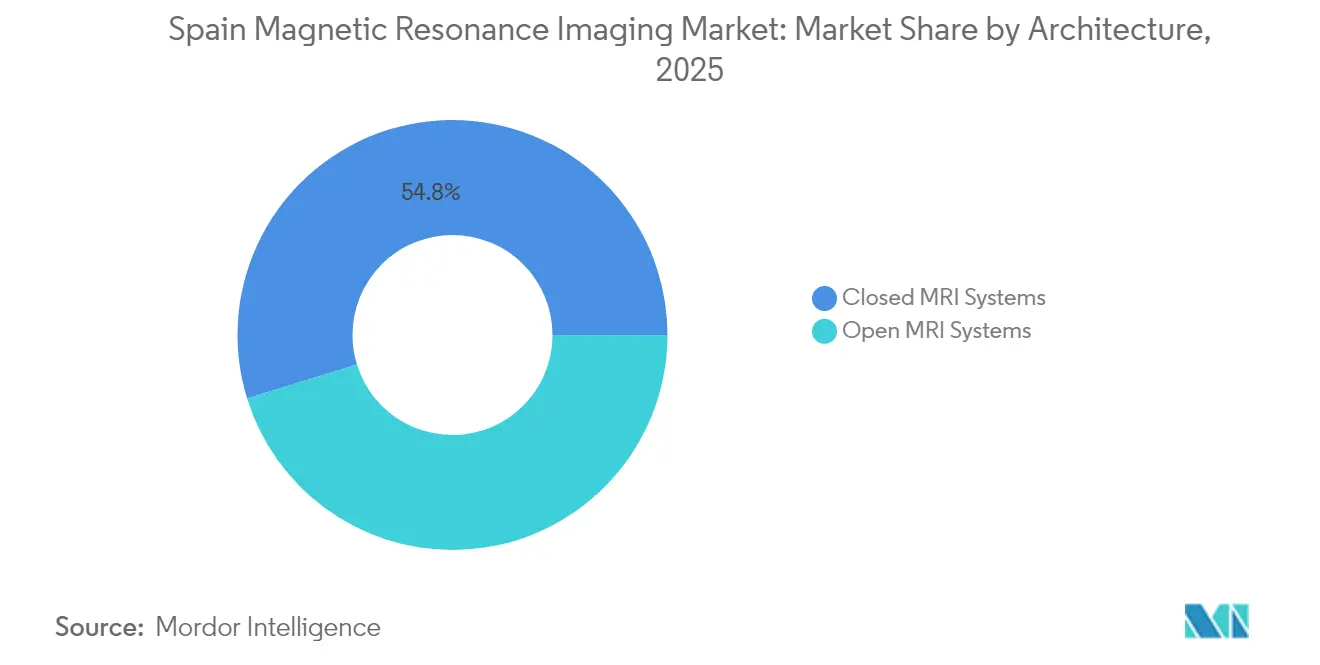
- Por arquitectura, los sistemas cerrados capturaron el 54.78% de la cuota de mercado de resonancia magnética en España en 2025, mientras que los sistemas abiertos están en camino de registrar la tasa de crecimiento anual compuesto (CAGR) más rápida, del 6.41%, hasta 2031.
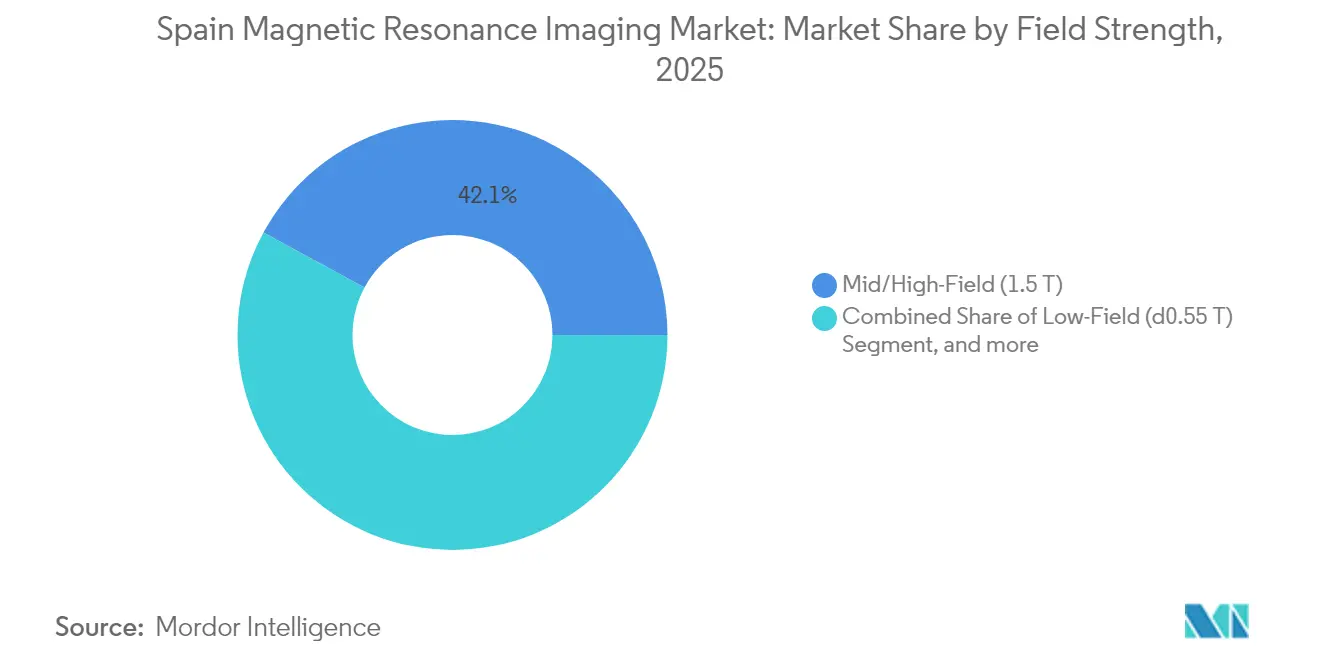
- En términos de intensidad de campo, las plataformas de 1.5 Tesla representaron el 42.10% del tamaño del mercado español de resonancia magnética en 2025, pero las unidades de menos de 0.55 Tesla crecerán a una tasa de crecimiento anual compuesta (TCAC) del 12.18% gracias a las normativas sobre tecnología sin helio.
- Por aplicaciones, la neurología representó el 32.40% del tamaño del mercado de resonancia magnética en España en 2025, mientras que la cardiología avanzará a una tasa de crecimiento anual compuesta (TCAC) del 5.18% hasta 2031 a medida que se amplíen los protocolos de imagen preventiva a nivel nacional.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de resonancia magnética en España
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la carga de enfermedades crónicas y degenerativas | + 1.8% | Regiones nacionales con poblaciones envejecidas como Castilla y León y Asturias | Largo plazo (≥ 4 años) |
| Programa gubernamental INVEAT para la renovación de escáneres obsoletos | + 1.2% | Comunidades autónomas nacionales desatendidas | Mediano plazo (2-4 años) |
| Los escáneres de alto campo mejorados con IA mejoran el rendimiento y la calidad de la imagen. | + 0.9% | Madrid, Barcelona, Valencia | Corto plazo (≤ 2 años) |
| Expansión de los centros de diagnóstico por imagen privados en medio de largas listas de espera en el sector público. | + 1.1% | Madrid, Andalucía, Cataluña | Mediano plazo (2-4 años) |
| Prototipos de resonancia magnética portátiles/de bajo campo financiados por la UE (NEXTMRI) | + 0.6% | Sitios piloto en Valencia, Madrid, Navarra | Mediano plazo (2-4 años) |
| Impulso a la sostenibilidad de los sistemas de 0.55 T sin helio | + 0.7% | Hospitales de todo el país persiguen objetivos de cero emisiones netas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la carga de enfermedades crónicas y degenerativas
La incidencia de cáncer alcanzó los 287,000 nuevos casos en 2024 y se sitúa junto a la mortalidad cardiovascular del 28.3%, creando un aumento de doble vía en las derivaciones de RM que consolida el mercado de la resonancia magnética en España como un pilar diagnóstico esencial [1] Sociedad Española de Cardiología, “Estadísticas de mortalidad cardiovascular,” secardiologia.es . La multimorbilidad compuesta significa que muchos supervivientes de cáncer ahora requieren un seguimiento cardíaco rutinario, aumentando aún más los volúmenes de escaneo. Se proyecta que la prevalencia de la demencia se triplique para 2050 a medida que la cohorte de mayores de 65 años crezca del 20.1% al 31.4%, magnificando la demanda de secuencias de RM de tensor de difusión y RM funcional que dependen de la estabilidad de campo alto. El gasto público en salud de España de 108.3 millones de euros (115.2 millones de dólares) en 2022 subraya el margen fiscal para absorber el volumen añadido [2] OECD, “Health at a Glance: Europe 2024,” oecd.org . Por lo tanto, la trayectoria combinada de la enfermedad contribuye con un incremento de 1.8 puntos porcentuales en el crecimiento previsto, lo que garantiza que el mercado español de resonancia magnética mantenga un impulso a largo plazo.
Programa INVEAT del Gobierno: Renovación de escáneres obsoletos
INVEAT asignó 796 millones de euros (846.7 millones de dólares) y adquirió 144 escáneres durante 2024, reduciendo la edad media de los imanes de los hospitales públicos de 18 a 10 años [3] Ministerio de Sanidad, “Acuerdos Marco AMAT-I,” mscbs.gob.es . Las nuevas plataformas incorporan motores de IA que elevan el rendimiento diario hasta en un 30%, aliviando la escasez de radiólogos sin un crecimiento proporcional de la plantilla. Los fondos marco posteriores de AMAT-I por valor de 86 millones de euros (91.5 millones de dólares) consolidan una cadencia de reemplazo plurianual que penetra en las regiones rurales donde los equipos habían superado los umbrales de fin de vida útil. El programa añade 1.2 puntos porcentuales a la CAGR del mercado español de resonancia magnética a través de volúmenes de licitación predecibles y especificaciones técnicas estandarizadas que acortan los ciclos de adquisición.
Los escáneres de alto campo mejorados con IA optimizan el rendimiento y la calidad de imagen.
España cuenta con tan solo 4.2 radiólogos por cada 100,000 habitantes, frente a la media de la UE de 6.1, por lo que la automatización de los flujos de trabajo es una necesidad estratégica, no un lujo. Redes líderes como Quirónsalud Madrid informan de protocolos cerebrales un 50 % más cortos tras la implementación de la optimización de secuencias mediante IA. Los centros nacionales de investigación amplían la capacidad nacional: DISCERN de VHIO alcanza una precisión del 78 % en la clasificación de tumores cerebrales, y la solución para próstata de Quibim supera el 90 % de sensibilidad. La optimización energética permite una reducción adicional del 32 % en el consumo de energía de los escáneres, contribuyendo directamente a los objetivos de descarbonización hospitalaria. Estas mejoras operativas combinadas impulsan en 0.9 puntos porcentuales las perspectivas de crecimiento del mercado español de resonancia magnética a corto plazo.
Expansión de centros de diagnóstico por imagen privados en medio de largas listas de espera en el sector público.
El tiempo de espera en el sistema público es de 67 días en promedio, mientras que las clínicas privadas consiguen citas en menos de 48 horas, atrayendo tanto a pacientes asegurados como a quienes pagan de su propio bolsillo, dispuestos a asumir tarifas más elevadas. La utilización de la capacidad en los centros privados alcanza el 90%, frente al 65% en los hospitales públicos, lo que mejora la rentabilidad de las cadenas que concentran los equipos de resonancia magnética de alta intensidad en Madrid y Barcelona. El acuerdo público-privado de Murcia, con una inversión de 20 millones de euros y en colaboración con Siemens Healthineers, ejemplifica un modelo que externaliza la gestión de los picos de demanda al tiempo que moderniza la infraestructura regional. Actualmente, las empresas privadas poseen entre el 52% y el 56% de las unidades instaladas, pero solo gestionan el 39% del volumen total nacional, lo que apunta a un potencial de crecimiento latente una vez que se amplíen las derivaciones. Este cambio estructural impulsa en 1.1 puntos porcentuales la tasa de crecimiento anual compuesto (TCAC) del mercado español de resonancia magnética hasta 2030.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de compra y ciclo de vida | -0.8% | Nacional, agudo en comunidades autónomas más pequeñas | Largo plazo (≥ 4 años) |
| Estrictas aprobaciones EU-MDR/AEMPS y vigilancia poscomercialización | -0.5% | En todo el país, dentro del marco regulatorio de la UE | Mediano plazo (2-4 años) |
| La escasez de radiólogos ralentiza el procesamiento de las exploraciones. | -0.6% | Nacional, pronunciado en las regiones rurales | Corto plazo (≤ 2 años) |
| Reacción negativa al sobrediagnóstico derivada de hallazgos incidentales | -0.4% | Centros médicos académicos nacionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de compra y ciclo de vida
Una unidad de 1.5 Tesla refrigerada por helio cuesta entre 2 y 4 millones de euros (entre 2.1 y 4.3 millones de dólares) y requiere cuotas de mantenimiento anuales equivalentes al 10 % del precio de adquisición. Los precios del helio al contado han aumentado un 300 % desde 2020, lo que ha incrementado los presupuestos operativos y ha impulsado el interés por la refrigeración sin imanes. Las disparidades presupuestarias agravan la situación: Andalucía gasta 1,200 euros per cápita en sanidad frente a los 1,800 euros del País Vasco, lo que retrasa la renovación de los escáneres fuera de las regiones más ricas de España. Los hospitales rurales con menos de 50 000 habitantes suelen registrar una utilización inferior al 50 %, lo que hace que los modelos de propiedad tradicionales resulten antieconómicos y frena la implantación, restando 0.8 puntos porcentuales a la tasa de crecimiento anual compuesto (TCAC) del mercado español de resonancia magnética.
Estrictas aprobaciones EU-MDR/AEMPS y vigilancia poscomercialización
El Reglamento de Dispositivos Médicos de la UE (EU-MDR) endurece los umbrales de evidencia, aumentando los gastos de cumplimiento por producto hasta en 500 000 EUR (532 000 USD) para las actualizaciones basadas en algoritmos. Los hospitales informan de plazos de licitación cuatro meses más largos, ya que los expedientes deben incluir planes de vigilancia poscomercialización y ciberseguridad. Los proveedores más pequeños tienen dificultades para absorber estos costes, lo que impulsa la competencia hacia las multinacionales y retrasa el lanzamiento de nuevas funciones, reduciendo en 0.5 puntos porcentuales el crecimiento del mercado español de resonancia magnética hasta 2028.
Análisis de segmento
Por arquitectura: Los sistemas cerrados dominan, los sistemas abiertos aceleran.
En 2025, los escáneres cerrados dominaron el mercado español de resonancia magnética (RM) con una cuota de mercado del 54.78%, impulsados por su excelente relación señal/ruido, fundamental para aplicaciones neurológicas y cardíacas complejas. Los hospitales públicos dependen de estos sistemas cerrados para alcanzar sus objetivos de alta productividad, y representan el 78% de las instalaciones de sistemas cerrados a nivel nacional. El mercado español de RM vinculado a escáneres cerrados alcanzó los 120.32 millones de dólares en 2025, lo que subraya su importancia en los ingresos. Sin embargo, las plataformas abiertas avanzan a una tasa de crecimiento anual compuesto (TCAC) del 6.41%, ya que los centros privados se dirigen a pacientes con claustrofobia y pacientes pediátricos, apostando por mayores diámetros de apertura y flexibilidad intervencionista para mejorar la satisfacción del paciente. El sistema SIGNA™ Creator de GE, con su amplio diámetro de apertura, y otros sistemas similares difuminan la línea entre comodidad y rendimiento, lo que posiciona a la categoría de sistemas abiertos para ganar mayor volumen de ventas. Los fabricantes combinan geometrías abiertas con corrección de movimiento basada en IA para reducir las diferencias históricas en la calidad de imagen, un cambio que probablemente recalibrará los criterios de adquisición dentro de las cadenas de hospitales privados.
La economía de la propiedad también diverge. Los sistemas de resonancia magnética abiertos con precios inferiores a 1.5 millones de euros (1.6 millones de dólares) resultan atractivos para las franquicias ambulatorias, cuyos ciclos de compra al contado difieren de los de las licitaciones públicas. Sin embargo, los requisitos de evidencia del Reglamento Europeo de Dispositivos Médicos (EU-MDR) favorecen los sistemas cerrados con amplios conjuntos de datos clínicos, lo que modera la adopción de sistemas abiertos en los hospitales universitarios. Durante el período de previsión, se espera que el mercado español de resonancia magnética registre un crecimiento constante de los ingresos de los sistemas cerrados a una tasa de crecimiento anual compuesta (TCAC) del 4.05%, mientras que los ingresos de los sistemas abiertos crecerán a un ritmo superior, del 6.41%, aumentando gradualmente su contribución del 45.22% en 2025 a casi el 47.95% en 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Según la intensidad del campo: Estabilidad en el campo medio, Disrupción en el campo bajo
En 2025, las unidades de resonancia magnética de 1.5 Tesla de campo medio/alto controlaron el 42.10 % del mercado español de resonancia magnética, lo que se tradujo en unos ingresos de 92.51 millones de dólares. Los hospitales valoran su equilibrio entre versatilidad diagnóstica y costes de instalación manejables, especialmente a medida que los sistemas de captura de helio mejoran los indicadores de sostenibilidad. La cuota de mercado española de resonancia magnética de muy alto campo (3.0 Tesla) se mantiene estable en torno al 25 %, principalmente en centros oncológicos que realizan estudios de difusión, espectroscopia y perfusión. Por otro lado, los imanes de bajo campo (inferior a 0.55 Tesla) registran un crecimiento anual compuesto del 12.18 % gracias a los criostatos sin helio y a los menores requisitos de carga en el suelo, lo que permite su instalación en edificios antiguos sin necesidad de refuerzo estructural. Los imanes Freelium de GE Healthcare y BlueSeal de Philips son los primeros beneficiarios, y se prevé que el tamaño del mercado de resonancia magnética en España se duplique, pasando de 23.25 millones de dólares en 2025 a 46.3 millones de dólares en 2031.
Los clínicos antes dudaban de la nitidez de los campos magnéticos bajos, pero la reconstrucción basada en IA ofrece una resolución aceptable para las exploraciones de seguimiento musculoesquelético y neurológico con un consumo energético un 60 % menor, una ventaja decisiva ante el aumento de las tarifas eléctricas en España. Los prototipos portátiles de bajo campo desarrollados por PhysioMRI y el Hospital La Fe prometen modelos de alcance para provincias rurales, ampliando aún más la base de usuarios. El dominio de los campos magnéticos altos continuará, pero la disrupción económica de los dispositivos de menos de 0.55 Tesla podría replantear las estrategias de sustitución en los hospitales más pequeños.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por especialidad: Neurología lidera, Cardiología cobra impulso
En 2025, la neurología representó el 32.40 % de los ingresos del mercado español de resonancia magnética (RM), equivalente a 71.19 millones de dólares, gracias a las redes nacionales de atención al ictus que prescriben RM para la evaluación inicial de la isquemia aguda. Los flujos de trabajo consolidados del sector mantendrán el crecimiento anual cercano al 3.92 %, impulsado por el aumento de tres dígitos previsto en los casos de demencia. Sin embargo, se pronostica que la cardiología experimentará el mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 5.18 %, elevando su cuota de mercado en España de RM de 46.8 millones de dólares en 2025 a 63.2 millones de dólares en 2031, a medida que las revisiones de las guías clínicas recomiendan la RM de perfusión con estrés para adultos asintomáticos de alto riesgo. Innovaciones como las secuencias de cine con respiración libre reducen la duración de las exploraciones a 15 minutos, mejorando la productividad del laboratorio y la comodidad del paciente.
Las técnicas de imagen musculoesquelética mantienen una cuota de mercado sólida, impulsada por las derivaciones por lesiones deportivas y la acumulación de casos de cirugía ortopédica, agravada por los aplazamientos derivados de la pandemia. La oncología experimenta un crecimiento constante gracias a los planes nacionales de control del cáncer que exigen el uso de la resonancia magnética en las vías de respuesta al tratamiento. Las aplicaciones emergentes en gastroenterología, en particular la enterografía por resonancia magnética, registran un crecimiento moderado, a medida que los radiólogos buscan alternativas sin radiación a la tomografía computarizada para la vigilancia de la enfermedad inflamatoria intestinal. Esta evolución refleja un cambio desde las exploraciones para la resolución de problemas hacia una atención proactiva de la salud poblacional, basada en protocolos, lo que influye directamente en las prioridades de I+D de los proveedores en materia de corrección de movimiento, mapeo cardíaco y diseño de exploraciones abreviadas.
Panorama regulatorio
Los sistemas de resonancia magnética y el software relacionado comercializados en España están sujetos al Reglamento (UE) 2017/745 (UE-MDR), cuya transposición nacional se realiza mediante el Real Decreto 192/2023. La Agencia Española de Medicamentos y Productos Sanitarios (AEMPS) es la autoridad competente para supervisar los controles del mercado de dispositivos médicos, las autorizaciones de investigación clínica para productos sin marcado CE y las actividades de supervisión vinculadas a los organismos notificados.
Para la comercialización y los requisitos posteriores a la comercialización, la guía de AEMPS publicada en 2025 refuerza las obligaciones relativas al registro y la notificación, la trazabilidad y la vigilancia. Estas expectativas se reflejan en la documentación de licitación de resonancia magnética y en los plazos de los proveedores para las actualizaciones de hardware y algoritmos. Hasta que el registro de comercialización de la UE en EUDAMED esté plenamente operativo (como se indica en los materiales de AEMPS para el período 2026), las empresas continúan notificando a AEMPS a través de la aplicación CCPS. Las investigaciones clínicas también requieren la autorización previa de AEMPS, además de una opinión favorable de un CEIm, lo que endurece las expectativas de cumplimiento para las nuevas funciones del software de resonancia magnética y los módulos de automatización del flujo de trabajo.
Análisis de la cadena de valor
La cadena de valor de la resonancia magnética en España se basa en fabricantes de equipos originales (OEM) globales (Siemens Healthineers, GE HealthCare, Philips, Canon y Fujifilm) que suministran imanes, gradientes, bobinas de radiofrecuencia y una creciente gama de software y herramientas de flujo de trabajo con IA. Las filiales comerciales españolas brindan soporte para las instalaciones, la capacitación en aplicaciones y el servicio técnico. Las limitaciones en la cadena de suministro se centran en componentes de alto costo y necesidades del ciclo de vida, incluyendo el servicio, las piezas y la gestión de criógenos, lo que hace que las garantías de servicio y disponibilidad certificadas por el OEM sean un factor clave en las decisiones de compra tanto en hospitales públicos como en redes privadas de diagnóstico por imagen.
En la fase intermedia de la distribución, los flujos de adquisición se realizan a través de sistemas regionales de salud pública y marcos centralizados. Los proveedores privados negocian cada vez más acuerdos plurianuales de servicios gestionados y modernización de flotas que incluyen equipos, actualizaciones de software y mantenimiento. Alianzas como la de Hospiten con Siemens Healthineers para un programa tecnológico de 10 años en Madrid y la firma por parte de Vithas de un acuerdo de actualización de resonancia magnética para varios hospitales con GE HealthCare demuestran cómo los programas de actualización posventa y los contratos de servicio a largo plazo generan valor más allá de la venta inicial del escáner. Las inversiones en capacidades locales, incluida la actividad de Siemens Healthineers centrada en Getafe (Madrid), también respaldan el software y el soporte de flujos de trabajo localizados.
Panorama competitivo
Siemens Healthineers, GE Healthcare y Philips controlaron conjuntamente cerca del 70 % del mercado español de resonancia magnética en 2024. Siemens lideró el mercado tras un acuerdo marco de 20 millones de euros en Murcia que incluía servicios de adquisición y gestión del ciclo de vida. GE aprovecha su arquitectura Freelium, libre de helio, para atraer a clientes comprometidos con la sostenibilidad, consiguiendo pedidos piloto en la Clínica Universidad de Navarra y entre los primeros usuarios de la red de Quirónsalud. Philips se posiciona como líder en el mercado con sus imanes BlueSeal de alta eficiencia energética, destacando el ahorro de 1.9 millones de litros de helio a nivel mundial, un dato relevante para los hospitales españoles que buscan alcanzar el objetivo de cero emisiones netas.
Los participantes locales operan en nichos especializados. PhysioMRI se ha asociado con el Hospital La Fe para desarrollar un prototipo portátil que busca democratizar el acceso en provincias rurales, aunque su comercialización aún tardará dos años. Proveedores de servicios como Medsir y Egarsat amplían el mercado de posventa, firmando contratos de mantenimiento para múltiples lotes en 28 ubicaciones para asegurar ingresos a largo plazo y garantizar la disponibilidad del servicio. La startup de IA Quibim aporta software de alto margen que los proveedores incluyen en sus propuestas, mejorando la diferenciación sin grandes descuentos en el hardware.
La competencia se centra cada vez más en la automatización de flujos de trabajo, la teleradiología en la nube y los módulos de mantenimiento predictivo que reducen el tiempo de inactividad a menos del 3 %. Los proveedores ofrecen soluciones de financiación que aplazan los desembolsos de capital para hospitales con dificultades financieras, lo que desplaza el enfoque del precio de compra al coste total de propiedad. A medida que se consolida el Reglamento de Dispositivos Médicos de la UE (EU-MDR), la ventaja competitiva de las plataformas establecidas se afianza, lo que probablemente evitará una pérdida significativa de cuota de mercado durante el horizonte de previsión y reforzará un mercado de resonancia magnética moderadamente concentrado en España.
Líderes de la industria de la resonancia magnética en España
GE Healthcare
Corporación Fujifilm Holdings
Canon Medical Systems Corporation
Koninklijke Philips NV
Siemens Healthcare AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Substrate AI, a través de su filial 4D Medica, anunció la venta e instalación de un escáner de resonancia magnética (RM) con tecnología de IA en un centro privado de las Islas Canarias. El proyecto abarcó el suministro, la instalación y la puesta en marcha, lo que indica un impulso hacia flujos de trabajo de imagenología preparados con IA en entornos ambulatorios. Esta adopción aumenta la presión competitiva sobre los proveedores de imagenología tradicionales para que se adapten a los ciclos más rápidos de la RM con IA.
- Junio de 2026: Ribera Povisa incorporó un sistema de resonancia magnética Philips BlueSeal XE en Vigo como parte de una expansión tecnológica del hospital. Durante la instalación, se utilizó una unidad móvil de resonancia magnética de alto campo para garantizar la continuidad del servicio, lo que demuestra cómo los proveedores gestionan el tiempo de actividad mientras renuevan sus flotas. Esta implementación también refuerza el interés en las arquitecturas libres de helio, ya que los hospitales buscan equilibrar las limitaciones operativas con los objetivos de sostenibilidad.
- Julio de 2025: El Hospital Nuestra Señora del Rosario de Madrid actualizó su resonancia magnética Ingenia 3T al modelo Philips MR 7700 mediante el programa de actualización SmartPath. La actualización se centró en secuencias más rápidas e incorporó funciones de guía para la exploración de pacientes con implantes, lo que mejoró el rendimiento sin necesidad de una remodelación completa de la sala. Este tipo de proceso de actualización, liderado por el proveedor, respalda las estrategias de aplazamiento de la sustitución y acelera las mejoras de rendimiento basadas en software en toda la infraestructura instalada.
Alcance del informe sobre el mercado de imágenes por resonancia magnética en España
Según el alcance del informe, la resonancia magnética es una técnica de imagen médica que se utiliza en radiología para producir imágenes de la anatomía y los procesos fisiológicos del cuerpo. Estas imágenes se utilizan además para diagnosticar y detectar la presencia de anomalías en el cuerpo. El mercado de imágenes por resonancia magnética de España está segmentado por Arquitectura (Sistemas de resonancia magnética cerrados y Sistemas de resonancia magnética abiertos), Fuerza de campo (Sistemas de resonancia magnética de campo bajo, Sistemas de resonancia magnética de campo alto y Sistemas de resonancia magnética de campo muy alto y Sistemas de resonancia magnética ultra alta), Aplicación (Oncología , Neurología, Cardiología, Gastroenterología, Musculoesquelética y Otras Aplicaciones). El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
Por Arquitectura
| Sistemas cerrados de resonancia magnética |
| Sistemas abiertos de resonancia magnética |
Por fuerza de campo
| Campo bajo (≤0.55 T) |
| Campo medio/alto (1.5 T) |
| Campo muy alto (3 T) |
| Campo ultraalto (7 T +) |
por Aplicación
| Neurología |
| Oncología |
| Musculoesquelético |
| Cardiología |
| Gastroenterología |
| Otras aplicaciones |
| Por Arquitectura | Sistemas cerrados de resonancia magnética |
| Sistemas abiertos de resonancia magnética | |
| Por fuerza de campo | Campo bajo (≤0.55 T) |
| Campo medio/alto (1.5 T) | |
| Campo muy alto (3 T) | |
| Campo ultraalto (7 T +) | |
| por Aplicación | Neurología |
| Oncología | |
| Musculoesquelético | |
| Cardiología | |
| Gastroenterología | |
| Otras aplicaciones |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado español de resonancia magnética y a qué ritmo está creciendo?
Se valora en 230.11 millones de dólares en 2026 y se prevé que alcance los 289.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesto (TCAC) del 4.72%.
¿Qué segmento de aplicación genera el mayor volumen de escaneos en España?
La neurología representa el 32.40% de la demanda nacional de resonancia magnética, impulsada por los accidentes cerebrovasculares y la demencia en una población que envejece.
¿Cuánto tiempo suelen esperar los pacientes para una resonancia magnética en los hospitales públicos de España?
El tiempo medio de espera en los centros públicos es de 67 días, lo que lleva a muchos pacientes a optar por centros privados para un acceso más rápido.
¿Por qué los escáneres de bajo campo están ganando popularidad entre los proveedores españoles?
Los sistemas de menos de 0.55 Tesla reducen el uso de helio, disminuyen el consumo de energía en aproximadamente un 60% y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.18% hasta 2031.
¿Qué empresas controlan la mayor parte del parque de equipos de resonancia magnética de España?
Siemens Healthineers, GE Healthcare y Philips controlan conjuntamente alrededor del 70% de los ingresos por instalaciones gracias a las alianzas a largo plazo con hospitales.
¿Cómo influye la financiación gubernamental en los ciclos de sustitución de escáneres?
El programa INVEAT ha inyectado 796 millones de euros para renovar 144 unidades desde 2024, reduciendo la edad media de los equipos en los hospitales públicos de 18 a 10 años.


