

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
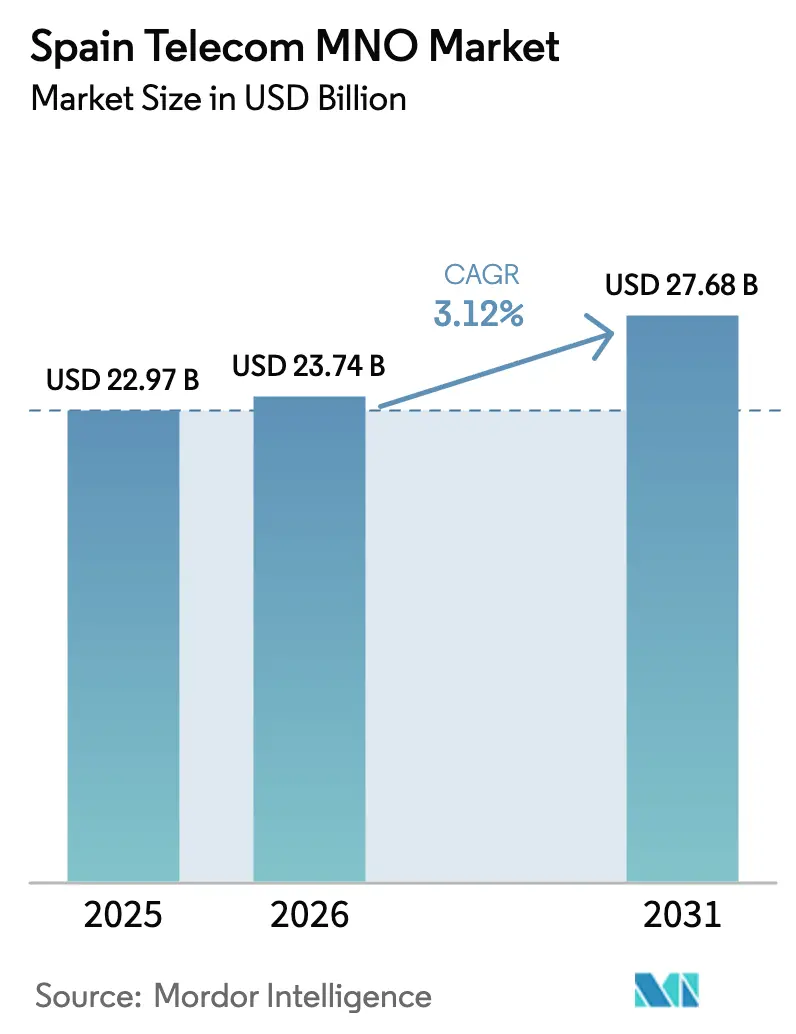
| Tamaño del mercado (2026) | USD 23.74 mil millones |
| Tamaño del mercado (2031) | USD 27.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.12% CAGR |
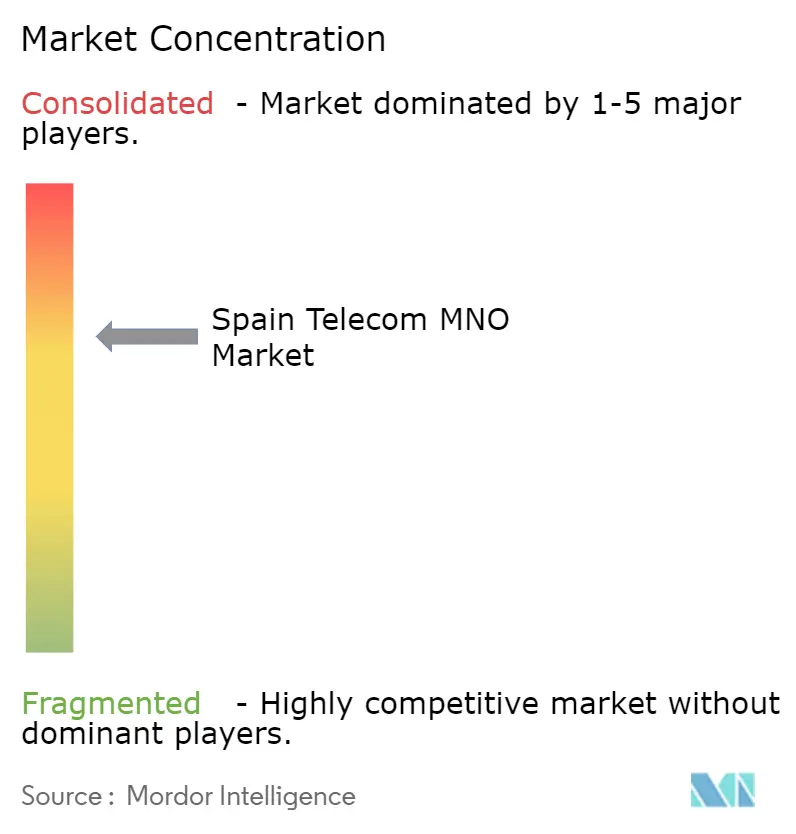
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles de telecomunicaciones en España realizado por Mordor Intelligence
El tamaño del mercado de operadores móviles de telecomunicaciones en España se valoró en 22.97 millones de dólares en 2025 y se estima que crecerá de 23.74 millones de dólares en 2026 a 27.68 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.12 % durante el período de pronóstico (2026-2031). Este ritmo refleja una transición de las suscripciones centradas en voz hacia aplicaciones con un alto consumo de datos, la convergencia entre fibra y telefonía móvil y la conectividad empresarial. España ya cuenta con una cobertura 5G prácticamente omnipresente; sin embargo, el crecimiento de los ingresos generales sigue siendo modesto debido a que las tarifas de datos ilimitados mantienen bajos los ingresos promedio por usuario. Por lo tanto, los operadores dependen de paquetes convergentes que combinan fibra, telefonía móvil, televisión de pago y telefonía fija para proteger sus márgenes, y de redes privadas de campus 5G para acceder a la inversión empresarial premium. Mientras tanto, las conexiones IoT y M2M continúan escalando rápidamente, superando a las líneas de consumo tradicionales a medida que las empresas de servicios públicos, las plantas de automoción, los puertos y la agricultura digitalizan sus operaciones. En conjunto, estos cambios confirman que el mercado de operadores móviles de telecomunicaciones de España está avanzando desde la adquisición de consumidores impulsada por la escala hacia una digitalización industrial impulsada por el valor.
Conclusiones clave del informe
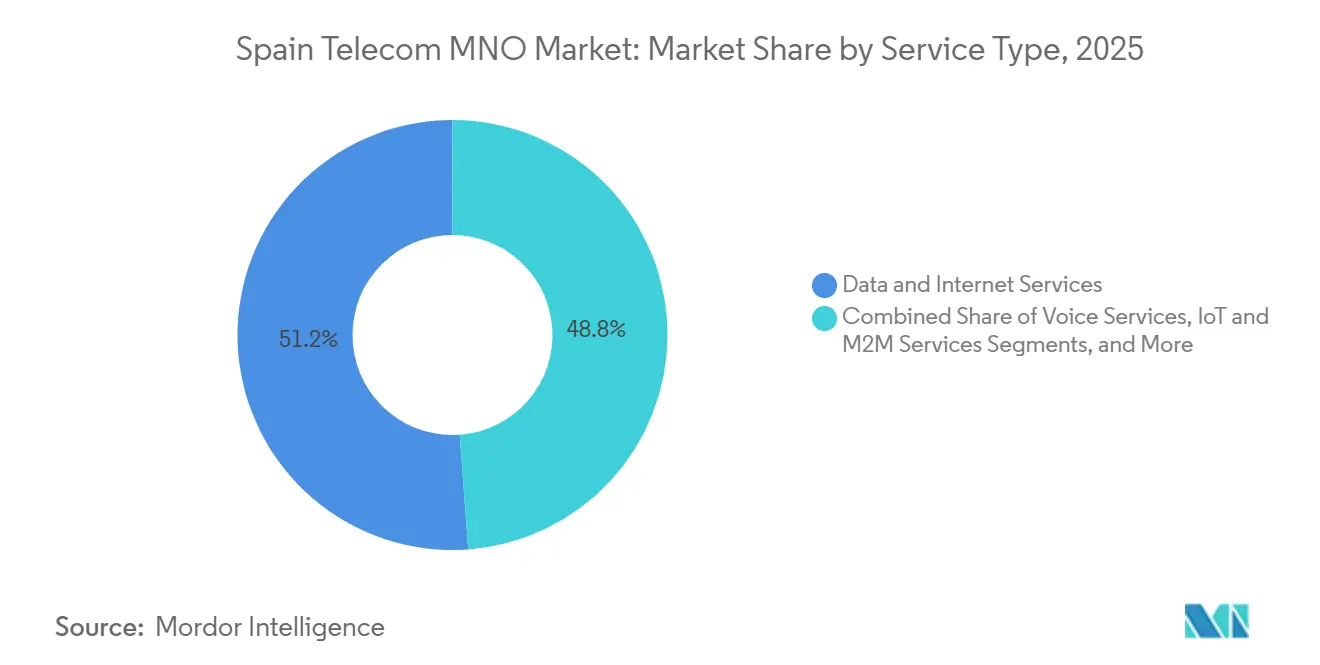
- Por tipo de servicio, los servicios de datos e Internet lideraron con el 51.17% de la cuota de mercado de los MNO de telecomunicaciones de España en 2025. Se proyecta que los servicios de IoT y M2M registren la expansión más rápida, avanzando a una CAGR del 3.27% hasta 2031.
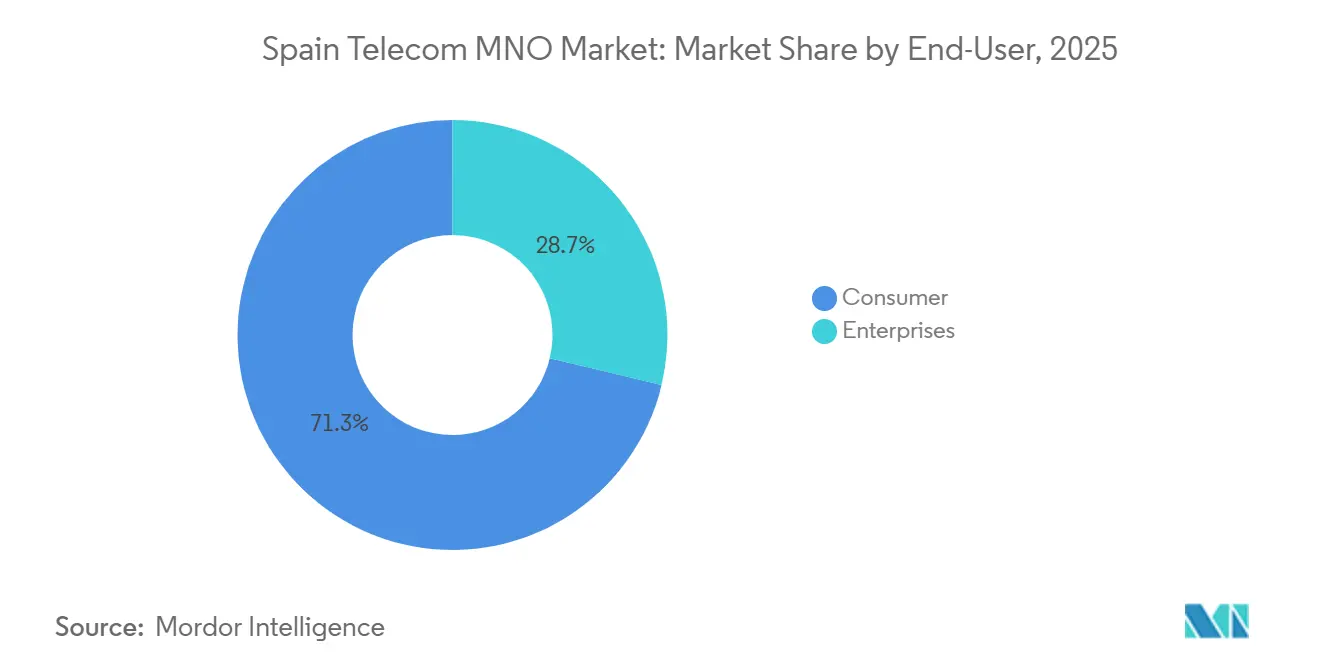
- Por usuario final, los servicios al consumidor representaron el 71.26% del tamaño del mercado de operadores móviles de telecomunicaciones de España en 2025, mientras que el segmento Empresas está en camino de lograr una CAGR del 3.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones en España
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la cobertura autónoma 5G y reorganización del espectro | + 0.8% | Corredores Metropolitanos de Madrid, Barcelona y Valencia | Mediano plazo (2 a 4 años) |
| El creciente consumo de datos móviles impulsado por los planes ilimitados | + 0.6% | Principales centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Difusión de fibra hasta el hogar que permite paquetes convergentes | + 0.5% | A nivel nacional, se aceleran las construcciones rurales | Mediano plazo (2 a 4 años) |
| Adopción del IoT empresarial en energía, transporte y agricultura | + 0.4% | Andalucía, Cataluña, Servicios Públicos Nacionales | Largo plazo (≥ 4 años) |
| Demanda de red de campus 5G privada industrial | + 0.3% | Centros de Automoción de Cataluña, Puertos de Valencia y Barcelona | Largo plazo (≥ 4 años) |
| Ingresos por arrendamiento de espectro de DAS de interior con host neutral | + 0.2% | Locales de alta afluencia en Madrid, Barcelona y Sevilla | Mediano plazo (2 a 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la cobertura autónoma 5G y reorganización del espectro
Español Los operadores de España ya operan el 8.3% de los sitios 5G nacionales en modo independiente, muy por encima del promedio europeo inferior al 3%. Telefónica mejoró la capacidad en Madrid y Barcelona al reasignar el espectro de 2.1 GHz que anteriormente transportaba tráfico 3G, aumentando la eficiencia espectral en un 22% durante 2025. [1] Telefónica, “Telefónica Spain Network Infrastructure and Financial Results Q4 2025,” telefonica.com MasOrange activó una capa 5G-Advanced que agrega las bandas de 700 MHz, 3.5 GHz y 26 GHz, ofreciendo velocidades de prueba superiores a 3 Gbps. [2] Orange, “MasOrange 5G-Advanced Network Launch and Financial Performance,” orange.com Las empresas valoran la arquitectura porque la segmentación de red y los nodos de borde garantizan una latencia inferior a 10 milisegundos para herramientas de mantenimiento de robótica y realidad aumentada. La decisión de la CNMC de prorrogar las licencias de 3.5 GHz hasta 2040 sin coste adicional liberó capital para una mayor densificación en los corredores industriales.
El creciente consumo de datos móviles impulsado por los planes ilimitados
Las tarifas ilimitadas ahora cubren el 68% de las líneas pospago españolas, elevando el uso promedio mensual de datos a 18.4 GB en 2025. [3] CNMC, “Informe del mercado de telecomunicaciones español 2025”, cnmc.es La oferta de 10 EUR de DIGI obligó a los operadores tradicionales a igualar los precios, por lo que el ARPU cayó a 6.95 EUR (8.20 USD) incluso cuando el tráfico se disparó. La red de Vodafone muestra que el streaming de video representa el 62% de la carga móvil pero no agrega ingresos incrementales bajo los planes de tarifa plana. Telefónica informó que los usuarios del decil superior consumieron 47 GB cada mes mientras que contribuyeron con apenas 6.95 EUR (8.20 USD) en ingresos, comprimiendo los márgenes brutos al 38%. Los operadores responden vendiendo paquetes de fibra-móvil y niveles 5G premium con precios cercanos a los 50 EUR (59 USD) por mes para restaurar la rentabilidad.
Difusión de fibra hasta el hogar que permite paquetes convergentes
La cobertura nacional de FTTH alcanzó el 95.2 % en 2025, creando una plataforma para paquetes cuádruple que redujo la rotación en un 60 % en comparación con los planes exclusivamente móviles. Las ofertas convergentes que combinan fibra de 1 Gbps y servicio móvil se venden a 40-60 EUR (47-71 USD), una prima del 35 % respecto a la conexión inalámbrica independiente. La empresa conjunta Telefónica-Vodafone Fiberpass y MasOrange-Vodafone FiberCo cubren un total de 15.8 millones de instalaciones, reduciendo al mismo tiempo los costes de despliegue por hogar en un 28 %. La menor intensidad de capital permitió que el gasto de capital en fibra disminuyera del 18 % de los ingresos en 2023 al 14 % en 2025. A medida que se aceleran los despliegues rurales, la base direccionable para líneas móviles empaquetadas continúa expandiéndose.
Adopción del IoT empresarial en energía, transporte y agricultura
Las líneas de máquina a máquina aumentaron un 60.4 % interanual, hasta alcanzar los 19.95 millones en julio de 2025, gracias a la puesta en funcionamiento de contadores inteligentes, vehículos conectados y sensores agrícolas. La Dirección General de Tráfico de España impuso la instalación de balizas V-16 en carretera, creando un mercado cautivo de 25 millones de dispositivos NB-IoT de banda baja. Las compañías energéticas instalaron 8.2 millones de contadores inteligentes celulares para cumplir con la normativa de datos en tiempo real de la UE. Los proyectos piloto de Orange Business en Andalucía demuestran que el riego conectado reduce el consumo de agua en un 22 % y el de fertilizantes en un 18 %. Telefónica Tech gestiona actualmente 17 millones de conexiones IoT en España con un margen bruto del 72 %, el triple de su margen móvil de consumo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La saturación de la base de suscriptores móviles limita el crecimiento | -0.5% | A nivel nacional, penetración >120% en ciudades como Madrid y Barcelona | Corto plazo (≤ 2 años) |
| Compresión del ARPU debido a las guerras de precios y las marcas de bajo costo | -0.4% | A nivel nacional, intensificado en los grandes mercados metropolitanos | Corto plazo (≤ 2 años) |
| Litigios inciertos sobre las tarifas históricas del espectro | -0.2% | Todos los operadores con licencia | Mediano plazo (2 a 4 años) |
| Los precios volátiles de la electricidad aumentan el OPEX de la red | -0.3% | Grupos de estaciones base rurales que dependen de energía de respaldo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La saturación de la base de suscriptores móviles limita el crecimiento orgánico
La penetración móvil ascendió al 122% en 2025, con 57.3 millones de tarjetas SIM activas que atendían a 47 millones de residentes, lo que dejaba escaso margen para nuevas incorporaciones de líneas. Las nuevas suscripciones móviles netas aumentaron tan solo un 0.3% en 2025, en comparación con un crecimiento anual superior al 2% antes de la pandemia. Las ganancias incrementales ahora se deben principalmente a dispositivos multi-SIM y enlaces IoT, más que a nuevos usuarios. El ARPU de consumo de Telefónica cayó un 4.2% interanual a pesar de los esfuerzos de migración hacia paquetes convergentes. El techo de crecimiento obliga a los operadores a buscar contratos empresariales de mayor valor para compensar el estancamiento en los volúmenes de consumo.
Compresión del ARPU debido a las guerras de precios y las marcas de bajo costo
El plan ilimitado de 10 EUR de DIGI consiguió 1.8 millones de suscriptores en diciembre de 2025, lo que obligó a los operadores tradicionales a bajar los precios de entrada hasta en un 50 %. Las medidas de la CNMC sobre el espectro ahora permiten a DIGI dirigirse agresivamente a las áreas metropolitanas, profundizando la brecha de descuento. Vodafone España registró una contracción del ARPU del 5.1 % en 2025, ya que el 28 % de su base migró a su propia marca Lowi o se pasó a DIGI. [4] Vodafone, “Vodafone Spain Network Statistics and ARPU 2025”, vodafone.com El margen bruto de Telefónica se redujo al 38 % ya que los costes derivados del uso aumentaron más rápido que los ingresos. La supervisión regulatoria bloquea las subidas de precios coordinadas, por lo que los operadores deben centrarse en la calidad de la red y el contenido exclusivo como diferenciadores no basados en el precio.
Análisis de segmento
Por tipo de servicio: Supremacía de los datos y el auge del IoT
Los servicios de datos e internet representaron el 51.17% de los ingresos del mercado de operadores móviles de telecomunicaciones en España en 2025, superando ampliamente a los de voz y mensajería en conjunto. El segmento se beneficia del alto consumo de streaming de vídeo y del aumento de la capacidad del 5G; sin embargo, los planes ilimitados con tarifa plana reducen la monetización incremental. Los servicios de IoT y M2M representaron una porción menor del tamaño del mercado de operadores móviles de telecomunicaciones en España, pero se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.27%, la más rápida de todas las categorías, a medida que los requisitos regulatorios integran la conectividad en medidores, vehículos y sensores agrícolas.
Los ingresos por voz y mensajería continúan contrayéndose a medida que las aplicaciones OTT desplazan el tráfico de conmutación de circuitos, mientras que OTT y la televisión de pago añaden aproximadamente un 8% al total de ingresos gracias a paquetes que reducen la rotación. El roaming prácticamente volvió a los niveles prepandemia en 2025, impulsando el sector de "otros servicios", que aún contribuye significativamente a la cuota de mercado de los operadores móviles de Spain Telecom en las zonas turísticas. El potencial de crecimiento a largo plazo reside en plataformas capaces de gestionar flotas de dispositivos a escala, una capacidad que ya se refleja en los altos márgenes de beneficio de Telefónica Tech en el sector del IoT.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: escala del consumidor versus valor empresarial
El segmento de consumo acaparó el 71.26 % del mercado de operadores móviles de telecomunicaciones en España en 2025, pero sus perspectivas de crecimiento se ven limitadas por las modestas tendencias de ARPU y la plena penetración. Por el contrario, las empresas, aunque representan menos conexiones, alcanzarán una tasa de crecimiento anual compuesta (TCAC) del 3.41 % hasta 2031, superando el progreso del segmento de consumo y ampliando gradualmente su cuota de mercado de operadores móviles de telecomunicaciones en España.
El ARPU empresarial promedia más del doble que la cifra de consumo, ya que los clientes corporativos suelen adquirir flotas multi-SIM, superposiciones SD-WAN seguras y paquetes de servicios gestionados. Los contratos de campus 5G privados en plantas automotrices y puertos demuestran cómo la latencia y la confiabilidad críticas se traducen en precios premium. Aun así, los ciclos de ventas empresariales son largos y requieren una gran integración, lo que modera la contribución a corto plazo a pesar del sólido perfil de margen.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las zonas metropolitanas de Madrid y Barcelona generaron más del 40% del tráfico 5G nacional en 2025, lo que refleja la densidad de las redes de celdas pequeñas y una población adinerada y ávida de datos. El liderazgo de la red en estos centros ofrece un escaparate para planes premium y redes de campus empresariales, lo que posiciona a los operadores para captar los ingresos de los primeros usuarios. Más allá de las principales ciudades, el corredor industrial de Cataluña alberga la mayor parte de los despliegues privados de 5G en España, aprovechando la proximidad a plantas de ensamblaje de automóviles, plantas químicas y centros logísticos.
Las provincias rurales abarcan la mayor parte del territorio nacional, pero albergan a menos de una quinta parte de la población. Por lo tanto, las subvenciones gubernamentales son fundamentales para reducir la brecha digital, y los despliegues subvencionados del programa Unico-5G extienden la cobertura de banda baja a miles de pequeños municipios. La Andalucía agraria ilustra los beneficios, con redes conectadas de riego y control de plagas que reducen el uso de recursos y aumentan el rendimiento de los cultivos.
Los territorios insulares dependen de las recientes inversiones en fibra submarina para la red de retorno, lo que garantiza la paridad 5G con el continente a pesar del aislamiento geográfico. Los mandatos regulatorios sobre la cobertura poblacional obligan a los operadores a mantener niveles de servicio consistentes en todos los archipiélagos, y las sanciones por incumplimiento incentivan una rápida implementación. Como resultado, incluso las regiones remotas con un alto índice de turismo ahora disfrutan de un servicio celular de clase gigabit que respalda la hospitalidad sin contacto, el tráfico inteligente y las soluciones de respuesta ante emergencias.
Panorama regulatorio
El mercado español de operadores de redes móviles (ORM) opera bajo un marco dual: la supervisión de la CNMC, que abarca las tasas relacionadas con los operadores y la supervisión de la competencia en el mercado, junto con la política nacional de espectro establecida a través de la Tabla Nacional de Atribución de Frecuencias (CNAF). En 2026, la planificación del espectro se llevó a cabo mediante la actualización de la CNAF a través de la Orden TDF/732/2026, que entró en vigor el 18 de julio de 2026 para incorporar los resultados de la CMR-23 y actualizar la forma en que se asignan las frecuencias radioeléctricas a los diferentes servicios.
Las obligaciones operativas también se están volviendo más estrictas. Un Real Decreto de Seguridad y Resiliencia de 2026 introduce requisitos de energía de respaldo, exigiendo cuatro horas de energía de respaldo móvil para el 75 % de la población en un plazo de tres años, lo que incrementa el gasto de capital derivado del cumplimiento normativo y reorienta las prioridades de los operadores hacia el fortalecimiento de la seguridad en áreas densamente pobladas. Por otra parte, las normas de atención al cliente que exigen rangos de numeración específicos para la asistencia tienen como objetivo frenar las estafas y diferenciar las comunicaciones de servicio de las comerciales, lo que aumenta las exigencias de cumplimiento y de procesos en todas las operaciones minoristas.
Panorama competitivo
España adoptó una estructura de tres operadores tras la ola de consolidación de 2024, lo que incrementó la concentración del mercado, pero también permitió mayores balances para respaldar la densificación del 5G. Telefónica, MasOrange y Vodafone España controlan en conjunto más de cuatro quintas partes de las suscripciones; sin embargo, la presencia disruptiva de DIGI como cuarto operador de bajo coste frena la inflación general de precios. Empresas de compartición de infraestructura como Fiberpass y FiberCo ilustran este nuevo equilibrio: los operadores agrupan activos pasivos para reducir las inversiones de capital y, al mismo tiempo, salvaguardar la diferenciación de marca en el segmento minorista.
El 5G privado empresarial sigue siendo una oportunidad en blanco. Actualmente, solo una docena de redes activas dan servicio a fábricas y puertos, lo que deja sin explotar miles de sitios direccionables. Integradores especializados como Ericsson y Cellnex suelen mediar en estas implementaciones, lo que reduce el riesgo de ejecución para los operadores de redes móviles (MNO), pero desvía una parte de la cadena de valor fuera de su control directo. Por lo tanto, los operadores están invirtiendo en orquestación edge-cloud, mercados de aplicaciones y herramientas patentadas de segmentación de red para obtener una mayor proporción de ingresos internamente.
La regulación continúa influyendo en los resultados. La extensión gratuita de las licencias de 3.5 GHz fortaleció los balances, mientras que un ligero aumento en las tarifas de terminación móvil mejoró la rentabilidad de los OMV. Estas medidas aumentan la intensidad competitiva al impulsar a los competidores más pequeños sin socavar la capacidad de inversión de los operadores tradicionales. En este contexto, el enfoque estratégico se centra en la convergencia fibra-móvil, la monetización de la cobertura en interiores y las propuestas empresariales diferenciadas capaces de recuperar el impulso del ARPU.
Líderes de la industria de operadores móviles de telecomunicaciones en España
MASORANGE, SL
Zegona Comunicaciones (Vodafone España)
Movistar (Telefónica España)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Vodafone España y Telefónica firman un contrato vinculante para la creación de FibreCo, empresa que ofrece servicios nacionales de fibra óptica hasta el hogar (FTTH). Esta alianza busca acelerar el despliegue de la red troncal de fibra y ampliar el acceso a nivel nacional. Asimismo, optimiza la eficiencia del capital para el despliegue a gran escala de FTTH y respalda la convergencia fijo-móvil de próxima generación.
- Julio de 2026: MasOrange finaliza el plan UNICO 5G Rural, que proporciona conectividad 5G a casi 1,500 municipios (245 en Galicia). Esta expansión rural aumenta la cobertura del servicio y fomenta la inclusión digital en las zonas rurales. Además, abre oportunidades para las empresas y amplía la cobertura general de la red.
- Julio de 2026: Cellnex renueva su acuerdo marco con Vodafone España por 10 años más, cubriendo aproximadamente 2,000 puntos de presencia (PoP). Este acuerdo a largo plazo densifica la red y distribuye los costes entre emplazamientos clave. Gracias a la ampliación del alcance, se facilitan las mejoras continuas de capacidad tanto para la cobertura urbana como regional.
Alcance del informe del mercado de operadores móviles de telecomunicaciones en España
Telecom o Telecomunicación es la transmisión de información de largo alcance por medios electromagnéticos.
El informe del mercado de operadores móviles de telecomunicaciones en España está segmentado por tipo de servicio (servicios de voz, datos e internet, mensajería, IoT y M2M, OTT y televisión de pago, y otros servicios (VAS, roaming e internacionales, servicios empresariales y mayoristas, resto de servicios)), usuario final (empresas y consumidores) y geografía. Las previsiones de mercado se expresan en valor (USD).
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros servicios (VAS, roaming y servicios internacionales, servicios empresariales y mayoristas) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros servicios (VAS, roaming y servicios internacionales, servicios empresariales y mayoristas) | |
| Usuario final | Empresas |
| Consumidor |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de operadores móviles de telecomunicaciones en España para 2031?
Se prevé que alcance los 27.68 millones de dólares en 2031, lo que refleja una CAGR del 3.12 % entre 2026 y 2031.
¿Qué categoría de servicios se está expandiendo más rápidamente?
Los servicios de IoT y M2M muestran la trayectoria más rápida, avanzando a una CAGR del 3.27 % hasta 2031, a medida que las empresas de servicios públicos, las plantas automotrices, los puertos y la agricultura incorporan soluciones de dispositivos conectados.
¿Por qué el ingreso promedio por usuario sigue siendo bajo a pesar del creciente tráfico de datos?
Los planes de datos ilimitados dominan la base de pospago, lo que aumenta el uso mensual pero limita los ingresos por línea, por lo que los operadores dependen de paquetes convergentes y niveles 5G premium para mejorar los márgenes.
¿Cómo están monetizando los operadores la demanda empresarial?
Telefónica, MasOrange y Vodafone España despliegan redes de campus privadas 5G, SD-WAN y plataformas IoT gestionadas que generan ARPU empresariales que duplican con creces los niveles de los consumidores.
¿Qué programas regionales apoyan la conectividad rural?
La iniciativa Unico-5G del Gobierno financia despliegues de 5G de banda baja en municipios de menos de 5,000 habitantes, mientras que nuevas rutas de fibra unen las Islas Baleares y Canarias con la red de retorno peninsular.
¿Qué tan concentrada está la competencia después de las recientes fusiones y adquisiciones?
Tras la fusión Orange-MásMóvil y la venta de Vodafone España a Zegona, tres operadores nacionales controlan aproximadamente el 86% de las suscripciones.


