

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 228.73 Million |
| Tamaño del mercado (2031) | USD 265.67 Million |
| Tasa de crecimiento (2026 - 2031) | 3.04% CAGR |
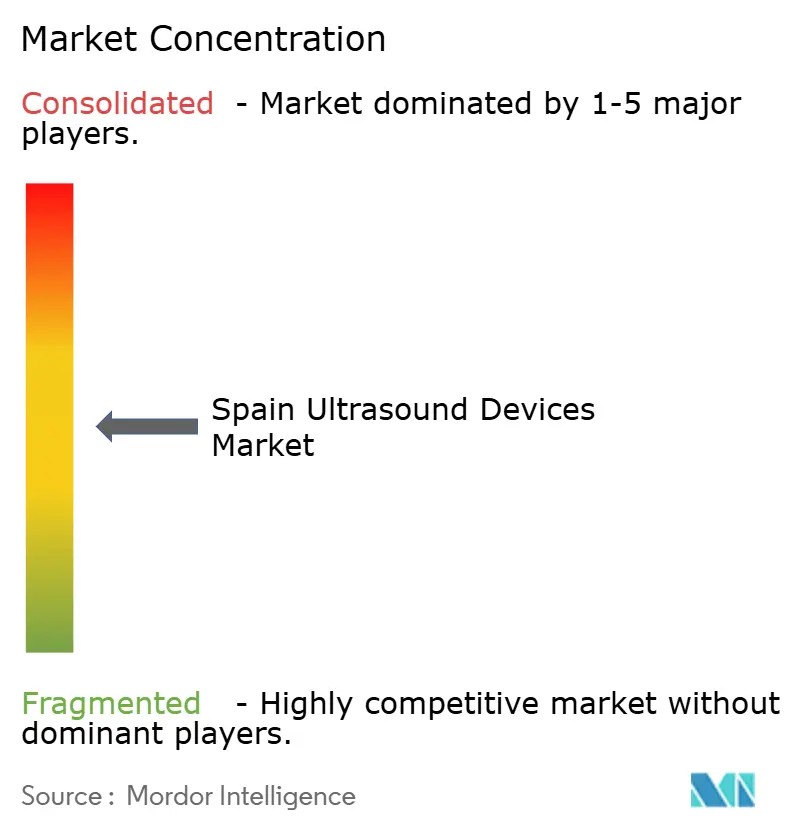
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos de ultrasonido en España por Mordor Intelligence
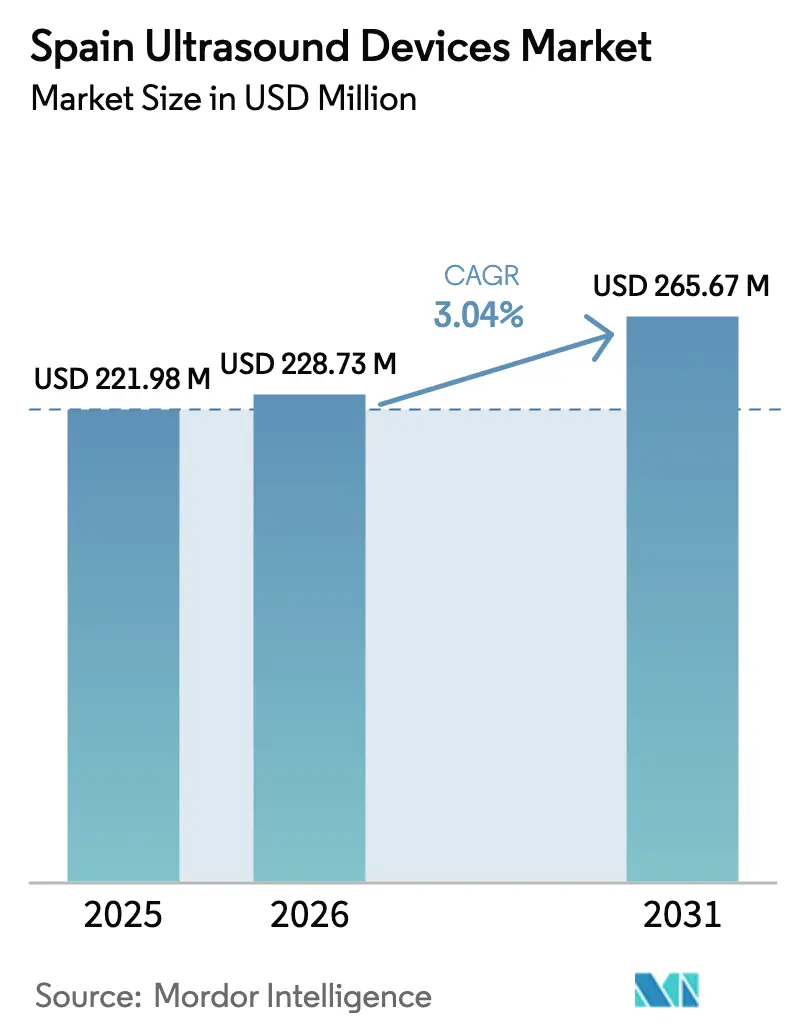
Se prevé que el mercado español de dispositivos de ultrasonido crezca de 221.98 millones de dólares en 2025 a 228.73 millones de dólares en 2026, y se pronostica que alcanzará los 265.67 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 3.04% durante el período 2026-2031.
Las fuentes públicas representan el 71.7 % del gasto sanitario nacional, por lo que las decisiones de compra de dispositivos equilibran continuamente los objetivos de cobertura universal con los mandatos de coste-efectividad. El envejecimiento de la población, la normalización de los protocolos de imagenología a pie de cama tras la COVID-19 y la rápida adopción de sistemas portátiles se combinan para sostener la demanda incluso con la reducción de los presupuestos de capital hospitalario. Las herramientas de flujo de trabajo guiadas por IA reducen la dependencia del operador y aceleran el rendimiento, lo que anima a los proveedores, tanto públicos como privados, a renovar sus flotas instaladas. Al mismo tiempo, el Reglamento de Productos Sanitarios (MDR) de la UE y los plazos de certificación de la AEMPS en España aumentan los costes de cumplimiento normativo, lo que ralentiza el lanzamiento de sistemas premium. Por lo tanto, los participantes del mercado priorizan la interoperabilidad de las plataformas, la simplificación de los requisitos de formación y una clara relación coste-utilidad para asegurar las licitaciones en las comunidades autónomas españolas.
Conclusiones clave del informe
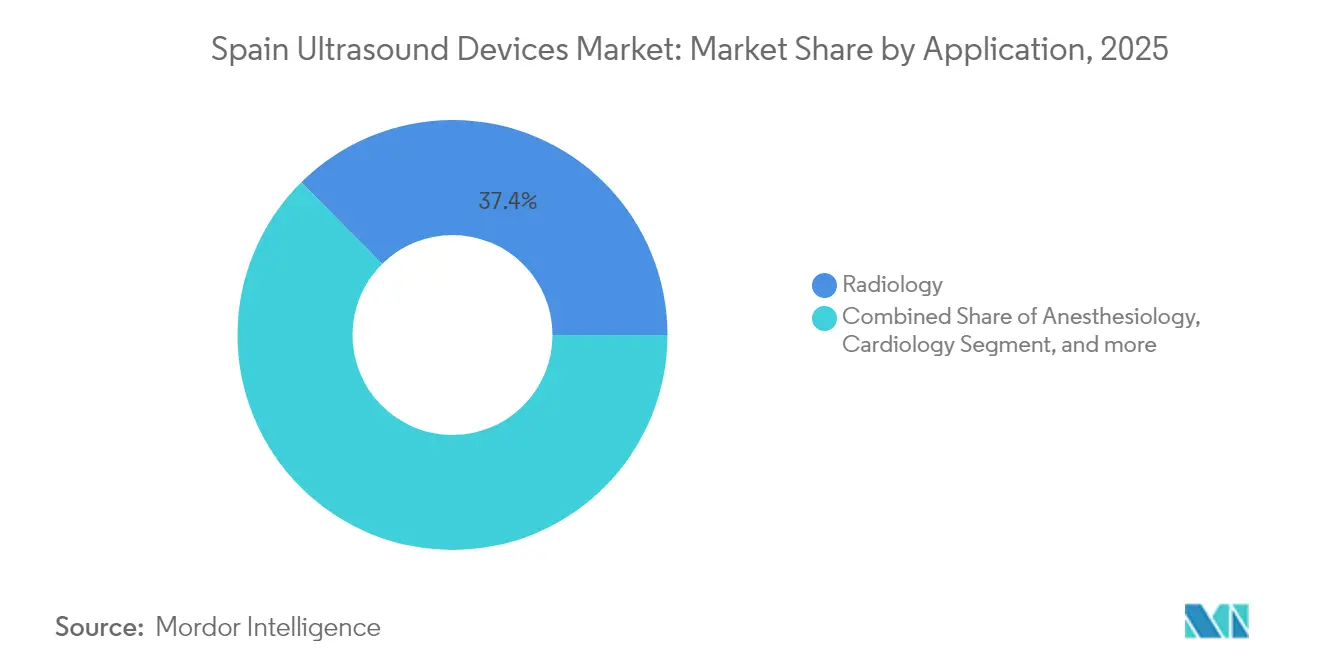
- Por aplicación, la radiología lideró con una participación de ingresos del 37.42% del mercado de dispositivos de ultrasonidos en España en 2025, mientras que se proyecta que Cuidados Críticos registre la CAGR más rápida del 5.87% hasta 2031.
- Por tecnología, 3D y 4D capturaron el 41.12% del tamaño del mercado de dispositivos de ultrasonidos de España en 2025, mientras que se prevé que el ultrasonido enfocado de alta intensidad se expanda a una CAGR del 5.36% hasta 2031.
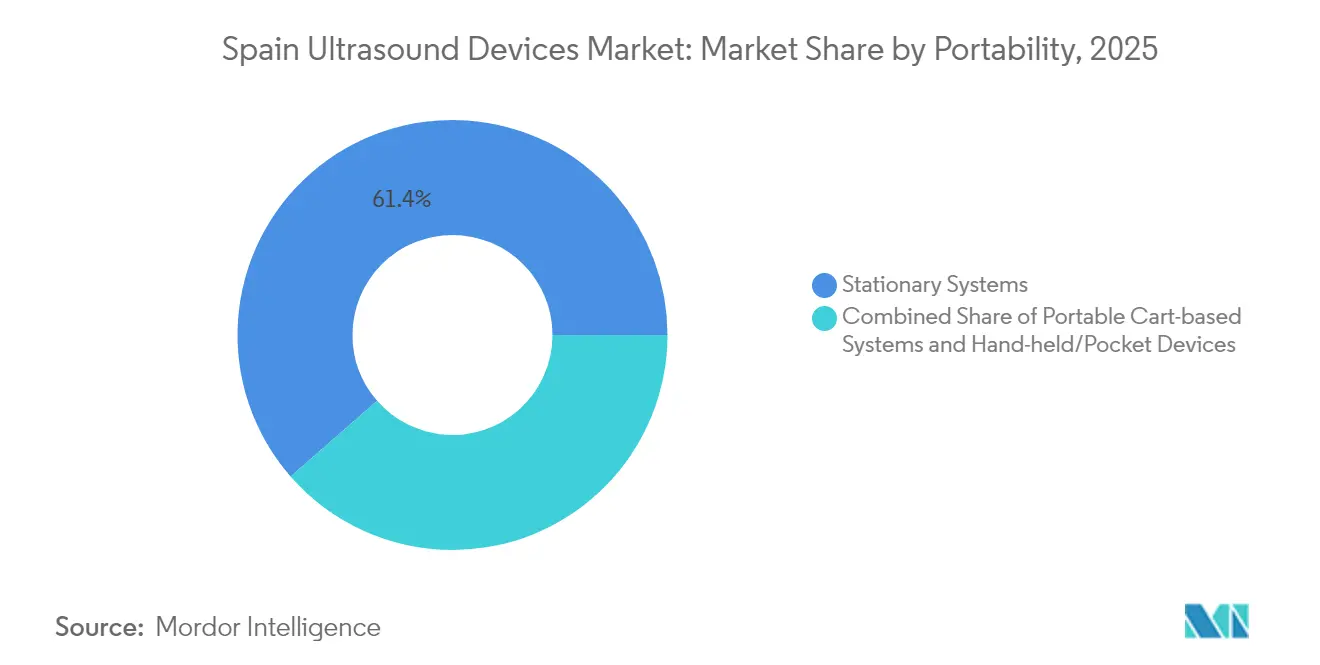
- Por portabilidad, los sistemas estacionarios representaron el 61.43% del tamaño del mercado de dispositivos de ultrasonidos de España en 2025, pero se prevé que los dispositivos portátiles o de bolsillo aumenten a una CAGR del 7.18% hasta 2031.
- Por usuario final, los hospitales públicos representaron el 38.92% del tamaño del mercado de dispositivos de ultrasonidos en España en 2025, mientras que los entornos de atención médica domiciliaria están avanzando a una CAGR del 6.74% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos de ultrasonido en España
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Envejecimiento de la población y carga de enfermedades crónicas | + 0.8% | Nacional; mayor en provincias rurales | Largo plazo (≥ 4 años) |
| Captación de ultrasonidos en el punto de atención y portátiles | + 0.6% | Aceleración temprana en Andalucía, Canarias y Madrid | Mediano plazo (2-4 años) |
| Ampliación de la capacidad de los servicios de oncología y cardiología | + 0.4% | Castilla y León, Valencia, Cataluña | Mediano plazo (2-4 años) |
| Optimización del flujo de trabajo habilitada por IA | + 0.3% | Barcelona, Madrid, Sevilla | Corto plazo (≤ 2 años) |
| Estandarización de imágenes en la cama del paciente después de la COVID-19 | + 0.2% | Todas las regiones autónomas | Corto plazo (≤ 2 años) |
| Pilotos de tele-ultrasonido en islas remotas | + 0.1% | Interiores canarios, baleares y rurales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Envejecimiento de la población y carga de enfermedades crónicas
El aumento de la esperanza de vida incrementa la demanda de ultrasonidos en cardiología, endocrinología y atención musculoesquelética. El Banco Central Europeo proyecta que los costos de salud relacionados con el envejecimiento aumentarán en 7 puntos porcentuales del PIB para 2070, lo que sitúa la eficiencia diagnóstica en el centro de la planificación presupuestaria. La evaluación muscular asistida por IA ya alcanza una precisión del 82.3 % en la detección de sarcopenia relacionada con la desnutrición, lo que ilustra cómo los algoritmos avanzados ayudan a los médicos a manejar síndromes geriátricos con un tiempo de exploración limitado. [1] Juan Martínez et al., “Precisión del ultrasonido muscular con IA en la nutrición de personas mayores”, MDPI Nutrients, mdpi.com
Captación de ultrasonidos en el punto de atención y portátiles
El servicio de salud andaluz ha capacitado a más de 1,000 médicos de atención primaria en ecografía abdominal, reforzando el impulso político para los programas de imagen a pie de cama. [2] Servicio Andaluz de Salud, “Plan de Formación en Ecografía Abdominal,” juntadeandalucia.es Las evaluaciones comparativas de dispositivos como Vscan Air y SonoEye confirman un rendimiento diagnóstico a la par de las consolas de tamaño completo, lo que anima a los hospitales a adoptar vías de triaje “primero la sonda”. La guía estructurada de POCUS de WONCA Europe subraya el papel de la tecnología en la reducción de las brechas de atención rural.
Ampliación de la capacidad de los servicios de oncología y cardiología
Un préstamo del Banco Europeo de Inversiones de 120 millones de euros (139 millones de dólares) está modernizando cinco hospitales de Castilla y León, ampliando las salas de imagen que favorecen los sistemas de ultrasonido multipropósito. [3] Banco Europeo de Inversiones, “Modernización Hospitalaria Castilla y León”, eib.org El programa de consulta electrónica de cardiología de Galicia redujo los tiempos de espera en un 51.8 % para pacientes oncológicos complejos, demostrando cómo las vías ecográficas integradas alivian los cuellos de botella de los especialistas. La adopción por parte del Instituto Cartuja del ultrasonido focalizado guiado por RM para los miomas uterinos muestra oportunidades terapéuticas más allá del diagnóstico.
Optimización del flujo de trabajo habilitada por IA
Los centros españoles están implementando una guía piloto con IA que permite al personal de enfermería no ecografista diagnosticar la trombosis venosa profunda con una sensibilidad de hasta el 98 %, lo que soluciona la escasez de personal en los turnos de noche. Otro estudio multicéntrico alcanzó una precisión del 94 % a nivel de paciente en el cribado de meningitis infantil, lo que sugiere que la IA puede reducir las punciones lumbares invasivas. Las subvenciones gubernamentales para investigación confirman el compromiso nacional con los ecosistemas de imagenología preparados para algoritmos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Plazos de aprobación del MDR de la UE y la AEMPS | -0.4% | Nacional; afecta a todos los fabricantes | Largo plazo (≥ 4 años) |
| Presión sobre los precios de la contratación pública | -0.3% | Alto en regiones con presupuestos ajustados | Mediano plazo (2-4 años) |
| Escasez de ecografistas acreditados | -0.2% | Aguda en territorios rurales e insulares | Largo plazo (≥ 4 años) |
| Reasignación de CAPEX hospitalario después de la COVID | -0.1% | Hospitales públicos a nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Plazos de aprobación del MDR de la UE y la AEMPS
El bajo rendimiento de la certificación bajo la nueva regulación ha prolongado los ciclos de entrada al mercado. El Grupo de Coordinación de Dispositivos Médicos detectó riesgos de retrasos hasta 2025, lo que ha llevado a los fabricantes a redirigir los presupuestos de lanzamiento hacia la vigilancia poscomercialización en lugar de hacia la innovación. La AEMPS española añade requisitos de datos clínicos localizados, lo que sobrecarga los recursos de las empresas más pequeñas.
Presión sobre los precios de la contratación pública
Las licitaciones basadas en el valor priorizan los resultados; sin embargo, los comités hospitalarios aún se inclinan por las ofertas más económicas cuando la evidencia no es concluyente. Los evaluadores de tecnologías sanitarias aplican umbrales de coste-efectividad inferiores a 30,000 EUR (34,929 USD) por año de vida ganado, descartando las consolas premium que carecen de datos comparativos de ahorro. Por lo tanto, los proveedores prefieren sistemas versátiles que cubran múltiples disciplinas con un gasto mínimo en accesorios.
Análisis de segmento
Por aplicación: Critical Care amplía los horizontes de las imágenes en la cama del paciente
Radiología siguió siendo el sector que más contribuyó, con una cuota de mercado del 37.42% en 2025 para ecógrafos en España. Cuidados Intensivos, aunque de menor tamaño, se proyecta que alcance una tasa de crecimiento anual compuesta (TCAC) del 5.87% gracias a las competencias obligatorias en ecografía en los programas de residencia de cuidados intensivos. El tamaño del mercado español de ecógrafos para cuidados intensivos está en vías de superar la brecha de capacidad creada por el aumento de los ingresos de pacientes ancianos con múltiples patologías. Los hospitales equipan a los equipos de manejo del shock con sondas portátiles que facilitan la comprobación rápida del estado de los fluidos y la toma de instantáneas de la función cardíaca. Mientras tanto, cardiología utiliza modelos de consulta electrónica para acelerar la interpretación de la ecografía, y ginecología/obstetricia integra análisis Doppler con IA para acortar las visitas prenatales. Los profesionales de musculoesquelético y reumatología han elevado la adopción de la ecografía al 90% de las unidades de práctica, lo que refleja la comodidad de los profesionales clínicos con la evaluación articular en la consulta. Los laboratorios de urología y vasculares utilizan la ecografía focalizada para la ablación no invasiva, y los servicios de urgencias utilizan escáneres portátiles para los protocolos de descartar en las unidades de traumatología.
Los participantes del mercado español de ecógrafos reconocen que el uso compartido de consolas entre departamentos aumenta las tasas de utilización, un criterio clave para la licitación. La acreditación estructurada de la Sociedad Española de Medicina Intensiva garantiza una calidad de imagen consistente, mientras que el apoyo a la toma de decisiones mediante IA reduce la variabilidad interobservador. A medida que el reembolso avanza hacia modelos de atención integral, las aplicaciones de ecografía multidisciplinarias seguirán siendo fundamentales para las estrategias de contención de costes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tecnología: HIFU redefine el potencial terapéutico
La imagen 3D y 4D acaparó el 41.12 % del mercado español de ecógrafos en 2025, impulsada por el volumen obstétrico y las necesidades de estadificación oncológica. Se prevé que la ecografía focalizada de alta intensidad (HFE) alcance una tasa de crecimiento anual compuesta (TCAC) del 5.36 %, lo que refleja el éxito del Instituto Cartuja con la terapia MRgFUS para fibromas uterinos y la extensión de la CE para adenomiosis. Los actores del mercado español de ecógrafos destacan que la naturaleza no invasiva del HIFU reduce las estancias postoperatorias, en consonancia con las métricas de atención centrada en el valor. La imagen 2D convencional persiste en atención primaria, donde la implantación en Canarias confirma su relevancia para un acceso generalizado. La innovación en Doppler se acelera mediante la autoclasificación con IA, que reduce el tiempo de trabajo de la monitorización fetal. Las sondas inalámbricas y conectadas a teléfonos inteligentes amplían la participación en la investigación y facilitan la formación a distancia, compensando la escasez de ecografistas académicos.
Los desarrolladores se centran en sistemas operativos de código abierto que reducen los gastos de licencias y fomentan actualizaciones ágiles. Esta orientación complementa la necesidad de España de largos ciclos de vida del hardware y conectividad con garantía de futuro en un contexto de evolución de las clasificaciones de software MDR.
Por portabilidad: las sondas portátiles trasladan el escaneo al paciente
Las consolas fijas conservan una cuota del 61.43%, con el apoyo de las salas de radiología de centros terciarios como punto de referencia. Sin embargo, los escáneres portátiles proyectan una tasa de crecimiento anual compuesta (TCAC) del 7.18%, impulsada por mejoras en la resolución del modo B y la autonomía de la batería. Los actores del mercado español de ecógrafos observan que los médicos de urgencias que utilizan Butterfly iQ+ alcanzaron una sensibilidad del 91.7% para la detección de desprendimientos de retina, y el personal prehospitalario logró una concordancia del 79.5% con los hallazgos intrahospitalarios durante el traslado de pacientes traumatizados. Los equipos portátiles con carro prestan servicio en salas de urgencias mixtas, equilibrando la potencia y la movilidad. Los avances en tecnología inalámbrica minimizan las medidas de control de infecciones, un imperativo de compra tras la COVID-XNUMX.
Los fabricantes de dispositivos portátiles priorizan los precios de suscripción que combinan el archivado en la nube y el triaje con IA, lo que reduce las barreras iniciales. Las regiones sanitarias con clínicas dispersas, como Extremadura y Aragón, priorizan los dispositivos de bolsillo que se sincronizan con la historia clínica electrónica a través de redes celulares, lo que garantiza la continuidad de la documentación clínica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: La atención médica domiciliaria capta la demanda descentralizada
Los hospitales públicos se mantuvieron como los principales clientes, con el 38.92 % del mercado español de ecógrafos en 2025. Sin embargo, los centros de atención médica domiciliaria muestran una tasa de crecimiento anual compuesta (TCAC) del 6.74 %, impulsada por plataformas de telemedicina que integran vídeo de alta definición con las señales de ultrasonido. El programa de La Palma ahorró más de 1 millón de euros (1.16 USD) en gastos de viaje anuales, lo que demuestra su viabilidad económica. Los hospitales privados utilizan imágenes de alta calidad para servicios especializados como la medicina reproductiva, mientras que los centros de diagnóstico optimizan la gestión mediante el triaje con IA, que identifica los exámenes normales para un informe rápido. Los servicios médicos de emergencia y las unidades móviles implementan sondas robustas para mejorar el triaje en situaciones de gran número de víctimas.
Los protocolos de escaneo guiado a distancia permiten a los médicos de familia consultar a especialistas en tiempo real, ampliando la cobertura del ultrasonido más allá de las instalaciones físicas tradicionales. Los fabricantes de dispositivos ahora colaboran con operadores de telecomunicaciones para garantizar el ancho de banda en zonas montañosas, un paso esencial para mantener la fidelidad de la imagen durante las visitas domiciliarias.
Análisis geográfico
El mercado español de ecógrafos presenta patrones regionales marcados, condicionados por la autonomía presupuestaria y la geografía. Andalucía lidera la integración de la atención primaria con más de 1,000 profesionales clínicos certificados en ecografía abdominal, lo que agiliza las derivaciones para enfermedades hepatobiliares. El archipiélago canario fue pionero en una red de 57 ecógrafos de atención primaria conectados con radiólogos peninsulares, lo que reduce los retrasos diagnósticos para los residentes de las islas. Madrid y Barcelona albergan clústeres de investigación que prueban motores de flujo de trabajo basados en IA, financiados por la agenda nacional de transformación digital.
La respuesta de Valencia a las inundaciones durante las tormentas DANA de 2024 confirmó la resiliencia de los sistemas portátiles, que continuaron funcionando a pesar de las limitaciones energéticas. Las consultas de cardiología electrónica en Galicia redujeron las listas de espera para pacientes oncológicos que necesitaban ecografía, lo que demuestra cómo las herramientas digitales agilizan el acceso a la imagen. En general, los participantes del mercado español de ecógrafos adaptan sus planes de comercialización a las normas de adquisición y las prioridades clínicas de cada región. Los territorios insulares requieren sondas robustas y ligeras con conectividad en la nube, mientras que los centros metropolitanos demandan consolas con inteligencia artificial avanzada que optimicen la productividad radiológica. La coexistencia de estas necesidades garantiza un ciclo de reemplazo constante durante el horizonte de pronóstico.
Panorama regulatorio
Los dispositivos de ultrasonido en España operan bajo el Reglamento de Dispositivos Médicos de la UE (MDR 2017/745), con supervisión nacional a cargo de la Agencia Española de Medicamentos y Productos Sanitarios (AEMPS), dependiente del Ministerio de Sanidad. El Real Decreto 192/2023 armoniza los requisitos españoles para dispositivos con el MDR y refuerza las obligaciones de los operadores económicos, incluyendo el registro específico para la comercialización (Registro de Comercialización) junto con los procesos a nivel de la UE, como EUDAMED. La evaluación de la conformidad se lleva a cabo a través de organismos notificados, incluido el Centro Nacional de Certificación de Productos Sanitarios (CNCps, NB 0318), designado en España, mientras que los fabricantes e importadores gestionan mayores requisitos de documentación y vigilancia posterior a la comercialización según el MDR.
En 2026, España incorporó mecanismos políticos que refuerzan el vínculo entre la evidencia y las decisiones de financiación pública para las tecnologías sanitarias. El Real Decreto 415/2026 (27 de mayo de 2026) estableció un marco formal para la evaluación de tecnologías sanitarias (ETS), asignando a RedETS la evaluación de tecnologías no farmacológicas, lo que acerca los equipos de imagen y las aplicaciones de IA basadas en ultrasonido a una inclusión, financiación y fijación de precios estructuradas dentro del Sistema Nacional de Salud. Al mismo tiempo, el Real Decreto 90/2026 introdujo un régimen de financiación selectiva para determinados dispositivos médicos imputados a la provisión farmacéutica del SNS (en vigor desde el 1 de julio de 2026), lo que aumenta la necesidad de evidencia clínica y económica completa para el uso del ultrasonido en vías de atención no hospitalaria.
Panorama competitivo
La competencia está moderadamente fragmentada. Los conglomerados globales aprovechan carteras completas y extensas redes de servicios, mientras que los disruptores locales se centran en la portabilidad y los nichos de IA. La diferenciación de productos se centra en el soporte de decisiones integrado, la seguridad inalámbrica de datos y la integración multimodal, más que en el precio de lista. Las colaboraciones entre consorcios hospitalarios y startups de software han dado lugar a módulos de guía de IA que alcanzan una sensibilidad del 98 % para la detección de trombosis venosa profunda, lo que reduce la dependencia de la escasez de ecografistas. Estas colaboraciones acortan la curva de aprendizaje y refuerzan la dependencia de un proveedor.
Los proveedores de Ultrasonido Focalizado de Alta Intensidad (UFO) cultivan alianzas con clínicas de ginecología para mostrar los resultados de la terapia no invasiva para fibromas. Los innovadores en dispositivos portátiles se asocian con facultades de medicina para integrar los planes de estudio de POCUS, lo que genera fidelidad a la marca en los jóvenes profesionales. El cumplimiento de la MDR representa tanto una ventaja competitiva como una carga de costos; las empresas con sistemas de calidad consolidados obtienen certificados antes, captando participación de mercado, mientras que los competidores más pequeños esperan plazas en organismos notificados. Las estrategias de precios combinan cada vez más el servicio, las actualizaciones de IA y el archivado en la nube en suscripciones multianuales, alineando los ingresos del proveedor con el uso del cliente.
Las oportunidades de espacio en blanco residen en soluciones de conectividad rural, plataformas de formación adaptativa y sondas especializadas para la orientación oncológica. Los proveedores que demuestran beneficios económicos reales, como la reducción de traslados de pacientes, consolidan su posición en el mercado español de dispositivos de ultrasonido.
Líderes en la industria de dispositivos de ultrasonido en España
Canon Medical Systems Corporation
Corporación Fujifilm Holdings
GE Healthcare
Siemens Healthineers AG
Koninklijke Philips NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: RedETS (Departamento Andaluz de Evaluación de Tecnologías Sanitarias y Oficina Vasca de Evaluación de Tecnologías Sanitarias) publicó fichas informativas sobre tecnologías sanitarias nuevas y emergentes, que abarcan tecnologías relacionadas con la ecografía, incluida la ecografía intravascular terapéutica para la hipertensión pulmonar. Esta publicación apunta a un proceso formal de evaluación para terapias avanzadas de ultrasonido en España y podría afectar los plazos de adopción y las decisiones de licitación.
- Marzo de 2026: FUJIFILM Healthcare Europe presentó las plataformas ARIETTA DeepInsight (ARIETTA 850/750/650) y el transductor de alta frecuencia L52H en ECR 2026. Fujifilm reforzó su presencia en España en el ámbito de la ecografía de alta gama y la imagen asistida por IA, lo que podría influir en la competencia en las licitaciones.
- Febrero de 2025: Canon Medical Systems Corporation presentó en ECR 2025 el sistema Aplio beyond ultrasound, diseñado para entornos de alto rendimiento. Este sistema aumenta la presión competitiva en España en el sector de las plataformas de imagen escalables y eficientes, y se tiene en cuenta en las decisiones de compra.


Alcance del informe sobre el mercado de dispositivos de ultrasonido en España
Según el alcance del informe, los dispositivos de ultrasonido se utilizan para un método de imagen que crea imágenes de diversas estructuras corporales mediante ondas sonoras de alta frecuencia. Se emplean para evaluar diversos trastornos relacionados con el hígado, los riñones y otras afecciones abdominales, incluyendo su uso durante el embarazo. Como resultado, estos dispositivos tienen diversos usos en el área médica, incluyendo el diagnóstico por imagen y la modalidad terapéutica. El mercado español de dispositivos de ultrasonido está segmentado por aplicación, tecnología y tipo. Según la aplicación, el mercado se segmenta en anestesiología, cardiología, ginecología/obstetricia, musculoesquelético, radiología, cuidados intensivos y otras aplicaciones. Según la tecnología, el mercado se segmenta en ecografía 2D, ecografía 3D y 4D, ecografía Doppler y ecografía focalizada de alta intensidad. Según el tipo, el mercado se segmenta en ecografía estacionaria y ecografía portátil. El informe ofrece el valor (en USD) de todos los segmentos mencionados.
por Aplicación
| Anestesiología |
| Cardiología |
| Ginecología/Obstetricia |
| Musculoesquelético |
| Radiología |
| De Cuidados Críticos |
| Urología |
| Vascular |
| Otras aplicaciones |
por Tecnología
| Imágenes de ultrasonido 2D |
| Imágenes de ultrasonido 3D y 4D |
| Doppler Imaging |
| Ultrasonido focalizado de alta intensidad |
| Otras tecnologias |
Por Portabilidad
| Sistemas estacionarios |
| Sistemas portátiles basados en carros |
| Dispositivos portátiles/de bolsillo |
Por usuario final
| Hospitales publicos |
| Hospitales y clínicas privadas |
| Centros de Diagnóstico por Imágenes |
| Configuración de atención médica en el hogar |
| Otros usuarios finales |
| por Aplicación | Anestesiología |
| Cardiología | |
| Ginecología/Obstetricia | |
| Musculoesquelético | |
| Radiología | |
| De Cuidados Críticos | |
| Urología | |
| Vascular | |
| Otras aplicaciones | |
| por Tecnología | Imágenes de ultrasonido 2D |
| Imágenes de ultrasonido 3D y 4D | |
| Doppler Imaging | |
| Ultrasonido focalizado de alta intensidad | |
| Otras tecnologias | |
| Por Portabilidad | Sistemas estacionarios |
| Sistemas portátiles basados en carros | |
| Dispositivos portátiles/de bolsillo | |
| Por usuario final | Hospitales publicos |
| Hospitales y clínicas privadas | |
| Centros de Diagnóstico por Imágenes | |
| Configuración de atención médica en el hogar | |
| Otros usuarios finales |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de dispositivos de ultrasonidos en España?
El mercado está valorado en USD 228.73 millones en 2026 y se proyecta que alcance los USD 265.67 millones en 2031.
¿Qué área de aplicación aporta mayores ingresos?
La radiología lidera con una participación de ingresos del 37.42% en 2025.
¿Qué segmento está creciendo más rápido por portabilidad?
Los dispositivos portátiles o de bolsillo están avanzando a una tasa compuesta anual del 7.18 % hasta 2031.
¿Cómo afecta el MDR de la UE a los proveedores de dispositivos de ultrasonidos en España?
Los plazos de certificación extendidos y los requisitos adicionales de evidencia clínica retrasan el lanzamiento de productos y aumentan los costos de cumplimiento.
¿Por qué los proveedores de atención médica domiciliaria invierten en ultrasonido?
Los marcos de telemedicina y la guía de inteligencia artificial permiten a los cuidadores realizar exploraciones en los hogares de los pacientes, lo que reduce el tiempo de viaje y alivia las limitaciones de capacidad del hospital.
¿Qué tendencia tecnológica está alterando la terapia tradicional?
El ultrasonido focalizado de alta intensidad ofrece un tratamiento no invasivo para afecciones como los fibromas uterinos, lo que genera una CAGR del 5.36 % dentro del segmento tecnológico.
Última actualización de la página:



