

Tamaño y participación en el mercado de sinterización por plasma de chispa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
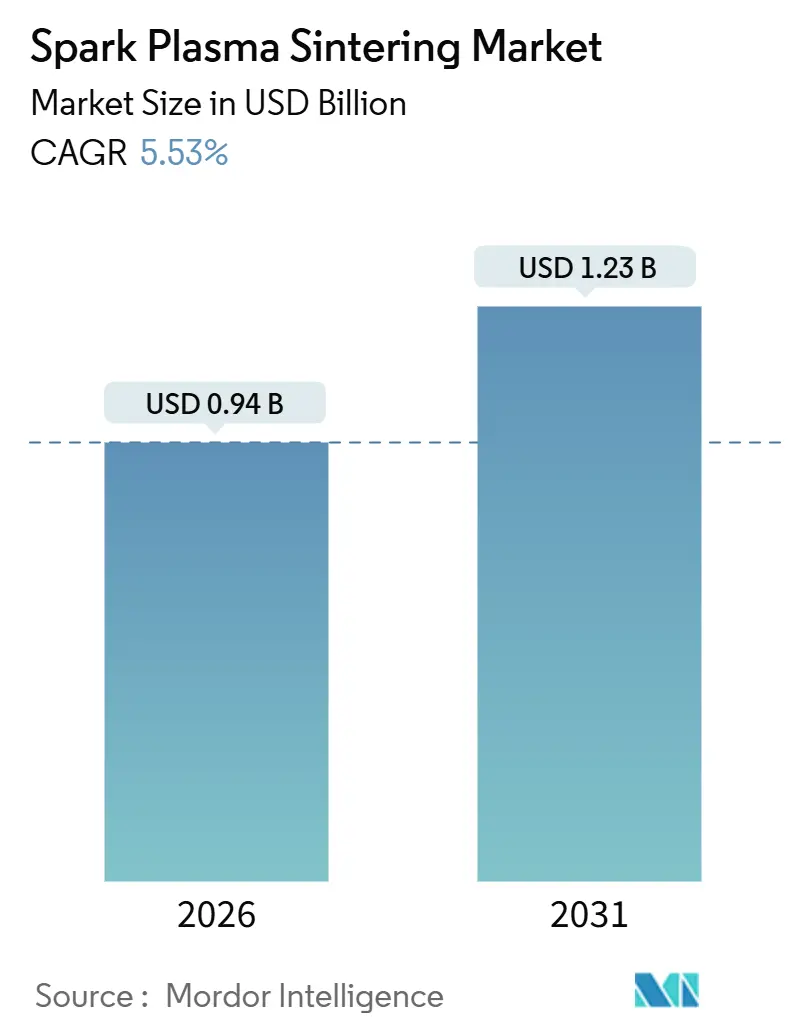
| Tamaño del mercado (2026) | USD 0.94 mil millones |
| Tamaño del mercado (2031) | USD 1.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.53% CAGR |
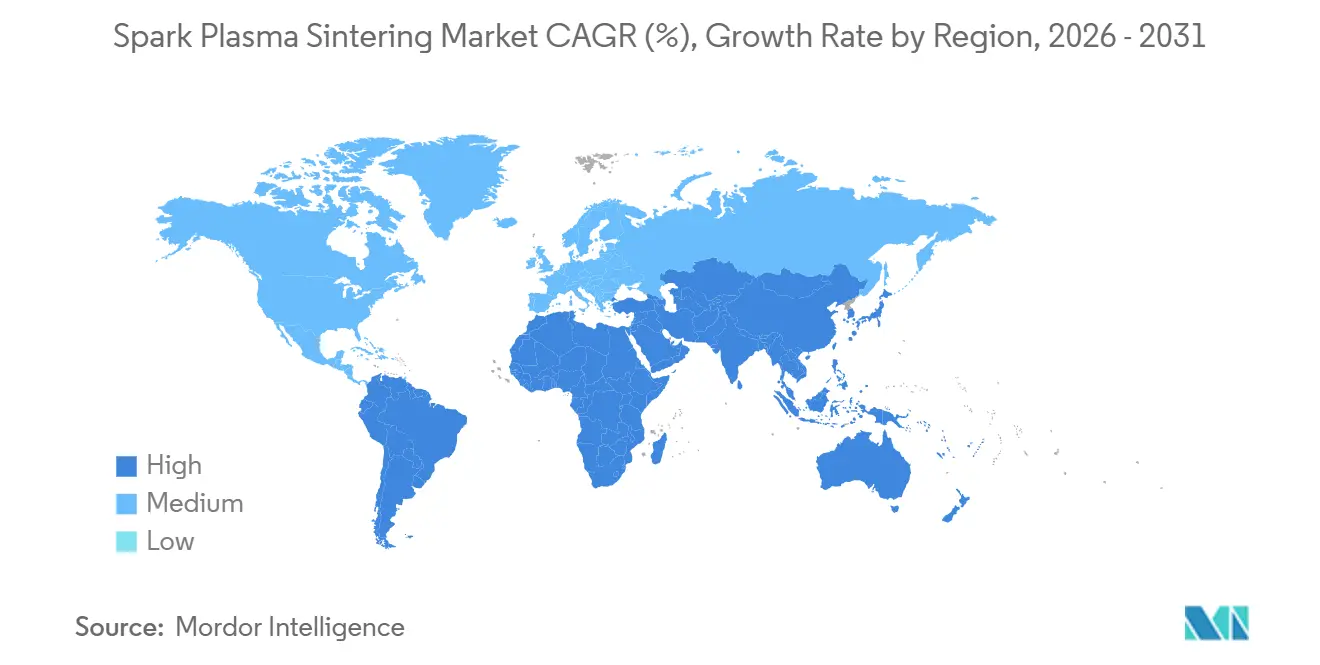
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
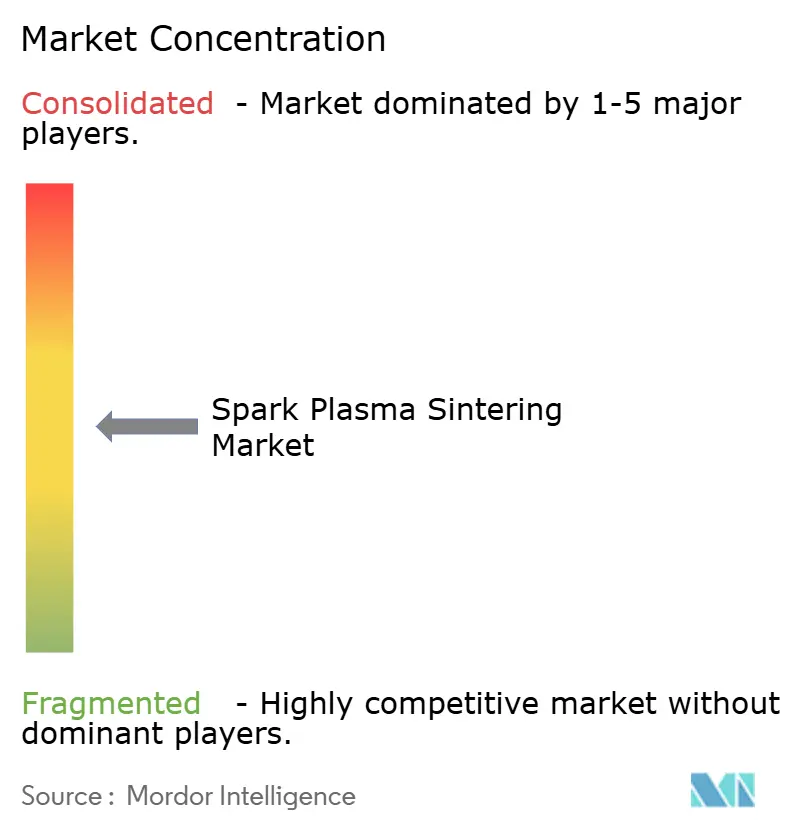
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sinterización por plasma de chispa de Mordor Intelligence
El mercado de sinterización por plasma de chispa alcanzó los 0.94 millones de dólares en 2026 y se prevé que alcance los 1.23 millones de dólares para 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 5.53 %. Esta trayectoria indica una creciente aceptación de la densificación asistida por campo en baterías de estado sólido, componentes de vehículos hipersónicos y prototipos de rápida ejecución. Los fabricantes de equipos originales (OEM) de automoción y electrónica están consolidando capas de electrodos cerámicos para satisfacer las demandas de energía de 800 voltios, mientras que los fabricantes de equipos primarios aeroespaciales especifican piezas cerámicas de ultraalta temperatura que soportan condiciones de reentrada superiores a 2,000 °C. Los compradores de equipos prefieren prensas de 100 a 500 toneladas para lograr un rendimiento equilibrado frente a la inversión de capital; sin embargo, los contratos de servicio recurrentes y la renovación de matrices se están expandiendo más rápido que las ventas de hardware. Los materiales con grado funcional, producidos en una sola tirada sin posprocesamiento, generan valor añadido en escudos térmicos aeroespaciales e implantes ortopédicos.
Conclusiones clave del informe
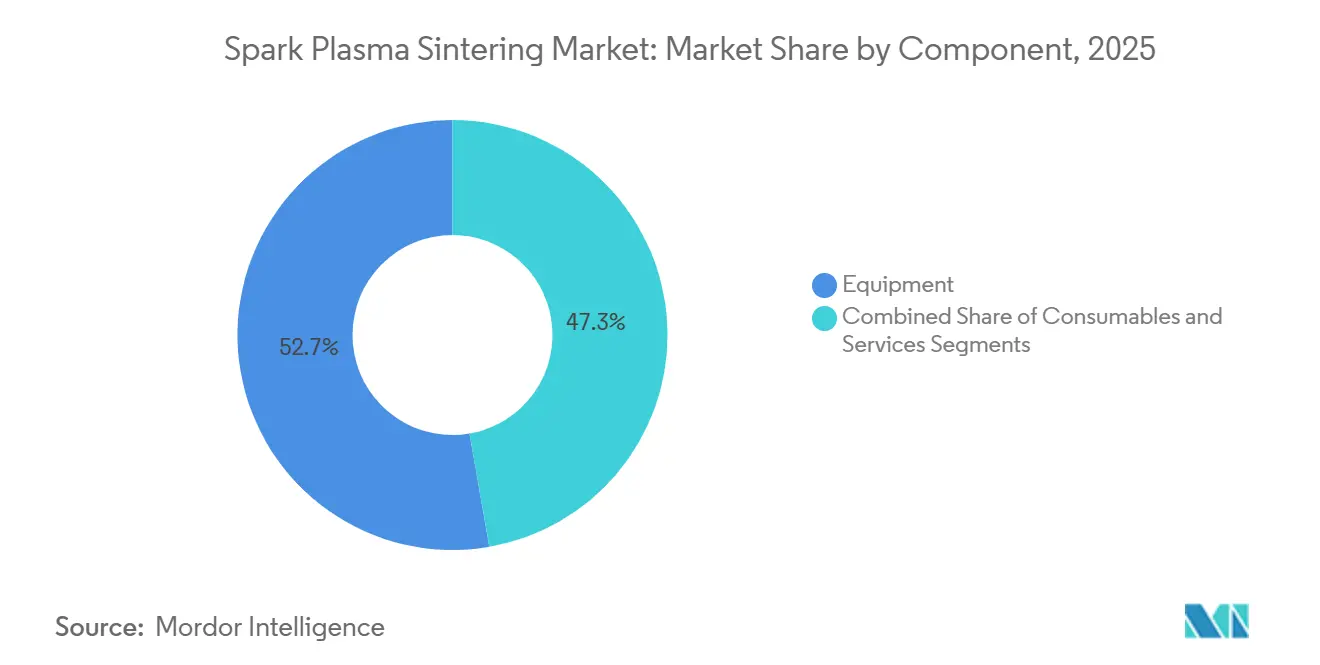
- Por componente, los equipos representaron el 52.73% de los ingresos en 2025, pero los servicios se están expandiendo a una CAGR del 6.67% hasta 2031.
- Por capacidad de prensa, el rango de 100 a 500 toneladas tenía el 54.32% de la participación de mercado de sinterización por plasma por chispa en 2025, mientras que se proyecta que las prensas de más de 500 toneladas avancen a una CAGR del 6.84% hasta 2031.
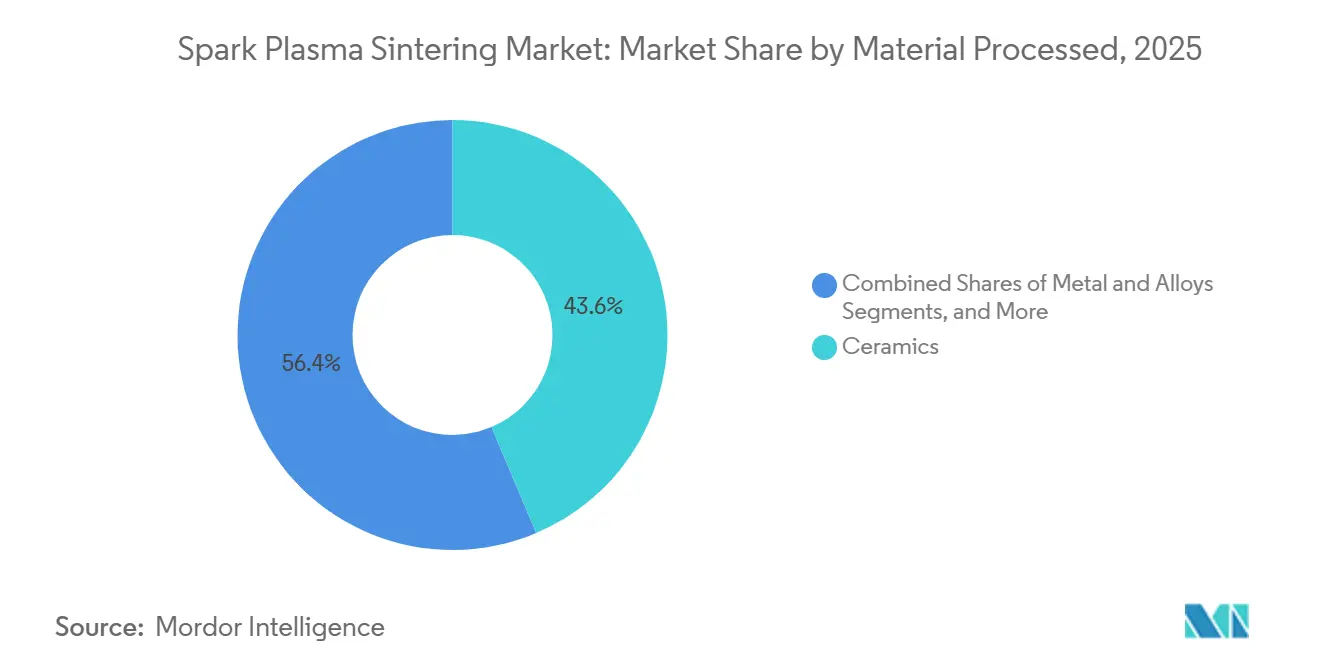
- Por material procesado, la cerámica capturó el 43.63 % del tamaño del mercado de sinterización por plasma de chispa en 2025 y enfrenta presión de margen debido a los parámetros de sinterización comercializados.
- Por industria de uso final, la automotriz registró el crecimiento más rápido con una CAGR del 5.90 % hasta 2031, superando la participación en los ingresos del 29.73 % que tenían la industria aeroespacial y de defensa en 2025.
- Por geografía, Asia-Pacífico lideró con una participación en los ingresos del 38.94 % en 2025 y se prevé que crezca a una CAGR del 6.48 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sinterización por plasma con chispa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda creciente de cerámica avanzada en vehículos eléctricos y aplicaciones de baterías | + 1.2% | Asia-Pacífico, Europa, América del Norte | Mediano plazo (2-4 años) |
| Consolidación de electrodos de baterías de estado sólido | + 1.0% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Adopción generalizada en laboratorios de investigación universitarios y nacionales | + 0.9% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Producción rápida de prototipos para metales y aleaciones | + 0.8% | Global | Corto plazo (≤ 2 años) |
| Procesamiento energéticamente eficiente en comparación con el prensado en caliente convencional | + 0.6% | Global | Largo plazo (≥ 4 años) |
| Uso en cerámicas de ultraalta temperatura de grado hipersónico | + 0.7% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda creciente de cerámica avanzada en vehículos eléctricos y aplicaciones de baterías
Las plataformas de vehículos eléctricos ahora operan a 800 voltios, lo que aumenta las cargas térmicas en los módulos de potencia de carburo de silicio y los sustratos cerámicos. La sinterización por plasma de chispa logra una densidad casi teórica en el carburo de silicio a temperaturas 200-300 °C por debajo de las rutas convencionales, preservando los límites de grano que mejoran la conductividad térmica. [1] MDPI, “Sinterización por plasma de chispa de compuestos LCO/LLZ”, mdpi.com Los fabricantes de automóviles prototipan discos de freno de carburo de silicio reforzados con fibra de carbono que reducen las emisiones de partículas en un 78 % durante las pruebas en dinamómetro. [2] Curtiss-Wright Surface Technologies, “Discos de freno de aluminio con recubrimiento PEO reducen las emisiones dañinas de polvo de freno hasta en un 78 %”, curtisswright.com Las gigafábricas en China y Corea del Sur codensifican las capas de cátodo y electrolito en ciclos únicos, reduciendo los pasos del proceso y mejorando la adhesión. Las temperaturas de sinterización más bajas también preservan la estequiometría del litio en las baterías de estado sólido, lo que aumenta directamente la conductividad iónica. Por consiguiente, los proveedores de la industria automotriz consideran la sinterización por plasma de chispa como un elemento fundamental para los sistemas de propulsión electrificados de próxima generación.
Consolidación de electrodos de baterías de estado sólido
Las celdas de litio de estado sólido requieren un contacto estrecho entre las partículas del cátodo y los electrolitos cerámicos para reducir la resistencia interfacial. La sinterización por plasma de chispa forma estructuras bicapa con resistencias inferiores a 10 Ω·cm² a 700 °C, superando el rendimiento de las muestras procesadas a 900 °C en hornos convencionales. La patente de Corning de 2024 sobre sinterización continua de rollo a rollo asistida por campo indica una ruta desde la fabricación por lotes hasta la fabricación de alto rendimiento. Los desarrolladores de baterías japoneses y coreanos están probando estas líneas para electrolitos de sulfuro sensibles a la humedad, ya que el ciclo rápido limita el tiempo de exposición. Dado que se espera que los paquetes de estado sólido se incorporen a los vehículos eléctricos premium antes de 2028, la consolidación de electrodos está lista para impulsar la demanda de prensas de alta capacidad.
Adopción generalizada en laboratorios de investigación universitarios y nacionales
Los programas de la Fundación Nacional de Ciencias financian explícitamente equipos de sinterización por plasma de chispa, destinando fondos federales a instituciones como la Universidad de Alabama en Birmingham y la Universidad de Arizona. Centros de usuarios compartidos como PARADIM en la Universidad de Cornell ofrecen acceso abierto, ampliando la formación práctica para estudiantes de posgrado. A medida que los investigadores publican mapas de sinterización para composiciones emergentes, el riesgo industrial disminuye y la adopción comercial se acelera. Las extensiones de vida útil, la monitorización de procesos en tiempo real y las innovaciones en recubrimiento de matrices desarrolladas en entornos académicos migran rápidamente a la industria, acortando el camino de la curiosidad de laboratorio a la herramienta de producción.
Producción rápida de prototipos para metales y aleaciones
Alcanzar la densidad total en aleaciones refractarias suele requerir horas de tiempo de permanencia, pero la sinterización por plasma de chispa puede densificar aluminuros de tungsteno o titanio en menos de 10 minutos. Las empresas aeroespaciales iteran los diseños de álabes de turbina en cuestión de días, en lugar de semanas, lo que agiliza los ciclos de diseño, construcción y pruebas. Desktop Metal demostró la obtención de piezas de acero inoxidable 316L con una densidad del 99.2 % mediante un flujo de trabajo híbrido de chorro de aglutinante y asistido en campo, lo que confirma que los ciclos rápidos no tienen por qué sacrificar la integridad mecánica. Los fabricantes subcontratados ofrecen servicios similares de 48 horas a clientes de dispositivos médicos y herramientas, lo que destaca la importancia de la tecnología para acortar los plazos de desarrollo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de capital y base instalada limitada | -0.9% | Global | Corto plazo (≤ 2 años) |
| Falta de normas internacionales de procesos | -0.6% | Global | Largo plazo (≥ 4 años) |
| Tamaño de pieza restringido debido a limitaciones de la matriz y la prensa | -0.5% | Global | Mediano plazo (2-4 años) |
| Preocupaciones sobre la contaminación de las matrices de grafito | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de capital y base instalada limitada
Los sistemas de sobremesa de 100 toneladas tienen un precio inicial cercano a los 200,000 USD, mientras que las líneas totalmente automatizadas de 500 toneladas superan los 2 millones de USD. Estas cifras disuaden a las pequeñas y medianas empresas, especialmente en los mercados emergentes, donde los aranceles y la volatilidad del tipo de cambio elevan los precios efectivos entre un 20 y un 30 %. Los modelos de leasing habituales en la fabricación aditiva aún no han penetrado en este segmento, lo que obliga a los compradores a asumir el riesgo total de la propiedad. La limitada disponibilidad de contratistas obliga a muchas empresas a comprar equipos en lugar de externalizar las primeras pruebas piloto. En consecuencia, la intensidad del capital sigue siendo el principal freno a la aceleración del mercado, a pesar de las claras ventajas técnicas.
Falta de normas internacionales de procesos
Las normas ISO y ASTM aún no han codificado los parámetros de sinterización asistida en campo para cerámica y metales. Por lo tanto, cada proveedor aeroespacial o médico debe generar perfiles propios de calor-presión-enfriamiento, lo que duplica los costos y prolonga los plazos de certificación. Las auditorías de la norma AS9100 exigen la trazabilidad de cada lote y, sin normas armonizadas, la interoperabilidad entre las cadenas de suministro se estanca. El Comité F42 de ASTM tiene varios proyectos en curso, pero es improbable que se publiquen antes de 2027. Hasta que surjan normas de consenso, los costes de certificación seguirán frenando la adopción industrial generalizada.
Análisis de segmento
Por componente: Los servicios ganan terreno a medida que madura la base instalada
Los equipos representaron el 52.73 % de los ingresos en 2025; sin embargo, el segmento de servicios crece a un ritmo anual del 6.67 %, ya que los propietarios se centran en el tiempo de actividad, la calibración y las actualizaciones de software. Los contratos de mantenimiento plurianuales, junto con las nuevas prensas, garantizan el cumplimiento de los plazos de renovación de las matrices y el diagnóstico de la fuente de alimentación, lo que reduce las paradas imprevistas. Los laboratorios universitarios suelen obtener estos acuerdos mediante subvenciones de la NSF, lo que demuestra unos costes de vida útil predecibles. A medida que las prensas envejecen, los paquetes de modernización que incorporan control de presión de bucle cerrado y registro de datos prolongan la vida útil de los activos, impulsando las ventas secundarias. Los consumibles, como las matrices y láminas de grafito, siguen siendo necesidades recurrentes, aunque la vida útil media de las matrices alcanza ahora los 150 ciclos gracias a la mejora de los recubrimientos. Por lo tanto, el mercado de sinterización por plasma de chispa muestra una transición constante desde las compras de capital hacia los ingresos por servicios basados en anualidades.
Una segunda dinámica es el auge de las agencias de servicios. Cal Nano y contratistas similares operan prensas de alta utilización y ofrecen precios de pago por pieza. Este modelo reduce el umbral de entrada para los productores de aleaciones especiales y las empresas emergentes de dispositivos médicos, lo que impulsa un ciclo virtuoso de demanda. Durante el período de pronóstico, se espera que los servicios recurrentes superen al nuevo hardware como principal fuente de ingresos, lo que subraya la evolución del mercado de sinterización por plasma de chispa hacia un ecosistema orientado al ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Press Capacity: Las grandes imprentas abordan la ampliación de la industria aeroespacial y de baterías
Los sistemas con una capacidad nominal de 100 a 500 toneladas generaron el 54.32 % de las ventas en 2025, ya que equilibran el tamaño de los componentes, el tiempo de ciclo y los requisitos de espacio. Instituciones como el Instituto Henry Royce operan prensas de 250 toneladas que manejan discos cerámicos de 200 mm, satisfaciendo así la mayoría de las necesidades de investigación y piloto. Las unidades de menos de 100 toneladas se utilizan en universidades y talleres de herramientas, pero rara vez respaldan los volúmenes de producción. El impulso de la demanda se está desplazando hacia las prensas de más de 500 toneladas, que se proyecta que registren una tasa de crecimiento anual compuesta (TCAC) del 6.84 % hasta 2031. Estas máquinas forman pilas de electrodos de batería de 300 mm de lado y piezas brutas de cono de punta aeroespacial de 500 mm de diámetro. La inversión de capital escala de forma no lineal; los costes de propiedad pueden triplicarse al pasar de una capacidad de 250 a 500 toneladas, por lo que su adopción se concentra en empresas con piezas de alto valor añadido.
Una mayor capacidad también mitiga el posmecanizado, ya que los compactos verdes más gruesos alcanzan su densidad completa sin deformarse. Sin embargo, las fuentes de alimentación deben suministrar cientos de kiloamperios, lo que aumenta la complejidad de la infraestructura. Los fabricantes que suministran herramientas integradas, transformadores y circuitos de refrigeración tienen una ventaja. En general, la elección de la capacidad refleja las compensaciones entre la geometría de la pieza, el presupuesto de inversión y la escalabilidad futura, y el mercado de sinterización por plasma de chispa muestra una clara segmentación en este sentido.
Por material procesado: Los materiales clasificados funcionalmente desbloquean aplicaciones específicas
La cerámica representó el 43.63 % del rendimiento en 2025, impulsada por las herramientas de corte de alúmina y los implantes de zirconio. Sin embargo, los márgenes se reducen a medida que se amplían las recetas de proceso y los clientes negocian precios más bajos. Los metales y las aleaciones ocupan una porción menor, pero atraen a usuarios de la industria aeroespacial y de defensa que valoran la rápida densificación de las aleaciones pesadas de tungsteno y los aluminuros de titanio. Los compuestos, incluyendo la cerámica reforzada con fibra de carbono, están emergiendo como materiales resistentes al choque térmico para las cubiertas de turbinas. El crecimiento más rápido se encuentra en los materiales con grado funcional, que se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 6.43 % hasta 2031, a medida que los diseñadores adaptan la porosidad o la composición en una sola ejecución. El tamaño del mercado de sinterización por plasma de chispa para piezas graduadas sigue siendo modesto hoy en día, pero ofrece a los ingenieros una flexibilidad que no está disponible con el prensado en caliente.
Los andamios de gradiente para implantes ortopédicos son un ejemplo de atractivo comercial: los núcleos densos proporcionan soporte de carga, mientras que las superficies porosas favorecen el crecimiento óseo. Los desarrolladores aeroespaciales fabrican placas cónicas que disipan el calor mediante gradientes internos de conductividad térmica. Las exitosas demostraciones realizadas por consorcios universitarios han impulsado la creación de empresas conjuntas entre fabricantes de equipos originales (OEM) de prensas y fabricantes de cerámica para comercializar arquitecturas graduadas. En el horizonte de pronóstico, se espera que la adopción en este nicho supere a la de la cerámica a granel, diversificando el mercado de la sinterización por plasma de chispa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: la electrificación automotriz impulsa el crecimiento más rápido
El sector aeroespacial y de defensa mantuvo la mayor participación, con un 29.73 % de las ventas para 2025, impulsado por las inversiones en vuelos hipersónicos y prototipos de turbinas. Investigaciones de la NASA y Oak Ridge demostraron resistencias a la flexión superiores a 600 MPa en compuestos de boruro de circonio, lo que refuerza la demanda de piezas ultrarresistentes. El sector automotriz registra el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.90 %. Los vehículos eléctricos premium sustituyen los rotores de freno de hierro por discos cerámicos que reducen las emisiones de polvo y la masa no suspendida. Los inversores optan por sustratos de carburo de silicio fabricados mediante sinterización por plasma de chispa, en consonancia con las arquitecturas de 800 voltios.
Los fabricantes de electrónica y semiconductores adoptan el proceso para blancos de pulverización catódica de molibdeno de alta densidad, lo que mejora la uniformidad de la película en las capas de brillo de las pantallas. Las empresas de almacenamiento de energía consolidan electrodos termoeléctricos o de baterías, mientras que los proveedores médicos y dentales buscan implantes de zirconio una vez superados los obstáculos de la contaminación por carbono. Los institutos de investigación se mantienen como una fuente estable de ingresos, ya que los organismos de financiación priorizan los activos de fabricación compartidos. En conjunto, estos segmentos subrayan cómo el mercado de sinterización por plasma de chispa se fortalece gracias a una combinación diversificada de usuarios finales, donde la electrificación automotriz ofrece el mayor potencial de crecimiento.
Análisis geográfico
Mercado de sinterización por plasma de chispa en la región Asia-Pacífico
Asia-Pacífico generó un 38.94% de ingresos en 2025 y se prevé un crecimiento anual compuesto (CAGR) del 6.48% hasta 2031. China implementa líneas de sinterización por plasma de chispa en gigafábricas de baterías de estado sólido y se abastece de prensas de fabricación nacional que cuestan entre un 20% y un 30% menos que los modelos europeos. Japón aprovecha su experiencia en cerámica de décadas de antigüedad para crear prototipos de discos de freno, herramientas de corte y sustratos de carburo de silicio, mientras que Corea del Sur densifica los blancos de pulverización catódica para paneles OLED. El crecimiento regional también se beneficia de los incentivos gubernamentales que subvencionan la fabricación avanzada y de las densas cadenas de suministro de productos electrónicos que requieren cerámica de alto rendimiento.
Mercado norteamericano de sinterización por plasma de chispa
América del Norte representó aproximadamente el 30% de los ingresos de 2025. Las principales empresas aeroespaciales y agencias de defensa de EE. UU. financian trabajos de cerámica de ultra alta temperatura para programas hipersónicos, y la NSF otorga subvenciones para equipos de canal a universidades. [3] National Science Foundation, “Materials Innovation Platforms”, nsf.gov Los fabricantes de dispositivos médicos buscan la aprobación de la FDA para implantes cerámicos, utilizando fabricantes locales por contrato para pruebas piloto. Canadá y México están rezagados, pero ofrecen nichos de crecimiento vinculados a clústeres aeroespaciales y proveedores automotrices. La intensidad de la adopción en Estados Unidos se ve reforzada por oficinas de servicios que mitigan las barreras de capital para las empresas emergentes.
Mercado de sinterización por plasma de chispa en EMEA y Sudamérica
Europa representó alrededor del 25% de los ingresos en 2025. Los programas Clean Sky y Horizon del continente cofinancian equipos en institutos como el Instituto Henry Royce y la Universidad de Sheffield. La red Fraunhofer de Alemania optimiza las vías de pulverización catódica, mientras que Francia e Italia buscan cubiertas de turbinas y recubrimientos de barrera térmica bajo la presión de los precios del carbono. Economías más pequeñas, como Suecia y Bélgica, publican estudios fundamentales que orientan la optimización de procesos. Si bien Oriente Medio, África y Sudamérica juntos representan menos del 10% de las ventas, las adquisiciones de defensa en Israel y las ambiciones aeroespaciales en Brasil señalan oportunidades incrementales. En conjunto, los patrones regionales reflejan las prioridades industriales, con la cadena de suministro de baterías de Asia-Pacífico y los programas de defensa de América del Norte anclando la demanda global para el mercado de sinterización por plasma de chispa.
Panorama regulatorio
El despliegue de equipos de sinterización por plasma de chispa (SPS/FAST) está más condicionado por la seguridad, la evaluación de la conformidad y los marcos de permisos para sistemas eléctricos de alta potencia y de vacío o gas presurizado que por leyes específicas de SPS. En la Unión Europea, la documentación del Consejo Europeo de marzo de 2026 sobre la propuesta de Ley de Aceleración Industrial (COM(2026) 100) apunta a un impulso de la política industrial para agilizar los permisos para proyectos de fabricación estratégicos a través de zonas de aceleración designadas, lo cual es relevante para las nuevas líneas de SPS y cerámica avanzada que requieren modificaciones de las instalaciones, mejoras eléctricas e infraestructura de atmósfera controlada.
En Estados Unidos, las compras e instalaciones de sistemas de protección solar (SPS) para programas financiados con fondos federales se rigen por regímenes de contratación y cumplimiento normativo. Ejemplos visibles en los registros públicos incluyen trabajos relacionados con SPS mencionados en los canales de contratación federal, como las actividades del Laboratorio Nacional de Idaho que utilizan métodos de unión mejorados con corriente eléctrica, y la documentación del sitio del Departamento de Energía de Idaho relacionada con la instalación de equipos comerciales de SPS, lo que pone de relieve la importancia de los enclavamientos documentados, los controles de atmósfera y las aprobaciones de las instalaciones. El movimiento transfronterizo de sistemas SPS también se ve influenciado por la clasificación aduanera y las disposiciones de importación para uso en investigación. Las resoluciones arancelarias de la Oficina de Aduanas y Protección Fronteriza de EE. UU. y los avisos del Registro Federal sobre la entrada libre de aranceles para instrumentos científicos sirven como referencias prácticas de cumplimiento para las universidades y los laboratorios nacionales que importan estos sistemas.
Análisis de la cadena de valor
La cadena de valor comienza con los materiales y subsistemas iniciales: grafito de alta pureza para matrices, punzones y láminas; electrónica de potencia de alta corriente para la generación de CC pulsada; hardware de vacío y manejo de gases en atmósfera controlada; sensores y software de pirometría para el registro de datos; y, en muchos casos, polvos suministrados por el cliente (cerámicas, aleaciones metálicas, materiales compuestos). Los fabricantes de equipos originales (OEM) de SPS/FAST integran prensas, fuentes de alimentación, cámaras de vacío, circuitos de refrigeración y controles, y luego brindan instalación, capacitación, soporte para la calificación y mantenimiento plurianual, lo que respalda la demanda posterior de servicio, calibración y renovación de herramientas a medida que las bases instaladas maduran.
En la fase posterior, los usuarios finales incluyen la industria aeroespacial y de defensa, las cadenas de suministro de electrificación automotriz, los productores de materiales electrónicos y semiconductores, los desarrolladores de almacenamiento de energía y los institutos de investigación. Las empresas de servicios y los centros de usuarios compartidos se sitúan entre los fabricantes de equipos originales (OEM) y los adoptantes industriales, transformando el gasto de capital (capex) en acceso por pieza, y convirtiéndose además en compradores recurrentes de consumibles y modernizaciones. Los cuellos de botella siguen concentrados en el procesamiento por lotes, la uniformidad térmica y el coste de las herramientas para piezas de mayor tamaño, junto con la gestión de la contaminación vinculada a las herramientas de grafito. Paralelamente, los avances en I+D, como el trabajo de sinterización por plasma de chispa instantánea (SPS) reportado por investigadores de la Universidad Estatal de San Diego, que incluye la densificación en segundos utilizando conceptos de equipos SPS convencionales, apuntan a una vía técnica que, de industrializarse, desplaza el valor hacia la automatización, el software de control de procesos y los diseños de herramientas robustos, en lugar de solo hacia bastidores de prensa más grandes.
Panorama competitivo
La competencia está moderadamente fragmentada. Los líderes japoneses y europeos Sumitomo Heavy Industries, Fuji Electric, FCT Systeme y Dr. Sinter defienden sus bases instaladas mediante recubrimientos de matrices patentados, controles de circuito cerrado y equipos de servicio globales. Su ventaja reside en máquinas de 500 toneladas diseñadas para la certificación aeroespacial, con mapeo de temperatura multizona para la trazabilidad AS9100. Competidores de nivel medio como GeniCore y ELENIX compiten con sistemas de sobremesa de menos de 300,000 USD, dirigidos al sector académico y a pequeños talleres de herramientas. Los fabricantes chinos, Shanghai Sande y Shanghai Chenxin, ofrecen precios hasta un 30% más bajos que los de Europa, lo que les permite penetrar rápidamente entre los institutos de investigación nacionales.
La diferenciación estratégica se está orientando hacia el software. La monitorización en tiempo real de la densidad de corriente y la cinética de la contracción permite realizar ajustes de ciclo cerrado que reducen las tasas de desperdicio. Los fabricantes de equipos ofrecen análisis de mantenimiento predictivo, lo que obliga a sus clientes a suscribirse. Las empresas de servicios añaden un nuevo nivel de competencia, operando prensas compartidas con alta utilización y ofreciendo precios por pieza. Cal Nano ejemplifica este enfoque, liberando a las pymes de compromisos de capital y ampliando su alcance en el mercado.
La actividad de normalización influye en la rivalidad. Los borradores del Comité F42 de ASTM institucionalizarán los parámetros de proceso, y los proveedores de equipos que suministran los datos subyacentes pueden configurar las especificaciones resultantes. El posicionamiento en materia de propiedad intelectual también se está intensificando; la patente de rollo a rollo de Corning indica posibles cambios de paradigma, de la sinterización por lotes a la continua. En general, el mercado de sinterización por plasma de chispa muestra una concentración moderada, con las empresas establecidas manteniendo su cuota de mercado gracias a su liderazgo en rendimiento, mientras que los nuevos participantes explotan nichos de costos y servicios.
Líderes de la industria de sinterización por plasma de chispa
Fuji Electric Co., Ltd.
FCT Systeme GmbH
Dr. Sinter SPS (Sinter Land Inc.)
Hornos de investigación de materiales, LLC
Tecnología térmica LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Investigadores destacados por la Sociedad Americana de Cerámica informaron sobre un método de prensado en caliente instantáneo que utiliza conceptos de equipos de sinterización por plasma de chispa para densificar el carburo de silicio en segundos, controlando el descontrol térmico mediante la aplicación de presión. Este resultado aumenta la atención en la reducción del tiempo de ciclo y un control de proceso más preciso, lo que desplaza el enfoque competitivo hacia paquetes de suministro de energía, sensores y automatización que puedan soportar ciclos ultrarrápidos repetibles.
- Diciembre de 2025: Sumitomo Heavy Industries obtuvo un contrato con JAXA para el suministro de cinco prensas de 300 mm con control pirométrico preciso para el procesamiento de componentes de grado aeroespacial. Este contrato refuerza la demanda de sistemas de mayor formato e instrumentación orientada a la cualificación, consolidando así la importancia de las configuraciones de equipos de alta especificación y el soporte técnico a largo plazo en las cadenas de suministro aeroespaciales y de defensa.
- Noviembre de 2024: Corning presentó una patente que cubre la sinterización continua rollo a rollo asistida por campo para electrodos y sustratos de baterías. La solicitud indicaba una vía de industrialización que va más allá de los compactos de un solo paso, lo que animaba a los fabricantes de equipos y desarrolladores de materiales a evaluar arquitecturas continuas o semicontinuas para la consolidación de electrodos y el procesamiento de cerámica a gran volumen.
Alcance y metodología
La sinterización por chispa de plasma (SPS) también se conoce como técnica de sinterización asistida por campo (FAST). El proceso utiliza una alta corriente eléctrica para calentar rápidamente un conjunto de herramientas conductoras bajo una presión uniaxial simultánea dentro de una cámara de vacío. Sin elementos calefactores, es posible un calentamiento y enfriamiento extremadamente rápido de la muestra, lo que permite sinterizar materiales de alta densidad con estructuras de grano ultrafinas o incluso nanométricas. Es uno de los enfoques de sinterización para procesar biomateriales en el laboratorio.
El mercado global de sinterización por plasma de chispa está segmentado por aplicaciones de usuario final (automoción, fabricación, energía y potencia, aeroespacial y defensa) y geografía.
| Equipos |
| Consumibles (Matrices de grafito, punzones, láminas) |
| Servicios (Instalación, Mantenimiento, Modernizaciones) |
| <100 toneladas |
| 100–500 toneladas |
| >500 toneladas |
| Cerámica |
| Metales y Aleaciones |
| composites |
| Materiales con clasificación funcional |
| Aeroespacial y defensa |
| Motorium |
| Electrónica y Semiconductores |
| Energía (pilas de combustible, baterías) |
| Médico y dental |
| Institutos de investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| Por componente | Equipos | |
| Consumibles (Matrices de grafito, punzones, láminas) | ||
| Servicios (Instalación, Mantenimiento, Modernizaciones) | ||
| Por capacidad de prensa | <100 toneladas | |
| 100–500 toneladas | ||
| >500 toneladas | ||
| Por material procesado | Cerámica | |
| Metales y Aleaciones | ||
| composites | ||
| Materiales con clasificación funcional | ||
| Por industria de uso final | Aeroespacial y defensa | |
| Motorium | ||
| Electrónica y Semiconductores | ||
| Energía (pilas de combustible, baterías) | ||
| Médico y dental | ||
| Institutos de investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Qué tan grande será el mercado de sinterización por plasma de chispa en 2026?
Está valorado en USD 0.94 mil millones en 2026 y se proyecta que alcance los USD 1.23 mil millones para 2031, lo que refleja una CAGR del 5.53%.
¿Qué segmento muestra el crecimiento de ingresos más rápido?
Las aplicaciones automotrices registran el mayor crecimiento con una CAGR del 5.90 %, impulsada por los discos de freno de cerámica y los módulos de potencia de carburo de silicio.
¿Por qué los servicios están ganando participación en el mercado de sinterización por plasma con chispa?
A medida que la base instalada madura, los usuarios priorizan el tiempo de actividad y las actualizaciones basadas en datos, lo que impulsa los ingresos por servicios por encima del 6% de crecimiento anual.
¿Qué región lidera la demanda mundial?
Asia-Pacífico representó el 38.94% de los ingresos de 2025, impulsado por las baterías de vehículos eléctricos y los sustratos semiconductores.


