

Tamaño y cuota de mercado de la formación de profesores de educación especial
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
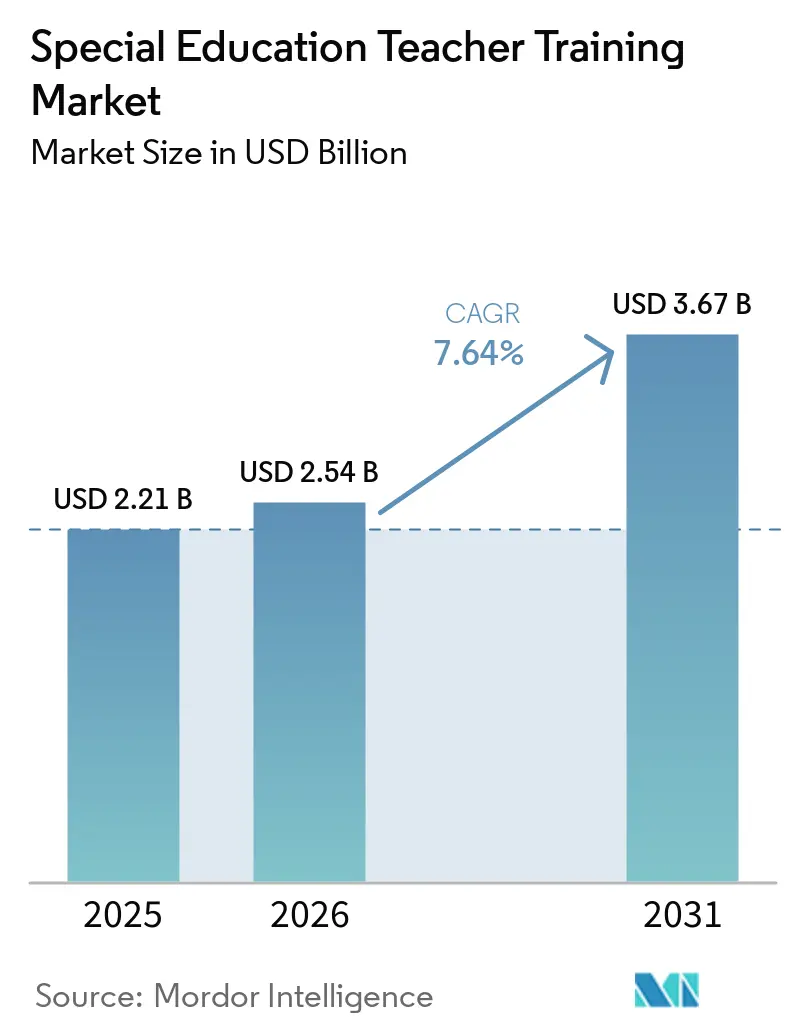
| Tamaño del mercado (2026) | USD 2.54 mil millones |
| Tamaño del mercado (2031) | USD 3.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.64% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Norteamérica |
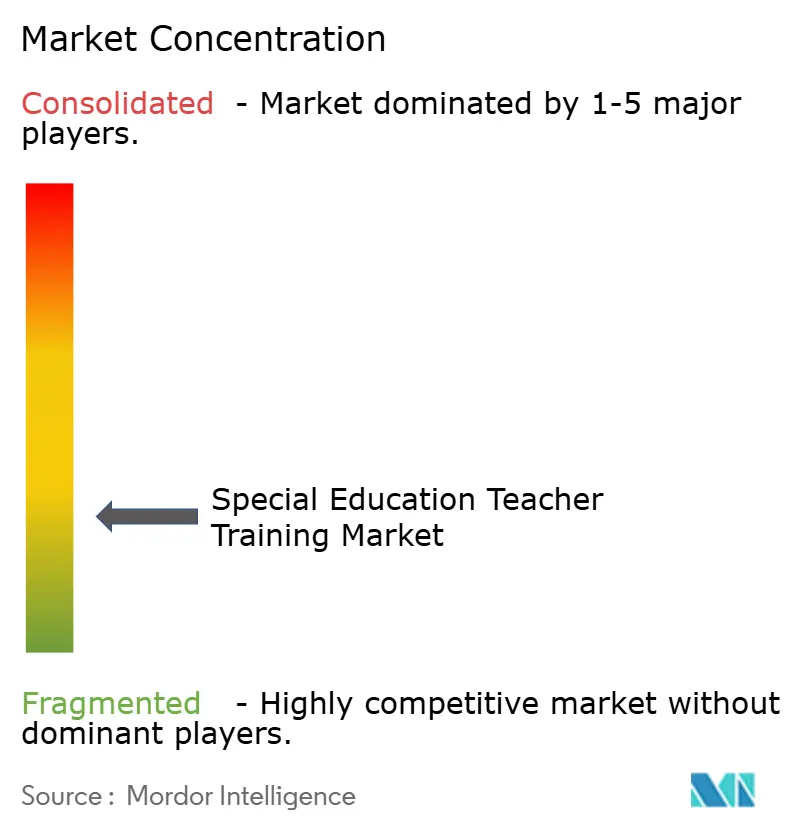
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de formación de profesores de educación especial realizado por Mordor Intelligence.
El mercado de formación de profesores de educación especial se valoró en 2.21 millones de dólares en 2025 y se estima que crecerá de 2.54 millones de dólares en 2026 a 3.67 millones de dólares en 2031, con una CAGR del 7.6 % durante el período de previsión (2026-2031). El crecimiento está impulsado por la integración de la educación inclusiva en las prácticas diarias del aula, lo que aumenta la necesidad de formación entre los educadores especiales y los profesores generales. Los servicios en virtud de la Parte B de la IDEA apoyaron a 7.9 millones de niños de entre 3 y 21 años durante el año escolar 2023-24, lo que pone de relieve la demanda de preparación de profesores en identificación, instrucción y apoyo en el aula [1] Departamento de Educación de EE. UU., «Construir y mantener prácticas educativas inclusivas alineadas con la Ley de Educación Primaria y Secundaria de 1965 (ESEA) y la Parte B de la Ley de Educación para Personas con Discapacidades (IDEA)», Departamento de Educación de EE. UU., ed.gov . La persistente escasez de personal ha llevado a los distritos a adoptar programas de certificación, cursos de desarrollo profesional y plataformas en línea para abordar las deficiencias de capacidad con mayor rapidez que las trayectorias académicas tradicionales. Las herramientas de documentación con IA también influyen en las prioridades de gasto: el 86 % de los distritos pioneros en la adopción de la IA ofrecen desarrollo profesional sobre herramientas generales de IA, mientras que los educadores especiales utilizan cada vez más la IA generativa para optimizar el papeleo y reducir los tiempos de elaboración de los planes de educación individualizados (PEI). La fragmentación de los estándares entre estados y países mantiene un panorama diverso de proveedores, lo que crea oportunidades para editoriales, empresas de tecnología electrónica, universidades, organizaciones sin fines de lucro y modelos de capacitación liderados por los distritos.
Conclusiones clave del informe
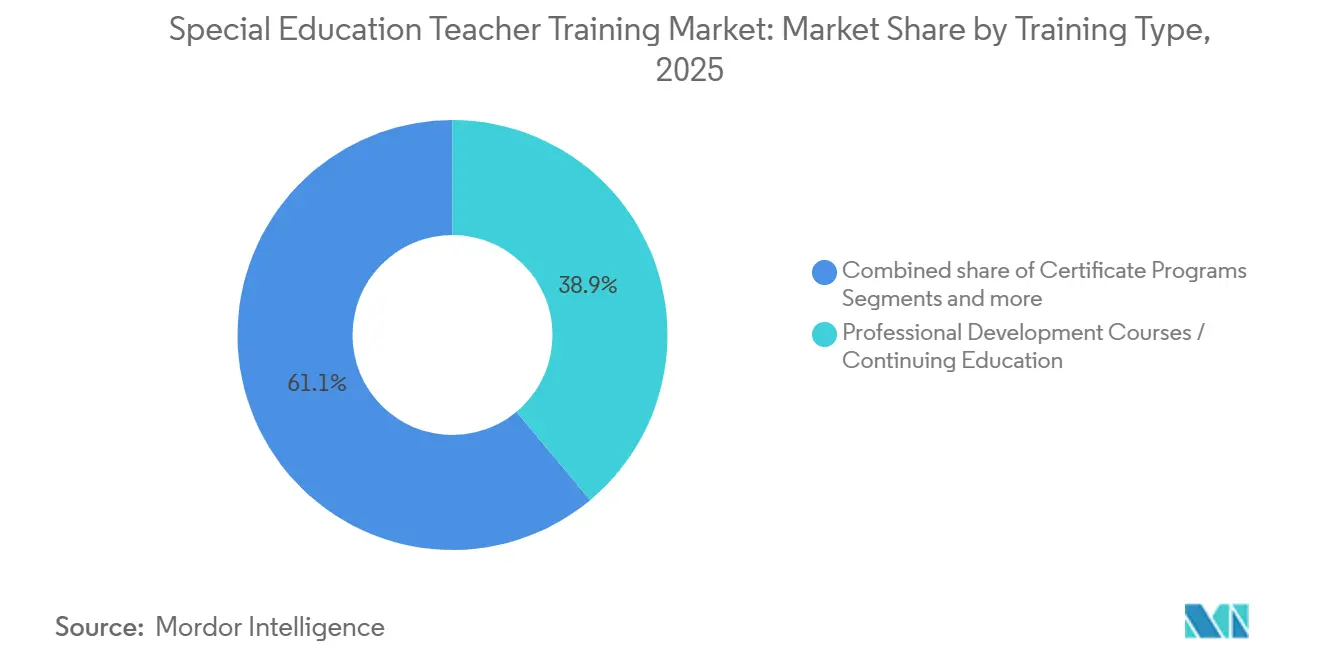
- Por tipo de formación, los cursos de desarrollo profesional/formación continua representaron el 38.94% del mercado de formación de profesorado de educación especial en 2025, mientras que se prevé que los programas de certificación crezcan a la mayor tasa de crecimiento anual compuesta (CAGR) del 7.98% para 2031.
- En cuanto a la modalidad de impartición, la formación online representó el 41.83% del mercado de formación de profesorado de educación especial en 2025, mientras que se prevé que el aprendizaje combinado se expanda a la mayor tasa de crecimiento anual compuesto (CAGR) del 8.12% para 2031.
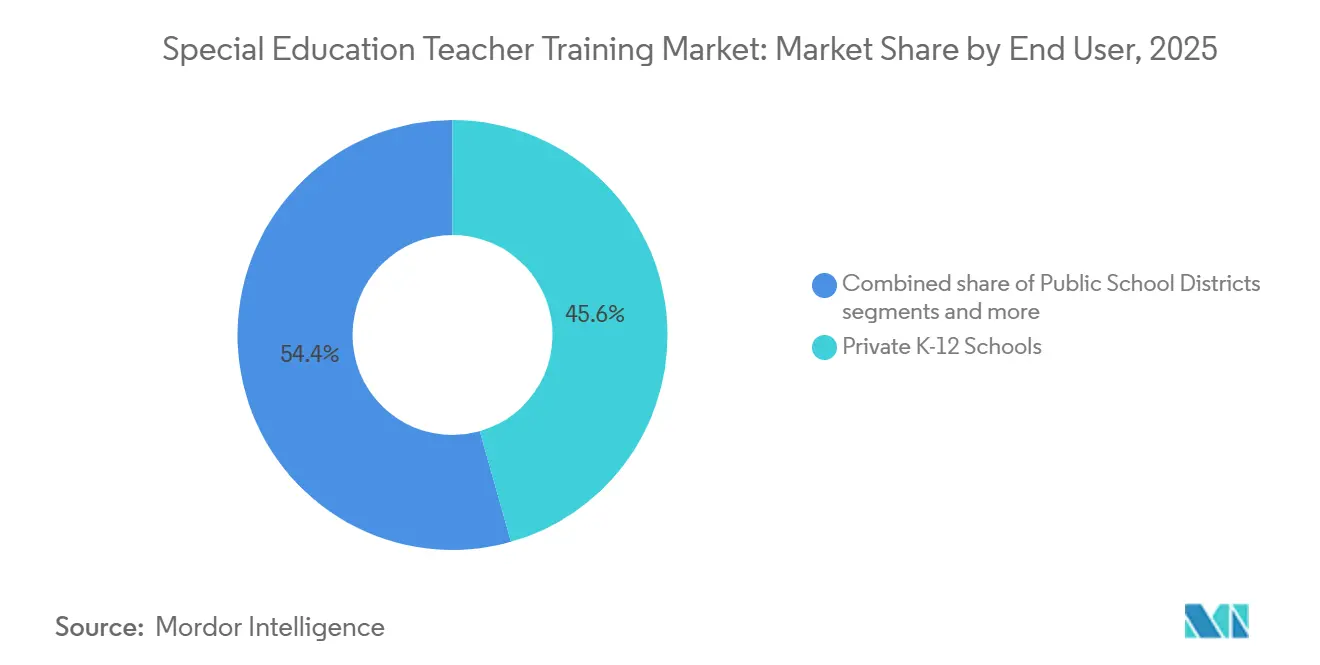
- En lo que respecta a los usuarios finales, las escuelas privadas de primaria y secundaria (K-12) representaron el 45.61% del mercado de formación de profesores de educación especial en 2025, mientras que se prevé que los centros de educación especial crezcan a la tasa de crecimiento anual compuesta (CAGR) más alta, del 8.57%, para 2031.
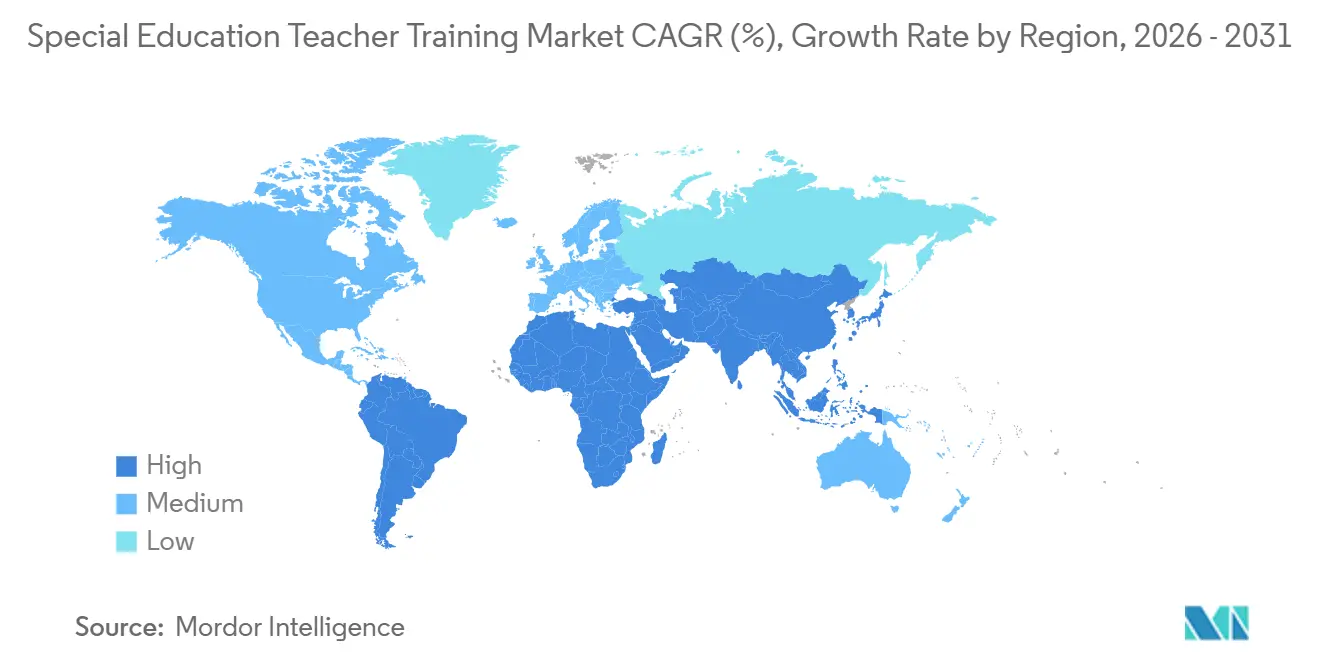
- Geográficamente, Norteamérica acaparó una cuota del 34.23% del mercado de formación de profesores de educación especial en 2025, mientras que se prevé que Sudamérica experimente el mayor crecimiento anual compuesto, con un 9.60% para 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de formación de profesores de educación especial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor integración de estudiantes con discapacidades | + 1.6% | Global | Mediano plazo (2-4 años) |
| Ampliación de los mandatos de educación inclusiva en los sistemas escolares públicos. | + 1.5% | América del Norte y Europa, con propagación a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de profesores cualificados en educación especial | + 1.2% | Global, concentrado en América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de las plataformas digitales de capacitación docente | + 1.0% | Global | Corto plazo (≤ 2 años) |
| Creciente demanda de capacitación en intervención en el aula basada en evidencia | + 0.8% | América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Preferencia de los empleadores por las microcredenciales y las certificaciones acumulables. | + 0.6% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor integración de estudiantes con discapacidades
El mercado de formación de docentes de educación especial está creciendo debido a la creciente integración de estudiantes con discapacidades en las aulas regulares. Una parte significativa de los estudiantes atendidos bajo la Parte B de la IDEA ahora pasa la mayor parte de su jornada escolar en entornos de educación general, lo que impulsa la demanda de formación en enseñanza colaborativa, instrucción diferenciada, adaptaciones en el aula y apoyo conductual. Los docentes de educación general requieren una preparación más completa para gestionar eficazmente las aulas con estudiantes de diferentes capacidades. Los datos federales muestran que las agencias educativas estatales están destinando fondos sustanciales de la Parte B de la IDEA al desarrollo profesional, lo que indica que la demanda de formación se está convirtiendo en una prioridad presupuestaria formal. A medida que continúa la integración, los contratos de los distritos escolares se están ampliando, pasando de programas de un solo rol a paquetes de formación integrales tanto para docentes de educación general como de educación especial. Esta tendencia favorece a los proveedores que ofrecen soluciones de formación integradas, lo que contribuye al crecimiento del mercado mediante un mayor número de participantes y un alcance de formación más amplio dentro de los contratos institucionales.
Ampliación de los mandatos de educación inclusiva en los sistemas escolares públicos.
El mercado de formación de docentes de educación especial está impulsado por la implementación de mandatos de educación inclusiva en los sistemas públicos. El artículo 24 de la Convención sobre los Derechos de las Personas con Discapacidad exige a los signatarios que establezcan sistemas de educación inclusiva, alineando la preparación docente con las directrices políticas [2] División de las Naciones Unidas para el Desarrollo Social Inclusivo, “Artículo 24, Educación | Convención sobre los Derechos de las Personas con Discapacidad”, Naciones Unidas, social.desa.un.org . Datos oficiales señalan que la educación inclusiva se ha convertido en un enfoque político central en la planificación educativa mundial, lo que garantiza una demanda estable. Filipinas introdujo recientemente normas en virtud de la Ley de la República n.º 11650, formalizando la preparación docente para la inclusión y reflejando el compromiso del Sudeste Asiático con los estándares de formación. Estos mandatos crean una demanda a largo plazo a medida que los sistemas ajustan las prácticas de contratación, las cualificaciones y los métodos de aula para cumplir con las nuevas leyes. Los proveedores que obtienen el reconocimiento temprano de los ministerios o juntas se benefician al generar una demanda recurrente a través de credenciales vinculadas a políticas y marcos de contenido aprobados.
Escasez de profesores cualificados en educación especial
El mercado de formación de docentes de educación especial está impulsado por una escasez persistente de docentes cualificados, particularmente en sistemas que requieren vías de acceso aceleradas a la fuerza laboral. Una revisión del Learning Policy Institute identificó puestos docentes sin cubrir en gran medida, y la educación especial se destacó como el área de escasez más crítica por muchos estados durante el año escolar 2024-25 [3] Learning Policy Institute, “An Overview of Teacher Shortages: 2025,” Learning Policy Institute, learningpolicyinstitute.org . De manera similar, Frontline Education informó que un porcentaje significativo de distritos continuó citando la educación especial como su área de escasez más apremiante, a pesar de cierta mejora en las tasas generales de vacantes. Esta demanda mantiene el interés en programas de certificación, educación continua y módulos alineados con la licencia diseñados para mejorar las habilidades del personal más rápidamente que los programas académicos tradicionales. El apoyo federal también juega un papel importante, con fondos asignados bajo IDEA para la preparación del personal y el desarrollo profesional. El mercado de formación de docentes de educación especial beneficia a las partes interesadas que priorizan soluciones de capacitación prácticas para abordar las necesidades inmediatas del aula en lugar de esperar mejoras a largo plazo en la cadena de suministro.
Crecimiento de las plataformas digitales de capacitación docente
El mercado de la formación de docentes de educación especial avanza gracias a la adopción de plataformas digitales, impulsada por la necesidad de escalabilidad, flexibilidad y resultados medibles en poblaciones docentes dispersas. Lexia informó de un aumento en la adopción y renovación por parte de los departamentos estatales de sus programas Aspire Professional Learning y LETRS, lo que refleja una mayor integración de la entrega digital en los procesos de contratación estatales. La fusión de Coursera con Udemy amplió su base empresarial y de estudiantes, permitiendo una distribución más amplia de contenido de formación docente en línea mediante acuerdos de contratación consolidados. Los modelos digitales se alinean con las operaciones escolares al reducir los desplazamientos, facilitar la planificación y apoyar la finalización de cursos modulares para docentes que no pueden ausentarse de las aulas durante períodos prolongados. Las expectativas de los compradores van más allá de la simple finalización de un curso, y las instituciones buscan plataformas que conecten las actividades de formación con la aplicación en el aula, la documentación de cumplimiento y las evaluaciones de los supervisores. El mercado está transitando hacia plataformas integradas que combinan la entrega de contenido, el seguimiento del progreso y la verificación de competencias, alejándose de las bibliotecas de cursos independientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de capacitación para distritos e instituciones privadas | -1.3% | Global | Corto plazo (≤ 2 años) |
| Disponibilidad limitada de formadores cualificados en educación especial. | -0.9% | Asia-Pacífico, Medio Oriente y África | Mediano plazo (2-4 años) |
| Limitaciones del ancho de banda de la plantilla docente para el desarrollo profesional continuo | -0.7% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Estandarización desigual de los planes de estudio entre regiones | -0.6% | Global, concentrado en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de capacitación para distritos e instituciones privadas
El mercado de formación de docentes de educación especial enfrenta presiones de costos, particularmente en sistemas públicos que gestionan una creciente demanda de servicios de educación especial. Los desafíos de financiación y servicio influyen en las decisiones de gasto de los distritos, incluido el equilibrio entre servicios directos y formación [4] Comité Conjunto de Auditoría y Revisión Legislativa del Estado de Washington, “Auditoría de Desempeño de Educación Especial”, JLARC del Estado de Washington, leg.wa.gov . La adquisición a menudo depende de subvenciones o revisiones presupuestarias anuales, lo que retrasa los contratos y limita la implementación de la formación. Las instituciones privadas enfrentan problemas similares, ya que la formación especializada en áreas como el análisis conductual aplicado y la gestión de aulas con necesidades especiales es más costosa que el desarrollo profesional general. Las escuelas y centros más pequeños frecuentemente eligen soluciones modulares o en línea en lugar de programas integrales. En consecuencia, el mercado crece lentamente en entornos con restricciones presupuestarias, a pesar de las presiones regulatorias y de personal que impulsan la demanda de una mejor formación.
Disponibilidad limitada de formadores cualificados en educación especial.
El mercado de formación de docentes de educación especial se ve limitado por la escasez de formadores cualificados capaces de impartir instrucción especializada a gran escala. La UNESCO Bangkok y el Centro Regional de Necesidades Educativas Especiales del SEAMEO están desarrollando un paquete de formación para docentes de alumnos con discapacidades físicas, visuales y auditivas, lo que evidencia los esfuerzos continuos de fortalecimiento de capacidades. La oficina de la UNESCO para los Estados del Golfo, en colaboración con el Centro Árabe de Formación Educativa para los Estados del Golfo, lanzó kits de herramientas de formación en educación inclusiva e inteligencia artificial en la educación, lo que refleja la necesidad de fortalecer la base de formadores en la región. La escasez de formadores dificulta el mantenimiento de una calidad programática uniforme en diferentes ubicaciones, idiomas y categorías de discapacidad. También complica la validación de la transferencia en el aula, ya que muchos modelos se basan en la observación guiada y la revisión de la práctica en lugar de la finalización del curso. El mercado de formación de docentes de educación especial en Asia-Pacífico y Oriente Medio y África se enfrenta a desafíos de escalabilidad hasta que se desarrolle e institucionalice aún más la capacidad de los formadores locales.
Análisis de segmento
Por tipo de formación: Los programas de certificación ganan terreno en el desarrollo profesional.
Los cursos de desarrollo profesional y la formación continua representaron el 38.94 % de la cuota de mercado de la formación de docentes de educación especial en 2025. Se prevé que los programas de certificación crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.98 % hasta 2031. La preferencia por los cursos de desarrollo profesional refleja la necesidad de una actualización modular de competencias que se adapte a la escasez de personal, los horarios docentes y los requisitos normativos. Este formato es eficaz para la formación tanto de educadores especiales como de docentes de aula general sin requerir compromisos académicos a largo plazo. Los programas de grado siguen siendo relevantes para apoyar el proceso de acreditación y los sistemas de preparación formal. Los programas de diploma, situados entre los programas de desarrollo profesional y los de grado, atraen a profesionales que buscan un estudio estructurado sin la dedicación de tiempo que implica una titulación completa. El mercado continúa favoreciendo formatos más cortos y adaptables, mientras que las vías académicas conservan su importancia para la credibilidad y la obtención de licencias.
Los programas de certificación están ganando terreno a medida que los empleadores priorizan las habilidades verificables, renovables y vinculadas a las funciones del aula. Los estándares de garantía de calidad de Carolina del Norte para las microcredenciales han reforzado el valor de las credenciales más cortas dentro de marcos de calidad formales. El enfoque en la ciencia de la lectura también ha incrementado la demanda de itinerarios de capacitación específicos y basados en la investigación. Lexia informó que más de 30 departamentos estatales adquirieron o renovaron Aspire Professional Learning y LETRS entre 2025 y principios de 2026. Los productos vinculados a la acreditación están influyendo en las decisiones de compra de los distritos, ya que las aprobaciones reconocidas afectan la elegibilidad para la adquisición y renovación. Los itinerarios de credenciales mixtas, que combinan módulos digitales con tutorías o prácticas supervisadas, también están ganando apoyo. El mercado valora cada vez más los formatos de certificación que ofrecen portabilidad, estándares de calidad reconocidos y relevancia para el aula.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modalidad de entrega: El aprendizaje combinado pone a prueba la ventaja de escala de las plataformas en línea.
La formación en línea representó el 41.83 % del mercado de formación de docentes de educación especial en 2025, mientras que se prevé que el aprendizaje semipresencial crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.12 % hasta 2031. La formación en línea sigue siendo una opción destacada debido a su escalabilidad, flexibilidad horaria y rentabilidad, especialmente para centros con personal disperso. Resulta eficaz para la implementación rápida de temas de cumplimiento normativo, métodos de inclusión fundamentales o cursos de actualización que no requieren una observación exhaustiva. Las plataformas digitales mejoradas, con análisis avanzados, seguimiento de tareas e informes, han incrementado aún más su atractivo. Sin embargo, las áreas de habilidades complejas en educación especial suelen requerir retroalimentación en tiempo real, práctica guiada y observación aplicada. El mercado está evolucionando hacia un modelo en el que la formación en línea proporciona un acceso amplio, mientras que el aprendizaje semipresencial fomenta un desarrollo de habilidades más profundo.
El aprendizaje semipresencial se está expandiendo a medida que las instituciones reconocen la necesidad de práctica práctica en áreas como el apoyo conductual, la tecnología de asistencia y los métodos de intervención en el aula. Una encuesta de Pearson reveló que el 34 % de los docentes buscaba capacitación especializada para apoyar a estudiantes con necesidades especiales, mientras que el 53 % deseaba desarrollo profesional sobre la integración de la IA. Esta demanda respalda la combinación de contenido digital con práctica guiada. Iniciativas como la asociación de Frontline Education con AI for Education y la expansión de RethinkEd con NavigatED y LifeEd reflejan un cambio hacia modelos de entrega multiformato. Si bien la entrega en línea sigue siendo fundamental, las escuelas están invirtiendo cada vez más en modelos híbridos que incorporan interacción, tutoría y una implementación profunda. El aprendizaje semipresencial se está convirtiendo en un área de crecimiento clave en el mercado de la formación de docentes de educación especial.
Por usuario final: Los centros de educación especial señalan el nodo de expansión más rápido del mercado.
En 2025, las escuelas privadas de primaria y secundaria (K-12) representaban el 45.61 % de la cuota de mercado gracias a su flexibilidad en la selección de proveedores, la asignación de fondos y la adopción de contenidos especializados, evitando así los procesos de aprobación habituales en los sistemas públicos. Esta flexibilidad resulta crucial para atender las diversas necesidades en función de las categorías de discapacidad, la dotación de personal y las normas de cumplimiento. Los distritos escolares públicos siguen siendo importantes en términos de valor, pero dependen de subvenciones, aprobaciones públicas y marcos normativos. Las instituciones de educación superior contribuyen como compradoras de programas de desarrollo docente y proveedoras de programas de formación de profesorado. El mercado refleja un contraste entre la flexibilidad de gasto de las escuelas privadas y la escala institucional de los sistemas públicos, desempeñando ambos un papel fundamental en la demanda.
Se prevé que los centros de educación especial sean el segmento de mayor crecimiento entre 2026 y 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.57 %, impulsada por su enfoque en estudiantes con necesidades de apoyo complejas que requieren capacitación especializada y continua del personal. Estos centros valoran los programas de capacitación integrados que combinan instrucción, manejo del comportamiento, recopilación de datos, apoyo familiar y coordinación terapéutica. Productos como Behavior Suite de RethinkFirst y lanzamientos como NavigatED y LifeEd demuestran los esfuerzos de los proveedores por satisfacer estas necesidades en entornos de centros. Las organizaciones de capacitación sin fines de lucro y gubernamentales, aunque tienen una menor participación de mercado, influyen en los estándares, los criterios de subvención y las expectativas de evidencia que dan forma a las decisiones de los compradores privados. En regiones como India y Asia-Pacífico, los centros de apoyo especializado se están expandiendo más rápido que las aulas regulares, lo que aumenta la demanda de capacitación intensiva del personal e instalaciones adicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte representó el 34.23 % de la cuota de mercado de la formación de docentes de educación especial en 2025, impulsada por la legislación federal, los mecanismos de financiación establecidos y una base de proveedores consolidada. El Departamento de Educación de Estados Unidos asignó 273.6 millones de dólares para las Actividades Nacionales de Educación Especial en el presupuesto del año fiscal 2025, haciendo hincapié en el desarrollo de capacidades. Los persistentes desafíos en materia de personal, evidenciados por una revisión de la escasez de docentes en 48 estados y el Distrito de Columbia, mantuvieron la educación especial como eje central del desarrollo de la fuerza laboral. Canadá apoya el mercado mediante marcos de accesibilidad provinciales, mientras que México ofrece oportunidades en la formación modular y localizada en escuelas privadas. Las políticas, la financiación y la escasez de personal mantienen la demanda en todas las necesidades de cumplimiento y enseñanza.
Se proyecta que la región de Asia-Pacífico crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8.98 % hasta 2031. Australia comprometió 222.1 millones de AUD (148.84 millones de USD) a su iniciativa «Más docentes, mejor educación», centrada en el desarrollo de capacidades inclusivas. La UNESCO Bangkok y SEAMEO SEN están desarrollando un paquete regional de formación docente con enfoque en la discapacidad para el Sudeste Asiático. En India, los requisitos de escolarización inclusiva están aumentando la demanda de formación docente a nivel estatal, aunque la calidad de la implementación varía. América del Sur, con una TCAC del 9.6 % hasta 2031, experimenta un crecimiento impulsado por la oferta bilingüe y la alineación gubernamental. Ambas regiones están pasando de la adopción de políticas a la compra institucional.
Se prevé que Europa crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.1 % hasta 2031, impulsada por la Estrategia Europea sobre Discapacidad 2021-2030 y requisitos de cualificación más estrictos. En Oriente Medio, la UNESCO y el Centro Árabe de Formación Educativa lanzaron en 2025 conjuntos de herramientas para la educación inclusiva y la IA. África, con iniciativas de fortalecimiento de capacidades en ocho países de África Occidental, avanza hacia una demanda institucional estructurada. La inclusión impulsada por políticas está generando mayores necesidades de formación docente en estas regiones.
Panorama competitivo
El mercado de formación de docentes de educación especial sigue fragmentado, con actores clave que ostentan una cuota significativa, pero no dominante. Esta fragmentación se debe a la presencia de diversos tipos de proveedores, entre los que se incluyen editoriales educativas, empresas de tecnología educativa, universidades, organizaciones sin ánimo de lucro y programas gestionados por los distritos escolares. Ningún proveedor controla los estándares curriculares, la adquisición de materiales ni la acreditación en todas las regiones, lo que mantiene baja la concentración del mercado. Las diferencias regionales en materia de cumplimiento normativo complican aún más la expansión, ya que los productos suelen requerir adaptaciones a diferentes sistemas. Los proveedores que combinan profundidad de contenido, adaptabilidad local, capacidad de generación de informes y estándares de calidad reconocidos están mejor posicionados para tener éxito.
Las recientes iniciativas estratégicas demuestran que las empresas se centran en integrar una mayor relevancia en el flujo de trabajo, en lugar de ofrecer formación aislada. Presence amplió su alcance con la adquisición de Education Modified, pasando de la prestación de servicios a incluir herramientas de apoyo para administradores y educadores. Frontline Education creó un Consejo Asesor de IA para la educación primaria y secundaria y se asoció con AI for Education, incorporando la alfabetización en IA y el apoyo a los planes de educación individualizados (PEI) en su plataforma de desarrollo profesional. La fusión de Coursera con Udemy aumentó su escala y potencial de distribución para el aprendizaje profesional en línea, dirigido tanto a empresas como a particulares. Estos avances reflejan una tendencia hacia plataformas que integran contenido, apoyo al flujo de trabajo, visibilidad de datos y facilidad de adquisición.
Los proveedores más pequeños y especializados siguen encontrando oportunidades, ya que los compradores priorizan las soluciones basadas en evidencia, la acreditación y la relevancia práctica por encima del volumen de contenido. El crecimiento de la adopción de Lexia a nivel estatal demostró que un enfoque centrado y basado en la investigación puede escalarse cuando se alinea con las prioridades pedagógicas. Los lanzamientos de productos de RethinkEd ilustraron cómo los proveedores especializados están ampliando sus funciones mediante la creación de ecosistemas integrales para el apoyo al alumnado y el uso por parte del profesorado. Se prevé que el mercado siga fragmentado debido a la amplia demanda, los estándares desiguales y la preferencia de los compradores por soluciones personalizadas en lugar de plataformas universales.
Líderes del sector de la formación de profesores de educación especial
Educación de primera línea
pearson plc
Educación de McGraw Hill
Compañía de aprendizaje Savvas
Teachstone, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Presence adquirió Education Modified, una plataforma de gestión de flujos de trabajo para educación especial, con el fin de crear un entorno operativo unificado para administradores y educadores. La red de Presence había realizado más de 8 millones de evaluaciones remotas y sesiones de teleterapia a través de más de 2,000 profesionales clínicos, y su plataforma Kanga recibió los premios Tech&Learning Best of 2025 en las categorías de primaria y secundaria.
- Mayo de 2026: Coursera se fusionó con Udemy, creando una plataforma de formación con 197 millones de estudiantes de Coursera, 80 millones de estudiantes de Udemy y 17 000 clientes empresariales. Esta fusión amplía el alcance del contenido de formación docente en línea, satisfaciendo las necesidades tanto de las empresas como de los educadores individuales.
- Abril de 2026: Frontline Education ha creado un Consejo Asesor de IA para la Educación Primaria y Secundaria (K-12) y ha establecido una alianza estratégica con AI for Education. Esta iniciativa integra contenido de alfabetización basado en evidencia de GenAI y una herramienta de redacción de objetivos del Programa de Educación Individualizada (IEP) con IA en su plataforma de Desarrollo Profesional, que presta apoyo a más de 10,000 12 organizaciones de educación primaria y secundaria en todo el país. El consejo asesor está compuesto por líderes de educación especial que ofrecen orientación sobre la adopción responsable de la IA para el cumplimiento normativo de los distritos escolares.
- Septiembre de 2025: RethinkEd lanzó NavigatED y LifeEd, ampliando su marco de apoyo integral para educadores especiales junto con Behavior Suite. Este portafolio ofrece a los distritos un enfoque escalonado y basado en datos para el comportamiento estudiantil, el bienestar emocional y la preparación para la transición, fortaleciendo el papel de RethinkEd en el aprendizaje conductual y socioemocional para la educación especial de K-12.
Alcance del informe sobre el mercado global de formación de profesores de educación especial
| Programas de Certificación |
| Programas de diploma |
| Cursos de desarrollo profesional / Formación continua |
| Programas de formación basados en títulos |
| Online |
| Mezclado |
| En persona |
| Distritos de escuelas públicas |
| Escuelas privadas K-12 |
| Centros de Educación Especial |
| Instituciones de Educación Superior |
| Organizaciones de capacitación gubernamentales y sin fines de lucro |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de entrenamiento | Programas de Certificación | |
| Programas de diploma | ||
| Cursos de desarrollo profesional / Formación continua | ||
| Programas de formación basados en títulos | ||
| Por modo de entrega | Online | |
| Mezclado | ||
| En persona | ||
| Por usuario final | Distritos de escuelas públicas | |
| Escuelas privadas K-12 | ||
| Centros de Educación Especial | ||
| Instituciones de Educación Superior | ||
| Organizaciones de capacitación gubernamentales y sin fines de lucro | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de formación de profesorado de educación especial para el año 2031?
Se prevé que el mercado de formación de profesores de educación especial alcance los 3.67 millones de dólares en 2031, frente a los 2.54 millones de dólares en 2026, lo que refleja una tasa de crecimiento anual compuesta del 7.64% durante el período 2026-2031.
¿Qué tipo de formación genera actualmente más ingresos?
Los cursos de desarrollo profesional y la formación continua lideraron el sector en 2025 con una cuota del 38.94%, debido a que los distritos prefieren la capacitación modular que se ajuste a las limitaciones de personal y horarios.
¿Qué modalidad de impartición está creciendo más rápidamente en la formación de profesores en este campo?
Se prevé que el aprendizaje combinado crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.12 % hasta 2031, ya que los compradores buscan cada vez más una mayor escalabilidad en línea junto con práctica supervisada y tutoría.
¿Qué grupo de usuarios finales se está expandiendo más rápidamente?
Se prevé que los centros de educación especial crezcan a una tasa de crecimiento anual compuesta del 8.57 % hasta 2031, ya que necesitan personal más capacitado y especializado para atender las necesidades complejas de los alumnos.
¿Por qué las herramientas de IA están adquiriendo relevancia en la formación del profesorado de educación especial?
Las herramientas de IA son importantes porque pueden reducir la carga administrativa en tareas como el desarrollo de los planes de educación individualizados (IEP), lo que permite a los distritos destinar más tiempo y presupuesto a la formación docente y al desarrollo de habilidades.


